


Segmentation du marché mondial des matériaux magnétiques, par matière (acier électrique, bore de fer au néodyme, ferrite, cobalt de samarium, alnico, alliages amorphes et nanocristallins, etc.), type (matériaux magnétiques logiciels, matériaux magnétiques permanents et matériaux magnétiques semi-dures), application (moteurs et générateurs, transformateurs et inducteurs, capteurs et actuateurs, stockage de données et électronique, appareils audio et acoustiques, etc.), industrie d'utilisation finale (énergie et énergie, automobile et transport, machines et automatisation industrielles, électronique de consommation, aérospatiale et défense, et santé) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché des matériaux magnétiques et le taux de croissance
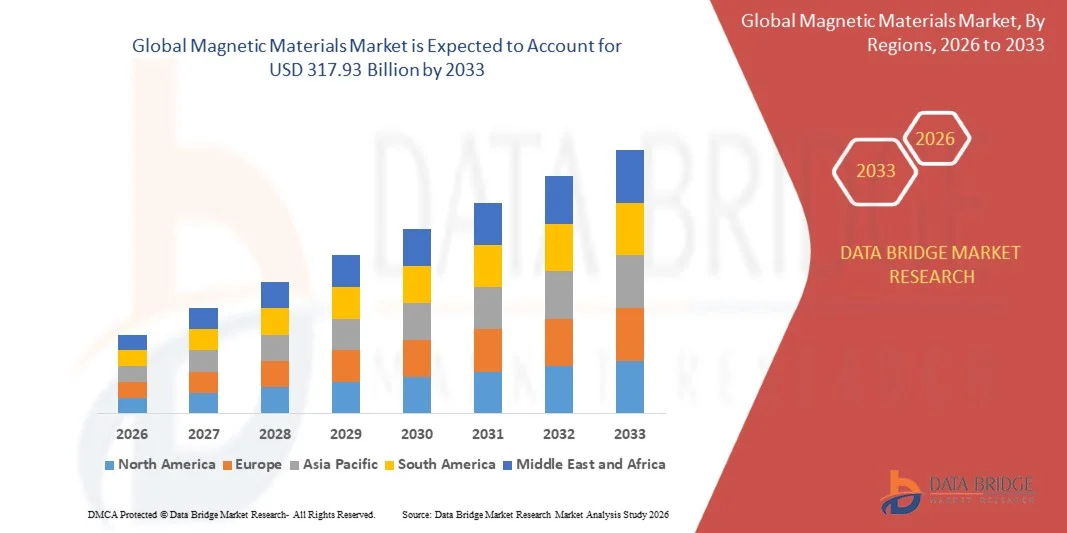
- Selon l'analyse de Data Bridge Market Research, le marché des matériaux magnétiques a été évalué à152,15 milliards de dollars en 2025et devrait atteindre317,93 milliards de dollars en 2033, croissance à unTCAC de 9,65% de 2026 à 2033.
- Le marché connaît une croissance rapide grâce à l'accélération de l'électrification des transports, à l'expansion des investissements dans les énergies renouvelables et le réseau électrique, et à l'adoption croissante de moteurs, de transformateurs et d'électroniques à haute efficacité dans les applications industrielles, automobiles et de consommation.
- La tendance croissante vers des transmissions électriques à haut rendement et des équipements de réseau à faible perte, combinée à l'adoption croissante deaimants néodyme-fer-boron haute performanceet les alliages magnétiques mous amorphes et nanocristallins avancés soutiennent l'adoption du marché. Des matériaux magnétiques sont appliqués à traversmoteurs de traction, générateurs de vent et transformateurs de distribution, capteurs et actionneurs, et dispositifs de stockage de données, offrant une plus grande efficacité, une conception compacte et des pertes d'énergie plus faibles pour les utilisateurs finaux.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 152,15 milliards
- Valeur de marché prévue (2033) : 317,93 milliards de dollars
- Prévisions CAGR (2026-2033): 9,65%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché des matériaux magnétiques
- L'Asie-Pacifique a dominé le marché des matériaux magnétiques avec la plus grande part des revenus de 58,60 % en 2025, soutenue par la base dominante de transformation de la terre rare et de fabrication d'aimants de la région, une grande capacité d'acier électrique et une forte production d'énergie électrique, éolienne et électronique.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide avec un TCAC de 11,45%, de 2026 à 2033.
- Le segment de l'acier électrique a dominé le marché avec une part de 41,35 % en 2025, grâce à son rôle indispensable dans les cœurs de transformateurs, les moteurs et les génératrices à travers les applications électriques et industrielles.
- Le bore de fer au néodyme est le matériau qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 12,05 %, ce qui reflète l'augmentation de la demande d'aimants à haute densité d'énergie dans les moteurs de traction EV, les éoliennes et la robotique.
- Le segment des matériaux magnétiques mous a dominé la catégorie de type avec une part de chiffre d'affaires de 58,40% en 2025, dirigée par une utilisation étendue dans les transformateurs, les inducteurs et les laminations de moteurs électriques.
- En 2025, les moteurs et les générateurs représentaient 44,80 % de la part de marché, en raison de l'utilisation accrue de matériaux magnétiques dans les moteurs industriels, les systèmes de traction des véhicules et les équipements de production d'électricité.
- Le segment capteurs et actionneurs est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 11,20 %, entraîné par le déploiement croissant de la robotique, des systèmes avancés d'assistance au conducteur et de l'automatisation industrielle.
Portée du rapport et segmentation du marché des matériaux magnétiques
|
Attributs |
Matériaux magnétiques Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché des matériaux magnétiques
- L'industrie des matériaux magnétiques s'oriente constamment vers des chaînes d'approvisionnement diversifiées et sûres au niveau régional, les producteurs construisant une capacité intégrée d'oxyde à aimant en dehors de la Chine, élargissant le recyclage et développant des aimants qui réduisent ou éliminent la dépendance à l'égard des éléments de terre rares lourds.
- Par exemple, en septembre 2025, selon Neo Performance Materials, l'entreprise a officiellement ouvert son usine d'aimants au bore de fer en néodyme fritté à Narva, en Estonie, avec une capacité initiale de 2 000 tonnes par an et une capacité de conception de la phase 1 de 5 000 tonnes par an; en septembre 2026, l'usine a commencé à expédier des volumes commerciaux à un fournisseur de premier niveau de moteurs de véhicules électriques, soulignant l'émergence d'une capacité d'aimant non chinois.
- Les aimants permanents sans terres rares à base de nitrure de fer et d'autres chimies passent de l'échelle pilote à la production commerciale, car les concepteurs de moteurs cherchent des solutions de rechange qui sont isolées du prix de la terre rare et de la volatilité du contrôle des exportations.
- La demande évolue également vers des matériaux magnétiques mous à haute efficacité, y compris l'acier électrique à jauge plus mince et les alliages amorphes et nanocristallins, alors que les services publics, les centres de données et les opérateurs de recharge d'EV cherchent à réduire les pertes de cœur dans les transformateurs, les inducteurs et l'électronique de puissance.
- Par exemple, en septembre 2026, selon Niron Magnetics, la société a marqué l'étape de la production d'acier dans son usine de Sartell, au Minnesota, qui est conçue pour produire jusqu'à 1 500 tonnes d'aimants nitrides de fer sans terres rares chaque année et sera opérationnelle en 2027, à la suite d'un engagement conditionnel d'un montant maximal de 150 millions de dollars du département américain du capital stratégique en août 2026, illustrant l'investissement croissant dans les technologies d'aimant sans terres rares.
- Au fur et à mesure que l'électrification, la localisation de la chaîne d'approvisionnement et les exigences en matière d'efficacité se poursuivent, on s'attend à ce que les matériaux magnétiques passent d'un intrant de la marchandise à un matériau géré stratégiquement et conçu par application à l'ensemble des systèmes de mobilité, d'énergie et d'industrie.
Quels sont les principaux moteurs du marché des matériaux magnétiques
- L'accélération de l'électrification des transports, de la production d'énergie renouvelable et de l'automatisation industrielle augmente la demande de matériaux magnétiques qui permettent d'utiliser des moteurs, des générateurs, des transformateurs, des capteurs et des équipements de conversion de puissance efficaces.
- Par exemple, en mai 2026, selon l'International Energy Agency (IEA) Global EV Outlook 2026, les ventes mondiales de voitures électriques ont augmenté de 20 % pour dépasser 20 millions d'unités en 2025, représentant une voiture neuve sur quatre, les ventes devant atteindre 23 millions en 2026, ce qui souligne l'ampleur de la demande en aimants moteurs de traction et en acier électrique.
- Les générateurs de turbines éoliennes, les moteurs de traction EV, les entraînements industriels et les transformateurs de réseau reposent sur des aimants permanents de haute performance et des cœurs magnétiques doux à faible perte pour obtenir une plus grande densité de puissance, efficacité et fiabilité, encourageant les fabricants à assurer l'approvisionnement en matériaux à long terme.
- Par exemple, en avril 2026, selon le Conseil mondial de l'énergie éolienne (GWEC), les installations éoliennes mondiales ont atteint un record de 165 GW en 2025, en hausse de 40 % par rapport à l'année record précédente, portant leur capacité cumulative à 1 299 GW, avec 969 GW de nouvelles capacités projetées entre 2026 et 2030, ce qui démontre une demande soutenue de la part de la production d'énergie éolienne.
- Avec l'adoption d'EV, la construction d'éoliennes et de grilles, et l'automatisation industrielle et robotique qui continue de s'étendre dans toutes les régions, les matériaux magnétiques devraient demeurer essentiels à des systèmes électromécaniques et électriques efficaces et compacts.
Quels sont les facteurs qui mettent en cause la croissance du marché des matériaux magnétiques
- La concentration de la transformation de la terre rare et de la fabrication d'aimants dans un seul pays expose les utilisateurs d'aimants aux contrôles à l'exportation, aux retards d'octroi de licences et aux interruptions d'approvisionnement, ce qui crée une incertitude en matière d'approvisionnement et de planification de la production pour les clients de l'automobile, de l'industrie et de la défense.
- Par exemple, en avril 2025, selon l'AIE, la Chine a introduit des contrôles à l'exportation sur sept éléments de terre rare lourds et tous les composés connexes, métaux et aimants, après quoi de nombreux constructeurs aux États-Unis, en Europe et ailleurs ont eu du mal à obtenir des aimants permanents et certains ont réduit les taux d'utilisation ou temporairement fermé les usines; pour l'année entière, la Chine a exporté 57 392 tonnes d'aimants de terre rare, une baisse de 1,3 %, les expéditions aux États-Unis tombant de 20,3% à 5 933 tonnes, selon les données douanières chinoises.
- La volatilité des prix du néodyme, du praseodyme, du dysprosium et du terbium, ainsi que l'écart de prix entre l'offre chinoise et l'offre non chinoise, augmentent les coûts de construction et d'exploitation de la capacité d'aimant en dehors de la Chine et complique les contrats à long terme.
- De longs cycles de qualification automobile et industrielle, une infrastructure de recyclage limitée et la difficulté technique de remplacer les terres rares lourdes sans sacrifier les performances à haute température peuvent ralentir davantage la montée en puissance de nouveaux fournisseurs et de matériaux alternatifs.
- Par exemple, en octobre 2025, selon l'AIE, la Chine a annoncé d'autres contrôles à l'exportation qui exigeraient des entreprises étrangères qu'elles obtiennent des licences pour des pièces, des composants et des assemblages contenant des matériaux de terre rare d'origine chinoise ou produits à l'aide de technologies chinoises de terre rare; ces contrôles ont été assouplis par la suite, les exportations d'aimants augmentant de 13 % en novembre 2025, selon le Center for Strategic and International Studies (CSIS), ce qui illustre la rapidité avec laquelle les changements de politique peuvent modifier la disponibilité de l'offre.
- La combinaison du risque de contrôle à l'exportation, de la volatilité des prix des matières premières, de longs délais de qualification et des coûts en capital élevés pour les nouvelles capacités peut entraver l'adoption et la rentabilité, en particulier pour les fabricants en dehors de la Chine et dans les segments d'utilisation finale sensibles aux prix.
Comment le marché des matériaux magnétiques est-il segmenté
Le marché des matériaux magnétiques est segmenté en fonction de l'industrie des matériaux, du type, de l'application et de l'utilisation finale.
- Par matière
Sur la base des matériaux, le marché des matériaux magnétiques est segmenté en acier électrique, bore de fer néodyme, ferrite, samarium cobalt, alnico, alliages amorphes et nanocristallins, etc. Le segment de l'acier électrique a dominé le marché avec une part de 41,35 % en 2025, soutenue par son rôle indispensable dans les noyaux de transformateurs, les laminages de moteurs et les générateurs à travers les applications électriques et industrielles. Les grades orientés vers le grain et non orientés offrent une faible perte de cœur et une perméabilité élevée à un coût compétitif, ce qui en fait le choix par défaut pour les circuits magnétiques à grand volume. L'expansion du réseau, le remplacement des équipements et l'augmentation de la production de moteurs électriques continuent de soutenir la demande. La capacité d'acier établie et les relations de fournisseurs de longue date avec les transformateurs et les fabricants de moteurs soutiennent l'approvisionnement fiable. Les règles d'efficacité renforcée pour les transformateurs et les moteurs renforcent encore sa position de tête.
Le segment du bore de fer néodyme devrait enregistrer la croissance la plus rapide à un TCAC de 12,05 % entre 2026 et 2033, en raison de la demande croissante d'aimants à haute densité d'énergie dans les moteurs de traction EV, les éoliennes, les servomoteurs industriels et la robotique. Ces aimants permettent des moteurs plus petits, plus légers et plus efficaces par rapport à la ferrite ou au champ de plaie. Les constructeurs automobiles et les fabricants de turbines concluent des accords d'approvisionnement pluriannuels, et de nouvelles usines d'aimant fritté sont mises en service en Amérique du Nord, en Europe et en Asie. Les efforts déployés pour réduire la forte teneur en terres rares grâce à la diffusion des limites de grain et à la conception d'alliages améliorent les performances thermiques. On s'attend à ce que la croissance de la mobilité électrique et des installations d'électricité propre maintienne l'élan des segments.
- Par type
Sur la base du type, le marché des matériaux magnétiques est segmenté en matériaux magnétiques mous, en matériaux magnétiques permanents et en matériaux magnétiques semi-durs. Le segment des matériaux magnétiques mous domine le marché avec une part de 58,40 % en 2025, soutenue par une large utilisation dans les transformateurs, les inducteurs, les étranglements et les laminages électriques. Ces matériaux magnétisent et démagnétisent facilement, offrant une faible perte d'hystérésis dans les applications à courant alternatif. Les investissements continus dans les réseaux électriques, les interconnexions renouvelables et les moteurs industriels soutiennent une croissance régulière en volume. La grande disponibilité d'acier électrique et de ferrite souple maintient les coûts compétitifs. L'accent mis de plus en plus sur l'efficacité énergétique continue de renforcer la position de premier plan du segment.
Le segment des matériaux magnétiques permanents devrait enregistrer la croissance la plus rapide à un TCAC de 11,30 % entre 2026 et 2033, en raison de l'adoption croissante de moteurs et de générateurs synchrones à aimant permanent dans les véhicules, les éoliennes et les équipements industriels. Ces matériaux fournissent un champ magnétique persistant sans puissance externe, supportant des conceptions compactes et efficaces. L'aide gouvernementale à la fabrication d'aimants domestiques ajoute de nouvelles capacités dans plusieurs régions. La demande de robotique, de drones et d'électronique grand public élargit la clientèle. On s'attend à ce que le développement continu de grades de terres rares et de terres rares, sans terres rares et rares, élargisse le marché.
- Par demande
Sur la base de l'application, le marché des matériaux magnétiques est segmenté en moteurs et générateurs, transformateurs et inducteurs, capteurs et actionneurs, stockage de données et électronique, appareils audio et acoustique, et autres. Le segment des moteurs et des génératrices a dominé la catégorie des applications avec une part de 44,80 % en 2025, soutenue par l'utilisation intensive de laminages en acier électrique et d'aimants permanents dans les entraînements industriels, les systèmes de traction des véhicules, les appareils et les équipements de production d'électricité. Les normes d'efficacité pour les moteurs électriques poussent à adopter des conceptions à haut rendement. L'électrification du transport et l'accumulation de la capacité éolienne et hydroélectrique contribuent à augmenter le volume. Les grandes bases installées dans les équipements industriels et commerciaux créent une demande de remplacement constante. Son ampleur dans tous les secteurs continue de renforcer sa position de chef de file.
Le segment des capteurs et actionneurs devrait enregistrer la croissance la plus rapide à un TCAC de 11,20 % entre 2026 et 2033, grâce au déploiement croissant de la robotique, des systèmes avancés d'assistance au conducteur, de l'automatisation industrielle et du contrôle des mouvements de précision. Les aimants compacts permettent la détection de position, la rétroaction haptique et les micro-actuateurs haute-torque dans des conceptions encombrées. La croissance des véhicules électriques augmente le nombre de capteurs à base d'aimants par véhicule. L'automatisation d'usine et les robots collaboratifs augmentent la demande de servomoteurs et de moteurs sans cadre. Les appareils médicaux et l'électronique grand public créent d'autres cas d'utilisation. La miniaturisation continue devrait soutenir l'expansion du segment.
- Par industrie d'utilisation finale
Sur la base de l'industrie de l'utilisation finale, le marché des matériaux magnétiques est segmenté en énergie & énergie, automobile & transport, machines industrielles & automatisation, électronique grand public, aérospatiale & défense, et soins de santé. Le secteur de l'énergie et de l'énergie a dominé la catégorie d'utilisation finale avec une part de 33,40 % en 2025, soutenue par de grandes exigences pour les cœurs de transformateurs, les générateurs et les commutateurs de transmission, de distribution et de production d'énergie renouvelable. La modernisation du réseau et l'expansion des capacités dans les économies émergentes continuent de soutenir la demande. Les installations éoliennes ajoutent un aimant permanent de haute valeur et une teneur en acier électrique. Les services publics précisent de plus en plus les carottes à faible perte afin de réduire les coûts énergétiques à vie. La demande croissante d'électricité des centres de données et l'électrification renforce encore le segment.
Le secteur de l'automobile et du transport devrait enregistrer la croissance la plus rapide à un TCAC de 11,60 % entre 2026 et 2033, grâce à l'augmentation de la production de véhicules électriques et hybrides utilisant des aimants haute performance et de l'acier électrique de qualité supérieure dans les moteurs de traction. Chaque véhicule électrique utilise également des composants magnétiques en électronique de puissance, chargeurs embarqués, capteurs et actionneurs. Les constructeurs automobiles assurent l'approvisionnement en aimants grâce à des ententes à long terme et à des programmes de codéveloppement. La localisation de la production automobile et automobile augmente la demande régionale. L'électrification des autobus, des camions et du rail crée un volume supplémentaire. On s'attend à ce que l'amélioration continue de l'efficacité motrice maintienne la croissance du segment.
Quelle région détient la plus grande part du marché des matériaux magnétiques
- L'Asie-Pacifique a dominé le marché des matériaux magnétiques avec la plus grande part des revenus de 58,60 % en 2025, soutenue par la base dominante de transformation de la terre rare et de fabrication d'aimants de la région, une grande capacité d'acier électrique et une forte production d'énergie électrique, éolienne et électronique.
- La région bénéficie également de chaînes d'approvisionnement intégrées couvrant le raffinage de terres rares, la fabrication d'alliages, la fabrication d'aimants et l'assemblage de moteurs, ainsi que de la présence de producteurs de premier plan en Chine et au Japon. Selon l'AIE, la Chine détient environ 90% du marché des aimants permanents de la terre rare, et les constructeurs automobiles chinois ont fourni environ 60% des ventes mondiales de voitures électriques en 2025, renforçant ainsi le leadership de la région dans la consommation de matériaux magnétiques.
Chine Matériaux magnétiques Aperçu du marché
Le marché chinois des matériaux magnétiques évolue vers des nuances de plus grande valeur, soutenues par la production d'aimants à grande échelle, les plus grandes industries d'automobiles et d'équipements éoliens au monde, et une grande capacité en acier électrique. Selon les données douanières chinoises, la Chine a exporté 57 392 tonnes d'aimants de terres rares en 2025, soit une baisse de 1,3 % par rapport à l'année précédente, car les exigences en matière de licences ont façonné les flux d'exportation. En outre, la Chine a installé plus de 120 GW de capacité éolienne en 2025, selon GWEC, soutenant la demande intérieure d'aimants de générateurs et de matériel de réseau.
Japon Matériaux magnétiques Aperçu du marché
Le marché japonais des matériaux magnétiques connaît une croissance constante en raison de la demande d'aimants de haute performance, de ferrites et de composants magnétiques mous provenant des secteurs de l'automobile, de l'électronique et de l'équipement industriel. Les producteurs nationaux tels que TDK, Shin-Etsu Chemical, Proterial et Daido Steel continuent de perfectionner les nuances d'aimants résistants à la chaleur et à la surface de la terre. En outre, les expéditions d'aimants chinois au Japon ont atteint 280 tonnes en décembre 2025, en hausse de 31,4 % par rapport à l'année précédente, selon les données douanières chinoises, tandis qu'un accord de fourniture conclu en juillet 2026 entre Niron Magnetics et ASPINA soutient l'exploration de solutions de moteurs sans terres rares.
Le marché indien des matériaux magnétiques
Le marché indien des matériaux magnétiques connaît une croissance rapide en raison de l'adoption croissante des VE, des installations éoliennes records et de l'augmentation de la fabrication industrielle et électronique. En novembre 2025, le Cabinet de l'Union indienne a approuvé un programme d'investissement de 7 280 couronnes INR visant à établir 6 000 tonnes métriques par an de capacité d'aimant permanent intégrée de terres rares frittées, avec jusqu'à cinq bénéficiaires pouvant chacun atteindre 1 200 tonnes par an. En outre, l'Inde a presque doublé ses installations éoliennes annuelles pour atteindre un record de 6,3 GW en 2025, selon GWEC, soutenant la demande de générateurs et de transformateurs.
Aperçu du marché américain des matériaux magnétiques
Le marché des matériaux magnétiques aux États-Unis connaît une croissance rapide en raison de la réorientation soutenue par le gouvernement des chaînes d'approvisionnement en aimants, de l'expansion de la défense et de la demande de véhicules électriques, et de la nouvelle capacité intérieure. En juillet 2025, le MP Materials a annoncé un partenariat avec le ministère de la Défense qui comprend un plancher de prix NdPr de 10 ans de USD 110 par kilogramme et une nouvelle installation d'aimant 10X ciblant 10 000 tonnes métriques de capacité annuelle. En outre, USA Rare Earth a commandé la phase 1a de sa ligne magnétique Stillwater, Oklahoma au premier trimestre de 2026, avec une capacité totale qui devrait atteindre 1 200 tonnes par an au premier trimestre de 2027.
Allemagne Matériaux magnétiques Aperçu du marché
Le marché allemand des matériaux magnétiques ne cesse de croître en raison de la solidité de la base automobile, des machines et des équipements électriques du pays et de son rôle de plaque tournante pour la fabrication d'aimants de pointe en Europe. L'usine de VACUUMSCHMELZE à Hanau est l'une des deux seules usines d'aimants permanents de terres rares opérationnelles en Europe, selon Benchmark Mineral Intelligence. De plus, Neo Performance Materials a signé un protocole d'accord pluriannuel avec Robert Bosch pour réserver les matériaux magnétiques produits dans son usine de Narva, reflétant les efforts croissants de l'industrie allemande pour sécuriser l'approvisionnement européen.
Quelles sont les meilleures entreprises du marché des matériaux magnétiques
L'industrie des matériaux magnétiques est principalement dirigée par des entreprises bien établies, notamment :
- Société TDK(Japon)
- La société Shin-Etsu Chemical Co., Ltd.(Japon)
- Société mère(Japon)
- Daido Steel Co., Ltd. (Japon)
- VACUUMSCHMELZE GmbH & Co. KG(Allemagne)
- MP Materials Corp.(États-Unis)
- Neo Performance Materials Inc.(Canada)
- Arnold Magnetic Technologies Corp. (États-Unis)
- JL MAG Rare-Earth Co., Ltd. (Chine)
- Ningbo Yunsheng Co., Ltd. (Chine)
- Zhong Ke San Huan Hi-Tech Co., Ltd. (Chine)
- Yantai Zhenghai Magnetic Material Co., Ltd. (Chine)
- Chine Northern Rare Earth (Groupe) High-Tech Co., Ltd. (Chine)
- Nippon Steel Corporation (Japon)
- POSCO Holdings Inc. (Corée du Sud)
- Chine Baowu Steel Group Corporation Limited (Chine)
- Lynas Rare Earths Limited (Australie)
- Noveon Magnetics Inc. (États-Unis)
- Niron Magnetics, Inc.(États-Unis)
- Électron Energy Corporation (États-Unis)
Quels sont les derniers développements sur le marché des matériaux magnétiques
- En septembre 2026, Neo Performance Materials a annoncé que son usine d'aimants Narva en Estonie est entrée dans la production commerciale avec environ 2 000 tonnes de capacité de plaque nominative annuelle et a commencé à expédier des volumes commerciaux d'aimants permanents de la terre rare à un fournisseur de premier niveau de moteurs de véhicules électriques. L'entreprise a également signalé des programmes d'aimants multiples attribués par trois constructeurs automobiles de niveau un, avec des échantillons de qualification livrés pour chaque programme.
- En septembre 2026, Niron Magnetics a célébré l'étape de la collecte d'acier dans son usine de fabrication de Sartell, au Minnesota, et a annoncé un investissement de Honda Motor Co., Ltd. L'usine, conçue pour produire jusqu'à 1 500 tonnes d'aimants à nitrite de fer sans terres rares chaque année, devrait être opérationnelle en 2027 et est soutenue par un engagement de prêt conditionnel pouvant atteindre 150 millions de dollars du département américain de la guerre.
- En novembre 2025, le Cabinet de l'Union indienne a approuvé le Programme de promotion de la fabrication d'aimants permanents de la Terre rare frittée, avec une dépense financière de 7 280 couronnes INR, comprenant 6 450 couronnes INR d'incitations liées aux ventes sur cinq ans et 750 couronnes INR d'aide au capital. Le programme vise à établir 6 000 tonnes métriques de capacité intégrée par an pour cinq bénéficiaires sélectionnés dans le cadre d'un appel d'offres mondial.
- En juillet 2025, le MP Materials a annoncé un partenariat public-privé avec le département américain de la Défense qui comprend un investissement de 400 millions de dollars dans des actions privilégiées convertibles, un prêt de 150 millions de dollars pour la séparation de la terre rare lourde, un plancher de prix NdPr de 110 dollars par kilogramme et un accord de retrait de 10 ans pour les aimants d'une nouvelle installation 10X. L'installation 10X devrait commencer à être mise en service en 2028 et porter la capacité totale de fabrication d'aimants américains à environ 10 000 tonnes métriques.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











