



Segmentation du marché mondial des services gérés, par solution (centre de données géré, réseau géré, mobilité gérée, infrastructure gérée, sauvegarde et restauration gérées, communications gérées, information gérée, sécurité gérée et services d'information gérés (SIG)), type de SIG (externalisation des processus métier (BPO), systèmes de support aux entreprises, gestion de projets et de portefeuilles et autres), déploiement (hébergé et sur site), taille de l'entreprise (petites et moyennes entreprises (PME) et grandes entreprises), utilisateur final (banque, finance et assurance, gouvernement, santé, technologies de l'information et télécommunications, industrie manufacturière, médias et divertissement, commerce de détail et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché V et le taux de croissance
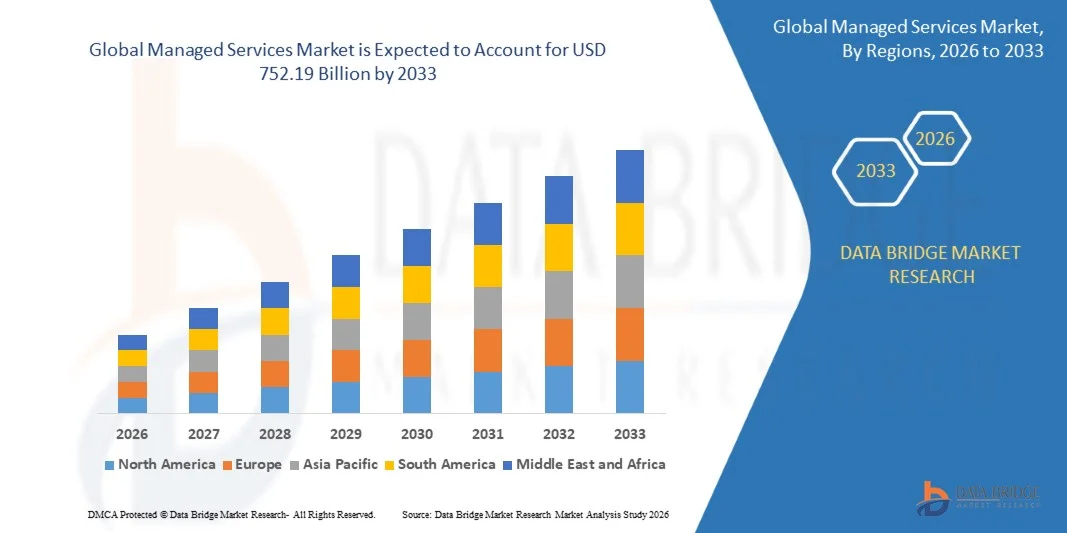
- La taille du marché mondial des services gérés a été évaluée à366,59 milliards de dollars en 2025et devrait atteindre752,19 milliards de dollars en 2033, à unTCAC de 9,40%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'initiatives de cloud computing, de transformation numérique et d'externalisation des technologies de l'information dans l'ensemble des industries, ce qui entraîne une demande accrue de services gérés qui optimisent les opérations, améliorent la sécurité et réduisent les coûts opérationnels.
- De plus, l'adoption de services gérés repose de plus en plus sur des solutions informatiques évolutives, sûres et rentables. Les organisations accordent de plus en plus de priorité à des services tels que la sécurité gérée, la gestion des réseaux, les opérations des centres de données et la sauvegarde et la récupération afin d'assurer la continuité des activités, l'efficacité opérationnelle et la conformité, ce qui stimule considérablement la croissance du marché.
Quelles sont les principales tendances du marché des services gérés
- Les services gérés, qui offrent une gestion externalisée de l'infrastructure, des réseaux, de la sécurité et des applications informatiques, deviennent essentiels pour les entreprises qui cherchent à rationaliser leurs opérations, à réduire leur complexité informatique et à se concentrer sur les objectifs opérationnels fondamentaux dans divers secteurs.
- La demande croissante de services gérés est principalement alimentée par des préoccupations croissantes en matière de cybersécurité, la nécessité d'opérations multiclouds sans faille et l'augmentation de la numérisation dans les secteurs de la BFSI, des soins de santé, de la fabrication et de l'informatique et des télécommunications, ce qui incite les entreprises à adopter des solutions globales gérées de bout en bout.
- L'Amérique du Nord domine le marché des services gérés avec une part de 33,5%en 2025, en raison de la demande croissante pour l'optimisation informatique, l'adoption du cloud et la transformation numérique d'entreprise
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des services gérés au cours de la période de prévision en raison de la transformation numérique rapide, de l'urbanisation et de l'augmentation des investissements dans les infrastructures informatiques dans des pays comme la Chine, le Japon et l'Inde.
- Le segment sur site a dominé le marché avec une part de marché de 51,5 % en 2025, en raison de la nécessité pour les organisations d'accroître le contrôle, la confidentialité des données et la personnalisation des ressources informatiques. Les entreprises des secteurs hautement réglementés comme la BFSI et le gouvernement préfèrent des solutions sur place pour se conformer à des exigences strictes en matière de sécurité et de conformité. La capacité d'adapter les infrastructures et de maintenir la pleine propriété des données et des processus rend les services gérés sur place de plus en plus attrayants pour les opérations à grande échelle
Portée du rapport et segmentation du marché des services gérés
|
Attributs |
Services gérés Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des services gérés
Adoption de la croissance des services gérés par Cloud-Native
- Le marché des services gérés connaît une forte tendance à l'adoption de solutions cloud-natives, car les entreprises accélèrent les initiatives de transformation numérique. Les organisations adoptent de plus en plus des environnements conteneurisés, des architectures de microservices et des plates-formes d'orchestration en nuage pour améliorer l'évolutivité, la flexibilité et l'efficacité opérationnelle par l'entremise de fournisseurs de services gérés (PSM).
- Par exemple, IBM Corporation et Accenture plc ont élargi leurs portefeuilles de services gérés en nuage pour soutenir les activités hybrides et multiclouds dans les écosystèmes complexes des entreprises. Ces offres de levier d'outils d'orchestration de conteneurs tels que Kubernetes et Red Hat OpenShift pour offrir un déploiement continu et une gestion unifiée des charges de travail en nuage
- L'évolution vers les services gérés par les fournisseurs de services en nuage est également due à l'utilisation croissante des modèles Software as a Service (SaaS), Platform as a Service (PaaS) et Infrastructure as a Service (IaaS). Les entreprises s'associent aux PSM pour gérer les coûts du cloud, optimiser l'utilisation des ressources et maintenir la conformité entre les systèmes distribués, ce qui améliore l'agilité des entreprises
- Les progrès continus en matière de surveillance du cloud, d'automatisation et de technologies d'intégration permettent une coordination transparente des environnements intercloud. Cette évolution permet aux organisations d'allouer dynamiquement les charges de travail, de réduire la latence et de minimiser les temps d'arrêt grâce à des solutions de gestion intelligentes adaptées à divers cadres de fournisseurs de cloud
- De plus, l'adoption de services de sécurité des conteneurs gérés, d'observation par l'IA et d'automatisation DevOps renforce le rôle des fournisseurs de services gérés dans les écosystèmes informatiques des entreprises. De telles solutions permettent aux organisations d ' accélérer le développement, d ' assurer une sécurité continue et de maintenir des opérations informatiques résilientes
- Au fur et à mesure que les entreprises continuent de passer à des stratégies hybrides et à des stratégies en nuage, on s'attend à ce que l'adoption de services gérés en nuage s'accélère à l'échelle mondiale. La capacité d'assurer l'évolutivité en temps réel, une fiabilité accrue et des frais généraux opérationnels moins élevés fera de la gestion cloud-native une partie indispensable des stratégies de modernisation informatique de l'entreprise
Dynamique du marché des services gérés
Chauffeur
Augmentation de la demande de cybersécurité et d'optimisation des technologies de l'information
- La demande croissante des entreprises pour la cybersécurité et l'optimisation de l'infrastructure informatique est un facteur clé qui propulse le marché des services gérés. Les organisations sous-traitent de plus en plus leurs fonctions de gestion des TI pour faire face à la complexité croissante, atténuer les cybermenaces et assurer la conformité à la réglementation sans augmenter les budgets internes des TI
- Par exemple, Kyndryl Holdings et Tata Consultancy Services (TCS) ont collaboré avec de grandes entreprises pour fournir des services de sécurité gérés de bout en bout et d'optimisation du cloud. Leurs solutions intègrent la gestion du réseau, la détection des menaces et l'automatisation de la conformité pour renforcer la résilience de l'infrastructure numérique face aux cyberrisques en évolution
- Avec l'augmentation des cyberattaques et des violations de données ciblant les entreprises dans l'ensemble des industries, la gestion proactive des systèmes informatiques est devenue fondamentale pour la continuité des activités. Les fournisseurs de services gérés aident les organisations à mettre en place des centres d'opérations de sécurité avancés, à surveiller en permanence les menaces et à mettre en place des cadres d'intervention en cas d'incident en utilisant l'IA et l'analyse prédictive
- De plus, l'adoption croissante de modèles de travail à distance et d'environnements informatiques distribués a accru le besoin de gestion centralisée des services. Les services gérés assurent une visibilité cohérente du réseau, une maintenance efficace et une utilisation optimisée des ressources en nuage, réduisant les temps d'arrêt et les inefficacités opérationnelles
- L'évolution continue du paysage numérique et l'importance croissante d'écosystèmes informatiques sûrs et efficaces maintiendront la demande de services gérés. Comme les entreprises privilégient les partenariats stratégiques en TI pour la résilience, la cybersécurité et le contrôle des coûts, les fournisseurs de services gérés sont bien placés pour jouer un rôle central dans les cadres mondiaux d'optimisation des TI
Restriction/Défi
Haute dépendance des professionnels de l'informatique qualifiés
- La forte dépendance à l'égard des professionnels qualifiés en TI demeure un défi majeur pour les fournisseurs de services gérés. La prestation de services avancés tels que l'orchestration en nuage, la gestion de la cybersécurité et l'analyse axée sur l'intelligence artificielle nécessite une main-d'oeuvre spécialisée possédant des technologies multidomaines et des outils numériques émergents
- Par exemple, des entreprises comme Infosys et Wipro ont signalé des difficultés persistantes à étendre leurs activités de services gérés en raison de la concurrence croissante pour les architectes en nuage, les ingénieurs DevOps et les analystes de cybersécurité. Les contraintes liées aux talents qui en résultent peuvent avoir une incidence sur la qualité du service, les délais d'intervention et l'efficacité globale de l'exécution des projets.
- L'évolution technologique rapide des écosystèmes du nuage et de l'automatisation a creusé le fossé entre les compétences dans des domaines clés comme l'intelligence des menaces, la gestion de l'identité et la conteneurisation des logiciels. Les PSM doivent continuellement investir dans l'amélioration des compétences et des certifications pour maintenir leur expertise dans la gestion d'environnements informatiques hybrides complexes
- De plus, des taux élevés de roulement des employés et la dépendance des entrepreneurs peuvent perturber la continuité des services et la satisfaction de la clientèle, en particulier dans les déploiements à grande échelle nécessitant une couverture de soutien 24/7. La pénurie de professionnels formés empêche en outre les petits fournisseurs de concurrencer efficacement les acteurs mondiaux établis
- Pour relever les défis de la dépendance à l'égard de la main-d'oeuvre, il faudra développer des talents stratégiques, établir des partenariats avec des instituts de formation technologique et adopter l'automatisation fondée sur l'intelligence artificielle pour minimiser les interventions manuelles. Le développement d'une main-d'oeuvre informatique qualifiée et évolutive restera essentiel pour maintenir l'efficacité opérationnelle et assurer la compétitivité à long terme du marché des services gérés.
Comment le marché des services gérés est-il segmenté
Le marché est segmenté en fonction de la solution, du type de MIS, du déploiement, de la taille de l'entreprise et de l'utilisation finale.
• Par solution
Sur la base de la solution, le marché des services gérés est segmenté en data center géré, réseau géré, mobilité gérée, infrastructure gérée, sauvegarde et récupération gérées, communication gérée, information gérée, sécurité gérée et service d'information géré (MIS). Le segment des centres de données gérés a dominé le marché avec la plus grande part des revenus en 2025, sous l'impulsion des entreprises. Les organisations accordent la priorité aux services de centres de données gérés afin de réduire la complexité de la TI, d'optimiser l'efficacité opérationnelle et d'assurer la continuité des activités. L'adoption croissante de l'informatique en nuage, de la virtualisation et de l'infrastructure informatique hybride alimente la demande de centres de données gérés, appuyés par des prestataires de services offrant des services complets de surveillance, de maintenance et de sécurité.
Le secteur de la sécurité gérée devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par la fréquence et la complexité croissantes des cybermenaces dans l'ensemble des industries. Les entreprises investissent dans des solutions de sécurité avancées comme la détection des menaces, la gestion de la vulnérabilité et la surveillance de la conformité afin de protéger les données sensibles et d'assurer le respect de la réglementation. La croissance du travail à distance et des appareils connectés a encore accéléré la demande de services de sécurité gérés, ce qui les rend critiques pour les entreprises qui recherchent de solides stratégies de cybersécurité.
• Par type de MIS
Sur la base du type MIS, le marché est segmenté en sous-traitance des processus d'affaires (BPO), systèmes de soutien aux entreprises, gestion de projets et de portefeuilles, etc. En 2025, le segment des BPO détenait la plus grande part des revenus du marché, en raison de l'externalisation de fonctions autres que de base pour réduire les coûts opérationnels, améliorer l'efficacité et se concentrer sur les initiatives stratégiques. Les entreprises comptent de plus en plus sur les services de BPO pour la paie, les RH, les finances et le soutien à la clientèle, les fournisseurs de services mondiaux offrant des solutions normalisées dans toutes les géographies. La position dominante du segment est renforcée par sa capacité à offrir des solutions flexibles, évolutives et technologiques qui s'harmonisent avec l'évolution des besoins des entreprises.
On s'attend à ce que la gestion des projets et des portefeuilles soit la plus rapide des TCAC de 2026 à 2033, alimentée par l'accent croissant mis sur l'affectation efficace des ressources, l'atténuation des risques et le suivi du rendement des projets. Les organisations de toutes les industries adoptent des services de PPM pour optimiser l'exécution des projets, améliorer la collaboration et atteindre des objectifs stratégiques. Les outils de PPM basés sur le cloud et l'analyse en temps réel soutiennent davantage l'adoption rapide du segment en permettant la prise de décision axée sur les données et la transparence.
• Par déploiement
Sur la base du déploiement, le marché est segmenté en solutions hébergées et sur site. Le segment sur site a dominé le marché avec la plus grande part des revenus de 51,5% en 2025, sous l'impulsion des organisations. Les entreprises des secteurs hautement réglementés comme la BFSI et le gouvernement préfèrent des solutions sur place pour se conformer à des exigences strictes en matière de sécurité et de conformité. La capacité d'adapter l'infrastructure et de maintenir la pleine propriété des données et des processus rend les services gérés sur place de plus en plus attrayants pour les opérations à grande échelle.
Le déploiement hébergé devrait connaître le taux de croissance le plus rapide, de 2026 à 2033, alimenté par les entreprises. Les services gérés hébergés offrent aux entreprises une évolutivité, une accessibilité à distance et des mises à jour automatiques, ce qui permet un déploiement rapide et une intégration transparente avec l'infrastructure informatique existante. La croissance du segment est également soutenue par l'adoption généralisée de modèles de logiciels en tant que service (SaaS) et le passage à des initiatives de transformation numérique dans tous les secteurs.
• Par taille d'entreprise
Sur la base de la taille des entreprises, le marché des services gérés est segmenté en petites et moyennes entreprises (PME) et grandes entreprises. Les grandes entreprises ont dominé le marché avec la plus grande part des revenus en 2025, en raison de leurs besoins considérables en infrastructures informatiques, de leurs opérations complexes et de l'adoption accrue de solutions gérées de pointe. Les entreprises tirent de plus en plus parti des services gérés pour optimiser les coûts, améliorer l'efficacité opérationnelle et maintenir la continuité des activités tout en gérant les environnements informatiques mondiaux. La disponibilité d'offres de services de bout en bout et de réseaux mondiaux d'appui renforce encore la préférence des grandes entreprises pour les services gérés.
Les PME devraient connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par le besoin croissant de solutions informatiques abordables, évolutives et flexibles. Les PME adoptent de plus en plus des services gérés pour accéder à la technologie, à la sécurité et au soutien de qualité des entreprises sans investissements initiaux importants. Les modèles de services basés sur le cloud et hébergés permettent également aux PME de tirer parti des services gérés pour la croissance des entreprises, la transformation numérique et l'avantage concurrentiel.
• Par utilisation finale
Sur la base de l'utilisation finale, le marché des services gérés est segmenté en BFSI, gouvernement, soins de santé, IT & télécommunications, fabrication, médias et divertissement, détail, et autres. Le segment de BFSI a dominé le marché avec la plus grande part de revenus en 2025, sous l'impulsion du secteur de la confiance sur une infrastructure informatique sûre, conforme et performante. Les banques, les compagnies d'assurance et les institutions financières sous-traitent de plus en plus les opérations informatiques, la cybersécurité et la gestion des données pour assurer l'efficacité opérationnelle, la conformité réglementaire et l'atténuation des risques. L'adoption de la banque numérique, des paiements mobiles et des solutions fintech stimule la demande de services gérés dans le secteur BFSI.
Le secteur des soins de santé devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la numérisation croissante des dossiers médicaux, l'adoption de la télémédecine et la nécessité de systèmes informatiques sûrs et fiables. Les fournisseurs de soins de santé tirent parti des services gérés pour la sécurité des données, la gestion des dossiers des patients et l'intégration transparente des applications de soins de santé. L'importance croissante accordée aux soins axés sur le patient, à la conformité réglementaire et aux solutions de santé axées sur la technologie accélère encore l'adoption de services gérés dans ce secteur.
Quelle région détient la plus grande part du marché des services gérés
- L'Amérique du Nord a dominé le marché des services gérés avec la plus grande part des revenus de 33,5 % en 2025, en raison de la demande croissante d'optimisation des TI, d'adoption du cloud et de transformation numérique des entreprises.
- Les organisations de la région externalisent de plus en plus les opérations informatiques, la gestion des réseaux et les fonctions de sécurité pour se concentrer sur les objectifs opérationnels fondamentaux tout en réduisant les coûts opérationnels
- L'adoption généralisée est soutenue par une infrastructure informatique avancée, une grande sensibilisation aux avantages des services gérés et la présence de fournisseurs de services mondiaux de premier plan offrant des solutions de bout en bout
Aperçu du marché des services gérés aux États-Unis
Le marché des services gérés par les États-Unis a enregistré la plus grande part de revenus en Amérique du Nord en 2025, alimentée par l'adoption rapide du nuage, les préoccupations croissantes en matière de cybersécurité et la dépendance croissante des entreprises à l'égard des solutions informatiques gérées. Les entreprises accordent la priorité aux services de sécurité, de sauvegarde et de réseau gérés afin d'assurer la continuité des opérations, la conformité et la protection des données. La demande croissante d'environnements informatiques hybrides, combinée à l'intégration de l'IA et de l'analyse dans la gestion des services, propulse la croissance du marché.
Perspectives du marché des services gérés en Europe
Le marché européen des services gérés devrait s'étendre à un TCAC important au cours de la période de prévision, en raison du besoin croissant de transformation numérique, de sous-traitance des TI et de solutions de réseau sécurisées dans l'ensemble des industries. Une réglementation stricte en matière de confidentialité des données, l'adoption croissante de services en nuage et la demande d'efficacité opérationnelle favorisent l'adoption de services gérés. Le marché connaît une croissance notable dans les secteurs de la BFSI, des soins de santé et du gouvernement, avec l'appui de fournisseurs de services offrant des solutions adaptées et évolutives.
Royaume-Uni Services gérés Aperçu du marché
On s'attend à ce que le marché des services gérés par le Royaume-Uni se développe à un TCAC remarquable, sous l'impulsion des entreprises. Les organisations adoptent de plus en plus des services gérés pour accroître l'efficacité opérationnelle et satisfaire aux exigences réglementaires. L'infrastructure informatique robuste du pays, l'adoption massive de technologies numériques et la forte présence de fournisseurs de services devraient soutenir la croissance du marché.
Allemagne Services gérés Aperçu du marché
Le marché des services gérés par l'Allemagne devrait s'étendre à un TCAC considérable, alimenté par l'accent mis par le pays sur l'innovation technologique, la cybersécurité et la transformation numérique. Les entreprises allemandes adoptent des solutions informatiques gérées pour améliorer l'efficacité, protéger les données sensibles et soutenir les environnements informatiques hybrides. La forte base industrielle, les exigences réglementaires en matière de conformité et la demande croissante de services de cloud et de sécurité avancés favorisent l'adoption du marché.
Aperçu du marché des services gérés en Asie-Pacifique
Le marché des services gérés par l'Asie et le Pacifique est sur le point de croître le plus rapidement possible durant la période de prévision, en raison de la transformation numérique rapide, de l'urbanisation et de l'augmentation des investissements dans les infrastructures informatiques dans des pays comme la Chine, le Japon et l'Inde. L'adoption croissante par les entreprises de solutions de cloud, de mobilité et de cybersécurité, ainsi que les initiatives gouvernementales favorisant la numérisation, alimentent la demande de services gérés. Les capacités croissantes de la région en matière d'externalisation des technologies de l'information, associées à la présence de fournisseurs de services concurrentiels, accélèrent l'expansion du marché.
Aperçu du marché des services gérés au Japon
Le marché japonais des services gérés prend de l'ampleur en raison de l'adoption croissante par les entreprises de solutions cloud, d'initiatives de transformation numérique et de modernisation de l'infrastructure informatique. Les organisations accordent la priorité aux services de réseau, de sécurité et de sauvegarde gérés pour optimiser les opérations et assurer la continuité des activités. Le marché est également soutenu par l'environnement technologiquement avancé du Japon, des dépenses élevées en TI des entreprises, et se concentre sur des solutions informatiques sûres et efficaces dans l'ensemble des industries.
China Managed Services Market Insight
En 2025, le marché des services gérés par la Chine a représenté la plus grande part des revenus en Asie-Pacifique, grâce à la croissance rapide des entreprises numériques, à l'expansion de l'infrastructure informatique et à l'adoption de solutions de cloud et de cybersécurité. Les organisations chinoises sous-traitent de plus en plus les opérations informatiques aux fournisseurs de services gérés pour des raisons de rentabilité, de fiabilité opérationnelle et d'évolutivité. L'appui du gouvernement aux initiatives numériques, la croissance des projets de villes intelligentes et les fournisseurs de services nationaux solides sont des facteurs clés de la croissance du marché.
Part du marché des services gérés
L'industrie des services gérés est principalement dirigée par des entreprises bien établies, notamment :
- Accenture(États-Unis)
- Aryaka Networks, Autres. (États-Unis)
- AT&T Inc. (États-Unis)
- BMC Software, Inc. (États-Unis)
- Broadcom(États-Unis)
- Cisco Systems, Inc. (États-Unis)
- DXC Technology Company (États-Unis)
- HP Development Company, L.P. (États-Unis)
- Société de machines d'affaires internationales (IBM) (États-Unis)
- Atera Networks Ltd. (Israël)
- HCL Technologies Limited (Inde)
- Fujitsu (Japon)
- Lenovo (Chine)
- ScalePad Software Inc. (Canada)
- Telefonaktiebolaget LM Ericsson (Suède)
Quels sont les derniers développements sur le marché mondial des services gérés
- En octobre 2023, Logicalis a lancé sa suite de connectivité intelligente, avec SASE, SSE, SD‐WAN et Private 5G propulsés par Cisco. Cette initiative élargit les offres de services gérés par Logicalis, permettant aux clients d'accéder à des solutions de connectivité infonuagiques, alimentées par Cisco, intégrées à la plate-forme de tissus numériques Logicalis. La suite renforce la position de l'entreprise dans le réseau géré et l'accès sécurisé en offrant une efficacité opérationnelle accrue, une intégration cloud transparente et une sécurité avancée pour les clients d'entreprise
- En septembre 2023, Cloud5 Communications a lancé une division dédiée aux services gérés pour répondre aux besoins en TI dans des secteurs comme l'accueil, le logement des étudiants et la vie des aînés. Cette division permet aux clients de gérer efficacement les opérations informatiques, l'infrastructure technologique et la sécurité, tout en permettant à Cloud5 d'élargir ses flux de revenus récurrents. Le déménagement positionne l'entreprise comme un fournisseur spécialisé de services gérés sur mesure pour les marchés verticaux avec des besoins opérationnels spécifiques
- En mai 2023, NTT Ltd. a présenté sa nouvelle génération de services de réseau gérés par SPEKTRA, en tirant parti de l'IAOps, de l'analyse prédictive et de l'automatisation pour améliorer la fiabilité du service et l'efficacité opérationnelle. La plate-forme offre une gestion proactive des incidents, une plus grande visibilité dans le rendement de l'application et des ALS flexibles alignés sur les résultats opérationnels. Ce développement renforce le portefeuille de services gérés par NTT.
- En mai 2023, Alfar Capital et Walter Capital Partners ont terminé l'acquisition de MSP MSP Corp. Cette consolidation améliore la capacité de l'entreprise combinée à fournir des solutions informatiques et de cybersécurité de pointe, élargit ses capacités de service et renforce son positionnement concurrentiel sur le marché des services gérés au Canada
- En janvier 2023, Rackspace Technology a lancé Rackspace Technology Modern Operations, un service public de cloud géré pour Azure, AWS et GCP. Le service fournit 24×7 soutien géré, résilience du cloud, et capacités d'innovation, aidant les entreprises à gérer efficacement des environnements multi-cloud complexes. Ce développement renforce la position de Rackspace en tant que fournisseur clé de services cloud gérés et soutient les initiatives de transformation numérique d'entreprise
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











