


Marché mondial des avions de patrouille maritime, par type (blindé et non blindé), capteurs intégrés (radar, caméra et autres), type d'avion (voilure fixe et voilure tournante), type de moteur (turbofan, turbopropulseur), application (navires à passagers et ferries, navires à marchandises sèches, pétroliers, vraquiers secs, navires à usage spécial, navires de service, navires de pêche, autres) Pays (États-Unis, Canada, Mexique, Brésil, Argentine, Reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, Reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, Reste de l'Asie-Pacifique, Afrique du Sud, Arabie saoudite, Émirats arabes unis, Israël, Égypte, Reste du Moyen-Orient et Afrique) Tendances et prévisions de l'industrie jusqu'en 2028.
Quelle est la taille du marché et le taux de croissance des aéronefs de patrouille maritime
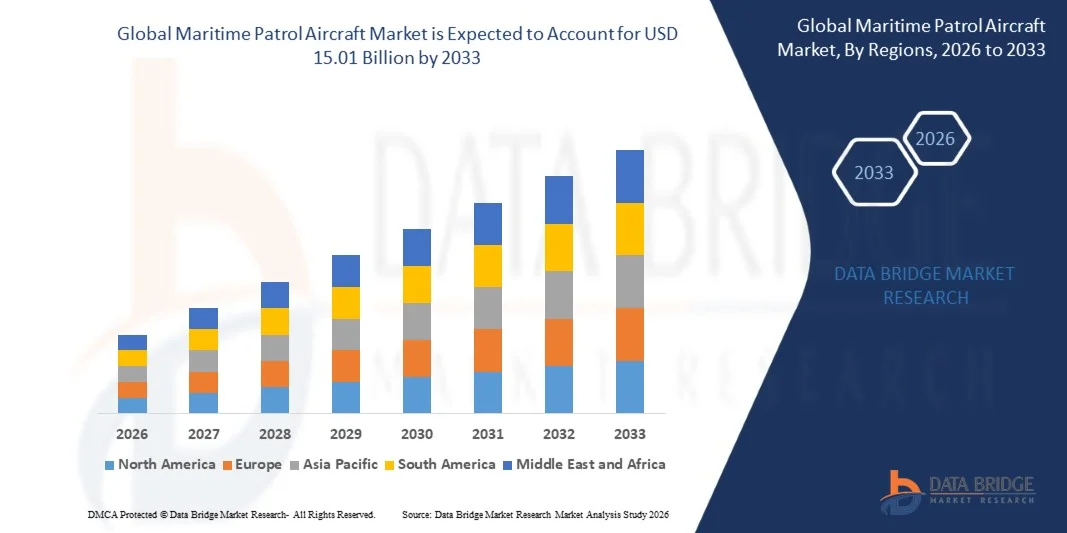
- Selon l'analyse de marché de Data Bridge, la taille du marché des avions de patrouille maritime a été évaluée à10,14 milliards de dollars en 2025et devrait atteindre15,01 milliards de dollars en 2033, à unTCAC de 5,03 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation des programmes de modernisation de la défense et le besoin croissant de moyens de surveillance maritime avancés, de guerre anti-sous-marine et de reconnaissance, et la demande d'aéronefs de patrouille technologiquement perfectionnés
- En outre, des investissements croissants dans des aéronefs de longue durée équipés de capteurs par des marines et des gardes-côtes améliorent la préparation opérationnelle et les capacités multimissions, accélèrent la modernisation de la flotte et renforcent l'expansion générale du marché.
Quels sont les principaux débouchés du marché des aéronefs de patrouille maritime
- Les aéronefs de patrouille maritime, équipés de radars avancés, de caméras et de systèmes multicapteurs, deviennent essentiels pour la sécurité côtière, les opérations antipiraterie et la reconnaissance maritime stratégique, servant à la fois la défense nationale et les opérations alliées
- La demande croissante de ces aéronefs est principalement alimentée par les différends maritimes territoriaux, la modernisation des flottes navales, l'augmentation des budgets de défense et la nécessité de solutions intégrées de surveillance de haut niveau pour maintenir la sensibilisation au domaine maritime.
- L'Amérique du Nord a dominé le marché des aéronefs de patrouille maritime avec une part de 38,7%en 2025, en raison de l'augmentation des programmes de modernisation de la défense, des exigences stratégiques de surveillance maritime et des dépenses de défense élevées
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des aéronefs de patrouille maritime au cours de la période de prévision en raison de la hausse des budgets de défense, des différends maritimes territoriaux et de la modernisation des flottes navales dans des pays comme la Chine, l'Inde et le Japon.
- Le segment des blindés a dominé le marché avec une part de marché de 58,3 % en 2025, en raison de sa survie accrue dans des environnements maritimes hostiles et d'une protection solide contre les tirs d'armes légères et les menaces de surface. Les navigateurs et les garde-côtes privilégient souvent les variantes blindées pour les patrouilles de longue durée et les opérations anti-sous-marines en raison de leur cellule renforcée et de leurs systèmes de sécurité embarqués
Portée du rapport et segmentation du marché des aéronefs de patrouille maritime
|
Attributs |
Avions de patrouille maritime Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des aéronefs de patrouille maritime
Amélioration de l'intégration des systèmes de surveillance multicapteurs et à long terme
- Une tendance notable sur le marché des aéronefs de patrouille maritime est l'intégration croissante des suites multicapteurs et des capacités de surveillance de longue durée, en raison de la nécessité d'une meilleure connaissance du domaine maritime et d'une surveillance continue sur de vastes régions océaniques. Ces systèmes intégrés combinent des capteurs radar, électro-optiques/infrarouges (EO/IR), des détecteurs d'anomalies magnétiques et du matériel de renseignement des signaux pour assurer une sensibilisation globale à la situation et la collecte de renseignements pour les opérations de la marine et de la garde côtière
- Par exemple, Boeing's P-8A Poseidon est équipé de suites multicapteurs avancées, y compris un radar AN/APY-10, des capteurs acoustiques et des mesures de soutien électronique qui permettent des patrouilles maritimes prolongées et des missions anti-sous-marines. Cette combinaison de capteurs permet aux opérateurs de détecter, de suivre et de classer les cibles de surface et de surface dans les grands théâtres opérationnels.
- Les véhicules aériens sans équipage (UAV) de longue durée sont de plus en plus utilisés pour la surveillance maritime, en complément des avions de patrouille habités. Les UAV tels que Northrop Grumman, MQ-4C Triton, offrent des durées de vol prolongées et des relais de données en temps réel, améliorant les capacités de reconnaissance maritime et la collecte de renseignements.
- L'intégration de systèmes avancés de fusion des données et de gestion des missions améliore l'efficacité opérationnelle en regroupant les apports de plusieurs capteurs dans des renseignements exploitables. Cette tendance favorise une prise de décision plus précise dans les missions navales et de garde-côtes, en particulier dans les opérations de recherche et sauvetage, de lutte contre la piraterie et de surveillance des frontières.
- Les organismes de défense se concentrent sur des avions de patrouille multirôles qui combinent la surveillance, la guerre anti-sous-marine et les fonctions de renseignement électronique. Cette approche globale réduit la complexité de la flotte, améliore la flexibilité de la mission et augmente le rendement des investissements dans les plates-formes maritimes de grande valeur
- Le marché connaît un vif intérêt pour les plates-formes de patrouille maritime de nouvelle génération capables d'opérer dans des environnements contestés avec des capacités centrées sur le réseau. L'accent mis sur l'interopérabilité, les communications à longue distance et les systèmes de surveillance avancés continue de stimuler l'innovation dans les aéronefs de patrouille maritime multicapteurs
Dynamique du marché des aéronefs de patrouille maritime
Chauffeur
Amélioration des programmes de modernisation de la défense et des exigences en matière de sécurité maritime
- L'accent de plus en plus mis sur la modernisation navale et le renforcement de la sécurité maritime conduit à investir dans des aéronefs de patrouille avancés capables de faire face aux nouvelles menaces dans les environnements littoral et océanique. Les gouvernements modernisent les flottes pour maintenir la dissuasion stratégique, améliorer la collecte de renseignements et améliorer la préparation opérationnelle
- Par exemple, la Marine indienne a acheté des avions Boeing P-8I Poseidon dans le cadre de son programme de modernisation visant à renforcer les capacités de combat anti-sous-marin et de reconnaissance maritime. Ces appareils améliorent la capacité de la Marine à surveiller les voies maritimes critiques et à réagir efficacement aux menaces maritimes régionales
- De plus en plus de tensions géopolitiques dans les zones maritimes incitent les nations à acquérir des plates-formes de patrouille à longue portée et polyvalentes qui peuvent fournir des capacités d'alerte rapide, de collecte de renseignements et de surveillance. Cette exigence stratégique sous-tend les décisions d'approvisionnement de la défense et l'expansion de la flotte
- Les marines alliées et régionales recherchent de plus en plus l'interopérabilité avec les forces de l'OTAN et d'autres forces de la coalition, ce qui nécessite des aéronefs de patrouille capables d'opérer dans le cadre de missions conjointes dotées de capacités de communication et de partage de capteurs de pointe. Cette intégration renforce les cadres collaboratifs de sécurité maritime
- La multiplication des activités de piraterie, de contrebande et de pêche illégale dans les principales eaux internationales intensifie la demande d'avions de patrouille maritime. Ces plates-formes assurent une présence aérienne persistante, soutiennent l'application de la loi et protègent les intérêts maritimes nationaux
Restriction/Défi
Coûts d'approvisionnement et d'exploitation élevés des aéronefs de patrouille avancés
- Le marché des aéronefs de patrouille maritime est confronté à des défis en raison des investissements considérables requis pour les achats, l'intégration de capteurs sophistiqués et les dépenses opérationnelles courantes. Des coûts élevés du cycle de vie limitent la capacité de certains pays d'étendre ou de moderniser rapidement leur flotte.
- Par exemple, les avions Boeing P-8A Poseidon entraînent des coûts d'acquisition élevés ainsi que d'importantes dépenses d'entretien et d'entraînement, ce qui peut imposer des budgets de défense et ralentir les plans d'expansion de la flotte.
- Les coûts opérationnels comprennent la consommation de carburant, la longue durée de la mission, la formation de l'équipage et l'appui logistique aux plates-formes de haute endurance. Ces facteurs augmentent collectivement le coût total de la propriété et influencent les décisions d'achat
- Les programmes d'entretien et de mise à niveau des capteurs avancés, de l'avionique et des systèmes de communication augmentent encore le fardeau financier. Un investissement continu est nécessaire pour assurer l'état de préparation de la plateforme et sa pertinence technologique
- La complexité et les coûts associés à l'intégration des suites multicapteurs et des systèmes de gestion des missions constituent un obstacle pour les forces de défense plus petites. L ' établissement d ' un équilibre entre les besoins en matière de capacités et les contraintes budgétaires reste un défi majeur pour les exploitants d ' aéronefs de patrouille maritime
Comment le marché des aéronefs de patrouille maritime est-il segmenté
Le marché est segmenté en fonction du type, des capteurs intégrés, du type d'aéronef, du type de moteur et de l'application.
• Par type
Sur la base du type, le marché des aéronefs de patrouille maritime est segmenté en blindés et non blindés. Le segment des blindés a dominé le marché avec la plus grande part de chiffre d'affaires de 58,3 % en 2025, en raison de sa survie accrue dans des environnements maritimes hostiles et d'une protection solide contre les tirs d'armes légères et les menaces de surface. Les navigateurs et les garde-côtes privilégient souvent les variantes blindées pour les patrouilles de longue durée et les opérations anti-sous-marines en raison de leur cellule renforcée et de leurs systèmes de sécurité embarqués. La demande d'avions blindés de patrouille maritime est également appuyée par leur capacité à intégrer des capteurs et des systèmes d'armes avancés sans compromettre l'intégrité structurelle. Leur fiabilité dans les missions à haut risque garantit une préférence par rapport aux options non blindées pour les opérations stratégiques de défense maritime.
Le segment non blindé devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante d'une surveillance maritime rentable, de patrouilles aux frontières et d'applications civiles. Ces appareils offrent un poids plus léger et une meilleure efficacité énergétique, ce qui les rend idéales pour des missions de patrouille prolongées au-dessus de grandes zones maritimes. Par exemple, des fabricants comme Leonardo fournissent de plus en plus des variantes non blindées équipées de capteurs modulaires pour une surveillance maritime flexible. La polyvalence opérationnelle, la baisse des coûts d'approvisionnement et la facilité d'entretien contribuent à leur popularité croissante parmi les forces navales émergentes et les flottes de garde-côtes.
• Par capteurs intégrés
Sur la base de capteurs intégrés, le marché est segmenté en radar, caméra et autres. Le segment radar a dominé le marché en 2025 en raison de son rôle critique dans la détection des menaces de surface et de subsurface dans de vastes régions maritimes. Les systèmes radar évolués permettent de connaître la situation en temps réel, de suivre les cibles et d'alerter rapidement, ce qui permet une surveillance efficace du domaine maritime. Les Navires équipent souvent les aéronefs de patrouille d'un radar multifonctionnel pour des missions de guerre anti-sous-marine, de recherche et de sauvetage et de surveillance, assurant ainsi la supériorité opérationnelle. Une grande fiabilité dans les conditions météorologiques défavorables et l'intégration avec d'autres systèmes de capteurs embarqués améliorent la préférence pour les avions équipés de radar. La dominance du segment est renforcée par des mises à niveau technologiques continues, y compris les systèmes radar AESA, qui améliorent la portée, la résolution et la précision de détection des menaces.
Le segment de la caméra devrait croître au rythme le plus rapide en 2026-2033, en raison de la demande accrue d'imagerie optique et infrarouge à haute résolution pour la surveillance maritime. Par exemple, les caméras électro-optiques et infrarouges FLIR Systems sont intégrées dans les avions de patrouille modernes pour une surveillance précise des navires et une identification des menaces. Ces capteurs permettent la surveillance secrète, les opérations de jour et la collecte de preuves pour l'application des lois maritimes. Leur adoption croissante est également soutenue par des progrès dans la miniaturisation, le traitement d'images basé sur l'IA et l'intégration avec des véhicules aériens sans pilote, offrant une flexibilité opérationnelle et une rentabilité pour diverses missions maritimes.
• Par type d'aéronef
Sur la base du type d'aéronef, le marché est segmenté en avions et en hélicoptères. Le segment des avions a dominé le marché en 2025, en raison de ses capacités à longue portée, de sa grande endurance et de sa capacité à couvrir efficacement de vastes zones maritimes. Les aéronefs de patrouille à voilure fixe sont préférés pour les missions de surveillance de longue durée, les opérations antipiraterie et la reconnaissance maritime en raison de leur efficacité énergétique et de leur capacité de charge utile accrue pour les capteurs et les armes. Les navigateurs privilégient les types d'aéronefs pour la surveillance stratégique des eaux territoriales et les missions de patrouille prolongée au-dessus des eaux internationales. La capacité d'opérer à haute altitude et d'intégrer des systèmes de surveillance avancés renforce la prédominance des aéronefs de patrouille maritime à voilure fixe.
Le segment des hélicoptères devrait connaître la croissance la plus rapide en 2026-2033, alimentée par la demande croissante d'opérations de patrouille maritime polyvalentes, à courte portée et par navire. Par exemple, des hélicoptères Sikorsky S-70 Seahawk sont déployés pour des missions anti-sous-marines, de recherche et de sauvetage et d'intervention rapide. Leurs capacités verticales de décollage et d'atterrissage permettent le déploiement à partir de navires et de plates-formes offshore, ce qui les rend idéales pour les opérations côtières et près du littoral. L'adoption croissante est également motivée par leur capacité à opérer dans des espaces confinés et à effectuer des missions multirôles, ce qui améliore la flexibilité globale de la flotte.
• Par type de moteur
Sur la base du type de moteur, le marché est segmenté en turboréacteurs et turbopropulseurs. Le segment des turbopropulseurs a dominé le marché en 2025 en raison de son efficacité énergétique, de ses coûts opérationnels moins élevés et de son aptitude à effectuer des missions de patrouille maritime à faible vitesse et à longue durée de service. Les avions à turbopropulseur assurent la stabilité des opérations des capteurs, comme le balayage radar et la surveillance électro-optique, ce qui les rend préférables pour la surveillance côtière étendue. Le segment bénéficie de la compatibilité avec les aéronefs de patrouille à voilure fixe et les aéronefs de patrouille à voilure tournante de plus petite taille, ce qui assure une large adoption dans diverses forces maritimes. L'amélioration continue de la fiabilité et de l'endurance des moteurs renforce encore la préférence pour les turbopropulseurs dans les opérations maritimes stratégiques.
Le segment du turbofan devrait connaître la croissance la plus rapide entre 2026 et 2033, en raison de la demande croissante d'interception maritime à grande vitesse, d'intervention rapide et de reconnaissance à longue distance. Par exemple, Boeing P-8 Poseidon utilise des moteurs turbofan pour atteindre une vitesse opérationnelle élevée tout en maintenant des charges utiles importantes pour les missions anti-sous-marines et antisurface. L'adoption accrue est également appuyée par le besoin croissant d'avions multimissions capables de couvrir rapidement et efficacement les grandes zones maritimes, ce qui permet aux marines de réagir rapidement aux menaces émergentes.
• Par demande
Sur la base de l'application, le marché est segmenté en navires à passagers et transbordeurs, navires à cargaison sèche, pétroliers, vraquiers secs, navires à usage spécial, navires de service, navires de pêche, etc. Le segment des navires spéciaux a dominé le marché en 2025 en raison de son rôle crucial dans les opérations de surveillance, de lutte contre la piraterie et de protection de la flotte. Ces aéronefs sont souvent déployés pour protéger des biens maritimes de grande valeur, effectuer des opérations de sauvetage et surveiller des zones sensibles comme les plates-formes pétrolières en mer. La dominance du segment est encore davantage déterminée par l'intégration de charges utiles multicapteurs et de systèmes de communication avancés, permettant le renseignement maritime en temps réel et des opérations coordonnées avec les flottes navales. Leur importance stratégique pour assurer la sécurité maritime renforce les investissements continus des organismes de défense et des garde-côtes.
Le secteur des navires de pêche devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la demande croissante d'avions de patrouille maritime pour la surveillance des pêches, la détection de la pêche illégale et la surveillance de l'environnement. Par exemple, les systèmes de surveillance Saab sont intégrés dans les aéronefs de patrouille pour le suivi en temps réel des activités de pêche et la surveillance de la conformité des navires. L'importance croissante accordée aux pratiques de pêche durables, à la surveillance des ressources maritimes et à l'application des règlements favorise l'adoption croissante de ces aéronefs dans les opérations de gestion des pêches. Leur efficacité opérationnelle et leur adaptabilité pour de multiples applications contribuent à une croissance rapide du marché.
Quelle région détient la plus grande part du marché des aéronefs de patrouille maritime
- L'Amérique du Nord a dominé le marché des aéronefs de patrouille maritime avec la plus grande part des revenus de 38,7 % en 2025, en raison de l'augmentation des programmes de modernisation de la défense, des exigences de surveillance maritime stratégique et des dépenses de défense élevées.
- Les États-Unis et le Canada accordent la priorité aux aéronefs de patrouille maritime de pointe pour la guerre anti-sous-marine, la protection aux frontières et les opérations de recherche et sauvetage, ce qui assure la mise à niveau robuste de la flotte et l'intégration des capteurs.
- L'adoption généralisée est appuyée par des infrastructures aérospatiales avancées, des budgets de défense élevés et des initiatives gouvernementales en matière de sécurité navale, qui placent l'Amérique du Nord comme un marché clé pour la production nationale et l'achat d'aéronefs de patrouille maritime.
Aperçu du marché américain des aéronefs de patrouille maritime
Le marché américain des aéronefs de patrouille maritime a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par la modernisation continue de la flotte et l'achat d'aéronefs de patrouille avancés à voilure fixe et à voilure tournante. La demande croissante de plates-formes multimissions capables de mener des opérations anti-sous-marines, de reconnaissance maritime et de surveillance stimule le marché. Les États-Unis se concentrent sur les aéronefs à longue durée de vie, riches en capteurs, comme le P-8 Poseidon et les systèmes aériens sans pilote, ce qui favorise la croissance. En outre, les investissements dans des systèmes radar, électro-optique et infrarouge de pointe améliorent les capacités opérationnelles, appuyant à la fois la sécurité nationale et les missions maritimes connexes.
Europe Transport maritime Transport aérien
Le marché des avions de patrouille maritime en Europe devrait croître à un TCAC stable au cours de la période de prévision, principalement en raison de l'augmentation des programmes de modernisation navale et de la nécessité de protéger de vastes zones côtières. Des pays comme la France, l'Italie et la Norvège investissent dans des avions de patrouille maritime de pointe avec une intégration multicapteurs pour une meilleure connaissance de la situation. L'accent mis de plus en plus sur les opérations de lutte contre la piraterie, les missions de recherche et de sauvetage et la surveillance de l'environnement soutient l'adoption de plates-formes à voilure fixe et à voilure tournante. De plus, une solide infrastructure de défense, des contrats gouvernementaux et une coopération régionale au sein de l'OTAN contribuent à une croissance constante du marché.
Aperçu du marché des aéronefs de patrouille maritime du Royaume-Uni
Le marché des aéronefs de patrouille maritime du Royaume-Uni devrait connaître une croissance notable au cours de la période de prévision, alimentée par la Marine royale, axée sur la modernisation de la flotte et l'amélioration de la sécurité maritime. L'adoption d'aéronefs de patrouille multirôles équipés de capteurs radar et de surveillance avancés est prioritaire pour faire face aux nouvelles menaces dans les eaux territoriales et dans la région de l'Atlantique Nord. L'augmentation des investissements dans la mise à niveau des capteurs, l'interopérabilité avec les forces alliées et l'acquisition de véhicules aériens sans pilote renforcent encore l'expansion du marché. La stratégie de défense du Royaume-Uni met l'accent sur la préparation opérationnelle et la supériorité technologique, ce qui entraîne une demande soutenue d'aéronefs de patrouille maritime.
Allemagne Patrouille maritime Avions Aperçu du marché
Le marché allemand des aéronefs de patrouille maritime devrait croître à un TCAC considérable au cours de la période de prévision, en raison de l'augmentation des programmes de modernisation navale et des initiatives stratégiques de surveillance maritime. L'Allemagne met l'accent sur les avions riches en capteurs pour les missions anti-sous-marines et de reconnaissance, ainsi que sur les investissements dans les plates-formes de longue durée pour la sécurité côtière. De solides budgets de défense, des politiques d'approvisionnement du gouvernement et l'intégration de systèmes radar et d'imagerie avancés favorisent l'adoption. Le pays met l'accent sur des solutions écoefficaces et technologiquement avancées qui soutiennent le marché, en particulier pour le remplacement des flottes et les capacités opérationnelles multirôles.
Aperçu du marché des aéronefs de patrouille maritime en Asie-Pacifique
Le marché des avions de patrouille maritime Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation des budgets de défense, des différends maritimes territoriaux et de la modernisation des flottes navales dans des pays comme la Chine, l'Inde et le Japon. L'accent mis de plus en plus sur les opérations de lutte contre la piraterie, la surveillance des zones économiques exclusives et les interventions en cas de catastrophe alimente la demande d'aéronefs de patrouille à voilure fixe et à voilure tournante. Les gouvernements investissent dans la production autochtone et l'acquisition de plates-formes avancées pour renforcer la sécurité maritime. L'augmentation des collaborations avec les fabricants mondiaux d'aéronefs aérospatiaux et l'adoption d'aéronefs multicapteurs à longue endurance accélèrent la croissance du marché.
Aperçu du marché des aéronefs de patrouille maritime au Japon
Le marché japonais des aéronefs de patrouille maritime connaît une croissance constante en raison des préoccupations croissantes en matière de sécurité maritime, des progrès technologiques et de la modernisation de la Force d'autodéfense maritime du Japon. Le besoin croissant de patrouilles à longue portée et de capacités anti-sous-marines entraîne l'acquisition d'aéronefs à voilure fixe équipés de capteurs. L'intégration avec d'autres systèmes de défense, comme les réseaux radar côtiers et les plates-formes sans pilote, améliore l'efficacité opérationnelle. Le Japon met l'accent sur les capacités multirôles et la production nationale soutient l'expansion du marché dans les initiatives nationales et régionales de sécurité maritime.
Aperçu du marché des aéronefs de patrouille maritime de la Chine
Le marché chinois des aéronefs de patrouille maritime a représenté la plus grande part des revenus en Asie-Pacifique en 2025, sous l'impulsion du pays. Les investissements croissants dans les plates-formes à voilure fixe et rotative équipées de systèmes radar, de caméras et de surveillance électronique avancés améliorent la portée opérationnelle. La Chine développe activement sa capacité de fabrication nationale d'aéronefs de patrouille, appuyée par des programmes de modernisation de la défense et des priorités régionales en matière de sécurité. Le déploiement croissant de ces appareils pour la lutte anti-sous-marine, la protection des ressources et la sensibilisation au domaine maritime propulse la croissance du marché.
Part du marché des aéronefs de patrouille maritime
L'industrie des aéronefs de patrouille maritime est principalement dirigée par des entreprises bien établies, notamment :
- VOIE(Chine)
- Airbus SA(France)
- Groupe RUAG(Suisse)
- Boeing(États-Unis)
- Textron Inc. (États-Unis)
- Lockheed Martin Corporation (États-Unis)
- Leonardo S.p.A (Italie)
- Dassault Aviation (France)
- Saab AB (Suède)
- Kawasaki Heavy Industries, Ltd (Japon)
- BAE Systems plc (Royaume-Uni)
- Groupe Thales (France)
- Embraer S.A. (Brésil)
- Harbin Aircraft Industry Co., Ltd (Chine)
Quelles sont les dernières évolutions du marché mondial des aéronefs de patrouille maritime
- En novembre 2025, Boeing a annoncé un nouveau contrat avec la société australienne AW Bell pour les castings soutenant les programmes 737 et 777, y compris les dérivés tels que le P-8 Poseidon. Ce développement renforce la position de Boeing dans le marché des avions de patrouille maritime en améliorant sa chaîne d'approvisionnement mondiale et en soutenant la création d'emplois de haute technologie en Australie. Le partenariat dans le cadre du programme de la chaîne d'approvisionnement mondiale du gouvernement australien permet également aux petites et moyennes entreprises de participer à la fabrication de défense de haute valeur, renforçant l'empreinte stratégique de Boeing suite à la réception par la Royal Australian Air Force de son treizième avion de patrouille maritime P-8
- En octobre 2025, la marine américaine a intronisé le premier P-8A Poseidon amélioré en vertu d'un contrat adjugé en septembre 2024 pour soutenir 139 plates-formes P-8A. Le contrat, exécuté par L3Harris, comprend des rénovations structurelles, des mises à niveau avioniques, des essais de systèmes et des révisions de composants, et neuf aéronefs sont prévus pour la première année jusqu'en 2029. La livraison, en juillet 2025, du premier aéronef révisé marque une étape importante dans le MRO au niveau du dépôt pour la flotte P-8, ce qui améliore la préparation opérationnelle et prolonge le cycle de vie des aéronefs, ce qui a une incidence positive sur le marché des aéronefs de patrouille maritime en démontrant la valeur des programmes de mise à niveau et de soutien.
- En octobre 2025, le Ministère indien de la défense a lancé une demande de proposition à l'entreprise commune Tata Advanced Systems-Airbus pour 15 avions de patrouille maritime C-295 d'une valeur de 3,5 milliards de dollars. La DP précise neuf aéronefs en configuration de reconnaissance maritime à moyenne portée pour la Marine et six aéronefs maritimes multimissions pour la Garde côtière, dont la fabrication se fait principalement à la ligne d'assemblage final de Vadodara dans le cadre de l'initiative Make in India. Cette évolution devrait accélérer le marché indien en augmentant les capacités de production autochtones, en favorisant la fabrication locale de défense et en développant les capacités opérationnelles de surveillance maritime.
- En août 2025, Terma et Boeing ont signé un protocole d'entente visant à explorer le soutien à l'entretien, à la réparation et au réaménagement des aéronefs de patrouille maritime P-8 au Danemark. Annoncé lors des Journées de l'industrie de DALO, l'entente vise à évaluer la mise en place d'une capacité P-8 MRO dédiée, soutenant la préparation à la défense nationale tout en créant des possibilités de collaboration industrielle. Cette initiative devrait renforcer le marché européen des aéronefs de patrouille maritime en assurant des solutions de soutien à long terme, en augmentant la disponibilité opérationnelle et en encourageant les partenariats industriels pour les services de soutien à la défense.
- En août 2025, l'Inde a reçu le dernier avion de transport militaire C-295 d'Espagne le 2 août, deux mois avant le calendrier, marquant une étape clé dans le renforcement des capacités de défense de l'Inde. Sur 56 avions commandés dans le cadre d'un marché de 2,5 milliards de dollars, 16 ont été livrés d'Espagne et les 40 autres doivent être fabriqués au pays par Tata Advanced Systems dans le cadre du programme Make in India. Cette livraison rapide et la localisation de la production mettent en évidence l'autonomie croissante de l'Inde dans la fabrication d'aéronefs de défense et devrait stimuler le marché intérieur des aéronefs de patrouille maritime tout en appuyant les initiatives d'expansion et de modernisation de la flotte
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











