


Segmentation du marché mondial des logiciels de gestion de cabinet médical, par type de produit (intégré et autonome), composant (logiciel et services), mode de livraison (sur site/bureau uniquement, Web et Cloud), utilisateur final (médecin, pharmacien, laboratoires de diagnostic et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance du logiciel de gestion de la pratique médicale
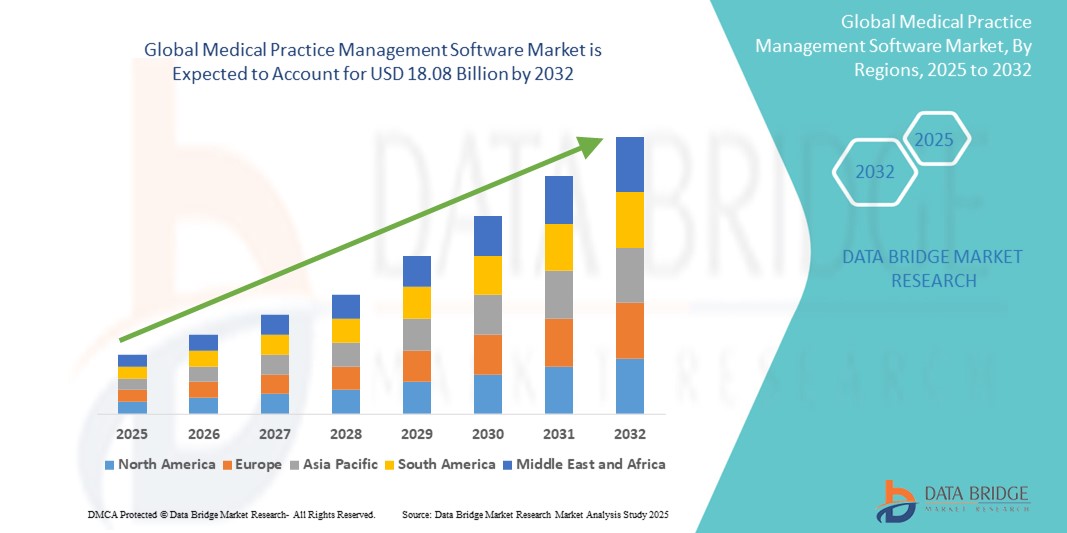
- Selon Data Bridge Market Research Analyse, la taille du marché mondial des logiciels de gestion des pratiques médicales a été évaluée à8,87 milliards de dollars en 2024et devrait atteindre18,08 milliards de dollars en 2032, à unTCAC de 9,30 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la nécessité croissante d'une gestion efficace des flux de travail, de la documentation électronique et de l'automatisation administrative des pratiques de soins de santé, conduisant à l'adoption dans les cliniques et les hôpitaux du monde entier.
- De plus, la demande croissante de solutions intégrées qui simplifient l'horaire, la facturation et la conformité des patients établit un logiciel de gestion des pratiques médicales comme outil essentiel dans les établissements de santé modernes. Ces facteurs convergents accélèrent la transformation numérique dans le secteur, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):8,87 milliards de dollars
- Valeur marchande prévue (2032) :18,08 milliards de dollars
- Prévisions CAGR (2024-2032):9.30%
Quelles sont les principales options du logiciel de gestion de la pratique médicale
- Le logiciel de gestion des pratiques médicales (MPMS), conçu pour rationaliser les tâches administratives et opérationnelles dans les établissements de soins de santé, devient de plus en plus essentiel dans les petites et grandes pratiques médicales en raison de sa capacité à améliorer l'efficacité des flux de travail, à réduire la charge administrative et à améliorer la gestion des patients.
- La demande croissante de SMP est principalement alimentée par la numérisation des systèmes de soins de santé, l'augmentation du volume des patients et la nécessité de solutions intégrées qui traitent l'horaire, la facturation, la déclaration et la conformité aux normes réglementaires.
- L'Amérique du Nord a dominé le marché des logiciels de gestion de la pratique médicale avec la plus grande part de revenus de 43 % en 2024, grâce à une infrastructure de soins de santé bien établie, à des initiatives gouvernementales de soutien à l'adoption de dossiers de santé électroniques et à une forte pénétration des solutions informatiques dans les établissements médicaux, particulièrement aux États-Unis, où les pratiques de petite à moyenne taille se tournent de plus en plus vers les plates-formes MPMS en nuage
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des logiciels de gestion des pratiques médicales au cours de la période de prévision en raison de l'élargissement de l'accès aux soins de santé, des investissements croissants dans l'infrastructure informatique de santé et de la demande croissante de solutions pratiques rentables.
- Le segment basé sur le cloud a dominé le marché des logiciels de gestion de la pratique médicale avec une part de marché de 46,3 % en 2024, en raison de son évolutivité, de la baisse des coûts initiaux, de l'accessibilité à distance et de la préférence croissante des fournisseurs de soins de santé pour des solutions flexibles et sécurisées
Portée du rapport et segmentation du marché des logiciels de gestion des pratiques médicales
|
Attributs |
Logiciel de gestion des pratiques médicales Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé dans le logiciel de gestion de la pratique médicale
Solutions basées sur le cloud et l'automatisation de l'IA Transformer l'administration des soins de santé
- Une tendance significative et accélérée sur le marché mondial des logiciels de gestion de la pratique médicale (MPMS) est le passage généralisé à des solutions basées sur le cloudintelligence artificielle(AI) et apprentissage automatique. Cette transformation révolutionne la façon dont les pratiques de soins de santé gèrent l'horaire, la facturation, les communications avec les patients et les rapports
- Par exemple, Athenahealth et AdvancedMD offrent des plateformes cloud robustes qui tirent parti de l'IA pour automatiser les rappels de rendez-vous, optimiser les cycles de facturation et générer des informations exploitables à partir de données cliniques et financières. Ces capacités améliorent l'efficacité administrative et l'engagement des patients
- Les solutions MPMS compatibles avec l'IA peuvent prédire intelligemment les risques de non-présentation, recommander un calendrier optimal et détecter des anomalies dans la facturation ou le codage. Cela permet de réduire les fuites de revenus et de rationaliser les opérations quotidiennes. Kareo, par exemple, intègre des outils intelligents de planification et d'optimisation de la facturation animés par l'analyse prédictive
- L'intégration du cloud assure également l'évolutivité, les mises à jour automatiques et l'accessibilité à distance, qui sont particulièrement utiles pour les pratiques de multilocalisation ou les fournisseurs ayant des composantes de télésanté. Des interfaces infonuagiques unifiées permettent une coordination sans faille entre les fonctions de réception, de clinique et de back-office, ce qui améliore l'efficacité globale du flux de travail
- Cette tendance vers les plates-formes MPMS intelligentes et natives en nuage modifie les attentes en matière d'opérations pratiques, les fournisseurs cherchant des solutions flexibles, sécurisées et automatisées. Des entreprises comme eClinicalWorks font progresser leurs offres avec des outils de documentation alimentés par l'IA et des modules intégrés d'engagement des patients pour répondre aux besoins changeants des fournisseurs
- La demande de MPMS en nuage dotés de fonctions d'automatisation intelligente augmente rapidement à la fois dans les grands systèmes de soins de santé et dans les pratiques indépendantes, en raison de la complexité croissante de la réglementation, de la pression pour l'interopérabilité et de la nécessité d'une résilience opérationnelle dans les environnements de soins dynamiques
Dynamique du marché des logiciels de gestion des pratiques médicales
Chauffeur
Augmentation des besoins de numérisation et d'optimisation du flux de travail dans les soins de santé
- L'impulsion mondiale vers la numérisation des soins de santé, ainsi que la nécessité de rationaliser les flux de travail de la pratique, sont un moteur majeur pour l'adoption de logiciels de gestion de la pratique médicale
- Par exemple, en 2024, le DrChrono a introduit des outils alimentés par l'IA qui appuient les vérifications d'admissibilité en temps réel, la saisie automatisée des frais et les rapports avancés, réduisant la charge de travail administrative et améliorant l'efficacité du cycle des recettes.
- Avec le volume croissant de patients et la complexité de l'administration des soins de santé, MPMS offre des capacités telles que le calendrier des rendez-vous, la vérification des assurances, le traitement des demandes et la conformité réglementaire – toutes à partir d'une seule plateforme
- Comme les fournisseurs visent à réduire la charge administrative, à améliorer l'exactitude et à assurer le remboursement en temps opportun, les plateformes MPMS sont devenues des outils essentiels pour l'optimisation des pratiques
- L'augmentation des services de télémédecine et des modèles de soins fondés sur la valeur alimente davantage la demande de MPMS intégrés basés sur le cloud qui permettent des visites virtuelles sans faille, de la documentation et des suivis.
- De plus, les mesures d'incitation et les mandats réglementaires du gouvernement pour l'adoption des dossiers de santé électroniques (DSE) encouragent les fournisseurs de soins de santé à mettre en œuvre des solutions complémentaires de SGPM pour une meilleure harmonisation clinique et financière
Restriction/Défi
Préoccupations relatives à la confidentialité des données et coûts de mise en œuvre élevés
- Malgré ses nombreux avantages, l'adoption du SGPPM est remise en question par les préoccupations concernant la protection des données,cybersécuritérisques et coûts initiaux élevés associés au déploiement et à la formation
- Les données médicales sont très sensibles et toute infraction peut avoir de graves répercussions juridiques et financières. Le respect des règlements tels que le HIPAA aux États-Unis et le RGPD en Europe nécessite des protocoles rigoureux de protection des données, qui peuvent être complexes et coûteux pour les petites pratiques à mettre en œuvre.
- Par exemple, les petites cliniques ont souvent du mal à affecter des ressources à l'infrastructure infonuagique sécurisée, à la formation du personnel et à la maintenance continue des logiciels. De plus, l'intégration avec les systèmes de DSE existants ou les applications tierces peut être techniquement difficile et longue.
- Alors que les principaux fournisseurs tels que NextGen Healthcare et Allscripts soulignent leur engagement en matière de sécurité des données et offrent des plateformes prêtes à se conformer, le scepticisme reste parmi certains fournisseurs concernant le stockage des informations sur les patients dans le cloud
- Pour surmonter ces obstacles, les fournisseurs offrent des modèles de tarification modulaires, un meilleur soutien des utilisateurs et des fonctions de chiffrement et d'authentification plus solides. Néanmoins, la nécessité de respecter la réglementation et les investissements initiaux demeure une contrainte pour l'adoption à grande échelle, en particulier sur les marchés en développement ou parmi les fournisseurs soucieux du budget
Comment le logiciel de gestion des pratiques médicales est-il segmenté
Le marché est segmenté en fonction du type de produit, du composant, du mode de livraison et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des logiciels de gestion de la pratique médicale est segmenté en solutions intégrées et autonomes. Le segment intégré détenait la plus grande part du marché en 2024, en raison de la demande croissante de solutions tout-en-un combinant des fonctionnalités cliniques, financières et administratives dans une même plateforme. Les systèmes intégrés simplifient le partage des données entre les modules de RHE, de facturation et de planification, en améliorant l'efficacité des processus et en minimisant les redondances.
Le segment autonome devrait connaître la croissance la plus rapide entre 2025 et 2032, en particulier parmi les petites pratiques indépendantes à la recherche d'outils personnalisables et rentables. Les solutions autonomes permettent aux cliniques de déployer sélectivement des fonctions telles que la facturation ou l'horaire des rendez-vous sans que l'intégration complète ne soit excessive, offrant ainsi une souplesse et des exigences de formation simplifiées pour le personnel.
- Par composante
Sur la base de la composante, le marché des logiciels de gestion de la pratique médicale est segmenté en logiciels et services. Le segment des logiciels a dominé le marché en 2024, en raison de la numérisation accrue des opérations de soins de santé et de l'adoption généralisée de plateformes cloud et web. Ces outils logiciels sont essentiels pour automatiser les tâches de bureau, gérer les réclamations, réduire la paperasserie et garantir l'exactitude des données.
Le secteur des services devrait croître rapidement au cours de la période prévue, en raison de la demande croissante d ' appui à la mise en œuvre, de la personnalisation des systèmes, de la formation et de l ' assistance technique continue. À mesure que d'autres pratiques adoptent des outils avancés de SMP, les fournisseurs de services jouent un rôle crucial pour assurer un bon fonctionnement et une conformité à l'évolution de la réglementation en matière de soins de santé.
- Par mode de livraison
Sur la base du mode de livraison, le marché des logiciels de gestion de la pratique médicale est segmenté en solutions sur site ou sur ordinateur, en ligne et en nuage. Le segment cloud a dominé le marché avec 46,3 % en 2024, captant la plus grande part de revenus en raison de son évolutivité, de ses faibles coûts initiaux et de l'accessibilité à distance. Les plates-formes Cloud sont de plus en plus préférées par les petites et moyennes entreprises pour leurs mises à jour automatiques, leurs capacités de sauvegarde des données et leur charge de maintenance informatique réduite.
Le segment Web devrait être témoin du TCAC le plus rapide de 2025 à 2032, soutenu par sa compatibilité avec plusieurs appareils et sa facilité d'accès via des navigateurs Internet. Le SGPM en ligne offre un équilibre entre fonctionnalité et accessibilité, ce qui attire l'adoption croissante dans les marchés émergents des soins de santé.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des logiciels de gestion de la pratique médicale est segmenté en médecins, pharmaciens, laboratoires de diagnostic et autres. Le segment des médecins a dominé le marché en 2024, représentant la plus grande part des revenus, car les outils du MPMS sont largement utilisés dans les cabinets privés, les cliniques ambulatoires et les centres de soins spécialisés pour gérer les rendez-vous, les ordonnances et les opérations de facturation.
On s'attend à ce que le segment des laboratoires de diagnostic augmente au rythme le plus rapide jusqu'en 2032, en raison de la nécessité d'un calendrier de laboratoire efficace, du suivi des résultats des essais et de l'intégration aux systèmes de DSE. La demande croissante de numérisation et d'automatisation en laboratoire incite les laboratoires à adopter des plates-formes MPMS adaptées à la gestion des échantillons et au suivi de la conformité.
Analyse régionale du marché des logiciels de gestion des pratiques médicales
- L'Amérique du Nord a dominé le marché des logiciels de gestion de la pratique médicale avec la plus grande part de revenus de 43 % en 2024, grâce à une infrastructure de soins de santé bien établie, à des initiatives gouvernementales de soutien à l'adoption de dossiers de santé électroniques et à une forte pénétration des solutions informatiques dans les établissements médicaux, particulièrement aux États-Unis, où les pratiques de petite à moyenne taille se tournent de plus en plus vers les plates-formes MPMS en nuage
- Les fournisseurs de la région privilégient les plateformes intégrées qui améliorent l'efficacité administrative, appuient les modèles de soins fondés sur la valeur et veillent au respect des règlements tels que l'HIPAA
- Cette forte présence sur le marché est soutenue par des dépenses élevées en soins de santé, une main-d'œuvre médicale numériquement mature et une innovation continue de la part des fournisseurs régionaux offrant des solutions MPMS basées sur le cloud et alimentées par l'IA adaptées aux besoins des petites pratiques et des grands systèmes de soins de santé
U.S. Logiciel de gestion des pratiques médicales
Le marché américain des logiciels de gestion de la pratique médicale a enregistré la plus grande part des revenus de 83 % en 2024 en Amérique du Nord, sous l'impulsion de l'infrastructure de soins de santé avancée du pays, des taux élevés d'adoption de DSE et de mandats réglementaires solides comme HIPAA et MACRA. Les pratiques aux États-Unis investissent de plus en plus dans les solutions de SGPPM pour rationaliser les opérations, améliorer la gestion du cycle des revenus et satisfaire aux exigences de conformité. L'intégration généralisée des plates-formes en nuage et de l'automatisation axée sur l'intelligence artificielle alimente l'adoption des grands systèmes de santé et des pratiques indépendantes.
Europe Logiciel de gestion des pratiques médicales
Le marché européen des logiciels de gestion de la pratique médicale devrait s'étendre à un important TCAC tout au long de la période de prévision, appuyé par des initiatives de santé numérique dirigées par le gouvernement, un besoin croissant d'optimisation des flux de travail et une pression croissante sur les systèmes de santé pour améliorer l'efficacité administrative. En mettant de plus en plus l'accent sur la protection des données dans le cadre du RGPD, les fournisseurs se tournent vers les plateformes MPMS qui offrent des solutions sûres et conformes. La demande augmente au sein des pratiques publiques et privées, en particulier en Europe occidentale, où les écosystèmes de soins de santé numériques intégrés deviennent la norme.
U.K. Logiciel de gestion des pratiques médicales Aperçu du marché
Le marché des logiciels de gestion de la pratique médicale au Royaume-Uni devrait croître à un TCAC solide au cours de la période de prévision, grâce aux efforts nationaux de numérisation des services de santé dans le cadre du NHS. Les pratiques sont en cours d'adoption pour réduire la charge de travail administrative, appuyer les services de télésanté et améliorer la gestion des patients. Le besoin croissant d'un accès en temps réel aux données des patients et d'une interopérabilité transparente entre les établissements de soins encourage l'adoption d'un système d'information sur les patients.nuageuxet les plateformes de gestion des pratiques soutenues par l'IA.
Allemagne Logiciel de gestion des pratiques médicales Aperçu du marché
Le marché allemand des logiciels de gestion des pratiques médicales devrait se développer régulièrement, alimenté par des investissements croissants dans les technologies de la santé, des lois strictes sur la protection des données et une demande de solutions évolutives et interopérables. L'intégration de MPMS avec l'Allemagne Telematics Infrastructure gagne en traction, en particulier dans les environnements ambulatoires. L'accent mis sur la protection de la vie privée, la prestation de soins de qualité et le traitement efficace des demandes guide les fournisseurs vers des systèmes logiciels modernes et sécurisés adaptés à l'environnement de santé de l'Allemagne.
Asia-Pacific Medical Practice Management Software Market Insight
Le marché des logiciels de gestion des pratiques médicales en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2025 à 2032, grâce à la numérisation croissante des soins de santé, aux réformes de la santé soutenues par l'État et à l'augmentation des investissements du secteur privé. Des pays tels que la Chine, l'Inde et le Japon voient l'adoption rapide de solutions MPMS compatibles avec le cloud et le mobile pour soutenir l'augmentation des charges de patients et améliorer l'efficacité opérationnelle. La demande est particulièrement forte dans les cliniques urbaines et les hôpitaux privés à la recherche de plateformes rentables et évolutives.
Japan Medical Practice Management Software Market Insight
Le marché japonais des logiciels de gestion de la pratique médicale gagne en traction grâce à un système de santé hautement urbanisé, au vieillissement de la population et à la demande croissante de processus administratifs simplifiés. Les cliniques et les hôpitaux japonais adoptent le MPMS pour soutenir les soins coordonnés, la télémédecine et la surveillance à distance. La forte demande de plateformes numériques qui s'alignent sur les normes japonaises en matière d'informatique de santé et son accent sur l'automatisation et la sécurité des données sont des facteurs clés qui contribuent à la croissance du marché.
India Medical Practice Management Software Market Insight
En 2024, le marché indien des logiciels de gestion de la pratique médicale a représenté la plus grande part des revenus en Asie-Pacifique, soutenu par un secteur de la santé en croissance rapide, des initiatives de santé numérique comme Ayushman Bharat, et une pénétration croissante des technologies Internet et mobiles. L'adoption du MPMS s'accélère dans les cliniques multispécialisées, les laboratoires de diagnostic et les pratiques individuelles, la demande de plateformes à faible coût basées sur le cloud augmentant fortement. Les fournisseurs locaux et les start-up jouent un rôle crucial en offrant des solutions évolutives adaptées aux besoins uniques de l'écosystème de santé diversifié de l'Inde.
Quelles sont les meilleures entreprises dans le logiciel de gestion des pratiques médicales
L'industrie des logiciels de gestion de la pratique médicale est principalement dirigée par des entreprises bien établies, notamment :
- santé(États-Unis)
- AvancéMD, Inc. (États-Unis)
- Travaux cliniques en ligne(États-Unis)
- NXGN Management, LLC.. (États-Unis)
- Veradigm LLC. (États-Unis)
- Société McKesson (États-Unis)
- Tebra Technologies, Inc. (États-Unis)
- Greenway Health, LLC (États-Unis)
- Oracle (États-Unis)
- Epic Systems Corporation (États-Unis)
- Henry Schein, Inc. (États-Unis)
- Pratique Fusion, Inc. (États-Unis)
- GE HealthCare (États-Unis)
- CompuGroup Medical (Allemagne)
- DocEngage (Inde)
- Practo Technologies Pvt. Ltd (Inde)
Quelles sont les évolutions récentes du marché mondial des logiciels de gestion des pratiques médicales
- En avril 2023, Athenahealth a introduit de nouvelles améliorations à sa plateforme de gestion de la pratique médicale, y compris l'analyse prédictive du calendrier des patients et la gestion automatisée des demandes de remboursement. Ces caractéristiques visent à réduire la charge administrative, à améliorer l'efficacité du cycle des revenus et à permettre aux fournisseurs de soins de fournir des soins plus proactifs. Ce développement souligne l'engagement d'Athenahealth à tirer parti des technologies de pointe pour rationaliser les opérations de pratique et optimiser la performance financière pour les pratiques médicales de toutes tailles
- En mars 2023, AdvancedMD, une société de technologie de soins de santé basée sur le cloud, a lancé une série d'outils intégrés mis à jour qui inclut les premières fonctionnalités mobiles pour la planification des rendez-vous, l'admission des patients et la facturation. Les améliorations visent à soutenir les modèles de soins hybrides et à améliorer la communication patient-fournisseur. Ce mouvement reflète l'accent mis par AdvancedMD sur la fourniture de solutions de MPMS conviviales et évolutives qui répondent aux besoins de pratique en évolution dans un environnement de soins de santé en premier numérique
- En février 2023, Kareo et PatientPop – maintenant en activité sous le nom de Tebra – ont annoncé l'élargissement de la fonctionnalité basée sur l'IA dans leur plateforme de gestion de la pratique médicale tout-en-un. La mise à jour comprend la facturation automatisée, des outils d'engagement des patients et des tableaux de bord intelligents, aidant les petites et moyennes pratiques à gérer plus efficacement la prestation des soins et les opérations. Ce développement stratégique marque la poursuite de l'investissement de Tebra dans des solutions de MPMS accessibles et complètes adaptées aux fournisseurs indépendants
- En janvier 2023, eClinicalWorks a lancé son nouveau tableau de bord de gestion des pratiques, offrant des outils de visualisation des données personnalisables pour les mesures opérationnelles telles que le flux de patients, les tendances des revenus et la précision de facturation. Cette mise à jour permet aux administrateurs de soins de santé de prendre en temps réel des décisions étayées par des données. L'initiative s'harmonise avec la tendance de l'industrie à la gestion des pratiques axée sur les données et à une meilleure synergie clinique-opérationnelle
- En janvier 2023, NextGen Healthcare a dévoilé son NextGen Enterprise PM 6.0, avec une interopérabilité accrue, des fonctionnalités de conformité mises à jour et une automatisation élargie pour la gestion des réclamations et des collections. Conçue pour les organismes de soins de santé multispécialisés et d'entreprise, la plateforme met l'accent sur l'évolutivité et la sécurité. Ce développement met l'accent sur le soutien d'environnements de santé complexes par le biais de plates-formes MPMS robustes et conformes à la réglementation
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











