


Segmentation du marché mondial des inhibiteurs de la kinase ERK activée par les mitogènes (MEK), par cible (MEK1 et MEK2), type (MEKINIST (tramétinib), COTELLIC (cobimétinib), MEKTOVI (binimétinib)), application (cancer du poumon non à petites cellules, cancer et autres), dosage ( comprimés et autres), voie d'administration (orale et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Qu'est-ce que les inhibiteurs de l'ERK Kinase (MEK) activés par les mitogènes
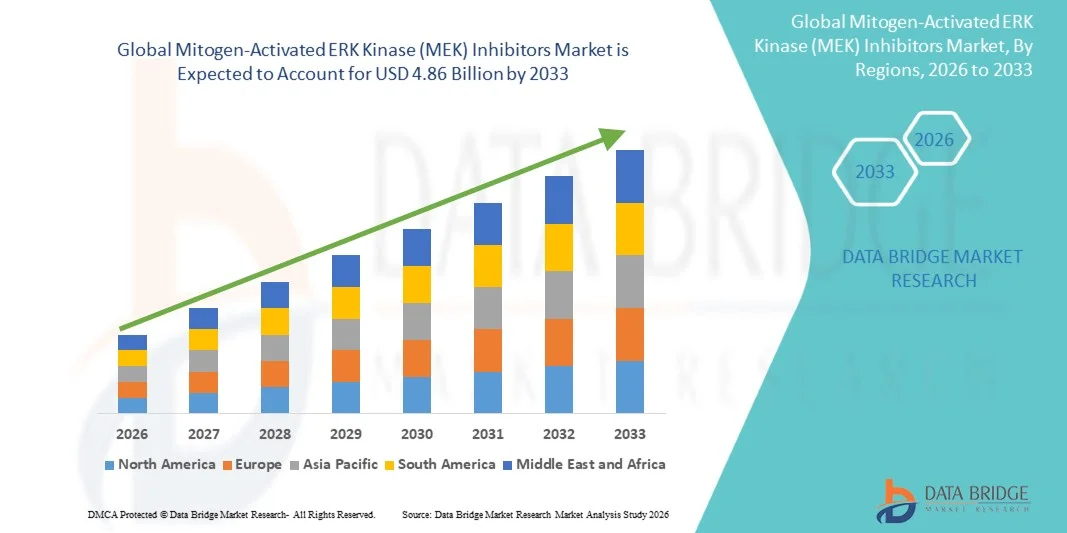
- Selon l'analyse de marché de Data Bridge, la taille du marché des inhibiteurs ERK Kinase (MEK) a été évaluée à2,79 milliards de dollars en 2025et devrait atteindre4,86 milliards de dollars en 2033, à unTCAC de 7,20 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par des progrès rapides dans les thérapies anticancéreuses ciblées et l'adoption croissante de médicaments de précision, ce qui entraîne une demande accrue d'inhibiteurs ERK Kinase (MEK) activés par les mitogènes dans le traitement oncologique
- De plus, l'augmentation de la prévalence des cancers provoqués par les mutations de la voie MAPK/ERK, combinée à de forts investissements dans la R-D et à l'augmentation des approbations réglementaires pour les nouveaux inhibiteurs du MEK, accélère l'adoption de solutions d'inhibiteurs de la ERK Kinase (MEK) activés par les mitogènes, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,79 milliards de dollars
- Valeur marchande prévue (2033) :4,86 milliards de dollars
- Prévisions CAGR (2026-2033):7.20%
Inhibiteurs ERK Kinase (MEK) activés par les mitogènes Analyse du marché
- Les inhibiteurs intelligents du MEK, qui offrent une thérapie ciblée pour les cancers provoqués par les mutations de la voie MAPK/ERK, sont des composantes de plus en plus vitales du traitement d'oncologie moderne dans les hôpitaux et les cliniques spécialisées en raison de leur grande spécificité, de l'amélioration des résultats des patients et de la compatibilité avec les thérapies combinées.
- L'augmentation de la demande d'inhibiteurs de MEK est principalement alimentée par l'augmentation de la prévalence du mélanome, du cancer du poumon non à petites cellules et d'autres cancers dirigés par MAPK/ERK, la sensibilisation accrue des oncologues et l'augmentation des approbations des inhibiteurs de MEK de nouvelle génération avec un profil de sécurité amélioré
- L'Amérique du Nord a dominé le marché des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) avec la plus grande part de revenus de 42,5 % en 2025, caractérisée par une infrastructure oncologique avancée, des dépenses élevées en soins de santé et une forte présence d'acteurs pharmaceutiques clés, les États-Unis ayant connu une forte croissance de l'utilisation des inhibiteurs de l'ERK en raison de l'adoption clinique et de politiques réglementaires favorables.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) au cours de la période de prévision, avec un TCAC de 9,8 % entre 2026 et 2033, dû à l'augmentation de la prévalence du cancer, à l'augmentation des investissements dans les soins de santé et à l'augmentation de l'accès des patients aux thérapies ciblées.
- Le segment oral a dominé la plus grande part des revenus du marché de 87,5 % en 2025, en raison de la facilité deAdministration, adhésion du patient et aptitude aux soins ambulatoires
Portée du rapport et inhibiteurs de l'ERK Kinase activés par les mitogènes (MEK) Segmentation du marché
|
Attributs |
Inhibiteurs de l'ERK Kinase (MEK) activés par les mitogènes Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•Roche(Suisse) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des inhibiteurs de l'ERK Kinase (MEK) activés par les mitogènes
(en milliers de dollars)Augmentation de l'adoption de thérapies ciblées et combinées(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) est l'adoption croissante d'inhibiteurs de l'ERK dans le cadre de traitements ciblés contre le cancer et de traitements combinés. Les chercheurs et les entreprises pharmaceutiques se concentrent de plus en plus sur les inhibiteurs de la MEK de la prochaine génération avec une plus grande spécificité, des effets secondaires réduits et des résultats améliorés pour les patients.
- Par exemple, des thérapies associant des inhibiteurs du MEK à des inhibiteurs du BRAF ou des immunothérapies sont testées activement dans les essais cliniques pour le mélanome et le cancer du poumon non à petites cellules, offrant une efficacité accrue par rapport aux monothérapies.
- L'importance croissante accordée à la médecine de précision et à l'oncologie personnalisée est à l'origine du développement de formulations d'inhibiteurs MEK adaptées aux profils moléculaires individuels. Cela permet aux cliniciens de cibler des voies spécifiques dans les cellules tumorales tout en minimisant la toxicité systémique, améliorant les taux de survie et la qualité de vie des patients
- De plus, la R-D continue dans les formulations orales, les versions à libération prolongée et les protocoles combinés façonnent le marché en améliorant la commodité, l'adhésion et l'efficacité du traitement.
- La tendance vers des traitements d'oncologie personnalisés et axés sur la voie redéfinit fondamentalement les normes de soins en thérapie contre le cancer, encourageant les fournisseurs de soins à intégrer les inhibiteurs de MEK dans des stratégies thérapeutiques plus larges.
- La demande mondiale d'inhibiteurs de MEK augmente rapidement avec l'évolution des protocoles de traitement oncologique, en particulier dans les régions dotées d'infrastructures de soins de santé avancées et de réseaux d'essais cliniques actifs
Inhibiteurs ERK Kinase (MEK) activés par les mitogènes Dynamique du marché
Chauffeur
Besoin de croissance en raison de préoccupations croissantes en matière de sécurité et d'adoption intelligente de la maison
- La prévalence croissante des cancers, y compris le mélanome,cancer du poumon non à petites cellules(NSCLC), et le cancer colorectal, est un moteur principal pour le marché des inhibiteurs du MEK. Les patients et les fournisseurs de soins de santé recherchent des thérapies offrant une efficacité supérieure avec des profils d'effets secondaires gérables
- Par exemple, en mars 2025, AstraZeneca a lancé une étude de phase II multipays sur l'efficacité de son inhibiteur de MEK, le selumetinib, en association avec un inhibiteur de la PD-1, chez les patients atteints de CLSN. Les premiers résultats ont montré une augmentation de la suppression tumorale par rapport à la chimiothérapie standard, renforçant la confiance des cliniciens dans les combinaisons thérapeutiques ciblées par MEK
- L'expansion des infrastructures de soins de santé, en particulier dans les marchés émergents, ainsi que l'augmentation des dépenses de soins de santé, facilitent l'accès aux inhibiteurs du MEK. Des pays comme la Chine, l'Inde et le Brésil intègrent de plus en plus des thérapies oncologiques de pointe dans les programmes nationaux de traitement
- La sensibilisation croissante à la médecine de précision et au profil moléculaire encourage les médecins à adopter des inhibiteurs du MEK dans le cadre de plans de traitement individualisés, en particulier pour les patients atteints de mutations connues du BRAF ou du KRAS
- Le nombre croissant d'essais cliniques en cours dans tous les cas d'oncologie continue de renforcer le marché, ce qui démontre un fort potentiel pour les applications en monothérapie et en traitement combiné
Restriction/Défi
(en milliers de dollars)Coûts élevés du traitement et effets néfastes potentiels(en milliers de dollars)
- Malgré leurs avantages cliniques, les inhibiteurs de la MEK sont souvent associés à des coûts de traitement élevés, limitant l'accessibilité pour les patients des régions à faible revenu et à revenu intermédiaire. Le facteur coût peut également influer sur les décisions de remboursement, ralentissant l'adoption dans certains systèmes de soins de santé
- Par exemple, un rapport de 2025 de l'Institut national du cancer a souligné que les patients recevant une association de traitement MEK et d'inhibiteur BRAF ont subi des coûts de traitement presque deux fois plus élevés que ceux de la chimiothérapie standard, ce qui pourrait réduire l'observance ou retarder l'initiation du traitement.
- Les inhibiteurs du MEK peuvent provoquer des effets indésirables tels que éruption cutanée, diarrhée, événements cardiovasculaires et toxicité oculaire, nécessitant une surveillance attentive et parfois des ajustements de dose. Ces préoccupations de sécurité peuvent limiter la conformité à long terme du patient et la poursuite du traitement
- Les obstacles réglementaires, y compris les approbations plus lentes sur les marchés émergents et la concurrence de thérapies alternatives comme les immunothérapies, peuvent également freiner l'expansion du marché
- La nécessité d'une surveillance clinique fréquente, ainsi que la nécessité d'effectuer des tests diagnostiques complémentaires, ajoutent de la complexité à la gestion du traitement, ce qui peut décourager l'adoption par les patients et les fournisseurs de soins de santé.
- Surmonter ces défis grâce à des programmes de soutien aux patients, à des stratégies de tarification novatrices et au développement d'inhibiteurs de MEK de nouvelle génération plus sûrs seront essentiels pour soutenir la croissance à long terme du marché
Inhibiteurs ERK Kinase (MEK) activés par les mitogènes Portée du marché
Le marché est segmenté en fonction de la cible, du type, de l'application, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
• Par cible
Sur la base de la cible, le marché des inhibiteurs de la ERK Kinase (MEK) activés par Mitogen est segmenté en MEK1 et MEK2. Le segment MEK1 a dominé la plus grande part du marché en 2025, soit 57,4 %, principalement en raison de son rôle central dans la voie de signalisation MAPK/ERK, qui est essentielle à la prolifération et à la survie des cellules cancéreuses. Les inhibiteurs du MEK1 sont largement utilisés en association avec les inhibiteurs du BRAF pour traiter le mélanome et d'autres tumeurs solides, soutenus par de nombreux essais cliniques et des thérapies approuvées par la FDA. Leur grande efficacité dans les thérapies ciblées et les profils de sécurité favorables favorisent l'adoption dans les centres d'oncologie. Les hôpitaux et les cliniques spécialisées préfèrent les inhibiteurs de la MEK1 en raison des protocoles de traitement établis, des preuves cliniques approfondies et de l'accessibilité des thérapies de première et de deuxième intention. La prédominance de ce segment est encore renforcée par une sensibilisation accrue à la médecine de précision et aux approches oncologiques personnalisées. Les efforts continus de R-D et l'accroissement de la population de patients pour des thérapies ciblées entraînent une demande soutenue. Les inhibiteurs de la MEK1 bénéficient également d'un fort soutien des lignes directrices en oncologie pour les traitements en association, contribuant ainsi à une utilisation cohérente dans la pratique clinique. En outre, les investissements dans les soins de santé et les politiques de remboursement favorisent les traitements ciblés par MEK1. Ensemble, ces facteurs maintiennent le leadership de MEK1.
Le segment MEK2 devrait connaître le TCAC le plus rapide de 7,1 % entre 2026 et 2033, grâce à des données cliniques émergentes soulignant son rôle complémentaire dans la voie MAPK. Les inhibiteurs de la MEK2 sont de plus en plus évalués en association avec des immunothérapies et d'autres inhibiteurs de la kinase, offrant des options de traitement élargies pour les patients atteints de cancers résistants ou métastatiques. L'intérêt croissant pour les thérapies à double objectif MEK1/MEK2 soutient le développement de pipelines et accélère l'adoption du marché. Les cliniques spécialisées et les hôpitaux adoptent des thérapies ciblées par MEK2 pour les cancers de stade avancé où les thérapies conventionnelles montrent une efficacité limitée. L'amélioration des résultats chez les patients et l'amélioration des profils de tolérance encouragent davantage l'adoption. Les collaborations croissantes entre les entreprises pharmaceutiques et les instituts de recherche stimulent l'activité des essais cliniques pour les inhibiteurs de MEK2. Comme la conscience du rôle de la MEK2S dans la tumeur se répand parmi les oncologues, le segment est témoin d'une absorption régulière.Santé numériqueles plateformes et les services de téléoncologie contribuent également à améliorer l'accès des patients dans les régions éloignées. Dans l'ensemble, on s'attend à ce que les inhibiteurs de la MEK2 fassent preuve d'une croissance robuste grâce à l'innovation clinique et à l'élargissement des indications.
• Par type
Sur la base du type, le marché est segmenté en MEKINIST (Trametinib), COTELLIC (Cobimetinib) et MEKTOVI (Binimetinib). Le segment de MEKINIST (Trametinib) a dominé la plus grande part du marché de 46,8 % en 2025, en raison de son approbation précoce par la FDA, de son efficacité bien établie et de son adoption généralisée dans les thérapies combinées pour le mélanome et le NSCLC. Le tramétinib est largement prescrit en raison de ses bienfaits démontrés et de son profil de sécurité élevé. Les hôpitaux et les cliniques spécialisées sont favorables à MEKINIST en raison de directives cliniques détaillées et de données post-commercialisation à long terme. La dominance est également appuyée par d'importants efforts de marketing, la familiarité des médecins et l'inclusion dans les protocoles de traitement standard. Son administration orale est pratique pour les soins ambulatoires et la prise en charge à domicile. L'adhésion des patients, la couverture d'assurance et la sensibilisation croissante aux thérapies ciblées renforcent encore sa position sur le marché. La disponibilité dans les pharmacies hospitalières et de détail assure un accès généralisé, tandis que les études continues post-commercialisation renforcent la confiance des cliniciens. Les régimes combinés de Trametinib avec les inhibiteurs de BRAF demeurent des soins standards dans de nombreux milieux oncologiques. Une forte présence mondiale dans les marchés développés et émergents maintient le leadership de MEKINIST.
Le segment COTELLIC (Cobimetinib) devrait connaître le TCAC le plus rapide de 7,5 % entre 2026 et 2033, en raison de l'expansion des applications cliniques et de l'approbation des traitements combinés. Le cobimetinib est de plus en plus utilisé aux côtés des inhibiteurs du BRAF chez les patients atteints de mélanome avancé, et son pipeline clinique comprend des essais pour d'autres tumeurs solides. La sensibilisation accrue des oncologues, conjuguée à un accès accru par les hôpitaux et les cliniques spécialisées, favorise l'adoption rapide. La préférence des patients pour les thérapies orales et l'amélioration des profils de tolérance contribuent à la croissance. L'adoption de COTELLIC est encore facilitée par les approbations régionales, la couverture des remboursements et l'expansion des marchés émergents. Les plateformes de téléoncologie et de santé numérique améliorent également la portée des patients, soutenant le segment élevé du TCAC.
• Par demande
Sur la base de l'application, le marché est segmenté en NSCLC, Cancer (autres types) et autres. Le segment des NSCLC a dominé la plus grande part des revenus du marché en 2025, soit 52,3 %, en raison de la prévalence élevée du cancer du poumon non à petites cellules dans le monde et de l'efficacité avérée des inhibiteurs des MEK dans les thérapies combinées. Les hôpitaux et les cliniques spécialisées privilégient les inhibiteurs du MEK pour le NSCLC en raison des directives de traitement établies, des données d'essais cliniques et du besoin d'approches d'oncologie de précision. Les programmes de détection précoce, l'augmentation du dépistage du cancer du poumon et la sensibilisation accrue des patients contribuent à l'adoption forte d'inhibiteurs du MEK dans le traitement du NSCLC. La dominance du segment est également soutenue par la couverture d'assurance, la disponibilité de formulations orales et la conformité des patients aux thérapies ciblées. Les hôpitaux avancés et les centres de cancer sont au cœur de la prestation de régimes combinés, renforçant ainsi la part de premier plan des NSCLC. La R-D continue et l'expansion des pipelines pour les indications NSCLC maintiennent une forte demande du marché.
Les autres types de cancer devraient être témoins du TCAC le plus rapide de 6,9 %, de 2026 à 2033, en raison de l'expansion de la recherche clinique sur le mélanome, le cancer colorectal et d'autres tumeurs solides. Comme les oncologues explorent de nouvelles combinaisons de thérapies et approches de la médecine de précision, les inhibiteurs de MEK sont de plus en plus adoptés pour les patients ayant divers profils de tumeurs. La croissance est également soutenue par des essais cliniques, des approbations émergentes et une sensibilisation accrue aux traitements personnalisés. Les hôpitaux et les cliniques spécialisées intègrent les inhibiteurs du MEK dans des voies de soins oncologiques plus larges. La demande des patients pour des thérapies ciblées, conjuguée à des capacités de diagnostic accrues, favorise l'adoption. La combinaison d'inhibiteurs du MEK et d'immunothérapies offre de nouvelles possibilités dans les cancers à un stade avancé, ce qui contribue au solide TCAC projeté.
• Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en oral et autres. Le segment oral a dominé la plus grande part du marché de 87,5 % en 2025, en raison de la facilité d'administration, de l'adhésion des patients et de l'aptitude aux soins ambulatoires. Les inhibiteurs de la MEK orale permettent aux patients de gérer le traitement à domicile, de réduire les coûts d'hospitalisation et de soutenir les traitements à long terme. Les hôpitaux et les cliniques préfèrent l'administration orale pour la commodité et les protocoles de traitement simplifiés. Une couverture d'assurance étendue et l'inclusion dans les lignes directrices sur les soins standard renforcent encore la domination de la thérapie buccodentaire. La biodisponibilité élevée et l'effet thérapeutique constant des inhibiteurs oraux du MEK contribuent à leur leadership sur le marché. Les médecins et les oncologues continuent de recommander des formulations orales pour la monothérapie et l'association. La distribution par les hôpitaux et les pharmacies de détail assure un accès rapide. La simplicité de la thérapie orale améliore la conformité des patients, en particulier dans la prise en charge à long terme du NSCLC et du mélanome. La demande du marché est renforcée par des initiatives mondiales favorisant l'adoption de thérapies ciblées et la médecine de précision en oncologie.
On s'attend à ce que l'autre segment soit témoin d'un TCAC de 5,8 % de 2026 à 2033, entraîné par des voies d'administration expérimentales dans les essais cliniques, y compris les méthodes d'administration intraveineuse ou combinée. La recherche émergente porte sur l'amélioration de la biodisponibilité et de l'efficacité des médicaments dans les environnements tumoraux difficiles. Les hôpitaux et les cliniques spécialisées adoptent d'autres voies pour les patients ayant des problèmes d'absorption ou des effets secondaires graves. Le développement des pipelines, l'expansion des essais cliniques et les approbations réglementaires contribuent à une croissance régulière. À mesure que les stratégies thérapeutiques se diversifient, ces méthodes d'administration alternatives soutiennent des protocoles de traitement spécialisés, alimentant l'expansion segmentaire.
• Par canal de distribution
Sur la base du canal de distribution, le marché des inhibiteurs du MEK est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. En 2025, le segment des pharmacies hospitalières a dominé la plus grande part du marché, soit 54,6 %, en raison de la forte concentration des traitements en oncologie et de la nécessité d'une dispense contrôlée et basée sur la prescription. Les hôpitaux et les centres spécialisés de lutte contre le cancer sont les principaux points d'administration des inhibiteurs du MEK, assurant le respect des protocoles de traitement et la surveillance des résultats des patients. Les pharmacies hospitalières facilitent l'accès immédiat aux inhibiteurs de la MEK pour les patients hospitalisés recevant des combinaisons de thérapies pour le NSCLC et d'autres cancers. La prédominance du segment est renforcée par l'approvisionnement centralisé en médicaments, la couverture d'assurance et la capacité de fournir des conseils aux patients sur les thérapies ciblées par voie orale. De plus, les pharmacies hospitalières sont équipées pour traiter les médicaments de spécialité nécessitant des conditions d'entreposage et de distribution strictes. La collaboration avec les spécialistes en oncologie et les sites d'essais cliniques renforce également la position de premier plan de la pharmacie hospitalière. La croissance continue de l'infrastructure hospitalière et des installations de traitement du cancer favorise l'adoption durable de ce canal de distribution.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 7,3 %, de 2026 à 2033, alimenté par la demande croissante de médicaments à domicile et l'intégration de la télésanté. Les patients et les soignants utilisent de plus en plus les plateformes de soins numériques pour commander des inhibiteurs du MEK, en particulier pour les formulations orales. La croissance est également soutenue par l'amélioration de la logistique pour la chaîne du froid et la livraison de médicaments spécialisés, la sensibilisation accrue des patients et la commodité de la livraison à domicile. L'adoption du commerce électronique dans les soins de santé, ainsi que les approbations réglementaires pour l'exécution en ligne des ordonnances, accélère l'expansion du segment. Les pharmacies en ligne offrent un accès aux patients des régions éloignées ou mal desservies, ce qui comble les lacunes dans les soins oncologiques. La commodité de la livraison à domicile réduit les interruptions de traitement et améliore la conformité des patients. L'augmentation des connaissances numériques et la pénétration des smartphones contribuent également à l'adoption. Les pharmacies spécialisées en ligne offrant des services de counseling et de suivi font confiance aux patients et aux soignants. Les partenariats avec les hôpitaux et les cliniques d'oncologie pour la vérification des ordonnances renforcent le potentiel de croissance des pharmacies en ligne.
Inhibiteurs ERK Kinase activés par les mitogènes (MEK)
L'Amérique du Nord a dominé le marché des inhibiteurs de l'ERK kinase (MEK) activés par les mitogènes avec la plus grande part de revenus de 42,5 % en 2025. Cette forte position sur le marché se caractérise par une infrastructure oncologique bien établie, des dépenses de soins de santé substantielles et la présence de grandes sociétés pharmaceutiques qui développent et commercialisent activement des inhibiteurs du MEK. Les États-Unis, en particulier, ont connu une croissance importante de l'utilisation d'inhibiteurs du MEK, attribuable à l'adoption clinique, à l'adoption de politiques réglementaires de soutien et à l'augmentation de la disponibilité de thérapies ciblées pour les cancers tels que le mélanome, le cancer du poumon non à petites cellules (NSCLC) et le cancer colorectal. De plus, la région bénéficie de vastes réseaux d'essais cliniques, d'une grande sensibilisation des patients à la médecine personnalisée et de solides pipelines de recherche et développement, qui accélèrent collectivement l'adoption de thérapies ciblées par les MEK.
Inhibiteurs ERK Kinase (MEK) activés aux États-Unis
Le marché américain des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) a capté la plus grande part des revenus de la région en 2025, ce qui reflète l'adoption rapide dans les centres d'oncologie et les hôpitaux. Les cliniciens adoptent de plus en plus d'inhibiteurs de MEK dans le cadre de thérapies combinées, en particulier aux côtés des inhibiteurs de BRAF ou des inhibiteurs de contrôle immunitaire, pour améliorer l'efficacité du traitement. Par exemple, en 2024, Novartis a rapporté des résultats positifs de phase III associant binimetinib à un inhibiteur du BRAF chez des patients atteints de mélanome avancé, démontrant une amélioration de la survie sans progression par rapport à la monothérapie. La sensibilisation accrue des patients aux thérapies ciblées, ainsi qu'aux capacités de diagnostic et de profil moléculaire améliorées, soutient encore davantage la forte performance du pays sur le marché.
Inhibiteurs de l'ERK Kinase (MEK) activés par les mitogènes en Europe
Le marché européen des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) devrait s'étendre à un important TCAC au cours de la période de prévision, grâce à l'augmentation de l'incidence du cancer, à des réglementations strictes en matière de soins de santé et à une importance croissante accordée à l'oncologie de précision. Des pays comme l'Allemagne, la France et l'Italie sont témoins d'une adoption accrue en raison de l'élargissement de l'accès aux thérapies ciblées et aux politiques de remboursement. En outre, la prolifération des essais cliniques dans les thérapies mixtes et les initiatives de recherche collaborative dans les institutions européennes stimulent la sensibilisation et la confiance dans les régimes de traitement des inhibiteurs du MEK. La région se concentre de plus en plus sur la médecine personnalisée et la numérisation des soins de santé contribue à la croissance du marché.
Inhibiteurs de la kinase ERK (MEK) activés au Royaume-Uni
Le marché des inhibiteurs du MEK au Royaume-Uni devrait croître à un rythme notable au cours de la période de prévision, en raison de l'augmentation de la prévalence du cancer, des initiatives nationales en matière de soins de santé et de l'adoption de traitements ciblés. Le National Health Service (NHS) a de plus en plus intégré les inhibiteurs de la MEK dans les protocoles de traitement pour les cancers tels que le mélanome mutant BRAF, élargissant l'accès des patients. Les études cliniques en cours évaluant les combinaisons d'inhibiteurs du MEK et l'amélioration des résultats des patients encouragent davantage l'adoption, tandis que l'augmentation de l'éducation des patients sur les traitements personnalisés contre le cancer favorise l'expansion constante du marché.
Allemagne Inhibiteurs de l'ERK Kinase (MEK) activés par les mitogènes
Allemagne On s'attend à ce que le marché des inhibiteurs de l'ERK kinase (MEK) activés par les mitogènes augmente à un TCAC important au cours de la période de prévision. Le système de santé avancé du pays, un écosystème de recherche et de développement solide et la disponibilité accrue de thérapies contre le cancer ciblées sont des moteurs de croissance clés. L'appui réglementaire et les programmes d'accès précoce aux médicaments d'oncologie novateurs permettent aux patients de bénéficier de nouvelles thérapies inhibiteurs du MEK. En outre, les collaborations en cours entre les entreprises pharmaceutiques et les établissements universitaires accélèrent la recherche clinique et l'adoption de ces thérapies dans les hôpitaux et les centres d'oncologie.
Inhibiteurs de l'ERK Kinase (MEK) activés en Asie-Pacifique
Le marché des inhibiteurs de l'ERK kinase activés par les mitogènes en Asie-Pacifique (MEK) est sur le point d'être la région à croissance la plus rapide au cours de la période de prévision, avec un TCAC projeté de 9,8 % entre 2026 et 2033. Cette croissance est principalement attribuable à l'augmentation de la prévalence du cancer, à l'augmentation des investissements dans les soins de santé et à l'élargissement de l'accès des patients à des thérapies ciblées dans des pays comme la Chine, l'Inde et le Japon. L'amélioration de l'infrastructure des soins de santé, les initiatives gouvernementales visant à promouvoir les soins contre le cancer et la sensibilisation croissante des cliniciens et des patients à l'oncologie de précision conduisent à l'adoption. En outre, une participation accrue aux essais cliniques sur les inhibiteurs de MEK et une augmentation des capacités de production des fabricants nationaux améliorent l'accessibilité du marché de la région.
Inhibiteurs de la kinase ERK (MEK) activés au Japon
Le marché japonais des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) prend de l'ampleur en raison de l'écosystème oncologique avancé du pays, d'une forte sensibilisation des patients et d'un solide soutien du gouvernement aux thérapies contre le cancer ciblées. L'intégration d'inhibiteurs de MEK dans les protocoles de thérapie combinée, en particulier pour le mélanome et le NSCLC, devient de plus en plus courante. La population vieillissante du Japon, qui a un risque plus élevé d'incidence du cancer, augmente encore la demande de thérapies ciblées efficaces. En outre, les investissements continus dans la recherche clinique et le développement d'inhibiteurs de la prochaine génération améliorent les perspectives de croissance du marché.
Inhibiteurs chinois de la ERK Kinase (MEK)
Le marché chinois des inhibiteurs de l'ERK kinase activés par les mitogènes (MEK) a représenté la plus grande part des revenus du marché des inhibiteurs de l'ERK en Asie et dans le Pacifique en 2025. L'urbanisation rapide, l'augmentation des dépenses de santé et l'incidence croissante du cancer alimentent la demande. L'expansion de la classe moyenne et la sensibilisation des patients à la médecine de précision favorisent l'adoption, tandis que les initiatives gouvernementales visant à promouvoir les soins oncologiques et la disponibilité d'inhibiteurs MEK fabriqués au pays améliorent l'accessibilité. Les études cliniques à grande échelle et les partenariats stratégiques entre les entreprises pharmaceutiques locales et multinationales accélèrent encore l'expansion du marché.
Inhibiteurs de l'ERK Kinase activés par les mitogènes (MEK) Part de marché
L'industrie des inhibiteurs de la ERK Kinase (MEK) activés par Mitogen est principalement dirigée par des entreprises bien établies, notamment :
• Roche (Suisse)
• Novartis (Suisse)
• Pfizer (États-Unis)
• GlaxoSmithKline (Royaume-Uni)
•Merck & Co. (États-Unis)
• AstraZeneca (Royaume-Uni)
• Array BioPharma (États-Unis)
• Pierre Fabre (France)
• Amgen (États-Unis)
•Bristol-Myers Squibb (États-Unis)
• Bayer (Allemagne)
• Daiichi Sankyo (Japon)
•Takeda Pharmaceutical (Japon)
• Servier (France)
• BeiGene (Chine)
• Incyte Corporation (États-Unis)
• AbbVie (États-Unis)
•Johnson & Johnson (États-Unis)
• Sun Pharma (Inde)
• Sanofi (France)
Les derniers développements dans le marché mondial des inhibiteurs de l'ERK Kinase (MEK)
- En octobre 2021, ResearchAndMarkets.com a publié un rapport complet sur le marché mondial des inhibiteurs de la MEK jusqu'en 2026, soulignant que quatre inhibiteurs de la MEK étaient déjà commercialisés et que plusieurs candidats au pipeline (p. ex. AZD8330, NX‐179, HL‐085, E6201, Mirdametinib, Refametinib) devaient entrer sur le marché au cours des prochaines années, élargissant les indications au-delà du mélanome dans des cancers comme le NSCLC, la thyroïde, le sein et les cancers ovariens.
- En mars 2023, la FDA des États-Unis a approuvé l'association de Tafinlar (dabrafenib) avec Mekinist (trametinib) pour traiter les patients pédiatriques âgés de ≥1 an atteints de gliome de faible grade ayant une mutation BRAF V600E, augmentant ainsi la population de patients traités par des inhibiteurs du MEK
- En octobre 2023, la FDA a approuvé la combinaison de BRAFTOVI (encorafénib) et de MEKTOVI (binimetinib) chez les patients adultes atteints d'un cancer du poumon non à petites cellules métastatique (NSCLC) abritant la mutation BRAF V600E – une étape réglementaire importante liant l'inhibition de MEK à des indications plus larges de tumeurs solides
- En mars 2024, le tunlametinib (HL‐085), un inhibiteur du MEK, a été approuvé en Chine pour le traitement du mélanome avancé muté par le NRAS chez des patients précédemment traités par des inhibiteurs de la PD‐1/PD‐L1, ce qui marque une première approbation dans la région du médicament.
- En février 2025, la FDA américaine a accordé la priorité à l'examen de la nouvelle demande de médicament (NDA) de mirdametinib, un nouvel inhibiteur du MEK, pour les patients atteints de NF1 (neurofibromatose de type 1) présentant des neurofibromes plexiformes inopérables symptomatiques, avec une date d'action pour le PDUFA fixée au 28 février 2025.
- En février 2025, Merck KGaA a accepté d'acquérir SpringWorks Therapeutics pour environ. 3,9 milliards de dollars, une initiative stratégique qui renforce le portefeuille d'oncologie de Mercks avec des actifs d'inhibiteurs de MEK comme le mirdametinib, reflétant la consolidation de l'industrie autour des thérapies centrées sur MEK
- En novembre 2025, le selumetinib a été approuvé aux États-Unis pour les patients adultes atteints de neurofibromatose de type 1 (NF1) présentant des neurofibromes plexiformes symptomatiques et inopérants, élargissant l'utilisation clinique de cet inhibiteur du MEK dans les indications de maladies rares.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











