



Segmentation du marché mondial des collagènes autochtones, par source (bovine, porcine, marine, volaille, etc.), type (type I, type II, type III, etc.), application (nourritiques et suppléments, soins biomédicaux et de la plaie, cosmétiques et soins personnels, aliments et boissons, etc.), formulaire (poudre, liquide et gel et feuilles)- Tendances et prévisions de l'industrie à 2033
Quelle est la taille du marché des collagènes autochtones et le taux de croissance
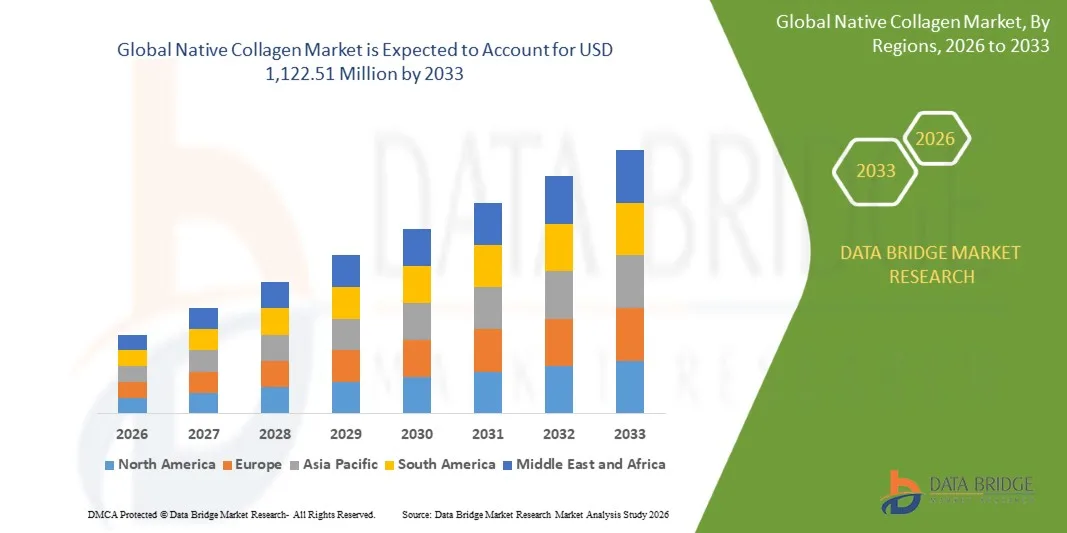
- Selon l'analyse de Data Bridge Market Research, le marché du collagène natif a été évalué à820,21 millions de dollars en 2025et devrait atteindre1 122,51 millions de dollars en 2033, croissance à unTCAC de 4,0 % entre 2026 et 2033.
- Le marché connaît une croissance soutenue due à la hausse de la demande de suppléments de santé conjoints, à l'utilisation accrue de collagène intact dans les soins des plaies et les produits régénératifs, et à l'expansion des applications dans les aliments fonctionnels, les boissons et les cosmétiques.
- Le passage croissant à des soins articulaires préventifs, à une alimentation propre et à des matériaux médicaux à base biologique, conjugué à la sensibilisation croissante des consommateurs au collagène en tant que protéine structurelle, favorise l'adoption du marché. Le collagène autochtone est positionné à travers des suppléments alimentaires, des boissons fonctionnelles, des soins de la peau et des produits de réparation de tissus, offrant aux fabricants une plus grande fonctionnalité du collagène indigène, du collagène et des ingrédients de santé articulaires qui conservent la structure naturelle triple hélice.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 820,21 millions de dollars
- Valeur marchande prévue (2033) : 1 122,51 millions de dollars
- Prévisions CAGR (2026-2033): 4,00%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché autochtone du collagène
- L'Amérique du Nord a dominé le marché du collagène autochtone avec la plus grande part des revenus de 35,60 % en 2025, appuyée par une importante industrie des suppléments alimentaires, une forte sensibilisation conjointe à la santé et des fabricants de produits biomédicaux et de soins des plaies établis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide dans un TCAC de 5,40 %, de 2026 à 2033, alimenté par une population vieillissante, l'augmentation des dépenses en beauté et en bien-être et l'expansion des industries des aliments fonctionnels et des suppléments.
- Le segment des bovins a dominé le marché avec une part de 47,30 % en 2025, en raison de la grande disponibilité des matières premières, de la transformation établie et de l'utilisation généralisée dans les suppléments et les produits médicaux.
- Le collagène marin est la source qui connaît la croissance la plus rapide et devrait enregistrer un TCAC de 5,80 %, ce qui reflète la hausse de la demande de produits de substitution à faible risque pour les animaux terrestres.
- Le segment de type I a dominé la catégorie de type avec une part de revenus de 52,60 % en 2025, sous l'impulsion de son abondance en peau, tendons et os.
- Les nutraceutiques et les compléments alimentaires représentaient 38,40 % de la part de marché en 2025, préférant les produits de santé, de mobilité et de vieillissement sains.
- Le segment des soins biomédicaux et des blessures est l'application qui connaît la croissance la plus rapide, avec un TCAC de 6,10 %, entraîné par la médecine régénératrice, les pansements des plaies et les produits d'ingénierie tissulaire.
Portée du rapport et segmentation du marché des collagènes autochtones
|
Attributs |
Collagène autochtone Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché des collagènes autochtones
- Le collagène indigène se déplace de plus en plus au-delà des capsules vers les aliments fonctionnels, les boissons et les produits animaux de compagnie, combinant de faibles doses étudiées cliniquement, une structure triple hélice intacte et un positionnement propre pour le soutien des articulations et de la mobilité.
- Par exemple, en janvier 2026, Bioiberica et Lactalis Espagne ont conclu un partenariat stratégique pour la commercialisation de la première boisson laitière enrichie de collagène natif de type II, Collavant n2, montrant le déplacement du collagène natif vers des formats d'aliments et de boissons quotidiens et l'intérêt croissant des entreprises laitières pour la nutrition commune
- Les fournisseurs d'ingrédients élargissent la base de données probantes et l'éventail des sources, car les marques recherchent le sternum de volaille, le collagène bovin et le collagène marin avec une pureté documentée, une teneur constante en protéines et un approvisionnement traçable.
- Les marques ciblent de plus en plus les consommateurs plus jeunes et actifs, car les acheteurs comparent les ingrédients de santé communs sur les preuves cliniques, la taille de la dose, le goût des boissons et la compatibilité avec d'autres nutriments comme la vitamine C et l'oméga-3.
- Par exemple, en juillet 2026, selon Lonza Capsugel, son collagène UC-II non dénaturé de type II continue de stimuler l'innovation dans de nouveaux formats et applications, y compris le segment animal compagnon à croissance rapide, avec un mélange alimentaire UC-FLEX lancé à Interzoo 2026, étendant le collagène natif à la nutrition animale
- À mesure que la recherche clinique, les nouveaux formats de livraison, la nutrition des animaux de compagnie et l'innovation en matière d'aliments et de boissons continuent de progresser, le collagène indigène devrait s'étendre au-delà des suppléments traditionnels aux aliments fonctionnels quotidiens, à la médecine régénérative et à la nutrition personnalisée.
Quels sont les principaux moteurs du marché autochtone collagène
- La croissance rapide de la population vieillissante et la prévalence croissante de l'inconfort articulaire ont considérablement augmenté la demande d'ingrédients soutenus par des preuves qui appuient la mobilité, la santé du cartilage et les modes de vie actifs.
- Par exemple, en juillet 2026, selon Lonza Capsugel, son collagène UC-II non dénaturé de type II est soutenu par plus de 20 études, dont 11 essais cliniques humains, et est l'ingrédient de collagène non dénaturé de type II le plus étudié, soutenant la confiance parmi les formulateurs de suppléments et encourageant le lancement de nouveaux produits dans toutes les catégories de santé conjointes.
- Les marques de suppléments, les fabricants d'aliments, les fabricants d'appareils médicaux et les entreprises de cosmétiques adoptent le collagène natif pour offrir des avantages structurels, améliorer la différenciation des produits et répondre à la demande des consommateurs pour des ingrédients naturels et peu transformés.
- Par exemple, en mars 2026, selon Nutrition Journal, une étude randomisée, en double aveugle, contrôlée contre placebo a évalué le collagène natif de type II non dénaturé à 40 mg par jour pendant 180 jours chez des volontaires sains souffrant d'inconfort articulaire lié à l'activité, en ajoutant aux preuves cliniques de l'ingrédient.
- Avec les distributeurs, les fournisseurs d'ingrédients et les marques qui élargissent les portefeuilles de produits de santé communs et les gammes de nutrition des animaux de compagnie, le collagène natif peut gagner en visibilité, en essais et en achats répétés entre les suppléments, les aliments et les canaux de soins de santé.
Quels sont les facteurs qui font obstacle à la croissance du marché des collagènes autochtones
- Le collagène autochtone a besoin de techniques d'extraction, de purification et de traitement spécialisées pour préserver sa structure moléculaire naturelle, augmenter les coûts de fabrication et limiter l'adoption parmi les fabricants sensibles aux prix.
- Les peptides hydrolysés du collagène offrent une meilleure solubilité, une formulation plus facile et une plus grande pertinence pour les boissons et les compléments alimentaires, ce qui complique l'adoption du collagène indigène dans les applications de masse.
- Par exemple, en février 2025, Bioiberica s'est associée à Stauber pour étendre la distribution de ses ingrédients de marque, y compris Collavant n2, aux États-Unis. Bien que cela favorise l'accès au marché du collagène de type II, la concurrence des formats de collagène alternatifs demeure un défi pour une adoption plus large.
- L'incohérence des résultats cliniques pour les types de collagène, les formulations et les doses peut restreindre la confiance dans certains avantages pour la santé et rendre difficile pour les fabricants de justifier les allégations de produit.
- La dépendance à l'égard des sources bovine, porcine, avicole et marine crée des défis liés à la traçabilité, à la cohérence des matières premières, aux exigences alimentaires religieuses et à l'acceptation des consommateurs.
- Le maintien de l'intégrité structurale, de la pureté, de la cohérence des lots et de la traçabilité des sources nécessite des contrôles de qualité rigoureux. Les coûts liés à la conformité et les restrictions imposées aux allégations de santé admissibles peuvent encore remettre en question l'expansion du marché, en particulier pour les petits fabricants.
Comment le marché du collagène autochtone est-il segmenté
Le marché du collagène natif est segmenté en fonction de la source, du type, de la demande et de la forme.
- Par source
Selon la source, le marché du collagène indigène est segmenté en bovins, porcins, marins, volailles, etc. Le segment bovin domine le marché avec une part de 47,30 % en 2025, soutenue par une grande disponibilité de matières premières, une infrastructure de transformation établie et une large utilisation dans les suppléments, les produits médicaux et les cosmétiques. Les peaux, les tendons et les os fournissent un apport constant de collagène de type I. Les producteurs peuvent faire une échelle de production efficace et répondre à diverses spécifications. Des normes de qualité établies et des relations client à long terme renforcent la demande. Des contrôles stricts de l'approvisionnement et des programmes de traçabilité appuient également la confiance entre les acheteurs réglementés et le leadership continu du segment.
On prévoit que le segment maritime enregistrera la croissance la plus rapide à un TCAC de 5,80 % entre 2026 et 2033, en raison de la demande croissante de solutions de rechange aux sources terrestres d'animaux pescataires, halal et à faible risque. La peau et les écailles de poisson fournissent du collagène de type I avec une biodisponibilité élevée. L'utilisation de sous-produits de la pêche appuie les allégations de durabilité. Les produits cosmétiques, les soins des plaies et les marques de suppléments élargissent les gammes de produits marins. Les améliorations de l'extraction à basse température préservent la structure indigène, tandis que les prix élevés sont appuyés par un positionnement propre et un intérêt croissant des consommateurs pour les ingrédients dérivés de l'océan. Les investissements dans la récupération des déchets de transformation du poisson et la pêche durable certifiée contribuent également à la sécurité de l'approvisionnement.
- Par type
Sur la base du type, le marché du collagène natif est segmenté en types I, II, III et autres. Le segment de type I a dominé le marché avec 52,60% de parts en 2025, soutenu par son abondance en peau, tendons et os et son large usage dans les produits médicaux, cosmétiques et nutritionnels. Le type I forme des fibres fortes qui fournissent une structure pour les pansements, les échafaudages et les soins de la peau. Des méthodes d'extraction établies et de grandes matières premières assurent une production régulière. Le segment bénéficie également de décennies de connaissances en recherche et en réglementation. Sa polyvalence entre les industries continue de renforcer son leadership, et la grande disponibilité des fournisseurs contribue à maintenir les prix compétitifs.
Le segment de type II devrait enregistrer la croissance la plus rapide à un TCAC de 5,70 % entre 2026 et 2033, en raison de la forte demande de collagène de type II non dénaturé dans les suppléments de santé conjoints. Dérivé principalement du cartilage sternum de poulet, il est utilisé à de faibles doses quotidiennes d'environ 40 mg. Les essais cliniques sur le confort et la flexibilité du genou soutiennent la croissance de catégorie. De nouveaux formats comme les boissons et les aliments pour animaux de compagnie créent des possibilités supplémentaires. Les partenariats stratégiques et les accords de distribution élargissent l'accès, tandis que les consommateurs plus jeunes et actifs élargissent la clientèle. Les propriétaires de marques utilisent également des brevets et des ingrédients de marque pour protéger leur position.
- Par demande
Sur la base de l'application, le marché du collagène natif est segmenté en nutraceutiques et suppléments alimentaires, biomédical et soins des plaies, cosmétiques et soins personnels, aliments et boissons, et d'autres. Le segment des nutraceutiques et des compléments alimentaires a dominé la catégorie d'application avec 38,40 % de part en 2025, soutenue par l'intérêt des consommateurs pour la santé, la mobilité et le vieillissement en santé. Les capsules, les comprimés et les poudres délivrent de faibles doses de collagène intact. Les marques mettent en lumière les études cliniques, les ingrédients brevetés et les étiquettes propres. La distribution établie par l'entremise des pharmacies, des détaillants spécialisés et des plateformes en ligne continue de renforcer le leadership de ce segment et soutient l'achat répété. L'augmentation de la participation au sport et les tendances du vieillissement en santé donnent un nouvel élan.
Le segment des soins biomédicaux et des blessures devrait enregistrer la croissance la plus rapide à un TCAC de 6,10 % entre 2026 et 2033, en raison de l'utilisation croissante du collagène indigène dans les pansements de plaie, les échafaudages de tissus et la médecine régénérative. Le collagène triple hélice Intact soutient l'attachement cellulaire et la réparation tissulaire. Les populations vieillissantes et les blessures chroniques exigent de plus en plus des pansements avancés. Les fabricants de dispositifs médicaux apprécient la pureté et la biocompatibilité constantes. Les exigences réglementaires et les normes de qualité demeurent importantes, et les partenariats entre les fournisseurs et les fabricants d'appareils appuient le développement de nouveaux produits. La croissance des applications dentaires, orthopédiques et de soins contre la brûlure crée des possibilités supplémentaires pour les fournisseurs de collagène de qualité médicale.
- Par formulaire
Sur la base de la forme, le marché du collagène indigène est segmenté en poudre, liquide et gel et feuilles. Le segment des poudres a dominé le marché avec 61,2 % de parts en 2025, soutenu par un stockage facile, une longue durée de conservation et la compatibilité avec les capsules, les comprimés et les préparations alimentaires. Les poudres permettent un dosage précis et un transport simple. Les fabricants peuvent les mélanger avec d'autres nutriments et excipients. Les chaînes de production établies et la grande disponibilité des fournisseurs continuent de renforcer le leadership de ce segment, tandis que le gel-séchage et le traitement doux aident à maintenir la structure native. La baisse des coûts logistiques par rapport aux liquides favorise également l'adoption parmi les marques mondiales et les fabricants contractuels.
Le segment des liquides devrait enregistrer la croissance la plus rapide à un TCAC de 5,50 % entre 2026 et 2033, sous l'effet de la demande de préparations prêtes à boire, de boissons fonctionnelles et de sérums topiques. Les formats liquides offrent commodité et attrait aux consommateurs qui préfèrent ne pas prendre de capsules. Les formulateurs travaillent sur la stabilité, le goût et la clarté pour l'utilisation des boissons. Les marques de soins de la peau utilisent du collagène natif liquide dans les sérums et les ampoules. Les progrès de la stabilisation et de l'emballage améliorent la durée de conservation et augmentent l'utilisation des boissons laitières et végétales. Les systèmes de manutention et de préservation de la chaîne froide demeurent des considérations importantes pour la croissance à long terme.
Quelle région détient la plus grande part du marché des collagènes autochtones
- L'Amérique du Nord a dominé le marché du collagène autochtone avec la plus grande part des revenus de 35,60 % en 2025, appuyée par une importante industrie des suppléments alimentaires, une forte sensibilisation conjointe à la santé et des fabricants de produits biomédicaux et de soins des plaies établis.
- La région bénéficie également d'une forte sensibilisation des consommateurs à la santé commune, d'un réseau de vente au détail de suppléments matures et de la présence de grandes entreprises biomédicales, nutraceutiques et d'ingrédients. La demande croissante d'ingrédients cliniques et d'aliments pour animaux, ainsi que les programmes de recherche clinique active, continuent de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain du collagène autochtone
Le marché américain du collagène indigène connaît une croissance régulière en raison d'une importante industrie des suppléments alimentaires, d'une population vieillissante et d'une forte demande de produits de santé et de beauté communs. Les chaînes de vente au détail et de commerce électronique bien développées du pays, ainsi que les recherches actives et les études cliniques, sont à l'origine de la demande d'ingrédients de collagène non dénaturés et indigènes. En outre, l'utilisation croissante dans la nutrition des animaux de compagnie, les produits de soin des plaies et les boissons fonctionnelles, ainsi que l'investissement dans la distribution des ingrédients, accélèrent l'adoption dans toutes les applications médicales et de consommation.
Aperçu du marché canadien des collagènes autochtones
Le marché canadien du collagène indigène est motivé par la demande croissante de suppléments de santé de qualité supérieure, de produits de santé conjoints, de biomatériaux médicaux et d'applications en médecine régénérative. L'accroissement de l'intérêt des consommateurs pour le vieillissement et la mobilité sains favorise le développement de produits basés sur le collagène. Les industries des aliments et des produits de santé naturels établies au Canada offrent des possibilités d'expansion du marché. Cependant, les coûts de production élevés, la dépendance à l'égard des matières premières d'origine animale, les exigences réglementaires et la concurrence des peptides hydrolysés du collagène peuvent freiner la croissance. Les investissements dans l'innovation de produits, l'assurance de la qualité et l'approvisionnement durable pourraient favoriser le développement futur du marché.
Aperçu du marché des collagènes autochtones de l'Asie-Pacifique
Le marché du collagène originaire de l'Asie et du Pacifique devrait connaître une croissance rapide, attribuable au vieillissement de la population, à l'augmentation des dépenses en matière de beauté et de bien-être et à l'expansion des industries des suppléments et des aliments fonctionnels dans des pays comme la Chine, l'Inde et le Japon. L'intérêt croissant des consommateurs pour la santé de la peau et des articulations, ainsi que la forte offre de sous-produits du poisson et du bétail, favorisent l'expansion du marché régional. En outre, la croissance du commerce électronique, la capacité de production locale et l'augmentation des investissements dans les soins de santé accélèrent la disponibilité et la demande de collagène autochtone.
Aperçu du marché japonais des collagènes
Le marché japonais du collagène natif connaît une croissance constante en raison d'une forte culture de beauté et de bien-être, d'une recherche avancée sur les biomatériaux et d'un vieillissement rapide de la société. Les consommateurs, les marques de suppléments et les entreprises médicales adoptent de plus en plus des produits de collagène pour la peau, les articulations et la réparation des tissus. De plus, la forte demande d'ingrédients de haute qualité, l'innovation dans les aliments fonctionnels et les producteurs établis de collagène contribuent davantage à la croissance du marché au Japon.
China Native Collagen Market Insight
Le marché chinois du collagène s'accroît rapidement, en raison de l'augmentation des dépenses de consommation en beauté et en santé, de l'expansion de la production nutraceutique et de la fabrication croissante d'appareils biomédicaux. La croissance du commerce de détail et du commerce social en ligne stimule considérablement la demande du marché. De plus, de solides producteurs nationaux de collagène, le soutien gouvernemental aux biomatériaux, l'intérêt croissant pour le collagène marin et bovin et une classe moyenne en expansion placent la Chine comme un marché de croissance clé dans toute l'Asie-Pacifique.
Quelles sont les meilleures entreprises du marché autochtone du collagène
L'industrie du collagène autochtone est principalement dirigée par des entreprises bien établies, notamment :
- Groupe Lonza AG(Suisse)
- Bioiberica S.A.U.(Espagne)
- GELITA AG(Allemagne)
- Ingrédients Darling Inc. (Rousselot)(États-Unis)
- Nitta Gelatin Inc.(Japon)
- Weishardt Holding SA (France)
- PB Leiner (Tessenderlo Group NV) (Belgique)
- LAPI GELATINE S.p.A. (Italie)
- Collagen Solutions Plc (Royaume-Uni)
- Symatese (France)
- Advanced BioMatrix, Inc. (États-Unis)
- Biosciences humaines (États-Unis)
- Viscofan S.A. (Espagne)
- Protéines Vital LLC (États-Unis)
- Merck KGaA (Allemagne)
- BioCell Technology, LLC (États-Unis)
- Synkol (Pologne)
- Titan Biotech Ltd. (Inde)
- Collagen Matrix, Inc. (États-Unis)
- ITALGELATINE S.p.A. (Italie)
Quels sont les derniers développements sur le marché du collagène autochtone
- En juillet 2026, Lonza Capsugel a marqué 25 ans de collagène UC-II non dénaturé de type II et a mis en évidence l'expansion vers de nouveaux formats et applications, y compris le segment animal compagnon à croissance rapide. L'entreprise prévoit également de lancer UC-FLEX, un mélange d'aliments pour animaux de compagnie combinant UC-II et carbonate de calcium, à Interzoo 2026, et note l'intérêt croissant des jeunes consommateurs.
- En mars 2026, Lone Star Funds a signé une entente pour l'acquisition de la division Capsules & Ingrédients de santé Lonzas, qui comprend les produits de collagène UC-II de type II. L'opération devrait donner à l'entreprise une attention particulière à la croissance des ingrédients nutraceutiques et de santé et refléter un fort intérêt des investisseurs pour les ingrédients de santé communs, tout en soutenant la continuité pour les clients, les partenaires et les employés.
- En janvier 2026, Bioiberica et Lactalis Espagne ont conclu un partenariat stratégique pour commercialiser la première boisson laitière espagnole enrichie de collagène de type II, Collavant n2. La collaboration apporte du collagène indigène cliniquement validé dans les produits laitiers traditionnels et soutient l'expansion de la nutrition de santé conjointe au-delà des capsules, atteignant les consommateurs qui préfèrent les formats alimentaires et les routines quotidiennes.
- En décembre 2025, Greenvit a acquis une participation majoritaire dans Synkol, un producteur polonais de collagène sternal de type II, afin d'élargir son portefeuille d'ingrédients de santé communs. L'investissement renforce l'offre de collagène natif de type II et soutient la demande croissante des marques de compléments et d'aliments fonctionnels en Europe, tout en améliorant le contrôle sur l'approvisionnement en matières premières et la qualité.
- En octobre 2025, Caldic North America et Lonza Capsugel ont annoncé un partenariat de distribution nord-américain exclusif pour le collagène UC-II non dénaturé de type II. L'accord vise à élargir la commercialisation de l'ingrédient de santé commun dans les applications des suppléments, des aliments et des animaux familiers et à améliorer le soutien technique des formulateurs et des clients régionaux.
- En mai 2025, Darling Ingredients Inc. a annoncé un partenariat stratégique avec le groupe Tessenderlo afin de combiner leurs entreprises de collagène et de gélatine, Rousselot et PB Leiner, en une coentreprise proposée nommée Nextida, renforçant leurs capacités d'échelle et de développement de produits sur les marchés de la santé, de la nutrition et du bien-être du collagène.
- En octobre 2024, RTI Chirurgical a annoncé un accord d'acquisition de Collagen Solutions, élargissant ses capacités médicales de collagène et renforçant son portefeuille d'applications cardiaques, orthopédiques, sportives et régénératives.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











