



Segmentation du marché mondial des dispositifs de prélèvement sanguin sans aiguille, par type de produit (dispositifs portables et dispositifs portables), par type de technologie (ponction veineuse et tactile), par utilisateurs finaux (hôpitaux, organismes de recherche, centres de diagnostic, cliniques privées et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs de tirage du sang sans aiguille
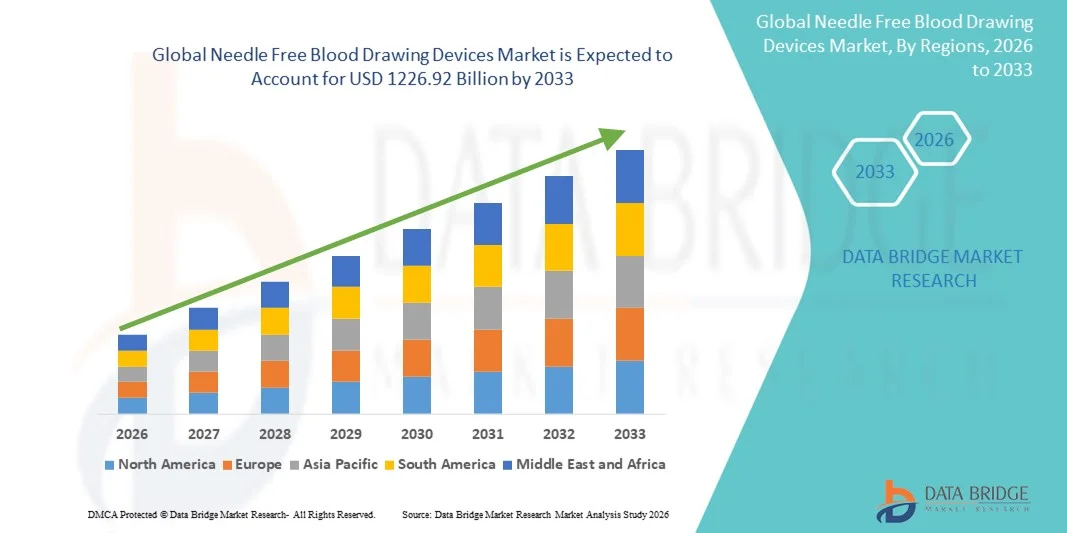
- Selon l'analyse de marché de Data Bridge, la taille du marché des dispositifs de prélèvement de sang sans aiguille a été évaluée à576,55 milliards de dollars en 2025et devrait atteindre1226,92 milliards de dollars en 2033, à unTCAC de 9,90 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la demande de méthodes de collecte du sang minimalement invasives et sans douleur, en raison de la sensibilisation accrue des patients, de la nécessité d'améliorer la conformité à la surveillance des maladies chroniques et de la croissance de la population.Essais diagnostiquesdans les hôpitaux, les cliniques et les laboratoires
- En outre, les progrès de la technologie sans aiguille, y compris les injecteurs de jets et les systèmes de collecte de sang assistés par vide, ainsi que l'accent mis sur la réduction des blessures par piqûre d'aiguille et des risques de biorisque, accélèrent l'adoption des solutions de prélèvement de sang sans aiguille, ce qui stimule considérablement la croissance globale du marché.
Quels sont les principaux débouchés du marché des dispositifs de dessin de sang sans aiguille
- Les dispositifs de prélèvement de sang sans aiguille, y compris les injecteurs à jet et les systèmes de collecte aspirés, sont de plus en plus essentiels dans les soins de santé modernes en raison de leur capacité à permettre une collecte sans douleur, sûre et rapide du sang, à réduire les blessures par piqûre d'aiguille et à améliorer la conformité des patients dans les hôpitaux, les cliniques et les laboratoires de diagnostic.
- La demande croissante de dispositifs de prélèvement de sang sans aiguille est principalement alimentée par la sensibilisation croissante au confort des patients, l'augmentation des tests de maladies chroniques et l'adoption croissante dans les établissements de soins et de diagnostic à grande échelle, ainsi que par les progrès technologiques qui améliorent la précision, la sécurité et la facilité d'utilisation.
- L'Amérique du Nord a dominé le marché des dispositifs de prélèvement de sang sans aiguille avec la plus grande part de revenus d'environ 38,6 % en 2025, appuyée par une infrastructure de soins de santé avancée, l'adoption élevée de dispositifs médicaux novateurs, une forte présence en R-D et un réseau bien établi d'hôpitaux, de centres de diagnostic et de laboratoires de recherche aux États-Unis.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché des dispositifs de prélèvement de sang sans aiguille au cours de la période de prévision, avec un TCAC estimé à 8,1 %, en raison de l'augmentation des dépenses de santé, de l'expansion des réseaux hospitaliers, de la sensibilisation accrue aux technologies sans aiguille et de l'adoption croissante dans les économies émergentes comme la Chine et l'Inde.
- Le segment des appareils à veine a dominé le marché avec une part de chiffre d'affaires d'environ 62% en 2025, grâce à leur haute précision, fiabilité et compatibilité avec les équipements de laboratoire standard
Rapport sur la portée et les dispositifs de tirage du sang sans aiguille Segmentation du marché
|
Attributs |
Dispositifs de dessin du sang sans aiguille Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
• Paxman Coolers (Royaume-Uni) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quels sont les principaux débouchés du marché des dispositifs de tirage de sang sans aiguille
Adoption croissante de technologies d'échantillonnage invasives et sans douleur
- Une tendance significative et accélérée sur le marché mondial des dispositifs de prélèvement de sang sans aiguille est l'adoption croissante de solutions de collecte de sang peu invasives et sans douleur. Ces dispositifs sont conçus pour améliorer le confort du patient, réduire l'anxiété associée à l'utilisation des aiguilles et réduire au minimum les risques de complications lors de l'échantillonnage.
- Par exemple, les hôpitaux, les centres de diagnostic et les fournisseurs de soins de santé à domicile en Europe et en Amérique du Nord mettent de plus en plus en œuvre des solutions sans aiguille pour le prélèvement du sang, en particulier pour les patients pédiatriques, gériatriques et à aiguille, afin d'améliorer la conformité et la satisfaction des patients.
- Les établissements de santé intègrent ces dispositifs dans les processus de diagnostic de routine, ce qui permet d'accélérer la collecte de sang, de réduire le risque de blessures par aiguille chez le personnel de santé et de réduire les risques de contamination croisée
- La tendance est également due à la demande croissante de dispositifs portables et conviviaux adaptés au suivi ambulatoire, aux soins à domicile et aux applications de télémédecine, où la facilité d'utilisation et le confort du patient sont essentiels.
- À l'échelle mondiale, l'accent mis de plus en plus sur les soins de santé axés sur le patient, le contrôle des infections et la prévention des infections acquises dans les hôpitaux stimule l'adoption de technologies de prélèvement de sang sans aiguille, ce qui en fait une partie intégrante de la prestation moderne des soins de santé.
Dynamique du marché des dispositifs de dessin du sang sans aiguille
Chauffeur
Demande croissante de prélèvement de sang sécuritaire, efficace et amical
- L'importance croissante accordée à la sécurité des patients, à l'efficacité opérationnelle et à la prévention des infections est l'un des principaux moteurs du marché mondial des dispositifs de prélèvement de sang sans aiguille. Ces dispositifs réduisent le risque d'infections associées aux soins de santé et les risques professionnels, offrant une alternative plus sûre aux aiguilles et seringues traditionnelles
- Par exemple, en 2024, un important fournisseur de soins de santé nord-américain a déployé des dispositifs de collecte de sang sans aiguille dans plusieurs cliniques afin de réduire l'incidence des blessures par piqûre d'aiguille et d'améliorer la sécurité des patients pendant l'échantillonnage systématique du sang.
- Des cadres réglementaires stricts aux États-Unis, en Europe et dans certaines parties de l'Asie mettent l'accent sur la réduction des risques professionnels et la promotion de pratiques médicales plus sûres, encourageant davantage les fournisseurs de soins de santé à adopter des solutions sans aiguille
- En outre, la prévalence croissante de maladies chroniques telles que le diabète, les troubles cardiovasculaires et le cancer, qui nécessitent une surveillance fréquente du sang, crée une forte demande de technologies d'échantillonnage du sang sans douleur, efficaces et pratiques
- L'adoption de ces dispositifs dans les services de dépistage, les services ambulatoires et les soins à domicile soutient également les initiatives de soins préventifs à l'échelle mondiale, améliorant la conformité des patients et permettant une meilleure surveillance des conditions de santé dans les régions éloignées ou mal desservies.
Restriction/Défi
Coûts élevés et sensibilisation limitée des fournisseurs de soins de santé
- Malgré les avantages évidents, le coût relativement élevé des systèmes avancés de prélèvement de sang sans aiguille demeure une contrainte importante, en particulier pour les petites cliniques, les centres de diagnostic et les fournisseurs de soins de santé dans les régions en développement. Des coûts d'investissement et d'entretien initiaux élevés peuvent limiter l'adoption généralisée de ces dispositifs
- Par exemple, certains laboratoires d'Amérique latine et d'Asie du Sud-Est ont signalé des retards dans la mise en œuvre de solutions de prélèvement de sang sans aiguille en raison de contraintes budgétaires et du coût initial plus élevé que les seringues conventionnelles et les méthodes de venipuncture
- Une sensibilisation limitée et une formation insuffisante du personnel de santé concernant l'utilisation, l'entretien et les avantages de ces dispositifs peuvent également limiter la pénétration du marché.
- La variabilité des politiques de remboursement, l ' absence de lignes directrices normalisées pour l ' adoption et l ' incohérence de l ' appui réglementaire dans les différents pays posent d ' autres problèmes pour la mise en œuvre à grande échelle.
- Surmonter ces obstacles grâce à des conceptions d'appareils abordables et conviviales, à des programmes de formation des professionnels de la santé et à des campagnes de sensibilisation à la sécurité des patients et à l'efficacité opérationnelle sera essentiel pour soutenir la croissance du marché mondial des dispositifs de prélèvement de sang sans aiguille
Comment le marché des dispositifs de tirage de sang sans aiguille est-il segmenté
Le marché est segmenté en fonction du type, du type de technologie et des utilisateurs finaux.
- Par type de produit
Sur la base du type de produit, le marché des appareils sans aiguille pour le dessin du sang est segmenté en appareils portatifs et en appareils portables. En 2025, le segment des appareils portatifs a dominé la plus grande part du marché, soit environ 57 %, en raison de leur adoption généralisée dans les hôpitaux, les centres de diagnostic et les laboratoires de recherche. Les appareils portatifs offrent la précision, la portabilité et la facilité d'utilisation, permettant aux professionnels de la santé d'effectuer une collecte de sang rapide et minimalement invasive. Leur compatibilité avec divers systèmes d'analyse sanguine, leur intégration aux dossiers de santé électroniques et leur capacité à réduire l'inconfort des patients sont autant de facteurs qui favorisent leur préférence. La forte présence du segment dans les régions développées, en particulier en Amérique du Nord et en Europe, contribue à générer des revenus élevés. Les innovations continues de produits axées sur la conception ergonomique, la collecte d'échantillons plus rapide et des caractéristiques de sécurité améliorées soutiennent davantage la domination. Les programmes de formation et les initiatives de sensibilisation des fabricants favorisent l'adoption chez les professionnels de la santé. La demande croissante de diagnostics au point de soins, de surveillance de la santé à domicile et d'échantillonnage systématique du sang favorise également la croissance. Les approbations réglementaires et la normalisation des protocoles d'essai renforcent la confiance dans les appareils portatifs. Un investissement important dans la R-D par les leaders du marché, combiné à de solides réseaux de distribution, assure une large disponibilité. Les hôpitaux, les laboratoires de diagnostic et les organismes de recherche préfèrent de plus en plus les solutions portables en raison de leur fiabilité et de leur polyvalence.
On s'attend à ce que le segment des appareils portables soit témoin du TCAC le plus rapide d'environ 20,5 % entre 2026 et 2033, en raison de la demande croissante de solutions de surveillance sanguine continue et non invasive. Les appareils portatifs permettent de recueillir et de surveiller des échantillons en temps réel, de réduire les visites à l'hôpital et d'améliorer la conformité des patients. Leur intégration aux applications mobiles de santé, aux systèmes de surveillance en nuage et aux plateformes de télémédecine améliore la convivialité. Les progrès technologiques rapides, la miniaturisation et les technologies de capteurs innovantes contribuent à accélérer l'adoption. Les appareils portatifs gagnent particulièrement en traction dans la gestion des maladies chroniques, les soins de santé personnalisés et les soins à domicile. La sensibilisation accrue aux techniques peu invasives et au confort des patients favorise la croissance. L'adoption croissante dans les économies émergentes en raison de l'augmentation du revenu disponible et de la numérisation des soins de santé favorise l'expansion. Les fabricants investissent énormément dans le développement de produits, les approbations réglementaires et les partenariats stratégiques. L'intégration aux dossiers de santé électroniques et à l'analyse de l'IA améliore la proposition de valeur. L'expansion des applications de surveillance de la condition physique et du bien-être crée d'autres débouchés commerciaux. Les programmes de remboursement de l'assurance-santé et les initiatives gouvernementales en matière de soins préventifs favorisent l'adoption. Dans l'ensemble, les appareils portables apparaissent comme un segment en croissance rapide avec un énorme potentiel dans les milieux de soins cliniques et personnels.
- Par type de technologie
Sur la base du type de technologie, le marché est segmenté en appareils à usage veineux et tactile. Le segment des appareils à veine a dominé le marché avec une part de revenus d'environ 62 % en 2025, grâce à leur haute précision, fiabilité et compatibilité avec les équipements de laboratoire standard. Les dispositifs sans aiguille à base de veine permettent une collecte rapide du sang pour des tests de routine, des diagnostics et des recherches. Les hôpitaux, les centres de diagnostic et les laboratoires de recherche comptent beaucoup sur ces appareils pour leur efficacité et leur facilité d'intégration avec les workflows automatisés de laboratoire. Le segment bénéficie d'un solide soutien réglementaire, d'études cliniques de validation et d'approbations par les établissements de santé. Les innovations continues axées sur la sécurité, la réduction de la douleur et l'amélioration de la qualité des échantillons renforcent leur domination. Une large adoption en Amérique du Nord et en Europe contribue de manière significative à la part de marché. La demande croissante de méthodes normalisées de collecte de sang à haut débit favorise la croissance des revenus. La collaboration des fabricants avec les hôpitaux et les laboratoires accélère le déploiement des produits. Les programmes de formation et le soutien technique favorisent l'adoption clinique. L'augmentation de la prévalence des maladies chroniques, des dépistages préventifs et des tests de laboratoire courants stimule la demande. Les appareils de Venepuncture voient également l'adoption dans les initiatives mobiles de soins de santé et de télémédecine.
Le segment des appareils tactiles devrait enregistrer le TCAC le plus rapide d'environ 19,8 % entre 2026 et 2033, alimenté par la demande de solutions minimales invasives et adaptées aux patients dans les hôpitaux et les établissements de soins à domicile. Les dispositifs tactiles réduisent l'inconfort et le risque d'infection tout en permettant un prélèvement sanguin rapide et précis. L'intégration avec les applications mobiles et les systèmes de gestion des données basés sur le cloud améliore la surveillance et l'efficacité diagnostique. L'utilisation croissante des soins pédiatriques, gériatriques et ambulatoires stimule l'adoption. Les progrès technologiques, y compris la miniaturisation des capteurs, l'échantillonnage assisté par l'IA et la collecte automatisée, stimulent la croissance. Les marchés émergents avec une numérisation croissante des soins de santé offrent de nouvelles possibilités. Les approbations réglementaires, la validation clinique et de solides profils d'innocuité améliorent l'acceptation. La préférence croissante pour les appareils tactiles portables dans les diagnostics à domicile et les soins préventifs contribue davantage. L'expansion vers des organismes de recherche et des marchés de soins personnalisés accélère la croissance. Les assureurs-santé et les initiatives gouvernementales favorisant des solutions peu invasives appuient également l'adoption du marché. L'investissement continu en R-D assure l'innovation, la fiabilité et l'évolutivité.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, organismes de recherche, centres de diagnostic, cliniques personnelles, etc. Le segment des hôpitaux a dominé la plus grande part des revenus du marché, soit environ 48 % en 2025, en raison du débit élevé des patients, de la demande de diagnostics précis et de l'intégration aux flux de travail en laboratoire. Les hôpitaux adoptent des dispositifs sans aiguille pour améliorer le confort du patient, réduire les blessures par piqûre d'aiguille et améliorer l'efficacité opérationnelle. La disponibilité de programmes de formation, de solides réseaux de fournisseurs et d'études cliniques de validation renforce encore l'adoption. Les hôpitaux d'Amérique du Nord et d'Europe dominent le marché en tirant parti des technologies avancées de collecte de sang pour assurer des soins de qualité aux patients. L'importance croissante accordée à l'automatisation, aux protocoles normalisés et au respect des règlements en matière de soins de santé renforce l'adoption des hôpitaux. Les investissements continus en R-D dans les dispositifs à haute précision appuient la domination du marché. Les hôpitaux stimulent également la croissance des revenus grâce à des accords d'achat en gros et à des contrats d'approvisionnement à long terme. L'adoption s'appuie en outre sur l'augmentation de la prévalence des maladies chroniques et des exigences en matière de tests de laboratoire de routine. Les partenariats avec les fabricants d'appareils pour les programmes pilotes hospitaliers favorisent la pénétration du marché.
Le segment des organismes de recherche devrait connaître le TCAC le plus rapide, soit environ 21,2 %, de 2026 à 2033, en raison du besoin croissant de recueillir du sang précis, efficace et peu envahissant dans les essais cliniques, la découverte de médicaments et la recherche en laboratoire. Les organismes de recherche adoptent de plus en plus de dispositifs portatifs et portables pour assurer l'intégrité des échantillons, améliorer l'efficacité des processus et réduire les erreurs humaines. L'intégration aux systèmes automatisés de laboratoire, aux plateformes d'analyse des données et aux carnets électroniques de laboratoire améliore l'efficacité opérationnelle. L'expansion de la biotechnologie et de la recherche pharmaceutique en Amérique du Nord, en Europe et en Asie-Pacifique alimente la demande. Les progrès technologiques, la conformité à la réglementation et l'appui du gouvernement aux initiatives de R-D accélèrent l'adoption. Les laboratoires de recherche préfèrent les appareils qui offrent une reproductibilité élevée, une collecte d'échantillons normalisée et une compatibilité avec divers essais. La tendance croissante des essais cliniques décentralisés et de la médecine personnalisée conduit à la nécessité de solutions innovantes de collecte de sang. Les collaborations entre fabricants d'appareils et instituts de recherche renforcent la pénétration du marché.
Quelle est la région qui détient la plus grande part du marché des dispositifs de tirage de sang sans aiguille
- L'Amérique du Nord a dominé le marché des dispositifs de prélèvement de sang sans aiguille avec la plus grande part de revenus d'environ 38,6% en 2025
- Avec l'appui d'une infrastructure de soins de santé de pointe, l'adoption de dispositifs médicaux novateurs, une forte présence en R-D et un réseau bien établi d'hôpitaux, de centres de diagnostic et de laboratoires de recherche aux États-Unis.
- La région met l'accent sur les soins centrés sur le patient et la préférence croissante pour des procédures minimalement invasives contribue davantage à la croissance du marché.
U.S. Appareils de dessin du sang sans aiguille Aperçu du marché
Le marché américain des dispositifs de prélèvement de sang sans aiguille a capté la majorité des revenus de l'Amérique du Nord en 2025, en raison de l'adoption généralisée dans les hôpitaux, les cliniques et les laboratoires de diagnostic. L'augmentation des investissements dans les technologies de soins de santé, les initiatives en matière de sécurité des patients et le soutien gouvernemental aux dispositifs médicaux de pointe sont des facteurs clés qui propulsent la croissance. De plus, la sensibilisation accrue des patients et des professionnels de la santé à la collecte de sang sans aiguille alimente la demande pour ces dispositifs.
Europe Dispositifs de dessin du sang sans aiguille Aperçu du marché
Le marché européen des dispositifs de prélèvement de sang sans aiguille devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation des investissements dans les soins de santé, de normes réglementaires rigoureuses et de l'adoption croissante de technologies de diagnostic innovantes. Des marchés clés comme l'Allemagne, la France et le Royaume-Uni connaissent une demande importante dans les hôpitaux et les centres de diagnostic.
U.K. Appareils de dessin du sang sans aiguille Aperçu du marché
On s'attend à ce que le marché des dispositifs de prélèvement du sang sans aiguille du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'augmentation de la demande de procédures peu invasives, de l'accent accru mis sur le confort des patients et de l'adoption de dispositifs médicaux de pointe dans les établissements de soins. La robuste infrastructure de soins de santé et la sensibilisation accrue aux technologies sans aiguille soutiennent cette croissance.
Allemagne Appareils sans aiguille de dessin du sang Aperçu du marché
On s'attend à ce que le marché allemand des dispositifs de prélèvement de sang sans aiguille s'étende à un TCAC considérable, alimenté par les progrès technologiques dans le domaine des dispositifs médicaux, un système de santé bien établi et de solides initiatives de R-D. Les hôpitaux et les laboratoires de recherche en Allemagne adoptent de plus en plus des solutions de collecte de sang sans aiguille pour améliorer la sécurité et l'efficacité.
Aperçu du marché des dispositifs de dessin du sang sans aiguille pour l'Asie-Pacifique
Le marché des dispositifs de prélèvement de sang sans aiguille en Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché des dispositifs de prélèvement de sang sans aiguille au cours de la période de prévision, avec un TCAC estimé à 8,1 %. La croissance s'explique par l'augmentation des dépenses de santé, l'expansion des réseaux hospitaliers, la sensibilisation accrue aux technologies sans aiguille et l'adoption croissante dans les économies émergentes comme la Chine et l'Inde.
Dispositifs de dessin du sang sans aiguille au Japon Aperçu du marché
Le marché japonais des dispositifs de prélèvement de sang sans aiguille connaît une croissance constante en raison de normes élevées en matière de soins de santé, d'une forte concentration sur les soins axés sur le patient et de l'innovation technologique dans les dispositifs médicaux. L'adoption de solutions de prélèvement du sang sans aiguille augmente dans les hôpitaux et les centres de diagnostic pour réduire l'inconfort des patients et améliorer l'efficacité procédurale.
Chine Aiguilles sans dispositif de dessin du sang Aperçu du marché
En 2025, le marché chinois des dispositifs de prélèvement de sang sans aiguille représentait la part de marché la plus importante en Asie-Pacifique, attribuable à l'urbanisation rapide, à l'expansion des infrastructures de soins de santé, à la sensibilisation accrue des patients et à l'adoption croissante de technologies médicales de pointe. L'augmentation des investissements dans les hôpitaux et les installations de diagnostic propulse la croissance des dispositifs de prélèvement de sang sans aiguille dans le pays.
Part de marché des dispositifs de dessin du sang sans aiguille
L'industrie des dispositifs sans aiguille pour le dessin du sang est principalement dirigée par des entreprises bien établies, notamment :
•Paxman Refroidisseurs(Royaume-Uni)
•Société Danaher(États-Unis)
•Fresenius Kabi AG(Allemagne)
•Cardinal Santé(États-Unis)
• Terumo Corporation (Japon)
• Retractable Technologies, Inc. (États-Unis)
• Nipro Corporation (Japon)
• Diagnostics cliniques ortho (États-Unis)
• Sekisui Diagnostics (Japon)
• SteriPath (États-Unis)
• Hemogenyx Pharmaceuticals (Royaume-Uni)
• Micron Biomedical (États-Unis)
• Vaguette (Autriche)
• Innokas Medical (Finlande)
• Dispositifs médicaux de précision (US)
• Sarstedt AG & Co. (Allemagne)
• Greiner Bio-One (Autriche)
• Medtronic (États-Unis)
• Haemonetics Corporation (États-Unis)
Quels sont les derniers développements dans le marché mondial des dispositifs de tirage de sang sans aiguille
- En novembre 2023, Becton, Dickinson and Company (BD), un leader mondial de la technologie médicale, a annoncé le lancement commercial de son dispositif de collecte de sang sans aiguille PIVO Pro aux États-Unis, conçu pour permettre aux prélèvements de sang directement à partir de cathéters périphériques IV sans aiguilles supplémentaires. Le PIVO Pro s'appuie sur la plateforme PIVO existante et est compatible avec les systèmes de cathéters IV intégrés, aidant à réduire l'inconfort des patients, à minimiser les blessures par aiguille pour les travailleurs de la santé et à améliorer l'efficacité des processus cliniques. L'appareil a reçu l'autorisation FDA 510(k) et soutient l'initiative de l'hôpital Unique-Stick, soulignant l'engagement de l'entreprise à faire progresser les technologies de collecte du sang centrées sur le patient et sans aiguille
- En mars 2022, Vitestro, une entreprise de robotique médicale basée aux Pays-Bas, a dévoilé son appareil de collecte de sang autonome qui combine l'intelligence artificielle, l'imagerie et la technologie robotique pour automatiser le prélèvement de sang avec une intervention humaine minimale. Bien qu'il en soit encore au début du déploiement clinique, le système représente une avancée technologique majeure vers la réduction de la douleur, de l'anxiété et de la variabilité procédurale associée à la veine traditionnelle. Ce développement a mis en évidence la convergence croissante de la robotique et des solutions de collecte de sang sans aiguille ou à faible invasivité dans les milieux de santé modernes
- En octobre 2022, Tasso, Inc., une entreprise américaine d'appareils de collecte de sang, a annoncé l'utilisation accrue de son appareil d'auto-collection Tasso+ grâce à des partenariats avec des fournisseurs de soins de santé et de services de diagnostic. Le dispositif Tasso+ permet la collecte de sang capillaire sans aiguille du haut du bras et est conçu pour une utilisation clinique et à domicile. Ce développement a considérablement élargi l'application des dispositifs de prélèvement de sang sans aiguille dans les programmes de dépistage décentralisés, de diagnostic à distance et de dépistage de la santé de la population, appuyant le passage à la collecte d'échantillons gérée par le patient
- En avril 2024, YourBio Health, un innovateur d'instruments médicaux spécialisé dans la collecte de sang sans douleur, a avancé sa technologie de phlébotomie activée tactile (TAP) avec une adoption clinique accrue et une visibilité accrue sur les marchés des soins de santé et du diagnostic. Le dispositif TAP utilise un réseau de micronœuds sans lame pour recueillir du sang sans aiguilles traditionnelles, réduisant significativement la douleur et l'anxiété. Cette évolution a renforcé la demande croissante de dispositifs de prélèvement du sang portables et portatifs sans aiguille, en particulier pour les tests au point de soins, les essais cliniques et la surveillance à distance de la santé.
- En janvier 2025, Carilion Clinic, un important système de soins de santé américain, a annoncé la mise en place de la technologie de prélèvement de sang sans aiguille de BD. Ce déploiement a démontré l'adoption clinique dans le monde réel d'appareils de prélèvement de sang sans aiguille, mettant en évidence des avantages tels que la réduction de l'inconfort des patients, moins de veines et une meilleure gestion de l'accès vasculaire, ce qui a permis de valider la viabilité commerciale de ces technologies.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











