



Global Neo and Challenger Banque Marché Segmentation, par type (Neo Bank and Challenger Bank), Modèle d'entreprise (numérique et hybride), Application (personnelle et commerciale), Services fournis (compte de contrôle et d'épargne, paiements et transferts d'argent, prêts, services bancaires mobiles, comptes d'investissement, épargne-retraite, etc.)- Tendances de l'industrie et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la banque Neo et Challenger
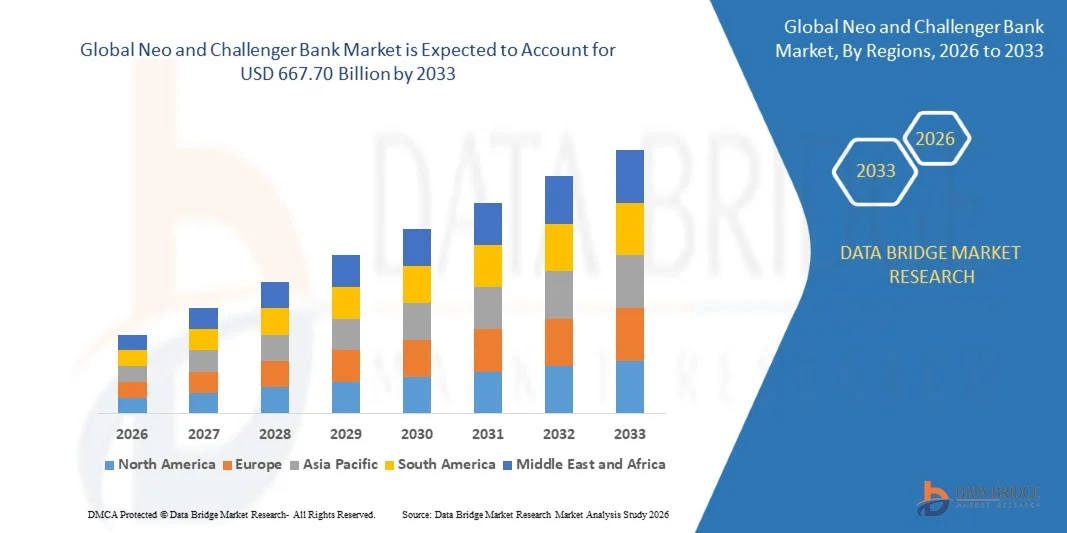
- Selon l'analyse de Data Bridge Market Research, le marché des banques néo et challenger a été évalué à30,16 milliards de dollars en 2025et devrait atteindre667,70 milliards de dollars en 2033, croissance à unTCAC de 47,28 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la préférence croissante des consommateurs pour les services bancaires numériques, de la pénétration accrue des smartphones, des progrès de la technologie financière et de l'augmentation de la demande de solutions bancaires pratiques, peu coûteuses et personnalisées pour les clients individuels et commerciaux.
- L'adoption croissante d'applications bancaires mobiles, d'API bancaires ouvertes et de services financiers alimentés par l'IA, conjuguée à une demande croissante d'ouverture de compte numérique plus rapide et de paiements en temps réel, oblige les consommateurs et les entreprises à adopter des banques néo-défieuses. Les plateformes bancaires numériques et les modèles bancaires hybrides élargissent l'accès aux services de paiement, à l'épargne, aux prêts et aux solutions d'investissement, offrant des solutions de rechange flexibles et technologiques aux systèmes bancaires traditionnels.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 30,16 milliards
- Valeur de marché prévue (2033) : 667,70 milliards de dollars
- Prévisions CAGR (2026-2033): 47,28%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des banques Neo et Challenger
- L'Amérique du Nord a dominé le marché des banques néo-et challengers avec la plus grande part de revenus de 35,4 % en 2025, appuyée par une infrastructure bancaire numérique avancée, l'adoption de technologies de pointe et l'augmentation de la demande de services financiers pratiques et axés sur la technologie.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 28,4% entre 2026 et 2033, alimenté par la pénétration croissante des téléphones intelligents, l'expansion des écosystèmes de paiement numérique, les initiatives d'inclusion financière et l'adoption croissante de plateformes bancaires mobiles de premier ordre.
- Le segment néo-bancaire a dominé le marché avec une part de 60% en 2025, sous l'impulsion de la préférence croissante pour des plateformes bancaires entièrement numériques sans succursales physiques.
- La banque Challenger est le type de banque qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 25 %, en raison de l'augmentation de la concurrence avec les institutions financières traditionnelles et de la demande croissante de services bancaires axés sur la clientèle.
- Le segment numérique domine la catégorie des modèles d'affaires avec une part des revenus de 65,70 % en 2025, dirigée par sa structure sans branche et son expérience client mobile-première
- Les particuliers représentaient 57,4% de la part de marché en 2025, en faveur de l'adoption généralisée par les consommateurs de services bancaires et de services financiers numériques
- Le segment des services bancaires mobiles est la catégorie qui connaît la croissance la plus rapide, avec un TCAC de 27,84 %, en raison de la pénétration croissante des smartphones et de la préférence des consommateurs pour les services financiers basés sur l'application
Portée du rapport et segmentation des marchés des banques néo et challenger
|
Attributs |
Neo et Challenger Banque Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé sur le marché des banques Neo et Challenger
- Les banques neo et challenger se tournent de plus en plus vers l'hyperpersonnalisation et les services financiers intégrés à l'IA pour offrir des produits personnalisés, des informations financières automatisées et des expériences bancaires sans faille sur les plateformes numériques.
- Par exemple, en avril 2026, Finextra a signalé que les banques autochtones d'IA vont au-delà de l'agrégation financière en temps réel, de la gestion prédictive des flux de trésorerie, de l'optimisation des liquidités et de la prise de décisions financières automatisées.
- L'infrastructure bancaire basée sur l'API permet aux banques néo et challenger d'intégrer directement les paiements, les prêts, l'épargne et d'autres services financiers dans les voyages des clients numériques.
- Le financement intégré permet aux services bancaires de s'intégrer de plus en plus au commerce électronique, aux télécommunications et à d'autres plateformes non bancaires, ce qui élargit l'accès des clients au-delà des applications bancaires autonomes.
- Par exemple, en mars 2025, PYMNTS a signalé que les partenariats entre les entreprises de télécommunications et les banques numériques développaient les services financiers mobiles, plus du quart des personnes interrogées exprimant leur intérêt pour les offres bancaires des entreprises de télécommunications.
- Alors que les banques néo et challengers continuent d'investir dans l'intelligence artificielle, la finance intégrée et l'infrastructure API, les banques évoluent de plus en plus, passant d'applications numériques autonomes à des écosystèmes financiers personnalisés, intégrés et automatisés.
Quels sont les principaux moteurs du marché des banques Neo et Challenger
- L'expansion rapide de l'utilisation du smartphone et des paiements numériques a considérablement augmenté la demande de plateformes bancaires mobiles de premier ordre qui offrent un accès instantané au compte, des transactions en temps réel et des services financiers pratiques sans succursales physiques.
- Par exemple, en mars 2025, PYMNTS a signalé que l'accès étendu aux téléphones mobiles aidait les banques numériques et les néobanques à développer les services financiers, tandis que plus du quart des consommateurs interrogés ont manifesté un intérêt pour les services bancaires offerts par les entreprises de télécommunications.
- Les consommateurs, les pigistes et les petites entreprises adoptent de plus en plus la banque numérique en raison de l'accélération de l'embarquement, de la réduction des frais, des services personnalisés et de l'accès pratique aux paiements, à l'épargne, aux prêts et aux solutions internationales de transfert d'argent.
- Par exemple, en juin 2025, PYMNTS a signalé que la plateforme bancaire mobile première Chime était devenue la banque principale pour 67 % de ses clients, soulignant l'adoption croissante des expériences bancaires sans succursales parmi les consommateurs actifs numériquement.
- Avec les services financiers qui s'orientent de plus en plus vers les canaux numériques mobiles et en temps réel, l'expansion continue des services bancaires par smartphone, des paiements numériques et des plates-formes financières centrées sur le client devrait favoriser l'adoption de banques néo et challenger.
Quels sont les facteurs qui mettent en cause la croissance du marché des banques Neo et Challenger
- Les banques neo et challenger sont confrontées à des défis importants liés à la conformité à la réglementation, à la cybersécurité, à la rentabilité et à la confiance des clients, car elles doivent respecter des règlements financiers rigoureux tout en maintenant des modèles d'exploitation à faible coût et très numériques.
- Par exemple, en juin 2025, Finextra a indiqué que les néobanques étaient confrontées à des exigences de concurrence et de réglementation croissantes, tout en ayant besoin de diversifier les revenus au-delà des frais d'interchange et des revenus d'intérêts pour établir une rentabilité durable.
- Ces exigences peuvent accroître les dépenses de conformité et la complexité opérationnelle, en particulier pour les nouvelles institutions qui cherchent à obtenir rapidement des clients tout en développant des sources de revenus durables.
- Par exemple, en janvier 2025, la Banque des règlements internationaux a souligné l'importance de la gestion des liquidités et des risques de financement pour les banques, soulignant que les écarts entre les dépôts à court terme et les prêts à long terme peuvent créer des vulnérabilités financières importantes.
- La combinaison d'obligations réglementaires, de risques de financement et de liquidité, d'exigences en matière de cybersécurité et de pressions visant à assurer une rentabilité durable peut accroître les coûts d'exploitation et limiter la capacité des banques néo et challenger à s'étendre rapidement sur les marchés fortement réglementés.
Comment le marché des banques Neo et Challenger est-il segmenté
Le marché bancaire néo et challenger est segmenté en fonction du type, du modèle d'entreprise, de l'application et des services fournis.
- Par type
Sur la base du type, le marché des banques néo et challenger est segmenté en banque néo et challenger. Le segment néobancaire a dominé le marché avec 60% de parts en 2025, en raison de la préférence croissante pour des plateformes bancaires entièrement numériques sans succursales physiques. Neo banques fournissent la gestion de compte, les paiements, les transferts d'argent, les prêts et les services d'épargne principalement par le biais d'applications mobiles. Leur infrastructure sans succursales permet de réduire les coûts d'exploitation et soutient les frais concurrentiels et les expériences client axées sur le numérique. L'augmentation de la pénétration des smartphones et la préférence des consommateurs pour l'accès instantané à la banque renforcent encore l'adoption. La capacité d'introduire des produits financiers personnalisés grâce à l'infrastructure cloud et aux API soutient également l'expansion du segment.
Le segment des banques en difficulté devrait enregistrer la croissance la plus rapide à un TCAC de 25 % entre 2026 et 2033, appuyé par une concurrence croissante avec les institutions financières traditionnelles et une demande croissante de services bancaires axés sur la clientèle. Les banques challenger peuvent fournir des capacités bancaires plus larges par le biais des canaux numériques tout en maintenant des services financiers plus étendus. Leur capacité à combiner commodité numérique et produits financiers complets attire les consommateurs et les entreprises qui cherchent des solutions de rechange aux banques titulaires. L'augmentation des investissements dans les services bancaires mobiles, les paiements, les prêts et les capacités d'investissement favorise encore l'expansion. L'évolution de la réglementation à l'appui des banques numériques crée des possibilités pour les nouveaux concurrents des banques.
- Par modèle d'entreprise
Sur la base du modèle d'affaires, le marché bancaire néo et challenger est segmenté en numérique et hybride. Le segment numérique domine le marché avec une part de 65,70 % en 2025, soutenue par sa structure sans branche et sa première expérience client mobile. Les banques numériques seulement peuvent fonctionner avec des exigences d'infrastructure matérielle beaucoup moins élevées que les banques classiques. Cela leur permet de fournir des services à prix concurrentiels tout en investissant dans les fonctionnalités numériques et l'acquisition de clients. Les alertes aux transactions en temps réel, les outils de budgétisation, les économies automatisées et les renseignements financiers personnalisés sont de plus en plus intégrés à ces plateformes. L'infrastructure Cloud et les API bancaires ouvertes permettent également aux banques numériques d'étendre rapidement leurs services sur les marchés.
Le segment hybride devrait enregistrer la croissance la plus rapide à un TCAC de 20 %, de 2026 à 2033, étant donné que les clients recherchent de plus en plus la commodité numérique combinée à l'accès à un soutien bancaire humain ou physique au besoin. Les modèles hybrides peuvent servir les clients grâce à des applications mobiles et Web tout en conservant des points de contact ou des partenariats physiques sélectionnés. Cette approche peut être particulièrement pertinente pour les PME et les clients qui ont besoin de services financiers plus complexes. Les banques hybrides peuvent utiliser les canaux numériques pour les transactions courantes tout en fournissant une assistance personnelle pour les services de prêt, de conseil et d'autres services de plus grande valeur. La demande croissante d'expériences financières omnicanales encourage les banques à combiner les plateformes numériques et les infrastructures de services traditionnelles.
- Par demande
Sur la base de l'application, le marché bancaire néo et challenger est segmenté en personnel et en affaires. Le segment personnel a dominé le marché avec une part de 57,4% en 2025, grâce à l'adoption généralisée par les consommateurs de services bancaires et de services financiers numériques. Les clients utilisent de plus en plus les banques néo et challenger pour les paiements quotidiens, l'épargne, la gestion de compte, la budgétisation et les transferts d'argent. Les notifications numériques simples et les comptes en temps réel rendent ces plateformes attrayantes pour les consommateurs connectés numériquement. Des tarifs réduits et un accès mobile pratique soutiennent également l'adoption chez les utilisateurs plus jeunes et soucieux des coûts. De plus, les plateformes bancaires numériques élargissent l'accès financier des consommateurs qui peuvent être mal desservis par des institutions de succursales classiques.
Le segment des entreprises devrait enregistrer la croissance la plus rapide à un TCAC de 26,41 % entre 2026 et 2033, appuyé par une demande croissante de gestion financière numérique efficace parmi les PME et les autres entreprises. Les banques neo et challenger fournissent aux entreprises des comptes numériques, le traitement des paiements, la gestion des dépenses et d'autres services financiers axés sur la technologie. Les intégrations basées sur l'API peuvent relier les fonctions bancaires aux plateformes de comptabilité, de paie, de fiscalité et de gestion d'entreprise. Un embarquement plus rapide et des outils financiers automatisés peuvent également réduire les charges administratives pour les petites entreprises. L'adoption croissante des paiements numériques et l'expansion des services financiers intégrés créent une demande supplémentaire de la part des clients commerciaux.
- Par les services fournis
Sur la base des services fournis, le marché bancaire néo et contesteur est segmenté dans les comptes de vérification et d'épargne, les paiements et les transferts d'argent, les prêts, les banques mobiles, les comptes d'investissement, l'épargne-retraite, etc. Le segment des comptes de contrôle et d'épargne a dominé le marché avec une part de 30% en 2025, car ces produits représentent des services bancaires fondamentaux et sont couramment utilisés pour l'acquisition de clients. Les banques numériques offrent des fonctions d'ouverture de compte, de gestion du solde, de transfert et d'épargne par le biais d'applications mobiles. Les outils automatisés d'épargne et les notifications de solde en temps réel améliorent encore l'engagement des clients. La baisse des coûts d'exploitation peut permettre aux banques numériques d'offrir des taux concurrentiels et des frais de compte réduits. Ces comptes constituent également une base pour les paiements croisés, les prêts, les investissements et d'autres produits financiers.
Le segment des services bancaires mobiles devrait enregistrer la croissance la plus rapide à un TCAC de 27,84 % entre 2026 et 2033, en raison de la pénétration croissante des smartphones et de la préférence des consommateurs pour les services financiers basés sur l'application. La banque mobile permet aux clients de gérer des comptes, de faire des paiements, de transférer des fonds, de surveiller les transactions et d'accéder aux produits financiers sans visiter les succursales. Les notifications en temps réel et les outils personnalisés de gestion financière accroissent encore la participation aux plateformes mobiles. L'amélioration continue de l'authentification biométrique, de l'assistance à l'IA et de la sécurité mobile renforce la fonctionnalité des applications bancaires. L'expansion des paiements numériques et la demande croissante d'accès bancaire 24/7 favorisent également l'adoption rapide.
Quelle région détient la plus grande part du marché des banques Neo et Challenger
- L'Amérique du Nord a dominé le marché des banques néo-et challengers avec la plus grande part de revenus de 35,4 % en 2025, appuyée par une infrastructure bancaire numérique avancée, l'adoption de technologies de pointe et l'augmentation de la demande de services financiers pratiques et axés sur la technologie.
- La région bénéficie également d'un écosystème fintech mature, de l'adoption généralisée de paiements numériques, d'un investissement important dans la technologie financière et de l'utilisation croissante de la banque comme service et de plateformes de financement intégrées. La préférence croissante des consommateurs pour des services bancaires numériques pratiques, de même que l'expansion des services offerts par les banques néo et challenger entre les paiements, l'épargne, les prêts et les investissements, continuent de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain de Neo et Challenger Bank
Le marché des banques néo-américaines et challengers connaît une forte croissance en raison de l'adoption croissante par les consommateurs de services bancaires mobiles, de l'expansion des écosystèmes de paiement numérique et de la demande croissante de services financiers pratiques et personnalisés. L'écosystème fintech mature du pays, ainsi que l'utilisation généralisée des smartphones et l'intégration croissante des technologies de l'IA, de la banque ouverte et de la finance intégrée, stimulent la demande dans les applications bancaires personnelles et commerciales. En outre, la préférence croissante des consommateurs pour une ouverture plus rapide des comptes, des paiements en temps réel et des services financiers gérés numériquement accélère l'adoption dans l'ensemble du secteur bancaire.
Asie-Pacifique Neo et Challenger Banque Aperçu du marché
On s'attend à ce que le marché des banques néo et challengers de l'Asie-Pacifique enregistre une croissance rapide, en raison de la pénétration croissante des téléphones intelligents, de l'expansion de l'infrastructure de paiement numérique et de la demande croissante de services bancaires accessibles dans des pays comme la Chine, l'Inde, le Japon et l'Asie du Sud-Est. Les initiatives croissantes d'inclusion financière, l'adoption croissante d'applications bancaires mobiles et l'expansion des écosystèmes fintech soutiennent l'expansion du marché régional. En outre, la présence croissante de plates-formes de paiement numériques, d'institutions financières axées sur la technologie et de fournisseurs de services bancaires accélère l'adoption dans les secteurs des banques personnelles et commerciales.
Japon Neo et Challenger Banque Aperçu du marché
Le marché japonais des banques néo et challenger connaît une croissance constante en raison de l'augmentation des investissements dans les services financiers numériques, les technologies bancaires mobiles et l'infrastructure des technologies financières. Les banques et les sociétés fintech adoptent de plus en plus des plates-formes numériques pour assurer une gestion pratique des comptes, des paiements, de l'épargne, des prêts et des services d'investissement. De plus, l'intégration croissante de l'IA, des technologies cloud et des solutions de paiement sans argent, de même que l'accent mis par le pays sur la numérisation du secteur financier, contribuent davantage à la croissance du marché.
China Neo et Challenger Banque Aperçu du marché
Le marché chinois des banques néo et challenger se développe rapidement, sous l'impulsion de l'adoption généralisée de smartphones, de l'infrastructure de paiement numérique avancée et de la préférence croissante des consommateurs pour les services financiers mobiles. L'adoption croissante de plates-formes bancaires, de portefeuilles numériques et d'écosystèmes financiers intégrés à travers les applications des consommateurs et des entreprises stimule considérablement la demande du marché. En outre, l'augmentation des investissements dans l'innovation fintech, l'élargissement de l'inclusion financière numérique et le développement rapide des services bancaires à technologie placent la Chine comme l'un des principaux marchés de la banque néo et challenger dans la région Asie-Pacifique.
Royaume-Uni Neo et Challenger Banque Aperçu du marché
Le marché britannique des banques neo et challenger connaît une croissance régulière, soutenue par une forte adoption de la banque numérique, des technologies bancaires ouvertes et des services de paiement mobiles. L'augmentation des investissements dans l'infrastructure bancaire numérique et la demande croissante de services financiers pratiques, peu coûteux et personnalisés contribuent à la croissance du marché. En outre, l'intégration de l'IA, du cloud computing et des services financiers API améliore l'expérience client et l'efficacité opérationnelle, plaçant le Royaume-Uni comme un pôle d'innovation clé dans le secteur bancaire néo et challenger.
Allemagne Neo et Challenger Banque Aperçu du marché
Le marché allemand des banques neo et challenger est en expansion constante en raison de la forte infrastructure bancaire numérique du pays, l'adoption élevée de smartphones, et la préférence croissante des consommateurs pour des services financiers pratiques et mobiles-premier. Les banques neo et challenger utilisent de plus en plus les plates-formes numériques, les technologies du cloud et les solutions adaptées à l'IA pour fournir des paiements, de l'épargne, des prêts et des services bancaires personnalisés. Les progrès continus dans le domaine des services bancaires mobiles, des paiements numériques et des services bancaires ouverts, ainsi que la concurrence croissante de la part des premiers fournisseurs financiers numériques et l'évolution des attentes des clients, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des banques Neo et Challenger
L'industrie bancaire néo et challenger est principalement dirigée par des entreprises bien établies, notamment:
- Révolut Ltd(Royaume-Uni)
- Monzo Bank Limited(Royaume-Uni)
- Banque Starling Limitée(Royaume-Uni)
- N26 Banque SE(Allemagne)
- Bunq B.V.(Pays-Bas)
- Chime Financial, Inc. (États-Unis)
- Finances sociales, Inc. (États-Unis)
- Varo Money, Inc. (États-Unis)
- Technologies actuelles, Inc. (États-Unis)
- Wise Payments Limited (Royaume-Uni)
- Banque atomique (Royaume-Uni)
- Monese Ltd (Royaume-Uni)
- Tide Platform Limited (Royaume-Uni)
- Block, Inc. (États-Unis)
- Dave, Inc. (États-Unis)
- Mercure Technologies, Inc. (États-Unis)
- Nu Pagamentos S.A. (Brésil)
- Klarna Bank AB (Suède)
- Banque ouverte, S.A. (Espagne)
- Nubank (États-Unis)
Quels sont les derniers développements sur Neo et Challenger Bank
- En novembre 2025, Mashreq a introduit Mashreq NEO au Pakistan, lançant une plate-forme bancaire entièrement numérique et conforme à la charia conçue pour fournir l'ouverture de compte numérique, des comptes courants et d'épargne porteurs de profits, des transactions numériques et l'accès aux guichets automatiques à l'échelle nationale. Le lancement a élargi la présence bancaire numérique de Mashreq au Pakistan et a ciblé les clients pakistanais résidents et non résidents.
- En septembre 2024, la Banque nationale saoudienne a lancé NEO en Arabie saoudite, introduisant un premier système bancaire et financier numérique mobile offrant des cartes de débit, des récompenses, une remise de fonds, des cartes-cadeaux et des services intégrés de style de vie. Le lancement a représenté une expansion des services bancaires numériques au-delà des fonctions de compte et de paiement traditionnelles vers des écosystèmes financiers numériques plus vastes.
- En septembre 2023, Axis Bank a lancé NEO for Business, une plate-forme mobile de première transaction conçue spécifiquement pour les micro, petites et moyennes entreprises. La plate-forme fournit l'embarquement numérique, les paiements et la gestion des collections, et l'accès par mobile, PC et tablette, élargissant les capacités bancaires numériques pour le secteur indien MSME.
- En mai 2022, l'IIFL Finance et Open Financial Technologies ont annoncé la création d'une nouvelle banque pour les MPME, combinant les services bancaires et de crédit pour les micro et petites entreprises indiennes. L'entreprise proposée, IIFL Open Fintech, a été créée avec un capital initial de 120 crore INR et une structure de propriété de 51:49 entre IIFL Finance et Open.
- En avril 2021, d'anciens dirigeants de Google ont lancé Fi en Inde, une plateforme bancaire numérique ciblant les millénaires et développée en partenariat avec la Banque fédérale. Fi a permis aux clients d'ouvrir des comptes d'épargne numériquement en moins de trois minutes, ce qui démontre que le marché se concentre de plus en plus sur les services bancaires rapides, mobiles et personnalisés.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVÉE SUR LE MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 NORMES DE MESURE
2.2.7 ANALYSE DE HAUT EN BAS
2.2.8 ANALYSE DE LA PART DES FOURNISSEURS
2.2.9 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.10 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ÉTUDES DE CAS
5.2 CADRE RÉGLEMENTAIRE
5.3 TENDANCES TECHNOLOGIQUES
5.4 ANALYSE DES PRIX
5.5 ANALYSE DE LA CHAÎNE DE VALEUR
6 MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER, PAR TYPE DE SERVICE
6.1 APERÇU
6.2 SERVICES BANCAIRES MOBILES
6.3 PAIEMENT ET TRANSFERT D'ARGENT
6.4 PRÊTS
6.5 COMPTE D'ÉPARGNE
6.6 FISCALITÉ
6.7 AUTRES
7 MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER, PAR TYPE DE COUCHE
7.1 APERÇU
7.2 SURVEILLANCE ET CONFORMITÉ DES TRANSACTIONS
7.3 PASSERELLES DE PAIEMENT
7.4 PARTENAIRES BANCAIRES MULTIPLES
7.5 ACCÈS AUX TECHNOLOGIES ÉMERGENTES PRÊT
7.6 AUTRES
8 MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER, PAR TAILLE D'ORGANISATION
8.1 APERÇU
8.2 PETITES ORGANISATIONS
8.3 ORGANISATIONS DE MOYENNE ÉCHELLE
8.4 GRANDES ORGANISATIONS
9 MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER, PAR UTILISATION FINALE
9.1 APERÇU
9.2 Informatique et télécommunications
9.2.1 PAR TYPE DE SERVICE
9.2.1.1. SERVICES BANCAIRES MOBILES
9.2.1.2. PAIEMENT ET TRANSFERT D'ARGENT
9.2.1.3. PRÊTS
9.2.1.4. COMPTE D'ÉPARGNE
9.2.1.5. FISCALITÉ
9.2.1.6. AUTRES
9.3 ÉDUCATION
9.3.1 PAR TYPE DE SERVICE
9.3.1.1. SERVICES BANCAIRES MOBILES
9.3.1.2. PAIEMENT ET TRANSFERT D'ARGENT
9.3.1.3. PRÊTS
9.3.1.4. COMPTE D'ÉPARGNE
9.3.1.5. FISCALITÉ
9.3.1.6. AUTRES
9.4 VOYAGES ET HÔTELLERIE
9.4.1 PAR TYPE DE SERVICE
9.4.1.1. SERVICES BANCAIRES MOBILES
9.4.1.2. PAIEMENT ET TRANSFERT D'ARGENT
9.4.1.3. PRÊTS
9.4.1.4. COMPTE D'ÉPARGNE
9.4.1.5. FISCALITÉ
9.4.1.6. AUTRES
9.5 COMMERCE ÉLECTRONIQUE
9.5.1 PAR TYPE DE SERVICE
9.5.1.1. SERVICES BANCAIRES MOBILES
9.5.1.2. PAIEMENT ET TRANSFERT D'ARGENT
9.5.1.3. PRÊTS
9.5.1.4. COMPTE D'ÉPARGNE
9.5.1.5. FISCALITÉ
9.5.1.6. AUTRES
9.6 AUTRES
9.6.1 PAR TYPE DE SERVICE
9.6.1.1. SERVICES BANCAIRES MOBILES
9.6.1.2. PAIEMENT ET TRANSFERT D'ARGENT
9.6.1.3. PRÊTS
9.6.1.4. COMPTE D'ÉPARGNE
9.6.1.5. FISCALITÉ
9.6.1.6. AUTRES
10 MARCHÉS MONDIAUX DES BANQUES NEO ET CHALLENGER, PAR RÉGION
MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
10.1 AMÉRIQUE DU NORD
10.1.1 États-Unis
10.1.2 CANADA
10.1.3 MEXIQUE
10.2 EUROPE
10.2.1 ALLEMAGNE
10.2.2 FRANCE
10.2.3 Royaume-Uni
10.2.4 ITALIE
10.2.5 ESPAGNE
10.2.6 RUSSIE
10.2.7 TURQUIE
10.2.8 BELGIQUE
10.2.9 PAYS-BAS
10.2.10 SUISSE
10.2.11 RESTE DE L'EUROPE
10.3 ASIE-PACIFIQUE
10.3.1 JAPON
10.3.2 CHINE
10.3.3 CORÉE DU SUD
10.3.4 INDE
10.3.5 AUSTRALIE
10.3.6 SINGAPOUR
10.3.7 THAÏLANDE
10.3.8 MALAISIE
10.3.9 INDONÉSIE
10.3.10 PHILIPPINES
10.3.11 RESTE DE L'ASIE-PACIFIQUE
10.4 AMÉRIQUE DU SUD
10.4.1 BRÉSIL
10.4.2 ARGENTINE
10.4.3 RESTE DE L'AMÉRIQUE DU SUD
10.5 MOYEN-ORIENT ET AFRIQUE
10.5.1 AFRIQUE DU SUD
10.5.2 ÉGYPTE
10.5.3 ARABIE SAOUDITE
10.5.4 Émirats arabes unis
10.5.5 ISRAËL
10.5.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
11 MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER, PAYSAGE DES ENTREPRISES
11.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
11.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
11.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
11.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
11.5 FUSIONS ET ACQUISITIONS
11.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
11.7 EXTENSIONS
11.8 MODIFICATIONS RÉGLEMENTAIRES
11.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
12 ANALYSE DU MARCHÉ MONDIAL DES BANQUES NEO ET CHALLENGER, SWOT ET DBMR
13 GLOBAL NEO ET CHALLENGER BANK MARKET, PROFIL DE L'ENTREPRISE
13.1 MONZO BANK LIMITED
13.1.1 INSTANTANÉ DE L'ENTREPRISE
13.1.2 ANALYSE DES REVENUS
13.1.3 PRÉSENCE GÉOGRAPHIQUE
13.1.4 PORTEFEUILLE DE PRODUITS
13.1.5 ÉVOLUTIONS RÉCENTES
13.2 FIDOR SOLUTIONS AG
13.2.1 INSTANTANÉ DE L'ENTREPRISE
13.2.2 ANALYSE DES REVENUS
13.2.3 PRÉSENCE GÉOGRAPHIQUE
13.2.4 PORTEFEUILLE DE PRODUITS
13.2.5 ÉVOLUTIONS RÉCENTES
13.3 SIMPLE FINANCE TECHNOLOGY CORPORATION
13.3.1 INSTANTANÉ DE L'ENTREPRISE
13.3.2 ANALYSE DES REVENUS
13.3.3 PRÉSENCE GÉOGRAPHIQUE
13.3.4 PORTEFEUILLE DE PRODUITS
13.3.5 ÉVOLUTIONS RÉCENTES
13.4 UBANK LIMITÉE
13.4.1 INSTANTANÉ DE L'ENTREPRISE
13.4.2 ANALYSE DES REVENUS
13.4.3 PRÉSENCE GÉOGRAPHIQUE
13.4.4 PORTEFEUILLE DE PRODUITS
13.4.5 ÉVOLUTIONS RÉCENTES
13.5 TANDEM BANK
13.5.1 INSTANTANÉ DE L'ENTREPRISE
13.5.2 ANALYSE DES REVENUS
13.5.3 PRÉSENCE GÉOGRAPHIQUE
13.5.4 PORTEFEUILLE DE PRODUITS
13.5.5 ÉVOLUTIONS RÉCENTES
13.6 ATOM BANK PLC
13.6.1 INSTANTANÉ DE L'ENTREPRISE
13.6.2 ANALYSE DES REVENUS
13.6.3 PRÉSENCE GÉOGRAPHIQUE
13.6.4 PORTEFEUILLE DE PRODUITS
13.6.5 ÉVOLUTIONS RÉCENTES
13.7 BANQUE EN LIGNE
13.7.1 INSTANTANÉ DE L'ENTREPRISE
13.7.2 ANALYSE DES REVENUS
13.7.3 PRÉSENCE GÉOGRAPHIQUE
13.7.4 PORTEFEUILLE DE PRODUITS
13.7.5 ÉVOLUTIONS RÉCENTES
13.8 MOVENCORP, INC
13.8.1 INSTANTANÉ DE L'ENTREPRISE
13.8.2 ANALYSE DES REVENUS
13.8.3 PRÉSENCE GÉOGRAPHIQUE
13.8.4 PORTEFEUILLE DE PRODUITS
13.8.5 ÉVOLUTIONS RÉCENTES
13.9 NUMBER26 GMBH
13.9.1 INSTANTANÉ DE L'ENTREPRISE
13.9.2 ANALYSE DES REVENUS
13.9.3 PRÉSENCE GÉOGRAPHIQUE
13.9.4 PORTEFEUILLE DE PRODUITS
13.9.5 ÉVOLUTIONS RÉCENTES
13.1 MA BANQUE
13.10.1 INSTANTANÉ DE L'ENTREPRISE
13.10.2 ANALYSE DES REVENUS
13.10.3 PRÉSENCE GÉOGRAPHIQUE
13.10.4 PORTEFEUILLE DE PRODUITS
13.10.5 ÉVOLUTIONS RÉCENTES
13.11 ORANGE BANK
13.11.1 INSTANTANÉ DE L'ENTREPRISE
13.11.2 ANALYSE DES REVENUS
13.11.3 PRÉSENCE GÉOGRAPHIQUE
13.11.4 PORTEFEUILLE DE PRODUITS
13.11.5 ÉVOLUTIONS RÉCENTES
13.12 BANQUE AIRSTAR
13.12.1 INSTANTANÉ DE L'ENTREPRISE
13.12.2 ANALYSE DES REVENUS
13.12.3 PRÉSENCE GÉOGRAPHIQUE
13.12.4 PORTEFEUILLE DE PRODUITS
13.12.5 ÉVOLUTIONS RÉCENTES
13.13 ARGENT GRATUIT
13.13.1 INSTANTANÉ DE L'ENTREPRISE
13.13.2 ANALYSE DES REVENUS
13.13.3 PRÉSENCE GÉOGRAPHIQUE
13.13.4 PORTEFEUILLE DE PRODUITS
13.13.5 ÉVOLUTIONS RÉCENTES
13.14 BIGPAY
13.14.1 INSTANTANÉ DE L'ENTREPRISE
13.14.2 ANALYSE DES REVENUS
13.14.3 PRÉSENCE GÉOGRAPHIQUE
13.14.4 PORTEFEUILLE DE PRODUITS
13.14.5 ÉVOLUTIONS RÉCENTES
13h15 MONESE
13.15.1 INSTANTANÉ DE L'ENTREPRISE
13.15.2 ANALYSE DES REVENUS
13.15.3 PRÉSENCE GÉOGRAPHIQUE
13.15.4 PORTEFEUILLE DE PRODUITS
13.15.5 ÉVOLUTIONS RÉCENTES
13.16 ARGENT VIVID
13.16.1 INSTANTANÉ DE L'ENTREPRISE
13.16.2 ANALYSE DES REVENUS
13.16.3 PRÉSENCE GÉOGRAPHIQUE
13.16.4 PORTEFEUILLE DE PRODUITS
13.16.5 ÉVOLUTIONS RÉCENTES
13.17 BANQUE ATOM
13.17.1 INSTANTANÉ DE L'ENTREPRISE
13.17.2 ANALYSE DES REVENUS
13.17.3 PRÉSENCE GÉOGRAPHIQUE
13.17.4 PORTEFEUILLE DE PRODUITS
13.17.5 ÉVOLUTIONS RÉCENTES
13.18 STARLING BANK
13.18.1 INSTANTANÉ DE L'ENTREPRISE
13.18.2 ANALYSE DES REVENUS
13.18.3 PRÉSENCE GÉOGRAPHIQUE
13.18.4 PORTEFEUILLE DE PRODUITS
13.18.5 ÉVOLUTIONS RÉCENTES
BANQUE DE 13,19 VOLTS
13.19.1 INSTANTANÉ DE L'ENTREPRISE
13.19.2 ANALYSE DES REVENUS
13.19.3 PRÉSENCE GÉOGRAPHIQUE
13.19.4 PORTEFEUILLE DE PRODUITS
13.19.5 ÉVOLUTIONS RÉCENTES
13.2 BANQUE TONIK
13.20.1 INSTANTANÉ DE L'ENTREPRISE
13.20.2 ANALYSE DES REVENUS
13.20.3 PRÉSENCE GÉOGRAPHIQUE
13.20.4 PORTEFEUILLE DE PRODUITS
13.20.5 ÉVOLUTIONS RÉCENTES
13.21 MA BANQUE FRANÇAISE
13.21.1 INSTANTANÉ DE L'ENTREPRISE
13.21.2 ANALYSE DES REVENUS
13.21.3 PRÉSENCE GÉOGRAPHIQUE
13.21.4 PORTEFEUILLE DE PRODUITS
13.21.5 ÉVOLUTIONS RÉCENTES
13.22 COURBE
13.22.1 INSTANTANÉ DE L'ENTREPRISE
13.22.2 ANALYSE DES REVENUS
13.22.3 PRÉSENCE GÉOGRAPHIQUE
13.22.4 PORTEFEUILLE DE PRODUITS
13.22.5 ÉVOLUTIONS RÉCENTES
13.23 OOKNORTH
13.23.1 INSTANTANÉ DE L'ENTREPRISE
13.23.2 ANALYSE DES REVENUS
13.23.3 PRÉSENCE GÉOGRAPHIQUE
13.23.4 PORTEFEUILLE DE PRODUITS
13.23.5 ÉVOLUTIONS RÉCENTES
13,24 BUNQ
13.24.1 INSTANTANÉ DE L'ENTREPRISE
13.24.2 ANALYSE DES REVENUS
13.24.3 PRÉSENCE GÉOGRAPHIQUE
13.24.4 PORTEFEUILLE DE PRODUITS
13.24.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOUS AVONS PRÉSENTÉ PLUS DE 100 ENTREPRISES DANS NOS ÉTUDES ; LA LISTE DES ENTREPRISES PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
14 CONCLUSION
15 QUESTIONNAIRE
16 RAPPORTS CONNEXES
17 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











