Segmentation du marché mondial des thérapies par conjugués anticorps-médicament (ADC) de nouvelle génération, par technologie (type de lieur, technologie de conjugaison et type d'anticorps), antigène cible (HER2, Trop-2, CD30, CD79b, Nectine-4, CD19/CD22 et autres), indication (cancer du sein, cancer du poumon, hémopathies malignes, cancers gastro-intestinaux, cancers gynécologiques, cancers génito-urinaires et autres tumeurs solides), utilisateur final (hôpitaux, centres d'oncologie, cliniques spécialisées et instituts de recherche et d'enseignement) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des thérapies conjuguées antidrogues de prochaine génération
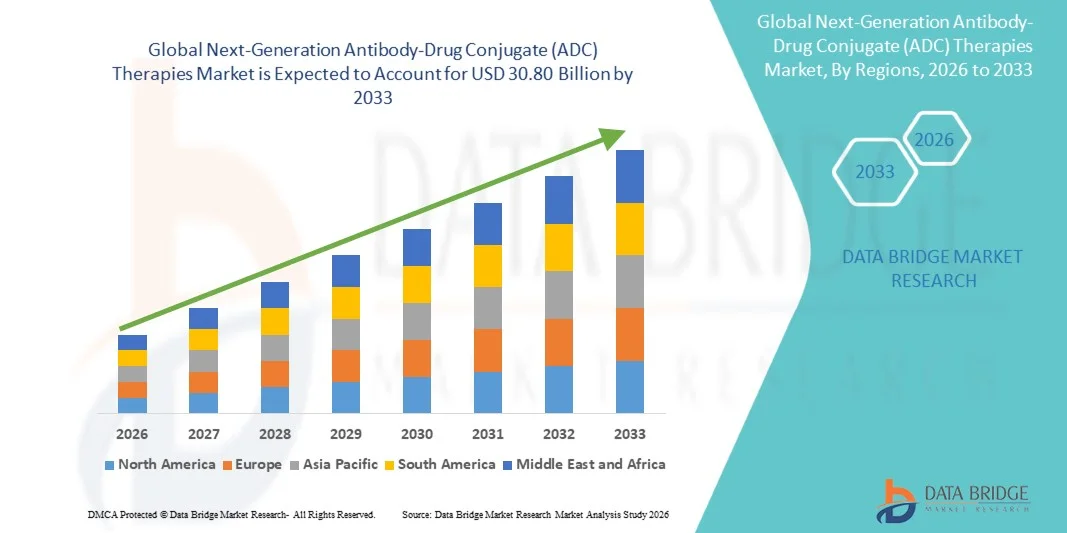
- Selon l'analyse de marché de Data Bridge, la taille du marché des thérapies anti-drogues conjuguées de la prochaine génération a été évaluée à10,21 milliards de dollars en 2025et devrait atteindre30,80 milliards de dollars en 2033, à unTCAC de 14,80%pendant la période de prévision
- La croissance du marché est principalement attribuable aux progrès réalisés dans les thérapies contre le cancer ciblées, y compris l'amélioration des technologies de liaison, la conception de la charge utile et l'ingénierie des anticorps qui améliorent la précision thérapeutique tout en réduisant la toxicité systémique
- En outre, l'augmentation des investissements desbiotechnologieles entreprises en R-D, l'élargissement des approbations réglementaires pour les nouveaux candidats à l'ADC et l'accent mis sur la médecine de précision renforcent la demande de ces thérapies à la fois pour les indications hématologiques et les indications de tumeurs solides. Ces facteurs convergents accélèrent l'adoption de solutions ADC de prochaine génération, stimulant ainsi significativement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):10,21 milliards de dollars
- Valeur marchande prévue (2033) :30,80 milliards de dollars
- Prévisions CAGR (2026-2033):14.80%
Thérapies de la prochaine génération antidrogue conjuguées (SAD) Analyse du marché
- thérapies anti-drogues de nouvelle génération (ADC), qui combinent les traitements ciblésanticorps monoclonauxavec des agents cytotoxiques puissants grâce à des technologies de liaison avancées, sont de plus en plus vitales dans le traitement d'oncologie moderne en raison de leur meilleure précision de ciblage, réduction de la toxicité systémique, et le potentiel de traiter un large éventail de tumeurs hématologiques et solides
- La demande croissante de thérapies anti-drogues conjuguées (ADC) de la prochaine génération est principalement alimentée par des progrès rapides dans la chimie des liens, le développement de la charge utile innovatrice et les technologies de conjugaison propres au site, ainsi que par l'augmentation des investissements en R-D de la part des produits pharmaceutiques etbiotechnologieentreprises axées sur des thérapies contre le cancer ciblées
- L'Amérique du Nord a dominé le marché de la prochaine génération des thérapies anti-drogue conjuguées (ADC) avec la plus grande part de revenus de 40,2 % en 2025, appuyée par une forte adoption de médicaments en oncologie, un fardeau élevé pour le cancer, une infrastructure de soins de santé avancée et un pipeline clinique actif, les États-Unis menant à l'approbation réglementaire et à la commercialisation de nouvelles thérapies ADC
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché des thérapies anti-drogues conjuguées (ADC) de la prochaine génération au cours de la période de prévision, en raison de l'augmentation des dépenses de soins de santé, de l'amélioration de l'accès aux traitements avancés contre le cancer, de l'expansion des capacités biopharmaceutiques et de la sensibilisation accrue à l'oncologie de précision.
- Le segment de l'indication du cancer du sein a dominé le marché des thérapies anti-drogue conjuguées (ADC) de la prochaine génération, avec une part de 35,9 % en 2025, en raison d'un fort succès clinique des ADC ciblés par HER2 et Trop-2, d'une expansion plus large de l'étiquette et d'une utilisation croissante tant chez les patients positifs que faibles en HER2
Portée du rapport et segmentation du marché des thérapies antidrogues de prochaine génération
|
Attributs |
Thérapies de la prochaine génération antidrogue conjuguées (SAD) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché des produits antidrogues de prochaine génération
Avancement par l'ingénierie de précision et l'innovation nouvelle de charge utile
- Une tendance significative et accélérée sur le marché mondial des thérapies anticorps-drogues (ADC) de la prochaine génération est l'intégration accrue de nouvelles chimies de liaison, de conjugaisons spécifiques au site et de plates-formes de charge utile très puissantes. Cette fusion des technologies améliore significativement la précision thérapeutique et les résultats cliniques dans le traitement oncologique
- Par exemple, plusieurs ADC récemment développés intègrent des systèmes de liaison cleavable avec une puissance élevéetopoisoméraseJ'inhibe les charges utiles, permettant la tuerie sélective des cellules tumorales tout en limitant l'exposition systémique. De même, les nouvelles plates-formes ADC sont conçues pour améliorer le contrôle du rapport drogue-anticorps et la stabilité de la circulation
- L'ingénierie avancée dans les thérapies de nouvelle génération anti-drogue conjuguée (ADC) permet des fonctionnalités telles que le ciblage optimisé des tumeurs, l'amélioration de l'internalisation et la libération contrôlée de charge utile pour maximiser l'activité anti-tumorale. Par exemple, certains CAA de pipeline utilisent une conjugaison spécifique au site pour améliorer la pharmacocinétique et réduire la toxicité hors cible. En outre, les capacités de conception de précision offrent aux développeurs la flexibilité d'adapter les ADC pour la biologie tumorale spécifique
- L'intégration harmonieuse des thérapies ADC avec des cadres de médecine de précision et des approches de traitement guidé par biomarqueurs facilite des soins oncologiques plus personnalisés. Grâce à une stratégie thérapeutique unique, les cliniciens peuvent aligner leur utilisation sur le profil génomique, les plans thérapeutiques ciblés et les régimes combinés, créant ainsi une expérience de traitement plus unifiée et plus efficace.
- Cette tendance vers des systèmes ADC plus sélectifs, puissants et optimisés biologiquement est fondamentalement en train de remodeler les attentes en matière de traitement ciblé du cancer. Par conséquent, les entreprises mettent au point des CAA de nouvelle génération avec des caractéristiques telles que la capacité à double charge, l'amélioration de la stabilité et le potentiel élargi de ciblage des antigènes.
- La demande de thérapies anti-drogues conjuguées (ADC) de nouvelle génération offrant une plus grande efficacité et de meilleurs profils de sécurité augmente rapidement sur les marchés mondiaux de l'oncologie, les fournisseurs de soins de santé privilégiant de plus en plus le traitement de précision et l'amélioration des résultats des patients
- L'intensification de la collaboration entre les entreprises de biotechnologie et les grandes entreprises pharmaceutiques accélère l'innovation des plateformes et le développement clinique mondial des candidats à l'ADC de prochaine génération
Dynamique du marché des thérapies antidrogues de prochaine génération
Chauffeur
Besoin de croissance en raison de l'augmentation du fardeau du cancer et de la thérapie ciblée Adoption
- Le fardeau mondial croissant du cancer et l'adoption accélérée de thérapies oncologiques ciblées sont des moteurs importants de la demande accrue de thérapies anti-drogues conjuguées de nouvelle génération (ADC).
- Par exemple, au cours des dernières années, plusieurs entreprises biopharmaceutiques ont élargi les programmes cliniques d'ADC axés sur les tumeurs solides et les tumeurs malignes hématologiques, cherchant à améliorer les résultats de survie grâce à une livraison cytotoxique ciblée. De telles stratégies devraient stimuler la croissance du marché au cours de la période de prévision.
- Alors que les systèmes de santé recherchent des traitements contre le cancer plus efficaces avec des profils d'innocuité gérables, les thérapies anti-drogue conjuguées de nouvelle génération offrent des mécanismes avancés tels que le ciblage sélectif et la libération contrôlée des médicaments, offrant une alternative convaincante à la chimiothérapie conventionnelle
- De plus, l'adoption croissante de la médecine de précision et des décisions de traitement axées sur les biomarqueurs fait des CDA une composante intégrante des soins oncologiques modernes, permettant ainsi des stratégies thérapeutiques plus individualisées.
- La capacité de combiner les ADC avec des immunothérapies ou des agents ciblés, ainsi que l'expansion des pipelines cliniques et le soutien réglementaire, propulsent l'adoption sur les principaux marchés d'oncologie. La tendance vers des produits biologiques novateurs et des soins spécialisés contre le cancer contribue davantage à la croissance du marché.
- L'augmentation des désignations réglementaires telles que la thérapie par percée et le statut accéléré des candidats à l'ADC accélère les délais de développement et encourage l'investissement
- L'élargissement des preuves cliniques démontrant une amélioration des taux de survie et de réponse sans progression renforce la confiance des médecins et favorise une adoption plus large
Restriction/Défi
Complexe de développement et coûts de traitement élevés
- Les préoccupations entourant les processus de développement complexes et les exigences de fabrication des thérapies anti-drogues conjuguées de nouvelle génération posent un défi important à l'expansion du marché. Comme les ADC exigent un ingénierie biologique sophistiquée et une manipulation cytotoxique, les coûts de production demeurent élevés.
- Par exemple, des normes réglementaires rigoureuses en matière de sécurité, d'efficacité et de contrôle de la qualité dans le cadre de l'élaboration de la DPA augmentent les délais et les exigences en matière d'investissement, ce qui rend l'entrée sur le marché plus exigeante pour les petits promoteurs
- Pour une croissance durable, il est essentiel de relever ces défis de développement par la fabrication évolutive, l'optimisation des processus et l'alignement réglementaire. Les entreprises mettent l'accent sur les technologies de production de pointe et les partenariats stratégiques pour gérer ces obstacles. En outre, le coût relativement élevé de la thérapie ADC par rapport aux traitements oncologiques traditionnels peut limiter l'accessibilité dans les systèmes de soins de santé sensibles aux coûts
- Alors que les cadres de remboursement évoluent, la tarification des thérapies biologiques peut encore restreindre l'adoption, en particulier dans les marchés émergents où les budgets des soins de santé sont limités.
- Surmonter ces défis au moyen d'une fabrication rentable, d'un soutien plus large au remboursement et d'une démonstration continue de la valeur clinique sera vital pour la croissance soutenue du marché des thérapies anti-drogues conjuguées (ADC) de la prochaine génération
- La gestion des profils de toxicité tels que les effets non ciblés et les toxicités limitant la dose demeure une préoccupation clinique qui peut ralentir l'approbation et l'adoption des règlements.
- Des capacités de fabrication spécialisées limitées et des contraintes de la chaîne d'approvisionnement pour les charges utiles très puissantes peuvent créer des goulets d'étranglement dans la commercialisation à grande échelle
Thérapies de la prochaine génération antidrogue conjuguées (SAD) Portée du marché
Le marché est segmenté en fonction de la technologie, de l'antigène cible, de l'indication et de l'utilisateur final.
- Par technologie
Sur la base de la technologie, le marché des thérapies anti-drogue conjuguées (ADC) de la prochaine génération est segmenté en type de linker, technologie de conjugaison et type d'anticorps. Le segment de type linker a dominé le marché avec la plus grande part des revenus en 2025, en raison du rôle critique que jouent les linkers dans la stabilité de l'ADC, la libération de la charge utile et l'indice thérapeutique global. Les maillons clivables et non clivables avancés influent directement sur l'efficacité et la sécurité, ce qui rend l'innovation des maillons au centre de la conception de la prochaine génération d'ADC. Les entreprises pharmaceutiques investissent massivement dans des plateformes de liaison propriétaires pour différencier leurs pipelines de CDA et améliorer la performance clinique. L'accent mis sur la réduction de la toxicité non ciblée et l'amélioration de la libération contrôlée des médicaments renforce encore le leadership de ce segment. Comme le succès clinique dépend de plus en plus de l'optimisation des liens, ce segment continue d'attirer une forte attention en R-D et d'obtenir des licences.
Le segment des technologies de conjugaison devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par le passage de l'industrie à une conjugaison spécifique au site et à des rapports homogènes entre les médicaments et les anticorps. Ces technologies permettent une meilleure pharmacocinétique, une reproductibilité et une réduction de la toxicité par rapport aux méthodes stochastiques traditionnelles. Les entreprises biopharmaceutiques adoptent des plates-formes de conjugaison de prochaine génération pour améliorer la différenciation des produits et le succès de la réglementation. Le nombre croissant de partenariats axés sur les technologies de conjugaison accélère l'innovation. La demande d'une fabrication et d'une fiabilité de performance hautement cohérentes permet une expansion rapide. Comme l'ingénierie de précision devient une priorité, ce segment devrait connaître une croissance technologique et commerciale substantielle.
- Par antigène cible
Sur la base de l'antigène cible, le marché est segmenté en HER2, Trop-2, CD30, CD79b, Nectine-4, CD19/CD22 et autres. Le segment HER2 a dominé le marché avec la plus grande part des revenus en 2025 en raison du succès clinique des ADC ciblés par HER2 dans les cancers du sein et gastriques. Plusieurs thérapies approuvées et extensions d'étiquettes ont renforcé HER2 en tant que cible ADC validée et commercialement réussie. Une bonne connaissance du médecin et des voies de diagnostic établies favorisent l'adoption continue. La présence d'un vaste bassin de patients admissibles soutient davantage la demande. Les essais en cours qui explorent les populations HER2-faible élargissent le paysage de traitement. Cette maturité et cette validation clinique font de HER2 le segment d'antigène le plus important.
Le segment Trop-2 devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'expansion des applications cliniques dans le sein, les poumons et d'autres tumeurs solides. Trop-2 est de plus en plus reconnu comme une cible de grande valeur en raison de sa large expression tumorale. Des données cliniques prometteuses encouragent le développement de pipelines. Les entreprises de biotechnologie accordent la priorité aux programmes Trop-2 pour saisir les nouvelles possibilités. L'augmentation des approbations réglementaires et des essais en fin d'étape appuie la dynamique. Comme plus d'indications sont validées, la croissance de ce segment devrait s'accélérer.
- Par indication
Sur la base de l'indication, le marché est segmenté en cancer du sein, cancer du poumon, tumeurs hématologiques, cancers gastro-intestinaux, cancers gynécologiques, cancers génitourinaires et autres tumeurs solides. Le segment du cancer du sein a dominé le marché en 2025 avec une part de marché de 35,9 % en raison de l'adoption élevée d'ADC dans le traitement du cancer du sein HER2-positif et HER2-faible. Plusieurs thérapies ADC sont approuvées dans cet espace. De forts avantages pour la survie et des taux de réponse ont motivé la préférence des médecins. Le cancer du sein demeure un domaine d'intérêt majeur pour la recherche clinique ADC. Les expansions continues de l'étiquette soutiennent le leadership du marché. La prévalence élevée de la maladie appuie également la domination du segment.
Le segment du cancer du poumon devrait connaître la croissance la plus rapide de 2026 à 2033 en raison de l'exploration croissante des CAD dans le cancer du poumon non à petites cellules. Le cancer du poumon représente un grand besoin non comblé dans le monde. Les ADC offrent des options ciblées au-delà de la chimiothérapie et de l'immunothérapie. La croissance des tests biomarqueurs soutient la sélection des patients. Plusieurs candidats progressent dans les essais en fin de stage. À mesure que la validation clinique augmente, on prévoit une croissance rapide du segment. Le traitement par biomarqueur se développe. Plusieurs essais en fin de phase appuient la croissance future.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, centres d'oncologie, cliniques spécialisées et instituts de recherche et universitaires. Le segment des hôpitaux a dominé le marché en 2025, car la plupart des thérapies ADC nécessitent des installations de perfusion contrôlées et des soins d'oncologie multidisciplinaires. Les hôpitaux ont l'infrastructure nécessaire pour gérer des traitements biologiques complexes. La disponibilité de spécialistes en oncologie permet une administration sûre. Les cadres de remboursement sont souvent centrés sur les hôpitaux. L'utilisation de l'entrée du patient est élevée. Ces facteurs soutiennent collectivement la domination hospitalière.
Le segment des centres d'oncologie devrait connaître la croissance la plus rapide de 2026 à 2033 en raison de l'augmentation des installations spécialisées de traitement du cancer. Ces centres se concentrent exclusivement sur les thérapies d'oncologie avancées. Les modèles personnalisés de soins contre le cancer favorisent les centres spécialisés. L'augmentation des services d'oncologie ambulatoire favorise la croissance. L'expertise spécialisée dans les produits biologiques améliore les résultats du traitement. Avec la décentralisation des soins contre le cancer, les centres d'oncologie devraient se développer rapidement. Une expertise dédiée améliore les résultats. L'augmentation de la spécialisation en cancer favorise une croissance rapide.
Thérapies de la prochaine génération antidrogue conjuguées (SAD) Analyse régionale du marché
- L'Amérique du Nord a dominé le marché de la prochaine génération des thérapies anti-drogue conjuguées (ADC) avec la plus grande part de revenus de 40,2 % en 2025, appuyée par une forte adoption de médicaments en oncologie, un fardeau élevé pour le cancer, une infrastructure de soins de santé avancée et un pipeline clinique actif, les États-Unis menant à l'approbation réglementaire et à la commercialisation de nouvelles thérapies ADC
- Les fournisseurs de soins de santé de la région apprécient fortement les avantages cliniques, l'efficacité ciblée et l'amélioration des profils de sécurité offerts par les thérapies anti-drogues conjuguées (ADC) de prochaine génération, ainsi que leur compatibilité avec la médecine de précision et les approches de traitement basées sur les biomarqueurs
- Cette adoption généralisée est également soutenue par des infrastructures de soins de santé avancées, des dépenses élevées en oncologie, une forte présence d'entreprises biopharmaceutiques de premier plan et des voies de régulation favorables, établissant la prochaine génération de thérapies anti-drogue conjuguées (ADC) comme option privilégiée dans le traitement du cancer moderne à travers les principales indications
The U.S. Next-Generation Antibody-Drug Conjugate (ADC) Therapies Market Insight
Le marché américain de la prochaine génération des thérapies anti-drogue conjuguées (ADC) a remporté la plus grande part de revenus en Amérique du Nord en 2025, alimentée par l'adoption de traitements oncologiques ciblés et un pipeline clinique robuste. Les fournisseurs de soins de santé privilégient de plus en plus les thérapies de précision qui améliorent la survie tout en réduisant la toxicité systémique. La présence d'entreprises biopharmaceutiques de premier plan et d'environnements de recherche clinique active favorise l'expansion du marché. De plus, les cadres réglementaires de soutien et les voies d'approbation accélérées contribuent de façon significative à la croissance des thérapies anti-drogues conjuguées (ADC) de la prochaine génération dans plusieurs cas de cancer.
Europe Prochaine génération Anti-drogue Conjugué (ADC) Therapies Market Insight
Le marché européen des thérapies anti-drogues conjuguées (ADC) de nouvelle génération devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation de l'incidence du cancer et de la forte demande de produits biologiques innovants. La région bénéficie de systèmes de santé avancés et d'une large adoption d'oncologie de précision. Les prestataires de soins de santé européens intègrent de plus en plus les CDA dans les protocoles de traitement. La croissance est également soutenue par des initiatives de recherche concertée et un soutien réglementaire pour les thérapies nouvelles. L'adoption augmente dans les grands centres d'oncologie et les hôpitaux spécialisés dans le cancer.
U.K. Therapies de la prochaine génération Anticorps-Drug Conjugate (ADC) Therapies Market Insight
On s'attend à ce que le marché des thérapies anti-drogues conjuguées de la prochaine génération du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de l'expansion de la recherche en oncologie et de la demande de soins ciblés contre le cancer. L'augmentation de la sensibilisation au cancer et les programmes de diagnostic précoce encouragent l'adoption du traitement. L'écosystème d'essais cliniques fort du pays soutient le développement de l'ADC. Les systèmes de soins de santé soutenus par le gouvernement facilitent l'accès aux médicaments en oncologie innovants. Les partenariats croissants entre les universités et l'industrie continuent de stimuler la croissance du marché.
Allemagne Thérapies de la prochaine génération antidrogue conjuguées (ADC)
Le marché allemand des thérapies anti-drogues conjuguées (ADC) de prochaine génération devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par des dépenses élevées en soins de santé et une forte concentration sur l'innovation médicale. Allemagne Le secteur pharmaceutique bien établi favorise l'adoption rapide de produits biologiques de pointe. La demande de solutions d'oncologie de précision augmente régulièrement. L'intégration des stratégies de traitement basées sur les biomarqueurs appuie l'utilisation de la DCA. De solides structures de remboursement et des investissements en recherche s'harmonisent avec l'expansion soutenue du marché.
Asia-Pacific Next-Generation Antibody-Drug Conjugate (ADC) Therapies Market Insight
Le marché des thérapies anti-drogues conjuguées (ADC) de la prochaine génération de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation du fardeau du cancer et de l'amélioration des infrastructures de soins de santé. L'augmentation des dépenses de santé dans des pays comme la Chine, le Japon et l'Inde permet l'accès à des traitements d'oncologie avancés. La région connaît une expansion rapide des capacités biopharmaceutiques. Le soutien gouvernemental aux thérapies innovantes renforce la pénétration du marché. La sensibilisation accrue aux traitements ciblés pour le cancer accélère encore l'adoption.
Japon Nouvelle génération Anti-drogue Conjugué (ADC) Thérapies Aperçu du marché
Le marché japonais des thérapies anti-drogues conjuguées (ADC) de nouvelle génération prend de l'ampleur en raison de l'environnement de recherche en oncologie et de la demande de thérapies avancées. Le Japon met l'accent sur l'accès précoce à des traitements innovants contre le cancer. L'adoption est soutenue par un système de santé sophistiqué. L'intégration de la médecine de précision dans les soins oncologiques se développe. En outre, les collaborations entre les entreprises nationales et les entreprises de biotechnologie mondiales sont à l'origine du développement et de la commercialisation d'ADC.
Inde Prochaine génération Anti-drogue Conjugué (ADC) Thérapies Aperçu du marché
Le marché indien de la prochaine génération des thérapies anti-drogue conjuguées (ADC) a représenté une part de premier plan en Asie-Pacifique en 2025, attribuée à la charge croissante du pays en matière de cancer et à l'expansion de l'infrastructure oncologique. L'Inde devient une destination clé pour la recherche clinique et la fabrication de produits biologiques. Accroître l'accès aux soins spécialisés contre le cancer favorise l'adoption de la DCA. Les initiatives gouvernementales visant à renforcer la capacité de traitement du cancer influencent la croissance. La sensibilisation accrue aux thérapies ciblées et l'amélioration de l'accessibilité sont des facteurs clés qui propulsent le marché en Inde.
Part de marché des thérapies antidrogues de prochaine génération
L'industrie des thérapies antidrogues de la prochaine génération est principalement dirigée par des entreprises bien établies, notamment :
- ADC Therapeutics SA (Suisse)
- AstraZeneca (Royaume-Uni)
- Pfizer Inc. (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
- Novartis AG (Suisse)
- AbbVie Inc. (États-Unis)
- Bristol Myers Squibb Company (États-Unis)
- Sanofi (France)
- Amgen Inc. (États-Unis)
- Genentech, Inc. (États-Unis)
- Astellas Pharma Inc. (Japon)
- Synaffix BV (Pays-Bas)
- Genmab A/S (Danemark)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- Gilead Sciences, Inc. (États-Unis)
- Merck & Co., Inc. (États-Unis)
- GSK plc (Royaume-Uni)
- Bayer AG (Allemagne)
- Seattle Genetics, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial des thérapies anti-drogues de prochaine génération
- En novembre 2025, Avenzo Therapeutics a obtenu la désignation Fast Track par la FDA des États-Unis pour AVZO‐103, un médicament conjugué bispécifique d'anticorps de classe le mieux possible ciblant Nectine‐4 et TROP2 pour le traitement des patients atteints d'un cancer urothélial précédemment traités par de la vedotine enfortumab, ce qui pourrait accélérer son développement et son examen.
- En septembre 2025, l'expérimental ADC Raludotatug deruxtecan (DS‐6000) a reçu la désignation FDA Breakthrough Therapy pour les cancers ovaires, péritonéaux primaires ou des trompes de Fallope, résistants au platine, exprimant le CDH6, ce qui indique une progression rapide des nouveaux candidats à l'ADC dans les types de tumeurs difficiles à traiter.
- En juin 2025, la FDA des États-Unis a élargi l'indication du datopotabab deruxtecan‐dlnk (Datroway) pour y inclure le cancer du poumon non à petites cellules localement avancé ou métastatiquement modifié par l'EGFR après un traitement antérieur par l'EGFR et une chimiothérapie à base de platine, mettant en évidence des applications plus larges de l'ADC
- En mai 2025, la FDA des États-Unis a accordé une approbation accélérée à Emrelis (telisotuzumab vedotin‐tllv), un médicament de première classe c‐Met dirigé anticorps‐conjugué pour un cancer du poumon avancé non à petites cellules déjà traité avec une forte surexpression protéique c‐Met, offrant une nouvelle option ciblée où il existait des thérapies limitées
- En janvier 2025, la FDA des États-Unis a approuvé Datroway (datopotamab deruxtecan‐dlnk), un médicament conjugué aux anticorps dirigés par Trop‐2, pour le cancer du sein non résécable ou métastatique, HER2-négatif, qui élargit l'utilisation des CDA au-delà des thérapies traditionnelles ciblées par HER2
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique
- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.