


Marché mondial du lymphome non hodgkinien, par type ( lymphomes à cellules B , lymphomes à cellules T), type de traitement (chimiothérapie, thérapie ciblée, autres), voie d'administration (orale, parentérale, autres), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions du secteur jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance du lymphome non hodgkinien
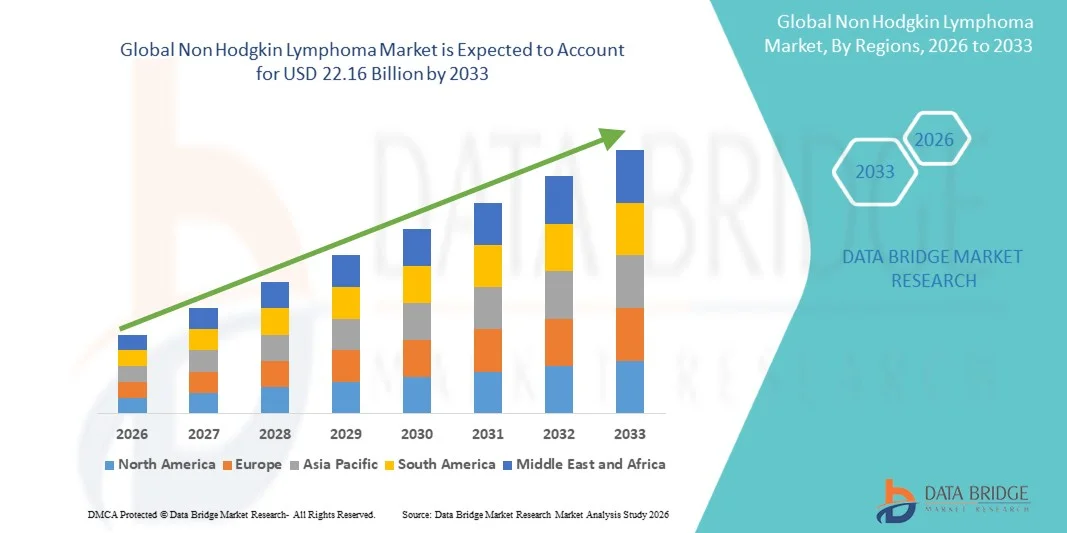
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des lymphomes non hodgkiniens a été évaluée à11,54 milliards de dollars en 2025et devrait atteindre22,16 milliards de dollars en 2033, à unTCAC de 8,50%pendant la période de prévision
- La croissance du marché est en grande partie attribuable à l'augmentation de l'incidence et de la prévalence du lymphome non hodgkinien dans l'ensemble de la population mondiale, appuyée par l'augmentation du vieillissement démographique et l'exposition croissante aux facteurs de risque environnementaux et liés au mode de vie.
- En outre, les progrès continus de la recherche en oncologie, y compris le développementthérapies ciblées, les immunothérapies et les approches de traitement combiné améliorent les résultats des patients et élargissent les options de traitement
Taille du marché et prévisions
- Valeur marchande mondiale (2025):11,54 milliards de dollars
- Valeur marchande prévue (2033) :22,16 milliards de dollars
- Prévisions CAGR (2026-2033):8.50%
Quelles sont les principales ventes de non Hodgkin Lymphoma Market
- Le marché des lymphomes non hodgkiniens, qui comprend une gamme de tumeurs malignes provenant du système lymphatique, est un segment critique du paysage oncologique mondial, motivé par des progrès dans les thérapies ciblées, les immunothérapies et l'évolution des protocoles de traitement dans les systèmes de santé développés et émergents.
- La demande croissante de traitements contre les lymphomes non hodgkiniens est principalement alimentée par le fardeau mondial croissant du cancer, la sensibilisation accrue, l'amélioration des techniques diagnostiques et l'adoption croissante de médicaments de précision et de produits biologiques offrant des résultats plus efficaces et plus durables.
- L'Amérique du Nord a dominé le marché des lymphomes non hodgkiniens avec la plus grande part de revenus de 40,3 % en 2025, appuyée par une infrastructure de soins de santé de pointe, une grande accessibilité aux traitements, de solides cadres de remboursement et la présence de grandes entreprises pharmaceutiques, les États-Unis ayant assisté à une importante adoption de nouvelles thérapies comme les thérapies cellulaires CAR-T et les anticorps monoclonaux
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide du marché des lymphomes non hodgkiniens au cours de la période de prévision, avec une part importante et en augmentation rapide en raison de l'augmentation de l'incidence du cancer, de l'amélioration de l'infrastructure des soins de santé, de l'augmentation des dépenses de soins de santé, de la sensibilisation accrue et de l'élargissement de l'accès aux options de diagnostic et de traitement avancées dans les économies émergentes.
- Le segment thérapeutique ciblé a dominé le marché des lymphomes non hodgkiniens en 2025, représentant une part de 30,9 %, en raison de sa plus grande spécificité, de son efficacité accrue, de son profil de sécurité favorable par rapport à la chimiothérapie conventionnelle et de l'adoption croissante d'approches de médecine de précision en pratique clinique.
Portée du rapport et segmentation du marché des lymphomes non hodgkiniens
|
Attributs |
Lymphome non hodgkinien Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des lymphomes non hodgkiniens
L'adoption croissante de thérapies ciblées et d'immunothérapie
- Une tendance significative et accélérée sur le marché mondial du lymphome non hodgkinien est l'adoption croissante de thérapies ciblées et d'approches immunothérapeutiques avancées telles que le traitement cellulaire CAR-T etanticorps monoclonaux. Cette évolution des modalités de traitement améliore considérablement les résultats des patients et transforme les pratiques de soins standard
- Par exemple, les traitements CAR-T tels que ceux développés par les principales sociétés biopharmaceutiques ont démontré une grande efficacité dans les cas de rechute ou de réfraction, tandis que les anticorps monoclonaux tels que le rituximab continuent d'être largement intégrés dans les traitements. De même, les nouveaux agents ciblés gagnent en traction pour leur précision et leur toxicité systémique réduite.
- L'intégration de la médecine de précision dans le traitement du lymphome non hodgkinien permet aux cliniciens d'adapter les thérapies en fonction du profil génétique et moléculaire, en améliorant les taux de réponse et en minimisant les effets indésirables. Par exemple,biomarqueurL'identification aide à orienter les décisions de traitement et à optimiser les résultats thérapeutiques. En outre, les immunothérapies offrent des réponses durables en tirant parti du système immunitaire du corps pour lutter plus efficacement contre le cancer
- L'intégration harmonieuse de ces thérapies avancées dans les processus cliniques et les lignes directrices de traitement facilite l'amélioration de la gestion des maladies. Grâce à des soins oncologiques coordonnés, les fournisseurs de soins de santé peuvent intégrer des diagnostics, des médicaments ciblés et un suivi, créant ainsi une voie de traitement plus personnalisée et plus efficace.
- Cette tendance vers des thérapies plus précises, efficaces et centrées sur le patient modifie fondamentalement les attentes du traitement en oncologie. Par conséquent, les entreprises se concentrent de plus en plus sur la mise au point de produits biologiques de nouvelle génération et de thérapies à base de cellules présentant des profils d'efficacité et d'innocuité améliorés.
- La demande de traitements innovants de lymphome non hodgkinien offrant des taux de survie améliorés et des effets secondaires réduits augmente rapidement sur les marchés des soins de santé développés et émergents, les patients et les fournisseurs privilégiant les solutions de soins avancées et personnalisées
- Les collaborations croissantes entre les entreprises pharmaceutiques, les instituts de recherche et les fournisseurs de soins de santé accélèrent les délais de développement des médicaments et améliorent l'accès aux options de traitement avancées à l'échelle mondiale
Dynamique du marché des lymphomes non hodgkiniens
Chauffeur
L'incidence croissante du cancer et les progrès dans les traitements oncologiques
- L'augmentation de l'incidence mondiale des cas de lymphome, associée à des progrès continus dans les thérapies oncologiques, est un facteur important pour la demande accrue de traitements de lymphome non hodgkinien
- Par exemple, ces dernières années, les approbations réglementaires de thérapies et d'immunothérapies ciblées nouvelles ont élargi les options de traitement, améliorant considérablement les taux de survie et l'accessibilité au traitement. De telles stratégies par les entreprises clés devraient stimuler la croissance du marché des lymphomes non hodgkiniens au cours de la période de prévision
- À mesure que la sensibilisation au diagnostic précoce du cancer s'améliore et que les systèmes de soins de santé élargissent les capacités de dépistage, un plus grand nombre de patients sont diagnostiqués à des stades précoces, ce qui accroît la demande de solutions thérapeutiques efficaces offrant de meilleurs pronostics.
- De plus, l'adoption croissante de la médecine de précision et des produits biologiques améliore l'efficacité du traitement et permet des approches plus personnalisées, faisant des thérapies avancées une composante intégrante des soins oncologiques modernes.
- La disponibilité d'options de traitement novatrices, l'amélioration de l'infrastructure des soins de santé et l'élargissement de l'accès des patients aux centres d'oncologie spécialisés sont des facteurs clés qui propulsent l'adoption de lymphomes non hodgkiniens dans les régions développées et en développement. La tendance à la polythérapie et à la recherche clinique continue contribue davantage à la croissance du marché
- L'augmentation des initiatives gouvernementales et du financement des programmes de recherche et de traitement sur le cancer favorise davantage l'expansion du marché en améliorant l'accessibilité et en encourageant l'innovation en oncologie thérapeutique
- Le rôle croissant des technologies numériques de la santé et des diagnostics fondés sur l'IA en oncologie améliore la détection précoce, la planification des traitements et la surveillance des patients, contribuant ainsi à améliorer les résultats cliniques et les taux d'adoption des traitements
Restriction/Défi
Coûts de traitement élevés et accessibilité limitée dans les régions émergentes
- Le coût élevé associé aux thérapies avancées, y compris les immunothérapies et les traitements ciblés, pose un défi important à l'adoption généralisée du marché. Comme ces traitements nécessitent souvent une infrastructure et une expertise spécialisées, ils peuvent limiter l'accessibilité pour les patients des régions à faible revenu.
- Par exemple, les thérapies cellulaires CAR-T et certains produits biologiques entraînent des coûts de traitement importants, ce qui les rend moins accessibles à une population plus large de patients, en particulier dans les économies en développement.
- Pour élargir l'accès au traitement, il est essentiel de s'attaquer à ces obstacles liés aux coûts par des stratégies de tarification, de soutien au remboursement et d'amélioration des politiques de santé. Par exemple, les gouvernements et les organismes de santé s'emploient de plus en plus à subventionner les traitements contre le cancer et à améliorer la couverture d'assurance. De plus, une sensibilisation limitée et un diagnostic retardé dans certaines régions peuvent entraver le début du traitement et avoir une incidence négative sur les résultats des patients.
- Alors que les infrastructures de soins de santé s'améliorent progressivement, il subsiste des disparités dans l'accès aux outils de diagnostic avancés et aux soins spécialisés, en particulier dans les zones rurales et mal desservies, ce qui limite la prestation optimale des traitements.
- Surmonter ces défis par des stratégies de réduction des coûts, l'expansion de l'infrastructure des soins de santé, l'augmentation du financement des soins en oncologie et l'amélioration des programmes de sensibilisation des patients seront essentiels à une croissance soutenue du marché.
- Des exigences réglementaires strictes et des délais d'approbation longs pour les nouvelles thérapies peuvent retarder la commercialisation des produits et limiter l'accès rapide des patients aux traitements innovateurs
- Les effets indésirables potentiels et les problèmes de sécurité associés aux thérapies avancées, y compris les événements indésirables liés à l'immunothérapie, peuvent avoir une incidence sur l'acceptation du patient et nécessiter une prise en charge clinique soigneuse.
Comment le marché des lymphomes non hodgkiniens est-il segmenté
Le marché est segmenté en fonction du type, du type de traitement, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché des Lymphomes non hodgkiniens est segmenté en Lymphomes B-Cell et Lymphome T-Cell. Le segment des Lymphomes de B-Cell a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de sa prévalence significativement plus élevée que les autres types de lymphomes. Les lymphomes à cellules B, y compris les lymphomes à grandes cellules B diffuses et les lymphomes folliculaires, représentent la majorité des cas diagnostiqués dans le monde, ce qui entraîne une demande accrue de traitement. La disponibilité de protocoles de traitement bien établis, y compris d'anticorps monoclonaux et de thérapies ciblées, appuie davantage la domination du segment. De plus, les progrès continus dans les produits biologiques et les immunothérapies ciblant spécifiquement les marqueurs des cellules B améliorent les résultats des patients. Une forte activité clinique et des niveaux de sensibilisation plus élevés contribuent également au diagnostic et au traitement généralisés des lymphomes à cellules B.
On prévoit que le segment du lymphome T-Cell sera témoin du taux de croissance le plus rapide de 2026 à 2033, alimenté par l'intensification de la recherche et la sensibilisation accrue aux sous-types de lymphome rare. Bien que moins répandus, les lymphomes à cellules T sont souvent plus agressifs et nécessitent des approches thérapeutiques spécialisées, ce qui stimule la demande de thérapies innovantes. Les progrès dans le traitement ciblé et l'immunothérapie des tumeurs malignes des lymphocytes T élargissent les options de traitement. La multiplication des essais cliniques et des désignations de médicaments orphelins encourage les investissements pharmaceutiques dans ce segment. De plus, l'amélioration des capacités de diagnostic permet une détection plus rapide et plus précise des cas de lymphome à cellules T.
- Par type de traitement
Sur la base du type de traitement, le marché est segmenté en chimiothérapie, thérapie ciblée, et autres. Le segment thérapeutique ciblé a dominé le marché avec la plus grande part de revenus de 30,9 % en 2025, en raison de sa plus grande spécificité et de résultats cliniques améliorés par rapport à la chimiothérapie conventionnelle. Les thérapies ciblées se concentrent sur des marqueurs spécifiques de cellules cancéreuses, réduisant les dommages aux cellules saines et minimisant les effets secondaires. L'adoption croissante d'anticorps monoclonaux, d'inhibiteurs de la kinase et de thérapies cellulaires CAR-T a contribué de façon significative à cette domination. En outre, le passage à la médecine de précision renforce encore la demande d'approches thérapeutiques ciblées. L'innovation continue et les approbations réglementaires pour les nouveaux médicaments ciblés accélèrent également la croissance du segment.
Le segment de la chimiothérapie devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de son rôle continu en tant que traitement de première ligne standard dans de nombreuses régions. Malgré l'augmentation des thérapies avancées, la chimiothérapie reste largement utilisée en raison de son accessibilité et de son accessibilité, en particulier sur les marchés en développement. Les régimes combinés comprenant la chimiothérapie et les thérapies ciblées gagnent également en traction. L'expansion de l'infrastructure des soins de santé et l'augmentation des taux de diagnostic du cancer soutiennent la demande continue de chimiothérapie. De plus, l'amélioration continue des formulations de médicaments contribue à réduire la toxicité et à améliorer l'efficacité du traitement.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en orale, parentérale et autres. Le segment parentéral a dominé le marché avec la plus grande part des revenus en 2025, en raison de l'utilisation généralisée de l'administration intraveineuse pour les produits biologiques, les anticorps monoclonaux et les médicaments de chimiothérapie. L'accouchement par voie parentérale assure une action médicamenteuse rapide et un dosage contrôlé, ce qui en fait la voie préférée dans les hôpitaux. L'utilisation croissante des thérapies à base de perfusion, y compris les traitements CAR-T, renforce encore cette domination de segment. De plus, les professionnels de la santé préfèrent souvent l'administration parentérale pour les patients critiques et avancés. La disponibilité d'infrastructures de perfusion bien établies favorise également la croissance des segments.
Le segment oral devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une préférence accrue des patients pour des traitements pratiques et non invasifs. Les thérapies buccales permettent un traitement à domicile, réduisant les visites à l'hôpital et améliorant la conformité des patients. Les progrès dans les thérapies ciblées par voie orale et les médicaments à petites molécules élargissent la portée de ce segment. L'adoption croissante de modèles de soins ambulatoires contribue également à la demande. De plus, les entreprises pharmaceutiques s'attachent à développer des formulations orales efficaces pour améliorer le confort et l'accessibilité des patients.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, centres spécialisés, etc. Le segment des hôpitaux a dominé le marché avec la plus grande part des revenus en 2025, grâce à la disponibilité d'outils de diagnostic avancés, de services d'oncologie spécialisés et de professionnels de la santé qualifiés. Les hôpitaux servent de centres de traitement primaires pour les patients atteints de lymphome, en particulier pour l'administration de thérapies complexes telles que la chimiothérapie et l'immunothérapie. La présence de cadres de remboursement et l'accès à des soins multidisciplinaires renforcent la domination du segment. En outre, les hôpitaux sont au cœur des essais cliniques et de l'adoption d'un traitement avancé. L'afflux élevé de patients et les capacités de soins complets contribuent grandement à la part de marché.
Le segment des centres de spécialisation devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de la demande croissante de soins axés sur lacologie et d'approches de traitement personnalisées. Ces centres offrent une expertise spécialisée, des options de traitement avancées et des services spécialisés de soins du cancer. La préférence croissante des patients pour des environnements de traitement ciblés et efficaces appuie cette tendance. De plus, les centres spécialisés offrent souvent l'accès à des thérapies de pointe et à des essais cliniques. L'expansion des installations axées sur l'oncologie dans les marchés émergents stimule encore la croissance du segment
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. Le segment des pharmacies hospitalières a dominé le marché avec la plus grande part des revenus en 2025, grâce à la distribution directe de médicaments en oncologie dans les hôpitaux. De nombreux traitements de lymphome non hodgkinien, en particulier des produits biologiques et des thérapies pour perfusion, sont administrés et gérés par les pharmacies hospitalières. La nécessité de contrôler l'entreposage, la manutention et la supervision professionnelle renforce encore ce segment. De plus, les pharmacies hospitalières sont étroitement intégrées aux protocoles de traitement et aux systèmes de gestion des patients. Une forte dépendance à l'égard des soins en établissement contribue à une demande soutenue.
Le segment de la pharmacie en ligne devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation de la numérisation des soins de santé et la demande croissante d'accès pratique aux médicaments. Les plateformes en ligne offrent une commande facile, une livraison à domicile et une meilleure accessibilité, en particulier pour l'entretien et les thérapies buccales. La pénétration croissante d'Internet et la réglementation de la cyberpharmacie appuient l'expansion du segment. Les patients adoptent de plus en plus des canaux en ligne pour les recharges et la gestion à long terme des médicaments. De plus, les avantages en matière de coûts et les rabais offerts par les pharmacies en ligne accroissent leur popularité auprès des patients.
Quelle région détient la plus grande part du marché des lymphomes non hodgkiniens
- L'Amérique du Nord a dominé le marché des lymphomes non hodgkiniens avec la plus grande part des revenus de 40,3 % en 2025, soutenue par des infrastructures de soins de santé de pointe, une grande accessibilité aux traitements, de solides cadres de remboursement et la présence de grandes entreprises pharmaceutiques
- Les patients et les fournisseurs de soins de santé de la région bénéficient des capacités de diagnostic précoce, de la disponibilité généralisée de thérapies avancées telles que les traitements ciblés, l'immunothérapie et les traitements cellulaires CAR-T, ainsi que de lignes directrices cliniques bien établies
- Cette adoption généralisée est appuyée par des dépenses de soins de santé élevées, des cadres de remboursement solides, un écosystème pharmaceutique bien développé et un niveau élevé de sensibilisation au dépistage et au traitement du cancer, établissant l'Amérique du Nord comme une région de premier plan pour la gestion des lymphomes non hodgkiniens
Aperçu du marché américain des lymphomes non hodgkiniens
Le marché américain du lymphome non hodgkinien a enregistré la plus grande part de revenus de 81 % en Amérique du Nord en 2025, en raison de la prévalence élevée des maladies et des infrastructures de soins de santé avancées. Les patients du pays bénéficient d'un diagnostic précoce, d'une disponibilité généralisée de thérapies innovantes telles que des thérapies ciblées, l'immunothérapie et les traitements cellulaires CAR-T. L'importance croissante accordée à la médecine de précision, à de solides cadres de remboursement et à la recherche clinique continue favorise la croissance du marché. De plus, l'adoption croissante de traitements d'oncologie avancés, associée à un niveau élevé de sensibilisation et d'accès aux centres de soins spécialisés, contribue de façon significative à l'expansion du marché.
Europe Lymphome non hodgkinien Aperçu du marché
Le marché européen des lymphomes non hodgkiniens devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement grâce à des systèmes de santé bien établis et à des initiatives gouvernementales de soutien en matière de soins contre le cancer. La région bénéficie de cadres réglementaires solides, d'un accès généralisé aux outils de diagnostic avancés et de protocoles de traitement normalisés. L'augmentation de la population vieillissante et l'augmentation de l'incidence du cancer alimentent davantage la demande de thérapies efficaces. De plus, l'adoption croissante d'immunothérapies et de traitements ciblés, ainsi que la participation active aux essais cliniques, contribuent à améliorer les résultats des patients et à assurer une croissance constante du marché.
Aperçu du marché britannique des lymphomes non hodgkiniens
Le marché des lymphomes non hodgkiniens au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, sous l'impulsion d'un solide soutien en santé publique par l'entremise du NHS et d'un accent croissant sur les soins d'oncologie. Des niveaux élevés de sensibilisation, des initiatives de dépistage précoce et l'accès à des traitements de pointe comme les produits biologiques et les immunothérapies appuient l'expansion du marché. Le pays bénéficie également de solides activités de recherche clinique et de financement gouvernemental pour les programmes de traitement du cancer. De plus, l'incidence croissante des lymphomes et l'amélioration de l'accès aux centres d'oncologie spécialisés encouragent l'adoption de thérapies modernes.
Allemagne Lymphome non hodgkinien Aperçu du marché
Le marché allemand des lymphomes non hodgkiniens devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par ses infrastructures de soins de santé avancées et l'accent mis sur l'innovation. Le pays offre un large accès à des traitements oncologiques de haute qualité, y compris des thérapies ciblées et des approches de médecine de précision. L'augmentation de la prévalence du cancer, de même que l'augmentation de la population âgée, stimule la demande de solutions de traitement efficaces. De plus, l'Allemagne met fortement l'accent sur la recherche, les essais cliniques et les capacités de diagnostic précoces.
Aperçu du marché du lymphome non hodgkinien en Asie-Pacifique
Le marché des lymphomes non hodgkiniens de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide de TCAC de 10 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de l'incidence du cancer, de l'amélioration des infrastructures de soins de santé et de la sensibilisation accrue. Des pays comme la Chine, le Japon et l'Inde sont témoins d'un accès accru à des options de diagnostic et de traitement avancées. L'augmentation des dépenses de santé, les initiatives gouvernementales en matière de soins contre le cancer et l'adoption croissante d'immunothérapies et de thérapies ciblées accélèrent encore la croissance du marché. En outre, l'expansion des activités de fabrication pharmaceutique et de recherche clinique soutient le développement rapide de la région.
Aperçu du marché japonais des lymphomes non hodgkiniens
Le marché japonais des lymphomes non hodgkiniens prend de l'ampleur en raison du vieillissement de sa population, de l'infrastructure médicale avancée et de l'importance accordée à la médecine de précision. Le pays montre une forte adoption de thérapies innovantes, y compris des traitements ciblés et des immunothérapies, appuyées par des systèmes de réglementation efficaces. L'intégration accrue des diagnostics avancés et la participation aux essais cliniques améliorent la détection précoce et l'efficacité du traitement. En outre, l'accent mis par le Japon sur les services de soins de santé de haute qualité et les progrès technologiques en oncologie contribue à améliorer les résultats des patients et à assurer une croissance régulière du marché.
Inde Lymphome non hodgkinien Aperçu du marché
En 2025, le marché indien des lymphomes non hodgkiniens représentait une part importante de l'Asie-Pacifique, attribuable à l'augmentation de l'incidence du cancer, à l'élargissement de l'accès aux soins de santé et à une sensibilisation accrue. Le pays est témoin d'une disponibilité croissante d'options de traitement abordables, notamment de médicaments génériques en oncologie et d'un accès accru aux thérapies avancées dans les centres urbains. Les initiatives gouvernementales visant à améliorer l'infrastructure des soins contre le cancer, ainsi que les investissements croissants dans les hôpitaux et les installations de diagnostic, appuient l'expansion du marché. En outre, la croissance du tourisme médical et la pénétration croissante des centres d'oncologie spécialisés stimulent la demande de traitements contre les lymphomes.
Quelles sont les meilleures entreprises du marché des lymphomes non hodgkiniens
L'industrie du lymphome non hodgkinien est principalement dirigée par des entreprises bien établies, notamment :
- F. Hoffmann-La Roche Ltd (Suisse)
- Novartis AG (Suisse)
- Gilead Sciences, Inc. (États-Unis)
- Bristol-Myers Squibb Company (États-Unis)
- Takeda Pharmaceutical Company Limited (Japon)
- Seagen Inc. (États-Unis)
- Janssen Biotech, Inc. (États-Unis)
- BeiGene, Ltd. (Chine)
- Regeneron Pharmaceuticals, Inc. (États-Unis)
- ADC Therapeutics SA (Suisse)
- Incyte Corporation (États-Unis)
- Eli Lilly and Company (États-Unis)
- Bayer AG (Allemagne)
- AbbVie Inc. (États-Unis)
- Amgen Inc. (États-Unis)
- Genmab A/S (Danemark)
- Pfizer Inc. (États-Unis)
- Merck & Co., Inc. (États-Unis)
- MacroGenics, Inc. (États-Unis)
- MorphoSys AG (Allemagne)
Quelles sont les évolutions récentes du marché mondial des lymphomes non hodgkiniens
- En décembre 2025, la FDA a approuvé Breyanzi (lisocaptagene maraleucel) pour les adultes atteints d'un lymphome en rechute ou d'un lymphome de zone marginale réfractaire, étendant encore l'utilisation des thérapies cellulaires CAR-T à d'autres sous-types de la LNH
- En novembre 2025, la Food and Drug Administration (FDA) des États-Unis a approuvé l'épcoritamab-bysp (Epkinly) en association avec le lénalidomide et le rituximab pour les adultes atteints d'un lymphome folliculaire rechuté ou réfractaire et a également accordé l'approbation traditionnelle complète en monothérapie pour un lymphome folliculaire rechuté ou réfractaire après plusieurs thérapies antérieures élargissant les options de traitement pour ce sous-type de la LNH
- En juin 2024, la FDA a accordé une approbation accélérée à l'epcoritamab-bysp (Epkinly), un activateur bispécifique de lymphome folliculaire CD3 dirigé par CD20, pour les patients adultes atteints d'un lymphome folliculaire rechuté ou réfractaire après deux ou plusieurs lignes de traitement systémique, marquant ainsi une avancée importante en immunothérapie dans les soins de la LNH
- En mars 2024, la FDA a élargi l'indication de lisocabtagene maraleucel (Breyanzi) pour inclure le traitement des adultes atteints de lymphome folliculaire rechuté ou réfractaire et de lymphome cellulaire du manteau après plusieurs thérapies antérieures élargissant l'utilisation de la thérapie cellulaire CAR-T dans la LNH
- En mai 2023, la FDA a accordé une approbation accélérée à l'epcoritamab-bysp (Epkinly) pour un lymphome à grandes cellules B (DLBCL) rechuté ou réfractaire et un lymphome à cellules B de haute qualité, représentant l'un des nouveaux anticorps bispécifiques approuvés pour ces sous-types agressifs de la LNH.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MODÉLISATION BASÉE SUR L'ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE PESTEL
5.2 MODÈLE DES 5 FORCES DE PORTER
6 ÉPIDÉMIOLOGIE
7 APERÇUS DE L'INDUSTRIE
8 CADRE RÉGLEMENTAIRE
9 ANALYSE DU PIPELINE
9.1 CANDIDATS DE PHASE III
9.2 CANDIDATS À LA PHASE II
9.3 CANDIDATS DE LA PHASE I
10 MARCHÉS MONDIAUX DU LYMPHOME NON HODGKINIEN, PAR TYPE
11 (LA VALEUR MARCHANDE, LE VOLUME ET LE PRIX DE VENTE MOYEN SERONT FOURNIS POUR TOUS LES SEGMENTS)
11.1 VUE D'ENSEMBLE
11.2 LYMPHOMES À CELLULES B
11.2.1 PAR TRAITEMENT
11.2.1.1. CHIMIOTHÉRAPIE
11.2.1.1.1. AGENTS ALKYLANTS
11.2.1.1.1.1 CYCLOPHOSPHAMIDE
11.2.1.1.1.1.1. VALEUR MARCHANDE (millions USD)
11.2.1.1.1.1.2. VOLUME DU MARCHÉ (SU)
11.2.1.1.1.1.3. PRIX DE VENTE MOYEN (USD)
11.2.1.1.1.2 CHLORAMBUCILE
11.2.1.1.1.3 BENDAMUSTINE
11.2.1.1.1.4 IFOSFAMIDE
11.2.1.1.2. CORTICOSTÉROIDES
11.2.1.1.2.1 PREDNISONE
11.2.1.1.2.2 DEXAMÉTHASONE
11.2.1.1.3. MÉDICAMENTS À BASE DE PLATINE
11.2.1.1.3.1 CISPLATINE
11.2.1.1.3.2 CARBOPLATINE
11.2.1.1.3.3 OXALIPLATINE
11.2.1.1.4. ANTI-MÉTABOLITES
11.2.1.1.4.1 CYTARABINE (ARA-C)
11.2.1.1.4.2 GEMCITABINE
11.2.1.1.4.3 MÉTHOTREXATE
11.2.1.1.4.4 PRALATREXATE
11.2.1.1.4.5 AUTRES
11.2.1.1.5. ANTHRACYCLINES
11.2.1.1.5.1 DOXORUBICINE
11.2.1.1.5.2 DOXORUBICINE LIPOSOMALE
11.2.1.1.6. AUTRES
11.2.1.1.6.1 VINCRISTINE
11.2.1.1.6.2 BLÉOMYCINE
11.2.1.1.6.3 MITOXABNTRONE
11.2.1.1.6.4 ÉTOPOSIDE
11.2.2 THÉRAPIE MÉDICAMENTEUSE CIBLÉE
11.2.2.1. IBRUTINIB (IMBRUVICA)
11.2.2.2. BORTÉZOMIB (VELCADE)
11.2.2.3. VÉNÉTOCLAX (VENCLEXTA)
11.2.2.4. ACALABRUTINIB (CALQUENCE)
11.2.2.5. AUTRES
11.2.3 IMMUNOTHÉRAPIE
11.2.3.1. ANTICORPS MONOCLONAUX
11.2.3.1.1. RITUXIMAB
11.2.3.1.2. OBINUTUZUMAB
11.2.3.1.3. OFATUMUMAB (ARZERRA)
11.2.3.1.4. IBRITUMOMAB TIUXETAN (ZELAVIN)
11.2.3.1.5. TAFASTIMAB (MONJUVI)
11.2.3.1.6. LONCASTUXIMAB TESIRINE (ZYLONTA)
11.2.3.1.7. ALEMTUZUMAB
11.2.3.1.8. BRENTUXIMAB VÉDOTIN (ADCETRIS)
11.2.3.1.9. POLATUZUMAB VEDOTIN (POLIVIE)
11.2.3.1.10. AUTRES
11.2.3.2. INHIBITEURS DES POINTS DE CONTRÔLE IMMUNITAIRES
11.2.3.2.1. PEMBROLIZUMAB (KEYTRUDA)
11.2.3.2.2. AUTRES
11.2.3.3. MÉDICAMENTS IMMUNOMODULATEURS
11.2.3.3.1. THALIDOMIDE
11.2.3.3.2. LÉNALIDOMIDE
11.2.3.4. THÉRAPIE PAR LYMPHOCYTES T À RÉCEPTEUR ANTIGÉNIQUE CHIMÈRE (CAR)
11.2.3.4.1. AXICABTAGÈNE CLIOLEUCEL (YESCARTA)
11.2.3.4.2. TISAGENLECLEUCEL (KYMRIAH)
11.2.3.4.3. LISCOBTAGÈNE MARALEUCEL (BREYANZI)
11.2.3.4.4. BREXUCABTAGÈNE AUTOLEUCEL (TECRTUS)
11.2.4 PAR VOIE D'ADMINISTRATION
11.2.4.1. ORALE
11.2.4.2. PARENTÉRALE
11.2.4.3. INTRATHÉCAL
11.2.5 PAR TYPE DE MALADIE
11.2.5.1. LYMPHOME DIFFUS À GRANDES CELLULES B
11.2.5.2. LYMPHOME FOLLICULAIRE
11.2.5.3. LYMPHOME À CELLULES DU MANTEAU
11.2.5.4. LYMPHOME DE BURKITT
11.3 LYMPHOMES À CELLULES T
11.3.1 PAR TYPE
11.3.1.1. LYMPHOME T-LYMPHOBLASTIQUE/LEUCÉMIE
11.3.1.2. LYMPHOME T PÉRIPHÉRIQUE
11.3.1.2.1. LYMPHOME T CUTANÉ
11.3.1.2.2. LYMPHOME T ANGIOIMMUNOBLASTIQUE
11.3.1.2.3. LYMPHOME À CELLULES T ASSOCIÉ À L'ENTÉROPATHIE
11.3.1.2.4. LYMPHOME ANAPLASIQUE À GRANDES CELLULES (ALCL)
11.3.2 PAR TRAITEMENT
11.3.2.1. CHIMIOTHÉRAPIE
11.3.2.1.1. AGENTS ALKYLANTS
11.3.2.1.1.1 CYCLOPHOSPHAMIDE
11.3.2.1.1.2 CHLORAMBUCILE
11.3.2.1.1.3 BENDAMUSTINE
11.3.2.1.1.4 IFOSFAMIDE
11.3.2.1.2. CORTICOSTÉROIDES
11.3.2.1.2.1 PREDNISONE
11.3.2.1.2.2 DEXAMÉTHASONE
11.3.2.1.3. MÉDICAMENTS À BASE DE PLATINE
11.3.2.1.3.1 CISPLATINE
11.3.2.1.3.2 CARBOPLATINE
11.3.2.1.3.3 OXALIPLATINE
11.3.2.1.4. ANTI-MÉTABOLITES
11.3.2.1.4.1 CYTARABINE (ARA-C)
11.3.2.1.4.2 GEMCITABINE
11.3.2.1.4.3 MÉTHOTREXATE
11.3.2.1.4.4 PRALATREXATE
11.3.2.1.4.5 AUTRES
11.3.2.1.5. ANTHRACYCLINES
11.3.2.1.5.1 DOXORUBICINE
11.3.2.1.5.2 DOXORUBICINE LIPOSOMALE
11.3.2.1.6. AUTRES
11.3.2.1.6.1 VINCRISTINE
11.3.2.1.6.2 BLÉOMYCINE
11.3.2.1.6.3 MITOXABNTRONE
11.3.2.1.6.4 ÉTOPOSIDE
11.3.3 THÉRAPIE MÉDICAMENTEUSE CIBLÉE
11.3.3.1. IBRUTINIB (IMBRUVICA)
11.3.3.2. BORTÉZOMIB (VELCADE)
11.3.3.3. VÉNÉTOCLAX (VENCLEXTA)
11.3.3.4. ACALABRUTINIB (CALQUENCE)
11.3.3.5. AUTRES
11.3.4 IMMUNOTHÉRAPIE
11.3.4.1. ANTICORPS MONOCLONAUX
11.3.4.1.1. RITUXIMAB
11.3.4.1.2. OBINUTUZUMAB
11.3.4.1.3. OFATUMUMAB (ARZERRA)
11.3.4.1.4. IBRITUMOMAB TIUXETAN (ZELAVIN)
11.3.4.1.5. TAFASTIMAB (MONJUVI)
11.3.4.1.6. LONCASTUXIMAB TESIRINE (ZYLONTA)
11.3.4.1.7. ALEMTUZUMAB
11.3.4.1.8. BRENTUXIMAB VÉDOTIN (ADCETRIS)
11.3.4.1.9. POLATUZUMAB VEDOTIN (POLIVIE)
11.3.4.1.10. AUTRES
11.3.4.2. INHIBITEURS DES POINTS DE CONTRÔLE IMMUNITAIRES
11.3.4.2.1. PEMBROLIZUMAB (KEYTRUDA)
11.3.4.2.2. AUTRES
11.3.4.3. MÉDICAMENTS IMMUNOMODULATEURS
11.3.4.3.1. THALIDOMIDE
11.3.4.3.2. LÉNALIDOMIDE
11.3.4.4. THÉRAPIE PAR LYMPHOCYTES T À RÉCEPTEUR ANTIGÉNIQUE CHIMÈRE (CAR)
11.3.4.4.1. AXICABTAGÈNE CLIOLEUCEL (YESCARTA)
11.3.4.4.2. TISAGENLECLEUCEL (KYMRIAH)
11.3.4.4.3. LISCOBTAGÈNE MARALEUCEL (BREYANZI)
11.3.4.4.4. BREXUCABTAGÈNE AUTOLEUCEL (TECRTUS)
12 MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN, PAYSAGE DES ENTREPRISES
12.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
12.2 FUSIONS ET ACQUISITIONS
12.3 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
12.4 EXTENSION
12.5 CHANGEMENTS RÉGLEMENTAIRES
12.6 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
13 MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN, PAR PAYS
MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
13.1 AMÉRIQUE DU NORD
13.1.1 États-Unis
13.1.2 CANADA
13.1.3 MEXIQUE
13.2 EUROPE
13.2.1 ALLEMAGNE
13.2.2 FRANCE
13.2.3 Royaume-Uni
13.2.4 ITALIE
13.2.5 ESPAGNE
13.2.6 RUSSIE
13.2.7 TURQUIE
13.2.8 BELGIQUE
13.2.9 DANEMARK
13.2.10 SUÈDE
13.2.11 POLOGNE
13.2.12 NORVÈGE
13.2.13 FINLAND
13.2.14 PAYS-BAS
13.2.15 SUISSE
13.2.16 RESTE DE L'EUROPE
13.3 ASIE-PACIFIQUE
13.3.1 JAPON
13.3.2 CHINE
13.3.3 CORÉE DU SUD
13.3.4 INDE
13.3.5 AUSTRALIE
13.3.6 SINGAPOUR
13.3.7 THAÏLANDE
13.3.8 MALAISIE
13.3.9 INDONÉSIE
13.3.10 PHILIPPINES
13.3.11 TAÏWAN
13.3.12 INDONÉSIE
13.3.13 VIETNAM
13.3.14 RESTE DE L'ASIE-PACIFIQUE
13.4 AMÉRIQUE DU SUD
13.4.1 BRÉSIL
13.4.2 ARGENTINE
13.4.3 RESTE DE L'AMÉRIQUE DU SUD
13.5 MOYEN-ORIENT ET AFRIQUE
13.5.1 AFRIQUE DU SUD
13.5.2 ARABIE SAOUDITE
13.5.3 Émirats arabes unis
13.5.4 ÉGYPTE
13.5.5 BAHREÏN
13.5.6 KOWEÏT
13.5.7 QATAR
13.5.8 OMAN
13.5.9 ISRAËL
13.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
13.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
14 MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN, ANALYSE SWOT ET DBMR
15 MARCHÉ MONDIAL DU LYMPHOME NON HODGKINIEN, PROFIL DE L'ENTREPRISE
15.1 PFIZER INC.
15.1.1 PRÉSENTATION DE L'ENTREPRISE
15.1.2 ANALYSE DES REVENUS
15.1.3 PRÉSENCE GÉOGRAPHIQUE
15.1.4 PORTEFEUILLE DE PRODUITS
15.1.5 ÉVOLUTIONS RÉCENTES
15.2 JANSSEN GLOBAL SERVICES, LLC
15.2.1 PRÉSENTATION DE L'ENTREPRISE
15.2.2 ANALYSE DES REVENUS
15.2.3 PRÉSENCE GÉOGRAPHIQUE
15.2.4 PORTEFEUILLE DE PRODUITS
15.2.5 ÉVOLUTIONS RÉCENTES
15.3 ASTRAZENECA
15.3.1 PRÉSENTATION DE L'ENTREPRISE
15.3.2 ANALYSE DES REVENUS
15.3.3 PRÉSENCE GÉOGRAPHIQUE
15.3.4 PORTEFEUILLE DE PRODUITS
15.3.5 ÉVOLUTIONS RÉCENTES
15.4 F. HOFFMANN-LA ROCHE LTD
15.4.1 PRÉSENTATION DE L'ENTREPRISE
15.4.2 ANALYSE DES REVENUS
15.4.3 PRÉSENCE GÉOGRAPHIQUE
15.4.4 PORTEFEUILLE DE PRODUITS
15.4.5 ÉVOLUTIONS RÉCENTES
15.5 TAKEDA PHARMACEUTICAL COMPANY LIMITED
15.5.1 PRÉSENTATION DE L'ENTREPRISE
15.5.2 ANALYSE DES REVENUS
15.5.3 PRÉSENCE GÉOGRAPHIQUE
15.5.4 PORTEFEUILLE DE PRODUITS
15.5.5 ÉVOLUTIONS RÉCENTES
15,6 NOVARTIS
15.6.1 PRÉSENTATION DE L'ENTREPRISE
15.6.2 ANALYSE DES REVENUS
15.6.3 PRÉSENCE GÉOGRAPHIQUE
15.6.4 PORTEFEUILLE DE PRODUITS
15.6.5 ÉVOLUTIONS RÉCENTES
15,7 SANOFI
15.7.1 PRÉSENTATION DE L'ENTREPRISE
15.7.2 ANALYSE DES REVENUS
15.7.3 PRÉSENCE GÉOGRAPHIQUE
15.7.4 PORTEFEUILLE DE PRODUITS
15.7.5 ÉVOLUTIONS RÉCENTES
15.8 ELI LILLY & COMPANY
15.8.1 PRÉSENTATION DE L'ENTREPRISE
15.8.2 ANALYSE DES REVENUS
15.8.3 PRÉSENCE GÉOGRAPHIQUE
15.8.4 PORTEFEUILLE DE PRODUITS
15.8.5 ÉVOLUTIONS RÉCENTES
15,9 BOEHRINGER INGELHEIM
15.9.1 PRÉSENTATION DE L'ENTREPRISE
15.9.2 ANALYSE DES REVENUS
15.9.3 PRÉSENCE GÉOGRAPHIQUE
15.9.4 PORTEFEUILLE DE PRODUITS
15.9.5 ÉVOLUTIONS RÉCENTES
15.1 TEVA PHARMACEUTICALS
15.10.1 PRÉSENTATION DE L'ENTREPRISE
15.10.2 ANALYSE DES REVENUS
15.10.3 PRÉSENCE GÉOGRAPHIQUE
15.10.4 PORTEFEUILLE DE PRODUITS
15.10.5 ÉVOLUTIONS RÉCENTES
15.11 BIOGRAPHIE SAOUDIENNE
15.11.1 PRÉSENTATION DE L'ENTREPRISE
15.11.2 ANALYSE DES REVENUS
15.11.3 PRÉSENCE GÉOGRAPHIQUE
15.11.4 PORTEFEUILLE DE PRODUITS
15.11.5 ÉVOLUTIONS RÉCENTES
15.12 SOCIÉTÉ BRISTOL-MYERS SQUIBB
15.12.1 PRÉSENTATION DE L'ENTREPRISE
15.12.2 ANALYSE DES REVENUS
15.12.3 PRÉSENCE GÉOGRAPHIQUE
15.12.4 PORTEFEUILLE DE PRODUITS
15.12.5 ÉVOLUTIONS RÉCENTES
15.13 MERCK & CO. INC
15.13.1 PRÉSENTATION DE L'ENTREPRISE
15.13.2 ANALYSE DES REVENUS
15.13.3 PRÉSENCE GÉOGRAPHIQUE
15.13.4 PORTEFEUILLE DE PRODUITS
15.13.5 ÉVOLUTIONS RÉCENTES
15.14 APOTEX CORPORATION
15.14.1 PRÉSENTATION DE L'ENTREPRISE
15.14.2 ANALYSE DES REVENUS
15.14.3 PRÉSENCE GÉOGRAPHIQUE
15.14.4 PORTEFEUILLE DE PRODUITS
15.14.5 ÉVOLUTIONS RÉCENTES
15h15 AMGEN
15.15.1 PRÉSENTATION DE L'ENTREPRISE
15.15.2 ANALYSE DES REVENUS
15.15.3 PRÉSENCE GÉOGRAPHIQUE
15.15.4 PORTEFEUILLE DE PRODUITS
15.15.5 ÉVOLUTIONS RÉCENTES
15.16 ABBVIE
15.16.1 PRÉSENTATION DE L'ENTREPRISE
15.16.2 ANALYSE DES REVENUS
15.16.3 PRÉSENCE GÉOGRAPHIQUE
15.16.4 PORTEFEUILLE DE PRODUITS
15.16.5 ÉVOLUTIONS RÉCENTES
15.17 LABORATOIRES DR REDDY
15.17.1 PRÉSENTATION DE L'ENTREPRISE
15.17.2 ANALYSE DES REVENUS
15.17.3 PRÉSENCE GÉOGRAPHIQUE
15.17.4 PORTEFEUILLE DE PRODUITS
15.17.5 ÉVOLUTIONS RÉCENTES
15.18 SUN PHARMACEUTICALS
15.18.1 PRÉSENTATION DE L'ENTREPRISE
15.18.2 ANALYSE DES REVENUS
15.18.3 PRÉSENCE GÉOGRAPHIQUE
15.18.4 PORTEFEUILLE DE PRODUITS
15.18.5 ÉVOLUTIONS RÉCENTES
15.19 CASI PHARMACEUTIQUES
15.19.1 PRÉSENTATION DE L'ENTREPRISE
15.19.2 ANALYSE DES REVENUS
15.19.3 PRÉSENCE GÉOGRAPHIQUE
15.19.4 PORTEFEUILLE DE PRODUITS
15.19.5 ÉVOLUTIONS RÉCENTES
15,2 GSK
15.20.1 PRÉSENTATION DE L'ENTREPRISE
15.20.2 ANALYSE DES REVENUS
15.20.3 PRÉSENCE GÉOGRAPHIQUE
15.20.4 PORTEFEUILLE DE PRODUITS
15.20.5 ÉVOLUTIONS RÉCENTES
15.21 INCYTE PHARMACEUTIQUES
15.21.1 PRÉSENTATION DE L'ENTREPRISE
15.21.2 ANALYSE DES REVENUS
15.21.3 PRÉSENCE GÉOGRAPHIQUE
15.21.4 PORTEFEUILLE DE PRODUITS
15.21.5 ÉVOLUTIONS RÉCENTES
15.22 ADC THÉRAPEUTIQUE
15.22.1 PRÉSENTATION DE L'ENTREPRISE
15.22.2 ANALYSE DES REVENUS
15.22.3 PRÉSENCE GÉOGRAPHIQUE
15.22.4 PORTEFEUILLE DE PRODUITS
15.22.5 ÉVOLUTIONS RÉCENTES
15.23 SEAGEN PHARMACEUTICALS
15.23.1 PRÉSENTATION DE L'ENTREPRISE
15.23.2 ANALYSE DES REVENUS
15.23.3 PRÉSENCE GÉOGRAPHIQUE
15.23.4 PORTEFEUILLE DE PRODUITS
15.23.5 ÉVOLUTIONS RÉCENTES
15.24 GILEAD SCIENCES
15.24.1 PRÉSENTATION DE L'ENTREPRISE
15.24.2 ANALYSE DES REVENUS
15.24.3 PRÉSENCE GÉOGRAPHIQUE
15.24.4 PORTEFEUILLE DE PRODUITS
15.24.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES ; ELLE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
16 RAPPORTS CONNEXES
17 CONCLUSION
18 QUESTIONNAIRE
19 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











