


Global Offshore produits de systèmes de traitement de l'eau segmentation du marché, par produit (unités de flottation, hydrocyclones, systèmes de membrane, etc.), plate-forme (plates-formes fixes, FPSO et unités flottantes, et sous-marins et autres), application (décharge hors-bord, réinjection, réutilisation utile, etc.), utilisateur final (sociétés pétrolières internationales, compagnies pétrolières nationales, exploitants indépendants, etc.)- Tendances de l'industrie et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des systèmes de traitement d'eau extracôtiers
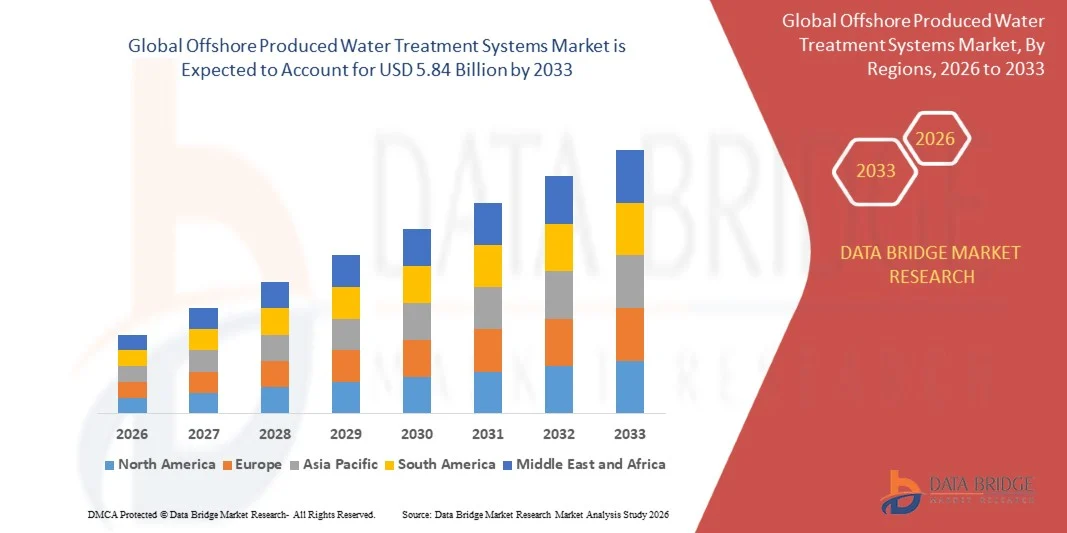
- Selon l'analyse de Data Bridge Market Research, le marché des systèmes de traitement d'eau produits en mer a été évalué à3,20 milliards de dollars en 2025et devrait atteindre5,84 milliards de dollars en 2033, croissance à unTCAC de 7,8 % de 2026 à 2033, à travers les opérations pétrolières et gazières offshore.
- Le marché connaît une croissance constante en raison de l'augmentation de la production d'eau à partir des champs en voie de maturation, de l'augmentation des exigences en matière de conformité environnementale et de l'expansion des applications à l'échelle du rejet, de la réinjection et de la réutilisation dans les plates-formes fixes, les unités flottantes et les arrimages sous-marins partout dans le monde.
- Le passage croissant à des limites de rejet plus strictes, à la réinjection d'eau produite et à un traitement modulaire compact, combiné à la croissance du développement en mer au Brésil, au Guyana et au Moyen-Orient, appuie l'adoption du marché. Des systèmes de traitement de l'eau produits en mer sont appliqués à travers les hydrocyclones, les unités de flottaison, les membranes et les filtres sur les plates-formes et les unités du FPSO, ce qui aide les exploitants à retirer l'huile dispersée et à répondre aux exigences de rejet et de réinjection dans le cadre des programmes modernes de traitement de l'eau.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 3,20 milliards de dollars
- Valeur marchande prévue (2033) : 5,84 milliards de dollars
- Prévisions TCAC (2026-2033): 7,8%
- Région phare en 2025: Europe
- Région de croissance la plus rapide: Amérique du Sud
Quels sont les principaux débouchés du marché des systèmes de traitement d'eau en mer
- L'Europe a dominé le marché des systèmes de traitement de l'eau produits en mer avec la plus grande part des revenus de 28,90 % en 2025, soutenue par des limites strictes de rejets, des champs de la mer du Nord matures et des fournisseurs et opérateurs technologiques établis dans la région et les bassins voisins.
- On s'attend à ce que l'Amérique du Sud soit la région qui connaît la croissance la plus rapide avec un TCAC de 10,60 %, de 2026 à 2033, alimenté par l'expansion des déploiements du FPSO, les aménagements en eau profonde et la croissance des volumes d'eau produits au Brésil et dans les bassins côtiers voisins.
- Le segment des unités de flottaison a dominé le marché avec une part de 36,8% en 2025, sous l'effet d'une utilisation intensive pour l'élimination de petites gouttelettes d'huile dispersées dans l'eau produite.
- Les systèmes de membranes sont le type de produit qui connaît la croissance la plus rapide et devraient enregistrer un TCAC de 10,4 %, ce qui reflète l'augmentation de la demande de polissage et de réutilisation et d'injection d'eau.
- Le segment des plates-formes fixes a dominé la catégorie des plates-formes avec une part des revenus de 52,7 % en 2025, dirigée par de grands actifs offshore installés et des mises à niveau de la plate-forme.
- En 2025, 49,6 % de la part de marché des déversements par-dessus bord était préférée en raison de l'augmentation du respect des limites et des permis concernant le pétrole dans l'eau.
- Le segment des compagnies pétrolières nationales est la catégorie d'utilisateurs finaux qui connaît la croissance la plus rapide, avec un TCAC de 8,6 %, en raison de l'augmentation de la capacité offshore et des extensions de la durée de vie sur le terrain.
Portée du rapport et segmentation du marché des systèmes de traitement de l'eau produits en mer
|
Attributs |
Systèmes de traitement d'eau extracôtiers Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des systèmes de traitement de l'eau en mer
- Les exploitants et les fournisseurs se tournent de plus en plus vers des systèmes de traitement compacts, modulaires et à faible teneur en produits chimiques, combinant des hydrocyclones déshuilants, des technologies de flottation compactes et de polissage pour répondre à des normes de décharge plus strictes dans un espace et un poids limités des plates-formes sur les actifs nouveaux et existants.
- Par exemple, en septembre 2025, PolyCera a obtenu la possibilité de fournir 10 unités de traitement d'eau produites pour les plates-formes offshore exploitées par le CNOOC, ce qui reflète la demande de systèmes emballés pour les installations offshore, alors que les exploitants chinois élargissent la capacité de la plate-forme et cherchent des solutions de traitement compactes et fournies localement pour les actifs nouveaux et existants.
- La réinjection et la réutilisation prennent de l'importance, car les exploitants cherchent à réduire les rejets, à protéger les milieux marins et à récupérer la valeur de l'eau produite lorsque les conditions du réservoir le permettent, ce qui contribue à réduire les volumes de rejets.
- Des modules de traitement intégrés combinant l'eau produite et la manutention de l'eau de mer sont en cours d'élaboration pour les FPSO, ce qui permet d'économiser de l'espace et de soutenir l'injection d'eau pour améliorer la récupération du pétrole.
- Par exemple, en janvier 2026, selon le SLB, sa technologie d'unité de flottaison compacte peut améliorer l'élimination du pétrole dans l'eau avec une efficacité de 50 % plus grande et une empreinte de 50 % plus petite, soutenant des installations offshore avec des limites d'espace strictes, tandis que les unités de double EPCON ont obtenu une meilleure séparation de 27 % que les unités de flottaison compactes conventionnelles dans les essais en mer du Nord.
- À mesure que les champs extracôtiers deviennent matures et que l'examen de l'environnement s'accroît, les systèmes de traitement de l'eau produits devraient évoluer de l'équipement de conformité à des plates-formes de gestion de l'eau optimisées, numériques et de plus en plus circulaires dans toutes les régions du monde.
Quels sont les principaux moteurs du marché des systèmes de traitement de l'eau en mer
- L'augmentation des coupes d'eau dans les champs matures augmente les volumes d'eau produits, ce qui stimule la demande de systèmes de traitement qui peuvent éliminer le pétrole et les solides et répondre aux exigences de rejet ou de réinjection dans les installations offshore.
- Par exemple, en février 2026, selon la Commission OSPAR, les concentrations d'hydrocarbures dispersés dans l'eau produite dans la zone OSPAR variaient de 6,9 mg/l à 17,2 mg/l entre 2020 et 2024, en deçà de la norme de 30 mg/l, ce qui montre la valeur d'un traitement efficace, même si l'eau produite demeure la principale source de rejets d'hydrocarbures.
- La réglementation rigoureuse et les évaluations des risques pour l'environnement encouragent les exploitants à moderniser les techniques de traitement et à adopter les meilleures mesures disponibles pour réduire les rejets de pétrole avec l'eau produite dans la mer.
- Par exemple, en janvier 2025, selon la réglementation de Havtil (Norvège), la teneur en pétrole dans les eaux rejetées ne doit pas dépasser 15 mg par litre en moyenne pondérée annuelle et 30 mg par litre en moyenne pondérée mensuelle, et les exploitants doivent effectuer des évaluations des risques pour l'environnement.
- Avec les nouveaux FPSO et les développements offshore en cours dans plusieurs régions, les opérateurs spécifient des paquets de traitement de l'eau compacts et fiables dès le début de la conception des projets.
Quels sont les facteurs qui font obstacle à la croissance du marché des systèmes de traitement d'eau extracôtiers
- Les systèmes de traitement offshore doivent s'adapter aux limites d'espace et de poids serrés, fonctionner de façon fiable dans des conditions difficiles et gérer les flux variables et la chimie, tandis que les dépenses en capital peuvent être sensibles aux cycles de prix du pétrole et au calendrier des projets.
- Par exemple, en janvier 2026, selon la Commission OSPAR, 24 installations ont dépassé la norme de performance de 30 mg/l pour l'huile dispersée dans l'eau produite en 2020, ce qui illustre la difficulté opérationnelle de respecter les limites de façon constante à mesure que les champs mûrissent et produisent des volumes d'eau.
- La composition de l'eau produite varie selon le réservoir, avec des émulsions, des produits chimiques et des gouttelettes fines qui peuvent réduire les performances de séparation et nécessiter un traitement et une chimie adaptés, et il peut se produire des éclats d'huile même lorsque les concentrations sont dans les limites.
- Le rejet et la réinjection exigent généralement des permis, une surveillance et des évaluations des risques pour l'environnement, ce qui peut allonger le calendrier des projets et augmenter les coûts de conformité pour les exploitants, en particulier lorsque les règlements diffèrent d'un pays et d'un bassin à l'autre.
- Par exemple, en septembre 2024, selon Offshore Energies UK, un permis délivré par OPRED est requis pour le rejet et la réinjection d'eau produite, tandis que la moyenne de l'industrie de 2023, soit 16 mg/l, était inférieure à 18 mg/l, ce qui montre que la conformité exige une surveillance continue, une optimisation et des investissements dans les performances de traitement et un soutien à l'utilisation à long terme de la réinjection lorsque les réservoirs le permettent.
- La combinaison des limites d'espace, de la chimie variable de l'eau, des exigences en matière de permis et du cycle des prix du pétrole peut limiter l'expansion chez les petits exploitants, en particulier lorsque les plates-formes plus anciennes ont une capacité limitée pour de nouveaux équipements ou des modifications.
Comment le marché des systèmes de traitement d'eau extracôtiers est-il segmenté
Le marché des systèmes de traitement de l'eau produits en mer est segmenté en fonction du produit, de la plateforme, de l'application et de l'utilisateur final dans toutes les régions.
- Par produit
Sur la base du produit, le marché des systèmes de traitement d'eau produits en mer est segmenté en unités de flottation, hydrocyclones, systèmes membranaires, etc. Le segment des unités de flottaison a dominé le marché avec une part de 36,8% en 2025, soutenue par une utilisation intensive pour l'enlèvement de petites gouttelettes d'huile dispersées. Les unités de flottaison compactes utilisent des bulles de gaz pour séparer l'huile fine de l'eau à l'intérieur d'une petite empreinte et peu de temps de rétention. Ils sont largement utilisés sur les plates-formes fixes, les FPSO et les unités flottantes. L'amélioration de la conception interne, de la consommation de gaz et du contrôle renforce encore la demande. L'intégration avec les hydrocyclones déhuilants permet également une meilleure performance dans les trains de traitement à plusieurs étages.
Le segment des systèmes à membrane devrait enregistrer la croissance la plus rapide à un TCAC de 10,4 % de 2026 à 2033, en raison de la demande croissante de polissage et de traitement de réutilisation. Les membranes peuvent éliminer les solides fins, l'huile émulsifiée et d'autres contaminants pour produire de l'eau de meilleure qualité pour la réinjection ou la réutilisation. Leurs applications comprennent le polissage, l'eau de mer et le mélange d'eau produit, et l'injection d'eau. L'accent mis de plus en plus sur la qualité de l'eau pour l'injectivité crée une demande supplémentaire parmi les opérateurs et les entrepreneurs du FPSO. L'amélioration des matériaux membranaires, le nettoyage et les conceptions céramiques ou polymères améliorent la durabilité. Les skis modulaires et les modules combinés d'eau de mer et d'eau produite augmentent également l'utilisation commerciale dans tous les projets en mer.
- Par plateforme
Sur la base de la plate-forme, le marché des systèmes de traitement d'eau produits en mer est segmenté en plates-formes fixes, FPSO et unités flottantes, et sous-marin et autres. Le segment des plates-formes fixes a dominé le marché avec une part de 52,7 % en 2025, soutenue par de grands actifs offshore installés dans des bassins matures. Les plates-formes fixes offrent une combinaison équilibrée d'espace, de soutien structurel et d'infrastructures de manutention d'eau bien établies pour des opérations à volume élevé. Leur prévalence dans la mer du Nord, le Golfe et l'Asie augmente la clientèle potentielle. Les opérateurs mettent à niveau les trains de traitement pour gérer les coupures d'eau en hausse et les limites plus strictes. Le segment bénéficie également des programmes d'entretien et de modernisation établis et des contrats de service.
Le segment des FPSO et des unités flottantes devrait enregistrer la croissance la plus rapide à un TCAC de 9,1 % entre 2026 et 2033, appuyé par l'augmentation des développements en eau profonde et des nouveaux systèmes de production flottants. Les FPSO nécessitent des systèmes de traitement compacts, légers et antimouvement qui s'intègrent aux systèmes d'eau de mer et d'injection. Les exploitants et les entrepreneurs commandent de plus en plus de modules emballés. Les fournisseurs mettent au point des modules d'eau de mer et d'eau de mer combinés pour l'injection d'eau, y compris des modules 2-en-1 pour les grands FPSO. L'amélioration des conceptions pour le mouvement des navires renforce encore l'attractivité du segment. Les limites d'espace et de poids demeurent des considérations importantes pour l'expansion, tout comme la qualification de l'équipement pour le mouvement des navires et les longues durées de vie.
- Par demande
Sur la base de l'application, le marché des systèmes de traitement de l'eau produits en mer est segmenté en rejets par-dessus bord, réinjection, réutilisation bénéfique, etc. Le segment des rejets par-dessus bord a dominé la catégorie des demandes avec une part de 49,6 % en 2025, appuyée par une conformité accrue aux limites d'huile dans l'eau. Le traitement permet de s'assurer que l'eau rejetée respecte les normes de rendement telles que 30 mg/l dans la zone OSPAR et 29 mg/L en moyenne mensuelle dans la réglementation américaine. Les objectifs environnementaux augmentent le recours aux traitements avancés. La croissance de la production offshore renforce encore la demande. Les opérateurs recherchent également des systèmes qui combinent un retrait fiable de l'huile, un faible entretien et une conception compacte pour un fonctionnement continu dans des conditions extracôtières difficiles.
Le segment de la réinjection devrait enregistrer la croissance la plus rapide à un TCAC de 9,2 % entre 2026 et 2033, en raison de l'augmentation des restrictions environnementales, des besoins d'entretien de la pression et de l'intérêt pour la réduction des rejets. L'eau produite réinjectée doit être traitée pour protéger les réservoirs et les puits des solides et du pétrole. Les opérateurs en Europe, en Amérique du Sud et au Moyen-Orient augmentent leur capacité de réinjection. L'augmentation des volumes d'eau crée des possibilités supplémentaires, car les champs matures peuvent produire environ cinq barils d'eau pour chaque baril de pétrole. La filtration et la surveillance fiables rendent les systèmes de traitement particulièrement importants. La réglementation et les besoins de soutien des réservoirs peuvent améliorer encore l'adoption dans toutes les régions.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des systèmes de traitement d'eau produits en mer est segmenté en compagnies pétrolières internationales, compagnies pétrolières nationales, opérateurs indépendants, etc. Le segment des compagnies pétrolières internationales a dominé la catégorie des utilisateurs finals avec une part de 41,2% en 2025, soutenue par des exigences croissantes pour des opérations offshore conformes et fiables. Les grands exploitants précisent un traitement avancé pour satisfaire aux normes environnementales de leurs actifs mondiaux. Le segment comprend les mises à niveau de la plate-forme, les nouveaux OSP et les arrimages sous-marins. L'augmentation des investissements en eau profonde crée de nouvelles possibilités. Les longs cycles de vie des projets tiennent également compte de la fiabilité, du soutien des services et des coûts totaux dans les décisions d'approvisionnement des exploitants, des entrepreneurs et des propriétaires de plateformes.
Le segment des compagnies pétrolières nationales devrait enregistrer la croissance la plus rapide au TCAC de 8,6 % entre 2026 et 2033, en raison de l'augmentation de la capacité extracôtière, de la prolongation de la durée de vie sur le terrain et des programmes de contenu national. Les opérateurs nationaux du Moyen-Orient, de l'Asie et de l'Amérique du Sud investissent dans de nouvelles plates-formes et systèmes de traitement de l'eau. Les fournisseurs développent les partenariats locaux et les capacités de service. Une collaboration plus étroite entre les opérateurs et les fournisseurs de technologie accélère le développement de solutions adaptées. Les engagements environnementaux appuient davantage l'adoption. Le contenu local, les coûts, la fiabilité et le soutien à long terme des services demeurent des facteurs importants pour le déploiement.
Quelle région détient la plus grande part du marché des systèmes de traitement d'eau produits en mer
- L'Europe a dominé le marché des systèmes de traitement de l'eau produits en mer avec la plus grande part des revenus de 28,90 % en 2025, soutenue par des limites strictes de rejets, des champs de la mer du Nord matures et des fournisseurs et opérateurs technologiques établis dans la région et les bassins voisins.
- La région bénéficie également d'une réglementation environnementale rigoureuse, de capacités techniques avancées et de la présence de fournisseurs et d'opérateurs technologiques de premier plan, ainsi que d'une attention croissante à la réinjection et à la gestion de l'eau produite en fonction des risques. De plus en plus de plates-formes matures et de solides programmes de recherche continuent de renforcer la position de l'Europe sur le marché mondial.
Allemagne Systèmes de traitement d'eau extracôtiers
Allemagne Le marché des systèmes de traitement d'eau produits en mer est motivé par des exigences environnementales strictes, les besoins en matière de gestion des eaux usées en mer et la demande de technologies efficaces d'enlèvement des hydrocarbures. Les hydrocyclones, la flottation de gaz induite, la filtration avancée et les systèmes de traitement compact gagnent en importance pour réduire la contamination par les hydrocarbures avant le rejet ou la réinjection. Les possibilités sont soutenues par l'innovation technologique, la surveillance automatisée et des solutions de traitement éconergétiques. Cependant, les coûts d'installation élevés, l'espace extracôtier limité et la complexité opérationnelle demeurent des défis. Les fournisseurs offrant des systèmes fiables, compacts et conformes peuvent renforcer leur position sur le marché.
U.K. Offshore produits des systèmes de traitement de l'eau Aperçu du marché
Le marché des systèmes de traitement d'eau produits en mer au Royaume-Uni connaît une croissance constante en raison de l'augmentation des investissements dans l'extension de la durée de vie des plates-formes, la conformité environnementale et la réinjection d'eau produite. Les exploitants, les entrepreneurs et les organismes de réglementation se concentrent de plus en plus sur la réduction dispersée du pétrole. De plus, les exigences en matière de permis et la réduction continue des rejets de pétrole dispersés, appuyées par les chaînes d'approvisionnement établies en mer du Nord, contribuent davantage à la croissance du marché au Royaume-Uni, en particulier pour les projets de prolongation de la durée de vie des plates-formes.
Amérique du Sud Produits offshore Systèmes de traitement d'eau Aperçu du marché
Le marché des systèmes de traitement de l'eau produits en mer en Amérique du Sud devrait connaître une croissance rapide, en raison de l'expansion des déploiements des FPSO, des aménagements en eau profonde et de l'augmentation des volumes d'eau produits dans des pays comme le Brésil, le Guyana et l'Argentine. Les investissements croissants dans les projets de présalage et les nouveaux projets offshore appuient l'expansion des marchés régionaux. En outre, les grands exploitants et entrepreneurs de la région accélèrent la demande de systèmes compacts de traitement et d'injection d'eau pour les unités flottantes et les plates-formes offshore, appuyés par des accords d'approvisionnement et de services à long terme.
Brésil Offshore Produits Systèmes de traitement d'eau Aperçu du marché
Le marché des systèmes de traitement de l'eau produits en mer au Brésil ne cesse de croître, sous l'effet de grands développements préalables au sel, de nouvelles unités de traitement de l'eau et d'une forte demande de systèmes d'injection et de traitement de l'eau. L'utilisation croissante de modules compacts sur des plates-formes flottantes stimule la demande du marché. En outre, les principaux opérateurs, chantiers navals et fournisseurs du pays placent le Brésil comme un marché important en Amérique du Sud, appuyé par le développement en cours sur le terrain offshore et des contrats à long terme pour les ensembles de traitement de l'eau.
Argentina Offshore Produits de systèmes de traitement de l'eau Aperçu du marché
L'Argentine appuie le marché des systèmes de traitement d'eau en mer en développant l'exploration des hydrocarbures en mer et en mettant davantage l'accent sur la conformité environnementale. On s'attend à une demande pour les technologies de séparation compacte, les hydrocyclones, les unités de flottation, les systèmes de filtration et l'équipement de surveillance du pétrole dans l'eau. Les développements extracôtiers dans l'Atlantique Sud offrent des possibilités de solutions de traitement avancées et de systèmes de réinjection. Toutefois, des dépenses d'investissement élevées, une logistique complexe, des exigences réglementaires et une incertitude en matière d'investissement peuvent restreindre l'adoption. Les fournisseurs offrant des technologies efficaces sur le plan énergétique, fiables et permettant d'économiser de l'espace peuvent en bénéficier à mesure que l'Argentine développe ses ressources pétrolières et gazières en mer.
Quelles sont les principales entreprises du marché des systèmes de traitement de l'eau en mer
L'industrie des systèmes de traitement d'eau en mer est principalement dirigée par des entreprises bien établies, notamment :
- SLB(États-Unis)
- Veolia Environnement S.A.(France)
- Société Baker Hughes(États-Unis)
- NOV Inc.(États-Unis)
- Alfa Laval AB(Suède)
- Société Halliburton (États-Unis)
- Aker Solutions ASA (Norvège)
- Plafond de bois (Royaume-Uni)
- TechnipFMC plc (Royaume-Uni)
- Xylem Inc. (États-Unis)
- Parker-Hannifin Corporation (États-Unis)
- Ecolab Inc. (États-Unis)
- Siemens Energy AG (Allemagne)
- Sulzer Ltd (Suisse)
- Danaher Corporation (Pall) (États-Unis)
- Minerals Technologies Inc. (CETCO) (États-Unis)
- Oil Plus Ltd. (Royaume-Uni)
- PolyCera (PSP.US, Inc.) (États-Unis)
- Siège limité (Singapour)
- BW Offshore Limited (Norvège)
Quels sont les derniers développements sur le marché des systèmes de traitement d'eau extracôtiers
- En juillet 2026, Oil Plus a obtenu au Qatar deux projets d'approvisionnement en eau d'une valeur de USD 450 000, y compris une analyse préalable du pétrole et de l'eau pour QatarEnergy afin de recommander un système de traitement de l'eau produit approprié pour deux réaménagements de champs pétrolifères et une étude d'injection d'eau pour le champ Al-Shaheen de North Oil Company, soutenant les activités de prolongation de la vie et de réaménagement.
- En janvier 2026, la Commission OSPAR a publié son rapport sur les rejets, les déversements et les émissions de pétrole et de gaz en mer pour 2020 à 2024, notant que l'eau produite demeure le principal facteur de rejets de pétrole et que les concentrations moyennes de pétrole dispersé étaient bien inférieures à la norme de performance de 30 mg/l, même si la zone maritime demeure une région pétrolière et gazière mature.
- En septembre 2025, PolyCera, une marque de PSP.US, Inc., a annoncé qu'elle avait obtenu la possibilité de fournir 10 unités de traitement d'eau produites pour les plates-formes offshore exploitées par la China National Offshore Oil Corporation, soutenant la capacité de traitement emballée pour les installations offshore en Chine et étendant sa présence dans le secteur de l'énergie offshore, selon l'annonce de la société publiée le 8 septembre 2025.
- En janvier 2025, Havtil a mis à jour son Règlement sur les activités, l'article 60 exigeant que la teneur en huile des eaux rejetées ne dépasse pas 15 mg par litre en moyenne pondérée pour une année civile et 30 mg par litre en moyenne pondérée pour un mois civil, et exigeant des évaluations des risques environnementaux pour les installations qui rejettent des eaux produites.
- En septembre 2024, Offshore Energies UK a signalé que la concentration moyenne de pétrole dispersé dans les rejets d'eau produits était de 16 mg/l en 2023, en baisse par rapport à 18 mg/l, et que le pétrole dispersé rejeté avec de l'eau produite avait diminué de 15 %, en raison de l'amélioration continue des performances de traitement, des pratiques d'exploitation et de la réinjection d'eau produite dans l'ensemble du secteur et du bassin de la mer du Nord.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











