


Segmentation du marché mondial du pétrole et du gaz SCADA, par application (Surveillance du pétrole et du gaz, Surveillance de la production de pétrole et de gaz, Automatisation des raffineries, Gestion de la distribution), par type de déploiement (on-premise, Cloud-based), par composants (Hardware, Software, Services), par utilisation finale (upstream, Midstream, Downstream) - Tendances de l'industrie et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché du pétrole et du gaz SCADA
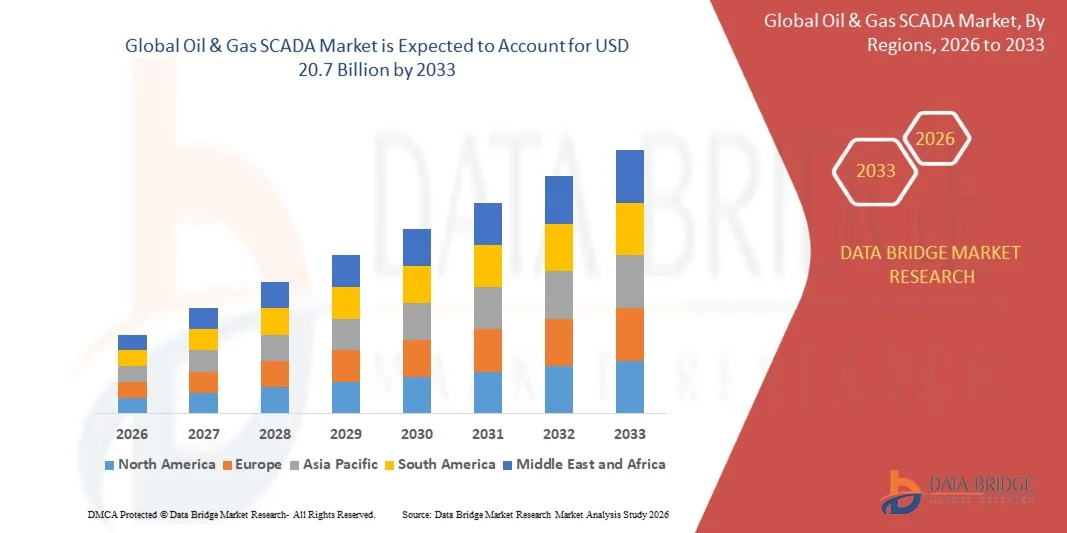
- Selon l'analyse de l'étude de marché de Data Bridge, le SCADA11,5 milliards de dollars en 2025et devrait atteindre20,7 milliards de dollars en 2033, croissance à unTCAC de 7,62 % de 2026 à 2033.
- Le marché se développe en raison de l'augmentation de la demande mondiale d'énergie, de l'augmentation de la consommation de gaz naturel à travers la production d'électricité et les applications industrielles, des préoccupations croissantes en matière de sécurité énergétique, de la diversification des approvisionnements énergétiques et de l'augmentation des investissements dans les infrastructures de liquéfaction, de transport, de stockage et de regazéification du GNL.
- Pétrole et gaz SCADA est de plus en plus adopté dans les domaines de la production d'électricité, des transports, de l'industrie, du commerce et d'autres applications en raison de sa flexibilité en tant que source d'énergie commercialisée à l'échelle mondiale, de la réduction des émissions par rapport au charbon et à certains combustibles à base de pétrole et de la capacité de soutenir un approvisionnement énergétique fiable.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 11,5 milliards de dollars
- Valeur marchande prévue (2033) : 20,7 milliards de dollars
- Prévisions CAGR (2026-2033): 7,62 %
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie-Pacifique
Quels sont les principaux débouchés du marché du pétrole et du gaz SCADA
- L'Amérique du Nord a dominé le marché mondial du pétrole et du gaz SCADA, représentant une part de 39,4 % des revenus en 2025, appuyé par une vaste infrastructure de production de pétrole et de gaz, de grands réseaux de pipelines, l'automatisation croissante des actifs géographiquement dispersés et la demande croissante de surveillance en temps réel et de gestion à distance des actifs.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,7 % entre 2026 et 2033, grâce à l'industrialisation rapide, à l'augmentation de la demande d'énergie, à l'expansion de l'infrastructure pipelinière, à l'accroissement des activités d'exploration et de production, à la modernisation des raffineries et à l'augmentation des investissements dans la numérisation et l'automatisation des activités pétrolières et gazières.
- Le segment en amont a dominé la catégorie des utilisations finales, représentant une part de marché de 41,2 % en 2025, ce qui a accru l'adoption de technologies numériques pour les champs pétrolifères, l'automatisation du forage et de la surveillance de la production, les opérations à distance, l'analyse assistée par l'IA et la nécessité d'améliorer l'efficacité de la production et la fiabilité des actifs.
- Le segment du matériel représente une grande catégorie de composants du marché du pétrole et du gaz SCADA, appuyé par le déploiement continu d'unités terminales distantes, de contrôleurs logiques programmables, d'interfaces homme-machine, de capteurs et d'équipement de communication en amont, en aval et en milieu de courant.
- La surveillance des pipelines représente le segment d'application le plus important, représentant une part de marché de 38,4% en 2025 dans un ensemble de données actuel du système Pétrole et gaz SCADA. La croissance est soutenue par l'expansion de l'infrastructure de transport du gaz naturel, les exigences en matière d'intégrité des pipelines, la détection des fuites, la surveillance de la pression et l'augmentation des investissements dans la gestion numérique des pipelines.
- Le déploiement sur site a dominé la catégorie de déploiement, représentant une part de marché de 62,4 % en 2025 dans le même ensemble de données. Le segment demeure dominant parce que les exploitants de pétrole et de gaz ont besoin d'un contrôle à faible latence, d'une cybersécurité élevée, d'une fiabilité opérationnelle et d'un contrôle accru sur les infrastructures essentielles à la mission. Les solutions SCADA basées sur le cloud sont de plus en plus adoptées à mesure que les opérateurs déploient de plus en plus de surveillance à distance, d'analyse centralisée et de systèmes industriels reliés au cloud.
- Le segment des applications est de plus en plus soutenu par l'automatisation des raffineries et la surveillance de la production, l'automatisation des raffineries et du traitement représentant 18,6 % du marché en 2025 dans l'ensemble de données du système SCADA actuel. La numérisation accrue des raffineries, l'optimisation des processus, la gestion des alarmes, la maintenance prédictive et la sécurité opérationnelle appuient le déploiement de SCADA dans les installations en aval.
Portée du rapport et segmentation du marché du pétrole et du gaz SCADA
|
Attributs |
Pétrole et gaz SCADA Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché du pétrole et du gaz SCADA
- L'adoption croissante de la numérisation, de l'automatisation industrielle, de l'analyse à l'IA et de la surveillance à distance devient une tendance majeure sur le marché mondial du pétrole et du gaz SCADA. Les exploitants de pétrole et de gaz intègrent de plus en plus les systèmes SCADA avec des capteurs avancés, l'Internet industriel des objets (IIoT), les plates-formes cloud et les outils d'analyse pour améliorer la visibilité en temps réel, optimiser les performances des actifs, réduire les temps d'arrêt et renforcer l'efficacité opérationnelle des opérations en amont, en aval et en milieu de flux.
- L'intégration de l'intelligence artificielle, de la machine learning, de l'analyse prédictive et des jumelles numériques aux plateformes SCADA prend de l'importance alors que les opérateurs cherchent à prédire les défaillances de l'équipement, à identifier les anomalies opérationnelles, à optimiser la production et à améliorer la planification de la maintenance. Les solutions SCADA adaptées à l'IA sont de plus en plus utilisées pour analyser de grands volumes de données opérationnelles en temps réel produites par des pipelines, des puits, des raffineries, des installations de stockage, des stations de compression et d'autres actifs géographiquement dispersés.
- Par exemple, en mars 2026, Honeywell a lancé commercialement son Assistant aux opérations d'Experion, une solution alimentée par l'IA conçue pour fournir un soutien en temps réel à la décision et une intelligence prédictive aux opérateurs industriels. La solution avait été mise à l'essai par Chevron et TotalEnergies, démontrant ainsi l'application croissante de renseignements opérationnels sur l'IA dans l'industrie de l'énergie.
- Dans l'ensemble, le marché mondial du pétrole et du gaz SCADA est de plus en plus façonné par l'automatisation, le cloud et le déploiement hybride, la connectivité IIoT, la maintenance prédictive, la cybersécurité, les jumeaux numériques, les opérations à distance et la surveillance des actifs en temps réel. Les compagnies pétrolières et gazières s'orientent donc vers des environnements de contrôle numérique intégrés qui combinent SCADA avec des analyses avancées et des technologies industrielles connectées pour améliorer la productivité, la sécurité, la fiabilité des actifs et la prise de décisions opérationnelles.
Quels sont les principaux moteurs du marché du pétrole et du gaz SCADA
- L'adoption croissante de technologies de numérisation, d'automatisation industrielle, d'intelligence artificielle et de surveillance en temps réel est un moteur majeur du marché mondial du pétrole et du gaz SCADA. Les exploitants de pétrole et de gaz déploient de plus en plus de systèmes SCADA pour surveiller les puits, pipelines, stations de compression, installations de stockage, terminaux et raffineries dispersés géographiquement. L'intégration de SCADA avec IoT, l'informatique de pointe, l'analyse avancée, les jumelles numériques et l'IA permet aux opérateurs d'améliorer la visibilité des actifs, d'optimiser la production, de réduire les temps d'arrêt imprévus et de renforcer la prise de décision opérationnelle. Siemens souligne la numérisation, l'IoT et l'IA comme des technologies importantes pour améliorer la sécurité, la fiabilité, l'efficacité opérationnelle et la durabilité dans toute la chaîne de valeur pétrolière et gazière.
- La modernisation de l'infrastructure pétrolière et gazière vieillissante favorise l'adoption de la SCADA. De nombreuses installations en amont, en aval et en milieu de cours d'eau continuent de fonctionner avec des systèmes de contrôle existants, des données opérationnelles fragmentées et des actifs géographiquement dispersés. La modernisation de la SCADA permet d'intégrer les anciens PLC, les RTU, les capteurs, les historiens et les systèmes de contrôle avec de nouvelles plateformes numériques. Cela permet une surveillance centralisée, une maintenance prédictive, une meilleure visibilité de la production et une gestion plus efficace de l'infrastructure existante sans exiger le remplacement complet des biens installés.
- Par exemple, en juin 2026, Honeywell et le MIT Center for Sustainability Science and Strategy ont publié des recherches sur les technologies énergétiques utilisant l'IA. La recherche a permis de déterminer le potentiel important des technologies numériques et de l'IA pour réduire les coûts de production d'énergie. Cette évolution souligne l'importance économique croissante de l'IA et de la numérisation dans les opérations énergétiques.
- L'accent de plus en plus mis sur la cybersécurité et la convergence IT/OT crée une demande supplémentaire pour des plateformes SCADA sécurisées. Comme les compagnies pétrolières et gazières relient la technologie opérationnelle aux systèmes informatiques d'entreprise, aux plates-formes cloud, aux outils de surveillance à distance et aux appareils IoT industriels, le besoin de cybersécurité, d'accès sécurisé, de segmentation du réseau et de surveillance continue augmente. Les fournisseurs SCADA intègrent donc les capacités de cybersécurité dans les plateformes d'automatisation industrielle et de surveillance pour protéger les infrastructures essentielles.
Quels sont les facteurs qui entravent la croissance du marché du pétrole et du gaz SCADA
- Les risques de cybersécurité associés aux systèmes SCADA connectés et aux systèmes de technologie opérationnelle représentent un défi majeur pour le marché mondial du pétrole et du gaz SCADA. Accroître la connectivité entre SCADA, les systèmes de contrôle industriel, les terminaux distants, les plateformes cloud, les appareils IoT et les réseaux d'entreprise élargit la surface d'attaque potentielle. Les infrastructures pétrolières et gazières sont particulièrement sensibles parce qu'une cyberattaque réussie peut perturber la production, l'exploitation des pipelines, le traitement et la distribution.
- Les infrastructures héritées et les difficultés à intégrer les technologies SCADA modernes aux systèmes existants limitent le rythme de la transformation numérique. De nombreuses installations pétrolières et gazières continuent d'exploiter de l'équipement et des systèmes de contrôle à longue durée de vie opérationnelle, ce qui rend le remplacement coûteux et techniquement complexe. L'intégration de capteurs modernes, de plateformes cloud, d'IA, d'analyses avancées et de technologies IIoT avec les anciens PLC, RTU, réseaux de communication et systèmes de contrôle peut créer des défis d'interopérabilité, de normalisation des données et de compatibilité des systèmes.
- Par exemple, en juillet 2026, l'Agence internationale de l'énergie (AIE) et la Coalition pour les infrastructures résilientes en cas de catastrophe ont lancé une étude conjointe axée sur le renforcement de la résilience de l'infrastructure indienne. L'initiative a identifié des risques allant des risques naturels à la cybersécurité et a souligné l'importance croissante d'infrastructures énergétiques résilientes à mesure que la demande d'électricité et l'électrification augmentent.
- Dans l'ensemble, le marché mondial du pétrole et du gaz SCADA est de plus en plus confronté aux menaces liées à la cybersécurité, à l'intégration des systèmes existants, aux coûts de modernisation élevés, aux questions d'interopérabilité, à la dépendance des réseaux de communication, aux pénuries de main-d'oeuvre qualifiée et à l'augmentation des exigences réglementaires. Les exploitants de pétrole et de gaz sont donc tenus d'équilibrer la transformation numérique avec la continuité opérationnelle, la cybersécurité, la fiabilité du système et la résilience de l'infrastructure.
Comment le marché du pétrole et du gaz SCADA est-il segmenté
Le SCADA mondial du pétrole et du gaz est segmenté en fonction de l'application, du type de déploiement, des composants et de l'utilisation finale.
- Par demande
Sur la base de l'application, le marché mondial du pétrole et du gaz SCADA est segmenté en surveillance des pipelines, surveillance de la production de pétrole et de gaz, automatisation des raffineries et gestion de la distribution. La surveillance des pipelines représente le premier segment d'applications représentant 38,4% des revenus du marché en 2025. La croissance est soutenue par l'expansion des réseaux de pipelines, l'augmentation des besoins en matière de surveillance de la pression et du débit en temps réel, de détection des fuites, de gestion de l'intégrité des pipelines et de contrôle à distance des biens.
La surveillance des pipelines devrait enregistrer le TCAC le plus rapide de 6,2 % entre 2026 et 2033. Prise en charge par l'augmentation des besoins en matière de réseaux de distribution automatisés, de surveillance des biens en temps réel et de télécommande opérationnelle.
- Par type de déploiement
Sur la base du type de déploiement, le marché mondial du pétrole et du gaz SCADA est segmenté en solutions sur site et en nuage. Le segment sur site représentait une part de marché de 62,42 % en 2025, tandis que la SCADA basée sur le cloud représente la catégorie de déploiement la plus forte croissance. La croissance des solutions basées sur le cloud est soutenue par une demande croissante de surveillance à distance, de gestion centralisée des données, d'infrastructure évolutive et d'intégration avec des analyses avancées.
Le SCADA basé sur le nuage devrait enregistrer le TCAC hypothétique le plus rapide de 9,1 % entre 2026 et 2033. On s'attend à ce que l'adoption croissante de la surveillance à distance, de l'accès centralisé aux données, de l'infrastructure évolutive et de l'analyse du cloud soutienne la transition vers les architectures SCADA basées sur le cloud.
- Par composants
Sur la base des composants, le marché mondial du pétrole et du gaz SCADA est segmenté en matériel, logiciels et services. Le segment du matériel dominait avec une part de marché de 48,6% en 2025. Le matériel comprend les UTR, les PLC, les capteurs, l'équipement de communication et les systèmes HMI déployés dans les installations pétrolières et gazières. Les logiciels et les services prennent de l'importance à mesure que les opérateurs adoptent de plus en plus des analyses avancées, des plateformes cloud, des solutions de cybersécurité, l'intégration des systèmes et la surveillance à distance.
On prévoit que les services enregistreront le TCAC hypothétique le plus élevé de 8,3 % entre 2026 et 2033, en raison de la demande croissante d'intégration des systèmes, de maintenance, de cybersécurité, de modernisation et de services SCADA gérés.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché mondial du pétrole et du gaz SCADA est segmenté en amont, en milieu de cours d'eau et en aval. Le segment en amont a dominé avec une part de marché de 41,2% en 2025. La croissance est soutenue par le déploiement croissant de systèmes SCADA pour la surveillance des têtes de puits, les opérations de forage, la surveillance de la production, la gestion des réservoirs, les opérations à distance et les technologies numériques des champs pétrolifères. L'adoption à mi-chemin est appuyée par le transport par pipeline, les stations de compression et l'infrastructure de stockage, tandis que la demande en aval est soutenue par les activités d'automatisation, de traitement et de distribution des raffineries.
Le segment en amont devrait enregistrer le TCAC le plus rapide de 6,5 % entre 2026 et 2033, grâce au déploiement accru de systèmes SCADA pour la surveillance des têtes de puits, les opérations de forage, la surveillance de la production, la gestion des réservoirs, les opérations à distance et les technologies numériques des champs pétrolifères. L'adoption à mi-parcours est soutenue par le transport par pipeline, les stations de compression et l'infrastructure de stockage, tandis que la demande en aval est soutenue par l'automatisation, le traitement et l'exploitation de la raffinerie.
Quelle région détient la plus grande part du marché du pétrole et du gaz SCADA
- L'Amérique du Nord a représenté la plus grande part du marché mondial du pétrole et du gaz SCADA, avec une part des revenus de 39,4 % en 2025, grâce à son infrastructure pétrolière et gazière bien établie, à ses vastes réseaux de pipelines, à ses opérations à grande échelle en amont, en aval et en aval, à l'adoption massive de technologies de numérisation et d'automatisation et à des investissements continus dans la modernisation de l'infrastructure. La présence de grands producteurs de pétrole et de gaz et de fournisseurs de technologie appuie également le déploiement généralisé de systèmes SCADA pour la surveillance en temps réel, la gestion à distance des biens, l'intégrité des pipelines, la détection des fuites et l'optimisation opérationnelle.
- La région bénéficie d'investissements accrus dans l'infrastructure des pipelines, la production de pétrole et de gaz de schiste, les aménagements en mer, les installations de raffinage et la modernisation des actifs pétroliers et gaziers vieillissants. Les États-Unis sont un important contributeur à la demande régionale, appuyé par une importante production non conventionnelle de pétrole et de gaz, des ressources énergétiques dispersées géographiquement et des besoins croissants en matière de surveillance et de contrôle en temps réel.
Aperçu du marché américain du pétrole et du gaz
Le marché américain du pétrole et du gaz SCADA se caractérise par une forte adoption de systèmes de surveillance et de contrôle avancés pour les opérations en amont, en aval et en milieu de cours d'eau. La croissance est soutenue par une importante production de pétrole et de gaz de schiste, de grands réseaux de pipelines, la modernisation vieillissante de l'infrastructure et l'adoption croissante de la télésurveillance, de l'automatisation, de l'informatique de pointe et de l'analyse avancée.
Aperçu du marché du pétrole et du gaz au Canada
Le marché canadien du pétrole et du gaz SCADA devrait connaître une croissance soutenue, soutenue par une importante production de pétrole et de gaz, une infrastructure pipelinière et des investissements accrus dans les technologies numériques de surveillance et d'automatisation. Le marché devrait s'élargir en raison de l'adoption croissante de solutions de surveillance à distance, d'entretien prédictif, de gestion de l'intégrité des pipelines et de cybersécurité. On s'attend à ce que le déploiement de SCADA, d'Internet des objets industriels (IIoT) et d'analyses avancées dans le cloud renforce l'efficacité opérationnelle des installations en amont, en aval et en milieu de flux. On s'attend à ce que l'Alberta et la Saskatchewan demeurent les principaux contributeurs à la demande régionale du SCADA.
Aperçu du marché du pétrole et du gaz en Asie-Pacifique
Le marché du pétrole et du gaz en Asie-Pacifique devrait connaître une forte croissance, soutenue par l'augmentation de la consommation d'énergie, l'expansion de la production de pétrole et de gaz et l'augmentation des investissements dans les pipelines, les raffineries, les installations de stockage et les infrastructures de GNL. L'industrialisation rapide en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est encourage les opérateurs à adopter des systèmes SCADA pour la surveillance en temps réel, la gestion à distance des actifs, la maintenance prédictive et l'optimisation opérationnelle.
China Oil & Gas SCADA Aperçu du marché
Le marché chinois du pétrole et du gaz SCADA devrait connaître une croissance régulière, soutenue par l'augmentation de la demande d'énergie, l'expansion de la production nationale de pétrole et de gaz et la modernisation des pipelines, des raffineries, du stockage et de l'infrastructure de distribution. L'augmentation des investissements dans les champs pétrolifères numériques, l'automatisation industrielle, la surveillance à distance des actifs et les technologies industrielles de l'Internet devrait renforcer l'adoption de la SCADA dans les opérations en amont, en aval et en aval.
Japon Pétrole et gaz SCADA Aperçu du marché
Le marché japonais du pétrole et du gaz SCADA devrait connaître une croissance soutenue, soutenue par la modernisation de l'infrastructure énergétique vieillissante, l'augmentation des investissements dans la surveillance des pipelines, l'automatisation des raffineries, les installations de stockage et la gestion numérique des actifs. L'adoption croissante de la surveillance en temps réel, des opérations à distance, de l'automatisation industrielle, des solutions de cybersécurité et des plateformes SCADA compatibles avec le cloud. On s'attend à ce que l'accent mis sur la sécurité énergétique, l'efficacité opérationnelle et la résilience des infrastructures encourage l'intégration de technologies SCADA de pointe dans les installations en amont, en aval et dans le milieu, en particulier pour les applications de raffinage, de distribution et de transport d'énergie.
Allemagne Pétrole et gaz SCADA Aperçu du marché
L'Allemagne représente un marché européen important pour les solutions SCADA pétrolières et gazières, soutenu par son écosystème d'automatisation industrielle avancé, une infrastructure de distribution de gaz naturel étendue, des opérations de raffinerie et une modernisation accrue des systèmes de contrôle existants. Reflétant sa position forte dans l'automatisation des processus européens. La demande est également soutenue par des investissements dans la sécurité des pipelines, la cybersécurité, la maintenance prédictive, la surveillance en temps réel et la numérisation des infrastructures énergétiques. L'adoption de la connectivité SCADA, IIoT et de l'analyse avancée grâce au cloud devrait renforcer la croissance du marché, les opérateurs allemands privilégiant l'efficacité opérationnelle, la résilience des infrastructures et la surveillance à distance sécurisée.
Aperçu du marché du pétrole et du gaz au Royaume-Uni
Le marché britannique du pétrole et du gaz SCADA devrait connaître une croissance soutenue, soutenue par la numérisation croissante des opérations pétrolières et gazières de la mer du Nord, la modernisation de l'infrastructure vieillissante et la demande croissante de surveillance en temps réel et de gestion des biens à distance. Au sein de l'industrie pétrolière et gazière, l'adoption est soutenue par des investissements dans les technologies numériques et de données, 28 opérateurs du plateau continental du Royaume-Uni déclarant leur intérêt pour ces technologies. L'utilisation croissante de l'IA, de la maintenance prédictive, de la cybersécurité et de l'automatisation devrait soutenir davantage le déploiement de SCADA.
Quelles sont les principales entreprises du marché du pétrole et du gaz SCADA
L'industrie pétrolière et gazière SCADA est principalement dirigée par des entreprises bien établies, notamment :
- Schneider Electric(France)
- Honeywell International Inc.(États-Unis)
- Siemens AG(Allemagne)
- Emerson Electric Co.(États-Unis)
- Automatisation Rockwell(États-Unis)
- ABB Ltd. (Suisse)
- General Electric Company (États-Unis)
- Yokogawa Electric Corporation (Japon)
- Kongsberg Gruppen (Norvège)
Quels sont les derniers développements du marché du pétrole et du gaz SCADA
- En août 2026, Emerson a annoncé que BP lui a attribué un contrat de plusieurs millions de dollars pour fournir des technologies d'automatisation pour le projet de compression Shah deniz au large de l'Azerbaïdjan. Les systèmes intégrés de contrôle et de sécurité soutiendront les opérations à distance, le contrôle des processus, l'arrêt de la sécurité, la détection des incendies et des gaz et la gestion de l'énergie pour la plate-forme offshore normalement sans surveillance.
- En juin 2026, Yokogawa a publié une version mise à jour de son serveur d'information de collaboration OpreX avec des capacités HMI intégrées améliorées, une connectivité multivendeur améliorée et des fonctions de sécurité renforcées. Le développement soutient la surveillance centralisée, l'intégration IT/OT, les opérations à distance et l'optimisation de la production dans les installations réparties géographiquement.
- En mars 2026, Honeywell a lancé commercialement son assistant aux opérations d'exploitation, une solution alimentée par l'IA conçue pour fournir un soutien en temps réel à la décision et une intelligence prédictive aux opérateurs industriels. La technologie combine des données opérationnelles historiques et en temps réel pour aider à identifier des scénarios critiques potentiels et réduire les temps d'arrêt imprévus. Chevron et TotalEnergies ont participé à des programmes pilotes.
- En janvier 2026, ABB India a achevé la modernisation du pipeline vadinar–bina de la société pétrolière bharat Limited, en modernisant les systèmes d'automatisation et de surveillance grâce à la plate-forme ABB Aptitude SCADAvantage. Le projet comprenait le remplacement de 35 UTR, de nouveaux serveurs SCADA, la protection du réseau, le durcissement du système, la surveillance centralisée, la capacité de décrochage et l'infrastructure de récupération des catastrophes.
- En novembre 2025, Schneider Electric a introduit une nouvelle fonctionnalité de cybersécurité OT pour ses RTU intelligentes SCADAPack 470i et 474i. Le développement permet une gestion plus sûre de l'accès à distance à la RTU à l'aide d'outils informatiques standard, répondant aux exigences de cybersécurité pour les infrastructures essentielles, y compris les pipelines de pétrole et de gaz.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











