


Segmentation du marché mondial de la sécurité des terminaux pour les technologies opérationnelles, par déploiement (sur site, hybride et cloud), utilisateur final (commercial et grand public), taille de l'entreprise (grandes entreprises et PME), secteur d'activité (banque, finance et assurance, télécommunications et informatique, commerce de détail, santé, secteur public, éducation et transports), solution (plateforme de protection des terminaux et solution de détection et de réponse aux incidents sur les terminaux) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de la technologie opérationnelle mondiale
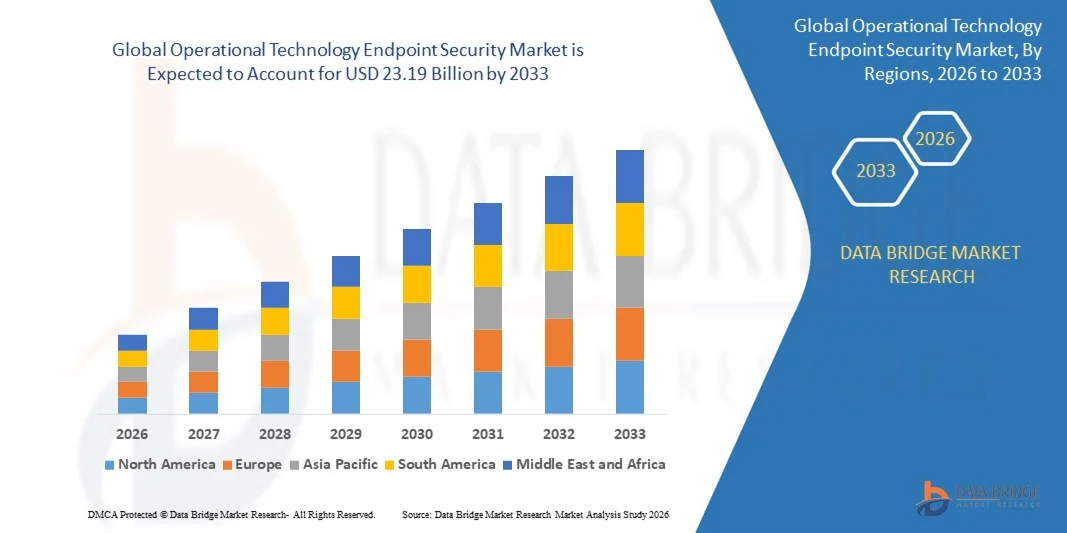
- Selon l'analyse de marché de Data Bridge, la taille du marché de la technologie opérationnelle mondiale a été évaluée à1,56 milliard de dollars en 2025et devrait atteindre23,19 milliards de dollars en 2033, à unTCAC de40,10 %pendant la période de prévision
- L'augmentation des attaques et des ruptures de terminaux est un facteur crucial pour accélérer la croissance du marché, ainsi que l'augmentation des coûts liés aux attaques de terminaux, l'augmentation de la demande de solutions de rechange rentables pour le déploiement de la sécurité sur site, l'atténuation accrue des risques informatiques, la nécessité croissante de gérer et d'atténuer les risques informatiques, la popularité croissante de la tendance BYOD et la pénétration croissante des appareils mobiles sont les principaux facteurs, entre autres, qui stimulent le marché de la sécurité de terminaux technologiques opérationnels
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,56 milliard USD
- Valeur marchande prévue (2033) :23,19 milliards de dollars
- Prévisions CAGR (2026-2033): 40.10%
Quelles sont les principales tendances du marché de la sécurité des terminaux technologiques opérationnels
- L'augmentation de la demande pour la sécurisation verticale de l'infrastructure informatique dans les médias et le divertissement et l'augmentation de la demande d'infrastructure et de logiciels intégrés de sécurité des terminaux créeront de nouvelles possibilités pour le marché de la sécurité des terminaux technologiques opérationnels
- Toutefois, l'utilisation croissante de solutions de protection des terminaux libres ou piratés et le scepticisme croissant à l'égard de la sécurité des terminaux basés sur le cloud sont les principaux facteurs qui freinent la croissance du marché, tout en augmentant l'infrastructure informatique dynamique et le paysage de la cybermenace, en augmentant le coût de l'innovation et les contraintes budgétaires et en augmentant la complexité des menaces avancées, mettront davantage en péril le marché de la sécurité des terminaux technologiques opérationnels.
- L'Amérique du Nord a dominé le marché de la sécurité des paramètres technologiques opérationnels avec une part des revenus de 43,65 % en 2025, sous l'impulsion de solides progrès dans l'automatisation industrielle, la protection des infrastructures essentielles et la modernisation de la cybersécurité aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,6 % entre 2026 et 2033, appuyé par une industrialisation rapide, une expansion robuste de la fabrication intelligente et une sensibilisation accrue à la cybersécurité en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est
- Le segment On-Premise a dominé le marché avec une part de 52,6 % en 2025, en raison de sa forte préférence dans les secteurs des infrastructures critiques, de l'énergie et de la fabrication où la souveraineté des données, le contrôle à faible latence et des exigences de conformité rigoureuses demeurent essentielles.
Étendue du rapport et segmentation du marché de la sécurité des terminaux technologiques opérationnels
|
Attributs |
Technologie opérationnelle Sécurité Point d'arrivée Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de la sécurité des terminaux technologiques opérationnels
Accroître l'intégration de la détection en temps réel de menaces à l'IA dans les environnements OT
- Le marché assiste à une forte évolution vers des plateformes de surveillance en temps réel intégrées à l'IA qui permettent de détecter les anomalies, les menaces d'initiés et les cyberintrusion avancées dans les réseaux industriels.
- Les fabricants proposent des solutions de sécurité OT légères, évolutives et prêtes à l'emploi, conçues pour protéger les PLC, les appareils SCADA, les HMI, les unités DCS et les actifs industriels à distance
- Le besoin croissant de cadres de confiance zéro, de visibilité continue des appareils et d'inspection profonde des paquets (DPI) accélère l'adoption dans les secteurs des services publics, de la fabrication, du pétrole et du gaz et des transports
- Par exemple, des entreprises de premier plan comme Claroty, Nozomi Networks, Fortinet et Cisco ont amélioré leurs portefeuilles de terminaux OT en améliorant l'identification des appareils, l'analyse comportementale et les capacités d'intelligence de la menace IT-OT
- L'augmentation des cyberattaques visant les infrastructures essentielles, les systèmes d'automatisation industrielle et les actifs opérationnels connectés est à l'origine de la demande de défenses de la prochaine génération.
- Au fur et à mesure que les organisations étendront les déploiements et les usines intelligentes de l'IIoT, la sécurité des terminaux de l'OT demeurera essentielle pour protéger les opérations critiques, minimiser les temps d'arrêt et assurer la conformité réglementaire
Quels sont les principaux moteurs du marché de la sécurité des terminaux technologiques opérationnels
- La demande croissante d'automatisation industrielle sécurisée, entraînée par l'intégration des appareils IIoT, des capteurs connectés et des systèmes de production intelligents dans l'ensemble de la fabrication et des services publics
- Par exemple, en 2025, des entreprises telles que Palo Alto Networks, Trellix et Check Point ont amélioré leurs caractéristiques de sécurité spécifiques OT, y compris l'analyse des menaces, la micro-segmentation et la protection renforcée pour les appareils industriels
- Fréquence croissante des attaques contre les ransomwares, vulnérabilités de la chaîne d'approvisionnement et intrusions ciblées dans des secteurs critiques comme l'énergie, le pétrole et le gaz et les transports aux États-Unis, en Europe et en Asie-Pacifique
- Les progrès réalisés en matière de détection de logiciels malveillants basés sur l'IA, de surveillance du comportement du réseau, d'empreintes digitales des biens et d'intervention automatisée en cas d'incident ont renforcé les capacités de cybersécurité en OT
- Le déploiement croissant de dispositifs OT, d'opérations à distance et de plates-formes de maintenance prédictive connectés au cloud crée le besoin d'une protection en temps réel robuste
- Soutenu par des investissements importants dans les cadres de cybersécurité industrielle, la modernisation de l'infrastructure et la réglementation mondiale en matière de conformité, le marché de la sécurité des terminaux d'OT est positionné pour une forte expansion à long terme
Quel est le facteur qui met en cause la croissance du marché de la sécurité des terminaux technologiques opérationnels
- Les coûts élevés de mise en œuvre et d'entretien associés aux outils spécialisés de cybersécurité en OT limitent l'adoption parmi les petites usines, les usines d'aqueduc et les zones industrielles émergentes
- Ainsi, entre 2024 et 2025, la pénurie croissante de talents en cybersécurité, l'augmentation des coûts des composantes et la complexité de l'intégration ont accru les dépenses opérationnelles pour plusieurs utilisateurs finaux mondiaux.
- La complexité de la gestion des environnements IT-OT mixtes, des systèmes industriels anciens et des protocoles de communication propriétaires exige une expertise avancée et une surveillance spécifique
- Une connaissance limitée des vulnérabilités spécifiques à l'OT, des techniques de durcissement des paramètres et de l'adoption zéro confiance ralentit les déploiements dans les régions en développement
- La concurrence des outils traditionnels de sécurité des terminaux informatiques, des pare-feu réseau et des solutions de surveillance industrielle de base crée une pression sur les prix et ralentit la différenciation
- Pour relever ces défis, les entreprises mettent l'accent sur des solutions d'OT rentables, la formation de la main-d'œuvre, des modèles de déploiement simplifiés et une intégration plus poussée avec les plateformes SOC pour accélérer l'adoption mondiale de la sécurité des terminaux d'OT
Comment le marché de la sécurité des terminaux technologiques opérationnels est-il segmenté
Le marché est segmenté sur la base dedéploiement, utilisateur final, entreprise, industrie et solution.
- Par déploiement
Le marché de la sécurité des terminaux technologiques opérationnels est segmenté en modèles de déploiement On-Premise, Hybrid et Cloud. Le segment On-Premise a dominé le marché avec une part de 52,6 % en 2025, en raison de sa forte préférence dans les secteurs des infrastructures critiques, de l'énergie et de la fabrication où la souveraineté des données, le contrôle à faible latence et des exigences strictes de conformité demeurent essentielles. Les organisations qui exploitent des systèmes OT existants continuent de s'appuyer sur des modèles sur site en raison d'une exposition limitée à Internet, de risques élevés pour la cybersécurité et de normes strictes de sécurité opérationnelle.
Le segment Cloud devrait croître au rythme le plus rapide du CAGR de 2026 à 2033, avec l'adoption croissante de la surveillance à distance, des appareils IIoT, des actifs industriels connectés et de l'analyse des menaces basées sur l'IA. De plus en plus, l'évolution vers la maintenance prédictive, la visibilité centralisée et l'évolutivité des architectures de cybersécurité pousse les industries vers des plateformes de sécurité cloud-native qui offrent des renseignements en temps réel sur les menaces, un déploiement rentable et des mises à jour simplifiées dans les environnements opérationnels distribués.
- Par utilisateur final
Le marché est segmenté en utilisateurs finaux commerciaux et consommateurs. Le segment commercial a dominé le marché avec une part de 68,4% en 2025, car la sécurité de l'OT est largement déployée dans les usines de fabrication, les services publics, les réseaux de transport et les installations d'automatisation industrielle. Les cyberattaques croissantes ciblant les PLC, les systèmes SCADA et les actifs opérationnels connectés stimulent l'adoption parmi les entreprises industrielles. L'amélioration de la conformité à la réglementation, le besoin de visibilité des biens et la modernisation des infrastructures essentielles appuient davantage la domination du segment.
Le segment des consommateurs devrait croître au TCAC le plus rapide de 2026 à 2033, en raison de l'expansion rapide des appareils domestiques connectés, des appareils intelligents et des écosystèmes IoT de qualité pour les consommateurs. Les préoccupations croissantes concernant les atteintes à la vie privée, le détournement d'appareils et les intrusions du réseau domestique augmentent la demande de protection des terminaux légers pour les foyers intelligents, les routeurs et l'électronique connectée. La croissance des maisons intelligentes, des modes de vie numériques et de la domotique accélérera encore le déploiement au niveau des consommateurs.
- Taille de l'entreprise
Le marché est segmenté en grandes entreprises et petites et moyennes entreprises (PME). Les grandes entreprises ont dominé le marché avec une part de 57,3 % en 2025, sous l'effet de la forte capacité d'investissement, des réseaux d'appareils à grande échelle et des exigences rigoureuses en matière de cybersécurité dans les installations de production industrielle, les centrales énergétiques et les opérations de transport. Leur besoin de détection avancée des menaces, d'architectures de confiance zéro et d'intégration OT-IT complexe renforce encore l'adoption.
On s'attend à ce que les PME augmentent au rythme le plus rapide du TCAC de 2026 à 2033, grâce à la numérisation croissante des petites unités manufacturières, à l'adoption de solutions de sécurité OT basées sur le cloud et à l'augmentation des risques cybernétiques affectant les petites installations industrielles. Des plateformes de sécurité économiques, légères et faciles à déployer gagnent en traction à mesure que les PME modernisent leurs opérations et s'appuient davantage sur l'automatisation, la robotique et l'équipement connecté. Les programmes gouvernementaux de sensibilisation à la cybersécurité accélèrent également la croissance dans ce segment.
- Par industrie
Le marché est segmenté entre plusieurs industries. Le segment du gouvernement et du secteur public a dominé le marché avec une part de 32,1 % en 2025, en raison de la nécessité essentielle de protéger les infrastructures municipales intelligentes, les biens de défense, les services publics, les systèmes d'approvisionnement en eau et les réseaux opérationnels nationaux. La montée des cyberattaques ciblant les infrastructures publiques et l'augmentation des mandats réglementaires continuent de renforcer l'adoption de segments.
Le segment des soins de santé devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par l'augmentation des cybermenaces ciblant les appareils médicaux, les environnements hospitaliers d'OT, les équipements de diagnostic et les systèmes de survie connectés. Augmenter la numérisation des opérations de soins de santé, des outils de surveillance à distance et des systèmes IoMT alimente la demande de sécurité des terminaux OT spécialisés. Les exigences croissantes en matière de conformité pour les données sur les patients et les systèmes cliniques accélèrent encore l'adoption dans les établissements de santé mondiaux
- Par solution
Le marché est segmenté en Plateforme de Protection Endpoint (PPE) et Détection & Réponse Endpoint (EDR). Le segment Endpoint Protection Platform a dominé le marché avec une part de 54,7 % en 2025, les industries dépendant fortement de la prévention des logiciels malveillants, du contrôle des appareils, de la visibilité des actifs et de la protection de base pour sécuriser les paramètres critiques d'OT. Les solutions du PPE demeurent largement adoptées en raison de leur accessibilité, de leur facilité d'intégration et de leur aptitude aux anciens dispositifs d'OT avec une capacité de traitement limitée.
Le segment de la détection et de la réponse au point d'arrivée devrait croître au TCAC le plus rapide de 2026 à 2033, grâce à une demande croissante de surveillance en temps réel, d'analyse comportementale, d'intervention automatisée en cas d'incident et de chasse avancée aux menaces. La sophistication croissante des cyberattaques industrielles, y compris les ransomwares, les ruptures de chaîne d'approvisionnement et les exploits de zéro jour, incite les organisations à adopter des solutions de DRE qui fournissent des enquêtes plus approfondies, des capacités médico-légales et une surveillance continue à travers les réseaux opérationnels.
Quelle région détient la plus grande part du marché de la sécurité opérationnelle en bout de ligne
- L'Amérique du Nord a dominé le marché de la sécurité des paramètres de la technologie opérationnelle avec une part des revenus de 43,65 % en 2025, sous l'impulsion de solides progrès dans l'automatisation industrielle, la protection des infrastructures essentielles et la modernisation de la cybersécurité aux États-Unis et au Canada. Le déploiement d'outils de cybersécurité OT pour sécuriser les réseaux SCADA, les systèmes de contrôle industriel (ICS) et les actifs opérationnels connectés continue d'appuyer le leadership régional
- L'expansion rapide de la fabrication à l'IoT, des opérations pétrolières et gazières numériques, de l'automatisation des transports et des services publics intelligents augmente la demande de systèmes de protection et de détection des terminaux dans tous les environnements industriels
- Des cadres réglementaires rigoureux, un financement solide de la cybersécurité et l'adoption croissante d'outils de sécurité axés sur l'IA renforcent encore la domination de la région
U.S. Technologie opérationnelle Endpoint Security Market Insight
Les États-Unis sont les principaux contributeurs en Amérique du Nord, appuyés par une forte réglementation de la cybersécurité industrielle, une transformation numérique rapide et une exposition à haut risque dans les secteurs de l'énergie, des services publics, de l'aérospatiale, de la défense et des transports. De plus en plus d'outils de surveillance des OT, de mises à niveau croissantes du SCI et de cyberattaques croissantes ciblant les infrastructures critiques intensifient la demande de protection avancée des terminaux et de détection des menaces en temps réel. La présence de grandes sociétés de cybersécurité, de solides initiatives gouvernementales et de programmes de modernisation à grande échelle des OT accélère encore la croissance du marché.
Aperçu du marché de la sécurité des terminaux technologiques opérationnels du Canada
Le Canada contribue grandement à l'expansion régionale, en raison de l'augmentation des investissements dans la protection des infrastructures essentielles, le développement de réseaux intelligents et l'automatisation industrielle. L'augmentation des cyberincidents ciblant les services publics, les unités de fabrication et les réseaux de transport entraîne une plus grande adoption des outils de détection, de surveillance et de gestion de la vulnérabilité. Des programmes de cybersécurité soutenus par le gouvernement, de solides capacités de R-D et l'accent croissant mis sur la sécurisation des environnements du SCI et du SCADA renforcent l'adoption à long terme du marché partout au pays.
Marché de la sécurité des terminaux technologiques opérationnels Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 7,6 % entre 2026 et 2033, appuyé par une industrialisation rapide, une expansion robuste de la fabrication intelligente et une sensibilisation accrue à la cybersécurité en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. Le déploiement étendu d'appareils IoT, d'équipements d'automatisation d'usine, de robots industriels et de réseaux de communication à grande vitesse accroît le besoin d'une forte sécurité des terminaux dans les environnements OT. La croissance accélérée de la production de semi-conducteurs, de la fabrication de véhicules électriques et des projets d'infrastructure intelligente continue d'entraîner l'adoption de solutions de cybersécurité OT avancées dans toute la région.
China Operational Technology Endpoint Security Market Insight
La Chine occupe la première place sur le marché Asie-Pacifique en raison de l'automatisation industrielle à grande échelle, d'une importante modernisation de l'OT et de dépenses publiques élevées pour la sécurité des infrastructures essentielles. La montée des cybermenaces visant les réseaux électriques, les réseaux de télécommunications et les installations de fabrication augmente la demande de surveillance en temps réel et de protection des terminaux. De solides écosystèmes locaux de cybersécurité et l'expansion des déploiements 5G et industriels IoT favorisent l'adoption rapide du marché.
Japon Technologie opérationnelle Endpoint Security Market Insight
Le Japon affiche une croissance soutenue grâce à des écosystèmes de fabrication matures, une forte intégration robotique et la modernisation des systèmes de contrôle industriel. Des normes de cybersécurité élevées, l'adoption croissante d'usines numériques et l'accent mis sur la fiabilité du système contribuent à la demande croissante d'outils de protection en OT avancés. L'expansion de l'électronique automobile, de la fabrication de précision et de l'infrastructure intelligente renforce encore la croissance du marché à long terme.
La technologie opérationnelle de l'Inde Endpoint Security Market Insight
L'Inde devient un marché en croissance rapide soutenu par la numérisation industrielle rapide, l'expansion des installations de fabrication intelligente et l'augmentation des investissements dans la cybersécurité dans les secteurs de l'énergie, des transports et des télécommunications. Les programmes gouvernementaux favorisant l'automatisation industrielle, les villes intelligentes et l'infrastructure numérique accélèrent le déploiement des outils de sécurité OT. L'augmentation des cyberattaques contre les infrastructures essentielles entraîne également une adoption généralisée.
Corée du Sud Technologie opérationnelle Endpoint Sécurité Marché Insight
La Corée du Sud apporte une contribution importante en raison de la forte demande de sécurité en OT dans les secteurs de la fabrication de semi-conducteurs, de l'électronique automobile, des télécommunications et de l'automatisation industrielle. Un déploiement élevé de réseaux 5G, de systèmes à l'IA et d'usines connectées intensifie la demande pour une protection des terminaux robuste. Avec des capacités technologiques avancées et une forte sensibilisation à la cybersécurité industrielle, la Corée du Sud continue de connaître une forte croissance du marché.
Quelles sont les principales entreprises du marché de la sécurité opérationnelle en bout de ligne
L'industrie de la sécurité opérationnelle est principalement dirigée par des entreprises bien établies, notamment :
- Microsoft (États-Unis)
- CrowdStrike (États-Unis)
- Symantec Corporation (États-Unis)
- Trend Micro Incorporated (Japon)
- Sophos Ltd (Royaume-Uni)
- McAfee, LLC (États-Unis)
- AO Kaspersky Lab (Russie)
- VMware, Inc. (États-Unis)
- SentinelOne (États-Unis)
- ESET (Slovaquie)
- Cylance Inc. (États-Unis)
- Bitdefender (Roumanie)
- Systèmes Cisco (États-Unis)
- FireEye, Inc. (États-Unis)
- Panda Security (Espagne)
- F-Secure (Finlande)
- Palo Alto Networks (États-Unis)
- Check Point Software Technologies Ltd. (Israël)
- Fortinet, Inc. (États-Unis)
- Malwarebytes (États-Unis)
- Comodo Security Solutions, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial de la sécurité des terminaux technologiques opérationnels
- En février 2025, Check Point a conclu un partenariat stratégique avec la société de sécurité en nuage Wiz pour améliorer la protection des entreprises dans les environnements en nuage hybrides. Cette collaboration intègre la sécurité du réseau cloud avec Cloud Native Application Protection (CNAPP) pour offrir un cadre de sécurité unifié et holistique. Ce mouvement renforce les positions des deux entreprises dans la sécurité du cloud de bout en bout
- En janvier 2025, Tenable a finalisé un accord visant à acquérir Vulcan Cyber, un fournisseur leader de gestion de l'exposition, permettant une intégration transparente des capacités de VulcanS dans la plateforme TenableS. Cette amélioration aide les organisations à consolider les vulnérabilités, à prioriser les risques de cybersécurité et à accélérer les efforts d'assainissement à la surface de l'attaque. Cette acquisition marque une expansion stratégique des capacités de gestion de l'exposition de Tenable.
- En juillet 2024, CyberKnight a formé un partenariat avec Forescout afin de fournir des informations et des contrôles complets couvrant les systèmes IT, OT et IoT dans la région META. Cette collaboration aide les entreprises à passer à des environnements nuageux en offrant une plus grande visibilité dans leur infrastructure numérique. Ce partenariat renforce le portefeuille de CyberKnights dans le renseignement de sécurité multi-domaines
- En mars 2024, C-DOT a collaboré avec PRL pour intégrer la technologie de sécurité OT basée sur la fibre avec les systèmes de sécurité OT de l'espace libre, établissant la première liaison de communication quantique hybride Inde. Cette réalisation combine les canaux fibreux et libres pour améliorer les capacités de communication sécurisées. Cette collaboration représente un jalon technologique majeur pour l'écosystème de communication quantique de l'Inde
- En avril 2023, Trellix a introduit la suite de sécurité endpoint Trellix conçue pour fournir aux équipes SOC une meilleure visibilité endpoint et un contrôle centralisé. La suite offre une surveillance avancée et des fonctionnalités de défense proactive grâce à une interface unifiée. Ce lancement renforce la position de Trellix dans les solutions de sécurité de la prochaine génération
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











