



Segmentation du marché mondial de l'ophtalmoplégie, par type (ophtalmoplégie externe et ophtalmoplégie internucléaire), traitements (chirurgie, traitement médicamenteux, autres), utilisateur final (hôpitaux et cliniques, cliniques ambulatoires et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'Ophtalmoplégie
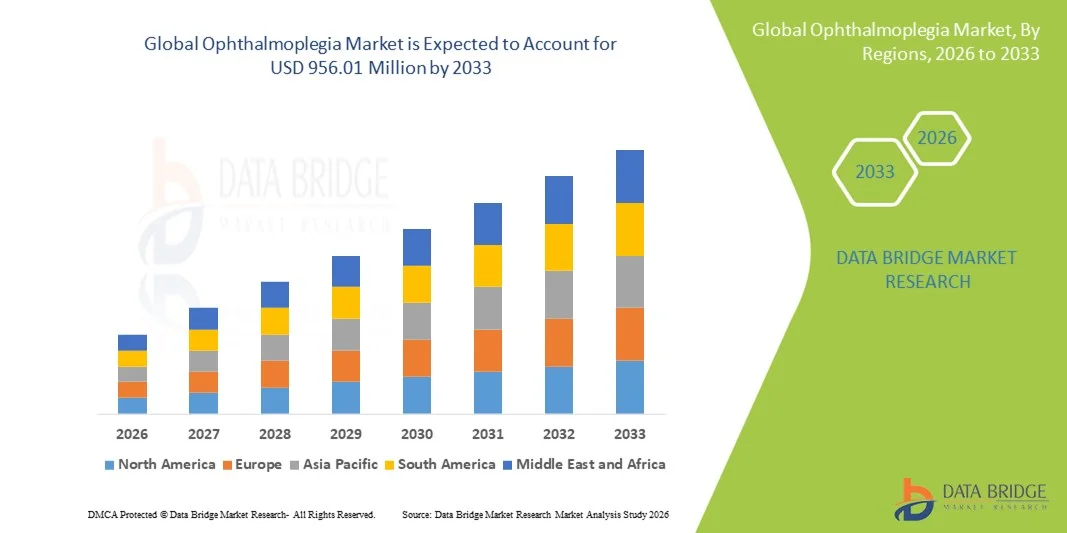
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial de l'ophtalmoplégie a été évaluée à549,8 millions de dollars en 2025et devrait atteindre956,01 millions de dollars en 2033, à unTCAC de 7,16 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des troubles oculaires, l'augmentation de l'incidence des affections neurologiques affectant le mouvement des yeux et la prise de conscience des solutions diagnostiques et thérapeutiques avancées, ce qui conduit à une plus grande adoption des traitements Ophtalmoplégiques dans les hôpitaux, les cliniques de soins oculaires et les centres de neurologie spécialisés.
- De plus, les progrès technologiques dans les interventions chirurgicales peu invasives, les nouvelles thérapies pharmacologiques et les techniques de réadaptation ciblées améliorent les résultats des patients et établissent des solutions d'ophtalmoplégie comme composante essentielle des soins ophtalmiques et neurologiques modernes. Ces facteurs convergents accélèrent l'adoption des solutions Ophtalmoplégia, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025): 549,8 millions de dollars
Valeur marchande prévue (2033): USD 956,01
Prévisions CAGR (2026-2033): 7,16 %
Quels sont les principaux débouchés du marché de l'ophtalmoplégie
- Les traitements et les interventions ophtalmoplégiques, y compris les interventions chirurgicales, les thérapies pharmacologiques et les techniques de réadaptation, sont de plus en plus essentiels dans les soins ophtalmiques et neurologiques modernes en raison de leur capacité à rétablir le mouvement des yeux, à améliorer la vision et à améliorer la qualité de vie des patients.
- La demande croissante de solutions d'ophtalmoplégie est principalement alimentée par la prévalence croissante de troubles neurologiques, l'incidence croissante de la paralysie musculaire oculaire, la sensibilisation accrue aux options de traitement avancées et les progrès technologiques dans les procédures peu invasives et les thérapies ciblées
- L'Amérique du Nord a dominé le marché de l'ophtalmoplégie avec la plus grande part des revenus d'environ 37,8 % en 2025, appuyée par des infrastructures de soins de santé de pointe, l'adoption de technologies ophtalmiques novatrices, la forte présence de fabricants d'instruments médicaux de premier plan et l'augmentation de la demande de patients pour des interventions thérapeutiques et chirurgicales efficaces aux États-Unis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de l'ophtalmoplégie au cours de la période de prévision, en raison de l'amélioration de l'accès aux soins de santé, de l'augmentation de la population gériatrique, de la prévalence croissante des troubles oculaires et neurologiques et de l'adoption croissante de solutions de traitement de pointe dans des pays comme la Chine, l'Inde et le Japon.
- En 2025, le segment de l'Ophtalmoplégie externe a dominé la plus grande part des revenus du marché de 57,3 %, en raison de sa prévalence plus élevée en raison de causes musculaires et neurologiques telles que la myasthénie gravis, les traumatismes et les affections congénitales.
Portée du rapport et segmentation du marché de l'ophtalmoplégie
|
Attributs |
Ophtalmoplégie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché de l'Ophtalmoplégie
L'adoption croissante de techniques chirurgicales invasives et avancées
- Une tendance majeure sur le marché mondial de l'ophtalmoplégie est l'adoption de plus en plus fréquente de procédures peu invasives et de techniques chirurgicales de pointe visant à améliorer la précision, à réduire les temps de récupération et à améliorer les résultats des patients.
- Par exemple, les instruments chirurgicaux de précision portatifs et les systèmes de suture avancés sont de plus en plus intégrés dans les procédures d'ophtalmoplégie pour améliorer la précision et l'efficacité
- L'évolution de la chirurgie guidée par l'image, de l'assistance robotique et des instruments microchirurgicaux permet aux chirurgiens d'effectuer des corrections musculaires oculaires délicates avec plus de précision et de sécurité
- L'accent de plus en plus mis sur le confort du patient, la récupération plus rapide et la réduction des complications postopératoires conduit au développement de nouveaux instruments et dispositifs chirurgicaux conçus spécifiquement pour le traitement de l'ophtalmoplégie
- En outre, les innovations dans les technologies de formation et de simulation permettent aux chirurgiens de pratiquer des procédures complexes dans des environnements virtuels, améliorant le développement des compétences et les taux de réussite procédurale
Dynamique du marché de l'ophtalmoplégie
Chauffeur
Prévalence croissante des troubles musculaires oculaires et sensibilisation des patients
- L'incidence croissante des troubles du mouvement oculaire, du strabismus et des affections ophtalmiques connexes stimule la demande de traitements ophtalmoplégiques avancés et d'interventions chirurgicales.
- Les patients et les soignants sont de plus en plus au courant des solutions correctives disponibles, ce qui favorise un diagnostic et une intervention précoces.
- Par exemple, les campagnes de sensibilisation clinique et les programmes d'éducation des patients ont amélioré la compréhension des troubles musculaires oculaires, ce qui a conduit à une plus grande adoption des procédures correctives.
- La disponibilité d'outils chirurgicaux avancés, associée à l'accessibilité accrue des soins de santé, permet aux ophtalmologistes d'offrir des traitements précis et efficaces.
- De plus, l'expansion des cliniques spécialisées ophtalmiques et des centres chirurgicaux ambulatoires augmente la disponibilité des options de traitement, favorisant ainsi la croissance globale du marché.
Restriction/Défi
Coûts élevés et accès limité aux chirurgiens qualifiés
- Le coût élevé des dispositifs et des procédures chirurgicaux avancés en ophtalmoplégie peut être un obstacle pour les patients, en particulier dans les régions en développement ou pour ceux qui n'ont pas une couverture d'assurance adéquate
- Par exemple, les instruments de microchirurgie assistés par robot et les systèmes de suture de précision ont souvent un prix élevé, limitant l'accessibilité pour les cliniques plus petites ou les patients sensibles aux coûts
- Un autre défi est la disponibilité limitée de chirurgiens ophtalmiques formés qualifiés dans les procédures correctives avancées, qui peuvent retarder le traitement ou réduire l'adoption dans certaines régions
- De plus, les risques postopératoires et les complications potentielles peuvent dissuader certains patients d'opter pour la chirurgie, en particulier si l'accès à des soins de suivi expérimentés est limité.
- Il est essentiel de relever ces défis grâce à l'innovation en matière d'appareils rentables, à des programmes de formation des chirurgiens et au développement d'infrastructures de soins de santé plus vastes pour élargir le marché et assurer de meilleurs résultats pour les patients.
Comment le marché de l'Ophtalmoplégie est-il segmenté
Le marché est segmenté en fonction du type, des traitements et de l'utilisateur final.
- Par type
Sur la base du type, le marché de l'Ophtalmoplégie est segmenté en Ophtalmoplégie externe et Ophtalmoplégie internucléaire. En 2025, le segment de l'Ophtalmoplégie externe a dominé la plus grande part des revenus du marché (57,3 %) en raison de sa prévalence plus élevée en raison de causes musculaires et neurologiques comme la myasthénie gravis, les traumatismes et les affections congénitales. La dominance du segment est soutenue par la disponibilité de protocoles de traitement établis, de meilleurs taux de diagnostic et une sensibilisation accrue des patients à l'échelle mondiale. Les hôpitaux et les cliniques d'ophtalmologie privilégient la prise en charge de l'ophtalmoplégie externe, qui présente souvent des restrictions de motilité visibles nécessitant une attention clinique. Le segment bénéficie d'interventions chirurgicales et pharmacologiques, ce qui contribue à une forte adoption du marché. Les améliorations technologiques de l'imagerie oculaire et de la surveillance des patients améliorent l'efficacité du traitement, ce qui favorise davantage les revenus. Les lignes directrices cliniques favorisant la détection et la gestion précoces jouent également un rôle dans sa position dominante sur le marché. Dans des régions comme l'Amérique du Nord et l'Europe, la robuste infrastructure de soins de santé et les taux de diagnostic plus élevés entraînent une grande part des Ophtalmoplégies externes. La recherche et l'intérêt universitaire pour les troubles ophtalmiques musculaires renforcent également la domination du segment. Les campagnes de sensibilisation et le dépistage systématique en gériatrie contribuent à la croissance du marché. L'ophtalmoplégie externe reste l'objet de la plupart des pipelines de développement thérapeutique, maintenant une forte adoption parmi les ophtalmologistes et les hôpitaux du monde entier.
Le segment des Ophtalmoplégies Internucléaires devrait connaître le TCAC le plus rapide de 10,8% entre 2026 et 2033, en raison de la reconnaissance croissante de causes neurologiques telles que la sclérose en plaques et les cas liés aux accidents vasculaires cérébraux. L'amélioration des outils de diagnostic en neuroophtalmologie et l'accessibilité à l'IRM contribuent à augmenter les taux de détection. La croissance est alimentée par l'augmentation des investissements dans les centres de traitement spécialisés et le développement de médicaments ciblés. Les technologies de surveillance des patients et la télémédecine soutiennent une intervention antérieure, accélérant l'adoption. Une collaboration accrue entre les services de neurologie et d'ophtalmologie améliore les résultats du traitement. La prévalence croissante des troubles neurologiques dans les populations vieillissantes appuie l'expansion du marché. La sensibilisation des cliniciens aux stratégies d'intervention précoce stimule l'adoption du marché. Les innovations dans les chirurgies peu invasives pour la correction des mouvements oculaires gagnent en traction. La recherche universitaire mettant en évidence les liens entre les maladies systémiques et l'ophtalmoplégie internucléaire favorise le diagnostic précoce. Les initiatives gouvernementales visant à gérer le fardeau des maladies neurologiques en Europe et en Amérique du Nord encouragent davantage l'adoption du marché. Dans l'ensemble, l'ophtalmoplégie internucléaire représente un segment à forte croissance sur les marchés de l'ophtalmologie dans le monde.
- Par les traitements
Sur la base des traitements, le marché de l'Ophtalmoplégie est segmenté en chirurgie, traitement médicamenteux et autres. En 2025, le segment de la chirurgie a dominé la plus grande part des revenus du marché, soit 52,6 %, en raison de l'efficacité élevée des procédures de correction du strabismus, de repositionnement musculaire et de restauration de la motilité oculaire. L'intervention chirurgicale est souvent considérée comme le traitement définitif des cas graves d'ophtalmoplégie externe. Les hôpitaux et les centres d'ophtalmologie spécialisés préfèrent la gestion chirurgicale en raison de résultats prévisibles. Les progrès dans les techniques microchirurgicales, l'assistance robotique et l'imagerie intraopératoire améliorent la précision et réduisent les complications. La dominance du segment est également soutenue par une sensibilisation accrue des patients et un accès croissant aux installations chirurgicales avancées sur les marchés développés. La présence de chirurgiens ophtalmiques bien formés en Amérique du Nord et en Europe soutient des revenus soutenus. Les polices d'assurance et de remboursement pour les chirurgies oculaires favorisent l'adoption. Les stratégies d'intervention précoce sont de plus en plus recommandées pour prévenir les complications à long terme. Les études cliniques et les données fondées sur les résultats renforcent la préférence pour les approches chirurgicales. Les interventions invasives et les modèles de chirurgie ambulatoire augmentent l'accessibilité. Les collaborations internationales et les programmes de formation améliorent l'adoption chirurgicale dans les marchés émergents. Les chirurgiens combinent de plus en plus la chirurgie avec la gestion pharmacologique pour des résultats optimaux, soutenant la croissance segmentaire.
Le segment Traitement des médicaments devrait enregistrer le TCAC le plus rapide de 11,4 % entre 2026 et 2033, alimenté par des innovations dans les bloqueurs neuromusculaires, les corticoïdes, les immunomodulateurs et les produits biologiques ciblés. La prévalence croissante des ophtalmoplégies externes auto-immunes, comme la myasthénie gravis, appuie l'adoption d'une intervention pharmacologique. De nouvelles thérapies orales et injectables réduisent le temps de récupération et améliorent la qualité de vie. L'augmentation des investissements dans la R-D sur les médicaments ophtalmiques accélère la disponibilité de nouvelles options de traitement. La préférence croissante des patients pour les approches non invasives et les traitements ambulatoires stimule l'adoption. Les approbations réglementaires en Europe, en Amérique du Nord et en Asie-Pacifique favorisent l'expansion du marché. Les thérapies combinées ciblant les causes musculaires et neurologiques gagnent en popularité. Les plateformes de télémédecine pour la prise en charge et le suivi des ordonnances améliorent l'adhésion et l'adoption. Les campagnes de sensibilisation et les programmes de formation des médecins en pharmacothérapie appuient la croissance. Le traitement médicamenteux permet de gérer les cas d'ophtalmoplégies internucléaires où la chirurgie est inappropriée. Les partenariats entre les compagnies pharmaceutiques et les hôpitaux pour les essais cliniques contribuent à la croissance du segment. Dans l'ensemble, le traitement médicamenteux est le segment qui connaît la croissance la plus rapide en raison de l'innovation croissante et des préférences de traitement non invasifs à l'échelle mondiale.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'Ophtalmoplégie est segmenté en hôpitaux et cliniques, cliniques ambulatoires et autres. En 2025, le segment des hôpitaux et des cliniques a dominé la plus grande part du marché, soit 64,1 %, en raison de la disponibilité de services d'ophtalmologie spécialisés, de matériel de diagnostic avancé et d'installations chirurgicales. Les hôpitaux gèrent des cas complexes nécessitant des équipes multidisciplinaires, y compris des spécialistes en neurologie et en ophtalmologie. Le segment bénéficie d'un afflux de patients plus élevé, de protocoles de soins complets et d'une couverture d'assurance pour les traitements chirurgicaux et médicamenteux. La disponibilité de chirurgiens bien formés et de modèles de soins intégrés en Amérique du Nord et en Europe soutient la domination des revenus. Les hôpitaux mènent également des essais cliniques en appuyant l'adoption de nouvelles modalités de traitement. Les grands hôpitaux offrent à la fois des soins ambulatoires et des soins hospitaliers, répondant à divers besoins des patients. Les collaborations de recherche et les affiliations universitaires favorisent la diffusion des connaissances. Les investissements en infrastructures dans les économies émergentes augmentent progressivement l'adoption des hôpitaux. La normalisation des protocoles de traitement encourage les hôpitaux à se lancer sur le marché. L'intégration de la télésanté dans les hôpitaux permet le suivi et le suivi. Les hôpitaux demeurent le choix préféré pour des interventions chirurgicales et thérapeutiques complexes.
Le segment des cliniques ambulatoires devrait connaître le TCAC le plus rapide de 10,2 % entre 2026 et 2033, en raison de la préférence croissante pour les soins ambulatoires, des coûts moins élevés et des délais d'attente plus courts. Les cliniques ambulatoires adoptent de plus en plus des chirurgies et des pharmacothérapies peu invasives adaptées aux procédures de garderie. La commodité, l'accessibilité et la croissance des réseaux de soins de santé urbains soutiennent l'expansion du marché. Le segment bénéficie d'un suivi par télémédecine et d'outils de diagnostic portables. La préférence des patients pour des interventions rapides et une hospitalisation réduite accélère l'adoption des cliniques. L'expansion des chaînes d'ophtalmologie spécialisées en Asie-Pacifique et en Amérique latine stimule la croissance. Une prise de conscience accrue des interventions précoces et des considérations esthétiques favorise les visites externes. Les cliniques collaborent avec les hôpitaux pour des cas complexes, élargissant les services offerts. Les polices d'assurance couvrant les procédures ambulatoires encouragent l'adoption. Les soins axés sur la technologie, y compris l'imagerie et le diagnostic assisté par l'IA, favorisent la croissance. La flexibilité du segment et l'approche centrée sur le patient le positionnent comme un segment d'utilisateur final à forte croissance à l'échelle mondiale.
Ophtalmoplégie Marché Analyse régionale
- L'Amérique du Nord a dominé le marché de l'ophtalmoplégie avec la plus grande part des revenus d'environ 37,8 % en 2025, appuyée par des infrastructures de soins de santé de pointe, l'adoption de technologies ophtalmiques novatrices, la forte présence de fabricants d'instruments médicaux de premier plan et l'augmentation de la demande de patients pour des interventions thérapeutiques et chirurgicales efficaces aux États-Unis. La région bénéficie de l'adoption précoce de procédures peu invasives, de la disponibilité généralisée d'ophtalmologistes qualifiés et d'une assurance robuste pour les traitements oculaires et neurologiques. Le financement de la recherche et l'activité d'essais cliniques favorisent l'innovation
- Le marché représente la majorité de la part régionale en raison des volumes élevés de procédures et de la sensibilisation des patients. Le Canada contribue par l'entremise de programmes de santé appuyés par le gouvernement et de cliniques d'ophtalmologie progressives. Les progrès technologiques dans l'imagerie, les outils microchirurgicaux et les dispositifs thérapeutiques améliorent les résultats des patients
- La sensibilisation aux troubles de la vision chez les populations vieillissantes stimule l'adoption de procédures. La prévalence des complications oculaires liées au diabète et aux affections neurologiques renforce la croissance du marché. L'intégration des solutions de santé numériques, de la téléophtalmologie et de la surveillance à domicile contribue à l'adoption généralisée. Les partenariats entre les hôpitaux, les établissements de recherche et les fabricants d'appareils favorisent le leadership régional. Le marché nord-américain demeure un pôle de lancement de produits et d'approbations réglementaires
U.S. Ophtalmoplégie Aperçu du marché
Le marché américain de l'ophtalmoplégie a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, alimentée par une infrastructure de soins ophtalmiques de pointe et une forte sensibilisation des patients. La préférence croissante pour des procédures peu invasives et robotisées, ainsi que l'adoption croissante de dispositifs intelligents d'imagerie et de surveillance, stimulent la croissance. Les patients bénéficient d'un diagnostic précoce, d'une planification précise du traitement et de soins postopératoires améliorés. De solides politiques de remboursement encouragent les fournisseurs de soins de santé à adopter des solutions innovantes. La présence de fabricants d'appareils clés offrant des équipements ophtalmiques avancés stimule la pénétration du marché. Les essais cliniques et les approbations de produits appuient davantage l'expansion. L'intégration aux plateformes de santé numériques améliore la surveillance et le suivi des soins. Les populations vieillissantes et la prévalence croissante de troubles oculaires tels que le strabismus, la paralysie nerveuse oculaire et les affections neurologiques connexes propulsent la demande. L'adoption de la télémédecine favorise la consultation et la surveillance à distance. Les collaborations de recherche universitaire alimentent l'innovation et la sensibilisation au marché.
Europe Ophtalmoplégie Aperçu du marché
Le marché européen de l'ophtalmoplégie devrait s'étendre à un TCAC important au cours de la période de prévision, principalement en raison de la sensibilisation accrue aux soins ophtalmiques avancés, de la prévalence croissante des troubles oculaires et neurologiques et de l'adoption technologique dans les établissements de soins de santé. Des pays comme l'Allemagne, la France et l'Italie investissent dans des technologies de traitement peu invasives et des procédures assistées par robot. Les patients optent de plus en plus pour des thérapies d'intervention précoce, tandis que les hôpitaux se concentrent sur l'amélioration de la précision chirurgicale. Le soutien réglementaire pour les dispositifs ophtalmiques innovants favorise une adoption plus rapide. L'augmentation de la population gériatrique et l'augmentation de l'espérance de vie stimulent la demande de traitement. Les initiatives publiques et privées en matière de santé favorisent l'accessibilité aux procédures ophtalmiques spécialisées. Les programmes de recherche-développement en collaboration accélèrent l'innovation. La couverture d'assurance pour les thérapies oculaires alimente l'adoption. Les hôpitaux multispécialisés comprenant des services d'ophtalmologie et de neurologie améliorent la pénétration du marché.
U.K. Ophtalmoplégie Aperçu du marché
Le marché de l'ophtalmoplégie au Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'expansion de l'infrastructure de soins de santé, de la sensibilisation croissante à la santé oculaire et neurologique et de l'adoption croissante d'interventions chirurgicales et thérapeutiques avancées. Le National Health Service (NHS) soutient l'accès aux procédures ophtalmiques spécialisées, tandis que les fournisseurs de soins de santé privés offrent des technologies de traitement de pointe. Une sensibilisation accrue des patients, un diagnostic précoce et des options chirurgicales peu invasives favorisent l'adoption. Les programmes de recherche clinique améliorent l'efficacité du traitement et la formation des médecins. L'évolution des politiques de remboursement et des initiatives gouvernementales appuie l'adoption des procédures. L'adoption de la santé numérique et de la téléophtalmologie au Royaume-Uni facilite la consultation et la surveillance à distance. La hausse de la demande d'interventions correctives et thérapeutiques chez les populations vieillissantes contribue à la croissance. Les partenariats avec les fabricants d'appareils appuient l'innovation et l'accès aux équipements de pointe.
Allemagne Ophtalmoplégie Aperçu du marché
Le marché allemand de l'ophtalmoplégie devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une solide infrastructure de soins de santé, des technologies médicales de pointe, une prévalence élevée de troubles oculaires et neurologiques et l'adoption croissante de procédures peu invasives. Les hôpitaux allemands et les cliniques spécialisées investissent massivement dans la chirurgie ophtalmique et l'imagerie assistée par robot. Les initiatives de recherche et les essais cliniques favorisent le développement de traitements avancés. La croissance de la population gériatrique entraîne la demande d'interventions chirurgicales et thérapeutiques. Les programmes gouvernementaux et la couverture d'assurance améliorent l'accès des patients. L'intégration technologique dans les hôpitaux améliore la précision du traitement. Les collaborations académiques et de recherche favorisent l'innovation. Les campagnes de sensibilisation mettent l'accent sur la détection et le traitement précoces. L'augmentation des investissements des fabricants mondiaux et nationaux d'instruments médicaux soutient l'expansion du marché.
Aperçu du marché de l'Ophtalmoplégie en Asie-Pacifique
Le marché de l'ophtalmoplégie Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC au cours de la période de prévision de 2026 à 2033, en raison de l'amélioration de l'accès aux soins de santé, de l'augmentation de la population gériatrique, de la prévalence croissante des troubles oculaires et neurologiques et de l'adoption croissante de solutions de traitement de pointe dans des pays comme la Chine, l'Inde et le Japon. L'expansion des hôpitaux ophtalmiques spécialisés et des centres de soins oculaires contribue à l'adoption rapide. La sensibilisation accrue des populations urbaines et rurales à la santé de la vision favorise la croissance du marché. Les progrès technologiques tels que les chirurgies peu invasives, l'assistance robotique et les appareils d'imagerie numérique accélèrent l'adoption des procédures. Les initiatives gouvernementales en matière de santé et l'augmentation de la pénétration des assurances améliorent l'accessibilité. La collaboration avec les fabricants d'appareils internationaux améliore la disponibilité de produits de pointe. Les solutions de téléophtalmologie et de télésurveillance élargissent l'accès aux régions mal desservies. L'augmentation de la demande de traitements de précision entraîne l'acquisition d'équipement. Le tourisme médical dans la région contribue à augmenter le volume des interventions. L'urbanisation rapide et l'augmentation des revenus disponibles soutiennent les investissements dans les soins de santé. Les partenariats public-privé favorisent la formation et la recherche clinique.
Japon Ophtalmoplégie Aperçu du marché
Le marché japonais de l'ophtalmoplégie prend de l'ampleur grâce à la culture des soins de santé de haute technologie, à l'augmentation de la population gériatrique et à la demande croissante de soins ophtalmiques et neurologiques avancés. Les patients préfèrent de plus en plus les interventions invasives et les interventions assistées par robot. L'intégration des plateformes de santé numériques et de la télémédecine améliore la surveillance postopératoire. Le soutien du gouvernement à l'expansion de l'infrastructure de soins de santé favorise l'adoption. Le marché bénéficie d'une forte sensibilisation des patients et de stratégies d'intervention précoce. Les collaborations en recherche clinique et la disponibilité avancée des appareils stimulent davantage la croissance. La population vieillissante et la prévalence des troubles nerveux oculaires contribuent à la demande.
Chine Ophtalmoplégie Aperçu du marché
En 2025, le marché chinois de l'ophtalmoplégie représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'expansion de la classe moyenne, à l'urbanisation rapide, à l'accès croissant aux soins de santé et à l'adoption de technologies de traitement ophtalmique et neurologique de pointe. L'investissement du gouvernement dans l'infrastructure hospitalière et l'augmentation de la couverture d'assurance pour les procédures spécialisées soutiennent la croissance du marché. Des campagnes de sensibilisation des patients, l'adoption rapide de chirurgies assistées par robot et des interventions peu invasives favorisent l'adoption. L'élargissement de la présence des fabricants nationaux et internationaux d'instruments médicaux assure la disponibilité de la technologie. La prévalence croissante des troubles oculaires et neurologiques alimente la demande. Les centres urbains à haut revenu adoptent rapidement des thérapies innovantes. La télémédecine et la surveillance des patients à distance facilitent l'accès dans les régions semi-urbaines et rurales. La croissance du tourisme médical favorise l'expansion du marché.
Quelles sont les meilleures entreprises du marché de l'Ophtalmoplégie
L'industrie de l'Ophtalmoplégie est principalement dirigée par des entreprises bien établies, notamment :
- Bausch + Lomb(États-Unis)
- Société Hoya(Japon)
- Abbott(États-Unis)
- Santen Pharmaceutical Co., Ltd. (Japon)
- Novartis AG(Suisse)
- Eyenovia, Inc. (États-Unis)
- Acucela Inc. (États-Unis)
- Ophthotech Corporation (États-Unis)
- GlaxoSmithKline plc (Royaume-Uni)
- Shire (États-Unis)
- Laboratoires Théa (France)
- Regeneron Pharmaceuticals (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Alcon (Suisse)
- Pfizer Inc. (États-Unis)
- Bayer AG (Allemagne)
- Thérapeutix oculaire, Inc. (États-Unis)
- Mundipharma (Royaume-Uni)
- EyePoint Pharmaceuticals (États-Unis)
Quels sont les derniers développements sur le marché de l'ophtalmoplégie
- En novembre 2023, la société Santen Pharmaceutical Co., Ltd. a annoncé que la Commission européenne a approuvé la demande d'autorisation de mise sur le marché (MAA) de Catiolanze (émulsion cationique de latanoprost 50 μg/mL) pour diminuer la pression intraoculaire chez les patients présentant un glaucome à angle ouvert et une hypertension oculaire dans l'UE et l'EEE, en introduisant une nouvelle option de traitement ophtalmique
- En mars 2025, Neurotech Pharmaceuticals a reçu l'approbation de la FDA pour ENCELTO (revakinagene taroretcel‐lwey) — une thérapie génique pour la télangie maculaire de type 2 (MacTel) — ce qui en fait le premier traitement approuvé par la FDA pour cette maladie rare et marquant un jalon thérapeutique ophtalmique clé
- En avril 2025, le comité des médicaments à usage humain de l' Agence européenne des médicaments (CHMP) a émis un avis positif recommandant l' autorisation de mise sur le marché de Tepezza (téprotumumumab) pour le traitement des adultes atteints d'une maladie de l'œil thyroïdien modérée à sévère, en élargissant l'accès à un traitement ciblé en Europe.
- En février 2025, la FDA des États-Unis a accepté la NDA pour SYD‐101, une solution ophtalmique à faible dose pour ralentir la progression de la myopie pédiatrique, avec une date d'action cible de la Prescription Drug User Fee Act (PDUFA) fixée pour octobre 2025 — offrant potentiellement la première option pharmaceutique approuvée pour le contrôle de la myopie pédiatrique aux États-Unis.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











