


Marché mondial des agonistes des récepteurs opioïdes, par médicaments (fentanyl, codéine, morphine , buprénorphine, autres), liaison aux récepteurs (agoniste complet, agoniste partiel), indication (gestion de la douleur, suppression de la toux, suppression de la diarrhée, autres), voie d'administration (intraveineuse, sous-cutanée, autres), utilisateurs finaux (hôpitaux, soins à domicile, cliniques spécialisées, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) - Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance du récepteur opioïde
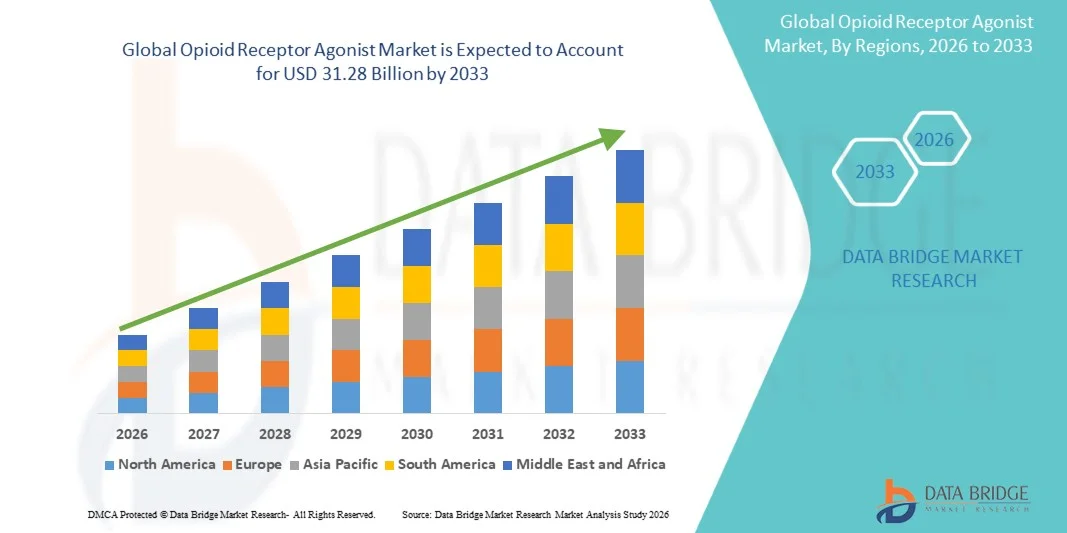
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial agoniste des récepteurs opioïdes a été évaluée à22,00 milliards de dollars en 2025et devrait atteindre31,28 milliards de dollars en 2033, à unTCAC de 4,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par la recherche et le développement en cours de nouvelles thérapies agonistes des récepteurs opioïdes, l'augmentation de la prévalence des douleurs chroniques et l'amélioration des technologies de formulation qui améliorent l'efficacité et les profils de sécurité. L'activité d'investissement axée sur les analgésiques innovants et les solutions de gestion de la douleur de précision accélère l'adoption de produits dans le monde entier
- De plus, la demande croissante de soulagement efficace de la douleur en oncologie, en soins postopératoires et en gestion de la douleur chronique associée à l'expansion de l'infrastructure des soins de santé sur les marchés émergents augmente l'absorption de médicaments agonistes des récepteurs opioïdes. Ces facteurs convergents stimulent l'application clinique et l'expansion du marché, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):22,00 milliards de dollars
- Valeur marchande prévue (2033) :31,28 milliards de dollars
- Prévisions CAGR (2026-2033): 4.50%
Quels sont les principaux débouchés du marché agoniste des récepteurs opioïdes
- Les agonistes des récepteurs opioïdes, qui agissent sur des récepteurs opioïdes spécifiques pour soulager la douleur, sont des composantes de plus en plus critiques des stratégies modernes de gestion de la douleur dans les domaines de l'oncologie, des soins postopératoires et de la douleur chronique en raison de leur efficacité, de l'action ciblée et de la disponibilité dans plusieurs formulations.
- La demande croissante d'agonistes des récepteurs des opioïdes est principalement alimentée par l'augmentation de la prévalence de la douleur chronique, la sensibilisation croissante aux traitements analgésiques avancés chez les fournisseurs de soins de santé et la recherche-développement continue axée sur des formulations plus sûres et plus efficaces.
- L'Amérique du Nord a dominé le marché des agonistes des récepteurs opioïdes avec la plus grande part de revenus de 41,5 % en 2025, en raison des dépenses élevées en soins de santé, de l'accès généralisé à des traitements avancés de gestion de la douleur et d'une forte présence d'entreprises pharmaceutiques clés qui développent activement de nouvelles thérapies opioïdes. Les États-Unis ont connu une forte croissance des prescriptions agonistes des récepteurs opioïdes, en particulier dans les hôpitaux et les cliniques spécialisées, appuyées par des innovations dans les formulations à libération prolongée et les combinaisons thérapeutiques
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des agonistes des récepteurs opioïdes au cours de la période de prévision, en raison de l'amélioration de l'infrastructure des soins de santé, de la sensibilisation accrue des patients et de l'élargissement de l'accès aux thérapies de gestion de la douleur sur ordonnance.
- Les opioïdes agonistes complets ont dominé le segment de marché avec une part de marché de 52,3 % en 2025, en raison de leur efficacité établie dans la gestion de la douleur sévère et l'adoption clinique généralisée dans plusieurs domaines thérapeutiques.
Portée du rapport et segmentation du marché agoniste des récepteurs opioïdes
|
Attributs |
Récepteur opioïde Agoniste Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché agoniste des récepteurs opioïdes
Déplacement vers des formules abusives et non injectables
- Une tendance significative et accélérée sur le marché mondial des agonistes des récepteurs opioïdes est le développement et l'adoption croissants de formulations d'abus et de systèmes d'administration orale ou transdermique non injectables, visant à améliorer la sécurité et la conformité des patients.
- Par exemple, les comprimés d'OxyContin reformulés avec des propriétés d'abus-déterrent permettent aux patients de prendre leurs médicaments comme prescrit tout en réduisant le risque d'abus ou de manipulation
- Ces formulations novatrices offrent aux médecins des options de traitement plus sûres, réduisant le risque de dépendance, de surdosage et de détournement, tout en maintenant un soulagement efficace de la douleur pour les patients.
- La disponibilité d'options non injectables comme les films oraux, les comprimés sublinguals et les patchs transdermiques facilite la prise en charge de la douleur à domicile et ambulatoire, améliorant ainsi la commodité et l'adhésion des patients
- L'intégration d'outils de santé numériques, tels que les distributeurs de pilules intelligentes et la surveillance de l'adhérence à distance, améliore la conformité des patients et permet des programmes personnalisés de gestion de la douleur
- Les entreprises pharmaceutiques investissent de plus en plus dans des combinaisons de thérapies qui associent les agonistes des récepteurs opioïdes à des analgésiques non opioïdes, réduisant les doses d'opioïdes tout en maintenant l'efficacité thérapeutique
- Cette tendance vers des thérapies opioïdes plus sécuritaires et plus favorables aux patients consiste à remodeler les protocoles de traitement et les schémas de prescription des médecins, encourageant les entreprises pharmaceutiques à investir dans la R-D pour des formulations avancées
- La demande d'agonistes des récepteurs opioïdes déterrents et non injectables est en croissance rapide sur les marchés développés et émergents, les systèmes de soins de santé privilégiant de plus en plus la sécurité des patients et la conformité à la réglementation.
Dynamique du marché des récepteurs opioïdes
Chauffeur
Prévalence croissante des cas de douleur chronique et d'oncologie
- La prévalence croissante de la douleur chronique et de la douleur liée au cancer est un facteur important de la demande accrue d'agonistes des récepteurs opioïdes dans le monde
- Par exemple, en 2024, Purdue Pharma a élargi les programmes d'accès aux centres d'oncologie pour ses thérapies antidouleurs opioïdes, ciblant les populations de patients mal desservis ayant des besoins sévères en matière de gestion de la douleur
- Étant donné que les patients ont de plus en plus besoin d'un soulagement efficace et rapide de la douleur, les agonistes des récepteurs opioïdes offrent une efficacité établie dans la douleur modérée à sévère, ce qui en fait le choix préféré des médecins des hôpitaux et des cliniques.
- En outre, la prise de conscience croissante chez les fournisseurs de soins de santé des protocoles analgésiques avancés et de la prise en charge de la douleur centrée sur le patient augmente le taux de prescription de ces médicaments.
- L'adoption d'approches multidisciplinaires de gestion de la douleur, combinant les opioïdes et les thérapies non opioïdes, renforce encore le rôle des agonistes des récepteurs opioïdes en tant que composante centrale des plans de traitement
- L'augmentation des populations de gériatrie dans des régions comme l'Amérique du Nord, l'Europe et l'Asie-Pacifique, qui souffrent souvent de douleurs musculo-squelettiques et neuropathiques chroniques, élargit le bassin de patients pour les agonistes des récepteurs opioïdes
- Les initiatives gouvernementales et privées en matière de soins de santé visant à améliorer l ' accès à des thérapies antidouleurs efficaces dans les pays en développement continuent de stimuler la croissance du marché
- Les progrès technologiques dans les systèmes d'administration à libération prolongée et transdermique encouragent une adoption clinique plus large et améliorent l'adhésion des patients
Restriction/Défi
Examen réglementaire et risque de dépendance
- Des contrôles réglementaires stricts et le risque d'abus et de dépendance posent un défi important à la croissance du marché des agonistes des récepteurs opioïdes
- Par exemple, une surveillance accrue de la FDA sur les lignes directrices sur la prescription d'opiacés et les programmes d'évaluation des risques et d'atténuation des risques (REMS) a limité l'expansion illimitée du marché dans certaines régions.
- Les entreprises pharmaceutiques doivent respecter des exigences réglementaires complexes tout en assurant un accès adéquat aux patients qui ont réellement besoin de ces thérapies, ce qui peut ralentir le lancement des produits.
- Le risque élevé d'abus, de dépendance et de surdosage a provoqué une hésitation chez les médecins et les patients, ce qui a eu des répercussions sur les volumes d'ordonnance malgré l'efficacité clinique de ces médicaments.
- Alors que les campagnes d'éducation et les technologies de lutte contre l'abus contribuent à atténuer les risques, la pression réglementaire et les préoccupations sociétales à l'égard de l'abus d'opiacés demeurent des obstacles persistants
- La sensibilité aux prix et la couverture limitée des remboursements dans certaines régions restreignent l'accès des patients, en particulier dans les marchés émergents où l'abordabilité demeure un problème clé
- Une couverture médiatique négative et la perception publique des risques d'opioïdes peuvent affecter le comportement du médecin qui prescrit et réduire l'acceptation du marché
- Relever ces défis par la conformité, l'éducation des patients et des formulations plus sûres sera crucial pour une croissance soutenue du marché agoniste des récepteurs opioïdes
Comment le marché des récepteurs opioïdes est-il segmenté
Le marché est segmenté en fonction des médicaments, de la liaison des récepteurs, de l'indication, de la voie d'administration, des utilisateurs finaux et des canaux de distribution.
- Par les drogues
Sur la base des médicaments, le marché est segmenté en fentanyl, codéine, morphine, buprénorphine et autres. Le segment morphine a dominé le marché en 2025 avec la plus grande part de revenus de 28 %, en raison de son utilisation clinique de longue date pour la gestion de la douleur modérée à sévère dans les hôpitaux et les soins palliatifs. La morphine est largement préférée en raison de son efficacité établie, des voies d'administration multiples, et une grande connaissance du médecin. Sa disponibilité en formulations injectables, orales et à libération prolongée assure la polyvalence des soins hospitaliers et ambulatoires. Les hôpitaux et les cliniques spécialisées stockent la morphine comme un analgésique opioïde de première ligne. Elle demeure essentielle en oncologie, en soins postopératoires et en traitement de la douleur chronique. La persistance de la demande mondiale et de l'accessibilité dans les marchés émergents renforce encore sa position sur le marché.
Le segment de la buprénorphine devrait connaître la croissance la plus rapide de 2026 à 2033 avec un TCAC de 9,1 %, alimenté par son utilisation dans le traitement de la douleur et le traitement de la dépendance aux opioïdes. Son profil agoniste partiel réduit les risques de dépression respiratoire et de surdose, ce qui le rend plus sûr pour les soins à domicile et l'utilisation externe. Les approbations réglementaires pour les formulations sublingues et transdermiques appuient l'adoption. La sensibilisation des médecins et la préférence des patients pour des opioïdes plus sûrs stimulent leur adoption. L'expansion des marchés émergents accélère encore la croissance. Les thérapies combinées associant la buprénorphine à des analgésiques non opioïdes améliorent l'efficacité et la sécurité, conduisant à la pénétration sur le marché.
- Par recepteur de liaison
Sur la base de la liaison des récepteurs, le marché est segmenté en agoniste complet et en agoniste partiel. Le segment agoniste complet a dominé le marché avec une part de 52,3% en 2025, principalement en raison de leur efficacité supérieure dans des conditions de douleur sévère. Les agonistes complets comme la morphine et le fentanyl sont préférés dans les hôpitaux et les établissements de soins palliatifs pour une analgésie rapide. Leurs larges options de formulation, y compris les injecteurs et les dispositifs transdermiques, permettent un dosage flexible. La familiarité avec les médecins et les lignes directrices cliniques renforcent la confiance et l'utilisation continue. La distribution par les pharmacies hospitalières assure la disponibilité en temps opportun. Les agonistes complets demeurent la norme dans la prise en charge de la douleur postopératoire aiguë.
Le segment agoniste partiel devrait enregistrer la croissance la plus rapide de 2026 à 2033 avec un TCAC de 8,7 %, en raison de la sécurité et d'un faible potentiel d'abus. La buprénorphine et les médicaments similaires sont préférés dans les établissements de soins ambulatoires et à domicile. Ils réduisent le risque de dépendance et de complications respiratoires. L'adoption accrue de programmes de gestion de la toxicomanie favorise la croissance. Le soutien réglementaire pour des options opioïdes plus sûres renforce encore l'acceptation. L'utilisation accrue de la thérapie antidouleur chronique augmente la part de marché.
- Par indication
Sur la base de l'indication, le marché est segmenté dans la gestion de la douleur, la suppression de la toux, la suppression de la diarrhée, et d'autres. Le segment de la gestion de la douleur a dominé le marché avec une part de 70 % en 2025, en raison de la forte prévalence de la douleur chronique, de la douleur cancéreuse et de la douleur postopératoire. Les hôpitaux, les cliniques spécialisées et les établissements de soins à domicile prescrivent systématiquement les agonistes des récepteurs opioïdes comme pierre angulaire de la thérapie. Les formulations à libération prolongée, orale et transdermique renforcent l'adoption. Les populations gériatriques et chirurgicales génèrent une demande constante. La gestion de la douleur est fortement remboursée dans la plupart des régions, ce qui assure la stabilité des revenus. La confiance clinique et les protocoles établis renforcent la domination.
Le segment de la suppression de la toux devrait connaître la croissance la plus rapide de 2026 à 2033 avec un TCAC de 7,5 %, alimenté par l'augmentation de la prévalence des maladies respiratoires dans les marchés émergents. Dans certains pays, les formulations fondées sur la codéine dominent l'usage des services ambulatoires et du TOC. Les sirops, les comprimés et les produits combinés améliorent la conformité des patients. La préférence du médecin pour une thérapie contre la toux efficace et sûre favorise l'adoption. Les approbations réglementaires dans diverses régions améliorent l'accessibilité. Une prise de conscience accrue de la prise en charge de la toux dans les soins à domicile et en pédiatrie favorise une croissance rapide.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en voie intraveineuse, sous-cutanée, orale et autres. Le segment intraveineux (IV) a dominé le marché avec 38 % de parts en 2025, en raison de l'apparition rapide de l'action, de l'efficacité élevée et de l'utilisation généralisée des hôpitaux. Les opioïdes IV sont préférés pour une administration précise de la douleur aiguë et des soins chirurgicaux. Opioïdes injectables pour administration contrôlée. La familiarité des médecins et les protocoles établis renforcent la domination. Le segment bénéficie de solides réseaux de distribution de pharmacies hospitalières. Les opioïdes IV sont essentiels dans les soins palliatifs et les situations d'urgence.
Le segment oral devrait connaître la croissance la plus rapide de 2026 à 2033, avec un TCAC de 8,2 %, attribuable aux demandes de soins à domicile et de soins ambulatoires. Les formes orales non injectables, y compris les comprimés, les films et les produits sublinguals, offrent commodité et adhérence. Les patients gériatriques et les patients souffrant de douleur chronique préfèrent le traitement oral. La télésanté et la surveillance numérique appuient la conformité. Les préparations buccales déterrantes à l'abus améliorent la sécurité. L'élargissement de la pharmacopée électronique et de la disponibilité au détail accélère la croissance.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, cliniques spécialisées, etc. Le segment des hôpitaux domine le marché avec une part de 45 % en 2025, en raison de l'afflux élevé de patients, de cas de douleur aiguë et d'interventions chirurgicales nécessitant une administration contrôlée d'opioïdes. Les pharmacies hospitalières assurent un dosage et une conformité appropriés. Les formulations injectables et les agonistes complets sont principalement utilisés dans les soins hospitaliers. La confiance des médecins et les capacités de surveillance renforcent la préférence. Les hôpitaux ont établi des chaînes d'approvisionnement pour les opioïdes. La gestion de la douleur aiguë et chronique entraîne une demande constante.
Le segment des soins à domicile devrait connaître la croissance la plus rapide de 2026 à 2033 avec un TCAC de 9,3 %, alimenté par la gestion de la douleur ambulatoire et les soins palliatifs. Les opioïdes oraux, sublinguals et transdermiques améliorent la commodité. L'adhésion des patients est appuyée par la surveillance de la télésanté. Les populations vieillissantes et les patients souffrant de douleurs chroniques préfèrent la thérapie à domicile. La sensibilisation accrue à l'utilisation sécuritaire des opioïdes stimule la croissance. Le soutien réglementaire à la prestation des soins à domicile accélère l'adoption
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne, pharmacie de détail. Le segment des pharmacies hospitalières a dominé le marché avec une part de 50 % en 2025, en raison de l'approvisionnement centralisé pour la gestion de la douleur aiguë et chronique. Les pharmacies hospitalières s'assurent de la conformité réglementaire et du dosage correct. Des formulations injectables et des agonistes complets sont dispensés par les hôpitaux. La confiance des médecins renforce l'utilisation continue. Les chaînes d'approvisionnement sont bien établies pour la livraison en temps opportun. Les hôpitaux assurent également l'éducation et la surveillance des patients.
Le segment des pharmacies en ligne devrait connaître la croissance la plus rapide de 2026 à 2033 avec un TCAC de 12 %, entraîné par l'adoption et la commodité de la demande électronique. Les patients peuvent accéder aux opioïdes oraux, transdermiques et déterrents à la maison. L'intégration de la télésanté appuie la surveillance et l'adhésion. Les plateformes numériques élargissent la portée dans les régions urbaines et semi-urbaines. Les approbations réglementaires pour la distribution en ligne permettent une croissance rapide. La préférence du consommateur pour la livraison à domicile et la commodité accélère l'adoption
Quelle région détient la plus grande part du marché agoniste des récepteurs opioïdes
- L'Amérique du Nord a dominé le marché des agonistes des récepteurs opioïdes avec la plus grande part des revenus de 41,5 % en 2025, sous l'effet des dépenses élevées en soins de santé, de l'accès généralisé à des traitements avancés de gestion de la douleur et d'une forte présence d'entreprises pharmaceutiques clés qui développent activement de nouvelles thérapies opioïdes.
- Les patients et les fournisseurs de soins de santé de la région apprécient fortement l'efficacité clinique, l'apparition rapide et les options de formulation multiples des agonistes des récepteurs opioïdes, y compris les systèmes d'administration intraveineuse, orale et transdermique
- Cette adoption généralisée s'appuie en outre sur de fortes dépenses en soins de santé, des cadres réglementaires facilitant l'utilisation sécuritaire des opioïdes et la présence d'entreprises pharmaceutiques clés qui investissent dans des formulations avancées, des technologies d'abus et des programmes de surveillance des patients, en établissant des agonistes des récepteurs des opioïdes comme choix privilégié pour les soins hospitaliers et ambulatoires.
Aperçu du marché américain des récepteurs opioïdes
Le marché américain des agonistes des récepteurs opioïdes a enregistré la plus grande part des revenus de 43 % en Amérique du Nord en 2025, en raison d'une forte prévalence de la douleur chronique, de la douleur liée au cancer et des besoins en soins postopératoires. Les patients et les fournisseurs de soins de santé privilégient de plus en plus un soulagement efficace et rapide de la douleur, soutenu par un large éventail de formulations opioïdes injectables, orales et transdermiques. L'adoption de technologies perfectionnées de lutte contre l'abus et de libération prolongée favorise la croissance du marché. Des réseaux hospitaliers robustes, des cliniques spécialisées à grande échelle et des programmes complets de soins à domicile améliorent l'accessibilité. De plus, la télésanté et la surveillance de l'adhésion numérique facilitent de plus en plus la thérapie opioïde ambulatoire. L'investissement continu en R-D par des sociétés pharmaceutiques de premier plan assure la disponibilité de thérapies opioïdes innovantes, renforçant ainsi le leadership du marché américain.
Europe Récepteur opioïde Aperçu du marché
Le marché européen des agonistes des récepteurs opioïdes devrait s'étendre à un important TCAC tout au long de la période de prévision, en raison de la sensibilisation accrue aux thérapies de gestion de la douleur et d'une surveillance réglementaire rigoureuse assurant une utilisation sûre des opioïdes. La hausse des populations de gériatriques et la forte prévalence des maladies chroniques contribuent à la demande constante dans les hôpitaux, les cliniques spécialisées et les soins à domicile. L'augmentation de l'urbanisation et du revenu disponible favorise l'adoption de formulations opioïdes plus sûres et adaptées aux patients. Les initiatives du gouvernement pour les soins palliatifs et les programmes de lutte contre la douleur chronique appuient davantage la croissance du marché. L'intégration de technologies d'abus-déterrent et d'options orales/transdermiques améliore l'adhésion des patients. L'infrastructure européenne de soins de santé facilite une distribution efficace entre les hôpitaux et les pharmacies de détail, assurant ainsi une production régulière de revenus.
U.K. Récepteur d'opioïdes Aperçu du marché
On s'attend à ce que le marché agoniste des récepteurs opioïdes du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante pour une gestion efficace de la douleur en oncologie, en soins chroniques et postopératoires. Les préoccupations relatives à la sécurité des patients et à la conformité à la réglementation encouragent l'adoption de formulations abusives et non injectables. Les hôpitaux, les soins à domicile et les cliniques spécialisées tirent de plus en plus parti des options orales, sublinguaires et transdermiques pour la gestion des patients externes. Une infrastructure de soins robuste et une sensibilisation croissante aux protocoles avancés de gestion de la douleur stimulent la croissance du marché. L'intégration de la télémédecine et les outils de surveillance des patients soutiennent l'adhésion et la sécurité. De plus, l'augmentation des populations de douleurs gériatriques et chroniques continue de favoriser l'adoption de thérapies agonistes des récepteurs opioïdes.
Allemagne Récepteur opioïde Aperçu du marché
Le marché allemand des agonistes des récepteurs opioïdes devrait se développer à un TCAC considérable pendant la période de prévision, alimenté par une prise de conscience accrue de la gestion de la douleur chronique et des progrès technologiques dans les formulations pharmaceutiques. Allemagne Une infrastructure de soins de santé solide et l'accent mis sur la sécurité des patients encouragent l'adoption d'opiacés déterrents et non injectables. Les hôpitaux et les cliniques spécialisées demeurent les principaux utilisateurs finaux, tandis que l'adoption des soins à domicile augmente pour les patients chroniques. L'intégration des systèmes d'administration à libération prolongée, orale et transdermique facilite la thérapie ambulatoire. L'innovation pharmaceutique et les capacités de production locales assurent une disponibilité uniforme des médicaments. Les patients allemands apprécient également des formulations plus sûres qui réduisent la dépendance et les effets néfastes, soutenant la croissance du marché.
Aperçu du marché des récepteurs opioïdes en Asie-Pacifique
Le marché agoniste des récepteurs opioïdes de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 9% entre 2026 et 2033, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation des revenus disponibles et de la sensibilisation aux thérapies de gestion de la douleur dans des pays comme la Chine, l'Inde et le Japon. Le bassin croissant de patients de la région, y compris l'oncologie, la douleur chronique et les populations postopératoires, accélère l'adoption. Les initiatives gouvernementales visant à promouvoir les soins palliatifs et à améliorer l'accès aux médicaments d'ordonnance appuient davantage l'expansion du marché. L'augmentation de la disponibilité de formulations orales, transdermiques et déterrentes augmente la conformité et la sécurité des patients. La télémédecine et la pénétration de la pharmacopée électronique contribuent à élargir l'accès, en particulier dans les zones urbaines et semi-urbaines. La fabrication locale de formulations opioïdes améliore également l'accessibilité et l'accessibilité dans toute la région.
Japon Récepteur opioïde Agoniste Aperçu du marché
Le marché japonais des agonistes des récepteurs opioïdes prend de l'ampleur en raison du vieillissement de la population, de l'augmentation de la prévalence de la douleur chronique et de la demande croissante de traitement ambulatoire pratique. Les formulations opioïdes orales, sublinguales et transdermiques sont de plus en plus adoptées pour les soins à domicile et la prise en charge de la douleur chronique. Les hôpitaux et les cliniques spécialisées continuent de favoriser l'usage de la douleur aiguë et postopératoire. L'intégration de la surveillance de l'observance numérique et du soutien de la télésanté améliore la sécurité et la conformité des patients. Une sensibilisation accrue à des thérapies opioïdes plus sûres et un soutien réglementaire à des formulations qui nuisent à l'abus stimulent la croissance. Japon L'écosystème de santé technologiquement avancé soutient une distribution efficace et des résultats thérapeutiques optimisés.
Inde Récepteur d'opioïdes Agoniste Aperçu du marché
Le marché indien des agonistes des récepteurs opioïdes a représenté la plus grande part des revenus en Asie-Pacifique en 2025, en raison de l'urbanisation rapide, de l'expansion des infrastructures de soins de santé et de l'augmentation de la prévalence des douleurs chroniques et liées au cancer. L'augmentation de la population de la classe moyenne et la sensibilisation accrue aux thérapies de gestion de la douleur propulsent l'adoption. Les formulations opioïdes orale, transdermique et abusive gagnent en popularité dans les soins à domicile, les hôpitaux et les cliniques spécialisées. Les plateformes de télémédecine et de cyberpharmacie améliorent l'accès aux médicaments dans les zones urbaines et semi-urbaines. La fabrication de produits pharmaceutiques au pays favorise l'accessibilité. Les initiatives gouvernementales et les programmes de soins palliatifs accélèrent encore l'adoption des thérapies agonistes des récepteurs opioïdes.
Quelles sont les plus grandes entreprises du marché agoniste des récepteurs opioïdes
L'industrie agoniste des récepteurs opioïdes est principalement dirigée par des entreprises bien établies, notamment :
- Pfizer Inc. (États-Unis)
- Janssen Pharmaceuticals, Inc. (États-Unis)
- Orexo AB (Suède)
- Indiviior Plc (États-Unis)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Endo International plc (Irlande)
- Mallinckrodt Pharmaceuticals plc (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Hikma Pharmaceuticals plc (Royaume-Uni)
- Allergan plc (États-Unis)
- Boehringer Ingelheim GmbH (Allemagne)
- Sanofi (France)
- Novartis International AG (Suisse)
- Eli Lilly and Company (États-Unis)
- AstraZeneca (Royaume-Uni)
- AbbVie Inc. (États-Unis)
- GSK plc (Royaume-Uni)
- Daiichi Sankyo Company, Limited (Japon)
- Collegium Pharmaceutical, Inc. (États-Unis)
Quels sont les derniers développements sur le marché agoniste des récepteurs opioïdes
- En décembre 2025, Indivior a rapporté les résultats d'une étude clinique montrant que les doses mensuelles d'entretien de la buprénorphine à libération prolongée (100 mg et 300 mg) ont permis une réduction rapide et cliniquement significative de l'utilisation d'opiacés et une amélioration de l'abstinence dans les populations à haut risque d'opiacés, mettant en évidence son efficacité même chez les personnes à usage fréquent de fentanyl.
- En février 2025, la FDA a approuvé une utilisation accrue de SUBLOCADE (injection de buprénorphine à libération prolongée) pour le trouble d'utilisation des opioïdes, ce qui permet d'ajouter des sites d'injection et de réduire le temps d'induction, ce qui devrait améliorer l'observance du patient et accroître la flexibilité du traitement.
- En décembre 2024, la FDA a émis des recommandations de modification de l'étiquetage des produits buprénorphines transmucosaux utilisés dans le traitement des UDO, précisant que les limites de dose perçues antérieurement ne doivent pas être interprétées comme des doses maximales, visant ainsi à améliorer la flexibilité clinique et à corriger les idées fausses du prescripteur.
- En novembre 2023, DMK Pharmaceuticals a annoncé la présentation de résultats précliniques pour le DPI‐125, un nouvel agoniste triple (mu, delta et kappa) des récepteurs opioïdes pour le trouble d'utilisation des opioïdes, qui a montré des effets prometteurs sur les comportements de sevrage par rapport aux thérapies standard lors de la réunion annuelle de la Society for Neuroscience
- En mai 2023, la Food and Drug Administration (FDA) des États-Unis a approuvé Brixadi, une injection de buprénorphine sous-cutanée à libération prolongée pour le traitement du trouble d'utilisation des opioïdes modéré à sévère (OUD), disponible sous forme d'options de doses hebdomadaires et mensuelles visant à améliorer les résultats de récupération à long terme pour le patient
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











