



Segmentation mondiale du marché des communications par satellite optique, par produit (terminaux optiques et stations au sol optiques), Orbit (LEO, MEO et GEO), Application (liens intersatellites, liaisons satellite à réseau, communications de l'espace profond, etc.), Utilisateur final (défense et gouvernement, opérateurs commerciaux de satellites, agences spatiales, fournisseurs de télécommunications, observation de la Terre et télédétection, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des communications optiques par satellite
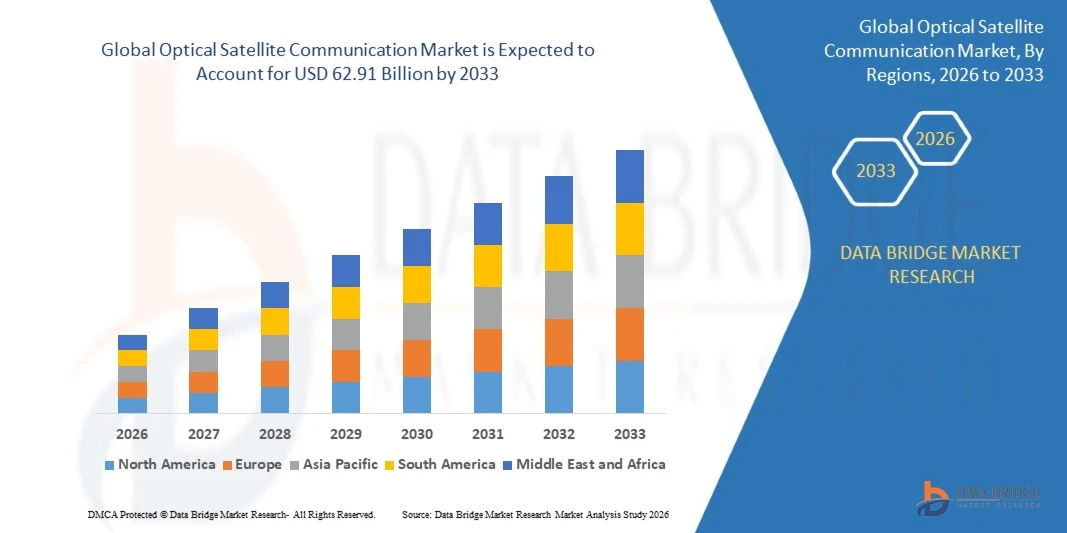
- Selon l'analyse de marché de Data Bridge, le marché des communications optiques par satellite a été évalué à13,42 milliards de dollars en 2025et devrait atteindre62,91 milliards de dollars en 2033, croissance à unTCAC de 21,3 % entre 2026 et 2033.
- Le marché connaît une forte croissance due à l'augmentation de la demande de connectivité par satellite à bande haute, à faible latence, à l'expansion des constellations à orbite basse et à l'adoption croissante dans les secteurs de la défense, des opérations commerciales par satellite, des agences spatiales, des télécommunications et de l'observation de la Terre.
- Le déploiement croissant de constellations satellitaires proliférées, le volume croissant de données provenant de l'observation de la Terre et le besoin croissant de liaisons sûres et résistantes aux interférences favorisent l'adoption du marché.Espace libre optiquela technologie est appliquée à travers les liaisons intersatellites, les liaisons terrestres, les missions spatiales profondes, etpetites constellations satellites, offrant aux opérateurs un débit beaucoup plus élevé que la radiofréquence classiqueCommunication par satellitesystèmes.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 13,42 milliards de dollars
- Valeur marchande prévue (2033) : 62,91 milliards de dollars
- Prévisions TCAC (2026-2033): 21,3%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des communications optiques par satellite
- L'Amérique du Nord a dominé le marché de la communication par satellite optique avec la plus grande part de revenus de 41,37 % en 2025, soutenue par de grands programmes spatiaux de défense, un écosystème de lancement commercial solide et le déploiement précoce de liaisons laser à travers des constellations multipliées.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide dans un TCAC de 25,2 % entre 2026 et 2033, alimentée par l'expansion des programmes spatiaux nationaux, l'augmentation des investissements dans les constellations de satellites et la demande croissante de connectivité à haute capacité.
- Le segment des terminaux optiques a dominé le marché avec une part de 73,40 % en 2025, entraînée par l'acquisition à grande échelle de terminaux de communication laser pour constellations et réseaux de défense.
- Les stations au sol optiques sont le type de produit qui connaît la croissance la plus rapide et devraient enregistrer un TCAC de 23,9 %, ce qui reflète la nécessité d'une infrastructure au sol diversifiée géographiquement pour recevoir des liaisons optiques descendantes.
- Le segment du LEO a dominé la catégorie de l'orbite avec une part de revenus de 63,52 % en 2025, dirigée par des constellations multipliées qui nécessitent des mailles intersatellites de grande capacité.
- Les liaisons intersatellites représentaient 46,84 % de la part de marché en 2025, plutôt que de construire des réseaux maillés spatiaux qui réduisent la dépendance à l'égard des stations au sol.
- Le segment des communications dans l'espace profond est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 27,4%, alimenté par les exigences de mission lunaire et planétaire pour le retour de données à haut débit.
Portée du rapport et segmentation du marché des communications optiques par satellite
|
Attributs |
Marché des communications optiques par satellite Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des communications optiques par satellite
- La communication optique par satellite passe des démonstrations technologiques à l'infrastructure opérationnelle, avec des terminaux laser permettant des maillages intersatellites de grande capacité, des liaisons descendantes entre l'espace et le sol et des services de relais de données sur une orbite terrestre basse, une orbite terrestre moyenne et un espace profond.
- Par exemple, en janvier 2024, selon SpaceX, présentant à SPIE Photonics West, la constellation Starlink exploitait environ 9 000 liaisons laser transportant plus de 42 petaoctets de données par jour, chaque liaison supportant 100 Gbps et reliant un temps d'ouverture supérieur à 99 %, démontrant la communication laser à l'échelle commerciale.
- Les fabricants de terminaux font progresser les taux de données, l'efficacité énergétique et la normalisation, les terminaux compatibles avec le SDA étant de plus en plus utilisés comme base d'interopérabilité dans les constellations gouvernementales et commerciales.
- Les liaisons optiques se déplacent aussi au-delà des satellites, avec des démonstrations d'avions vers l'espace, des réseaux optiques de relais de données et des missions lunaires utilisant des lasers pour restituer de grands volumes d'images et de données scientifiques.
- Par exemple, en avril 2024, Tesat, Tesat et MBB Communications ont démontré une transmission de 100 Gbps à une puissance de sortie optique de 40 W sur une distance simulée de plus de 45 000 kilomètres, contre 1,8 Gbps à 2,2 W obtenue par les liaisons actuelles LEO-GEO sur le service européen de relais de données.
- Au fur et à mesure que les coûts des terminaux baissent, que les échelles de production et les normes arrivent à maturité, la communication optique par satellite devrait devenir l'épine dorsale par défaut des réseaux satellitaires à haut débit, du transport de données de défense et de l'exploration spatiale de la prochaine génération.
Quels sont les principaux moteurs du marché des communications optiques par satellite
- Les volumes de données en croissance rapide provenant de l'observation de la Terre, des constellations à large bande et des capteurs de défense dépassent la capacité des liaisons radiofréquences, ce qui accroît la demande de solutions intersatellites optiques à haut débit et de liaisons descendantes.
- Par exemple, en mars 2026, selon Breaking Defense, l'architecture de la Tranche 1 de l'Agence américaine de développement spatial comprend 154 satellites, dont 126 satellites relais de données dans la couche Transport et 28 satellites d'alerte et de localisation de missiles, qui dépendent des liaisons laser pour le transport de données à grande vitesse.
- La défense et les organismes gouvernementaux accordent la priorité à des communications sécurisées, résistantes aux blocages et peu probables, et renforcent l'acquisition de terminaux laser pour des réseaux de données spatiales résistants et des architectures de suivi des missiles.
- Par exemple, en décembre 2024, selon l'Agence spatiale européenne (ESA), la Commission européenne et le consortium SpaceRISE ont signé un contrat de concession de 12 ans pour la constellation multiorbite IRIS2 d'environ 300 satellites, avec un budget réservé de 10,6 milliards d'euros, renforçant les investissements souverains dans la connectivité spatiale à haute capacité.
- La baisse des coûts des terminaux, l'augmentation des volumes de fabrication et la plus grande disponibilité de terminaux normalisés et interopérables rendent les liaisons optiques viables pour les petits satellites et les opérateurs commerciaux.
Quels sont les facteurs qui entravent la croissance du marché des communications optiques par satellite
- Les terminaux optiques exigent un pointage précis, une acquisition et un suivi, ainsi que des composants photoniques spécialisés, ce qui accroît la complexité technique et limite le nombre de fournisseurs qualifiés.
- Par exemple, en août 2024, selon Via Satellite, Mynaric a révélé des retards de production pour ses terminaux CONDOR Mk3 causés par des rendements moins élevés que prévu et des pénuries de composants clés, a réduit son orientation en matière de revenus et a vu son chef de la direction baisser, soulignant le défi de fabrication des terminaux laser à échelle.
- Les conditions atmosphériques telles que les nuages et les turbulences peuvent interrompre les liaisons optiques espace-sol, nécessitant des réseaux de stations au sol divers et des systèmes de radiofréquences de secours, ce qui augmente les coûts d'infrastructure.
- L'interopérabilité entre les terminaux de différents fournisseurs, les restrictions au contrôle des exportations et les longs cycles de qualification du matériel spatial peut retarder les déploiements et ralentir l'adoption parmi les nouveaux opérateurs.
- Par exemple, en mars 2026, selon Breaking Defense, le directeur de l'Agence de développement spatial a déclaré que le réseau de mailles optiques pour la Tranche 1 n'avait pas encore été mis en place et que l'Agence avait au moins trois mois de retard dans la démonstration des liaisons laser satellite-satellite, soulignant les défis d'intégration.
- La combinaison du risque de rendement de fabrication, de la dépendance aux conditions météorologiques, des lacunes dans la normalisation et des coûts initiaux élevés peut restreindre l'adoption parmi les opérateurs sensibles aux coûts et retarder la transition des réseaux radiofréquences aux réseaux optiques.
Comment le marché des communications optiques par satellite est-il segmenté
Le marché de la communication par satellite optique est segmenté en fonction du produit, de l'orbite, de l'application et de l'utilisateur final.
- Par produit
Sur la base du produit, le marché des communications optiques par satellite est segmenté en terminaux optiques et stations au sol optiques. Le segment des terminaux optiques a dominé le marché avec une part de 73,40 % en 2025, soutenue par l'acquisition à grande échelle de terminaux de communication laser pour les constellations à large bande, les réseaux de données de défense et les satellites relais de données. Les terminaux combinent des télescopes, des mécanismes de pointage, des lasers et des modems pour établir des liaisons à haut débit entre les engins spatiaux. Les améliorations de la taille, du poids, de la puissance et de l'interopérabilité augmentent leur utilisation sur les petits satellites. La hausse des volumes de production et l'arrivée de nouveaux fournisseurs améliorent également la disponibilité et réduisent les coûts pour les fabricants de satellites.
Le segment des stations au sol optiques devrait enregistrer la croissance la plus rapide à un TCAC de 23,9 % entre 2026 et 2033, en raison de la nécessité de sites récepteurs géographiquement diversifiés qui peuvent maintenir des liaisons malgré la couverture nuageuse. Les opérateurs construisent des réseaux de télescopes au sol et de terminaux reliés par des systèmes de diversification des sites pour améliorer la disponibilité. Les réseaux financés par l'État, les fournisseurs commerciaux de segments terrestres et les établissements de recherche investissent dans l'infrastructure de liaison descendante optique. L'augmentation des volumes de données provenant de l'observation de la Terre et des missions spatiales profondes accroît encore la demande d'infrastructures terrestres optiques fiables et de grande capacité.
- Par Orbit
Sur la base de l'orbite, le marché des communications optiques par satellite est segmenté en LEO, MEO et GEO. Le segment LEO a dominé la catégorie orbite avec une part de 63,52 % en 2025, soutenue par le déploiement rapide de constellations proliférées qui reposent sur des liaisons laser pour former des mailles d'espace à faible latence. Les liaisons optiques permettent d'acheminer les données entre des satellites sans station au sol, ce qui améliore la couverture des océans et des régions éloignées. Les couches de transport de défense, les réseaux à large bande et les constellations d'observation de la Terre sont des utilisateurs importants. La chute des coûts de lancement et des terminaux normalisés encourage les opérateurs à équiper davantage de satellites de liaisons optiques.
Le segment MEO devrait enregistrer la croissance la plus rapide à un TCAC de 25,8 % entre 2026 et 2033, appuyé par des architectures multiorbites et des programmes de suivi des missiles et de réseaux de données en orbite terrestre moyenne. Les liaisons MEO couvrent des distances plus longues que LEO, ce qui crée une demande de terminaux de puissance supérieure et de pointage précis. Les constellations multi-orbites qui combinent les satellites LEO et MEO reposent sur des liaisons optiques pour déplacer les données entre les couches. Les programmes de connectivité souverains et les réseaux de défense devraient ajouter de nouveaux nœuds MEO, créant ainsi une demande supplémentaire pour des terminaux optiques avancés.
- Par demande
Sur la base de l'application, le marché des communications optiques par satellite est segmenté en liaisons intersatellites, liaisons satellite-sol, communications spatiales profondes, etc. Le segment des liaisons intersatellites a dominé la catégorie des applications avec une part de 46,84 % en 2025, soutenue par la nécessité de construire des réseaux maillés spatiaux qui déplacent les données entre constellations à faible latence. Les liaisons entre les lasers réduisent la dépendance à l'égard des stations au sol et permettent le routage à travers les continents et les océans. Les réseaux de transport de la défense et les constellations commerciales à large bande élargissent ces liaisons. La normalisation des terminaux et l'amélioration de l'acquisition et du suivi rendent les interconnexions plus fiables et plus abordables.
Le segment des communications dans l'espace profond devrait enregistrer la croissance la plus rapide à un TCAC de 27,4% entre 2026 et 2033, sous l'impulsion de missions lunaires et planétaires qui doivent renvoyer des images, des vidéos et des données scientifiques à haute résolution. Les liaisons laser peuvent fournir des taux de données beaucoup plus élevés que la radio à la même distance avec du matériel plus petit et plus léger. Des missions lunaires en équipage et des sondes robotiques testent des charges utiles optiques aux côtés des systèmes radio. L'expansion de l'activité commerciale près de la Lune et les projets d'exploration de Mars créent une demande à long terme pour la communication optique dans l'espace profond.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la communication par satellite optique est segmenté en défense et en gouvernement, opérateurs de satellites commerciaux, agences spatiales, fournisseurs de télécommunications, observation de la Terre et télédétection, etc. Le segment de la défense et du gouvernement a dominé la catégorie des utilisateurs finaux avec 43,17 % de parts en 2025, soutenues par des investissements dans des réseaux de données spatiales résistants, sécurisés et bloqués. Les programmes militaires utilisent des liaisons laser pour l'alerte et le suivi des missiles, le transport des données, le commandement et le contrôle. Leur préférence pour une communication à faible probabilité d'interception et une capacité élevée appuient fortement les achats terminaux. Les programmes de connectivité souveraine augmentent encore les dépenses du gouvernement.
Le segment des opérateurs commerciaux de satellites devrait enregistrer la croissance la plus rapide à un TCAC de 24,1 %, de 2026 à 2033, alimenté par des constellations à large bande, des services de relais de données et des réseaux de charge utile hébergés. Les exploitants adoptent des liaisons optiques pour accroître la capacité, améliorer la latence et réduire les coûts d'infrastructure au sol. Les réseaux commerciaux de relais offrent également une connectivité optique aux satellites et aéronefs tiers. Les terminaux normalisés et la concurrence croissante des fournisseurs abaissent les obstacles pour les nouveaux entrants, ce qui favorise l'adoption commerciale plus large de la communication optique.
Quelle région détient la plus grande part du marché des communications optiques par satellite
- L'Amérique du Nord a dominé le marché de la communication par satellite optique avec la plus grande part de revenus de 41,37 % en 2025, soutenue par de grands programmes spatiaux de défense, un écosystème de lancement commercial solide et le déploiement précoce de liaisons laser à travers des constellations multipliées.
- La région bénéficie également d'un financement public substantiel pour les réseaux spatiaux, de la présence d'opérateurs de constellations et de fournisseurs de terminaux de premier plan et d'une collaboration active entre les agences spatiales, les universités et l'industrie. L'utilisation croissante des liaisons optiques pour le transport de données de défense, les services de relais commerciaux et l'exploration lunaire continue de renforcer la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain des communications optiques par satellite
Le marché américain de la communication par satellite optique connaît une forte croissance en raison du transport et du suivi à grande échelle des constellations de défense, des réseaux commerciaux à large bande et des démonstrations de communication optique dirigées par la NASA. L'industrie spatiale mature du pays, ainsi qu'une base profonde de développeurs de terminaux et de fournisseurs de lancement, stimule la demande de terminaux laser avancés. En outre, l'accent mis de plus en plus sur le transport de données résilient et sécurisé et l'expansion des réseaux commerciaux de relais de données accélère l'adoption de liaisons optiques entre les applications gouvernementales et commerciales.
Aperçu du marché des communications optiques par satellite en Asie-Pacifique
Le marché des communications optiques par satellite en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'expansion des programmes spatiaux nationaux, de l'augmentation des investissements dans les constellations de satellites et de l'augmentation de la demande de connectivité à haute capacité dans des pays comme la Chine, l'Inde et le Japon. L'expansion des activités d'observation de la Terre, l'accroissement des capacités de lancement et l'appui du gouvernement à la technologie spatiale nationale appuient l'expansion du marché régional. En outre, l'intérêt croissant pour les liaisons optiques intersatellites et l'infrastructure au sol accélère la demande de solutions de communication laser.
Aperçu du marché japonais des communications optiques par satellite
Le marché japonais de la communication par satellite optique connaît une croissance constante en raison de la forte capacité de photonique et d'électronique de précision, du soutien gouvernemental à la communication spatiale et de la participation de sociétés d'électronique et d'aérospatiale établies. Les développeurs nationaux travaillent sur les terminaux de communication laser et les concepts de relais de données pour l'observation de la Terre et les applications commerciales. De plus, une forte demande de fiabilité, de matériel compact et de collaboration internationale sur les normes optiques contribue à la croissance du marché japonais.
Chine Perspectives du marché de la communication optique par satellite
Le marché chinois de la communication optique par satellite connaît une croissance rapide, grâce à l'expansion des constellations de satellites, à la recherche active dans le domaine de la communication au laser et à une forte capacité de fabrication nationale. L'utilisation croissante des satellites pour la large bande, l'observation de la Terre et la navigation stimule considérablement la demande de liaisons à haute capacité. De plus, les investissements gouvernementaux soutenus dans l'infrastructure spatiale, l'augmentation de la cadence de lancement et les progrès réalisés dans le domaine des composants photoniques canadiens placent la Chine comme un marché de croissance clé pour la communication optique par satellite dans toute l'Asie-Pacifique.
Aperçu du marché des communications optiques par satellite au Royaume-Uni
Le marché des communications optiques par satellite du Royaume-Uni connaît une croissance régulière, soutenue par des investissements publics dans les communications spatiales et de défense, un secteur actif de la fabrication de satellites et une collaboration avec des partenaires européens et internationaux. Les entreprises, les universités et les établissements de recherche développent des stations au sol optiques et des technologies de communication au laser. De plus, l'intérêt croissant pour une connectivité et une participation sûres et résilientes aux programmes spatiaux multinationaux favorise l'adoption plus large de la communication optique par satellite au Royaume-Uni.
Allemagne Perspectives du marché de la communication optique par satellite
Le marché allemand de la communication par satellite optique ne cesse de croître en raison de la forte base aérospatiale et photonique du pays et de la présence de développeurs de terminaux laser établis. Les fabricants, les instituts de recherche et les agences spatiales font progresser les terminaux optiques pour le relais de données, les constellations et les applications de défense. Les progrès continus dans la performance des terminaux, la participation aux programmes de connectivité souveraine en Europe et l'accent mis par l'Allemagne sur l'ingénierie de précision et la communication sécurisée stimulent davantage la croissance du marché dans le pays.
Quelles sont les principales entreprises du marché des communications optiques par satellite
L'industrie des communications par satellite optique est principalement dirigée par des entreprises bien établies, notamment :
- EspaceX(États-Unis)
- Tesat-Spacecom GmbH & Co. KG(Allemagne)
- Mynaric AG(Allemagne)
- CAI International Inc.(États-Unis)
- Kepler Communications Inc.(Canada)
- Rocket Lab USA, Inc. (États-Unis)
- Systèmes électromagnétiques généraux atomiques (États-Unis)
- Northrop Grumman Corporation (États-Unis)
- Lockheed Martin Corporation (États-Unis)
- York Space Systems (États-Unis)
- Airbus SE (Pays-Bas)
- Thales Alenia Space (France)
- Honeywell International Inc. (États-Unis)
- L3Harris Technologies, Inc. (États-Unis)
- Mitsubishi Electric Corporation (Japon)
- NEC Corporation (Japon)
- Société du groupe Sony (Japon)
- BAE Systems plc (Royaume-Uni)
- Viasat, Inc. (États-Unis)
- Space Compass Corporation (Japon)
Quels sont les derniers développements sur le marché des communications optiques par satellite
- En août 2026, Kepler Communications a annoncé que le service sur sa constellation de relais de données optiques est maintenant actif, après le lancement, en janvier 2026, de dix satellites transportant des terminaux optiques compatibles avec le SDA, permettant aux clients en observation de la Terre, en défense et en sensibilisation au domaine spatial d'accéder à la connectivité en temps réel, avec de futures tranches prévues pour soutenir les taux de données jusqu'à 100 Gbps.
- En juillet 2026, la U.S. Space Development Agency a repris le lancement de ses satellites de relais de données Tanche 1 Transport Layer, avec 21 satellites devant être lancés sur un SpaceX Falcon 9 après des corrections technologiques, alors que l'agence s'emploie à établir le réseau de mailles optiques au cœur de son architecture spatiale de chasseurs de guerre.
- En avril 2026, la NASA a piloté le système de communication optique Orion Artemis II (O2O), développé avec le laboratoire MIT Lincoln, sur la mission lunaire Artemis II, en utilisant des liaisons laser infrarouges pour retourner des images et des données à haute définition à des vitesses allant jusqu'à 260 Mbps aux côtés des systèmes radio classiques.
- En septembre 2025, York Space Systems a annoncé la démonstration réussie d'une liaison de communication laser optique espace-sol entre un satellite Tranche 0 et un terminal au sol optique de l'Agence de développement spatial, avec plus de 1,5 million d'images reçues avec succès, faisant progresser la couche de transport de l'Agence.
- En mars 2025, Rocket Lab a annoncé son intention d'acquérir le fournisseur de terminaux laser Mynaric, qui fournit des terminaux CONDOR Mk3 pour le contrat de 515 millions de dollars de l'Agence de développement spatial de Rocket Lab visant à produire 18 satellites Tanche 2 Transport Layer Beta, dans le but d'augmenter la production de terminaux de communication optique.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.5 GUIDE DU MARCHÉ
2.6 MODÉLISATION MULTIVARIÉE
2.7 ANALYSE DE HAUT EN BAS
2.8 NORMES DE MESURE
2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.1 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.12 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE : APERÇU DE LA RECHERCHE
2.13 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 MODÈLE DES CINQ FORCES DE PORTER
5.2 ANALYSE TECHNOLOGIQUE
5.3 ANALYSE DE LA CHAÎNE DE VALEUR
6 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAR TYPE DE LASER
6.1 APERÇU
6.2 DIODE LASER AIGAAS
6.3 LASER CO2
6.4 LASER À MICRO-ONDES
6.5 LASER SILEX
LASER 6.6 YAG
6.7 AUTRES
7 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAR COMPOSANT
7.1 APERÇU
7.2 DÉMODULATEUR
7.3 MODULATEUR
7.4 RÉCEPTEURS
7.5 ÉMETTEURS
7.6 AUTRES
8 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAR SUPPORT DE TRANSMISSION
8.1 APERÇU
8.2 SANS FIL
8.3 LIAISONS INTERSATELLITES
9 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAR CANAL DE VENTE
9.1 APERÇU
9.2 DISTRIBUTEURS
9.3 COMMERÇANTS ET REVENDEURS
10 MARCHÉS MONDIAUX DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAR APPLICATION
10.1 APERÇU
10.2 LIAISON DE RETOUR
10.3 OBSERVATION DE LA TERRE
10.4 CONNECTIVITÉ D'ENTREPRISE
10.5 ACCÈS AU DERNIER KILOMÈTRE
10.6 RECHERCHE ET EXPLORATION SPATIALE
10.7 SURVEILLANCE ET SÉCURITÉ
10.8 TÉLÉCOMMUNICATIONS
10.9 SUIVI ET SURVEILLANCE
10.1 AUTRES
11 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAR RÉGION
11.1 MARCHÉ MONDIAL DES COMMUNICATIONS PAR SATELLITE OPTIQUE (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
11.2 AMÉRIQUE DU NORD
11.2.1 États-Unis
11.2.2 CANADA
11.2.3 MEXIQUE
11.3 EUROPE
11.3.1 ALLEMAGNE
11.3.2 FRANCE
11.3.3 Royaume-Uni
11.3.4 ITALIE
11.3.5 ESPAGNE
11.3.6 RUSSIE
11.3.7 TURQUIE
11.3.8 BELGIQUE
11.3.9 PAYS-BAS
11.3.10 SUISSE
11.3.11 RESTE DE L'EUROPE
11.4 ASIE-PACIFIQUE
11.4.1 JAPON
11.4.2 CHINE
11.4.3 CORÉE DU SUD
11.4.4 INDE
11.4.5 AUSTRALIE
11.4.6 SINGAPOUR
11.4.7 THAÏLANDE
11.4.8 MALAISIE
11.4.9 INDONÉSIE
11.4.10 PHILIPPINES
11.4.11 RESTE DE L'ASIE-PACIFIQUE
11,5 AMÉRIQUE DU SUD
11.5.1 BRÉSIL
11.5.2 ARGENTINE
11.5.3 RESTE DE L'AMÉRIQUE DU SUD
11.6 MOYEN-ORIENT ET AFRIQUE
11.6.1 AFRIQUE DU SUD
11.6.2 ÉGYPTE
11.6.3 ARABIE SAOUDITE
11.6.4 Émirats arabes unis
11.6.5 ISRAËL
11.6.6 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
11.7 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
12 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PAYSAGE DES ENTREPRISES
12.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
12.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
12.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
12.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
12.5 FUSIONS ET ACQUISITIONS
12.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
12.7 EXTENSION
12.8 MODIFICATIONS RÉGLEMENTAIRES
12.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
13 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, ANALYSE SWOT
14 MARCHÉ MONDIAL DES COMMUNICATIONS OPTIQUES PAR SATELLITE, PROFIL DE L'ENTREPRISE
14.1 ESPACE ANALYTIQUE, INC.
14.1.1 PRÉSENTATION DE L'ENTREPRISE
14.1.2 ANALYSE DES REVENUS
14.1.3 PORTEFEUILLE DE PRODUITS
14.1.4 PRÉSENCE GÉOGRAPHIQUE
14.1.5 ÉVOLUTIONS RÉCENTES
14.2 ATLAS SPACE OPERATIONS, INC.
14.2.1 PRÉSENTATION DE L'ENTREPRISE
14.2.2 ANALYSE DES REVENUS
14.2.3 PORTEFEUILLE DE PRODUITS
14.2.4 PRÉSENCE GÉOGRAPHIQUE
14.2.5 ÉVOLUTIONS RÉCENTES
14.3 ADMINISTRATION NATIONALE DE L'AÉRONAUTIQUE ET DE L'ESPACE
14.3.1 PRÉSENTATION DE L'ENTREPRISE
14.3.2 ANALYSE DES REVENUS
14.3.3 PORTEFEUILLE DE PRODUITS
14.3.4 PRÉSENCE GÉOGRAPHIQUE
14.3.5 ÉVOLUTIONS RÉCENTES
14.4 BRIDGESAT INC.
14.4.1 PRÉSENTATION DE L'ENTREPRISE
14.4.2 ANALYSE DES REVENUS
14.4.3 PORTEFEUILLE DE PRODUITS
14.4.4 PRÉSENCE GÉOGRAPHIQUE
14.4.5 ÉVOLUTIONS RÉCENTES
14,5 TECHNOLOGIES MAXAR
14.5.1 PRÉSENTATION DE L'ENTREPRISE
14.5.2 ANALYSE DES REVENUS
14.5.3 PORTEFEUILLE DE PRODUITS
14.5.4 PRÉSENCE GÉOGRAPHIQUE
14.5.5 ÉVOLUTIONS RÉCENTES
14.6 MITSUBISHI ELECTRIC CORPORATION
14.6.1 PRÉSENTATION DE L'ENTREPRISE
14.6.2 ANALYSE DES REVENUS
14.6.3 PORTEFEUILLE DE PRODUITS
14.6.4 PRÉSENCE GÉOGRAPHIQUE
14.6.5 ÉVOLUTIONS RÉCENTES
14.7 SITAEL SPA
14.7.1 PRÉSENTATION DE L'ENTREPRISE
14.7.2 ANALYSE DES REVENUS
14.7.3 PORTEFEUILLE DE PRODUITS
14.7.4 PRÉSENCE GÉOGRAPHIQUE
14.7.5 ÉVOLUTIONS RÉCENTES
14.8 BALL AÉROSPATIALE ET TECHNOLOGIES
14.8.1 PRÉSENTATION DE L'ENTREPRISE
14.8.2 ANALYSE DES REVENUS
14.8.3 PORTEFEUILLE DE PRODUITS
14.8.4 PRÉSENCE GÉOGRAPHIQUE
14.8.5 ÉVOLUTIONS RÉCENTES
14.9 MYNARIC
14.9.1 PRÉSENTATION DE L'ENTREPRISE
14.9.2 ANALYSE DES REVENUS
14.9.3 PORTEFEUILLE DE PRODUITS
14.9.4 PRÉSENCE GÉOGRAPHIQUE
14.9.5 ÉVOLUTIONS RÉCENTES
14.1 COMMUNICATIONS PAR LUMIÈRE LASER
14.10.1 PRÉSENTATION DE L'ENTREPRISE
14.10.2 ANALYSE DES REVENUS
14.10.3 PORTEFEUILLE DE PRODUITS
14.10.4 PRÉSENCE GÉOGRAPHIQUE
14.10.5 ÉVOLUTIONS RÉCENTES
14.11 HISDESAT SERVICIOS ESTRATÉGICOS, SA
14.11.1 PRÉSENTATION DE L'ENTREPRISE
14.11.2 PORTEFEUILLE DE PRODUITS
14.11.3 PRÉSENCE GÉOGRAPHIQUE
14.11.4 ÉVOLUTIONS RÉCENTES
14.12 CAILABS
14.12.1 PRÉSENTATION DE L'ENTREPRISE
14.12.2 ANALYSE DES REVENUS
14.12.3 PORTEFEUILLE DE PRODUITS
14.12.4 PRÉSENCE GÉOGRAPHIQUE
14.12.5 ÉVOLUTIONS RÉCENTES
14.13 TRANSCÉLESTE
14.13.1 PRÉSENTATION DE L'ENTREPRISE
14.13.2 ANALYSE DES REVENUS
14.13.3 PORTEFEUILLE DE PRODUITS
14.13.4 PRÉSENCE GÉOGRAPHIQUE
14.13.5 ÉVOLUTIONS RÉCENTES
14.14 IXBLUE
14.14.1 PRÉSENTATION DE L'ENTREPRISE
14.14.2 ANALYSE DES REVENUS
14.14.3 PORTEFEUILLE DE PRODUITS
14.14.4 PRÉSENCE GÉOGRAPHIQUE
14.14.5 ÉVOLUTIONS RÉCENTES
14h15 SONY GROUP CORPORATION
14.15.1 PRÉSENTATION DE L'ENTREPRISE
14.15.2 ANALYSE DES REVENUS
14.15.3 PORTEFEUILLE DE PRODUITS
14.15.4 PRÉSENCE GÉOGRAPHIQUE
14.15.5 ÉVOLUTIONS RÉCENTES
14.16 BOEING
14.16.1 PRÉSENTATION DE L'ENTREPRISE
14.16.2 ANALYSE DES REVENUS
14.16.3 PORTEFEUILLE DE PRODUITS
14.16.4 PRÉSENCE GÉOGRAPHIQUE
14.16.5 ÉVOLUTIONS RÉCENTES
14.17 MOSTCOM
14.17.1 PRÉSENTATION DE L'ENTREPRISE
14.17.2 ANALYSE DES REVENUS
14.17.3 PORTEFEUILLE DE PRODUITS
14.17.4 PRÉSENCE GÉOGRAPHIQUE
14.17.5 ÉVOLUTIONS RÉCENTES
14.18 CONSORTIUM DE SATCOM OPTIQUE
14.18.1 PRÉSENTATION DE L'ENTREPRISE
14.18.2 ANALYSE DES REVENUS
14.18.3 PORTEFEUILLE DE PRODUITS
14.18.4 PRÉSENCE GÉOGRAPHIQUE
14.18.5 ÉVOLUTIONS RÉCENTES
14.19 TESAT-SPACECOM GMBH & CO. KG
14.19.1 PRÉSENTATION DE L'ENTREPRISE
14.19.2 PORTEFEUILLE DE PRODUITS
14.19.3 PRÉSENCE GÉOGRAPHIQUE
14.19.4 ÉVOLUTIONS RÉCENTES
14.2 HONEYWELL INTERNATIONAL INC.
14.20.1 PRÉSENTATION DE L'ENTREPRISE
14.20.2 ANALYSE DES REVENUS
14.20.3 PORTEFEUILLE DE PRODUITS
14.20.4 PRÉSENCE GÉOGRAPHIQUE
14.20.5 ÉVOLUTIONS RÉCENTES
15 RAPPORTS CONNEXES
16 QUESTIONNAIRE
17 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











