


Marché mondial des antidiabétiques oraux, par classe de médicaments (biguanides, thiazolidinediones, inhibiteurs de la dipeptidyl peptidase IV, inhibiteurs de l'alpha-glucosidase, sécrétagogues de l'insuline, analogues de l'amyline , inhibiteurs du cotransporteur sodium-glucose de type 2 (SGLT2), agonistes des récepteurs du peptide-1 apparenté au glucagon, autres), utilisateurs finaux (hôpitaux, soins à domicile, centres spécialisés, autres), canal de distribution (pharmacie hospitalière, pharmacie en ligne, pharmacie de détail) – Tendances et prévisions du secteur jusqu'en 2029
Médicaments antidiabétiques oraux Taille du marché et taux de croissance
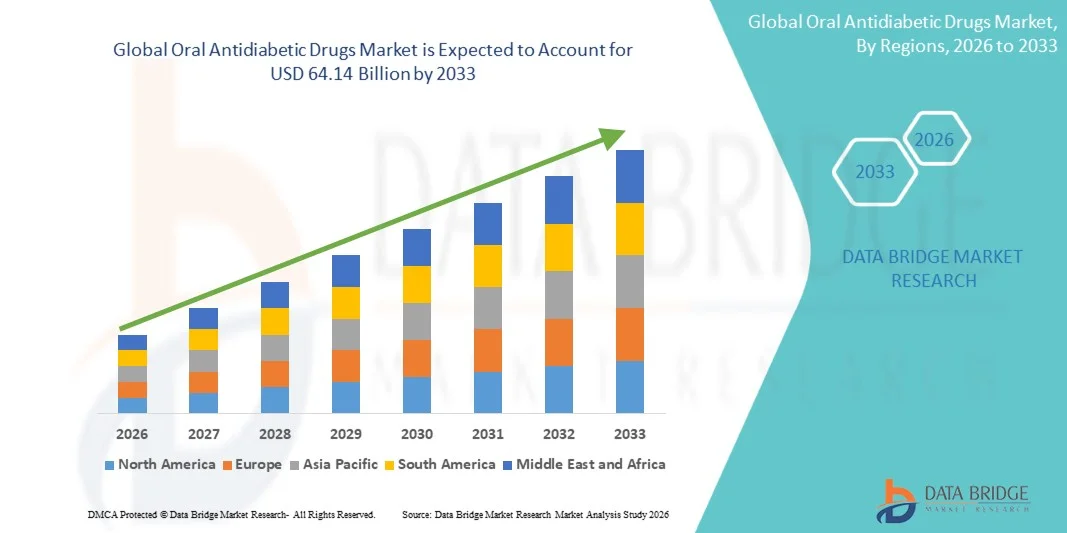
- Selon l'analyse de marché de Data Bridge, la taille du marché des médicaments antidiabétiques oraux a été évaluée à50,64 milliards de dollars en 2025et devrait atteindre64,14 milliards de dollars en 2033, à unTCAC de 3,00%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence du diabète, la sensibilisation accrue à la gestion des maladies et l'adoption croissante de médicaments antidiabétiques oraux pour un contrôle glycémique efficace dans les populations de patients.
- De plus, les progrès continus dans les formulations de médicaments, l'augmentation de la disponibilité des polythérapies et l'élargissement de l'accès aux services de santé accélèrent l'adoption de solutions antidiabétiques orales, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions:
- Valeur marchande mondiale (2025):50,64 milliards de dollars
- Valeur marchande prévue (2033) :64,14 milliards de dollars
- Prévisions CAGR (2026-2033):3.00%
Antidiabétiques oraux Analyse du marché
- Les antidiabétiques oraux, utilisés pour la prise en charge du diabète de type 2, sont de plus en plus essentiels dans les soins de santé modernes en raison de leur efficacité à contrôler la glycémie et à améliorer les résultats à long terme des patients.
- La demande croissante de médicaments antidiabétiques oraux est principalement alimentée par l'augmentation de la prévalence mondiale du diabète, une sensibilisation accrue à la gestion des maladies et une préférence croissante pour des options de traitement pratiques et non injectables
- L'Amérique du Nord a dominé le marché des médicaments antidiabétiques oraux avec la plus grande part des revenus de 39,4 % en 2025, en raison de taux de diagnostic élevés, d'une solide infrastructure de soins de santé et de l'adoption généralisée de médicaments de pointe, les États-Unis contribuant de façon significative à la croissance du marché.
- L'Asie-Pacifique devrait être la région ayant connu la croissance la plus rapide du marché des antidiabétiques oraux au cours de la période de prévision, enregistrant un TCAC de 12,9 %, appuyé par l'augmentation de la population diabétique, l'augmentation des dépenses de soins de santé et l'amélioration de l'accès aux médicaments dans les économies émergentes.
- Le segment des biguanides a dominé la plus grande part du chiffre d'affaires de 38,6 % en 2025, tirée par la metformine.
Portée du rapport et segmentation du marché des antidiabétiques oraux
|
Attributs |
Médicaments antidiabétiques oraux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché des antidiabétiques oraux
(en milliers de dollars)L'adoption croissante de thérapies nouvelles et combinées(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial des médicaments antidiabétiques oraux est le passage croissant à de nouvelles classes de médicaments et à des combinaisons thérapeutiques visant à améliorer le contrôle glycémique et les résultats des patients. Cette tendance est motivée par le besoin croissant de solutions de gestion du diabète plus efficaces et plus sûres à long terme
- Par exemple, l'adoption généralisée d'inhibiteurs du cotransporteur-2 de sodium-glucose (SGLT2) et dipeptidyl peptidase-4 (DPP-4) a significativement amélioré l'efficacité du traitement par rapport aux monothérapies traditionnelles. De même, les médicaments combinés à dose fixe gagnent en popularité car ils simplifient les traitements et améliorent l'adhésion des patients
- La mise au point de médicaments présentant des avantages cardiovasculaires et rénaux supplémentaires transforme encore le paysage du traitement, car les fournisseurs de soins de santé privilégient de plus en plus les thérapies qui traitent des complications multiples associées au diabète.
- De plus, les progrès continus dans la recherche pharmaceutique conduisent à l'introduction de thérapies orales de nouvelle génération avec des profils de sécurité améliorés et des effets secondaires réduits
- L'accent de plus en plus mis sur les approches thérapeutiques personnalisées, où les thérapies sont adaptées en fonction des profils des patients, de la progression de la maladie et des comorbidités, façonne également les tendances du marché.
- Cette évolution vers des solutions de traitement plus efficaces, pratiques et centrées sur le patient influence de façon significative les modèles de prescription et élargit l'adoption de médicaments antidiabétiques oraux avancés à l'échelle mondiale.
- La demande de thérapies buccodentaires innovantes augmente sur les marchés développés et émergents, soutenue par l'augmentation de la prévalence du diabète et l'amélioration de l'accès aux services de santé
Dynamique du marché des médicaments antidiabétiques oraux
Chauffeur
La prévalence croissante du diabète et la sensibilisation accrue à la gestion des maladies
- L'augmentation de la prévalence mondiale du diabète, en particulier du diabète de type 2, est l'un des principaux moteurs de la demande de médicaments antidiabétiques oraux. Les modes de vie sédentaires, les habitudes alimentaires malsaines et l'augmentation des taux d'obésité contribuent de façon significative à la croissance de la population de patients.
- Par exemple, des programmes de dépistage à grande échelle et des initiatives de santé publique dans plusieurs pays ont mené à un diagnostic et à un traitement plus précoces du diabète, ce qui a accru l'adoption de médicaments oraux. En outre, des campagnes de sensibilisation menées par des organismes de santé encouragent les patients à chercher une intervention médicale en temps opportun.
- La population vieillissante croissante, qui est plus vulnérable aux troubles métaboliques, contribue également à la demande croissante de solutions de gestion du diabète à long terme.
- En outre, l'amélioration des infrastructures de soins de santé et l'amélioration de l'accès aux services médicaux permettent à un plus grand nombre de patients de recevoir un traitement approprié, en particulier dans les régions en développement.
- La disponibilité de médicaments génériques rentables, ainsi que des politiques de remboursement favorables dans certains marchés, favorisent également l'adoption généralisée de médicaments génériques.
- L'augmentation de la préférence des médecins pour les médicaments oraux comme traitement de première ligne pour le diabète de type 2, en raison de leur facilité d'administration et de la conformité des patients, stimule encore la croissance du marché
- Dans l'ensemble, l'augmentation de la charge de morbidité, la sensibilisation accrue et l'amélioration de l'accessibilité au traitement alimentent considérablement l'expansion du marché.
Restriction/Défi
(en milliers de dollars)Effets secondaires, limitations du traitement et pressions sur la tarification(en milliers de dollars)
- La présence d'effets secondaires et de limitations associés à certains antidiabétiques oraux demeure un défi clé pour la croissance du marché. Certains médicaments peuvent causer des problèmes gastro-intestinaux, une prise de poids ou une hypoglycémie, ce qui peut affecter l'adhésion du patient et les résultats du traitement
- Par exemple, les préoccupations concernant l'innocuité à long terme de certaines classes de médicaments ont mené à des pratiques de prescription prudentes chez les fournisseurs de soins de santé. De plus, la variabilité de la réponse du patient à différents médicaments peut nécessiter de fréquents ajustements du traitement.
- La concurrence croissante des options thérapeutiques alternatives, y compris les thérapies injectables et l'insuline, peut également limiter l'adoption de médicaments oraux à des stades avancés du diabète
- En outre, les pressions sur les prix dues à la disponibilité de solutions de remplacement génériques et de politiques réglementaires strictes peuvent avoir une incidence sur la rentabilité des entreprises pharmaceutiques.
- L'accès limité aux thérapies de pointe dans les régions à faible revenu ainsi que les disparités dans les infrastructures de soins de santé continuent de restreindre la pénétration du marché.
- La nécessité d'une surveillance continue et d'un traitement combiné chez certains patients peut augmenter le coût global et la complexité du traitement, ce qui pose des défis supplémentaires
- Pour assurer une croissance soutenue et de meilleurs résultats thérapeutiques sur le marché, il sera essentiel de s'attaquer à ces problèmes par la recherche en cours, l'amélioration des formulations de médicaments et l'amélioration de l'éducation des patients.
Médicaments antidiabétiques oraux Portée du marché
Le marché est segmenté en fonction de la classe de médicaments, des utilisateurs finaux et du canal de distribution.
• Par classe de drogue
Sur la base de la classe de médicaments, le marché des médicaments antidiabétiques oraux est segmenté en biguanides, thiazolidinediones, inhibiteurs de la dipeptidyl peptidase IV, inhibiteurs de l'α-glucosidase, sécrétagogues d'insuline, analogues de l'amyline, inhibiteurs du cotransporteur-2 de sodium-glucose (SGLT2), agonistes des récepteurs du peptide-1 de type glucagon et autres. Le segment des biguanides a dominé la plus grande part de chiffre d'affaires du marché de 38,6% en 2025, sous l'impulsion de la metformine, a établi l'efficacité, le profil d'innocuité et une large acceptation clinique comme traitement de première ligne pour le diabète de type 2. Les biguanides sont largement prescrits dans les hôpitaux et les centres spécialisés en raison de leur capacité à contrôler la glycémie sans risque significatif d'hypoglycémie. Les fournisseurs de soins de santé favorisent les biguanides pour les patients présentant des affections coexistantes comme l'obésité et le risque cardiovasculaire. La recherche-développement continue et l'introduction de thérapies mixtes renforcent encore la domination du marché. L'adhésion des patients est élevée en raison de la commodité orale et des prix abordables. Le segment bénéficie d'une vaste couverture de remboursement et de programmes gouvernementaux sur le diabète. Les hôpitaux et les fournisseurs de soins à domicile stockent souvent des biguanides en raison de la demande généralisée. La prévalence croissante du diabète de type 2 dans le monde appuie l'expansion. Les programmes de sensibilisation des médecins et les initiatives d'éducation des patients favorisent l'adoption. La disponibilité en plusieurs formes posologiques améliore la polyvalence.
On s'attend à ce que le segment des inhibiteurs de la SGLT2 soit le plus rapide de TCAC de 10,5 % entre 2026 et 2033, alimenté par l'adoption croissante de nouvelles thérapies offrant des avantages cardiovasculaires et rénaux dépassant le contrôle glycémique. Les inhibiteurs de SGLT2 sont de plus en plus recommandés chez les patients à risque d'insuffisance cardiaque ou d'insuffisance rénale chronique. La sensibilisation accrue des endocrinologues et des patients diabétiques favorise l'adoption. Les hôpitaux et les centres spécialisés utilisent de plus en plus les protocoles de traitement. La couverture d'assurance et l'aide gouvernementale aux thérapies innovantes accélèrent la croissance. La préférence des patients pour les agents buccodentaires avec des avantages supplémentaires pour la santé contribue à l'expansion du marché. Les progrès technologiques dans la formulation des médicaments améliorent l'efficacité et la tolérance. L'augmentation des études cliniques démontrant des avantages à long terme renforce l'adoption. La prévalence croissante de l'obésité et du diabète de type 2 dans le monde appuie la croissance segmentaire. L'intégration aux thérapies combinées améliore les résultats thérapeutiques. L'intégration des soins à domicile et de la télémédecine facilite encore l'adoption. Les marchés émergents connaissent un taux d'adoption rapide en raison de leur accessibilité et de leur sensibilisation.
• Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, soins à domicile, centres spécialisés, etc. Le segment des hôpitaux a dominé la plus grande part des revenus du marché en 2025, soit 52,4 %, en raison du volume élevé de patients, de la disponibilité de personnel médical qualifié et de l'accès direct aux médicaments. Les hôpitaux assurent une gestion complète du diabète, y compris le dépistage, l'administration de médicaments et le counseling des patients. Les équipes de soins multidisciplinaires assurent l'adhérence et l'optimisation du traitement. Les hôpitaux stockent une large gamme de médicaments antidiabétiques, y compris les nouvelles classes de médicaments, assurant la continuité des soins. L'augmentation des hospitalisations pour complications liées au diabète favorise la croissance. Les initiatives gouvernementales et les remboursements d'assurance améliorent l'accessibilité. Les hôpitaux servent de points de traitement primaires pour les cas de diabète aigu et chronique. Des infrastructures et des capacités diagnostiques élevées renforcent encore la domination du marché. Des visites cliniques fréquentes permettent de suivre et d'ajuster le traitement. Les collaborations pharmaceutiques et l'approvisionnement en vrac renforcent la part du segment. La confiance des patients dans les soins hospitaliers est un autre facteur clé.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 11,2 % entre 2026 et 2033, en raison de l'augmentation de la préférence des patients pour des thérapies bucco-dentaires pratiques et auto-administrées. Les soins à domicile permettent une surveillance continue avec une réduction des visites à l'hôpital, ce qui améliore la conformité des patients. L'intégration de la télémédecine favorise la consultation à distance et les ajustements de dose. L'augmentation de la disponibilité des antidiabétiques oraux pour l'auto-administration entraîne l'adoption. Les campagnes de sensibilisation pour la prise en charge du diabète à domicile contribuent également. Les économies et la commodité rendent les soins à domicile attrayants pour les patients chroniques. L'augmentation de la population âgée et l'augmentation de la prévalence du diabète stimulent la demande. Les outils de santé numériques et les applications mobiles facilitent l'adhésion aux médicaments. Les pharmacies assurent la livraison directe à domicile des médicaments prescrits. Les soins à domicile réduisent le fardeau des hôpitaux tout en assurant un traitement rapide. Les programmes de soins de santé publics et privés favorisent les solutions de soins à domicile. L'éducation des patients à la gestion du mode de vie complète la thérapie pharmacologique.
• Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie en ligne et pharmacie de détail. En 2025, le segment des pharmacies hospitalières a dominé la plus grande part du marché, soit 47,8 %, en raison de l'accès direct aux médicaments pour les patients hospitalisés et les ordonnances ambulatoires. Les pharmacies hospitalières offrent des services intégrés, notamment des services de counseling, de surveillance de l'observance et de disponibilité en cas d'urgence. L'achat en vrac par les hôpitaux assure l'efficacité des coûts et la continuité de l'approvisionnement. L'intégration aux protocoles hospitaliers garantit des résultats optimaux pour les patients. Les hôpitaux privilégient le stockage des antidiabétiques oraux standard et de nouvelle génération. La forte confiance des patients dans les pharmacies des hôpitaux soutient une demande constante. Les hôpitaux facilitent l'exécution des ordonnances et la surveillance simultanément. Le soutien du gouvernement et la couverture d'assurance renforcent encore la domination.
Le segment des pharmacies en ligne devrait connaître le TCAC le plus rapide de 12,1 % entre 2026 et 2033, en raison de l'adoption numérique croissante et de la commodité de la livraison à domicile. Les patients préfèrent les pharmacies en ligne pour des recharges faciles, l'accès à plusieurs marques et des prix compétitifs. La pénétration croissante des smartphones et la sensibilisation au commerce électronique alimentent la croissance. L'intégration de la télésanté permet une gestion et un suivi des ordonnances en ligne. Les pharmacies en ligne permettent l'accès aux médicaments antidiabétiques oraux courants et spécialisés. Les plateformes numériques réduisent la dépendance à l'égard des magasins physiques et élargissent la portée aux régions éloignées. La réglementation gouvernementale qui appuie les activités de pharmacie en ligne renforce la crédibilité. Une préférence croissante pour les médicaments sans contact après la pandémie stimule l'adoption. L'intégration avec les applications mobiles pour les rappels améliore l'adhésion des patients.
Marché des médicaments antidiabétiques par voie orale Analyse régionale
- L'Amérique du Nord a dominé le marché des antidiabétiques oraux avec la plus grande part des revenus de 39,4 % en 2025, en raison de taux de diagnostic élevés, d'une solide infrastructure de soins de santé et de l'adoption généralisée de médicaments de pointe. Les États-Unis ont grandement contribué à la croissance globale du marché, appuyée par des recherches cliniques solides, des cadres réglementaires progressifs et l'adoption rapide de traitements antidiabétiques innovants.
- Les consommateurs de la région préfèrent de plus en plus les thérapies qui offrent l'efficacité, l'innocuité et la commodité, contribuant à l'adoption élevée de médicaments antidiabétiques oraux nouveaux et combinés.
- La présence de grandes sociétés pharmaceutiques et de réseaux de distribution bien établis renforce encore la domination du marché nord-américain
Aperçu du marché des médicaments antidiabétiques oraux américains
Le marché américain des antidiabétiques oraux a enregistré la plus grande part des revenus en Amérique du Nord en 2025, en raison de la prévalence croissante du diabète de type 2 et de la sensibilisation accrue à la gestion des maladies. Les médecins prescrivent de plus en plus des thérapies buccodentaires avancées, dont les inhibiteurs SGLT2, les inhibiteurs DPP-4 et les médicaments combinés à dose fixe, afin d'améliorer le contrôle glycémique et l'adhésion des patients. De plus, de solides infrastructures de soins de santé, un coût élevé pour les patients et une couverture d'assurance généralisée alimentent l'expansion du marché. Les efforts visant à améliorer l'éducation des patients et les initiatives de soins de santé numériques contribuent davantage à la croissance.
Europe Marché des antidiabétiques oraux
Le marché européen des antidiabétiques oraux devrait s'étendre à un TCAC stable tout au long de la période de prévision, principalement en raison de la prévalence croissante du diabète, de systèmes de santé bien développés et de la sensibilisation accrue des patients à la gestion des maladies. L'urbanisation, la disponibilité de services de santé modernes et l'adoption croissante de thérapies buccodentaires de pointe favorisent la croissance du marché. Des pays clés comme l'Allemagne, la France et l'Italie connaissent une forte demande de combinaisons thérapeutiques et de nouveaux antidiabétiques, soutenues par des politiques de remboursement favorables.
U.K. Aperçu du marché des médicaments antidiabétiques oraux
On s'attend à ce que le marché des antidiabétiques oraux du Royaume-Uni augmente à un TCAC notable au cours de la période de prévision, alimenté par l'augmentation de la prévalence du diabète et la préférence des patients pour des thérapies orales pratiques et efficaces. L'augmentation des initiatives gouvernementales favorisant le diagnostic et la prise en charge précoces du diabète, conjuguée à une infrastructure de soins de santé solide et à de solides réseaux de distribution de produits pharmaceutiques, stimule la croissance. De plus, le marché bénéficie d'une grande sensibilisation des patients et des médecins aux avantages des combinaisons thérapeutiques.
Allemagne Antidiabétiques oraux Aperçu du marché
Le marché allemand des médicaments antidiabétiques oraux devrait se développer régulièrement au cours de la période de prévision, grâce à l'augmentation de la prévalence du diabète, à l'amélioration des infrastructures de soins de santé et à l'adoption croissante de thérapies orales innovantes. La préférence des patients pour les traitements avec une efficacité accrue, la sécurité et des effets secondaires réduits, parallèlement à des politiques de remboursement favorables, stimule la croissance du marché. L'importance croissante accordée aux plans de traitement personnalisés et à la gestion globale des maladies renforce encore l'adoption du marché.
Aperçu du marché des médicaments antidiabétiques oraux en Asie-Pacifique
Le marché des médicaments antidiabétiques oraux en Asie et dans le Pacifique devrait connaître la croissance la plus rapide au cours de la période de prévision (12,9 %), en raison de l'augmentation de la population diabétique, de l'augmentation des dépenses de soins de santé et de l'amélioration de l'accès aux médicaments dans les économies émergentes comme la Chine, l'Inde et le Japon. L'urbanisation rapide, la sensibilisation croissante à la gestion du diabète et les initiatives gouvernementales appuyant le développement des infrastructures de soins de santé accélèrent l'adoption du marché. L'expansion de la fabrication pharmaceutique et les options thérapeutiques abordables contribuent également à élargir l'accessibilité.
Aperçu du marché des médicaments antidiabétiques oraux au Japon
Le marché japonais des antidiabétiques oraux connaît une croissance régulière en raison du vieillissement de la population, de la prévalence élevée du diabète et de l'importance accordée au diagnostic précoce et à la gestion efficace. La demande de thérapies buccales adaptées aux patients, y compris de combinaisons à doses fixes et de nouvelles classes de médicaments, augmente. L'intégration de services de soins de santé avancés, la surveillance numérique et de solides programmes d'adhésion des patients appuient l'expansion du marché.
Aperçu du marché des médicaments antidiabétiques oraux en Chine
Le marché chinois des antidiabétiques oraux a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'augmentation de la population diabétique, à la sensibilisation accrue aux soins de santé et à l'adoption croissante de thérapies orales avancées. Les programmes gouvernementaux favorisant le dépistage et la prise en charge du diabète, ainsi que l'amélioration de l'infrastructure des soins de santé, sont des facteurs clés de croissance. Les options de thérapie abordable, la production pharmaceutique nationale et l'augmentation de l'accès aux soins de santé urbains stimulent davantage l'adoption du marché dans les régions urbaines et semi-urbaines.
Meilleures entreprises sur le marché des antidiabétiques oraux
L'industrie des antidiabétiques oraux est principalement dirigée par des entreprises bien établies, notamment :
- Novo Nordisk(Danemark)
- Sanofi(France)
- Eli Lilly et la société(États-Unis)
- Boehringer Ingelheim(Allemagne)
- AstraZeneca(Royaume-Uni)
- Merck & Co., Inc. (États-Unis)
- Pfizer Inc. (États-Unis)
- GlaxoSmithKline (Royaume-Uni)
- Mylan N.V. (États-Unis)
- Johnson & Johnson (États-Unis)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Bristol-Myers Squibb (États-Unis)
- Teva Pharmaceutical Industries Ltd. (Israël)
- Zhejiang Huahai Pharmaceutical Co., Ltd. (Chine)
- Laboratoires Abbott (États-Unis)
- Fresenius Kabi (Allemagne)
- Biocon Ltd. (Inde)
- Cipla Limited (Inde)
- Hetero Drugs Ltd. (Inde)
- Laboratoires de Reddy (Inde)
Faits nouveaux concernant le marché mondial des médicaments antidiabétiques oraux
- En mai 2023, la Food and Drug Administration (FDA) des États-Unis a approuvé Brenzavvy (bexagliflozin), développé par TheracosBio, comme un nouvel inhibiteur oral SGLT2 pour le traitement du diabète de type 2. Cette approbation a élargi la classe des thérapies buccales qui non seulement améliorent le contrôle glycémique, mais fournissent également des avantages cardiovasculaires et rénaux, reflétant l'évolution de l'orientation thérapeutique dans les soins du diabète
- En janvier 2023, Eli Lilly and Company a reçu l'approbation de la FDA pour l'extension de l'étiquette Mounjaro (tirzepatide) pour la prise en charge du diabète de type 2, ce qui, bien que principalement injectable, a considérablement influencé le paysage antidiabétique oral en accélérant le développement des thérapies métaboliques de prochaine génération et des régimes combinés. Ce développement a mis en évidence le changement vers des agents hypoglycémiants plus efficaces avec des avantages métaboliques supplémentaires
- En avril 2024, AstraZeneca a annoncé des preuves cliniques élargies à l'appui de son inhibiteur oral SGLT2 Farxiga (dapagliflozin) pour des indications cardiométaboliques plus larges, y compris l'insuffisance cardiaque et les maladies rénales chroniques. Cette évolution a renforcé le rôle des antidiabétiques oraux au-delà du contrôle du glucose, renforçant leur importance dans la gestion globale des maladies
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER À LA TAILLE GLOBALE XX
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.12 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
4.1 ANALYSE PESTEL
4.2 MODÈLE DES CINQ FORCES DE PORTER
5 APERÇUS DE L'INDUSTRIE
5.1 ANALYSE DES BREVETS
5.1.1 PAYSAGE DES BREVETS
5.1.2 NUMÉRO USPTO
5.1.3 EXPIRATION DU BREVET
5.1.4 NUMÉRO D'ÉPIO
5.1.5 FORCE ET QUALITÉ DES BREVETS
5.1.6 REVENDICATIONS DE BREVET
5.1.7 CITATIONS DE BREVETS
5.1.8 LITIGES ET LICENCES EN MATIÈRE DE BREVETS
5.1.9 DOSSIER DE BREVET
5.1.10 BREVET REÇU CONTRIES
5.1.11 CONTEXTE TECHNOLOGIQUE
5.2 TAUX DE TRAITEMENT MÉDICAMENTEUX PAR MARCHÉS MATURÉS
5.3 TENDANCES DÉMOGRAPHIQUES : IMPACTS SUR TOUS LES TAUX D'INCIDENCE
5.4 DIAGRAMME DE FLUX DE PATIENTS
5.5 STRATÉGIES DE TARIFICATION CLÉS
5.6 STRATÉGIES CLÉS D'INSCRIPTION DES PATIENTS
5.7 ENTRETIENS AVEC UN SPÉCIALISTE
5.8 AUTRES INSTANTANÉS KOL
6 ÉPIDÉMIOLOGIE
6.1 INCIDENCE DE TOUS PAR SEXE
6.2 TAUX DE TRAITEMENT
6.3 TAUX DE MORTALITÉ
6.4 MODÈLE D'ADHÉRENCE AU TRAITEMENT ET DE CHANGEMENT DE THÉRAPIE
6.5 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
6.6 PARADIGME ET PERSPECTIVES DE TRAITEMENT
7 FUSIONS ET ACQUISITIONS
7.1 LICENCE
7.2 ACCORDS DE COMMERCIALISATION
8 CADRE RÉGLEMENTAIRE
8.1 PROCESSUS D'APPROBATION RÉGLEMENTAIRE
8.2 FACILITÉ D'APPROBATION RÉGLEMENTAIRE DES ZONES GÉOGRAPHIQUES
8.3 VOIES D'APPROBATION RÉGLEMENTAIRE
8.4 LICENCE ET ENREGISTREMENT
8.5 SURVEILLANCE POST-COMMERCIALISATION
8.6 LIGNES DIRECTRICES SUR LES BONNES PRATIQUES DE FABRICATION (BPF)
9 ANALYSE DU PIPELINE
9.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
9.2 PIPELINE DE THÉRAPIES MÉDICAMENTEUSES
9.3 CANDIDATS DE PHASE III
9.4 CANDIDATS DE LA PHASE II
9.5 CANDIDATS DE LA PHASE I
9.6 AUTRES (PRÉCLINIQUE ET RECHERCHE)
TABLEAU 1 MARCHÉ MONDIAL DES ESSAIS CLINIQUES POUR XX
Nom de l'entreprise Domaine thérapeutique
XX XX
XX XX
XX XX
XX XX
XX XX
XX XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 2 RÉPARTITION DES PRODUITS ET PROJETS PAR PHASE
Nombre de phases des projets
Projets précliniques/de recherche XX
Développement clinique XX
Phase I XX
Phase II XX
Phase III XX
Déposé/approuvé aux États-Unis, mais pas encore commercialisé XX
Total XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 3 RÉPARTITION DES PROJETS PAR DOMAINE THÉRAPEUTIQUE ET PAR PHASE
Domaine thérapeutique Projet préclinique/de recherche
XX XX
XX XX
XX XX
XX XX
XX XX
Total des projets XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
TABLEAU 4 RÉPARTITION DES PROJETS PAR APPROCHE SCIENTIFIQUE ET PAR PHASE
Projet de recherche/préclinique technologique
XX XX
XX XX
XX XX
XX XX
XX XX
Total des projets XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
FIGURE 1 PRINCIPALES ENTITÉS SELON UN APERÇU DE R&D POUR XX
Sources : communiqués de presse, rapports annuels, documents déposés auprès de la SEC, présentations aux investisseurs, autres sources gouvernementales, analyses basées sur des données secondaires et des entretiens avec des experts.
10 ANALYSE DES MÉDICAMENTS COMMERCIALISÉS
10.1 MÉDICAMENT
10.1.1 NOM DE MARQUE
10.1.2 NOM GÉNÉRIQUE
10.2 INDICATION THÉRAPEUTIQUE
10.3 CLASSE PHARACOLOGIQUE DU MÉDICAMENT
10.4 INDICATION PRINCIPALE DU MÉDICAMENT
10.5 ÉTAT DU MARCHÉ
10.6 TYPE DE MÉDICAMENT
10.7 FORME POSOLOGIQUE DES MÉDICAMENTS
10.8 DISPONIBILITÉ DES DOSAGES
10.9 TYPE D'EMBALLAGE
10.1 VOIE D'ADMINISTRATION DU MÉDICAMENT
10.11 FRÉQUENCE DE DOSAGE
10.12 APERÇU DES MÉDICAMENTS
10.13 UN APERÇU DES ACTIVITÉS DE DÉVELOPPEMENT DE MÉDICAMENTS TELLES QUE LES ÉTAPES RÉGLEMENTAIRES, LES DONNÉES DE SÉCURITÉ ET D'EFFICACITÉ, LES DONNÉES D'EXCLUSIVITÉ DU MARCHÉ.
10.13.1 PRÉVISIONS DU MARCHÉ
10.13.2 COMPÉTITION CROISÉE
10.13.3 PORTEFEUILLE THÉRAPEUTIQUE
10.13.4 SCÉNARIO DE DÉVELOPPEMENT ACTUEL
11 ACCÈS AU MARCHÉ
11.1 PRÉVISIONS DU MARCHÉ SUR 10 ANS
11.2 MISES À JOUR RÉCENTES DES ESSAIS CLINIQUES
11,3 NOUVEAUX MÉDICAMENTS APPROUVÉS PAR LA FDA ANNUELLEMENT
11.4 FABRICANT DE MÉDICAMENTS ET TRANSACTIONS
11.5 PRINCIPALES CONSOMMATIONS DE MÉDICAMENTS
11.6 PRATIQUES DE TRAITEMENT ACTUELLES
11.7 IMPACT DE LA THÉRAPIE À VENIR
12 ANALYSE R&D
12.1 ANALYSE COMPARATIVE
12.2 PAYSAGE DU DÉVELOPPEMENT DES MÉDICAMENTS
12.3 APERÇU APPROFONDI DES ÉTAPES RÉGLEMENTAIRES
12.4 ÉVALUATION THÉRAPEUTIQUE
12.5 COLLABORATIONS ET PARTENARIATS BASÉS SUR LES ACTIFS
13 APERÇU DU MARCHÉ
13.1 PILOTES
13.2 RESTRICTIONS
13.3 OPPORTUNITÉS
13.4 DÉFIS
14 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR CLASSE DE MÉDICAMENTS
14.1 VUE D'ENSEMBLE
14.2 BIGUANIDES (METFORMINE)
14.2.1 BIGUANIDES (METFORMINE), PAR TYPE
14.2.1.1. MONOTHÉRAPIE
14.2.1.2. THÉRAPIE COMBINÉE
14.2.2 BIGUANIDES, PAR TYPE DE MÉDICAMENT
14.2.2.1. GÉNÉRIQUE
14.2.2.2. MARQUE
14.2.2.2.1. FORTAMET
14.2.2.2.2. GLUCOPHAGE
14.2.2.2.3. GLUCOPHAGE XR
14.2.2.2.4. GLUMETZA
14.2.2.2.5. RIOMET
14.2.2.2.6. AUTRES (LE CAS ÉCHÉANT)
14.3 THIAZOLIDINEDIONES
14.3.1 THIAZOLIDINEDIONES, PAR TYPE
14.3.1.1. ROSIGLITAZONE
14.3.1.2. PIOGLITAZONE
14.3.2 THIAZOLIDINEDIONES, PAR TYPE DE MÉDICAMENT
14.3.2.1. GÉNÉRIQUE
14.3.2.2. MARQUE
14.3.2.2.1. ACTOS
14.3.2.2.2. AVANDIA
14.3.2.2.3. AUTRES (LE CAS ÉCHÉANT)
14.4 INHIBITEURS DE LA DIPEPTIDYL PEPTIDASE IV
14.4.1 INHIBITEURS DE LA DIPEPTIDYL PEPTIDASE IV, PAR TYPE
14.4.1.1. SITAGLIPTINE
14.4.1.2. LINAGLIPTINE
14.4.1.3. SAXAGLIPTINE
14.4.1.4. ALOGLIPTINE
14.4.2 INHIBITEURS DE LA DIPEPTIDYL PEPTIDASE IV, PAR TYPE DE MÉDICAMENT
14.4.2.1. GÉNÉRIQUE
14.4.2.2. MARQUE
14.4.2.2.1. JANUVIA
14.4.2.2.2. TRADJENTA
14.4.2.2.3. ONGLYZA
14.4.2.2.4. NESINA
14.4.2.2.5. AUTRES (LE CAS ÉCHÉANT)
14,5 INHIBITEURS DE L'Α-GLUCOSIDASE
14.5.1 INHIBITEURS DE L'A-GLUCOSIDASE, PAR TYPE
14.5.1.1. ACARBOSE
14.5.1.2. MIGLITOL
14.5.2 INHIBITEURS DE L'A-GLUCOSIDASE, PAR TYPE DE MÉDICAMENT
14.5.2.1. GÉNÉRIQUE
14.5.2.2. MARQUE
14.5.2.2.1. PRÉCOSE
14.5.2.2.2. GLYSET
14.5.2.2.3. AUTRES (LE CAS ÉCHÉANT)
14.6 SÉCRÉTAGOGUES DE L'INSULINE
14.6.1 SULFONYLURÉES
14.6.1.1. SULFONYLURÉES, PAR TYPE
14.6.1.1.1. PREMIÈRE GÉNÉRATION
14.6.1.1.1.1 ACÉTOHEXAMIDE
14.6.1.1.1.2 CHLORPROPAMIDE
14.6.1.1.1.3 TOLAZAMIDE
14.6.1.1.1.4 TOLBUTAMIDE
14.6.1.1.2. DEUXIÈME GÉNÉRATION
14.6.1.1.2.1 GLIPIZIDE
14.6.1.1.2.2 GLYBURIDE
14.6.1.1.2.3 GLICLAZIDE
14.6.1.1.2.4 GLIMÉPIRIDE
14.6.1.2. SULFONYLURÉES, PAR TYPE DE MÉDICAMENT
14.6.1.2.1. GÉNÉRIQUE
14.6.1.2.2. MARQUE
14.6.1.2.2.1 DIAMICRON
14.6.1.2.2.2 GLIBÉNAIS
14.6.1.2.2.3 AMARYL
14.6.1.2.2.4 GLYNASE
14.6.1.2.2.5 AUTRES (LE CAS ÉCHÉANT)
14.6.2 GLINIDES
14.6.2.1. GLINIDES, PAR TYPE
14.6.2.1.1. RÉPAGLINIDE
14.6.2.1.2. NATÉGLINIDE
14.6.2.2. GLINIDES, PAR TYPE DE MÉDICAMENT
14.6.2.2.1. GÉNÉRIQUE
14.6.2.2.2. MARQUE
14.6.2.2.2.1 PRANDIN
14.6.2.2.2.2 STARLIX
14.6.2.2.2.3 AUTRES (LE CAS ÉCHÉANT)
14,7 INHIBITEURS DU COTRANSPORTEUR SODIUM-GLUCOSE-2 (SGLT2)
14.7.1 INHIBITEURS DU SGLT2, PAR TYPE
14.7.1.1. CANAGLIFLOZINE
14.7.1.2. DAPAGLIFLOZINE
14.7.1.3. EMPAGLIFLOZINE
14.7.1.4. AUTRES (LE CAS ÉCHÉANT)
14.7.2 INHIBITEURS DU SGLT2, PAR TYPE DE MÉDICAMENT
14.7.2.1. GÉNÉRIQUE
14.7.2.2. MARQUE
14.7.2.2.1. FORXIGO
14.7.2.2.2. INVOKANA
14.7.2.2.3. BRENZAVVY
14.7.2.2.4. JARDIANCE
14.7.2.2.5. STEGLATRO
14.7.2.2.6. AUTRES (LE CAS ÉCHÉANT)
14.8 AGONISTES DU RÉCEPTEUR DU PEPTIDE-1 DE TYPE GLUCAGON
14,9 AUTRES
14.9.1 MÉDICAMENTS ASSOCIÉS
14.9.1.1. MÉDICAMENTS ASSOCIÉS, PAR TYPE
14.9.1.1.1. ALOGLIPTINE/METFORMINE
14.9.1.1.2. CANAGLIFLOZINE/METFORMINE
14.9.1.1.3. DAPAGLIFLOZINE/METFORMINE
14.9.1.1.4. DAPAGLIFLOZINE/METFORMINE/SAXAGLIPTINE
14.9.1.1.5. EMPAGLIFLOZINE/LINAGLIPTINE/METFORMINE
14.9.1.1.6. EMPAGLIFLOZINE/METFORMINE
14.9.1.1.7. ERTUGLIFLOZINE/METFORMINE
14.9.1.1.8. GLIPIZIDE/METFORMINE
14.9.1.1.9. GLYBURIDE/METFORMINE
14.9.1.1.10. LINAGLIPTINE/METFORMINE
14.9.1.1.11. METFORMINE/PIOGLITAZONE
14.9.1.1.12. METFORMINE/ROSIGLITAZONE
14.9.1.1.13. METFORMINE/REPAGLINIDE
14.9.1.1.14. AUTRES
14.9.1.2. ASSOCIATIONS DE MÉDICAMENTS, PAR TYPE DE MÉDICAMENT
14.9.1.2.1. GÉNÉRIQUE
14.9.1.2.2. MARQUE
14.9.1.2.2.1 KAZANO
14.9.1.2.2.2 INVOKAMET
14.9.1.2.2.3 XIGDUO XR
14.9.1.2.2.4 QTERNMET XR
14.9.1.2.2.5 TRIJARDY XR
14.9.1.2.2.6 SYNJARDY
14.9.1.2.2.7 SÉGLUROMET
14.9.1.2.2.8 MÉTAGLIP
14.9.1.2.2.9 GLUCOVANCE
14.9.1.2.2.10 JENTADUETO
14.9.1.2.2.11 JENTADUETO XR
14.9.1.2.2.12 ACTOPLUS MET
14.9.1.2.2.13 PRANDIMET
14.9.1.2.2.14 AVANDAMET
14.9.1.2.2.15 KOMBIGLYZE XR
14.9.1.2.2.16 AUTRES
14.9.2 AUTRES (LE CAS ÉCHÉANT)
15 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR TYPE DE MÉDICAMENT
15.1 VUE D'ENSEMBLE
15.2 MARQUE
15.2.1 FORTAMET
15.2.2 GLUCOPHAGE
15.2.3 GLUCOPHAGE XR
15.2.4 GLUMETZA
15.2.5 RIOMET
15.2.6 FORXIGO
15.2.7 INVOKANA
15.2.8 BRENZAVVY
15.2.9 JARDIANCE
15.2.10 STEGLATRO
15.2.11 PRANDIN
15.2.12 STARLIX
15.2.13 DIAMICRON
15.2.14 GLIBÉNAIS
15.2.15 AMARYL
15.2.16 GLYNASE
15.2.17 AUTRES
15.3 GÉNÉRIQUE
16 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR ACTIVITÉ
16.1 VUE D'ENSEMBLE
16.2 VERSION ÉTENDUE
16.3 DIFFUSION IMMÉDIATE
17 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR TYPE DE DIABÈTE
17.1 VUE D'ENSEMBLE
17.2 DIABÈTE DE TYPE 1
17.3 DIABÈTE DE TYPE 2
17.4 DIABÈTE GESTATIONNEL
18 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR RÉGIME
18.1 VUE D'ENSEMBLE
THÉRAPIE DE 18,2 MOIS
18.3 THÉRAPIE COMBINÉE
19 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR TYPE DE POPULATION
19.1 APERÇU
19.2 PÉDIATRIQUE
19.2.1 PAR SEXE
19.2.1.1. HOMME
19.2.1.2. FEMME
19.3 ADULTES
19.3.1 PAR SEXE
19.3.1.1. HOMME
19.3.1.2. FEMME
19.4 GÉRIATRIQUE
19.4.1 PAR SEXE
19.4.1.1. HOMME
19.4.1.2. FEMME
20 MARCHÉS MONDIAUX DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR UTILISATEUR FINAL
20.1 VUE D'ENSEMBLE
20.2 HÔPITAUX
20.2.1 PAR TYPE
20.2.1.1. PRIVÉ
20.2.1.1.1. PAR NIVEAU
20.2.1.1.1.1 NIVEAU I
20.2.1.1.1.2 NIVEAU II
20.2.1.1.1.3 TIER III
20.2.1.2. PUBLIC
20.2.1.2.1. PAR NIVEAU
20.2.1.2.1.1 NIVEAU I
20.2.1.2.1.2 NIVEAU II
20.2.1.2.1.3 TIER III
20.3 SOINS DE SANTÉ À DOMICILE
20.4 CENTRES SPÉCIALISÉS
20,5 CENTRES DE SOINS POUR LE DIABÈTE
20.6 CENTRES AMBULATOIRES
20.7 AUTRES
21 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR CANAL DE DISTRIBUTION
21.1 VUE D'ENSEMBLE
21.2 APPEL D'OFFRES DIRECT
21.3 VENTES AU DÉTAIL
21.3.1 PHARMACIE DE L'HÔPITAL
21.3.2 PHARMACIE DE DÉTAIL
21.3.3 PHARMACIE EN LIGNE
21.4 AUTRES
22 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, ANALYSE SWOT ET DBMR
23 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAYSAGE DES ENTREPRISES
23.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
23.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
23.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
23.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
23.5 FUSIONS ET ACQUISITIONS
23.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
23.7 EXTENSION
23.8 MODIFICATIONS RÉGLEMENTAIRES
23.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
24 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PAR RÉGION
MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
24.1 AMÉRIQUE DU NORD
24.1.1 États-Unis
24.1.2 CANADA
24.1.3 MEXIQUE
24.2 EUROPE
24.2.1 ALLEMAGNE
24.2.2 Royaume-Uni
24.2.3 ITALIE
24.2.4 FRANCE
24.2.5 ESPAGNE
24.2.6 RUSSIE
24.2.7 SUISSE
24.2.8 TURQUIE
24.2.9 BELGIQUE
24.2.10 PAYS-BAS
24.2.11 DANEMARK
24.2.12 SUÈDE
24.2.13 POLOGNE
24.2.14 NORVÈGE
24.2.15 FINLAND
24.2.16 RESTE DE L'EUROPE
24.3 ASIE-PACIFIQUE
24.3.1 JAPON
24.3.2 CHINE
24.3.3 CORÉE DU SUD
24.3.4 INDE
24.3.5 SINGAPOUR
24.3.6 THAÏLANDE
24.3.7 INDONÉSIE
24.3.8 MALAISIE
24.3.9 PHILIPPINES
24.3.10 AUSTRALIE
24.3.11 NOUVELLE-ZÉLANDE
24.3.12 VIETNAM
24.3.13 TAÏWAN
24.3.14 RESTE DE L'ASIE-PACIFIQUE
24.4 AMÉRIQUE DU SUD
24.4.1 BRÉSIL
24.4.2 ARGENTINE
24.4.3 RESTE DE L'AMÉRIQUE DU SUD
24,5 MOYEN-ORIENT ET AFRIQUE
24.5.1 AFRIQUE DU SUD
24.5.2 ÉGYPTE
24.5.3 BAHREÏN
24.5.4 ÉMIRATS ARABES UNIS
24.5.5 KOWEÏT
24.5.6 OMAN
24.5.7 QATAR
24.5.8 ARABIE SAOUDITE
24.5.9 RESTE DE LA MEA
24.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
25 MARCHÉ MONDIAL DES MÉDICAMENTS ANTIDIABÉTIQUES ORAUX, PROFIL DE L'ENTREPRISE
25.1 PFIZER INC.
25.1.1 PRÉSENTATION DE L'ENTREPRISE
25.1.2 ANALYSE DES REVENUS
25.1.3 PRÉSENCE GÉOGRAPHIQUE
25.1.4 PORTEFEUILLE DE PRODUITS
25.1.5 ÉVOLUTIONS RÉCENTES
25.2 NOVARTIS
25.2.1 PRÉSENTATION DE L'ENTREPRISE
25.2.2 ANALYSE DES REVENUS
25.2.3 PRÉSENCE GÉOGRAPHIQUE
25.2.4 PORTEFEUILLE DE PRODUITS
25.2.5 ÉVOLUTIONS RÉCENTES
25.3 TEVA PHARMACEUTICALS USA, INC.
25.3.1 PRÉSENTATION DE L'ENTREPRISE
25.3.2 ANALYSE DES REVENUS
25.3.3 PRÉSENCE GÉOGRAPHIQUE
25.3.4 PORTEFEUILLE DE PRODUITS
25.3.5 ÉVOLUTIONS RÉCENTES
25.4 ASTRAZENECA
25.4.1 PRÉSENTATION DE L'ENTREPRISE
25.4.2 ANALYSE DES REVENUS
25.4.3 PRÉSENCE GÉOGRAPHIQUE
25.4.4 PORTEFEUILLE DE PRODUITS
25.4.5 ÉVOLUTIONS RÉCENTES
25,5 BAYER AG
25.5.1 PRÉSENTATION DE L'ENTREPRISE
25.5.2 ANALYSE DES REVENUS
25.5.3 PRÉSENCE GÉOGRAPHIQUE
25.5.4 PORTEFEUILLE DE PRODUITS
25.5.5 ÉVOLUTIONS RÉCENTES
25,6 SANOFI
25.6.1 PRÉSENTATION DE L'ENTREPRISE
25.6.2 ANALYSE DES REVENUS
25.6.3 PRÉSENCE GÉOGRAPHIQUE
25.6.4 PORTEFEUILLE DE PRODUITS
25.6.5 ÉVOLUTIONS RÉCENTES
25,7 ASTELLAS PHARMA INC.
25.7.1 PRÉSENTATION DE L'ENTREPRISE
25.7.2 ANALYSE DES REVENUS
25.7.3 PRÉSENCE GÉOGRAPHIQUE
25.7.4 PORTEFEUILLE DE PRODUITS
25.7.5 ÉVOLUTIONS RÉCENTES
25.8 SYSTÈMES DE SOINS DE SANTÉ JOHNSON & JOHNSON INC.
25.8.1 PRÉSENTATION DE L'ENTREPRISE
25.8.2 ANALYSE DES REVENUS
25.8.3 PRÉSENCE GÉOGRAPHIQUE
25.8.4 PORTEFEUILLE DE PRODUITS
25.8.5 ÉVOLUTIONS RÉCENTES
25,9 BOEHRINGER INGELHEIM INTERNATIONAL GMBH
25.9.1 PRÉSENTATION DE L'ENTREPRISE
25.9.2 ANALYSE DES REVENUS
25.9.3 PRÉSENCE GÉOGRAPHIQUE
25.9.4 PORTEFEUILLE DE PRODUITS
25.9.5 ÉVOLUTIONS RÉCENTES
25.1 NOVO NORDISK A/S
25.10.1 PRÉSENTATION DE L'ENTREPRISE
25.10.2 ANALYSE DES REVENUS
25.10.3 PRÉSENCE GÉOGRAPHIQUE
25.10.4 PORTEFEUILLE DE PRODUITS
25.10.5 ÉVOLUTIONS RÉCENTES
25.11 MERCK & CO., INC.
25.11.1 PRÉSENTATION DE L'ENTREPRISE
25.11.2 ANALYSE DES REVENUS
25.11.3 PRÉSENCE GÉOGRAPHIQUE
25.11.4 PORTEFEUILLE DE PRODUITS
25.11.5 ÉVOLUTIONS RÉCENTES
25.12 GSK SA.
25.12.1 PRÉSENTATION DE L'ENTREPRISE
25.12.2 ANALYSE DES REVENUS
25.12.3 PRÉSENCE GÉOGRAPHIQUE
25.12.4 PORTEFEUILLE DE PRODUITS
25.12.5 ÉVOLUTIONS RÉCENTES
25.13 AJANTA PHARMAC INC.
25.13.1 PRÉSENTATION DE L'ENTREPRISE
25.13.2 ANALYSE DES REVENUS
25.13.3 PRÉSENCE GÉOGRAPHIQUE
25.13.4 PORTEFEUILLE DE PRODUITS
25.13.5 ÉVOLUTIONS RÉCENTES
25.14 LUPIN
25.14.1 PRÉSENTATION DE L'ENTREPRISE
25.14.2 ANALYSE DES REVENUS
25.14.3 PRÉSENCE GÉOGRAPHIQUE
25.14.4 PORTEFEUILLE DE PRODUITS
25.14.5 ÉVOLUTIONS RÉCENTES
25.15 AMNEAL PHARMACEUTIQUES INC.
25.15.1 PRÉSENTATION DE L'ENTREPRISE
25.15.2 ANALYSE DES REVENUS
25.15.3 PRÉSENCE GÉOGRAPHIQUE
25.15.4 PORTEFEUILLE DE PRODUITS
25.15.5 ÉVOLUTIONS RÉCENTES
25.16 LES LABORATOIRES SERVIER
25.16.1 PRÉSENTATION DE L'ENTREPRISE
25.16.2 ANALYSE DES REVENUS
25.16.3 PRÉSENCE GÉOGRAPHIQUE
25.16.4 PORTEFEUILLE DE PRODUITS
25.16.5 ÉVOLUTIONS RÉCENTES
25.17 ADVACARE PHARMA
25.17.1 PRÉSENTATION DE L'ENTREPRISE
25.17.2 ANALYSE DES REVENUS
25.17.3 PRÉSENCE GÉOGRAPHIQUE
25.17.4 PORTEFEUILLE DE PRODUITS
25.17.5 ÉVOLUTIONS RÉCENTES
25.18 WELLONA PHARMA
25.18.1 PRÉSENTATION DE L'ENTREPRISE
25.18.2 ANALYSE DES REVENUS
25.18.3 PRÉSENCE GÉOGRAPHIQUE
25.18.4 PORTEFEUILLE DE PRODUITS
25.18.5 ÉVOLUTIONS RÉCENTES
25.19 THERACOSBIO, LLC
25.19.1 PRÉSENTATION DE L'ENTREPRISE
25.19.2 ANALYSE DES REVENUS
25.19.3 PRÉSENCE GÉOGRAPHIQUE
25.19.4 PORTEFEUILLE DE PRODUITS
25.19.5 ÉVOLUTIONS RÉCENTES
25.2 TAKEDA PHARMACEUTICAL COMPANY LIMITED
25.20.1 PRÉSENTATION DE L'ENTREPRISE
25.20.2 ANALYSE DES REVENUS
25.20.3 PRÉSENCE GÉOGRAPHIQUE
25.20.4 PORTEFEUILLE DE PRODUITS
25.20.5 ÉVOLUTIONS RÉCENTES
26 RAPPORTS CONNEXES
27 CONCLUSION
28 QUESTIONNAIRE
29 À PROPOS DE L'ÉTUDE DE MARCHÉ DATA BRIDGE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











