



Segmentation du marché mondial de la paravirtualisation, par déploiement (sur site et cloud), taille de l'organisation (PME et grandes entreprises), application (services financiers, télécommunications et informatique, santé, transport et logistique, et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de la para-virtualisation
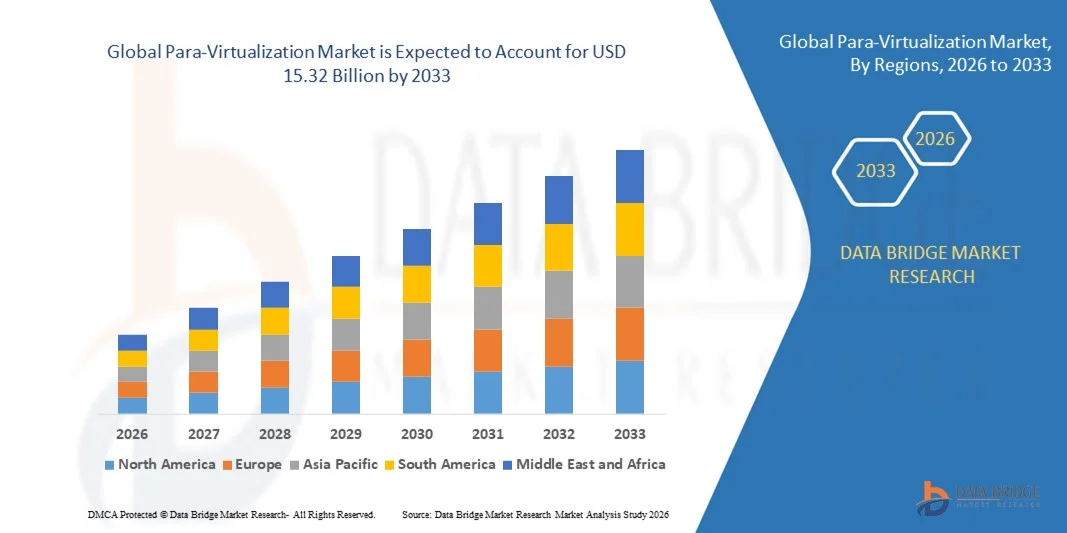
- Selon Data Bridge études de marché Analyse La taille du marché mondial de la paravirtualisation a été évaluée à9,46 milliards de dollars en 2025et devrait atteindre15,32 milliards de dollars en 2033, à unTCAC de 6,20%pendant la période de prévision
- L'adoption croissante de l'informatique en nuage, la demande croissante de virtualisation efficace des serveurs, le déploiement croissant d'infrastructures basées sur l'hyperviseur, l'expansion des stratégies de consolidation des centres de données et l'accent mis sur l'optimisation de la charge de travail et l'utilisation rentable des ressources informatiques sont quelques-uns des facteurs majeurs et essentiels qui devraient accroître la croissance du marché de la para-virtualisation
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 9,46 milliards de dollars
- Valeur marchande prévue (2033): 15,32 milliards de dollars
- Prévisions CAGR (2026-2033): 6.20%
Quelles sont les principales tendances du marché de la para-virtualisation
- La transformation numérique rapide entre entreprises, la dépendance croissante à l'égard des machines virtuelles pour l'informatique évolutive et l'augmentation des investissements dans les environnements hybrides et multicloud créent des possibilités de croissance importantes pour le marché de la para-virtualisation
- Les problèmes de sécurité, la complexité de l'intégration avec l'infrastructure informatique existante, les frais généraux de performance dans certaines charges de travail et la pénurie de professionnels de la virtualisation qualifiés sont de nature à constituer des facteurs de restriction clés pour la croissance du marché de la paravirtualisation
- L'Asie-Pacifique a dominé le marché de la paravirtualisation avec une part de 41,8 % des revenus en 2025, grâce à l'expansion rapide de l'infrastructure du cloud, à l'augmentation des investissements dans les centres de données, à de solides initiatives de transformation numérique des entreprises et à l'adoption croissante de technologies de virtualisation en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 9,12 %, de 2026 à 2033, appuyé par l'adoption rapide d'un cloud-natif, la forte présence des principaux fournisseurs de virtualisation et la modernisation continue de l'infrastructure informatique des entreprises aux États-Unis et au Canada.
- Le segment On-Lises a dominé le marché avec une part de 55,3% en 2025, alors que les grandes entreprises et les industries réglementées continuent de s'appuyer sur une infrastructure de virtualisation gérée en interne pour améliorer le contrôle des données, la conformité à la sécurité et l'optimisation de la charge de travail personnalisée
Portée du rapport et segmentation du marché de la para-virtualisation
|
Attributs |
Para-virtualisation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé sur le marché de la para-virtualisation
Vers des solutions de para-virtualisation optimisées par l'hyperviseur, de plus en plus axées sur le cloud-natif, le léger et l'hyperviseur
- Le marché de la para-virtualisation est témoin d'une forte adoption de solutions de virtualisation légères et conscientes du noyau, conçues pour améliorer l'efficacité de la charge de travail, réduire les frais généraux et améliorer les performances dans les environnements cloud et data center
- Les fournisseurs mettent en place des plateformes optimisées par hyperviseur avec une gestion de la mémoire améliorée, un traitement des E/S plus rapide, l'intégration des conteneurs et la compatibilité avec les outils d'orchestration modernes tels que Kubernetes et OpenStack
- La demande croissante de machines virtuelles évolutives, rentables et performantes entraîne l'adoption dans les entreprises, les opérateurs de télécommunications, les fournisseurs de services gérés et les plateformes cloud hyperscales
- Par exemple, des entreprises comme VMware, Microsoft, Red Hat et Oracle améliorent leurs piles de virtualisation avec des pilotes para-virtuels améliorés, un équilibre de la charge de travail avancé et des capacités de gestion hybride-cloud
- Le besoin croissant de traitement en temps réel, de réseau à faible latence et d'utilisation optimisée des processeurs accélère le passage à des environnements paravirtuels
- Au fur et à mesure que les entreprises moderniseront l'infrastructure informatique et migreront vers des écosystèmes multiclouds, les para-virtualisations demeureront essentielles pour une allocation efficace des ressources et une optimisation de la charge de travail
Quels sont les principaux moteurs du marché de la para-virtualisation
- L'augmentation de la demande de consolidation efficace des serveurs, la réduction de la dépendance matérielle et l'amélioration de l'utilisation des centres de données alimentent l'adoption de technologies de paravirtualisation
- Par exemple, en 2025, les principaux fournisseurs tels que VMware, Red Hat et Microsoft ont élargi le support pour les pilotes para-virtuels avancés et les hyperviseurs améliorés des performances sur les plateformes d'entreprise et de cloud
- L'adoption croissante d'applications de cloud hybride, d'informatique de pointe, d'IA et de SaaS stimule la demande d'infrastructures de virtualisation évolutives aux États-Unis, en Europe et en Asie-Pacifique
- Les progrès dans les extensions de virtualisation des processeurs, l'optimisation de la mémoire et le réseautage défini par logiciel ont renforcé les performances et la flexibilité opérationnelle
- L'accent mis de plus en plus sur l'optimisation des coûts, la reprise après sinistre et la planification de la continuité des opérations crée une demande soutenue pour des environnements informatiques virtualisés
- Soutenu par des investissements continus dans la transformation numérique, les stratégies de migration des nuages et les centres de données à hyperéchelle, le marché de la para-virtualisation devrait connaître une croissance soutenue à long terme
Quel est le facteur de contestation de la croissance du marché de la para-virtualisation
- Les coûts élevés de mise en œuvre et d'octroi de licences associés aux plates-formes de virtualisation de qualité en entreprise limitent l'adoption parmi les petites et moyennes entreprises
- Par exemple, en 2024-2025, l'augmentation des modèles de prix d'abonnement et l'évolution des structures d'octroi de licences de virtualisation ont augmenté les dépenses opérationnelles de plusieurs entreprises.
- La complexité de l'intégration de la paravirtualisation à l'infrastructure existante et la sécurité à travers les charges de travail virtuelles nécessitent des professionnels de la TI qualifiés
- Les préoccupations concernant les vulnérabilités des hyperviseurs, les manquements aux données et les exigences de conformité peuvent ralentir l'adoption dans les industries réglementées.
- La concurrence des technologies de conteneurisation et des modèles informatiques sans serveur crée une pression sur les prix et modifie les préférences des entreprises
- Pour relever ces défis, les entreprises mettent l'accent sur des modèles de tarification flexibles, des cadres de sécurité améliorés, des outils de gestion axés sur l'automatisation et une intégration plus approfondie du cloud pour renforcer l'adoption mondiale des paravirtualisations.
Comment le marché de la para-virtualisation est-il segmenté
Le marché est segmenté sur la base dedéploiement, taille de l'organisation et application.
- Par déploiement
Sur la base du déploiement, le marché de la paravirtualisation est segmenté en On-premises et Cloud. Le segment On-Locations a dominé le marché avec une part de 55,3% en 2025, car les grandes entreprises et les industries réglementées continuent de s'appuyer sur une infrastructure de virtualisation gérée en interne pour améliorer le contrôle des données, la conformité à la sécurité et l'optimisation de la charge de travail personnalisée. Les organisations actives dans les domaines des finances, du gouvernement et des soins de santé préfèrent les environnements paravirtuels sur place pour maintenir des politiques de gouvernance strictes, minimiser la latence et assurer l'intégration avec les systèmes informatiques existants. De forts investissements dans des centres de données privés et des infrastructures basées sur l'hyperviseur renforcent encore le leadership du segment.
Le segment Cloud devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'adoption croissante de stratégies de cloud hybride, de l'évolutivité de la demande de calcul, de la baisse des modèles de dépenses en capital et de la dépendance croissante à l'égard des fournisseurs de services cloud à hyperéchelle.
- Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché est segmenté en PME et grandes entreprises. Le segment des grandes entreprises a dominé le marché avec une part de 62,7 % en 2025, soutenue par des budgets informatiques substantiels, des opérations de centres de données à grande échelle et un déploiement de virtualisation étendu dans plusieurs unités commerciales. Ces organisations tirent parti de la paravirtualisation pour accroître l'efficacité de la charge de travail, optimiser l'utilisation du matériel, renforcer la planification du relèvement après sinistre et appuyer les applications essentielles de la mission. L'adoption croissante de charges de travail en matière d'IA, de systèmes ERP et d'applications cloud-native entraîne une plus grande domination du segment.
Le segment des PME devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par une sensibilisation accrue aux modèles de virtualisation rentables, à l'adoption croissante du cloud, à la disponibilité des prix basés sur l'abonnement et au besoin d'infrastructures informatiques évolutives sans investissement important en capital.
- Par demande
Sur la base de l'application, le marché de la paravirtualisation est segmenté en BFSI, télécommunications et TI, santé, transport et logistique, et autres. Le segment des télécommunications et des technologies de l'information a dominé le marché avec une part de 34,8% en 2025, entraînée par l'expansion rapide des services cloud, la virtualisation des fonctions réseau (NFV), la consolidation des centres de données et la demande croissante de ressources informatiques évolutives. Les fournisseurs de services informatiques déploient largement des environnements para-virtuels pour optimiser l'utilisation des serveurs, améliorer les performances des applications et gérer les infrastructures multi-locataires.
On s'attend à ce que le segment de la BFSI augmente au rythme le plus rapide du TCAC de 2026 à 2033, en raison de l'adoption croissante de services bancaires numériques, de l'augmentation des exigences en matière de cybersécurité, de la demande de traitement sécurisé des transactions et de la dépendance croissante à l'égard des solutions de reprise après sinistre virtualisées et des infrastructures axées sur la conformité.
Quelle région détient la plus grande part du marché de la para-virtualisation
- L'Asie-Pacifique a dominé le marché de la paravirtualisation avec une part de 41,8 % des revenus en 2025, grâce à l'expansion rapide de l'infrastructure cloud, à l'augmentation des investissements dans les centres de données, à de solides initiatives de transformation numérique des entreprises et à l'adoption croissante de technologies de virtualisation en Chine, au Japon, en Inde, en Corée du Sud et en Asie du Sud-Est. La demande croissante d'infrastructures informatiques évolutives, la consolidation des serveurs et la gestion rentable de la charge de travail continuent d'alimenter la croissance du marché régional
- Les principaux fournisseurs de technologie dans toute l'Asie-Pacifique renforcent les écosystèmes de virtualisation grâce à l'intégration cloud-native, à l'optimisation de l'hyperviseur et aux plates-formes d'orchestration des ressources avancées, améliorant ainsi la performance et la flexibilité opérationnelle entre les entreprises
- Élargir les réseaux de télécommunications, les installations infonuagiques à grande échelle et l'adoption croissante de solutions d'IA, d'informatique de pointe et d'entreprise SaaS renforcent encore le leadership du marché régional
Chine Para-virtualisation Aperçu du marché
La Chine est le plus important contributeur d'Asie-Pacifique, soutenue par de solides investissements dans des centres de données à hyperéchelle, une migration rapide du cloud d'entreprise et des programmes d'infrastructure numérique soutenus par le gouvernement. Le déploiement croissant de plateformes de virtualisation dans les secteurs des télécommunications, du commerce électronique et de la fintech accélère la demande d'environnements paravirtuels.
Aperçu du marché japonais de la para-virtualisation
Le Japon affiche une croissance régulière en raison de l'infrastructure informatique avancée, d'une forte pénétration de la virtualisation des entreprises et d'une forte concentration sur l'efficacité opérationnelle. L'intégration croissante des applications hybrides du cloud et de l'IA soutient l'adoption continue.
Aperçu du marché de la para-virtualisation en Inde
L'Inde devient un pôle de croissance clé, alimenté par l'expansion des écosystèmes de démarrage, l'adoption croissante de SaaS et des initiatives de transformation numérique dirigées par le gouvernement. La demande croissante d'infrastructures informatiques évolutives et rentables renforce la pénétration du marché.
Corée du Sud Para-virtualisation Aperçu du marché
La Corée du Sud contribue de manière significative grâce à une infrastructure de télécommunications solide, à l'expansion de la 5G et à l'adoption croissante du cloud par les entreprises. L'augmentation des investissements dans la fabrication intelligente et les plateformes numériques stimule la demande de virtualisation.
Marché de la para-virtualisation en Amérique du Nord
On prévoit que l'Amérique du Nord enregistrera le TCAC le plus rapide de 9,12 % entre 2026 et 2033, appuyé par l'adoption rapide d'un cloud-natif, la forte présence de fournisseurs de virtualisation de premier plan et la modernisation continue de l'infrastructure informatique des entreprises aux États-Unis et au Canada. L'accent croissant mis sur le cloud hybride, la cybersécurité et l'informatique haute performance accélère la demande régionale.
Aperçu du marché américain de la para-virtualisation
Les États-Unis dirigent la croissance régionale en raison du déploiement de la virtualisation à grande échelle de l'entreprise, d'une forte présence de cloud à hyperéchelle et d'investissements accrus dans la charge de travail de l'IA, les plateformes SaaS et la modernisation de l'infrastructure numérique.
Aperçu du marché canadien de la para-virtualisation
Le Canada appuie la croissance en adoptant de plus en plus d'environnements nuageux hybrides, en élargissant les centres de données de colocation et en appuyant fortement l'innovation numérique et le développement d'infrastructures de TI sécuritaires.
Quelles sont les meilleures entreprises du marché de la para-virtualisation
L'industrie de la paravirtualisation est principalement dirigée par des entreprises bien établies, notamment :
- VMware (États-Unis)
- Oracle (États-Unis)
- Chapeau rouge (États-Unis)
- Citrix (États-Unis)
- Microsoft (États-Unis)
- Google LLC (États-Unis)
- Réseaux I2K2 (Inde)
- PCS (États-Unis)
- Huawei (Chine)
- Proxmox Server Solutions GmbH (Autriche)
- Amazon.com Inc. (États-Unis)
- Odin Inc. (États-Unis)
- Symantec Corporation (États-Unis)
- Google (États-Unis)
- Dell (États-Unis)
- Micro Focus (Royaume-Uni)
- Parallels International (États-Unis)
- Systancia (France)
- Accops (Inde)
- NComputing (États-Unis)
- Sangfor Technologies (Chine)
- NextAxiom Technology (États-Unis)
Quelles sont les évolutions récentes du marché mondial de la para-virtualisation
- En août 2024, Hewlett Packard Enterprise Development LP a accepté d'acquérir la société américaine Morpheus Data pour renforcer les opérations hybrides au sein de sa plateforme HPE GreenLake, en vue de simplifier la complexité informatique et d'améliorer la gestion de divers environnements multicloud grâce à de meilleures capacités de virtualisation des applications, renforçant ainsi sa stratégie de leadership en nuage hybride
- En mai 2024, Red Hat, Inc. et Pure Storage, basés aux États-Unis, ont annoncé une amélioration de Portworx sur Red Hat OpenShift by Pure Storage, en rationalisant l'intégration des plateformes et en offrant aux entreprises une approche simplifiée de la virtualisation moderne tout en accélérant le déploiement des applications et en améliorant la résilience opérationnelle dans les écosystèmes nuageux hybrides, ce qui, en fin de compte, renforce l'efficacité de l'entreprise en matière de cloud
- En juillet 2023, Citrix Systems a présenté Citrix Virtual Apps and Desktops 7 2407 avec des agents de livraison virtuels (VDA) mis à jour et des composants de base améliorés, permettant une installation et des mises à niveau simplifiées via le déploiement ISO tout en permettant aux entreprises de tirer parti de fonctionnalités de virtualisation améliorées et d'améliorations des performances, soutenant la modernisation continue de l'infrastructure de bureau virtuel
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











