


Segmentation du marché mondial du traitement des paragonimiasis, par traitement (médicaments anthelmintiques, anticonvulsivants, chirurgie, etc.), diagnostic (biopsy, test sérologique, test sanguin,Scanner, rayons X, Bronchoscopie, et d'autres), Posologie (Tablet, Injection, et d'autres), Voie d'administration (oral, intraveineux, et d'autres), Symptômes (Headache, convulsions, Diarrhée de sang, Douleur thoracique, Shortness of Breath, Malais, et d'autres), Usagers finaux (Clinique, Hôpital, et d'autres), Canal de distribution ( Pharmacie hospitalière, pharmacie de détail et pharmacie en ligne) - Tendances de l'industrie et prévisions à 2033
Qu'est-ce que le traitement par Paragonimiasis Taille du marché et taux de croissance
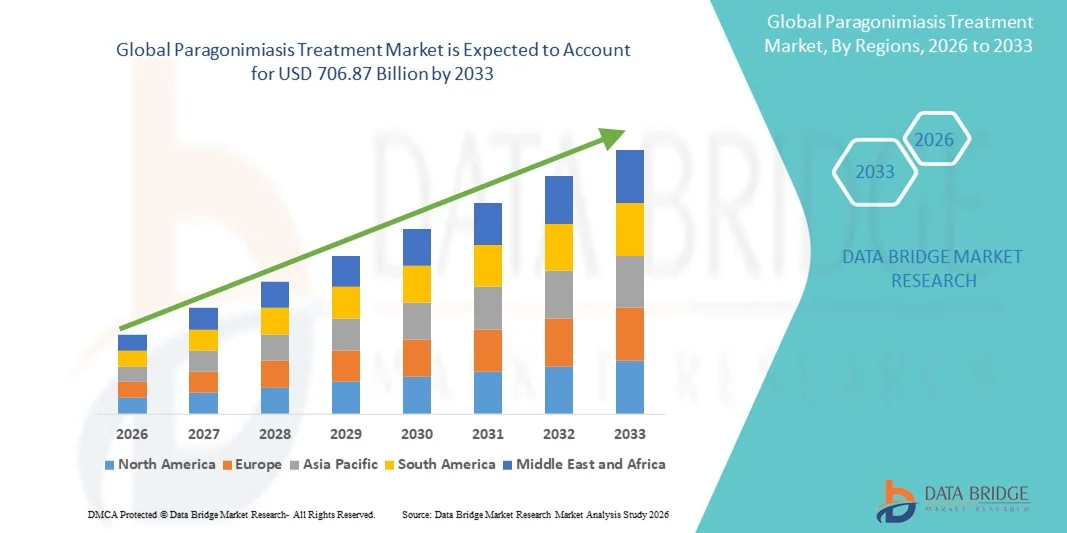
- Selon Data Bridge études de marché Analyse La taille du marché mondial du traitement paragonimiasis a été évaluée à520,5 milliards de dollars en 2025et devrait atteindre706,87 milliards de dollars en 2033, à unTCAC de 3,90 %pendant la période de prévision
- La croissance du marché est largement alimentée par la sensibilisation aux infections parasitaires, la prévalence croissante de Paragonimiasis dans les régions endémiques et les progrès des technologies de diagnostic pour une détection précoce et précise
- De plus, la demande croissante d'options de traitement efficaces, accessibles et intégrées dans les milieux cliniques et communautaires accélère l'adoption de solutions de traitement paragonimiasis, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 520.5 milliards de dollars
- Valeur marchande prévue (2033): 706,87 milliards de dollars
- Prévisions CAGR (2026-2033): 3.90%
Quels sont les principaux débouchés du marché du traitement paragonimiasis
- Paragonimiasis Le traitement, qui offre des options thérapeutiques efficaces pour les infections pulmonaires parasitaires, est de plus en plus vital dans les établissements de santé modernes en raison de son efficacité, de son profil d'innocuité et de sa capacité à améliorer les résultats des patients dans les régions endémiques et non endémiques.
- La demande croissante de traitement paragonimiasis est principalement alimentée par une sensibilisation accrue aux infections parasitaires, une augmentation de la prévalence dans les régions clés et une préférence croissante pour des interventions de traitement précoces et fiables
- L'Amérique du Nord a dominé le marché du traitement paragonimiasis avec la plus grande part de revenus d'environ 38,7 % en 2025, soutenue par des infrastructures de soins de santé avancées, une forte sensibilisation aux infections parasitaires et la présence de grandes sociétés pharmaceutiques offrant des traitements spécialisés. Les États-Unis représentaient la majorité de cette part en raison du diagnostic précoce, de l'augmentation des dépenses de soins de santé et de l'adoption d'approches thérapeutiques novatrices.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché du traitement par Paragonimiasis au cours de la période de prévision, enregistrant un TCAC d'environ 9,5 %, en raison de l'augmentation des investissements dans les soins de santé, de l'amélioration de l'accès aux services de maladies infectieuses, de la sensibilisation accrue aux infections parasitaires et de l'augmentation de la disponibilité des options de traitement dans les économies émergentes comme la Chine, l'Inde et l'Asie du Sud-Est.
- Le segment Oral a dominé avec une part de 50,2% en 2025, en raison de sa commodité, la conformité des patients, et l'aptitude pour les soins ambulatoires et à domicile
Portée du rapport et segmentation du marché des traitements paragonimiasis
|
Attributs |
Paragonimiasis Traitement Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché du traitement paragonimiasis
Accent croissant sur les thérapies ciblées et les approches de traitement combiné
- Une tendance clé et accélérée sur le marché mondial du traitement paragonimiasis est le développement et l'adoption de traitements ciblés et de traitements combinés. Les cliniciens priorisent les thérapies qui s'attaquent directement au parasite tout en minimisant les effets secondaires systémiques
- Par exemple, en mars 2023, les chercheurs ont signalé que le traitement combiné par praziquantel associé à l'administration de corticostéroïdes a permis d'améliorer significativement les temps de récupération du patient et de réduire l'inflammation dans les cas graves de paragonimiasis pulmonaire. Ces études mettent en évidence l'évolution vers des traitements combinés fondés sur des données probantes
- L'amélioration des capacités diagnostiques, y compris l'imagerie et les tests sérologiques, facilite des plans de traitement plus personnalisés. Les patients peuvent maintenant recevoir des doses ciblées et des traitements de suivi adaptés à la gravité de l'infection et à la présentation des symptômes
- Des approches combinées aident également à atténuer la résistance au traitement des infections récurrentes ou chroniques, améliorant ainsi les résultats cliniques
- La tendance est soutenue par une sensibilisation clinique accrue et des lignes directrices recommandant la multithérapie dans les régions endémiques
- Les fournisseurs de soins de santé adoptent des protocoles de traitement structurés pour améliorer l'efficacité, la sécurité et l'adhésion des patients
- Les investissements croissants de R-D pharmaceutique dans les thérapies de maladies parasitaires continuent de stimuler l'innovation dans les modalités de traitement
Dynamique du marché du traitement paragonimiasis
Chauffeur
Augmentation de l'incidence et de la sensibilisation aux infections paragonimiasis
- La prévalence croissante de la paragonimiasis dans les régions endémiques est un facteur important de la croissance du marché. Les migrations mondiales et l ' augmentation de la consommation de crustacés d ' eau douce non cuits ont contribué à accroître les cas signalés
- Par exemple, en juillet 2024, l'Organisation mondiale de la santé a mis en évidence une augmentation du nombre de cas de paragonimiasis en Asie du Sud-Est, ce qui a incité à renouveler les campagnes de santé publique et les initiatives de sensibilisation au traitement.
- L'amélioration de la surveillance épidémiologique et l'obligation de rendre compte ont sensibilisé les fournisseurs de soins de santé et les patients, ce qui a permis un diagnostic et un traitement plus précoces.
- La disponibilité de médicaments antiparasites efficaces comme le praziquantel et le triclabendazole favorise une intervention et une récupération rapides
- L'augmentation des dépenses de soins de santé dans les économies émergentes permet un meilleur accès aux médicaments, renforçant l'utilisation des traitements
- Les programmes d'éducation des patients axés sur la manipulation et l'hygiène des aliments améliorent le respect des régimes thérapeutiques
- L'adoption croissante de combinaisons thérapeutiques et d'options de soins de soutien contribue également à la hausse de la demande.
Restriction/Défi
Disponibilité limitée des médicaments et coûts de traitement élevés
- Malgré la croissance du marché, l'accès limité aux médicaments antiparasitaires et les coûts élevés de traitement dans certaines régions posent des défis à l'adoption plus large.
- Par exemple, en novembre 2022, des rapports d'hôpitaux ruraux d'Afrique subsaharienne ont indiqué une disponibilité sporadique de praziquantel, ce qui a entraîné des retards dans le traitement des patients infectés.
- Le coût des combinaisons de thérapies et des traitements prolongés peut être prohibitif pour les patients à faible revenu, en particulier dans les régions en développement où la paragonimiasis est endémique.
- Les effets indésirables associés aux médicaments antiparasites, y compris les troubles gastro-intestinaux ou les symptômes neurologiques, peuvent décourager certains patients de suivre un traitement complet.
- Les difficultés logistiques liées à la distribution de médicaments dans les régions éloignées aggravent encore les problèmes d'accès
- Les fournisseurs de soins de santé investissent dans des programmes de formation pour optimiser les stratégies de dosage et améliorer l'adhésion des patients malgré les contraintes de coût et de disponibilité
- Il sera essentiel de relever ces défis grâce aux subventions gouvernementales, à la disponibilité de médicaments génériques et aux programmes d'aide internationale pour assurer un accès large et équitable au traitement et une croissance soutenue du marché.
Paragonimiasis Traitement Portée du marché
Le marché est segmenté en fonction du traitement, du diagnostic, de la posologie, de la voie d'administration, des symptômes, des utilisateurs finaux et du canal de distribution.
- Par traitement
Sur la base du traitement, le marché du Paragonimiasis Traitement est segmenté en médicaments anthelmintiques, anticonvulsivants, chirurgie, et autres. Le segment des médicaments anthelmintiques a dominé le marché avec une part de 47,5 % en 2025, en raison de leur efficacité avérée dans l'éradication du parasite Paragonimus. Ces médicaments, y compris le praziquantel et le triclabendazole, sont largement recommandés comme traitement de première ligne en raison de la résolution rapide des symptômes et de faibles besoins en hospitalisation. L'adoption clinique forte, la disponibilité sous forme orale et injectable et l'inclusion dans les lignes directrices de l'OMS sur le traitement renforcent leur prédominance. Les médecins des régions endémiques accordent souvent la priorité aux anthelmintiques pour les cas aigus et chroniques, ce qui augmente les taux de prescription. Les recherches en cours visant à améliorer les formulations et à réduire les effets secondaires améliorent leur préférence clinique. Les médicaments anthelmintiques bénéficient également de vastes initiatives de santé publique qui favorisent le diagnostic et le traitement précoces. L'amélioration des infrastructures de soins de santé dans les régions en développement favorise une plus grande accessibilité. Les ordonnances répétées pour les cas graves ou récurrents contribuent à la production durable de revenus. Ce segment reste l'épine dorsale de la gestion des paragonimiasis à l'échelle mondiale, en particulier en Asie et en Afrique, où les taux d'incidence sont les plus élevés.
Le segment Chirurgie devrait connaître le TCAC le plus rapide de 12,1% entre 2026 et 2033, entraîné par des cas complexes de complications pulmonaires ou neurologiques. La chirurgie est de plus en plus adoptée dans les centres de soins tertiaires pour traiter les kystes ou les lésions qui ne répondent pas au traitement pharmacologique. Les progrès dans les procédures thoraciques et neurochirurgicales peu invasives réduisent le temps de récupération et améliorent les résultats. La sensibilisation accrue des spécialistes à l'intervention chirurgicale précoce dans les cas graves favorise l'adoption. Une meilleure imagerie diagnostique permet une meilleure sélection des cas, minimisant les risques. La préférence des patients pour la résolution à long terme des complications chroniques contribue à la croissance. Les hôpitaux sont de plus en plus dotés d'unités chirurgicales spécialisées dans les infections parasitaires. Les programmes de formation destinés aux chirurgiens des régions endémiques améliorent encore la disponibilité. Les innovations technologiques, comme la thoracoscopie assistée par vidéo, améliorent la sécurité procédurale. L'expansion des infrastructures de soins de santé dans les zones urbaines et semi-urbaines accélère l'accès aux traitements chirurgicaux. Dans les pays émergents, la couverture d ' assurance augmente progressivement le remboursement de ces procédures. Dans l'ensemble, la chirurgie apparaît comme un complément important au traitement à base de médicaments pour les populations de patients ciblées.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en Biopsie, Tests sérologiques, Tests sanguins, Scan CT, Rayon X, Bronchoscopie, etc. Le segment des tests sérologiques a dominé le marché avec une part de 44,8 % en 2025, car il permet une détection précoce et précise des infections paragonimiques. Les tests sérologiques détectent les anticorps dans le sang, ce qui permet d'amorcer le traitement en temps opportun. Ils sont largement utilisés dans les hôpitaux et les cliniques en raison d'une grande sensibilité et d'une invasivité minimale. La disponibilité de trousses d'essai rapides dans les régions endémiques a augmenté. Les fournisseurs de soins de santé privilégient les tests sérologiques pour le dépistage et les enquêtes épidémiologiques. L'intégration au travail sanguin de routine facilite l'évaluation complète du patient. Les progrès continus de la technologie des essais immunologiques améliorent la précision de détection. La normalisation des protocoles d'essai améliore la fiabilité et la comparabilité des résultats. Le rapport coût-efficacité de la sérologie soutient également sa position dominante. De fortes recommandations des organismes mondiaux de santé renforcent l'adoption clinique. Les programmes de formation du personnel de laboratoire améliorent la qualité des tests. La sensibilisation accrue des médecins et des patients aux infections parasitaires entraîne une utilisation cohérente.
On s'attend à ce que le segment CT Scan soit témoin du TCAC le plus rapide de 11,7 % entre 2026 et 2033, en raison de sa capacité à détecter les kystes pulmonaires et les complications neurologiques. L'imagerie à haute résolution appuie un diagnostic précis et guide les plans de traitement chirurgical ou pharmacologique. La disponibilité accrue de scanners CT dans les hôpitaux et les centres spécialisés améliore l'accès. Les améliorations technologiques de l'imagerie réduisent l'exposition aux rayonnements tout en améliorant la clarté de l'image. Les médecins préfèrent les scanners pour les cas complexes ou atypiques. La multiplication des partenariats public-privé en matière de diagnostic dans les pays endémiques accroît la portée des services. Les campagnes de sensibilisation des patients soulignent l'importance de l'imagerie pour une intervention précoce. La formation des radiologistes à l'interprétation de l'imagerie spécifique aux parasites accélère l'adoption. L'imagerie CT complète les tests sérologiques dans des flux de travail diagnostiques complets. La disponibilité dans les centres de soins urbains augmente l'absorption des patients. L'augmentation de la demande d'évaluation minimalement invasive favorise davantage la croissance. Dans l'ensemble, les scans CT deviennent une composante intégrante de la gestion de la paragonimiasis.
- Par la posologie
Sur la base de la posologie, le marché est segmenté en comprimés, injections et autres. Le segment des comprimés a dominé avec une part de 49,3 % en 2025, en raison de la facilité d'administration et de l'utilisation généralisée pour les infections aiguës et chroniques. Les comprimés permettent un traitement ambulatoire, améliorent la conformité des patients et réduisent l'hospitalisation. Les comprimés de Praziquantel sont fortement recommandés pour leur profil d'innocuité et d'efficacité. Les médecins préfèrent souvent les comprimés pour le traitement de première ligne en raison de la posologie normalisée et des exigences minimales de surveillance. La distribution élargie par les pharmacies de détail améliore l'accessibilité. Les comprimés sont préférés pour les patients pédiatriques et adultes, ce qui permet des schémas posologiques flexibles. Les initiatives de santé publique qui distribuent des comprimés dans les régions endémiques renforcent la demande. La disponibilité générique réduit le coût du traitement, soutenant des taux d'adoption élevés. L'utilisation régulière en association avec des thérapies complémentaires renforce les résultats cliniques. Une prise de conscience croissante de la paragonimiasis augmente le comportement précoce de la recherche de traitement. Les entreprises pharmaceutiques continuent de développer de nouvelles formulations pour améliorer la biodisponibilité et réduire les effets secondaires. Dans l'ensemble, les comprimés dominent le marché en raison de la commodité, de l'efficacité et de l'abordabilité.
Le segment de l'injection devrait connaître le TCAC le plus rapide de 10,9% entre 2026 et 2033, entraîné par des cas graves ou compliqués nécessitant une réponse thérapeutique rapide. Les formulations injectables, y compris le praziquantel par voie intraveineuse, permettent une absorption systémique immédiate. Les hôpitaux et les centres de soins tertiaires privilégient les injections pour les patients présentant des complications neurologiques ou pulmonaires. L'incidence croissante des infections symptomatiques aiguës stimule la demande de traitement injectable à action rapide. L'amélioration des profils de sécurité et des innovations en matière de formulation favorise l'adoption. L'expansion des unités hospitalières de lutte contre les maladies infectieuses augmente la disponibilité. Le traitement injectable est essentiel pour les patients incapables de tolérer les médicaments oraux. L'intégration dans les protocoles de traitement normalisés assure une utilisation uniforme. La préférence croissante des médecins pour la thérapie parentérale dans les cas complexes contribue à la croissance. Les campagnes de sensibilisation soulignent les avantages d'une intervention précoce par injection. Le remboursement de l'assurance dans certaines régions favorise l'adoption de régimes injectables.
- Par voie d'administration
Sur la base de la voie d'administration, le marché est segmenté en Oral, Intravenous et autres. En 2025, le segment Oral a dominé avec une part de 50,2 %, en raison de sa commodité, de la conformité des patients et de l'aptitude aux soins ambulatoires et à domicile. L'administration orale est largement préférée pour le traitement de première ligne par des médicaments anthelmintiques tels que le praziquantel et le triclabendazole. Les médecins favorisent le traitement oral en raison d'une posologie normalisée, d'une surveillance minimale et d'une facilité d'administration dans différents groupes d'âge. Les programmes de santé publique dans les régions endémiques utilisent largement les régimes oraux pour les campagnes de traitement de masse. Les comprimés et les suspensions facilitent le stockage et le transport, en particulier dans les zones à ressources limitées. Les médicaments buccodentaires réduisent le temps d'hospitalisation et les coûts globaux du traitement, ce qui favorise une adoption plus large. L'intégration aux services de télémédecine permet de recharger les ordonnances et de surveiller l'observance à distance. La disponibilité de formulations orales génériques améliore l'accessibilité, assurant une plus grande pénétration. Des campagnes d'éducation continue des patients sur la posologie appropriée améliorent les résultats cliniques. Les entreprises pharmaceutiques se concentrent sur l'amélioration de la biodisponibilité et de la palatabilité des médicaments oraux. Dans l'ensemble, la thérapie buccodentaire demeure l'épine dorsale de la gestion de la paragonimiasis à l'échelle mondiale.
Le segment intraveineux devrait connaître le TCAC le plus rapide de 11,3 % entre 2026 et 2033, entraîné par des cas pulmonaires, neurologiques ou systémiques graves nécessitant une action thérapeutique immédiate. L'administration IV permet une absorption rapide du médicament et une posologie précise pour les patients critiques. Les hôpitaux et les centres de soins tertiaires privilégient la thérapie IV pour les infections compliquées. L'augmentation de l'incidence des infections symptomatiques aiguës dans les régions endémiques alimente l'adoption. Les progrès technologiques des protocoles de perfusion améliorent la sécurité et réduisent les effets indésirables. Le traitement injectable est crucial pour les patients qui ne peuvent tolérer les médicaments oraux en raison de vomissements ou de problèmes gastro-intestinaux. Les unités hospitalières spécialisées en Asie et en Afrique augmentent leur disponibilité. Les médecins recommandent de plus en plus l'administration IV pour les cas graves ou compliqués. L'intégration dans les lignes directrices normalisées de traitement assure une utilisation uniforme. L'augmentation des investissements dans les infrastructures de soins de santé soutient la croissance des établissements de soins tertiaires. La surveillance des patients pendant la perfusion assure en outre l'efficacité clinique. Dans l'ensemble, l'administration IV augmente la traction dans le traitement paragonimiasis complexe.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en Céphalées, Saisies, Diarrhée de sang, Douleurs thoraciques, Shortness of Breath, Malais et autres. Le segment des saisies a dominé avec une part de 38,7% en 2025, car les manifestations neurologiques de la paragonimiasis provoquent des soins médicaux urgents. Les saisies indiquent souvent une atteinte cérébrale, qui est une complication sévère nécessitant un traitement spécialisé. Les hôpitaux de neurologie et de maladies infectieuses s'occupent de la majorité de ces cas. La détection précoce et le traitement préviennent les complications à long terme et améliorent le pronostic. La gravité visible des symptômes neurologiques favorise une plus grande participation des patients aux services de santé. La sensibilisation accrue des médecins et des soignants aux complications neurologiques parasitaires contribue à augmenter les taux de diagnostic. Le traitement combiné, y compris les anthelmintiques et les anticonvulsivants, est la norme pour la gestion des crises. Les campagnes de santé publique mettent l'accent sur la reconnaissance des symptômes neurologiques pour des soins rapides. La disponibilité d'outils de diagnostic tels que les scans et l'IRM facilite une évaluation précise. Les médecins préfèrent un traitement hospitalier pour une surveillance étroite. Dans l'ensemble, les convulsions représentent le symptôme le plus critique et le plus traité dans la paragonimiasis.
On s'attend à ce que le segment de la douleur thoracique soit témoin du TCAC le plus rapide de 10,8% entre 2026 et 2033, sous l'effet de l'implication pulmonaire dans les infections paragonimiques. La douleur thoracique est souvent associée à des kystes pulmonaires, une pleurite ou des infections secondaires. L'augmentation de la prévalence dans les régions endémiques, en particulier en Asie, rend nécessaire une gestion efficace des symptômes. Les médecins recommandent une thérapie intégrée combinant des médicaments anthelmintiques et des soins de soutien pour les manifestations pulmonaires. L'adoption accrue de technologies d'imagerie telles que les scanners aide à la détection précoce et à la planification du traitement. Les hôpitaux et les cliniques spécialisées élargissent leurs services pour gérer les complications pulmonaires. Les campagnes de sensibilisation des patients soulignent l'importance de signaler rapidement les symptômes de douleur thoracique. L'amélioration des formulations de médicaments réduit la durée du traitement et améliore la conformité. Les programmes de surveillance à domicile facilitent l'adhésion et le suivi des symptômes. Les programmes de formation des cliniciens améliorent la reconnaissance et le traitement des symptômes pulmonaires. Dans l'ensemble, le segment des symptômes de la douleur thoracique se concentre rapidement dans la pratique clinique.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment hospitalier a dominé avec une part de 47,5 % en 2025, en raison de la disponibilité de départements spécialisés en maladies infectieuses, d'outils de diagnostic et d'établissements de soins intensifs. Les hôpitaux gèrent des cas graves ou compliqués avec une atteinte pulmonaire ou neurologique. La présence de spécialistes formés en maladies infectieuses assure un diagnostic précis et un traitement efficace. Le traitement combiné par des médicaments oraux et IV est généralement administré en milieu hospitalier. L'afflux élevé de patients, en particulier dans les régions endémiques, renforce encore la domination hospitalière. Les programmes de soins de santé publics orientent souvent les patients vers les hôpitaux pour obtenir une couverture thérapeutique efficace. Les hôpitaux assurent une surveillance et un suivi continus des cas complexes. L'imagerie avancée, les services de laboratoire et les soins de soutien améliorent les résultats du traitement. Les hôpitaux publics et privés participent activement aux campagnes de sensibilisation et de dépistage. Les soins intégrés, y compris la chirurgie, sont plus facilement disponibles dans les hôpitaux. La couverture d'assurance pour les soins hospitaliers renforce encore la part des revenus. Dans l'ensemble, les hôpitaux demeurent le principal centre de traitement des paragonimiasis.
Le segment des cliniques devrait connaître le TCAC le plus rapide de 11,9 % entre 2026 et 2033, en raison du nombre croissant de cliniques spécialisées en maladies infectieuses et en médecine générale. Les cliniques facilitent l'accès au diagnostic de routine, au suivi et à la distribution de médicaments. Les cliniques privées dans les zones urbaines et semi-urbaines améliorent la commodité des soins ambulatoires. L'adoption de la télémédecine permet des consultations à distance et la gestion des ordonnances, ce qui améliore l'adhésion des patients. Les programmes de dépistage précoce encouragent les patients à visiter les cliniques avant que des complications graves ne se développent. La sensibilisation croissante aux symptômes de la paragonimiasis favorise l'utilisation des cliniques. Les cliniques offrent souvent des thérapies mixtes sous la supervision d'un médecin. L'augmentation des investissements dans les infrastructures de soins de santé privées accroît la capacité des cliniques. Un calendrier flexible améliore la conformité des patients. Les cliniques contribuent également aux programmes de dépistage de la santé publique et de sensibilisation communautaire. Dans l'ensemble, les cliniques deviennent un canal à croissance rapide pour la gestion de la paragonimiasis.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé avec une part de 44,3 % en 2025, en raison de la disponibilité directe de médicaments d'ordonnance pour les cas graves et complexes. Les pharmacies hospitalières fournissent des médicaments par voie orale et injectable sous la supervision d'un médecin, en assurant un dosage et une surveillance appropriés. La disponibilité de médicaments spécialisés pour les complications neurologiques ou pulmonaires renforce la dominance. La distribution contrôlée réduit le risque d'abus ou d'administration inappropriée. L'intégration avec les systèmes d'inventaire des hôpitaux assure un approvisionnement cohérent. Les hôpitaux publics et privés des régions endémiques dépendent fortement des pharmacies internes. Les volumes élevés d'entrées et d'ordonnances des patients contribuent à un revenu soutenu. Les pharmacies hospitalières appuient également l'éducation des patients sur l'utilisation correcte des médicaments. Les programmes gouvernementaux canalisent souvent les médicaments essentiels par les pharmacies hospitalières. Les hôpitaux assurent le suivi et la prise en charge des traitements de longue durée. Dans l'ensemble, les pharmacies hospitalières demeurent le principal canal de distribution du traitement paragonimiasis.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 13,6 % entre 2026 et 2033, en raison de la commodité, de la pénétration croissante d'Internet et de la préférence pour la livraison à domicile des médicaments. Les plateformes en ligne permettent aux patients des régions éloignées ou rurales d'accéder aux thérapies orales et injectables. L'intégration aux services de télémédecine permet la vérification des ordonnances et les recharges automatiques. Des prix compétitifs, une livraison à domicile et un emballage discret favorisent l'adoption. Des campagnes de sensibilisation soulignent les avantages des pharmacies en ligne pour le traitement chronique ou le suivi. L'adoption du smartphone et de l'internet dans les marchés émergents accélère la croissance du segment. Les médicaments spécialisés, y compris les formulations rares, sont de plus en plus disponibles en ligne. Les partenariats logistiques améliorent la rapidité et la fiabilité de la livraison. Les patients bénéficient de rappels automatisés pour la posologie et les horaires de remplissage. L'élargissement des réseaux de cyberpharmacie améliore l'accès dans les régions non urbaines. L'adoption de pharmacie en ligne soutient l'adhésion du patient et la continuité des soins. Dans l'ensemble, les pharmacies en ligne deviennent un canal en croissance rapide dans le traitement paragonimiasis.
Paragonimiasis Marché du traitement Analyse régionale
- L'Amérique du Nord a dominé le marché du traitement paragonimiasis avec la plus grande part des revenus d'environ 38,7 % en 2025.
- Appuyé par des infrastructures de soins de santé avancées, une forte sensibilisation aux infections parasitaires et la présence de grandes entreprises pharmaceutiques offrant des traitements spécialisés
- Le marché représentait la majorité de cette part en raison du diagnostic précoce, de l'augmentation des dépenses de soins de santé et de l'adoption d'approches thérapeutiques novatrices.
États-Unis Paragonimiasis Traitement Aperçu du marché
Le marché américain du traitement paragonimiasis a remporté la plus grande part des revenus en Amérique du Nord, grâce à l'adoption de techniques diagnostiques avancées, à l'accès à des thérapies de pointe et à de solides initiatives gouvernementales et privées visant les infections parasitaires. Les programmes d'intervention précoce, les campagnes de sensibilisation et les investissements dans la recherche sur les maladies infectieuses contribuent davantage à la croissance du marché.
Europe Paragonimiasis Traitement Aperçu du marché
Le marché européen du traitement paragonimiasis devrait se développer à un TCAC stable tout au long de la période de prévision, en raison de l'augmentation des dépenses de soins de santé, de la sensibilisation accrue aux maladies parasitaires et de l'amélioration de l'accès aux installations de diagnostic et de traitement. Des pays comme l'Allemagne, la France et le Royaume-Uni se concentrent sur la détection précoce et les soins spécialisés, soutenant l'adoption de solutions de Paragonimiasis Treatment.
Royaume-Uni Paragonimiasis Traitement Aperçu du marché
Le marché du traitement paragonimiasis au Royaume-Uni devrait connaître une croissance modérée au cours de la période de prévision, soutenue par une solide infrastructure de soins de santé, une augmentation des investissements dans la gestion des maladies infectieuses et une sensibilisation accrue aux infections parasitaires chez les cliniciens et les patients. Les initiatives de santé publique et l'accès aux centres de traitement spécialisés stimulent encore la croissance du marché.
Allemagne Paragonimiasis Traitement Aperçu du marché
Le marché allemand du traitement paragonimiasis devrait se développer régulièrement, alimenté par des systèmes de soins de santé avancés, la disponibilité de diagnostics modernes et la prévalence croissante des infections parasitaires parmi les voyageurs et les immigrants. L'accent mis sur les soins préventifs et les thérapies axées sur la recherche soutient l'adoption de solutions de traitement efficaces.
Asia-Pacific Paragonimiasis Traitement Aperçu du marché
Le marché du traitement paragonimiasis de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide du TCAC d'environ 9,5 % au cours de la période de prévision, en raison de l'augmentation des investissements dans les soins de santé, de l'amélioration de l'accès aux services de maladies infectieuses, de la sensibilisation accrue aux infections parasitaires et de l'augmentation de la disponibilité des options de traitement dans les économies émergentes comme la Chine, l'Inde et l'Asie du Sud-Est.
Japon Paragonimiasis Traitement Aperçu du marché
Le marché japonais du traitement paragonimiasis connaît une croissance en raison de la sensibilisation accrue aux infections parasitaires, des initiatives gouvernementales visant à améliorer la gestion des maladies infectieuses et des capacités de diagnostic avancées. Des normes élevées en matière de soins de santé et une intervention précoce contribuent à l'adoption de solutions de traitement efficaces.
Chine Paragonimiasis Traitement Aperçu du marché
Le marché chinois du traitement paragonimiasis représentait la part de marché la plus importante en Asie-Pacifique en 2025, en raison de l'augmentation des dépenses de soins de santé, de l'augmentation de la prévalence des infections parasitaires, de l'amélioration de l'infrastructure diagnostique et de la disponibilité accrue d'options de traitement spécialisées. Les programmes gouvernementaux de lutte contre les maladies infectieuses et les solides capacités pharmaceutiques nationales sont des moteurs de croissance clés.
Paragonimiasis Part du marché du traitement
L'industrie du traitement par Paragonimiasis est principalement dirigée par des entreprises bien établies, notamment :
- Bayer AG (Allemagne)
- GlaxoSmithKline (Royaume-Uni)
- Pfizer Inc. (États-Unis)
- Novartis AG (Suisse)
- Sanofi S.A. (France)
- Johnson & Johnson (États-Unis)
- Société pharmaceutique Takeda (Japon)
- Merck & Co., Inc. (États-Unis)
- AbbVie Inc. (États-Unis)
- Boehringer Ingelheim (Allemagne)
- Lupin Limited (Inde)
- Cipla Limited (Inde)
- Sun Pharmaceutical Industries Ltd. (Inde)
- Hainan Poly Pharm Co., Ltd. (Chine)
- Zydus Cadila (Inde)
- F. Hoffmann-La Roche AG (Suisse)
Les derniers développements du marché mondial du traitement paragonimiasis
- En octobre 2022, un groupe de cas de paragonimiasis pulmonaire a été signalé dans une communauté autochtone en Équateur. Après le diagnostic de deux travailleurs, les autorités sanitaires ont effectué une surveillance active — en examinant des échantillons d'expectorations et de selles provenant de dizaines de résidents — et ont trouvé huit autres personnes infectées. Le traitement par Praziquantel a été administré, soulignant le risque endémique persistant de paragonimiasis et la nécessité d'une sensibilisation et d'un dépistage au niveau communautaire.
- En mars 2023, un cas a été documenté dans lequel la paragonimiasis pulmonaire a été diagnostiquée de façon concluante à l'aide d'une méthode plus récente : la cryobiopsie pulmonaire transbronchienne. Ceci a marqué la première utilisation signalée de TBLC pour confirmer une infection par Paragonimus Westermani, offrant une alternative diagnostique plus définitive pour les patients présentant des symptômes pulmonaires ambigus ou persistants
- En juillet 2024, des chercheurs ont publié un rapport de cas en provenance de Chine décrivant un patient qui avait d'abord mal diagnostiqué avec un abcès du foie, mais qui s'est révélé plus tard présenter une paragonimiasis extrapulmonaire. Ce cheminement vers le diagnostic correct souligne la capacité de la maladie à imiter d'autres conditions et renforce la nécessité d'une vigilance clinique plus large pour les infections parasitaires dans les zones endémiques
- En août 2025, une présentation rare mais sévère — empyème massif chez un adolescent — due à la paragonimiasis pulmonaire a été signalée en Corée. Le patient avait besoin d'une décortication chirurgicale après un traitement antiparasitique en raison de l'effusion pleurale persistante et de l'effondrement pulmonaire, soulignant que la paragonimiasis peut entraîner de graves complications et peut exiger un traitement invasif lorsque le diagnostic est retardé.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











