


Global Patient Temperature Management Market Segmentation, par type de produit (Système de chauffage des patients et Système de refroidissement des patients), composante (chauffage et refroidissement), application (soins préopératoires, salle d'opération, soins postopératoires, soins aigus, unité de soins intensifs, salles d'urgence, unités de soins intensifs néonatals et autres applications), spécialité médicale (chirurgie générale, cardiologie, neurologie, pédiatrie, chirurgie thoracique, chirurgie orthopédique et autres spécialités médicales), utilisateur final (hôpital, cliniques spécialisées, centres chirurgicaux ambulatoires et autres) Tendances et prévisions de l'industrie à 2033
Taille du marché
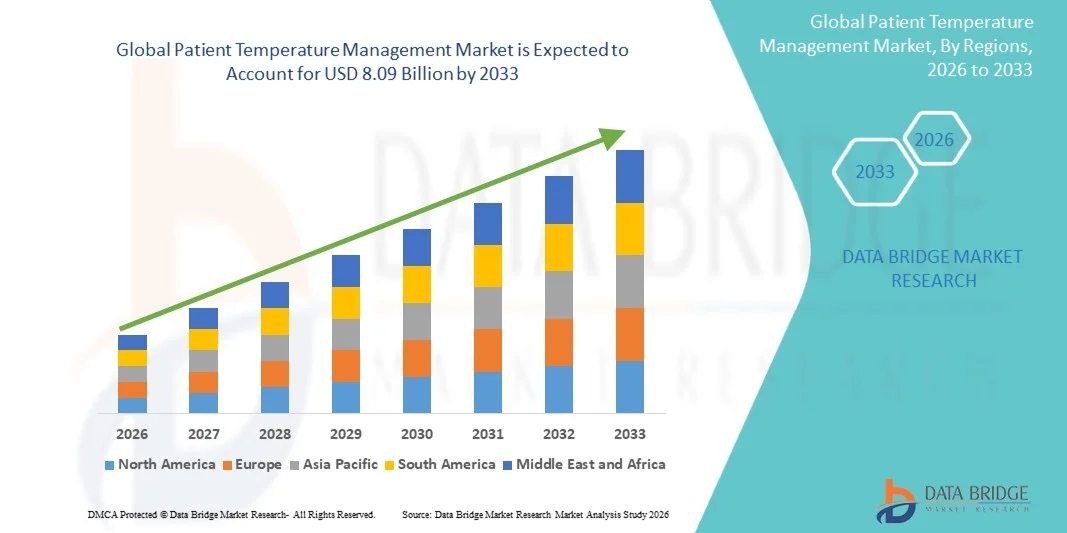
- Selon l'analyse de marché de Data Bridge, la taille du marché de la gestion de la température des patients a été évaluée à3,72 milliards de dollars en 2025et devrait atteindre8,09 milliards de dollars en 2033, à unTCAC de 10,20 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence des maladies chroniques, l'augmentation du nombre d'interventions chirurgicales et l'accent mis de plus en plus sur le maintien d'une température optimale du corps des patients pendant les soins critiques, ce qui conduit à une plus grande adoption de systèmes de gestion de la température dans les hôpitaux et les établissements de soins de santé.
- De plus, une sensibilisation accrue à la sécurité des patients, aux progrès des technologies de gestion de la température et à la demande croissante de solutions efficaces et non invasives font des systèmes de gestion de la température des patients des outils essentiels dans les soins de santé modernes. Ces facteurs convergents accélèrent l'adoption de solutions de gestion de la température des patients, ce qui stimule significativement la croissance du marché.
Taille du marché et prévisions
Valeur marchande mondiale (2025):3,72 milliards de dollars
Valeur marchande prévue (2033) :8,09 milliards de dollars
Prévisions CAGR (2026-2033):10.20%
Gestion de la température des patients Analyse du marché
- Les systèmes de gestion de la température des patients, y compris les dispositifs de réchauffement et de refroidissement, sont de plus en plus essentiels dans les soins de santé modernes en raison de leur rôle dans le maintien de la normothermie, la réduction des complications chirurgicales et l'amélioration des résultats des patients dans les soins critiques et les milieux périopératoires.
- L'augmentation de la demande de solutions de gestion de la température des patients est principalement attribuable à l'augmentation du nombre d'interventions chirurgicales, à l'augmentation de la prévalence des affections chroniques et à une sensibilisation accrue à la sécurité des patients et à la régulation de la température dans les hôpitaux et les unités de soins intensifs.
- L'Amérique du Nord a dominé le marché de la gestion de la température des patients avec la plus grande part de revenus d'environ 39,4 % en 2025, soutenue par des infrastructures de soins de santé de pointe, une forte adoption de technologies médicales et une forte présence d'acteurs clés du marché.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide sur le marché de la gestion de la température des patients au cours de la période de prévision, avec un TCAC projeté de 8,8 %, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation des dépenses de soins de santé et de l'augmentation des volumes chirurgicaux dans des pays comme la Chine, l'Inde et le Japon.
- Le segment du système de réchauffement des patients a dominé la plus grande part des revenus du marché (61,8 %) en 2025, en raison de son utilisation généralisée dans les interventions chirurgicales et les soins critiques pour prévenir l'hypothermie.
Portée du rapport et gestion de la température du patient Segmentation du marché
|
Attributs |
Gestion de la température des patients Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
•3M Company (États-Unis) |
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Tendances du marché en matière de gestion de la température des patients
Accroître l'adoption de technologies avancées de régulation de la température
- Une tendance significative et accélérée sur le marché mondial de la gestion de la température des patients est l'adoption croissante de systèmes avancés de régulation de la température conçus pour maintenir la normothermie et améliorer les résultats cliniques dans les milieux chirurgicaux et de soins critiques
- Par exemple, les systèmes de réchauffement de surface et les dispositifs intravasculaires de gestion de la température sont de plus en plus utilisés dans les hôpitaux pour prévenir l'hypothermie périopératoire, des études indiquant que le contrôle efficace de la température peut réduire les complications chirurgicales de près de 20 à 30 %
- L'intégration de systèmes automatisés de surveillance de la température et de rétroaction permet d'améliorer la précision des soins aux patients, ce qui permet des ajustements en temps réel en fonction de l'état des patients.
- De plus, le recours croissant à des interventions chirurgicales peu invasives augmente la demande de solutions efficaces de gestion de la température pour assurer la stabilité du patient.
- Les progrès technologiques tels que les appareils portables et conviviaux améliorent l'accessibilité dans les centres chirurgicaux ambulatoires et les unités de soins d'urgence
- L'adoption croissante d'une gestion ciblée de la température (TMT) dans les soins d'arrêt post-cardiaque renforce encore la croissance du marché
- Une prise de conscience croissante des professionnels de la santé quant à l'importance de maintenir une température optimale conduit à une adoption cohérente
- En outre, l'expansion de l'infrastructure de soins de santé dans les marchés émergents soutient le déploiement de systèmes avancés de gestion de la température
- L'incidence croissante des maladies chroniques et des interventions chirurgicales dans le monde contribue également à la demande de ces solutions.
- Dans l'ensemble, cette tendance améliore considérablement la sécurité des patients, les résultats du traitement et l'efficacité opérationnelle dans les établissements de soins de santé.
Dynamique du marché de la gestion de la température des patients
Chauffeur
Augmentation des procédures chirurgicales et de la demande de soins essentiels
- Le nombre croissant d'interventions chirurgicales et d'admissions de soins critiques dans le monde est un moteur majeur pour le marché de la gestion de la température des patients, avec plus de 300 millions d'interventions effectuées chaque année dans le monde, nécessitant des solutions efficaces de contrôle de la température
- Par exemple, la prévalence croissante des maladies cardiovasculaires a entraîné une augmentation des interventions cardiaques, où le maintien de la température du patient est critique, avec des systèmes de gestion de la température qui aident à réduire les complications postopératoires d'environ 25%
- L'accroissement de la population gériatrique, qui est plus sensible à l'hypothermie pendant les opérations chirurgicales, stimule la demande de ces systèmes.
- L'incidence croissante des traumatismes et des situations d'urgence contribue également à la nécessité de solutions rapides et efficaces de gestion de la température.
- Les hôpitaux adoptent de plus en plus des systèmes avancés pour se conformer aux directives cliniques pour le maintien de la température périopératoire
- De plus, le nombre croissant d'unités de soins intensifs et les progrès réalisés dans les infrastructures de soins essentiels favorisent l'expansion du marché.
- L'augmentation du nombre de maladies chroniques telles que le cancer et les troubles neurologiques nécessitant des interventions complexes alimente davantage la demande.
- Les prestataires de soins de santé se concentrent sur l'amélioration des résultats des patients et la réduction des séjours à l'hôpital, ce qui stimule l'adoption.
- Les initiatives gouvernementales et les investissements dans les soins de santé visant à améliorer les soins chirurgicaux soutiennent également la croissance
- Ensemble, ces facteurs accélèrent considérablement l'adoption de systèmes de gestion de la température des patients dans les établissements de soins de santé du monde entier.
Restriction/Défi
Coûts élevés de l'équipement et accessibilité limitée dans les régions en développement
- Le coût élevé associé aux systèmes avancés de gestion de la température des patients reste un défi important, en particulier pour les petits établissements de santé et les hôpitaux des régions en développement, si les contraintes budgétaires limitent l'adoption.
- Par exemple, les systèmes avancés de gestion de la température intravasculaire peuvent coûter beaucoup plus cher que les méthodes classiques de réchauffement, ce qui les rend moins accessibles dans les pays à faible revenu et à revenu intermédiaire malgré leurs avantages cliniques.
- Une sensibilisation limitée et le manque de professionnels qualifiés dans certaines régions limitent encore l'utilisation efficace de ces systèmes.
- En outre, l ' insuffisance des infrastructures de soins de santé dans les pays en développement entrave le déploiement généralisé de technologies de pointe
- Les coûts d'entretien et d'exploitation associés à ces dispositifs alourdissent également la charge financière des prestataires de soins de santé
- La variabilité des politiques de remboursement entre les pays peut influer sur les décisions d'achat et ralentir la croissance du marché.
- La complexité de certains systèmes peut nécessiter une formation spécialisée, créant des obstacles supplémentaires à l'adoption.
- Les préoccupations concernant les complications liées à l'appareil ou l'utilisation inappropriée peuvent également entraver l'acceptation parmi les professionnels de la santé
- De plus, les perturbations de la chaîne d'approvisionnement et la disponibilité limitée de dispositifs avancés dans les régions éloignées peuvent restreindre la pénétration du marché.
- Il sera essentiel de relever ces défis au moyen d'innovations rentables, de programmes de formation et d'un meilleur accès aux soins de santé pour soutenir la croissance du marché à long terme.
Gestion de la température des patients Portée du marché
Le marché est segmenté en fonction du type de produit, du composant, de l'application, de la spécialité médicale et de l'utilisateur final.
• Par type de produit
Sur la base du type de produit, le marché de la gestion de la température des patients est segmenté en système de réchauffement des patients et système de refroidissement des patients. Le segment du système de réchauffement des patients a dominé la plus grande part des revenus du marché (61,8 %) en 2025, en raison de son utilisation généralisée dans les interventions chirurgicales et les soins critiques pour prévenir l'hypothermie. Le maintien de la normothermie pendant les opérations chirurgicales est crucial pour éviter les complications telles que les infections et les séjours prolongés à l'hôpital, augmentant ainsi l'adoption des systèmes de réchauffement. Le segment bénéficie d'une augmentation mondiale des volumes chirurgicaux et d'une sensibilisation accrue à la gestion de la température périopératoire. De plus, les progrès technologiques tels que les systèmes de réchauffement à air forcé et les dispositifs de réchauffement conductif améliorent l'efficacité et la sécurité des patients. Les hôpitaux et les fournisseurs de soins de santé intègrent de plus en plus les systèmes de réchauffement dans les protocoles standard. L'augmentation de la population gériatrique, qui est plus sujette à l'hypothermie, stimule la demande. L'augmentation des dépenses de soins de santé et l'amélioration des infrastructures soutiennent également la croissance du segment. Le segment est encore renforcé par de solides données cliniques appuyant son efficacité. L'adoption croissante dans les établissements néonatals et en soins intensifs contribue de façon significative. Ces facteurs renforcent collectivement la position de leader du segment.
Le segment du système de refroidissement des patients devrait connaître le TCAC le plus rapide de 7,6 % entre 2026 et 2033, en raison de la demande croissante d'hypothermie thérapeutique en arrêt cardiaque et en affections neurologiques. Les systèmes de refroidissement gagnent en traction pour leur rôle dans l'amélioration des résultats des patients dans les soins critiques. Le segment bénéficie d'une prévalence croissante de troubles cardiovasculaires et neurologiques. De plus, les progrès dans les technologies de refroidissement non invasives favorisent l'adoption. La sensibilisation accrue des professionnels de la santé aux thérapies de modulation de température stimule la demande. Le segment est également soutenu par l'augmentation des admissions aux soins intensifs à l'échelle mondiale. L'expansion des applications dans la gestion des traumatismes et des accidents vasculaires cérébraux contribue davantage à la croissance. Les innovations technologiques telles que les systèmes automatisés de contrôle de température améliorent la précision. Les initiatives gouvernementales visant à améliorer l'infrastructure des soins essentiels appuient également l'adoption. L'augmentation des investissements dans les technologies de santé accélère encore la croissance. Ces facteurs stimulent collectivement l'expansion rapide du segment des systèmes de refroidissement.
• Par composante
Sur la base de la composante, le marché de la gestion de la température du patient est segmenté en réchauffement et refroidissement. Le secteur du réchauffement a dominé la plus grande part du marché de 58,9 % en 2025, en raison de son application étendue aux soins chirurgicaux et postopératoires. Les composants chauffants sont essentiels pour prévenir l'hypothermie pendant les phases d'anesthésie et de récupération. Le segment bénéficie d'une forte adoption dans les salles d'opération et les UCI. Le nombre croissant de chirurgies dans le monde contribue de façon significative à la demande. De plus, une sensibilisation accrue aux protocoles de sécurité des patients favorise une utilisation généralisée. La disponibilité de couvertures et de systèmes de chauffage perfectionnés améliore l'efficacité. Les hôpitaux intègrent de plus en plus les composantes du réchauffement dans les pratiques de soins de routine. Ce segment est également soutenu par des politiques de remboursement favorables dans les régions développées. L'augmentation de la population gériatrique stimule encore la demande. L'innovation continue dans les technologies de réchauffement renforce la présence du marché. Ces facteurs maintiennent collectivement la domination du segment.
Le segment de refroidissement devrait connaître le TCAC le plus rapide de 7,2 % entre 2026 et 2033, en raison de l'utilisation croissante dans les situations d'urgence et de soins critiques. Les composants de refroidissement sont essentiels pour gérer la fièvre et réduire l'activité métabolique chez les patients critiques. Le segment bénéficie de l'augmentation des cas d'AVC et d'arrêt cardiaque. Les progrès technologiques dans les appareils de refroidissement améliorent les résultats des patients. L'adoption croissante de thérapies ciblées de gestion de la température stimule la croissance. Le segment est également appuyé par l'expansion de l'infrastructure des unités de soins intensifs à l'échelle mondiale. La sensibilisation accrue des cliniciens favorise l'utilisation. De plus, l'augmentation de la recherche en hypothermie contribue à l'innovation. L'augmentation des investissements dans les soins de santé dans les économies émergentes favorise l'expansion. Ces facteurs accélèrent collectivement la trajectoire de croissance du segment.
• Par demande
Sur la base de l'application, le marché de la gestion de la température des patients est segmenté en soins préopératoires, salle d'opération, soins postopératoires, soins actifs, unité de soins intensifs, salles d'urgence, unités de soins intensifs néonatals et autres applications. Le segment des salles d'opération a dominé la plus grande part du marché de 36,5 % en 2025, en raison du besoin crucial de maintenir la température du patient pendant les interventions chirurgicales. La régulation de la température dans les salles d'opération est essentielle pour prévenir les complications et assurer de meilleurs résultats chirurgicaux. Le segment bénéficie de l'augmentation des volumes chirurgicaux mondiaux. De plus, des lignes directrices cliniques strictes régissent la gestion de la température pendant les opérations. Les progrès technologiques dans les systèmes de réchauffement intraopératoire améliorent l'efficacité. Les hôpitaux accordent la priorité à la sécurité des patients et favorisent l'adoption. Le segment bénéficie également d'une augmentation des dépenses de santé. La prévalence croissante des maladies chroniques nécessitant une intervention chirurgicale soutient encore la demande. L'intégration de systèmes de surveillance avancés améliore l'utilisation. La sensibilisation accrue des chirurgiens contribue à la croissance. Ces facteurs assurent collectivement la domination du segment.
Le segment de l'unité de soins intensifs (UCI) devrait connaître le TCAC le plus rapide de 8,1 % entre 2026 et 2033, en raison de l'augmentation des admissions aux soins critiques. Les patients en soins intensifs nécessitent souvent un contrôle précis de la température pour une récupération optimale. Le segment bénéficie de l'augmentation de la prévalence des infections graves et des affections chroniques. Les progrès technologiques dans les systèmes automatisés de gestion de la température soutiennent l'adoption. L'augmentation des investissements dans les infrastructures des UCI stimule la croissance à l'échelle mondiale. De plus, une sensibilisation accrue à la gestion ciblée de la température augmente la demande. Le segment est également soutenu par l'augmentation de la population gériatrique. L'expansion des établissements de soins essentiels dans les marchés émergents contribue considérablement. Les capacités de surveillance continue améliorent les résultats du traitement. Ces facteurs stimulent collectivement la croissance rapide du segment des soins intensifs.
• Par spécialité médicale
Sur la base de la spécialité médicale, le marché de la gestion de la température des patients est segmenté en chirurgie générale, cardiologie, neurologie, pédiatrie, chirurgie thoracique, chirurgie orthopédique et autres spécialités médicales. En 2025, le segment de la chirurgie générale a dominé la plus grande part du marché, soit 28,4%, en raison du volume élevé d'interventions chirurgicales effectuées à l'échelle mondiale. La gestion de la température est une exigence standard dans les opérations en général pour prévenir les complications. Le segment bénéficie d'une augmentation des interventions chirurgicales en raison de l'augmentation des maladies chroniques. De plus, les progrès dans les techniques chirurgicales augmentent la demande de dispositifs de gestion de la température. Les hôpitaux adoptent de plus en plus des protocoles normalisés de soins périopératoires. Le segment bénéficie également de solides infrastructures de soins de santé dans les régions développées. La sensibilisation accrue à la sécurité des patients favorise la croissance. L'adoption croissante dans les centres de chirurgie ambulatoire contribue à la demande. L'innovation continue dans l'équipement chirurgical améliore l'efficacité. Ces facteurs maintiennent collectivement la domination du segment.
Le segment de la cardiologie devrait connaître le TCAC le plus rapide de 7,9 % entre 2026 et 2033, en raison de la prévalence croissante des maladies cardiovasculaires. La gestion de la température joue un rôle crucial dans les chirurgies cardiaques et les soins post-cardiaques. Le segment bénéficie des progrès des technologies de soins cardiaques. Un nombre croissant d'interventions cardiaques au niveau mondial favorise la croissance. En outre, la sensibilisation accrue à l'hypothermie thérapeutique favorise l'adoption. Le segment est également soutenu par l'expansion des centres cardiaques spécialisés. Les initiatives gouvernementales visant à améliorer l'infrastructure des soins cardiaques contribuent à la croissance. L'augmentation de la population gériatrique stimule encore la demande. La recherche continue dans le traitement cardiaque favorise l'innovation. Ces facteurs accélèrent collectivement l'expansion du segment.
• Par Utilisateur final
Sur la base de l'utilisateur final, le marché de la gestion de la température des patients est segmenté en hôpitaux, cliniques spécialisées, centres médicaux ambulatoires et autres. Le segment des hôpitaux a dominé la plus grande part des revenus du marché de 64,7 % en 2025, en raison du volume élevé de patients et de la disponibilité d'infrastructures médicales avancées. Les hôpitaux sont des centres primaires pour les chirurgies et les soins critiques, la demande croissante de systèmes de gestion de la température. Le segment bénéficie de solides capacités financières et d'un accès aux technologies de pointe. De plus, l'augmentation du nombre d'hospitalisations favorise la croissance. Les hôpitaux adoptent de plus en plus des protocoles complets de soins aux patients. Le segment est également soutenu par des politiques de remboursement favorables. L'augmentation des investissements dans les infrastructures de soins de santé stimule encore la demande. L'augmentation de la prévalence des maladies chroniques contribue à accroître l'afflux de patients. Les améliorations technologiques continues améliorent l'efficacité. Ces facteurs assurent collectivement la domination du segment.
Le segment des centres chirurgicaux ambulatoires devrait connaître le TCAC le plus rapide de 8,4% de 2026 à 2033, entraîné par le passage croissant aux chirurgies externes. Ces centres offrent des interventions chirurgicales rentables et efficaces, ce qui augmente la demande de systèmes de gestion de la température. Le segment bénéficie de séjours hospitaliers plus courts et de temps de récupération plus rapides. Une préférence croissante pour des procédures peu invasives favorise la croissance. De plus, l'augmentation du nombre d'ASC dans le monde contribue de façon significative. Le segment est également soutenu par des progrès dans les appareils portables de gestion de la température. L'augmentation des mesures de limitation des coûts des soins de santé favorise l'adoption. La préférence croissante des patients pour des soins pratiques augmente la demande. L'innovation continue dans les technologies de soins ambulatoires favorise l'expansion. Ces facteurs stimulent collectivement la croissance rapide du segment.
Gestion de la température des patients Analyse régionale
- L'Amérique du Nord a dominé le marché de la gestion de la température des patients avec la plus grande part de revenus d'environ 39,4 % en 2025, appuyée par des infrastructures de soins de santé de pointe, l'adoption de dispositifs médicaux de pointe et la forte présence d'acteurs de premier plan dans la région.
- La région bénéficie d'un volume élevé d'interventions chirurgicales et de protocoles cliniques bien établis qui mettent l'accent sur la gestion de la température périopératoire, ce qui entraîne une demande constante pour ces systèmes.
- Cette adoption généralisée est renforcée par de fortes dépenses de soins de santé, une sensibilisation accrue des professionnels de la santé et la disponibilité d'installations de soins intensifs, la mise en place de systèmes de gestion de la température des patients comme composante essentielle dans les hôpitaux et les centres chirurgicaux.
États-Unis Gestion de la température des patients Aperçu du marché
Le marché américain de la gestion de la température des patients a enregistré la plus grande part de revenus en 2025 en Amérique du Nord, grâce à un grand nombre d'interventions chirurgicales, à une solide infrastructure de soins de santé et à l'adoption rapide de technologies médicales de pointe. Le pays continue de jouer un rôle de premier plan dans la mise en place de systèmes ciblés de gestion de la température, en particulier dans les situations critiques et postopératoires. De plus, la présence de grands fabricants d'instruments médicaux, la recherche clinique en cours et l'accent accru mis sur l'amélioration des résultats des patients contribuent de façon significative à la croissance du marché. La prévalence croissante des maladies chroniques et l'augmentation de la population gériatrique soutiennent davantage la demande de solutions efficaces de gestion de la température aux États-Unis.
Europe Gestion de la température des patients Aperçu du marché
Le marché européen de la gestion de la température des patients devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de l'augmentation des investissements dans les soins de santé, de directives cliniques strictes pour la sécurité des patients et d'une prise en compte accrue de l'hypothermie périopératoire. La région est témoin de l'adoption croissante de systèmes de réchauffement et de refroidissement avancés dans les hôpitaux et les centres chirurgicaux ambulatoires. En outre, la présence de systèmes de santé bien établis et l'accent croissant mis sur l'amélioration des résultats chirurgicaux contribuent à l'expansion du marché dans les pays européens.
Royaume-Uni Gestion de la température des patients Aperçu du marché
Le marché britannique de la gestion de la température des patients devrait croître à un TCAC remarquable au cours de la période de prévision, en raison du nombre croissant d'interventions chirurgicales et de l'importance accordée à la sécurité des patients dans le système de santé. L'adoption croissante de technologies médicales de pointe, ainsi que les initiatives gouvernementales visant à améliorer les services de santé, favorisent la croissance du marché. De plus, la présence d'infrastructures hospitalières bien développées et la sensibilisation accrue à la gestion de la température dans les soins essentiels contribuent à l'expansion du marché au Royaume-Uni.
Allemagne Gestion de la température des patients Aperçu du marché
Le marché allemand de la gestion de la température des patients devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par les infrastructures de santé solides du pays, les dépenses de santé élevées et l'accent mis sur l'innovation technologique. Allemagne Les réseaux hospitaliers bien établis et l'adoption croissante de systèmes avancés de surveillance des patients et de régulation de la température sont à l'origine de la croissance du marché. De plus, l'accent mis sur l'amélioration des résultats cliniques et la réduction des complications chirurgicales favorise l'utilisation de solutions de gestion de la température des patients.
Asia-Pacific Patient Temperature Management Market Insight
Le marché de la gestion de la température des patients en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide de TCAC, soit environ 8,8 % au cours de la période de prévision, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation des dépenses de soins de santé et de l'augmentation des volumes chirurgicaux dans des pays comme la Chine, le Japon et l'Inde. La région est témoin d'investissements importants dans le développement et la modernisation des hôpitaux, ce qui facilite l'adoption de systèmes avancés de gestion de la température. De plus, la prise de conscience croissante de la sécurité des patients et l'accès accru aux services de santé favorisent la croissance du marché dans toute la région.
Japon Gestion de la température des patients Aperçu du marché
Le marché japonais de la gestion de la température des patients prend de l'ampleur en raison du système de santé avancé du pays, du vieillissement de la population et de la forte demande de soins médicaux de qualité. Le nombre croissant d'interventions chirurgicales et l'accent mis sur la sécurité des patients conduisent à l'adoption de systèmes de gestion de la température. De plus, l'accent mis par le Japon sur l'innovation technologique et l'intégration de dispositifs médicaux de pointe dans les établissements de soins contribue à la croissance du marché.
Chine Gestion de la température des patients Aperçu du marché
En 2025, le marché chinois de la gestion de la température des patients représentait la part de marché la plus importante en Asie-Pacifique, attribuable au développement rapide des infrastructures de soins de santé, à l'augmentation des investissements dans les soins de santé et à l'augmentation de la population de patients. Le pays connaît une augmentation des interventions chirurgicales et des admissions à l'hôpital, ce qui stimule la demande de systèmes de gestion de la température. De plus, les initiatives gouvernementales visant à améliorer l'accès aux soins de santé et l'expansion de la fabrication d'appareils médicaux au pays sont des facteurs clés qui propulsent la croissance du marché en Chine.
Part du marché de la gestion de la température des patients
L'industrie de la gestion de la température des patients est principalement dirigée par des entreprises bien établies, notamment :
•3M Company (États-Unis)
• Stryker Corporation (États-Unis)
•BD (États-Unis)
• GE HealthCare Technologies Inc. (États-Unis)
• Medtronic (Irlande)
•Smiths Medical (Royaume-Uni)
• ZOLL Medical Corporation (États-Unis)
• Drägerwerk AG & Co. KGaA (Allemagne)
• Inspiration Healthcare Group plc (Royaume-Uni)
• Gentherm Medical (États-Unis)
• Atom Medical Corporation (Japon)
• La Société Chirurgique (Pays-Bas)
• Geratherm Medical AG (Allemagne)
• Stihler Electronic GmbH (Allemagne)
• Biegler GmbH (Autriche)
• EMIT Corporation (États-Unis)
•Inditherm plc (Royaume-Uni)
• Belmont Medical Technologies (États-Unis)
• Systèmes médicaux enthermiques (États-Unis)
• Innocare Medical (Chine)
Les derniers développements du marché mondial de la gestion de la température des patients
- En janvier 2021, Medtronic a annoncé que la Food and Drug Administration des États-Unis a approuvé son DiamondTemp Ablation System, un système radiofréquence à température contrôlée conçu pour gérer précisément la température des tissus pendant les procédures d'ablation cardiaque, améliorer la sécurité procédurale et élargir son portefeuille de gestion de la température
- En juin 2023, Drägerwerk AG & Co. KGaA a lancé le système de réchauffement des patients Babyroo TN300, spécialement conçu pour les soins néonatals, fournissant une régulation de température stable et un soutien respiratoire aux nouveau-nés, répondant ainsi aux besoins critiques en soins dans les unités de soins intensifs néonatals.
- En juillet 2023, Asahi Kasei Corporation a conclu un accord avec BrainCool pour la distribution exclusive du système BrainCool et du système IQool aux États-Unis et en Europe, élargissant l'accès aux solutions avancées de gestion de la température pour l'hypothermie thérapeutique et les soins neurologiques
- En janvier 2024, ZOLL Medical Corporation (une société Asahi Kasei) a reçu l'approbation de la FDA et de la marque CE pour un système de gestion de la température thermique amélioré, permettant une gestion combinée de la température de base et de la température de surface avec une analyse améliorée, améliorant la précision et la flexibilité dans les soins critiques
- En juillet 2025, Medline Industries a annoncé le lancement du système de chauffage des patients ComfortTemp dans certains hôpitaux de l'Asie-Pacifique, avec des couvertures chauffantes jetables et des connecteurs avancés pour améliorer le contrôle de température périopératoire et le confort des patients pendant les interventions chirurgicales.
- En août 2025, Arctx Medical a annoncé des progrès vers l'autorisation de la FDA pour son Kit de Cathéter Cool conçu pour la régulation de la température corporelle, ce qui représente une nouvelle approche minimalement invasive du refroidissement thérapeutique en milieu de soins actifs.
- En novembre 2025, Arctx Medical a reçu l'autorisation de mise sur le marché de son Cool Catheter Set, un dispositif de régulation thermique conçu pour contrôler la température du patient tout en permettant la décompression gastrique et l'administration des fluides, mettant en évidence l'innovation dans les solutions intégrées de gestion de la température
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











