



Dispositifs mondiaux d'orientation des interventions coronaires percutanées Segmentation du marché, par type d'instrument (Introducteurs de gaines percutanées, Cathéters guides, fils guides et cathéters à ballon), application (Maladie de l'artère coronaire (CAD), Syndrome coronaire aigu (SAC), Infarctus du myocarde, etc.), type de matériel (polymères métalliques et biodégradables), mécanisme de sécurité (mécanisme de trempage des aiguilles et mécanisme de blindage des aiguilles), utilisateur final (hôpital, centres chirurgicaux ambulatoires, laboratoires de cathétérisme cardiaque, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des dispositifs d'intervention coronarienne percutanée
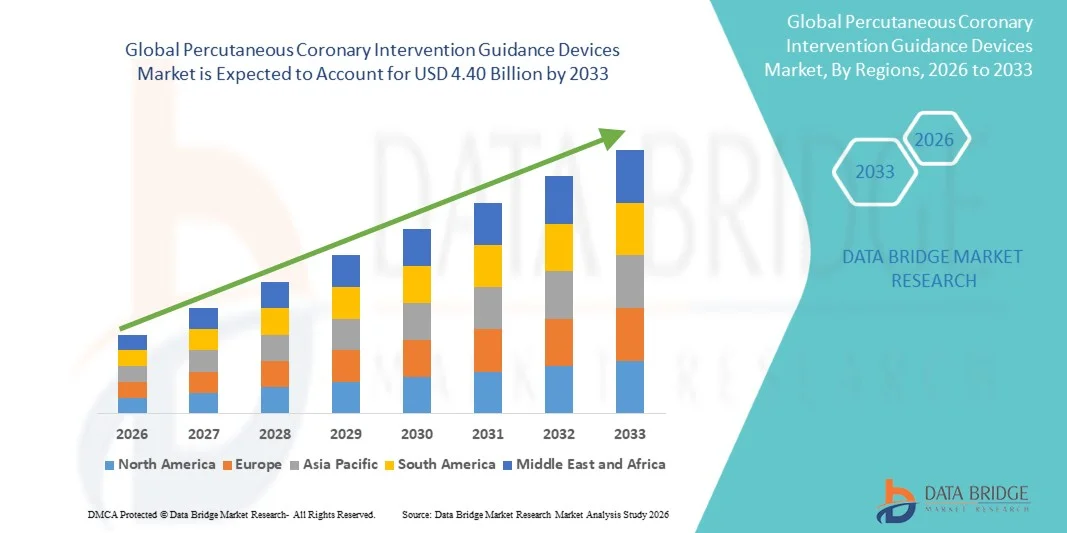
- Selon l'analyse de Data Bridge Market Research, le marché des instruments de guidage coronaire percutanée a été évalué à2,10 milliards de dollars en 2025et devrait atteindre4,40 milliards de dollars en 2033, croissance à unTCAC de 9,70% de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la prévalencemaladie coronarienne(CAD), l'adoption croissante de procédures cardiovasculaires peu invasives et l'avancement rapide des technologies d'imagerie intravasculaire et d'évaluation physiologique.
- Le fardeau croissant des maladies cardiovasculaires et des populations vieillissantes à l'échelle mondiale, associé à des données cliniques de plus en plus probantes à l'appui de l'IPC guidé par l'image et la physiologie, encourage les hôpitaux et les laboratoires de cathétérisme cardiaque à adopter des dispositifs de guidage avancés. L'imagerie en temps réel, la planification des procédures assistées par l'IA et les interventions coronaires guidées par la précision améliorent l'exactitude des procédures, réduisent les complications et améliorent les résultats à long terme des patients, ce qui accélère la croissance du marché.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 2,10 milliards de dollars
- Valeur marchande prévue (2033) : 4,40 milliards de dollars
- Prévisions CAGR (2026-2033): 9,70%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quels sont les principaux débouchés du marché des dispositifs coronaires d'intervention percutanée
- L'Amérique du Nord a dominé le marché des dispositifs coronaires d'intervention percutanée avec la plus grande part de revenus de 38,7 % en 2025, appuyée par une infrastructure de soins cardiovasculaires de pointe, des politiques de remboursement favorables et l'adoption généralisée de technologies d'imagerie intravasculaire.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 9,3 % entre 2026 et 2033, alimenté par l'augmentation du fardeau des maladies cardiovasculaires, l'expansion de l'infrastructure de soins de santé, l'augmentation des dépenses de soins de santé et l'adoption croissante de technologies de pointe d'orientation des ICP en Chine, en Inde et au Japon.
- Le segment des fils-guides a mené le marché avec une part de 39,8% en 2025, en raison de leur rôle indispensable dans pratiquement toutes les interventions coronaires percutanées.
- Les cathéters à ballons sont le type d'appareil dont la croissance est la plus rapide et qui devrait enregistrer un TCAC de 9,2 %, ce qui reflète l'augmentation de l'adoption de ballons spécialisés comme les ballons enrobés de drogue, les ballons de marquage et les ballons de coupe pour les lésions coronaires complexes.
- Le segment de la coronaropathie (CAD) a dominé la catégorie d'application avec une part des revenus de 52,3% en 2025, sous l'impulsion de la forte prévalence mondiale de la coronaropathie athérosclérose et du nombre croissant de procédures PCI
- Le métal représentait 84,6 % de la part de marché en 2025, préféré par sa résistance mécanique supérieure, sa flexibilité, sa durabilité et sa performance clinique établie dans les appareils d'intervention coronaires.
- Le segment du mécanisme de coupure d'aiguilles est la catégorie du mécanisme de sécurité qui connaît la croissance la plus rapide, avec un TCAC de 8,6 %, en raison de la demande croissante de solutions de sécurité de pointe rentables dans les établissements de santé.
Portée du rapport et lignes directrices sur les interventions coronaires percutanées Segmentation du marché
|
Attributs |
Dispositifs d'orientation des interventions coronaires percutanées Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des instruments d'intervention coronaire percutanée
- Les cardiologues interventionnels adoptent de plus en plus des techniques d'imagerie intravasculaire et de guidage physiologique pour améliorer l'évaluation des lésions, optimiser le placement de l'endoprothèse et améliorer les résultats procéduraux lors d'interventions coronaires percutanées complexes.
- Par exemple, en octobre 2025, Philips a introduit une intégration des données de CT coronaires préopératoires avec sa plateforme de cath-lab d'Azurion, synchronisant automatiquement la reconstruction de CT 3D avec le mouvement de bras C pour fournir des conseils anatomiques supplémentaires pendant PCI et soutenir le développement de flux de travail de PCI guidés par CT.
- L'imagerie IVUS et OCT en temps réel permet aux médecins d'évaluer la morphologie des plaques, les dimensions des vaisseaux, les caractéristiques des lésions, l'expansion de l'endoprothèse et l'apposition de l'endoprothèse avec plus de précision que l'angiographie seule.
- L'intégration de l'imagerie intravasculaire à l'évaluation physiologique apparaît comme une tendance importante, permettant aux cliniciens de combiner l'information anatomique et l'évaluation de l'ischémie pour une prise de décision plus personnalisée de l'ICP.
- Les fournisseurs de soins de santé recherchent de plus en plus des plateformes intégrées de cath-lab qui combinent l'imagerie, la physiologie, le co-enregistrement et les directives procédurales pour simplifier les flux de travail et réduire le nombre de technologies distinctes nécessaires pendant les procédures PCI.
- Par exemple, en décembre 2025, Philips a annoncé un accord pour acquérir SpectraWAVE, ajoutant l'imagerie intravasculaire assistée par l'IA et la technologie X1-FFR compatible avec l'IA à son portefeuille d'intervention coronaire, combinant l'imagerie intravasculaire, la physiologie coronaire et les conseils basés sur l'IA.
- Étant donné que les hôpitaux privilégient de plus en plus la précision, l'efficacité du déroulement du travail et l'IPC fondé sur des données probantes, l'intégration de technologies avancées d'imagerie, de physiologie, d'IA et d'orientation multimodale devrait accélérer l'adoption des dispositifs d'orientation coronaire de nouvelle génération.
Quels sont les principaux moteurs du marché des instruments d'intervention coronaire percutanée
- La charge mondiale croissante de la maladie coronarienne et la complexité croissante des procédures de PCI augmentent considérablement la demande de dispositifs de guidage avancés capables de fournir des informations anatomiques et physiologiques détaillées pendant les interventions.
- Par exemple, en août 2025, la Société européenne de cardiologie a souligné que l'imagerie intracoronaire avait progressé vers une recommandation de classe IA dans les lignes directrices du CES pour les ICP complexes de 2024, appuyées par des preuves de 21 essais impliquant plus de 18 000 patients, renforçant la demande clinique d'interventions coronaires guidées par l'IVUS et l'OCT.
- Les cardiologistes, les hôpitaux et les laboratoires de cathétérisme cardiaque intègrent de plus en plus les technologies IVUS, OCT, FFR et iFR dans les flux de travail du PCI afin d'améliorer le calibrage de l'endoprothèse, d'optimiser le déploiement, d'identifier les maladies résiduelles et de soutenir les décisions de traitement fondées sur des données probantes.
- Par exemple, en mai 2025, Philips a annoncé l'achèvement de l'inscription à l'essai GPS DEFINE, avec 2 182 patients dans 85 hôpitaux de 18 pays, en évaluant l'angiographie combinée à la co-inscription iFR pour améliorer l'orientation et les résultats du traitement par PCI, démontrant ainsi une adoption clinique croissante et une validation de l'intervention guidée par la physiologie.
- Grâce aux lignes directrices cliniques qui soutiennent de plus en plus l'IPC guidé par l'image et aux progrès technologiques qui améliorent l'intégration des flux de travail, les dispositifs d'orientation des interventions coronaires devraient demeurer essentiels pour améliorer la précision des procédures, les résultats des patients et l'optimisation du traitement.
Quels sont les facteurs qui mettent en cause la croissance du marché des instruments d'intervention coronaire percutanée
- Les dispositifs avancés d'orientation PCI nécessitent des dépenses en capital supplémentaires, des cathéters d'imagerie jetables, du matériel spécialisé et du personnel formé, ce qui augmente les coûts de procédure et limite l'adoption parmi les hôpitaux dont les budgets de santé sont limités.
- Par exemple, en février 2025, une étude irlandaise de micro-cotisation publiée dans Open Heart a révélé que l'imagerie intracoronaire a augmenté le temps moyen de procédure PCI de 45 à 60 minutes et ajouté USD 841 pour IVUS et USD 989 pour OCT, soulignant les coûts supplémentaires de procédure et d'équipement associés aux technologies d'orientation avancées.
- Ces obstacles financiers et opérationnels touchent particulièrement les petits hôpitaux et centres cardiaques, où l'accès limité à l'infrastructure de cath-lab spécialisée et aux opérateurs expérimentés peut restreindre l'utilisation courante des technologies IVUS, OCT et d'orientation physiologique.
- Par exemple, en août 2026, une étude multicentrique prospective OCT2ACT publiée dans JACC: Advances a révélé que 53,0% des 908 patients qui satisfaisaient aux critères de classe IA pour l'imagerie intracoronaire ont subi une ICP sans imagerie, tandis que l'absorption de l'imagerie variait de 16,7 % à 100 % entre les centres, mettant en évidence les obstacles persistants à l'adoption et à la variation de la pratique.
- La combinaison des coûts des appareils, des limites de remboursement, des délais de procédure supplémentaires, de la disponibilité de l'équipement et des exigences en matière de formation des opérateurs continue d'entraver l'adoption généralisée, en particulier dans les systèmes de soins de santé sensibles aux coûts et les centres cardiaques à ressources moindres.
Comment le marché des instruments d'intervention coronaire percutanée est-il segmenté
Le marché des dispositifs de guidage coronaire percutanée est segmenté en fonction du type de dispositif, de l'application, du type de matériau, du mécanisme de sécurité et de l'utilisateur final.
- Par type de périphérique
Sur la base du type de dispositif, le marché des dispositifs de guidage coronaire percutanée est segmenté en introductifs de gaine percutanée, cathéters de guidage,fils de guidage,etcathéters pour ballons. Le segment des fils-guides a dominé le marché avec une part de 39,8% en 2025, en raison de leur rôle indispensable dans pratiquement toutes les interventions coronaires percutanées. Guidewires fournit la voie principale pour la livraison de ballons,stents,cathéters d'imagerie et autres dispositifs interventionnels à travers les lésions coronaires. Les progrès continus en matière de braquage, de contrôle du couple, de revêtements hydrophiles et de capacités de croisement des lésions améliorent les performances procédurales. Ils sont largement utilisés dans les interventions courantes et complexes, y compris les occlusions totales chroniques et les lésions de bifurcation. Le volume croissant de procédures PCI et la disponibilité de fils guides spécialisés pour différentes caractéristiques de lésion continuent de renforcer la domination du segment.
Le segment des cathéters de ballons devrait enregistrer la croissance la plus rapide à un TCAC de 9,2 % entre 2026 et 2033, en raison de l'adoption croissante de ballons spécialisés tels que des ballons enrobés de drogue, des ballons de marquage et des ballons de coupe pour des lésions coronaires complexes. Ces dispositifs supportent la préparation des lésions et améliorent l'expansion du navire pendant la PCI. Les progrès continus dans les matériaux des ballons, la flexibilité, les technologies de revêtement et la livraison améliorent les performances procédurales. L'augmentation du traitement des lésions coronaires calcifiées et complexes soutient davantage la demande de technologies avancées pour les ballons. L'adoption de preuves cliniques croissantes pour la thérapie par ballonnement enrobé de médicaments dans certaines indications est également encourageante.
- Par demande
Sur la base de l'application, le marché des dispositifs d'intervention coronaire percutanée est segmenté en maladies coronaires (CAD), syndrome coronaire aigu (SAC), infarctus du myocarde et autres. Le segment de la coronaropathie (CAD) a dominé le marché avec une part de 52,3% en 2025, en raison de la forte prévalence mondiale de la coronaropathie athérosclérose et du nombre croissant de procédures PCI. La CAO demeure une indication majeure de l'angioplastie coronarienne et de l'implantation de l'endoprothèse. Le fardeau continu de la maladie coronarienne génère une demande soutenue d'instruments utilisés pour naviguer, évaluer et traiter les lésions coronariennes. L'amélioration de l'accès au diagnostic cardiovasculaire et au traitement interventionnel favorise l'adoption. Des dispositifs d'orientation avancés aident les médecins à améliorer l'évaluation des lésions et la précision des procédures pendant les interventions de CAO.
Le segment du syndrome coronaire aigu (SCA) devrait enregistrer la croissance la plus rapide à un TCAC de 9,0 % entre 2026 et 2033, ce qui est soutenu par une demande croissante d'intervention coronaire rapide et précise dans les soins cardiovasculaires d'urgence. L'ACS nécessite la restauration rapide du flux sanguin coronaire, ce qui crée une demande pour des procédures PCI efficaces. Les fils de guidage, les cathéters de guidage et les systèmes de ballons avancés permettent aux médecins d'accéder aux vaisseaux coronaires touchés et de les traiter. La disponibilité accrue de centres cardiaques spécialisés et de laboratoires de cathétérisme améliore l'accès aux interventions d'urgence. Les progrès technologiques favorisent également une évaluation plus rapide des lésions et des procédures. L'expansion de l'infrastructure cardiovasculaire dans les économies émergentes améliore encore l'accès au traitement ACS.
- Par type de matériau
Sur la base du type de matériau, le marché des dispositifs d'intervention coronaire percutanée est segmenté en polymères métalliques et biodégradables. Le segment des métaux a dominé le marché avec une part de 84,6 % en 2025, en raison de sa résistance mécanique supérieure, de sa flexibilité, de sa durabilité et de sa performance clinique établie dans les appareils d'intervention coronaires. Les alliages d'acier inoxydable, de nitinol et de cobalt-chromium sont largement utilisés dans les fils guides, les cathéters guides et les introductifs de gaine. Ces matériaux offrent une forte pushabilité, une transmission de couple et une stabilité structurelle lors d'interventions coronaires complexes. Les procédés de fabrication établis et la grande familiarité des médecins continuent d'appuyer l'adoption généralisée. Les matériaux métalliques sont également compatibles avec des dispositifs sophistiqués utilisés pour les anatomies coronaires difficiles.
Le segment des polymères biodégradables devrait enregistrer la croissance la plus rapide à un TCAC de 10,4 % de 2026 à 2033, en raison de l'augmentation de la recherche et du développement de dispositifs cardiovasculaires de nouvelle génération utilisant des biomatériaux avancés. Les polymères biodégradables offrent des avantages potentiels liés à la biocompatibilité et à la dégradation contrôlée. Les fabricants explorent des technologies de polymères pour améliorer la performance des appareils tout en réduisant la persistance à long terme des matériaux. Les progrès dans la composition des polymères et les propriétés mécaniques augmentent leur utilisation potentielle dans les applications cardiovasculaires. L'accent mis de plus en plus sur la sécurité des patients et la guérison vasculaire encourage l'innovation dans les matériaux biodégradables. Les investissements en recherche et développement appuient le développement de technologies interventionnelles améliorées à base de polymères.
- Par le mécanisme de sécurité
Sur la base du mécanisme de sécurité, le marché des dispositifs d'intervention coronaire percutanée est segmenté en mécanisme de coupure des aiguilles et mécanisme de blindage des aiguilles. Le mécanisme de blindage des aiguilles a dominé le marché avec une part de 61,5 % en 2025, en raison de sa capacité à réduire les blessures accidentelles par aiguille et à améliorer la sécurité des travailleurs de la santé lors des procédures d'accès vasculaires. Les systèmes de blindage assurent une protection contre les aiguilles exposées après utilisation. Les hôpitaux privilégient de plus en plus les mécanismes qui réduisent l'exposition professionnelle aux pathogènes transmissibles par le sang. Les conceptions passives et automatiques de blindage peuvent également simplifier la manipulation après les procédures. Une sensibilisation croissante à la sécurité des travailleurs de la santé favorise l'adoption de technologies d'accès vasculaire plus sûres. L'accent mis de plus en plus sur la prévention des infections et la sécurité au travail continue de renforcer la demande de mécanismes de protection des aiguilles.
Le segment du mécanisme de coupure des aiguilles devrait enregistrer la croissance la plus rapide à un TCAC de 8,6 % entre 2026 et 2033, en raison de la demande croissante de solutions de sécurité de pointe rentables dans les établissements de santé. Ces mécanismes aident à sécuriser ou à désactiver les aiguilles utilisées suivant les procédures d'accès vasculaire. L'accent accru mis par la réglementation sur la protection des travailleurs de la santé encourage les établissements de soins à renforcer les pratiques de gestion des points forts. Les fabricants mettent au point des mécanismes simplifiés visant à améliorer la convivialité sans ajouter de complexité procédurale substantielle. L'expansion des infrastructures de soins de santé crée une demande supplémentaire de technologies de sécurité abordables. L'accent mis de plus en plus sur la sécurité au travail et la prévention des infections favorise l'adoption.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des dispositifs d'intervention coronaire percutanée est segmenté en hôpitaux, centres chirurgicaux ambulatoires (ASC), laboratoires de cathétérisme cardiaque, etc. Le segment des hôpitaux a dominé le marché avec 67,2 % en 2025, en raison du volume élevé de procédures PCI effectuées dans les hôpitaux tertiaires et multispécialisés. Les hôpitaux possèdent généralement une infrastructure complète de cathétérisme et des équipes cardiovasculaires spécialisées nécessaires pour les interventions coronaires. Les capacités de soins cardiaques d'urgence augmentent encore le nombre d'interventions PCI effectuées en milieu hospitalier. L'augmentation des investissements dans l'infrastructure cardiovasculaire favorise le déploiement de technologies d'orientation avancées. La disponibilité de cardiologues interventionnels et d'équipes cliniques multidisciplinaires renforce également l'adoption en milieu hospitalier.
Le segment des laboratoires de cathétérisme cardiaque devrait enregistrer la croissance la plus rapide à un TCAC de 9,5 % de 2026 à 2033, en raison de la création croissante d'installations d'intervention cardiovasculaire spécialisées. Ces laboratoires fournissent des environnements dédiés à l'angiographie, à l'IPC, à l'imagerie intravasculaire et à l'évaluation physiologique. L'adoption croissante de procédures guidées par l'image et par la physiologie accroît la demande de dispositifs de guidage perfectionnés dans ces installations. Les investissements dans l'infrastructure moderne de cath-lab et les plateformes d'imagerie avancées améliorent l'efficacité procédurale. La charge croissante des maladies cardiovasculaires augmente la demande de services cardiaques spécialisés. Une plus grande concentration de technologies de pointe au sein de laboratoires spécialisés appuie l'expansion du segment.
Quelle région détient la plus grande part du marché des instruments d'intervention coronaire percutanée
- L'Amérique du Nord a dominé le marché des dispositifs coronaires d'intervention percutanée avec la plus grande part de revenus de 38,7 % en 2025, appuyée par une infrastructure de soins cardiovasculaires de pointe, des politiques de remboursement favorables et l'adoption généralisée de technologies d'imagerie intravasculaire.
- La région bénéficie également de l'adoption généralisée de technologies d'imagerie intravasculaire et d'évaluation physiologique, de l'augmentation de la prévalence des maladies coronariennes, de la préférence croissante pour des interventions coronariennes peu invasives, et des investissements continus dans les laboratoires de cathétérisme cardiaque et l'innovation en cardiologie interventionnelle. Ces facteurs continuent de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
É.-U. Dispositifs de guidage d'intervention coronaire percutanée Aperçu du marché
Le marché américain des dispositifs coronaires d'intervention percutanée connaît une forte croissance en raison du système de santé bien établi du pays, d'un cadre de remboursement favorable et d'une forte présence des principaux fabricants de dispositifs cardiovasculaires. L'augmentation de la préférence des médecins pour les ICP guidés par IVUS, les OCT et la physiologie appuie la demande dans les hôpitaux et les laboratoires de cathétérisme cardiaque. De plus, les preuves cliniques croissantes d'interventions coronaires guidées par l'image et la physiologie, ainsi que les investissements continus dans les technologies cardio-vasculaires de pointe, accélèrent l'adoption des dispositifs de guidage de PCI.
Asie-Pacifique Dispositifs de guidage d'intervention coronaire percutanée Aperçu du marché
Le marché des dispositifs coronaires d'intervention percutanée en Asie et dans le Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la prévalence des maladies cardiovasculaires, de l'expansion des infrastructures de soins de santé et de l'augmentation des investissements dans les soins cardiaques avancés dans des pays comme la Chine, l'Inde et le Japon. L'augmentation des dépenses en soins de santé, l'adoption d'interventions coronaires peu invasives et la sensibilisation accrue aux technologies avancées d'orientation du PCI appuient l'expansion du marché régional. De plus, la disponibilité croissante d'installations de cathétérisme cardiaque et l'adoption croissante de technologies d'imagerie intravasculaire et d'évaluation physiologique accélèrent la croissance du marché dans toute la région.
Japon Dispositifs de guidage d'intervention coronaire percutanée Aperçu du marché
Le marché japonais des instruments coronaires d'intervention percutanée connaît une croissance constante en raison de la demande croissante de soins cardiovasculaires avancés, du vieillissement de la population et de l'adoption croissante d'interventions coronaires guidées par la précision. Les hôpitaux et les laboratoires de cathétérisme cardiaque utilisent de plus en plus les fils guides, les cathéters, l'imagerie intravasculaire et les technologies d'évaluation physiologique pour améliorer l'exactitude des procédures et les résultats des patients. En outre, le Japon a établi une industrie des dispositifs médicaux, la forte présence de fabricants d'appareils cardiovasculaires et l'accent mis sur la cardiologie interventionnelle avancée contribuent à la croissance du marché.
Chine Dispositifs de guidage d'intervention coronaire percutanée Aperçu du marché
Le marché chinois des dispositifs coronaires d'intervention percutanée augmente rapidement, en raison de l'augmentation du fardeau des maladies cardiovasculaires, de l'expansion de l'infrastructure des soins de santé et de la demande croissante de procédures coronaires peu invasives. Les investissements croissants dans les laboratoires de cathétérisme cardiaque et l'adoption croissante de fils guides, de cathéters, de technologies de ballons et de systèmes d'imagerie intravasculaire soutiennent de façon significative la demande du marché. En outre, l'expansion des services de cardiologie interventionnelle et la disponibilité accrue de technologies avancées de PCI placent la Chine comme un important marché de croissance pour les dispositifs de guidage d'intervention coronaire.
U.K. Dispositifs de guidage d'intervention coronaire percutanée Aperçu du marché
Le marché des dispositifs coronaires d'intervention percutanée du Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de procédures cardio-vasculaires avancées et l'accent croissant mis sur l'IPC guidé par l'image et la physiologie. Les hôpitaux et les centres cardiaques utilisent de plus en plus les techniques d'imagerie intravasculaire et d'évaluation physiologique pour améliorer l'évaluation des lésions, la précision des procédures et les résultats cliniques. De plus, des données cliniques de plus en plus nombreuses qui appuient les conseils avancés en matière d'ICP, ainsi que des investissements continus dans les capacités des laboratoires de soins cardiovasculaires et de cathétérisme, contribuent à la croissance du marché au Royaume-Uni.
Allemagne Dispositifs de guidage d'intervention coronaire percutanée Aperçu du marché
Le marché allemand des dispositifs coronaires d'intervention percutanée est en pleine expansion en raison de l'infrastructure de soins de santé avancée du pays, de solides capacités de soins cardiovasculaires et de l'adoption croissante de technologies de cardiologie interventionnelle sophistiquées. Les hôpitaux et les laboratoires de cathétérisme cardiaque adoptent de plus en plus de systèmes avancés de guidage, de cathéters, d'imagerie intravasculaire et d'évaluation physiologique pour des interventions coronaires complexes. Les progrès technologiques continus, les fortes capacités de fabrication d'instruments médicaux et l'accent mis de plus en plus sur des traitements cardiovasculaires précis et peu invasifs stimulent la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des instruments d'intervention coronaire percutanée
L'industrie des dispositifs de guidage coronaire percutanée est principalement dirigée par des entreprises bien établies, notamment :
- Abbott(États-Unis)
- Société scientifique de Boston(États-Unis)
- Médtronic (Irlande)
- Société Terumo(Japon)
- Koninklijke Philips N.V.(Pays-Bas)
- Siemens Healthineers AG (Allemagne)
- GE HealthCare (États-Unis)
- Merit Medical Systems, Inc. (États-Unis)
- Teleflex Incorporated (États-Unis)
- Cordis (États-Unis)
- ASAHI INTECC CO., LTD. (Japon)
- NIPRO CORPORATION (Japon)
- OrbusNeich (Hong Kong)
- AngioDynamics, Inc. (États-Unis)
- B. Braun Melsungen AG (Allemagne)
- Cuisine médicale (États-Unis)
- Société scientifique MicroPort (Chine)
- Sahajanand Medical Technologies Pvt. Ltd. (Inde)
- Lepu Medical Technology (Beijing) Co., Ltd. (Chine)
- Biocapteurs International Group, Ltd. (Singapour)
Quels sont les derniers développements sur le marché des dispositifs coronaires d'intervention percutanée
- En décembre 2025, Philips a annoncé une entente pour l'acquisition de SpectraWAVE Inc., ajoutant son système d'imagerie hypervue avec une meilleure imagerie vasculaire et des capacités d'imagerie coronaire soutenues par l'IA, ainsi que X1-FFR pour l'évaluation physiologique basée sur l'angiographie. L'acquisition vise à élargir le portefeuille de technologies d'imagerie intravasculaire et de physiologie coronarienne de Philips et à renforcer l'intégration de l'IA dans les procédures PCI guidées par l'image.
- En octobre 2025, Terumo Interventional Systems a annoncé la clairance de la FDA 510(k) pour son système d'imagerie à double capteur OPUSWAVE et son cathéter d'imagerie DualView, combinant imagerie de domaine de fréquence optique et échographie intravasculaire au sein d'un seul cathéter. Le système a été développé pour fournir simultanément des vues complémentaires de l'anatomie coronarienne et soutenir une évaluation plus complète de la maladie coronarienne pendant l'IPC guidé par l'image.
- En octobre 2023, Abbott a lancé sa plateforme d'imagerie vasculaire à moteur logiciel Ultreon 1.0 en Inde, intégrant la tomographie optique à l'intelligence artificielle pour fournir une évaluation automatisée des blocages coronaires, des dimensions des vaisseaux et des caractéristiques du calcium. La technologie fournit également des conseils étape par étape visant à appuyer le placement, l'expansion et l'apposition précis de l'endoprothèse pendant les interventions coronaires.
- En mai 2024, Abbott a lancé le système d'endoprothèse coronaire Sierra Everolimus Eluting en Inde, élargissant son portefeuille d'intervention coronaire avec un endoprothèse de prochaine génération conçu pour fournir une plus grande efficacité et précision dans les lésions coronaires complexes. Abbott a également souligné l'utilisation de technologies d'imagerie et de diagnostic compatibles avec l'IA aux côtés de dispositifs d'intervention coronaire pour soutenir les médecins qui effectuent des interventions complexes en PCI.
- En juillet 2021, Philips a lancé IntraSight Mobile, une plate-forme interventionnelle mobile intégrant l'imagerie intravasculaire, les mesures physiologiques et la co-enregistrement pour les procédures vasculaires coronaires et périphériques. La mise au point visait à offrir aux hôpitaux et aux laboratoires de bureau une plus grande souplesse dans l ' utilisation des techniques de thérapie à l ' image de pointe et à faciliter la rationalisation des flux de travail des interventions.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











