


Marché mondial de la photolithographie, par type (ultraviolet profond (DUV), ultraviolet extrême (EUV), ligne I, fluorure de krypton (KrF), fluorure d'argon sec (ArF sec), autres), applications (front-end, back-end), utilisation finale (processus de modélisation de circuits intégrés, fabrication de circuits imprimés, fabrication de microprocesseurs, autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, Italie, Royaume-Uni, France, Espagne, Pays-Bas, Belgique, Suisse, Turquie, Russie, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Arabie saoudite, Émirats arabes unis, Afrique du Sud, Égypte, Israël, reste du Moyen-Orient et de l'Afrique) Tendances de l'industrie et prévisions jusqu'en 2028.
Quelle est la taille du marché et le taux de croissance de la photolithographie mondiale
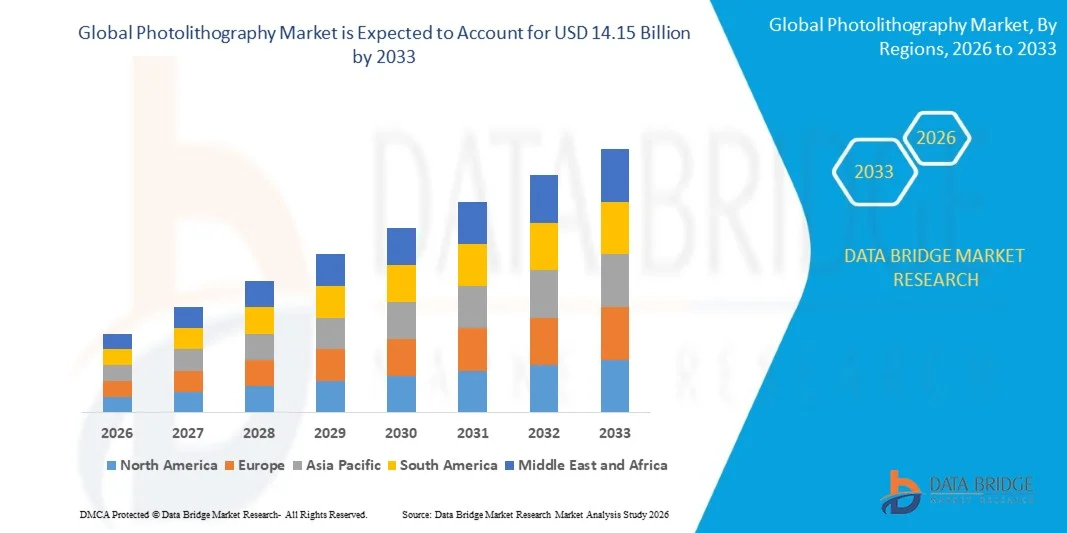
- Selon Data Bridge études de marché Analyse La taille du marché mondial de la photolithographie a été évaluée à10,26 milliards de dollars en 2025et devrait atteindre14,15 milliards de dollars en 2033, à unTCAC de 4,10 %pendant la période de prévision
- La numérisation croissante et la demande émergente de dispositifs semi-conducteurs dans diverses industries sont les principaux facteurs responsables de la croissance du marché.
- En outre, les facteurs tels que l'augmentation de la production de puces informatiques, la croissance du marché de l'emballage électronique et ses avantages tels que la haute résolution, la sensibilité élevée à la lumière, les bonnes propriétés d'adhérence et il permet l'encapsulation 3D des cellules dans les hydrogels qui alimente la croissance du marché de la photolithographie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 10,26 milliards de dollars
- Valeur marchande prévue (2033): 14,15 milliards de dollars
- Prévisions CAGR (2026-2033): 4.10%
Quels sont les principaux débouchés du marché de la photolithographie
- L'avènement de technologies novatrices et de pointe pour la fabrication d'appareils à semi-conducteurs et le soutien accru du gouvernement aux progrès devraient créer diverses nouvelles possibilités qui entraîneront la croissance du marché de la photolithographie au cours de la période prévue susmentionnée.
- On estime que les défauts fonctionnels du dispositif de photolithographie, la fiabilité limitée des outils d'exposition et la complexité de la procédure de fabrication constituent un défi majeur qui entrave la croissance du marché de la photolithographie.
- L'Asie-Pacifique a dominé le marché de la photolithographie avec une part des revenus de 46,7 % en 2025, grâce à la forte présence de centres de fabrication de semi-conducteurs, à la production d'électronique à grande échelle et à l'expansion rapide des installations de fabrication de puces de pointe en Chine, à Taïwan, en Corée du Sud et au Japon.
- L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 7,36 % entre 2026 et 2033, en raison de l'augmentation des investissements dans la recherche sur les semi-conducteurs, la conception de puces de pointe et les initiatives de fabrication nationales aux États-Unis et au Canada.
- Le segment Deep Ultraviolet (DUV) a dominé le marché avec une part de 41,6% en 2025, car il reste la technologie la plus largement utilisée dans la fabrication de semi-conducteurs pour la configuration de circuits intégrés à des nœuds avancés et matures
Portée du rapport et segmentation du marché de la photolithographie
|
Attributs |
Photolithographie Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de la photolithographie
(en milliers de dollars)Accroître la transition vers des technologies avancées de photolithographie de haute précision et de VUE(en milliers de dollars)
- Le marché de la photolithographie est témoin d'une forte adoption de la lithographie ultraviolet (EUV) et des technologies de dessin avancées conçues pour soutenir la fabrication de semi-conducteurs de nouvelle génération et les architectures de puces à haute densité
- Les fabricants d'équipement mettent en place des systèmes d'exposition à haute précision, des technologies d'alignement améliorées et des matériaux photorésistants de pointe qui permettent de réduire la taille des nœuds, d'améliorer la résolution des motifs et d'augmenter le débit de plaquettes
- La demande croissante de processeurs haute performance, de puces AI, de dispositifs de mémoire avancés et de composants de communication 5G accélère l'adoption de technologies de lithographie avancées dans les installations de fabrication de semi-conducteurs
- Par exemple, des entreprises telles que Canon, Nikon, Lam Research et Samsung Electronics augmentent leurs investissements dans des systèmes de lithographie de nouvelle génération, des technologies de traitement de wafer de pointe et des solutions de fabrication de semi-conducteurs à haute résolution
- Le besoin croissant de géométries transistors plus petites, l'amélioration des performances des puces et une plus grande précision de fabrication stimulent la transition vers des techniques de lithographie avancées et des technologies multi-patterning
- Alors que les dispositifs semi-conducteurs continuent de diminuer de taille et d'augmenter la complexité, les technologies de photolithographie demeureront essentielles pour permettre la fabrication de semi-conducteurs de nouvelle génération et les dispositifs électroniques à haute performance
Quels sont les principaux moteurs du marché de la photolithographie
- La demande croissante de semi-conducteurs à haute performance, de processeurs AI, de puces de mémoire avancées et de dispositifs de communication à grande vitesse augmente considérablement le besoin de systèmes de photolithographie avancés dans la fabrication de semi-conducteurs
- Par exemple, en 2025, des entreprises de premier plan comme Canon, Nikon et Lam Research ont élargi leurs portefeuilles d'équipement de fabrication de semi-conducteurs pour soutenir les processus de lithographie à haute résolution et les technologies de fabrication de puces de nouvelle génération.
- L'adoption croissante de l'infrastructure 5G, de l'intelligence artificielle, des véhicules autonomes, de l'électronique grand public et des systèmes d'informatique en nuage accélère la production de semi-conducteurs à l'échelle mondiale aux États-Unis, en Europe et en Asie-Pacifique
- Les progrès de la lithographie EUV, des matériaux photorésistes, des technologies d'alignement des plaquettes et des systèmes optiques de précision ont amélioré la précision de fabrication, le débit et le rendement des semi-conducteurs
- Le développement croissant de nœuds semi-conducteurs avancés, de circuits intégrés à haute densité et d'architectures informatiques à grande vitesse crée une forte demande d'équipements de photolithographie avancés dans les systèmes modernes de semi-conducteurs
- Soutenu par l'augmentation des investissements dans la capacité de fabrication de semi-conducteurs, les initiatives gouvernementales en matière de puces et l'innovation en électronique de la prochaine génération, le marché de la photolithographie devrait connaître une croissance soutenue à long terme
Quel facteur met en cause la croissance du marché de la photolithographie
- Les coûts d'investissement et d'exploitation élevés associés au matériel de photolithographie de pointe demeurent un obstacle majeur pour les nouvelles installations de fabrication de semi-conducteurs et les petits fabricants de puces
- Ainsi, entre 2024 et 2025, les fluctuations des chaînes d'approvisionnement en semi-conducteurs, l'augmentation des coûts des composants optiques de précision et la complexité croissante de l'équipement ont fait augmenter les coûts de fabrication de plusieurs fournisseurs mondiaux d'équipements semi-conducteurs.
- La complexité de la mise en œuvre de procédés de lithographie avancés, de technologies EUV et de techniques multipatternantes nécessite des ingénieurs hautement qualifiés, des infrastructures spécialisées et une vaste expertise technique.
- L'infrastructure limitée de fabrication de semi-conducteurs dans les économies émergentes et les barrières à l'entrée technologique limitent l'adoption de systèmes de photolithographie avancés dans certaines régions
- La concurrence de technologies alternatives de fabrication de puces, de solutions d'emballage avancées et d'architectures de conception de semi-conducteurs peut créer des pressions technologiques et tarifaires au sein de l'industrie.
- Pour relever ces défis, les entreprises mettent l'accent sur le développement de systèmes de lithographie rentables, l'amélioration des technologies photorésistes, l'amélioration de l'automatisation et l'expansion des partenariats mondiaux de fabrication de semi-conducteurs pour accélérer l'adoption des technologies de photolithographie dans le monde entier.
Comment est segmenté le marché de la photolithographie
Le marché est segmenté sur la base detype, application et utilisation finale.
• Par type
Sur la base du type, le marché de la photolithographie est segmenté en Ultraviolet Deep (DUV), Ultraviolet Extreme (EUV), I-line, Krypton Fluoride (KRF), Argon Fluoride Dry (ARF Dry), et autres. Le segment de l'ultraviolet profond (DUV) a dominé le marché avec une part de 41,6 % en 2025, puisqu'il demeure la technologie la plus largement utilisée dans la fabrication de semi-conducteurs pour la configuration de circuits intégrés aux nœuds avancés et matures. Les systèmes de lithographie DUV offrent une grande précision, fiabilité et compatibilité avec les processus de fabrication de semi-conducteurs à grande échelle. Ils sont largement déployés dans les puces de mémoire, les dispositifs logiques et la production de microcontrôleurs en raison de leur infrastructure établie et de leur rentabilité par rapport aux technologies de prochaine génération.
On s'attend à ce que le segment des ultraviolets extrêmes (VUE) augmente au TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de nœuds semi-conducteurs avancés inférieurs à 7 nm. La technologie EUV permet la création de structures transistor plus petites, améliorant la performance des puces, l'efficacité énergétique et la vitesse de traitement. Les investissements croissants dans les fonderies de pointe et la fabrication de puces de nouvelle génération accélèrent l'adoption de systèmes de lithographie EUV à l'échelle mondiale.
• Par demande
Sur la base de l'application, le marché est segmenté en Front-End et Back-End. Le segment Front-End a dominé le marché avec une part de 64,3 % en 2025, soutenue par l'utilisation intensive de procédés de photolithographie pendant les étapes de fabrication des wafers, comme le patronage des transistors, la formation des portes et le développement de la disposition des circuits. La lithographie frontale joue un rôle crucial dans la définition des circuits sur les plaquettes de silicium avec une précision de nanomètre. La complexité croissante de la conception de semi-conducteurs, ainsi que l'expansion rapide de la fabrication avancée de nœuds, sont à l'origine d'une forte demande de systèmes de photolithographie à haute résolution dans les procédés de fabrication de l'avant.
Le segment Back-End devrait croître au TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de technologies d'emballage de pointe, d'emballages au niveau des plaquettes et de modèles d'interconnexion. La photolithographie back-end est utilisée dans des processus tels que les couches de métallisation, les tampons de liaison et les structures d'interconnexion de puces. L'adoption croissante de technologies d'intégration hétérogène, de copeaux et d'emballage 3D accélère encore la demande de solutions de photolithographie de pointe.
• Par utilisation finale
Sur la base de l'utilisation finale, le marché de la photolithographie est segmenté en IC Patterning Process, Printed Circuit Board Fabrication, Microprocesseur Fabrication, et autres. Le segment IC Patterning Process a dominé le marché avec une part de 46,8 % en 2025, en raison de son rôle crucial dans la fabrication de semi-conducteurs, où la photolithographie est utilisée pour transférer des profils de circuits sur des plaquettes de silicium. La demande croissante de puces de mémoire, d'appareils logiques et d'architectures système-on-chip (SoC) dans l'électronique grand public, les centres de données et le matériel d'IA alimente une forte adoption d'équipement de photolithographie pour la fabrication d'IC.
On s'attend à ce que le segment de la fabrication de microprocesseurs augmente au rythme le plus rapide du TCAC de 2026 à 2033, grâce à l'expansion rapide de l'informatique de haute performance, des processeurs d'intelligence artificielle et des appareils informatiques de pointe. La nécessité de petits nœuds transistors, de vitesses de traitement plus élevées et d'architectures économes en énergie encourage les fabricants de semi-conducteurs à adopter des technologies de photolithographie de pointe pour la production de microprocesseurs de nouvelle génération.
Quelle région détient la plus grande part du marché de la photolithographie
- L'Asie-Pacifique a dominé le marché de la photolithographie avec une part des revenus de 46,7 % en 2025, en raison de la forte présence de centres de fabrication de semi-conducteurs, de la production électronique à grande échelle et de l'expansion rapide des installations de fabrication de puces de pointe en Chine, à Taïwan, en Corée du Sud et au Japon. La région abrite quelques-unes des plus grandes fonderies de semi-conducteurs et fabricants de dispositifs intégrés au monde, qui dépendent fortement des systèmes de photolithographie pour le patronage des wafers et la production avancée de nœuds. L'augmentation des investissements dans les semi-conducteurs, la forte demande d'électronique de consommation et l'adoption croissante de processeurs d'IA et de puces à mémoire alimentent en permanence la demande de matériel de photolithographie de pointe dans toute la région
- Les principaux fabricants de semi-conducteurs d'Asie-Pacifique investissent dans des technologies de lithographie de nouvelle génération comme les VEU et les systèmes avancés de VUL pour soutenir la production de puces de pointe en grande quantité. L'expansion continue des installations de fabrication, l'appui important des pouvoirs publics à la fabrication de semi-conducteurs au pays et les investissements croissants dans l'innovation en puces renforcent le leadership mondial de la région sur le marché de la photolithographie
- De fortes chaînes d'approvisionnement électroniques, une forte concentration d'usines de fabrication de semi-conducteurs et une demande croissante d'appareils informatiques de haute performance renforcent encore la domination de l'Asie-Pacifique dans l'industrie mondiale de la photolithographie
Chine Photolithographie Aperçu du marché
La Chine est l'un des principaux contributeurs de la région de l'Asie et du Pacifique en raison de l'appui considérable de l'État à l'autosuffisance des semi-conducteurs et aux investissements à grande échelle dans les installations nationales de fabrication de puces. L'écosystème semi-conducteur en expansion rapide du pays, combiné à la production croissante d'électronique de consommation, de matériel de télécommunications et d'électronique automobile, augmente la demande d'outils de photolithographie de pointe. Les investissements continus dans les usines de fabrication de plaquettes et les instituts de recherche accélèrent encore l'adoption de technologies de lithographie pour la fabrication avancée de semi-conducteurs.
Japon Photolithographie Aperçu du marché
Le Japon joue un rôle crucial sur le marché régional en raison de sa forte présence dans la fabrication d'équipements semi-conducteurs et la production d'électronique avancée. Le pays est connu pour son ingénierie de précision et son innovation dans les technologies de fabrication de puces. La demande croissante de capteurs avancés, de semi-conducteurs automobiles et de composants informatiques performants renforce l'adoption de systèmes de photolithographie dans les installations japonaises de fabrication de semi-conducteurs et d'électronique.
Corée du Sud Photolithographie Aperçu du marché
La Corée du Sud contribue de manière significative au marché de l'Asie et du Pacifique, avec l'appui de son leadership mondial en matière de production de puces à mémoire et de technologies à semi-conducteurs de pointe. Les grandes sociétés de semi-conducteurs du pays investissent continuellement dans des systèmes de lithographie basés sur les VUE pour soutenir la fabrication de puces de nouvelle génération. La demande croissante de dispositifs de mémoire haute densité, de processeurs AI et de matériel de communication 5G entraîne l'adoption d'équipements de photolithographie avancés.
Taiwan Photolithographie Aperçu du marché
Taiwan est une centrale mondiale de fabrication de semi-conducteurs et joue un rôle vital dans l'écosystème de la photolithographie. La présence de fonderies de semi-conducteurs de premier plan et la forte demande de production de nœuds avancés entraînent des investissements continus dans les systèmes de lithographie EUV et DUV. L'expansion rapide des puces informatiques haute performance, des processeurs de smartphone et des accélérateurs d'IA augmente encore le besoin de solutions de photolithographie avancées.
Marché de la photolithographie en Amérique du Nord
L'Amérique du Nord devrait enregistrer le TCAC le plus rapide de 7,36 % entre 2026 et 2033, en raison de l'augmentation des investissements dans la recherche sur les semi-conducteurs, la conception de puces de pointe et les initiatives de fabrication nationales aux États-Unis et au Canada. Les programmes de développement de semi-conducteurs soutenus par l'État, l'expansion des installations de fabrication de puces de pointe et la demande croissante de processeurs d'IA et de systèmes informatiques de haute performance accélèrent l'adoption de technologies de photolithographie. L'innovation continue dans la conception de semi-conducteurs et la collaboration étroite entre les entreprises technologiques, les instituts de recherche et les fabricants de puces renforcent encore la croissance régionale.
Aperçu du marché américain de la photolithographie
Les États-Unis sont le plus important contributeur en Amérique du Nord en raison de la forte capacité de R-D des semi-conducteurs, des entreprises de conception de puces de pointe et de l'expansion des initiatives de fabrication nationales. L'augmentation du développement des accélérateurs d'IA, des processeurs haute performance et du matériel de centre de données avancé stimule la demande de systèmes de photolithographie de haute précision. Les initiatives gouvernementales visant à renforcer les chaînes d'approvisionnement en semi-conducteurs et les investissements dans les technologies de fabrication de puces de nouvelle génération appuient davantage l'expansion du marché.
Aperçu du marché de la photolithographie au Canada
Le Canada contribue régulièrement à la croissance régionale grâce à son écosystème de recherche sur les semi-conducteurs et à l'augmentation des investissements dans les technologies de pointe en électronique et en photonique. Les universités, les instituts de recherche et les startups semi-conducteurs participent activement à la conception de puces et à la recherche en nanotechnologie, ce qui stimule la demande d'outils de photolithographie dans les environnements de fabrication de laboratoires et de pilotes. Les politiques d'innovation et la collaboration avec les entreprises mondiales de semi-conducteurs renforcent encore le rôle du Canada sur le marché régional.
Quelles sont les meilleures entreprises du marché de la photolithographie
L'industrie de la photolithographie est principalement dirigée par des entreprises bien établies, notamment :
- Lam Research Corporation (États-Unis)
- Visionics Suède HB. (Suède)
- Canon Inc. (Japon)
- TSI (États-Unis)
- EULITHA (Suisse)
- Groupe EV (Autriche)
- Tecan Limited (Suisse)
- MFLEX (États-Unis)
- Neutronix Quintel (États-Unis)
- Nikon Corporation (Japon)
- Technologie NIL (Danemark)
- Nuflare Technology Inc. (Japon)
- Onto Innovation (États-Unis)
- Samsung Electronics (Corée du Sud)
- SMIC (Chine)
- SÜSS MicroTec SE (Allemagne)
- Taiwan Semiconductor Manufacturing Company Limited (Taiwan)
- Observatoire d ' Uppsala (Suède)
- Veeco Instruments Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial de la photolithographie
- En décembre 2024, le président et chef de la direction de l'Inde, Toshiaki Nomura, a souligné le vif intérêt de l'entreprise à élargir les possibilités pour l'équipement de lithographie à semi-conducteurs en Inde, déclarant que Canon s'engage activement avec les fabricants de puces en vue d'établir des installations de fabrication dans le pays, car plusieurs sociétés mondiales de semi-conducteurs évaluent l'Inde comme un nouveau centre de fabrication, renforçant ainsi le potentiel du pays dans la production avancée de semi-conducteurs et l'adoption de la lithographie
- En octobre 2024, FUJIFILM La société a introduit de nouvelles résistances à ton négatif et des développeurs spécialement conçus pour la lithographie EUV afin d'améliorer les procédés de fabrication de semi-conducteurs, tout en annonçant son intention d'étendre les installations de production et d'évaluation de la qualité de ces matériaux sur ses sites de Shizuoka, au Japon, et de Pyeongtaek, en Corée du Sud, avec de nouveaux équipements qui devraient commencer à fonctionner en octobre 2025, ce qui permettra d'appuyer la configuration avancée des circuits et la miniaturisation des semi-conducteurs.
- En septembre 2024, FUJIFILM Société a participé à SEMICON India 2024 tenu à India Expo Mart dans le Grand Noida du 11 au 13 septembre, où la société a présenté une large gamme de matériaux semi-conducteurs, y compris photorésistes, matériaux de photolithographie, lisiers CMP, nettoyants post-CMP, produits chimiques à film mince, polyimides, et WAVE CONTROL MOSAICTM matériaux de filtre couleur pour capteurs d'image, renforçant ainsi sa présence dans l'écosystème semi-conducteur en expansion rapide en Inde
- En mai 2024, la Russie a annoncé le développement et l'essai de sa première machine de photolithographie nationale conçue pour la fabrication de puces de 350nm, le sous-ministre Vasily Shpak confirmant à la conférence du CIPR que le système fait actuellement l'objet d'essais à la chaîne de production de la technologie Zelenograd, marquant ainsi une étape importante vers le renforcement des capacités nationales de fabrication de semi-conducteurs
- En mars 2024, ASML a livré son système de lithographie EUV de troisième génération, le Twinscan NXE:3800E, équipé d'une lentille d'ouverture numérique de 0,33 et conçu pour soutenir la fabrication de nœuds semi-conducteurs avancés, y compris des puces de 3nm et 2nm, offrant une capacité de traitement de plus de 195 wafers par heure avec le potentiel d'atteindre 220 wafers par heure et la précision d'alignement des plaquettes en dessous de 1,1 nm, permettant ainsi la fabrication de semi-conducteurs de nouvelle génération et la production de puces de haute performance
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











