



Segmentation du marché mondial des produits de photophérèse, par type de produit (système ouvert et système fermé), application (réaction du greffon contre l'hôte, lymphome cutané à cellules T, rejets de greffe et maladies auto-immunes), utilisateur final (hôpitaux, cliniques spécialisées, soins ambulatoires et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des produits de photophérèse
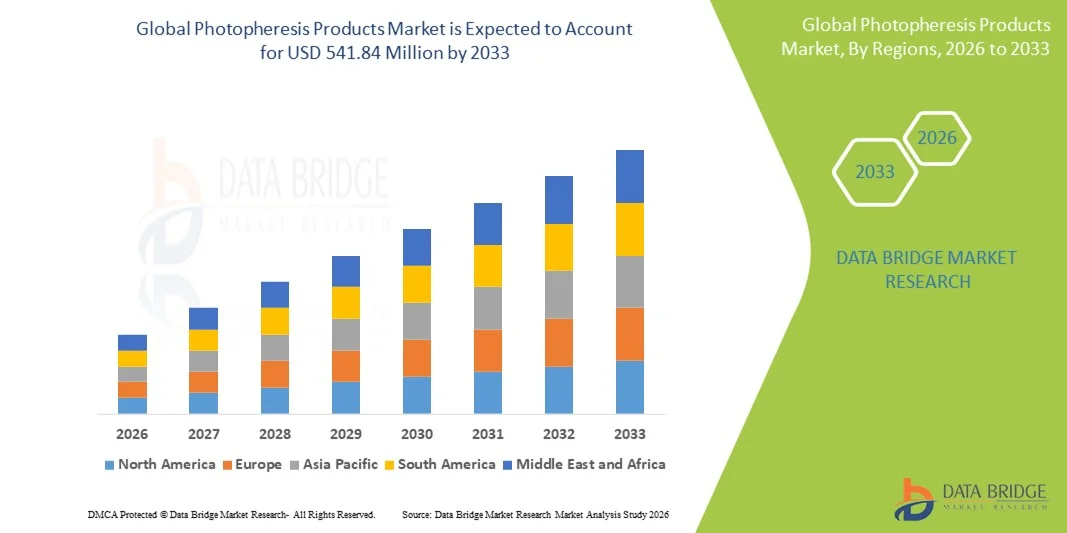
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des produits de photophérèse a été évaluée à364,24 millions de dollars en 2025et devrait atteindre541,84 millions de dollars en 2033, à unTCAC de 5,09 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante et les progrès technologiques dans les technologies extracorporelles de traitement du sang, ce qui a entraîné une utilisation accrue des produits de photophérèse dans les hôpitaux et les établissements de soins spécialisés pour les maladies immunomédiées et hématologiques
- De plus, la demande croissante des fournisseurs de soins de santé pour des traitements immunomodulateurs sûrs, efficaces et peu invasifs établit des produits de photophérèse comme une option de traitement préférée pour des maladies telles que la maladie greffon-contre-hôte, le lymphome T cutané et le rejet de la transplantation. Ces facteurs convergents accélèrent l'adoption des solutions de Photopheresis Products, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
Valeur marchande mondiale (2025):364,24 millions de dollars
Valeur marchande prévue (2033) :541,84 millions de dollars
Prévisions CAGR (2026-2033):5.09%
Quels sont les principaux débouchés du marché des produits photophérèses
- Les produits de photophérèse, qui comprennent les systèmes de photophérèse, les produits jetables et les consommables connexes utilisés dans la photophérèse extracorporelle, sont de plus en plus essentiels dans la pratique clinique moderne en raison de leur efficacité dans le traitement des troubles immunomédiés et hématologiques dans les établissements hospitaliers et spécialisés
- L'augmentation de la demande de produits de photophérèse est principalement attribuable à l'incidence croissante de maladies comme la maladie greffon-contre-hôte (GvHD), le lymphome T cutané (CTCL) et le rejet de greffe d'organes, ainsi qu'à l'adoption croissante de traitements immunomodulateurs qui offrent un traitement ciblé avec une sécurité favorable.
- L'Amérique du Nord a dominé le marché des produits de photophérèse avec la plus grande part de revenus de 41,8 % en 2025, soutenue par des infrastructures de soins de santé de pointe, une forte adoption de thérapies spécialisées, une forte présence de fabricants de premier plan et une utilisation clinique généralisée de la photophérèse dans les centres d'oncologie et de transplantation, les États-Unis représentant une part importante de la demande régionale.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché des produits de photophérèse au cours de la période de prévision, en raison de la sensibilisation accrue aux immunothérapies de pointe, de l'expansion de l'infrastructure de soins de santé, de l'augmentation de la prévalence des maladies auto-immunes et hématologiques et de l'augmentation des investissements dans les établissements de traitement spécialisés dans les économies émergentes.
- En 2025, le segment des systèmes fermés a dominé la plus grande part du marché (64,8 %) en raison de son profil de sécurité supérieur, de la réduction des risques de contamination et du niveau plus élevé d'automatisation.
Portée du rapport et segmentation du marché des produits de photophérèse
|
Attributs |
Produits de photophérèse Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché des produits photophérèses
Promotion des technologies d'aphérèse thérapeutique et applications cliniques élargies
- Une tendance significative et accélérée sur le marché mondial des produits de photophérèse est le progrès des technologies d'aphérèse thérapeutique et l'utilisation croissante de la photophérèse dans le traitement des troubles immunologiques et hématologiques
- Par exemple, la photophérèse extracorporelle (PCE) est de plus en plus adoptée pour des affections telles que la maladie greffon-versus-hôte (GVHD), le lymphome cutané à cellules T (CTCL) et le rejet de greffe d'organes, appuyés par des preuves cliniques croissantes et des recommandations de lignes directrices
- Les améliorations continues des systèmes de photophérèse, y compris l'amélioration de l'efficacité de la séparation cellulaire, l'optimisation de l'exposition à la lumière ultraviolette et la conception de systèmes fermés, améliorent la sécurité, la cohérence et les résultats cliniques du traitement
- La disponibilité croissante de trousses jetables et de consommables normalisés favorise également une adoption plus large en réduisant les risques de contamination croisée et en simplifiant les processus dans les hôpitaux et les cliniques spécialisées.
- De plus, l'accent mis de plus en plus sur les thérapies personnalisées et immunomodulatrices renforce le rôle de la photophérèse en tant qu'option de traitement ciblée avec moins d'effets secondaires systémiques que les thérapies immunosuppressives conventionnelles.
- Cette tendance vers des solutions photophérèses plus sûres, plus efficaces et cliniquement validées est de remodeler les approches de traitement des troubles immunitaires complexes et de soutenir la croissance à long terme du marché mondial
Produits de photophérèse Dynamique du marché
Chauffeur
Prévalence croissante des troubles immunologiques et des procédures de transplantation
- L'incidence croissante des maladies à médiation immunitaire et le nombre croissant de procédures de transplantation d'organes et de cellules souches dans le monde sont les principaux moteurs du marché des produits photophérèses
- Par exemple, l'augmentation des cas de maladie greffon-contre-hôte à la suite d'une transplantation de cellules souches hématopoïétiques stimule la demande de photophérèse en tant que traitement de seconde intention ou d'appoint efficace.
- La photophérèse gagne en acceptation clinique en raison de son mécanisme immunomodulateur, qui aide à gérer la progression de la maladie tout en minimisant les risques d'immunosuppression à long terme
- De plus, l'expansion des programmes de transplantation, en particulier en Amérique du Nord, en Europe et dans certaines parties de l'Asie-Pacifique, accroît l'utilisation des systèmes de photophérèse et des trousses jetables
- Une sensibilisation accrue des cliniciens aux avantages à long terme de la photophérèse dans la gestion des affections immunitaires chroniques favorise l'adoption dans les hôpitaux et les centres de traitement spécialisés
- Ensemble, ces facteurs stimulent la demande soutenue de produits de photophérèse sur les marchés des soins de santé établis et émergents
Restriction/Défi
Coûts de traitement élevés et disponibilité limitée des infrastructures spécialisées
- Les coûts élevés associés aux systèmes de photophérèse, aux consommables et aux procédés de traitement posent un défi important à l'expansion du marché.
- Par exemple, le besoin de matériel spécialisé, de professionnels de la santé formés et de centres de traitement spécialisés limite l'adoption généralisée dans les régions à faible revenu et à revenu intermédiaire.
- En outre, les procédures de photophérèse exigent beaucoup de temps et nécessitent souvent de multiples séances de traitement, ce qui peut augmenter le coût global des soins de santé et des patients.
- Une couverture de remboursement limitée dans certains pays et régions limite l'accès des patients à la photophérèse
- Le manque de sensibilisation et le manque d'expertise clinique dans certains systèmes de santé ralentissent également l'adoption, en particulier en dehors des grands hôpitaux de soins tertiaires.
- Pour surmonter ces difficultés, il sera essentiel d'améliorer les politiques de remboursement, de mettre au point des produits rentables et d'élargir la formation des cliniciens pour assurer une croissance soutenue du marché mondial des produits de photophérèse.
Comment le marché des produits de photophérèse est-il segmenté
Le marché est segmenté en fonction du type de produit, de l'application et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché des produits Photopheresis est segmenté en système ouvert et système fermé. Le segment des systèmes fermés a dominé la plus grande part du marché de 64,8 % en 2025, en raison de son profil de sécurité supérieur, de la réduction du risque de contamination et du niveau plus élevé d'automatisation. Les systèmes fermés sont largement préférés dans les hôpitaux et les cliniques spécialisées, car ils assurent une manipulation contrôlée du sang et respectent des normes strictes de réglementation et de contrôle des infections. Ces systèmes intègrent la leucaphérésis, la photoactivation et la réinfusion dans un seul flux de travail, améliorant ainsi l'efficacité procédurale. L'augmentation de l'adoption dans les centres de transplantation et les cliniques d'oncologie soutient davantage la domination. Les systèmes fermés réduisent également la dépendance des opérateurs et la variabilité des procédures, ce qui améliore la cohérence du traitement. De fortes approbations réglementaires et l'acceptation clinique croissante du traitement par le GVHD et le TCCE contribuent au leadership des recettes. En outre, une plus grande acceptation du remboursement pour les systèmes fermés favorise une demande soutenue.
Le segment du système ouvert devrait connaître le TCAC le plus rapide de 9,6 % entre 2026 et 2033, en raison de la baisse des coûts d'équipement et de la souplesse dans la personnalisation des procédures. Les systèmes ouverts sont de plus en plus adoptés dans les marchés émergents où les contraintes budgétaires influent sur les décisions d'achat. Ces systèmes permettent aux fournisseurs de soins de santé d'utiliser les équipements aphérèses existants, ce qui réduit les investissements en capital. Le développement des infrastructures de soins de santé et la sensibilisation accrue à la photophérèse dans les régions en développement soutiennent la croissance. Les améliorations technologiques visant à réduire les risques de contamination améliorent également l'adoption. L'élargissement des indications de traitement accroît la demande. Dans l'ensemble, les systèmes ouverts gagnent en traction en raison de leur accessibilité et de leur capacité d'adaptation.
- Par demande
Sur la base de l'application, le marché des produits photophérèses est segmenté en maladie greffée par rapport à l'hôte (GVHD), lymphome cutané à cellules T (CTCL), rejet de greffe, maladies auto-immunes, etc. Le segment GVHD a dominé le marché avec une part de chiffre d'affaires de 38,5% en 2025, soutenue par le nombre croissant de greffes de cellules souches hématopoïétiques dans le monde. La photophérèse est largement reconnue comme un traitement de seconde ligne efficace pour la GVHD à réfractaire aux stéroïdes. L'augmentation des procédures de transplantation, l'amélioration des taux de survie et l'augmentation des preuves cliniques à l'appui de l'efficacité de la photophérèse favorisent la dominance. Les hôpitaux intègrent de plus en plus la photophérèse dans les protocoles de traitement GVHD standard. Un profil de sécurité favorable et un contrôle des maladies à long terme favorisent encore l'adoption. Le soutien réglementaire et l'inclusion de lignes directrices cliniques renforcent le leadership du marché. L'augmentation des investissements dans les soins de transplantation soutient également la demande soutenue.
Le segment des maladies auto-immunes devrait enregistrer le TCAC le plus rapide de 10,2 % entre 2026 et 2033, en raison de l'expansion de la recherche clinique et de l'utilisation croissante de la photophérèse hors étiquette. La prévalence croissante des troubles auto-immuns et les limites des traitements immunosuppresseurs conventionnels accélèrent l'adoption. La photophérèse offre une modulation immunitaire ciblée avec moins d'effets secondaires systémiques, ce qui la rend attrayante pour la gestion des maladies à long terme. Les essais cliniques en cours qui explorent de nouvelles indications stimulent davantage la croissance. Accroître la sensibilisation des médecins et l'acceptation des patients. L'amélioration des cadres de remboursement contribue également à accélérer la mise en œuvre.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des produits Photopheresis est segmenté en hôpitaux, cliniques spécialisées, centres de soins ambulatoires et autres. En 2025, le segment des hôpitaux représentait la part de marché la plus importante de 56,9 %, en raison de la disponibilité d'infrastructures avancées et de professionnels de la santé formés. Les hôpitaux gèrent un volume élevé de patients transplantés et oncologiques nécessitant un traitement par photophérèse. L'intégration des unités de photophérèse dans les banques de sang hospitalières et les services d'oncologie soutient la domination. Une forte couverture des remboursements et l'accès aux soins multidisciplinaires renforcent encore l'adoption. Les hôpitaux dirigent également la recherche clinique et l'adoption de nouvelles technologies de photophérèse. L'augmentation de l'afflux de patients et la gestion complexe des cas renforcent le leadership en matière de revenus.
Le segment des cliniques spécialisées devrait connaître le TCAC le plus rapide de 8,8 % entre 2026 et 2033, alimenté par le passage à des modèles de soins ambulatoires et spécialisés. Les cliniques spécialisées offrent une expertise ciblée, des coûts de traitement réduits et une meilleure commodité pour les patients. Les investissements croissants dans les centres d'immunologie spécialisée et d'oncologie soutiennent la croissance du marché. La décentralisation croissante des services de photophérèse des hôpitaux aux cliniques accélère encore l'adoption. Les progrès technologiques permettant des systèmes compacts et adaptés aux cliniques contribuent également. Dans l'ensemble, les cliniques spécialisées deviennent des utilisateurs finaux à forte croissance en raison de l'efficacité et de la prestation de soins axés sur le patient.
Quelle région détient la plus grande part du marché des produits photophérèses
- L'Amérique du Nord a dominé le marché des produits photophérèses avec la plus grande part des revenus de 41,8% en 2025,soutenu par une infrastructure de soins de santé avancée, l'adoption élevée de thérapies spécialisées et immunomodulatrices, et la forte présence des principaux fabricants de systèmes de photophérèse
- Les fournisseurs de soins de santé de la région accordent une grande importance à l'efficacité clinique, au profil de sécurité et aux avantages immunomodulateurs de la photophérèse dans le traitement de maladies comme le greffon par rapport à l'hôte (GVHD) et le lymphome des cellules T cutanées (CTCL).
- Cette large adoption s'appuie en outre sur des politiques de remboursement favorables, une forte sensibilisation des cliniciens, des centres de transplantation et d'oncologie bien établis et une utilisation accrue de la photophérèse comme traitement de deuxième intention, ce qui en fait une option de traitement standard dans les grands hôpitaux et les cliniques spécialisées.
Produits américains de photophérèse Aperçu du marché
Les États-Unismarché des produits de photophérèseEn 2025, l'Amérique du Nord a enregistré la plus grande part des revenus de 81 %, en raison du volume élevé de greffes de cellules souches hématopoïétiques, de l'adoption d'immunothérapies avancées et de l'acceptation précoce de la photophérèse dans la pratique clinique. La présence de fabricants de premier plan, une vaste activité de recherche clinique et la disponibilité généralisée de centres de traitement spécialisés soutiennent considérablement la croissance du marché. L'utilisation croissante de la photophérèse en oncologie, la gestion du rejet des greffes et les troubles auto-immuns accélère encore la demande. De plus, les cadres de remboursement et les progrès technologiques continus contribuent à l'expansion soutenue du marché aux États-Unis.
Europe Photophérèse Produits Aperçu du marché
L'Europemarché des produits de photophérèseOn prévoit que le TCAC augmentera au cours de la période de prévision, en raison de l'adoption croissante de traitements immunomodulateurs avancés et de la prévalence accrue des tumeurs malignes hématologiques et des maladies auto-immunes. De solides cadres réglementaires, l'expansion des programmes de transplantation et la sensibilisation accrue des cliniciens aux avantages de la photophérèse appuient la croissance du marché. La région est témoin d'une utilisation accrue de la photophérèse dans les hôpitaux et les cliniques spécialisées, en particulier pour la gestion du GVHD et de la CTCL. Les études cliniques en cours et les améliorations de l'accès aux soins de santé contribuent davantage à l'expansion du marché.
R.-U. Produits Photophérèses Aperçu du marché
Le Royaume-Uni.marché des produits de photophérèseOn s'attend à ce que le TCAC augmente au cours de la période de prévision, avec l'appui du Service national de la santé (SSN), en mettant l'accent sur les traitements spécialisés avancés et l'accès amélioré aux services d'immunothérapie. L'augmentation des procédures de transplantation de cellules souches et la sensibilisation accrue à la photophérèse en tant que traitement de seconde intention efficace sont des facteurs clés de croissance. L'expansion des centres d'oncologie et de transplantation spécialisés favorise l'adoption. De plus, les preuves cliniques croissantes et les protocoles de traitement normalisés renforcent la pénétration du marché au Royaume-Uni.
Allemagne Photophérèse Produits Aperçu du marché
Allemagnemarché des produits de photophérèseOn s'attend à ce que le TCAC augmente considérablement au cours de la période de prévision, en raison de la solidité de l'infrastructure de soins de santé, d'un investissement important dans les technologies médicales de pointe et d'une importance croissante accordée aux thérapies fondées sur des données probantes. Allemagne Le leadership de la recherche clinique et de la transplantation soutient l'adoption croissante des systèmes de photophérèse. La prévalence croissante des troubles auto-immuns et hématologiques, combinée à des politiques de remboursement favorables, accélère la croissance du marché. Les hôpitaux et les cliniques spécialisées intègrent de plus en plus la photophérèse dans les voies de traitement.
Aperçu du marché des produits de photophérèse en Asie-Pacifique
Asie-Pacifiquemarché des produits de photophérèseOn s'attend à ce que le TCAC augmente le plus rapidement au cours de la période de prévision, en raison de l'expansion de l'infrastructure de soins de santé, de la sensibilisation accrue aux immunothérapies avancées et de l'augmentation de la prévalence des maladies auto-immunes et hématologiques. Les investissements croissants dans les installations de traitement spécialisé et les programmes de transplantation dans les économies émergentes stimulent considérablement l'adoption. L'amélioration de l'accès aux technologies médicales de pointe et la sensibilisation des médecins favorisent une expansion rapide du marché dans toute la région.
Japon Photophérèse Produits Aperçu du marché
Le Japonmarché des produits de photophérèseest de plus en plus dynamique grâce à des systèmes de santé avancés, de solides capacités de recherche clinique et l'adoption croissante de traitements immunomodulateurs innovants. L'incidence croissante des troubles hématologiques et des procédures de transplantation stimule la demande de traitement par photophérèse. L'accent mis par le pays sur la médecine de précision et la gestion à long terme des maladies soutient la croissance du marché. De plus, une population vieillissante et une attention croissante accordée aux thérapies peu invasives contribuent davantage à l'adoption.
Chine Produits Photophérèse Aperçu du marché
La Chinemarché des produits de photophérèseC'est en Asie-Pacifique que les revenus ont été les plus élevés en 2025, en raison de l'expansion rapide des infrastructures de soins de santé, de la sensibilisation accrue aux immunothérapies avancées et de la prévalence croissante des troubles auto-immuns et hématologiques. Les investissements croissants dans les hôpitaux spécialisés et les centres de transplantation accélèrent l'adoption des systèmes de photophérèse. Des initiatives gouvernementales favorables à la modernisation des services de santé et à l'amélioration de l'accès aux traitements avancés favorisent la croissance du marché en Chine.
Quelles sont les principales entreprises du marché des produits photophérèses
L'industrie des produits photophérèses est principalement dirigée par des entreprises bien établies, notamment :
- Fresenius Kabi(Allemagne)
- Macopharma(France)
- Systèmes médicaux PIT(Allemagne)
- Société hémonétique(États-Unis)
- Société Cerus(États-Unis)
- Asahi Kasei Medical (Japon)
- Terumo BCT (Japon)
- Laboratoires Kawasumi (Japon)
- Nikkiso Co., Ltd. (Japon)
- Medtronic (Irlande)
- B. Braun Melsungen (Allemagne)
- Baxter International (États-Unis)
- JMS Co., Ltd. (Japon)
- HemaCare Corporation (États-Unis)
- Miltenyi Biotec (Allemagne)
- Sartorius AG (Allemagne)
- Laboratoires Bio-Rad (États-Unis)
- Grifols (Espagne)
Quels sont les derniers développements sur le marché des produits photophérèses
- En février 2024, Mallinckrodt plc a présenté des données sur les résultats réels de son système de photophérèse THERAKOSTM CELLEX lors des réunions de 2024 Tandem, montrant des améliorations dans la survie globale et les taux de réponse chez les patients traités pour la maladie greffée chronique à réfractaires stéroïdes, soulignant la validation clinique et l'adoption de la technologie de photophérèse
- En septembre 2024, Mallinckrodt plc a annoncé que le système de photophérèse THERAKOS CELLEX avait reçu la certification CE en vertu du Règlement de l'Union européenne sur les dispositifs médicaux (RMD) 2017/745, autorisant son utilisation continue dans l'ensemble de l'UE pour les indications des patients, y compris le lymphome à cellules T cutanées et la maladie greffon-contre-hôte, démontrant les progrès réglementaires pour les plates-formes de photophérèse établies
- En avril 2023, Fresenius Kabi a lancé une option d'accès veineux unique pour son système de photophérèse extracorporelle Amicus® (ECP) lors de la réunion de la Société européenne pour la transplantation de sang et de moelle, qui a obtenu le marquage CE pour le traitement du lymphome à cellules T cutanées non réceptif à d'autres thérapies, représentant une amélioration du produit qui peut améliorer la flexibilité procédurale et l'expérience du patient
- En août 2024, Mallinckrodt plc et CVC Capital Partners ont conclu une entente définitive aux termes de laquelle CVC Capital Partners Fund IX acquerrait l'activité Therakos pour environ 925 millions de dollars, sous réserve d'ajustements habituels, ce qui indique des investissements importants et des activités de consolidation dans l'espace technologique de la photophérèse.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











