


Segmentation du marché mondial des traitements de la maladie de Pick, par type (variante comportementale, aphasie progressive primaire [APP]), traitement (analgésiques, antipsychotiques, antidépresseurs, thérapie comportementale et autres), diagnostic (analyses sanguines, IRM, scanner, TEP, biopsie et autres), posologie (comprimés, injections et autres), voie d'administration (orale, intraveineuse, intramusculaire et autres), symptômes (apathie, dépression, agressivité, désinhibition, paranoïa, impatience, agitation, impulsivité, comportements infantiles, troubles de la parole, difficultés de concentration et autres), utilisateurs finaux (cliniques, hôpitaux et autres), canal de distribution (pharmacies hospitalières, pharmacies de détail et pharmacies en ligne) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du traitement de la maladie de Pick-S
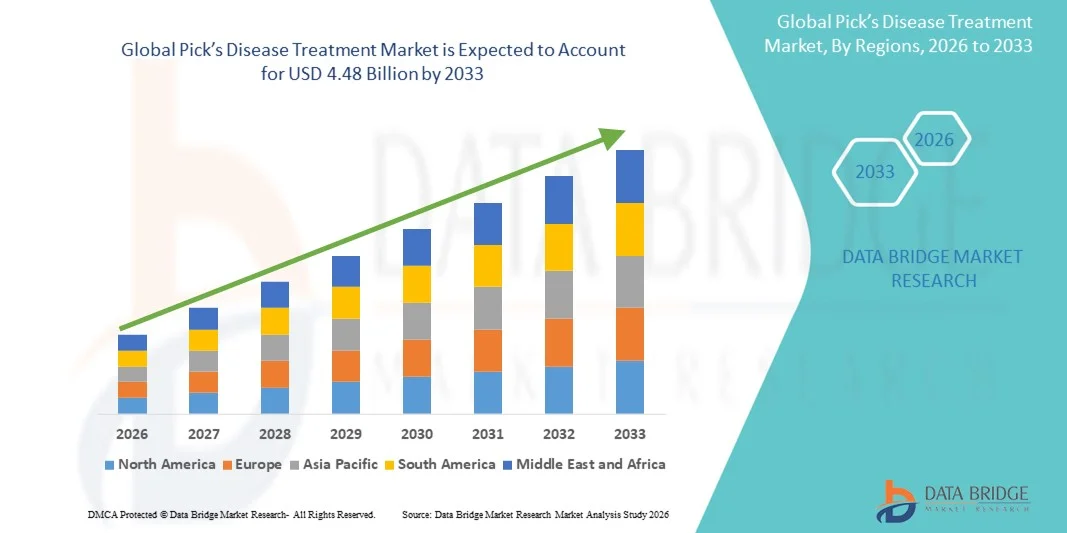
- La taille du marché mondial du traitement de la maladie de Picks a été évaluée à2,92 milliards de dollars en 2025et devrait atteindre4,48 milliards de dollars en 2033, à unTCAC de 5,50 %pendant la période de prévision
- La croissance du marché est largement alimentée par la prévalence croissante de la maladie de Pick, l'amélioration des capacités de diagnostic et la sensibilisation accrue des fournisseurs de soins de santé, qui sont à l'origine de la demande de traitements et de solutions de gestion efficaces.
- En outre, la demande croissante des patients pour des thérapies de gestion des symptômes et des solutions de soins de soutien, ainsi que la recherche en cours sur des approches de traitement novatrices, placent le traitement de la maladie de Picktrouble neurodégénératif thérapeutique, ce qui a fortement stimulé la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2,92 milliards de dollars
- Valeur marchande prévue (2033) :4,48 milliards de dollars
- Prévisions CAGR (2026-2033):5.50%
Quels sont les principaux débouchés du marché du traitement de la maladie PickS
- Le traitement de la maladie de Pick, qui offre des médicaments et des thérapies comportementales pour gérer les troubles neurodégénératifs, est de plus en plus vital dans les milieux cliniques et à domicile en raison de son potentiel pour améliorer la qualité de vie des patients et la progression lente des maladies
- L'augmentation de la demande de traitement de la maladie de Picks est principalement alimentée par la prévalence croissante du trouble, l'amélioration des capacités diagnostiques, la sensibilisation accrue des fournisseurs de soins de santé et une préférence croissante pour des stratégies efficaces de gestion des symptômes
- L'Amérique du Nord a dominé le traitement de la maladie de Picks avec la plus grande part de revenus de 40,6% en 2025, caractérisée par une infrastructure de soins de santé avancée, une forte adoption de thérapies spécialisées, et une forte présence d'acteurs pharmaceutiques et biotechnologiques clés, les États-Unis connaissant une forte croissance de l'adoption du traitement, particulièrement dans les hôpitaux et les cliniques, motivées par des innovations dans les interventions pharmacologiques et comportementales.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du traitement de la maladie de Picks durant la période de prévision en raison de la sensibilisation accrue, de l'amélioration des installations de soins de santé et de l'élargissement de l'accès aux interventions thérapeutiques dans les économies émergentes.
- Le segment de la variante comportementale dominait le traitement de la maladie de Picks avec une part de marché de 45,2 % en 2025, en raison de sa prévalence plus élevée parmi les patients atteints de la maladie de Picks et de l'accent mis sur les stratégies de traitement pour gérer les symptômes cognitifs et comportementaux.
Portée du rapport et segmentation du marché du traitement des maladies
|
Attributs |
Traitement de la maladie par Pick. |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché du traitement de la maladie de Pick-S
Émergence d'un diagnostic et d'une surveillance précoces fondés sur l'IA
- L'utilisation croissante de l'IA et de l'apprentissage automatique pour le diagnostic précoce et la surveillance de la progression de la maladie, l'amélioration des résultats des patients et l'adoption d'interventions plus ciblées constituent une tendance importante et accélérée sur le marché du traitement de la maladie de Pick.
- Par exemple, les outils d'analyse par IRM basés sur l'IA peuvent détecter des changements neurodégénératifs précoces chez les patients, ce qui permet aux cliniciens d'initier des traitements comportementaux et pharmacologiques plus tôt.
- L'intégration de l'IA permet également la modélisation prédictive de la progression des symptômes et de la réponse au traitement, soutenant des plans de soins personnalisés pour les patients atteints de la maladie de Pick. Par exemple, les plateformes logicielles peuvent suivre les changements comportementaux et cognitifs au fil du temps pour optimiser la thérapie
- L'intégration transparente d'outils de diagnostic axés sur l'IA avec les systèmes d'information des hôpitaux facilite la surveillance centralisée des patients et la gestion des soins longitudinaux, créant ainsi une approche plus unifiée du traitement
- Cette tendance vers des stratégies de gestion intelligentes, axées sur les données et personnalisées modifie les attentes cliniques pour le traitement de la maladie de Pick. Par conséquent, des entreprises comme Cognito Therapeutics mettent au point des plates-formes adaptées à l'IA pour suivre le déclin cognitif et fournir des conseils pratiques pour les soins
- La demande de solutions de diagnostic et de surveillance assistées par l'IA augmente rapidement dans les milieux cliniques et de recherche, les fournisseurs de soins de santé privilégiant de plus en plus la précision, l'intervention précoce et la sélection optimisée des thérapies
- Une collaboration accrue entre les entreprises pharmaceutiques et les fournisseurs de technologies d'IA accélère l'innovation dans les solutions de traitement prédictifs. Par exemple, des partenariats sont formés pour intégrer l'analyse des données cognitives aux interventions thérapeutiques.
- Les technologies de télémédecine et de surveillance à distance apparaissent comme des tendances complémentaires, permettant aux patients d'accéder aux conseils de traitement et au suivi des symptômes à domicile. Par exemple, certaines cliniques fournissent maintenant des consultations virtuelles assistées par l'IA pour optimiser les horaires de thérapie comportementale
Dynamique du marché du traitement des maladies
Chauffeur
Prévalence croissante des troubles neurodégénératifs et sensibilisation
- L'incidence croissante de la maladie de Picks dans le monde, associée à une prise de conscience croissante des fournisseurs de soins de santé et des soignants, est un facteur important de la demande accrue de traitements efficaces.
- Par exemple, en mars 2025, Biogen a annoncé des initiatives visant à améliorer l'accès aux thérapies symptomatiques et aux interventions comportementales pour les patients neurodégénératifs en Amérique du Nord, appuyant l'adoption du traitement.
- À mesure que les cliniciens et les soignants prennent davantage conscience des symptômes de la maladie, le traitement de la maladie PickS offre des options pour gérer les manifestations cognitives, comportementales et psychiatriques, améliorant ainsi la qualité de vie des patients
- De plus, l'augmentation des investissements dans les infrastructures de soins de santé et les unités spécialisées en neurologie rend le traitement des maladies de Picks plus accessible et intégré aux pratiques de soins standard.
- La facilité de la détection précoce, de la thérapie personnalisée et des plans de gestion structurés, ainsi que la disponibilité d'approches de soins multidisciplinaires, sont des facteurs clés propulsant l'adoption dans les hôpitaux et les cliniques.
- L'expansion des initiatives de santé publique et des campagnes de sensibilisation stimule le diagnostic précoce et l'adoption de traitements. Par exemple, les programmes éducatifs ciblant les aidants naturels ont augmenté les aiguillages vers la thérapie
- L'augmentation du financement public et privé pour la recherche sur les maladies neurodégénératives facilite l'accélération des essais cliniques et la disponibilité de thérapies avancées. Par exemple, des subventions ont été allouées pour explorer des traitements comportementaux et pharmacologiques novateurs
Restriction/Défi
Options de traitement limitées et coût élevé des thérapies
- La rareté des thérapies qui modifient la maladie de Picks et le recours à une prise en charge symptomatique posent des défis importants à la croissance du marché.
- Par exemple, de nombreux patients comptent toujours sur des antipsychotiques ou des thérapies comportementales qui ne gèrent que les symptômes plutôt que de ralentir la progression de la maladie, limitant ainsi leur efficacité à long terme.
- Il est essentiel de combler ces lacunes de traitement par la R-D, les essais cliniques et les approbations réglementaires pour élargir l'adoption du marché. Par exemple, des entreprises comme Axovant mènent des essais pour explorer de nouveaux candidats thérapeutiques ciblant les voies de la maladie
- En outre, le coût élevé des médicaments spécialisés et des thérapies peut être un obstacle pour les patients, en particulier dans les marchés émergents, limitant l'accès et les taux d'adoption.
- Surmonter ces défis grâce au développement de thérapies novatrices, à des modèles de traitement rentables et à une sensibilisation accrue des soignants et des cliniciens sera vital pour une croissance soutenue du marché
- Une connaissance limitée des patients et des soignants sur les thérapies avancées peut entraver les taux d'adoption. Par exemple, des enquêtes indiquent que de nombreuses familles tardent à demander un traitement jusqu'à des stades ultérieurs, faute d'informations.
- L'adoption de nouvelles thérapies est ralentie par des approbations réglementaires rigoureuses et par de longs délais d'essais cliniques. Par exemple, les retards dans les processus d'approbation de la FDA pour les nouveaux médicaments modifiant la maladie limitent l'expansion du marché
Comment le marché du traitement des maladies PickS est-il segmenté
Le marché est segmenté en fonction du type, du traitement, du diagnostic, de la posologie, de la voie d'administration, des symptômes, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché du traitement de la maladie de Pick est segmenté en variante comportementale et en aphasie primaire progressive (APP). Le segment de la variation comportementale a dominé le marché avec la plus grande part de 42,5 % en 2025, en raison de sa prévalence plus élevée chez les patients diagnostiqués avec la maladie de Pick. Les stratégies de traitement de ce type se concentrent sur la gestion des symptômes cognitifs et comportementaux tels que l'apathie, l'agressivité et l'impulsivité, qui nécessitent une attention clinique continue. Les fournisseurs de soins de santé privilégient souvent les interventions pour la variante comportementale en raison de son impact profond sur la qualité de vie des patients et le fardeau des soignants. La disponibilité de thérapies pharmacologiques combinées à une thérapie comportementale contribue à la domination de ce segment. De plus, les programmes de sensibilisation et les cliniques de neurologie spécialisées axées sur les symptômes comportementaux améliorent encore les taux d'adoption des solutions thérapeutiques.
Le segment primaire de l'Aphasie progressive (APP) devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par une sensibilisation accrue aux déficiences cognitives liées au langage et aux progrès dans les thérapies comportementales axées sur la parole. Les traitements de la PPA nécessitent souvent des approches multidisciplinaires, combinant le soutien pharmacologique avec les thérapies de la parole et cognitives. L'investissement croissant dans le diagnostic précoce et les interventions thérapeutiques élargit le bassin de patients pour l'APP. En outre, l'adoption est appuyée par l'élaboration de plans de soins ciblés et de solutions thérapeutiques à domicile. Les initiatives de télémédecine et les outils d'évaluation linguistique assistés par l'IA contribuent également à accélérer l'adoption dans ce segment.
- Par traitement
Sur la base du traitement, le marché du traitement de la maladie de Pick est segmenté en analgésiques, antipsychotiques, antidépresseurs, thérapie comportementale, et d'autres. Le segment des médicaments antipsychotiques a dominé le marché en 2025 en raison de son utilisation généralisée pour contrôler l'agression, l'agitation et les symptômes comportementaux graves associés à la maladie de Pick. Les cliniciens préfèrent les antipsychotiques pour gérer les comportements difficiles des patients à la fois en milieu hospitalier et à domicile, en améliorant le soutien aux aidants et la sécurité des patients. La disponibilité de plusieurs médicaments antipsychotiques approuvés et leur inclusion dans les protocoles de traitement standard contribuent à la domination. De plus, les traitements antipsychotiques sont souvent combinés avec des interventions comportementales pour améliorer l'efficacité. Des conseils cliniques cohérents et une couverture d'assurance pour ces médicaments aident également à maintenir une large clientèle de patients.
Le segment de la thérapie comportementale devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de l'adoption accrue d'interventions non pharmacologiques visant à améliorer la cognition des patients et à gérer les symptômes émotionnels. De plus en plus de preuves appuyant l'efficacité de la thérapie comportementale encouragent les soignants et les fournisseurs de soins à intégrer ces solutions dans les plans de traitement. Des programmes de thérapie à domicile, des applications de formation cognitive et des routines comportementales structurées contribuent à l'adoption. De plus, la sensibilisation accrue aux limites des traitements pharmacologiques pour la gestion des symptômes favorise la croissance dans ce segment. Le remboursement de l'assurance et les programmes gouvernementaux de soutien aux services de thérapie accélèrent également l'adoption.
- Par diagnostic
Sur la base du diagnostic, le marché est segmenté en Tests sanguins, IRM, CT scan, PET scan, biopsie, et d'autres. Le segment de l'IRM a dominé le marché en 2025, en raison de sa grande précision dans la détection des changements neurodégénératifs et de la disponibilité généralisée dans les hôpitaux et les cliniques. L'IRM permet aux cliniciens d'identifier les premiers changements structuraux et fonctionnels du cerveau chez les patients atteints de la maladie de Pick, facilitant ainsi des interventions thérapeutiques opportunes. Sa nature non invasive et sa compatibilité avec d'autres techniques diagnostiques favorisent l'adoption. Le diagnostic par IRM est souvent associé à l'évaluation des symptômes et aux tests cognitifs, ce qui en fait un choix privilégié pour l'évaluation clinique de routine. En outre, les progrès technologiques dans la résolution d'imagerie et les outils d'analyse basés sur l'IA renforcent encore la domination de l'IRM.
On s'attend à ce que le segment du TEP soit témoin de la croissance la plus rapide de 2026 à 2033, en raison de sa capacité à détecter les changements métaboliques et moléculaires du cerveau avant l'apparition de symptômes structurels. L'imagerie TEP appuie le diagnostic précoce et aide à surveiller la progression de la maladie et la réponse au traitement. L'augmentation des investissements dans l'infrastructure de TEP et la sensibilisation clinique accrue à son utilité dans les troubles neurodégénératifs sont des facteurs clés de croissance. L'intégration des scanners PET avec l'analyse d'imagerie assistée par l'IA améliore la précision et l'adoption. Des études cliniques mettant en évidence l'efficacité du PET dans les décisions de traitement favorisent également son adoption rapide.
- Par la posologie
Sur la base de la posologie, le marché est segmenté en comprimés, injections et autres. Le segment des comprimés a dominé le marché en 2025, en raison de sa facilité d'administration, de la conformité des patients et de son aptitude à gérer les symptômes à long terme. Les comprimés permettent une posologie flexible et peuvent être administrés à la maison, ce qui réduit le besoin de visites fréquentes à l'hôpital. Les cliniciens préfèrent souvent les comprimés oraux pour leur praticabilité et leur capacité à combiner plusieurs médicaments dans un seul régime. La dominance est également confirmée par la disponibilité élevée de médicaments oraux approuvés sur les marchés développés. La familiarité des patients et le confort des soignants avec les comprimés oraux entraînent également une adoption généralisée.
Le segment de l'injection devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'introduction de nouvelles thérapies injectables ciblant des voies de maladies spécifiques. Les formulations injectables offrent souvent une biodisponibilité plus élevée et des effets thérapeutiques plus rapides. Les hôpitaux et les cliniques spécialisées adoptent de plus en plus des traitements injectables pour les patients présentant des symptômes avancés. Les progrès de la recherche et les approbations d'essais cliniques de nouveaux médicaments injectables sont encourageants. De plus, les programmes de soutien aux aidants naturels et les modèles d'administration en clinique facilitent l'adoption dans les marchés développés et émergents.
- Par voie d'administration
Selon la voie d'administration, le marché est segmenté en voie orale, intraveineuse, intramusculaire et autres. Le segment Oral a dominé en 2025 en raison de sa commodité, de sa non-invasion et de sa compatibilité avec les soins à domicile. Les patients et les soignants préfèrent souvent l'administration orale pour réduire la dépendance à l'hôpital et simplifier la gestion à long terme. Les médicaments oraux sont disponibles en plusieurs classes thérapeutiques, améliorant leur applicabilité à divers profils de patients. La dominance est renforcée par la couverture d'assurance, la facilité de surveillance et l'adhésion élevée des patients. Les thérapies buccodentaires sont souvent associées à des interventions comportementales pour une gestion complète.
Le segment intraveineux devrait connaître la croissance la plus rapide entre 2026 et 2033, grâce à la mise au point de thérapies biologiques de pointe et de médicaments modifiant les maladies qui nécessitent l'administration d'une IV. Les hôpitaux et les centres de soins spécialisés sont de plus en plus équipés pour administrer des traitements IV, assurant ainsi un dosage efficace. L'augmentation des preuves cliniques de l'efficacité du traitement IV stimule l'adoption. De plus, l'intégration des traitements IV aux technologies de surveillance des patients accélère l'adoption. Les innovations pharmaceutiques et les protocoles d'administration simplifiés contribuent à la croissance rapide de ce segment.
- Par symptômes
Sur la base des symptômes, le marché est segmenté en apathie, dépression, agressivité, perte d'inhibition, paranoïa, impatience, agitation, comportement impulsif, enfant comme le comportement, problèmes d'élocution, mauvaise attention, et autres. Le segment de l'apathie a dominé en 2025, en raison de la forte prévalence de l'apathie parmi les patients atteints de la maladie de Pick et de l'accent clinique mis sur l'amélioration de la motivation et de l'engagement. L'apathie a des répercussions importantes sur le fardeau des soignants et la qualité de vie des patients, ce qui accroît la demande de thérapies ciblées. Les interventions pharmacologiques et comportementales portant sur l'apathie sont largement adoptées dans la pratique clinique. Les programmes de formation à l'intention des soignants et les lignes directrices cliniques mettent l'accent sur la gestion de l'apathie, ce qui favorise davantage la domination. La prévalence de l'apathie chez les patients présentant une variation comportementale et chez les patients atteints de PPA renforce sa part de marché.
Le segment Problèmes de la parole devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par la sensibilisation et le développement de thérapies comportementales axées sur la parole, en particulier pour les patients atteints de PPA. Les outils de téléréadaptation et les applications de orthophonie assistée par l'IA appuient le traitement à domicile. Les programmes de diagnostic précoce et d'intervention ciblant les troubles de la parole élargissent la base des patients. En outre, les initiatives gouvernementales et la couverture d'assurance pour l'orthophonie contribuent à une adoption rapide. Les études cliniques mettant en évidence l'efficacité thérapeutique améliorent les perspectives de croissance.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en clinique, hôpital et autres. Le segment des hôpitaux a dominé en 2025 en raison de leur infrastructure de soins complets, des services de neurologie spécialisés et de la capacité de fournir des thérapies pharmacologiques et comportementales intégrées. Les hôpitaux servent souvent de centres de référence pour le diagnostic, le traitement et la surveillance de la maladie de Pick. L'adoption par les établissements de protocoles de traitement, d'outils de diagnostic avancés et d'équipes multidisciplinaires renforce la domination hospitalière. Les hôpitaux facilitent également les essais cliniques et les initiatives de recherche qui favorisent la sensibilisation et l'adoption.
Le segment des cliniques devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la disponibilité croissante de cliniques spécialisées en neurologie et en thérapie comportementale offrant des programmes de traitement personnalisés. Les cliniques externes permettent aux patients et aux soignants d'être plus accessibles. L'intégration de la télémédecine et la coordination des thérapies à domicile stimulent l'adoption. Dans les zones urbaines, les cliniques privées étendent leurs services, en se chargeant du diagnostic et de l'intervention précoces. De plus, les campagnes de sensibilisation et les aiguillages des patients accélèrent l'adoption en clinique.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. Le segment de la pharmacie hospitalière a dominé en 2025 en raison de la disponibilité directe de médicaments d'ordonnance, de l'intégration aux soins hospitaliers et de la facilité d'accès des patients hospitalisés. Les hôpitaux offrent souvent des options thérapeutiques groupées, combinant soins pharmacologiques et comportementaux. La confiance des établissements et les recommandations des cliniciens déterminent la prédominance des pharmacies hospitalières. La disponibilité de médicaments coûteux et de programmes de soutien dans les hôpitaux renforce encore l'adoption.
Le segment de la pharmacie en ligne devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante du commerce électronique, la livraison à domicile de médicaments et l'intégration de la télémédecine. Les patients et les soignants préfèrent les canaux en ligne pour la commodité, les commandes récurrentes et l'accès aux médicaments spécialisés. Les plateformes numériques offrant la gestion des ordonnances, le counseling et la surveillance à distance soutiennent la croissance. La sensibilisation à la fiabilité des pharmacies en ligne et l'expansion de la pénétration d'Internet contribuent à l'adoption rapide.
Quelle est la région qui détient la plus grande part du marché du traitement de la maladie
- L'Amérique du Nord a dominé le traitement de la maladie de Picks avec la plus grande part de revenus de 40,6% en 2025, caractérisée par des infrastructures de soins de santé avancées, une forte adoption de thérapies spécialisées et une forte présence d'acteurs pharmaceutiques et biotechnologiques clés
- Les patients et les cliniciens de la région apprécient beaucoup la disponibilité de thérapies pharmacologiques avancées, d'interventions comportementales et d'outils de diagnostic précoces, permettant une meilleure gestion des symptômes cognitifs et comportementaux associés à la maladie de Pick.
- Cette adoption généralisée est appuyée par une infrastructure de soins de santé avancée, un investissement élevé dans des cliniques spécialisées en neurologie et un accès accru aux programmes de soins multidisciplinaires, établissant le traitement de la maladie de Picks comme solution privilégiée dans les hôpitaux et les cliniques.
Aperçu du marché américain du traitement des maladies
Le marché américain du traitement de la maladie de Pick's a enregistré la plus grande part de revenus de 81 % en 2025 en Amérique du Nord, alimentée par la prévalence croissante de troubles neurodégénératifs et la sensibilisation croissante des fournisseurs de soins de santé et des soignants. Les patients et les cliniciens donnent la priorité au diagnostic précoce et à la prise en charge efficace des symptômes cognitifs et comportementaux au moyen de thérapies pharmacologiques et comportementales. L'adoption croissante de cliniques de neurologie spécialisées, combinée à la télémédecine et aux programmes de soins à domicile, favorise la croissance du marché. De plus, l'intégration d'outils de diagnostic avancés tels que l'IRM et les scanners PET avec des plans de traitement personnalisés contribue de façon significative à l'expansion du marché.
Perspectives du marché du traitement des maladies en Europe
On prévoit que le marché du traitement des maladies d'Europe Pick's se développera à un TCAC important tout au long de la période de prévision, principalement en raison de la sensibilisation accrue aux troubles neurodégénératifs et de la demande croissante de solutions de soins structurés. La croissance des infrastructures de soins de santé spécialisées, parallèlement à l'adoption de thérapies pharmacologiques et comportementales avancées, favorise l'expansion du marché. Les patients et les soignants européens sont également attirés par des options de diagnostic et de thérapie précoces qui améliorent la qualité de vie. La région connaît une croissance importante dans les hôpitaux, les cliniques et les centres de réadaptation, les traitements étant intégrés dans les nouveaux protocoles de soins et les stratégies de gestion mises à jour.
U.K. Pick , Le marché du traitement des maladies
Le marché britannique du traitement de la maladie de Pick's devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la sensibilisation accrue aux symptômes cognitifs et comportementaux associés à la maladie de Pick's. De plus, l'augmentation des initiatives gouvernementales et des programmes d'éducation des aidants naturels favorise le diagnostic précoce et l'adoption de stratégies de traitement. Le système de santé robuste du Royaume-Uni, combiné à un réseau croissant de cliniques de neurologie spécialisées, devrait continuer à stimuler la croissance du marché. Les programmes d'intervention précoce et les plans de thérapie personnalisés sont de plus en plus répandus, ce qui favorise l'adoption de thérapies pharmacologiques et comportementales.
Allemagne Prise en charge des maladies Aperçu du marché
Le marché allemand du traitement des maladies de Picks devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation de l'infrastructure de soins de santé, l'investissement dans la recherche et l'accent mis sur des approches thérapeutiques novatrices. Les patients et les soignants en Allemagne mettent l'accent sur le diagnostic précoce, les plans de soins intégrés et l'accès à des thérapies spécialisées, qui favorisent l'adoption. Allemagne Le solide système de santé et l'accent mis sur l'innovation clinique soutiennent l'utilisation d'outils de diagnostic avancés et de nouvelles options thérapeutiques. Les hôpitaux et les cliniques spécialisées adoptent de plus en plus d'approches multidisciplinaires pour gérer la maladie de Pick, assurant la mise en oeuvre efficace des interventions pharmacologiques et comportementales.
Aperçu du marché du traitement des maladies en Asie-Pacifique
Le marché du traitement de la maladie en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 24 % au cours de la période de prévision de 2026 à 2033, en raison de la sensibilisation accrue, de l'amélioration des infrastructures de soins de santé et de la disponibilité accrue d'options de traitement spécialisées dans des pays comme la Chine, le Japon et l'Inde. La tendance croissante de la région à un diagnostic précoce, conjuguée à l'adoption de la télémédecine et à des outils de surveillance assistés par l'IA, stimule l'adoption du traitement. De plus, les initiatives gouvernementales visant à promouvoir la gestion des maladies neurodégénératives et à élargir l'accès aux établissements de santé élargissent la base des patients. L'abordabilité des médicaments et des programmes de thérapie, parallèlement à la participation croissante aux essais cliniques, appuie davantage la croissance du marché.
Le marché du traitement des maladies au Japon
Le marché japonais du traitement de la maladie de Pick est en train de prendre de l'ampleur en raison des normes de santé élevées du pays, de l'augmentation du vieillissement de la population et de l'accent croissant mis sur la détection précoce des troubles neurodégénératifs. L'adoption est conduite par des cliniques spécialisées qui offrent des outils de diagnostic avancés, comme l'IRM et les scans TEP, et des programmes de thérapie comportementale à domicile. Les patients et les soignants utilisent de plus en plus les solutions de télémédecine et de surveillance assistée par l'IA pour suivre la progression de la maladie. L'intégration de plans de soins personnalisés aux services hospitaliers et ambulatoires favorise la croissance. De plus, l'accent mis par le Japon sur les soins axés sur le patient et l'adoption technologique est de nature à stimuler la demande de solutions complètes de gestion de la maladie dans les établissements résidentiels et cliniques.
Le traitement des maladies par l'Inde
En 2025, le marché du traitement des maladies de l'Inde a représenté la plus grande part des revenus en Asie-Pacifique, attribuable à la sensibilisation croissante, à l'expansion des infrastructures de soins de santé et à l'accès accru aux services de neurologie spécialisés. L'Inde a connu une augmentation du nombre de cliniques, d'hôpitaux et de plateformes de télémédecine qui offrent des interventions pharmacologiques et comportementales. Les patients et les soignants adoptent de plus en plus des solutions diagnostiques précoces, comme l'IRM et les scans TEP, pour permettre un traitement rapide. Les programmes gouvernementaux visant à promouvoir les soins de santé neurologiques et l'augmentation des investissements privés dans les soins de santé sont des facteurs clés de la croissance du marché. En outre, la disponibilité de médicaments et de services de thérapie abordables facilite l'adoption d'un plus grand nombre de médicaments dans les régions urbaines et semi-urbaines.
Quelles sont les principales entreprises du marché du traitement des maladies Pick-S
L'industrie du traitement des maladies de Picks est principalement dirigée par des entreprises bien établies, notamment :
- H. Lundbeck A/S (Danemark)
- Otsuka Pharmaceutique(États-Unis)
- Pfizer Inc. (États-Unis)
- Novartis AG (Suisse)
- AstraZeneca(Royaume-Uni)
- Azafaros B.V. (Pays-Bas)
- Cyclo Therapeutics, Inc. (États-Unis)
- ZevraDanemark (Danemark)
- Genzyme (États-Unis)
- IntraBio Inc.(États-Unis)
- Mandos Health (États-Unis)
- Orphazyme ApS(Danemark)
- CTD Holdings Inc (États-Unis)
- Neurotrope Inc (États-Unis)
- Okklo Life Sciences BV (Pays-Bas)
- Centogene AG Rostock(Allemagne)
- Actelion Pharmaceuticals Ltd (Suisse)
- Mallinckrodt Pharmaceuticals (États-Unis)
- Merck & Co., Inc. (États-Unis)
- Alexion Pharmaceuticals (États-Unis)
- Aldagen Inc. (États-Unis)
- Johnson & Johnson Services, Inc. (Inde)
Quels sont les derniers développements sur le marché du traitement de la maladie de Pick-S
- En septembre 2025, une étude historique d'association génétique publiée dans The Lancet Neurology a révélé qu'une variante spécifique (haplotype H2) du gène MAPT est associée à un risque significativement accru de maladie de Pick.
- En juin 2025, les chercheurs ont signalé une découverte fondée sur la protéomique que les vésicules extracellulaires dérivées du cerveau (VAB) chez les patients atteints de taupies, y compris la maladie de Pick, présentent des empreintes protéiques distinctes, spécialement enrichies en protéines astrocytiques et mitochondriales; cela suggère que les VAB pourraient devenir des biomarqueurs non invasifs pour surveiller la pathologie et la progression de la maladie sans avoir besoin de tissus post mortem.
- En mai 2025, des chercheurs ont annoncé la création d'un consortium international de collaboration sur la maladie de Pick's qui a signalé de nouveaux changements dans les tissus du cerveau chez des patients atteints de la maladie de Pick's, offrant de nouveaux biomarqueurs potentiels et des cibles thérapeutiques.
- En mai 2024, les résultats de l'étude du consortium ont été largement couverts, soulignant que la variante MAPT H2 pourrait conduire à un risque de maladie qui ouvre la voie à des diagnostics à base génétique ou à de futures thérapies modifiant la maladie ciblant la pathologie
- En juin 2023, une étude publiée dans Acta Neuropathologica a identifié une mutation nouvelle du gène MAPT comme cause de la maladie de Pick, fournissant des preuves génétiques directes liant une mutation MAPT spécifique à la pathologie de la maladie et offrant une cible claire pour les tests génétiques futurs et la recherche thérapeutique
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











