


Marché mondial des plastiques en carburant, par type (polyéthylène, polystyrène, chlorure de polyvinyle, polyéthylène téréphtalate et polypropylène), technologie (dépolymérisation catalytique, pyrolyse et gazéification), utilisation finale (pétrole brut, hydrogène, soufre et autres), pays (États-Unis, Canada, Mexique, Brésil, Argentine, reste de l'Amérique du Sud, Allemagne, France, Italie, Royaume-Uni, Belgique, Espagne, Russie, Turquie, Pays-Bas, Suisse, reste de l'Europe, Japon, Chine, Inde, Corée du Sud, Australie, Singapour, Malaisie, Thaïlande, Indonésie, Philippines, reste de l'Asie-Pacifique, Émirats arabes unis, Arabie saoudite, Égypte, Afrique du Sud, Israël, reste du Moyen-Orient et Afrique) Tendances et prévisions de l'industrie jusqu'en 2028
Quelle est la taille du marché des plastiques au carburant et le taux de croissance
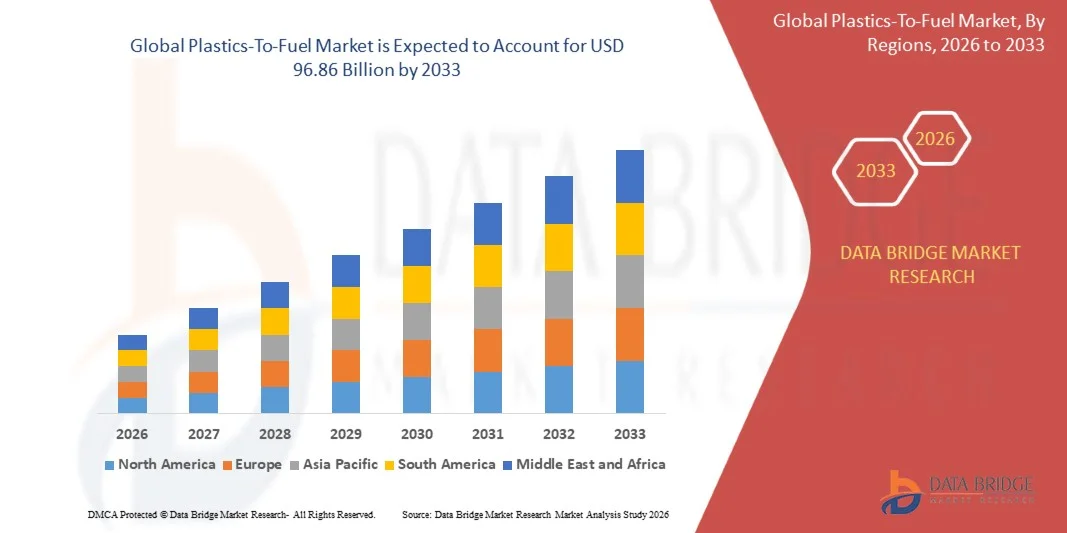
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du plastique au carburant a été évaluée à75,87 milliards de dollars en 2025et devrait atteindre96,86 milliards de dollars en 2033, à unTCAC de 3,10 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la production de déchets plastiques et la demande croissante de sources de combustibles de substitution et durables
- Règlement et initiatives gouvernementales favorables à l ' économie circulairedéchets vers l'énergiedes solutions sont à l'origine de l'adoption du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):75,87 milliardsUSD
- Valeur marchande prévue (2033) :96,86 milliardsUSD
- Prévisions CAGR (2026-2033):3.10%
Quels sont les principaux débouchés du marché des plastiques au carburant
- Le marché se caractérise par une importance croissante accordée aux carburants de remplacement durables pour réduire la dépendance à l'égard des combustibles fossiles conventionnels.
- La montée des préoccupations environnementales et les efforts déployés à l ' échelle mondiale pour réduire la pollution des plastiques encouragent l ' adoption de technologies des plastiques aux combustibles
- L'Asie-Pacifique a dominé le marché des matières plastiques au carburant avec la plus grande part des revenus de 50,75% en 2025, sous l'effet de l'industrialisation rapide, de l'urbanisation croissante et de la demande croissante d'énergie dans des pays comme la Chine, le Japon et l'Inde.
- La région de l'Amérique du Nord devrait connaître le taux de croissance le plus élevé au monde.matières plastiques au carburantle marché, stimulé par les progrès technologiques, la sensibilisation à la durabilité environnementale, des cadres réglementaires solides et une demande croissante de carburants de substitution dans les secteurs industriel et commercial
- Le segment du polyéthylène détenait la plus grande part du marché en 2025, en raison de sa grande disponibilité en déchets plastiques postconsommation et de son aptitude à la conversion en combustible. Le polyéthylène est largement utilisé dans les emballages et les contenants, ce qui en fait une matière première essentielle pour les technologies des plastiques au carburant. Sa facilité de traitement et sa valeur calorifique élevée soutiennent davantage son adoption dans la récupération d'énergie et les applications industrielles
Portée du rapport et segmentation du marché des plastiques au carburant
|
Attributs |
Plastics-To-Fuel Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des plastiques à carburant
L'augmentation de la demande de solutions durables de valorisation des déchets
• L'accent de plus en plus mis sur la réduction des déchets plastiques et la promotion d'initiatives d'économie circulaire façonne de manière significative le marché des matières plastiques vers les carburants, les gouvernements, les industries et les consommateurs préférant de plus en plus des solutions respectueuses de l'environnement et économes en ressources. Les technologies des plastiques au carburant gagnent en traction en raison de leur capacité à convertir les plastiques non recyclables en combustibles utilisables, à réduire le fardeau des décharges et à produire des énergies de remplacement. Cette tendance renforce leur adoption dans les secteurs de l'énergie, des transports et de l'industrie, encourageant les fabricants à innover grâce à des technologies de conversion plus efficaces et plus propres.
• Une sensibilisation accrue à la durabilité de l'environnement, à la sécurité énergétique et au respect de la réglementation a accéléré la demande de solutions plastiques à combustibles. Les industries et les municipalités recherchent activement des technologies capables de lutter contre la pollution plastique tout en générant des produits énergétiques précieux, incitant les entreprises à investir dans des systèmes avancés de pyrolyse et de conversion catalytique
• La durabilité et les tendances réglementaires influent sur les décisions d'achat et d'investissement, les gouvernements et les organisations mettant l'accent sur les opérations respectueuses de l'environnement, la réduction des émissions et le respect des politiques de gestion des déchets. Ces facteurs aident les entreprises à différencier les solutions sur un marché concurrentiel et à renforcer la confiance des parties prenantes, tout en favorisant l'adoption de certifications et d'éco-étiquetage pour les technologies des plastiques aux carburants
• Par exemple, en 2024, l'énergie plastique en Espagne et l'énergie de Brightmark aux États-Unis ont élargi leurs capacités de production en intégrant des installations avancées de conversion des matières plastiques aux combustibles. Ces projets ont été lancés en réponse à la demande croissante de solutions industrielles et municipales pour les déchets à l'énergie, avec des opérations couvrant des applications commerciales, industrielles et municipales. Les combustibles produits ont également été commercialisés comme solutions de rechange respectueuses de l'environnement aux combustibles fossiles conventionnels, améliorant la réputation de la marque et l'engagement des parties prenantes.
• Alors que la demande de solutions plastiques au carburant augmente, l'expansion soutenue du marché dépend de la recherche-développement continue, d'une production rentable et d'une grande efficacité de conversion. Les fabricants se concentrent également sur l'amélioration de l'évolutivité, la gestion des matières premières et la mise au point de solutions novatrices permettant d'équilibrer les coûts, la production d'énergie et le respect de l'environnement pour une adoption plus large.
Dynamique du marché des plastiques à combustible
Chauffeur
Accent croissant sur la durabilité environnementale et la réduction des déchets
• La sensibilisation mondiale à la pollution des plastiques et à la nécessité de sources d'énergie alternatives est un moteur majeur du marché des plastiques vers les carburants. Les gouvernements, les industries et les entreprises de gestion des déchets investissent de plus en plus dans des technologies qui transforment les plastiques non recyclables en combustibles utilisables, soutenant des initiatives en matière d'énergie plus propre et des objectifs d'économie circulaire
• L'expansion des applications dans les secteurs de la production d'électricité, des transports et des combustibles industriels influe sur la croissance du marché. Les solutions de plastique à carburant contribuent à réduire la dépendance à l'égard des combustibles fossiles, à réduire l'utilisation des décharges et à offrir des solutions de remplacement efficaces sur le plan énergétique, ce qui permet aux intervenants d'atteindre les objectifs de durabilité et de respecter les exigences réglementaires.
• Les entreprises de l'énergie et de l'industrie promeuvent activement les solutions plastiques à combustibles par des investissements stratégiques, des expansions d'installations et des partenariats technologiques. Ces efforts sont appuyés par une réglementation environnementale croissante, des objectifs de durabilité des entreprises et l'adoption croissante de carburants moins polluants, et ils encouragent également la collaboration entre les fournisseurs de technologies et les organisations de gestion des déchets afin d'améliorer l'efficacité opérationnelle et la qualité des carburants.
• Par exemple, en 2023, Brightmark Energy aux États-Unis et Recycling Technologies au Royaume-Uni ont fait état d'un déploiement accru des installations de production de matières plastiques au carburant. Cette expansion a fait suite à une demande accrue des municipalités et de l'industrie pour des solutions de carburants de remplacement, à l'adoption de moteurs et à des contrats à long terme. Les deux entreprises ont également mis l'accent sur la durabilité et le respect de la réglementation dans les campagnes de marketing afin de renforcer la crédibilité et la position du marché.
• Bien que les tendances croissantes en matière d'environnement et d'efficacité énergétique favorisent la croissance, une adoption plus large dépend de l'optimisation des coûts, de la disponibilité des matières premières et des technologies de production évolutives. Les investissements dans l'efficacité de la chaîne d'approvisionnement, les processus de conversion avancés et l'innovation technologique seront essentiels pour répondre à la demande mondiale et maintenir un avantage concurrentiel
Restriction/Défi
Coût de production élevé et disponibilité limitée des matières premières
• Le coût relativement plus élevé de la production de matières plastiques par rapport aux combustibles fossiles classiques demeure un défi majeur, ce qui limite l'adoption par les industries sensibles aux coûts. Les coûts plus élevés des matières premières, les technologies de conversion complexes et les installations à forte intensité de capital contribuent à la hausse des prix. En outre, la disponibilité incohérente de déchets plastiques appropriés peut affecter davantage la stabilité opérationnelle et la pénétration du marché.
• La sensibilisation et l'état de préparation technologique demeurent inégaux, en particulier dans les marchés en développement où l'infrastructure de gestion des déchets est encore en train de se développer. Une compréhension limitée des technologies de conversion et de leurs avantages restreint l'adoption dans certains secteurs industriels et municipaux. Il en résulte également un ralentissement de la mise en œuvre dans les régions où les initiatives éducatives sur les solutions plastiques à combustibles sont minimales.
• La chaîne d'approvisionnement et les défis opérationnels ont également une incidence sur la croissance du marché, étant donné que les installations de production de matières plastiques à combustible nécessitent un approvisionnement fiable en matières premières, un contrôle de la qualité et le respect de normes environnementales strictes. La complexité logistique, les exigences de stockage et la conformité réglementaire augmentent les coûts opérationnels. Les entreprises doivent investir dans des systèmes efficaces de collecte, de tri et de transport pour maintenir des opérations cohérentes
• Par exemple, en 2024, les installations de production de matières plastiques au carburant en Inde et en Asie du Sud-Est ont signalé une absorption plus lente en raison des coûts opérationnels élevés, de l'accès limité aux déchets plastiques triés et des incertitudes réglementaires. Les limites de l'infrastructure et les approbations environnementales rigoureuses constituaient des obstacles supplémentaires. Ces facteurs ont également incité certaines municipalités et certains utilisateurs industriels à recourir à l'élimination classique des déchets ou à des sources de combustible, ce qui a eu une incidence sur l'expansion du marché.
• Pour surmonter ces défis, il faudra des méthodes de production rentables, des réseaux élargis de matières premières et des initiatives éducatives ciblées pour les industries et les gouvernements. La collaboration avec les municipalités, les sociétés de gestion des déchets et les organismes de réglementation peut contribuer à libérer le potentiel de croissance à long terme du marché mondial des matières plastiques au carburant. En outre, le développement de technologies compétitives par rapport aux coûts et le renforcement des stratégies de commercialisation concernant les avantages environnementaux et énergétiques seront essentiels pour une large adoption.
Comment le marché des plastiques au carburant est-il segmenté
Le marché est segmenté en fonction du type, de la technologie et de l'utilisation finale.
• Par type
Sur la base du type, le marché du plastique au carburant est segmenté en polyéthylène, en polystyrène, en chlorure de polyvinyle, en polyéthylène téréphtalate et en polypropylène. Le segment du polyéthylène détenait la plus grande part du marché en 2025, en raison de sa grande disponibilité en déchets plastiques postconsommation et de son aptitude à la conversion en combustible. Le polyéthylène est largement utilisé dans les emballages et les contenants, ce qui en fait une matière première essentielle pour les technologies des plastiques au carburant. Sa facilité de traitement et sa valeur calorifique élevée soutiennent son adoption dans la récupération d'énergie et les applications industrielles.
Le secteur du polypropylène devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de la demande croissante de conversion efficace des déchets industriels et d'emballage en combustibles utilisables. Les solutions plastiques au carburant à base de polypropylène gagnent en traction en raison de leur plus grande teneur en énergie et de leur compatibilité avec les technologies avancées de pyrolyse et de catalyseur. La croissance dans les secteurs de la fabrication et de l'emballage assure un approvisionnement régulier en déchets de polypropylène pour la production de combustibles.
• Par technologie
Sur la base de la technologie, le marché est segmenté en dépolymérisation catalytique, pyrolyse et gazéification. Le segment de la pyrolyse détenait la plus grande part des revenus en 2025 en raison de son efficacité à convertir les déchets plastiques mélangés en combustibles à haute énergie et de sa capacité d'adaptation à une large gamme de matières premières. Les technologies de pyrolyse sont largement utilisées dans les applications industrielles pour la production d'électricité, les carburants de transport et les matières premières chimiques. L'innovation continue dans la conception des réacteurs et l'optimisation des procédés a amélioré le rendement du combustible et réduit les émissions, ce qui a contribué à la croissance du marché.
Le segment de la dépolymérisation catalytique devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de sa capacité à produire des carburants de meilleure qualité ayant un impact environnemental moindre. Les procédés catalytiques permettent de convertir les plastiques en combustibles liquides semblables au diesel et à l'essence classiques. Les progrès réalisés dans le domaine des catalyseurs et de l'intégration des processus améliorent l'efficacité énergétique et l'évolutivité, ce qui favorise l'adoption d'applications industrielles et commerciales plus larges.
• Par utilisation finale
Sur la base de l'utilisation finale, le marché est segmenté en pétrole brut, hydrogène, soufre et autres. Le segment du pétrole brut détenait la plus grande part du marché en 2025, alimentée par la forte demande de combustibles liquides dérivés des déchets plastiques comme alternative au pétrole conventionnel. Le pétrole brut produit à partir de procédés plastiques à combustible est de plus en plus utilisé dans les secteurs de l'énergie industrielle, des transports et de la pétrochimie. Le segment bénéficie d'incitations gouvernementales favorisant les sources d'énergie renouvelables et de remplacement.
Le segment de l'hydrogène devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison du besoin croissant d'énergie propre et de carburants de remplacement à faible émission. L'hydrogène produit à partir de procédés plastiques-carburant est adopté dans la production d'électricité, les opérations industrielles et les applications de transport. Les progrès technologiques des méthodes de conversion et les politiques de soutien de l'énergie hydrogène accélèrent la croissance du marché dans ce segment.
Quelle région détient la plus grande part du marché des plastiques à carburant
- L'Asie-Pacifique a dominé le marché des matières plastiques au carburant avec la plus grande part des revenus de 50,75% en 2025, sous l'effet de l'industrialisation rapide, de l'urbanisation croissante et de la demande croissante d'énergie dans des pays comme la Chine, le Japon et l'Inde.
- Les initiatives gouvernementales visant à promouvoir les projets de valorisation des déchets et la durabilité environnementale accélèrent l ' adoption du marché
- En outre, l ' APAC est en train de devenir un pôle de fabrication de technologies plastiques à combustible, ce qui accroît l ' accessibilité et l ' accessibilité des solutions dans toute la région.
Aperçu du marché des plastiques au Japon
Le marché japonais du plastique au carburant devrait connaître le taux de croissance le plus rapide de 2026 à 2033 en raison de l'accent mis par le pays sur la durabilité environnementale, l'efficacité énergétique et l'adoption technologique avancée. Les acteurs industriels et municipaux investissent de plus en plus dans les usines de pyrolyse et de dépolymérisation catalytique pour convertir les déchets plastiques en combustible. De plus, l'intégration des solutions plastiques aux carburants dans les stratégies d'énergie renouvelable alimente la croissance, tandis que le vieillissement de la population et les politiques d'énergie du Japon sont susceptibles de stimuler la demande de solutions efficaces et respectueuses de l'environnement pour les déchets aux combustibles.
Chine Plastiques-à-Fuel Aperçu du marché
En 2025, le marché chinois du plastique au carburant représentait la part de marché la plus importante en Asie-Pacifique, attribuable à l'industrialisation rapide, à l'urbanisation et aux taux élevés de consommation de plastique. La Chine est l'un des plus grands producteurs de déchets plastiques, et l'adoption de technologies du plastique au carburant devient de plus en plus populaire chez les exploitants municipaux, industriels et commerciaux. Les initiatives gouvernementales visant à promouvoir des villes intelligentes et des solutions énergétiques durables, ainsi que la présence de fournisseurs nationaux de technologies, sont des facteurs clés qui favorisent la croissance du marché en Chine.
Amérique du Nord Plastics-To-Fuel Aperçu du marché
On s'attend à ce que l'Amérique du Nord enregistre le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante par l'industrie de solutions de gestion des déchets à l'énergie et d'initiatives gouvernementales favorables à l'économie circulaire. Les consommateurs et les industries de la région accordent de plus en plus d'importance aux solutions de remplacement durables des combustibles et à des solutions efficaces de gestion des déchets, ce qui renforce la demande de technologies plastiques à combustibles. Cette large adoption s'appuie en outre sur une infrastructure avancée de collecte des déchets, une grande sensibilisation à la durabilité de l'environnement et des besoins croissants en énergie industrielle, la mise en place de matières plastiques pour les combustibles comme solution privilégiée pour les applications municipales et industrielles.
Aperçu du marché américain des plastiques à carburant
On s'attend à ce que les États-Unis enregistrent le taux de croissance le plus rapide entre 2026 et 2033, alimenté par l'augmentation de la production de déchets plastiques et l'augmentation des investissements dans la production de carburants de remplacement. Les industries adoptent activement des technologies de pyrolyse et de dépolymérisation catalytique pour convertir les plastiques non recyclables en combustibles utilisables. Un soutien réglementaire croissant, combiné à des initiatives de développement durable des entreprises, propulse la croissance du marché. En outre, les partenariats entre les entreprises de gestion des déchets et les fournisseurs de technologie améliorent l'efficacité opérationnelle et la production de carburant.
Perspectives du marché des plastiques en Europe
Le marché européen des matières plastiques au carburant devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, principalement sous l'impulsion de réglementations et de politiques environnementales rigoureuses favorisant les énergies renouvelables et les solutions de déchets à l'énergie. L'urbanisation et l'industrialisation croissantes favorisent l'adoption de technologies du plastique au carburant. Les acteurs européens sont également attirés par les deux avantages de la réduction de la pollution plastique et de la production de carburants de substitution. La région connaît une forte croissance dans les secteurs municipal, industriel et commercial, et les usines de production de matières plastiques à combustible sont intégrées à la fois dans les infrastructures nouvelles et existantes.
U.K. Plastics-To-Fuel Aperçu du marché
Le marché britannique des matières plastiques au carburant devrait connaître le taux de croissance le plus rapide de 2026 à 2033, sous l'impulsion de politiques strictes de gestion des déchets et de l'accent mis de plus en plus sur les énergies renouvelables. L'intensification des initiatives industrielles et municipales visant à gérer efficacement les déchets plastiques encourage l'adoption de solutions plastiques à combustibles. L'accent mis sur la décarbonisation, conjugué à des investissements dans des technologies de conversion avancées, devrait continuer à stimuler l'expansion du marché.
Allemagne Plastics-To-Fuel Aperçu du marché
Le marché allemand du plastique au carburant devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par l'adoption industrielle croissante de solutions de carburants de remplacement et une forte sensibilisation à la durabilité environnementale. Allemagne Les infrastructures avancées et l'engagement en faveur des énergies renouvelables favorisent la mise en place d'installations de plastique à carburant. L'intégration de ces technologies dans les activités industrielles et municipales est également de plus en plus répandue, l'accent étant mis sur la conformité réglementaire et la réduction des émissions.
Quelles sont les meilleures entreprises du marché des plastiques à carburant
L'industrie du Plastics-To-Fuel est principalement dirigée par des entreprises bien établies, notamment :
- Vadxx Energy LLC(États-Unis)
- RES Polyflow LLC(États-Unis)
- Green Envirotec Holdings Corp. (Canada)
- Agilyx(États-Unis)
- JBI, Inc.(États-Unis)
- Envion AG (Suisse)
- Shangqiu Sihai Machinery Equipment Co., Ltd (Chine)
- Beston (Henan) Machinery Co., Ltd. (Chine)
- Zhangzhou Qiyu Renewable Energy Technology Co., Ltd. (Chine)
- Technologies CbS (États-Unis)
- POLCYL (France)
- Klean Industries Inc. (Canada)
- Renouvellement (États-Unis)
- RESYNERGI (Royaume-Uni)
- Rudra Environmental Solutions India Ltd. (Inde)
- MK Aromatics Limited (Inde)
- Cassandra Oil AB (Suède)
- Avantium (Pays-Bas)
Quels sont les derniers développements sur le marché des plastiques à carburant
- En janvier 2025, Agilyx a achevé l'acquisition d'une participation minoritaire dans GreenDot Global, renforçant ses capacités d'approvisionnement en matières premières et élargissant sa plateforme plastique circulaire en Europe. Ce mouvement stratégique permet à Agilyx d'assurer un approvisionnement régulier en déchets plastiques pour la conversion en combustibles et produits chimiques, en soutenant ses plans de croissance à long terme. Le partenariat devrait renforcer la position concurrentielle de l'entreprise sur le marché européen, améliorer l'efficacité opérationnelle et encourager l'adoption de solutions durables de plastique à carburant. En outre, cette collaboration devrait accélérer les innovations dans les technologies de gestion et de transformation des matières premières, au profit de l'ensemble de l'industrie.
- En décembre 2024, Plastic Energy a avancé la mise en service de son installation de recyclage avancée aux Pays-Bas, développée en collaboration avec SABIC, en se rapprochant des opérations commerciales à grande échelle. L'installation permettra de transformer les déchets plastiques en combustibles et matières premières de haute qualité pour l'industrie chimique, réduisant ainsi la dépendance à l'égard des combustibles fossiles. Ce développement soutient l'économie circulaire en transformant les plastiques non recyclables en ressources précieuses. Il devrait également créer de nouvelles possibilités de marché pour le recyclage industriel des plastiques en Europe et encourager les investissements dans des technologies durables similaires. En outre, le projet souligne l'importance croissante des partenariats entre les fournisseurs de technologies et les grandes entreprises chimiques pour l'échelle des solutions plastiques aux carburants
- En mai 2024, les chercheurs du Laboratoire national d'Ames ont réussi à transformer les déchets plastiques en combustibles, démontrant ainsi une approche évolutive et novatrice de la conversion des déchets en énergie. La percée met en évidence des méthodes chimiques et catalytiques avancées qui peuvent transformer efficacement différents types de déchets plastiques en combustibles utilisables. Cette innovation pourrait accélérer l'adoption industrielle en offrant une alternative techniquement réalisable et respectueuse de l'environnement à l'élimination traditionnelle des déchets. Elle peut également influencer les orientations de la recherche mondiale dans le secteur des plastiques vers les carburants et promouvoir le développement de technologies de prochaine génération. En outre, il renforce le rôle des instituts de recherche publics dans le soutien aux solutions énergétiques durables
- En janvier 2024, Advanced Hydrocarbon Fuels Limited (AHFL) a annoncé son intention de déployer sa première unité commerciale au Royaume-Uni, présentant un processus révolutionnaire de conversion du plastique en carburant. L'unité devrait fournir une démonstration pratique de la technologie exclusive de l'entreprise et de sa capacité à traiter des volumes importants de déchets plastiques. En produisant à l'échelle des combustibles durables, le projet contribuera à réduire la pollution plastique et à contribuer à la sécurité énergétique régionale. Le déploiement encouragera probablement le soutien réglementaire, attirera davantage d'investissements dans les technologies du plastique au carburant et stimulera la confiance du marché dans les applications à l'échelle industrielle. En outre, elle crée un précédent pour les futures installations commerciales en Europe et dans d'autres régions.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











