



Segmentation du marché mondial des plateformes PaaS (Platform-as-a-Service), par solution (plateformes d'applications métier, plateformes de calcul haute performance, plateformes d'applications sociales et plateformes d'applications web), déploiement (cloud public, cloud privé et cloud hybride), type (application, développement et gestion d'applications, infrastructure applicative et middleware (AIM), intégration, plateforme de veille stratégique (BIP), gestion des processus métier (BPM) et gestion des données/SGBD), taille de l'organisation (grandes, moyennes et petites entreprises), utilisateurs finaux (services financiers, santé et sciences de la vie, télécommunications, technologies, commerce électronique, électronique, médias et divertissement, services éducatifs, services professionnels, secteur public, distribution de biens de consommation, industrie manufacturière, voyages et transports, énergie et services publics, et autres) - Tendances du secteur et prévisions jusqu'en 2032
Quelle est la taille et le taux de croissance de la plateforme en tant que service
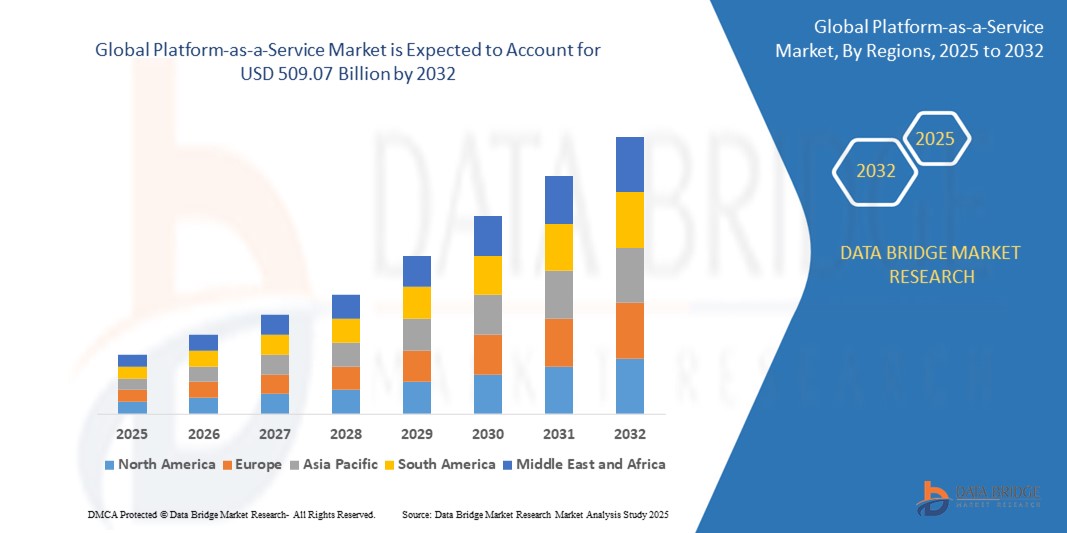
- Selon Data Bridge études de marché Analyse La taille du marché de la plate-forme mondiale en tant que service a été évaluée à93,40 milliards de dollars en 2024et devrait atteindre509,07 milliards de dollars pour 2032, à unTCAC de 23,61 %pendant la période de prévision
- Les organisations se tournent de plus en plus vers PaaS pour minimiser les dépenses liées à la construction, à l'essai et au déploiement d'applications, étant donné que PaaS élimine la nécessité d'une infrastructure et d'un entretien coûteux sur site.
- Les plateformes PaaS simplifient le cycle de développement, permettant aux entreprises de lancer plus rapidement des applications et de répondre aux changements du marché ou aux besoins des clients avec plus d'agilité.
Taille du marché et prévisions
Valeur marchande mondiale (2024):93,40 milliards de dollars
Valeur marchande prévue (2032) :509,07 milliards de dollars
Prévisions CAGR (2024-2032):23.61%
Quelles sont les principales options de la plateforme en tant que service
- Le marché PaaS connaît une croissance rapide de l'intégration de l'intelligence artificielle (IA) et des outils d'automatisation. Les plateformes modernes PaaS intègrent des services basés sur l'IA tels que le traitement du langage naturel, le déploiement de modèles d'apprentissage automatique et l'orchestration automatisée des flux de travail. Cette tendance permet aux développeurs et aux entreprises de construire, de former et de déployer des applications intelligentes de manière plus efficace, réduisant ainsi la complexité de la commercialisation et de l'exploitation.
- Les organisations adoptent de plus en plus de stratégies de cloud multicloud et hybride pour accroître la flexibilité, éviter le verrouillage des fournisseurs et assurer la continuité des activités. Les fournisseurs PaaS répondent en offrant des plateformes qui soutiennent une intégration transparente dans les environnements public, privé et sur site. Cette interopérabilité permet aux entreprises d'optimiser la charge de travail, de gérer les ressources de façon dynamique et de se conformer aux exigences en matière de résidence des données.
- Il y a une augmentation notable de la demande d'offres de PaaS sur mesure, en particulier dans des secteurs comme les soins de santé, les finances et l'industrie manufacturière. Ces plateformes spécialisées offrent des modules préconçus, des caractéristiques de conformité et des modèles de données conçus pour répondre à des besoins sectoriels, accélérer la transformation numérique et l'adhésion à la réglementation.
- L'Amérique du Nord domine le marché de la plate-forme en tant que service avec la plus grande part de revenus de 39,51 % en 2024, en raison du taux élevé d'adoption de la plate-forme en tant que service par les verticales de l'utilisateur final. De plus, l'augmentation des compétences en recherche et développement pour améliorer la technologie élargira la portée de la croissance à l'avenir.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide sur le marché de la plate-forme en tant que service, en raison de la concentration accrue des principaux acteurs à se développer dans cette région.
- Le segment des plates-formes d'applications commerciales domine le marché des plates-formes en tant que service avec une part de marché de 40,2 % en 2024, sous l'impulsion d'un virage mondial vers la numérisation et l'adoption généralisée des technologies du cloud accélère l'adoption de PaaS, car les entreprises recherchent des environnements de développement évolutifs, flexibles et accessibles.
Portée du rapport et segmentation du marché en tant que service
|
Attributs |
Perspectives du marché des plateformes en tant que service |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé de la plateforme en tant que service
(en milliers de dollars)Accent croissant sur la cybersécurité et la gestion de l'identité(en milliers de dollars)
- L'intégration rapide des capacités d'intelligence artificielle (IA) et d'apprentissage automatique (ML) dans les offres de PaaS est une tendance déterminante sur le marché mondial de la plateforme en tant que service (PaaS). Les fournisseurs intègrent directement des outils d'analyse, d'automatisation et de modélisation prédictive axés sur l'intelligence artificielle dans leurs plateformes, ce qui permet aux développeurs et aux entreprises de construire, de déployer et d'étendre des applications intelligentes avec plus de facilité et d'efficacité. Cette intégration est à l'origine de la demande de PaaS compatible avec l'IA, d'autant plus que les organisations cherchent à tirer parti des connaissances et de l'automatisation fondées sur les données pour améliorer les résultats opérationnels.
- Les organisations adoptent de plus en plus des approches cloud multicloud et hybrides pour éviter le verrouillage des fournisseurs, optimiser les coûts et assurer la continuité des activités. Les plateformes PaaS modernes évoluent pour soutenir l'intégration transparente dans les environnements public, privé et sur site, offrant flexibilité et gestion centralisée pour diverses charges d'application. Cette tendance favorise l'innovation dans les outils d'interopérabilité et d'orchestration au sein de l'écosystème PaaS.
- Il y a une augmentation notable des offres PaaS sur mesure pour répondre aux besoins uniques en matière de réglementation, de sécurité et de fonctionnement de secteurs comme les soins de santé, les finances et la fabrication. Ces plateformes spécialisées offrent des cadres de conformité, des modèles de données et des capacités d'intégration préétablis, et accélèrent les initiatives de transformation numérique dans les industries hautement réglementées.
- L'Amérique du Nord dirige actuellement le marché, les plateformes PaaS dues fournissent des outils pré-construits, des API et des middleware, réduisant ainsi l'effort manuel et permettant aux équipes de se concentrer sur l'innovation et les fonctions commerciales de base, améliorant ainsi l'efficacité opérationnelle.
- L'Asie-Pacifique apparaît comme la région qui connaît la croissance la plus rapide alimentée par les entreprises et qui adopte des environnements hybrides et multiclouds pour la flexibilité et l'atténuation des risques.
Dynamique du marché de la plate-forme comme service
Chauffeur
Demande croissante de déploiement d'applications évolutives, flexibles et rentables
- Le marché mondial des plates-formes en tant que service (PaaS) connaît une croissance importante en raison du besoin croissant de solutions évolutives et flexibles de développement et de déploiement d'applications dans des secteurs tels que les finances, les soins de santé, le commerce de détail et la fabrication.
- Par exemple, au début de 2025, Microsoft a renforcé ses capacités de service d'application Azure en lançant de nouveaux outils de développement intégrés à l'IA sous Azure PaaS. Ces fonctionnalités visaient à augmenter la productivité pour les développeurs d'entreprise en offrant des environnements d'hébergement web plus évolutifs et intelligents.
- Les entreprises de tous les secteurs investissent dans la transformation numérique pour demeurer compétitives, et PaaS est un catalyseur clé en soutenant le développement rapide des applications et l'intégration aux technologies modernes.
- L'utilisation croissante d'Internet des objets (IoT) nécessite des plateformes robustes pour le traitement et la gestion des données, un besoin effectivement comblé par les offres PaaS.
Restriction/Défi
(en milliers de dollars)Complexités de sécurité, de conformité et d'intégration(en milliers de dollars)
- Malgré ses avantages, le marché PaaS est confronté à des défis liés à la sécurité des données, à la conformité réglementaire et à l'intégration avec les systèmes existants.
- Les organisations doivent s'assurer que les données sensibles stockées et traitées sur des plates-formes de cloud tierces sont conformes aux règlements de l'industrie (tels que le RGPD, le HIPAA ou le SSD PCI), qui peuvent être complexes et exigeant beaucoup de ressources.
- L'intégration avec les systèmes et applications existants sur site peut être techniquement difficile, nécessitant souvent des connecteurs personnalisés, la gestion des API et des stratégies de migration des données, ce qui peut accroître la complexité et le coût des projets.
- De plus, comme les plateformes PaaS retirent une grande partie de l'infrastructure sous-jacente, les organisations peuvent avoir des difficultés à surveiller, dépanner et optimiser les performances, en particulier dans les environnements hybrides ou multiclouds.
Comment la plateforme en tant que service est-elle segmentée
Le marché est segmenté sur la base de Solution, Déploiement, Type, Taille de l'organisation, Utilisateurs finaux.
- Par solution
Sur la base de la solution, le marché de la plateforme en tant que service est segmenté en plateformes d'applications commerciales, plates-formes informatiques brutes, plates-formes d'applications sociales et plates-formes d'applications Web. LesSecteur des plateformes d ' application pour les entreprisesdomine la part de marché la plus importante de 40,2 % en 2024, sous l'impulsion des plateformes PaaS, qui fournissent des outils préconçus, des API et des middlewares, réduisant ainsi l'effort manuel et permettant aux équipes de se concentrer sur l'innovation et les fonctions commerciales essentielles, améliorant ainsi l'efficacité opérationnelle.
LesSecteur des plateformes d ' application pour les entreprisesOn s'attend à ce que le taux de croissance le plus rapide soit de 11,7 % entre 2025 et 2032, alimenté par les entreprises adoptent des environnements hybrides et multicloud pour la flexibilité et l'atténuation des risques.
- Par déploiement, type
Sur la base de Déploiement, Type, le marché Platform-as-a-Service est segmenté en Cloud Public, Cloud Privé et Cloud Hybrid. LesSecteur Cloud publicEn 2024, les entreprises investissent dans la transformation numérique pour demeurer compétitive, et PaaS est un moteur clé en favorisant le développement rapide des applications et l'intégration aux technologies modernes.
LesNuage privéLe segment devrait être témoin du TCAC le plus rapide de 2025 à 2032, grâce à l'intégration transparente des capacités d'IA et de ML dans les solutions PaaS, qui permet aux organisations de créer des applications plus intelligentes et d'automatiser les processus complexes, ce qui stimule la croissance du marché.
- Par type
Sur la base de Type, le marché de la plate-forme en tant que service est segmenté en Application, Développement et gestion d'applications, Infrastructure d'applications et Middleware (AIM), Intégration, Plateforme d'intelligence d'affaires (BIP), Gestion des processus d'affaires (BPM) et Gestion des données/DBMS. LesDemandeEn 2024, le segment détenait la plus grande part des revenus du marché, tirée par la demande d'efficacité opérationnelle.
LesInfrastructures d'application et logiciels intermédiaires (AIM)devrait être témoin du TCAC le plus rapide de 2025 à 2032, sous l'impulsion de la prolifération des stratégies hybrides et multiclouds.
- Selon la taille de l'organisation
En fonction de la taille de l'organisation, le marché de la plate-forme en tant que service est segmenté en grandes échelles, moyennes et petites échelles. LesGrande échelleLe segment détenait la plus grande part du marché en 2024, sous l'impulsion d'entreprises qui adoptent des environnements hybrides et multiclouds pour la flexibilité et l'atténuation des risques.
LesÉchelle moyenneOn s'attend à ce que le TCAC soit le plus rapide de 2025 à 2032, sous l'impulsion des entreprises de tous les secteurs qui investissent dans la transformation numérique pour demeurer concurrentiel, et PaaS est un catalyseur clé en soutenant le développement rapide des applications et l'intégration aux technologies modernes.
- Par les utilisateurs finaux
- Sur la base des utilisateurs finaux, le marché de la plate-forme en tant que service est segmenté en BFSI, santé et sciences de la vie, télécommunications, technologie, commerce électronique, électronique, médias et divertissement, services éducatifs, services professionnels, secteur public, vente au détail et distribution de CPG, fabrication, voyages et transports, énergie et services publics et autres. LesBFSIsegment détenait la plus grande part du marché en 2024, tirée par la prolifération des stratégies hybrides et multicloud.
- LesTélécommunicationsOn s'attend à ce que le TCAC soit le plus rapide de 2025 à 2032, l'utilisation croissante d'Internet des objets (IoT) nécessite des plates-formes de backend robustes pour le traitement et la gestion des données, un besoin effectivement comblé par les offres PaaS.
Quelle région détient la plus grande part de la plateforme en tant que service
- L'Amérique du Nord domine le marché de la plateforme en tant que service avec la plus grande part de revenus de 43,01 % en 2024, grâce à la mise en œuvre généralisée des méthodologies DevOps stimule l'adoption de PaaS, car ces plateformes facilitent l'intégration, la prestation et la collaboration continues entre les équipes de développement.
- Les fournisseurs de PaaS adaptent des solutions pour des secteurs tels que les soins de santé, les banques et le commerce de détail, en répondant aux exigences uniques de conformité, d'intégration et d'évolutivité et en favorisant une croissance sectorielle spécifique.
- Le besoin croissant de fonctionnalités vidéo et de communication intégrées dans les applications (surtout postpandémiques) alimente la demande de solutions spécialisées de PaaS vidéo.
Aperçu du marché de la plate-forme comme service aux États-Unis
Le marché américain de la plate-forme en tant que service a enregistré la plus grande part de revenus de 53 % en 2024 en Amérique du Nord, alimentée par l'expansion de la vidéo et de la communication PaaS.
Europe Platform-as-a-Service Aperçu du marché
Les entreprises d'un secteur à l'autre investissent dans la transformation numérique pour rester compétitives, et PaaS est un moteur clé en soutenant le développement rapide des applications et l'intégration aux technologies modernes en Europe.
Royaume-Uni Plateforme en tant que service Aperçu du marché
Le marché britannique de la plate-forme en tant que service devrait croître au cours de la période de prévision, sous l'impulsion des plates-formes PaaS, ce qui permettra aux entreprises de lancer plus rapidement des applications et de répondre aux changements du marché ou aux besoins des clients avec plus d'agilité.
Allemagne Plateforme en tant que service Aperçu du marché
Le marché allemand de la plate-forme en tant que service devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par le passage à la numérisation à l'échelle mondiale et l'adoption généralisée des technologies du cloud accélère l'adoption de PaaS, car les entreprises recherchent des environnements de développement évolutifs, flexibles et accessibles.
Aperçu du marché de la plateforme Asie-Pacifique en tant que service
Le marché de la plate-forme comme service de l'Asie-Pacifique est sur le point de croître au rythme le plus rapide de 17 % au cours de la période de prévision de 2025 à 2032, animé par les organisations se tournent de plus en plus vers PaaS pour minimiser les dépenses liées à la construction, à l'essai et au déploiement d'applications, étant donné que PaaS élimine le besoin d'infrastructures et d'entretiens coûteux sur site.
Aperçu du marché de la plate-forme comme service au Japon
Le marché japonais de la plate-forme en tant que service prend de l'ampleur grâce à la numérisation mondiale et à l'adoption de Cloud.
China Platform-as-a-Service Aperçu du marché
En 2024, le marché de la plate-forme en tant que service a représenté la plus grande part du marché en Asie-Pacifique, sous l'impulsion de l'intégration de l'intelligence artificielle (IA) et de l'apprentissage automatique (ML).
Part de marché de la plateforme en tant que service
Le marché de la plate-forme en tant que service est principalement dirigé par des entreprises bien établies, notamment :
- Oracle
- SAP
- IBM
- Microsoft
- Amazon Web Services, Inc.
- Nuage d'Alibaba
- Google LLC
- Salesforce.com, inc.
- Bloomberg Finance L.P.
- Fait
- Atos SE
- Barre du moteur
- FUJITSU
- La société Red Hat, Inc.
- Logiciel ActiveState Inc.
- Dell
- Logiciel AG
- Voir également les notes explicatives de la nomenclature combinée.
- AT&T Propriété intellectuelle
- CloudBees, Inc.
Quels sont les derniers développements en tant que service
- En septembre 2023, Oracle a introduit de nouvelles capacités de développement d'applications pour Oracle Cloud Infrastructure (OCI), ciblant les développeurs cloud-natif et Java. Ces améliorations visent à simplifier et accélérer le développement, le déploiement et la gestion des applications tout en réduisant les coûts. En outre, Oracle intègre des services d'IA génériques dans OCI pour aider les développeurs avec des tâches comme la génération de code et la synthèse.
- En août 2024, SAP a dévoilé les capacités assistées par AI dans sa version SAP S/4HANA Cloud Private Edition 2023 FPS02. Parmi les caractéristiques notables, mentionnons l'exécution des commandes assistées par l'IA, la planification de la conversation dans la gestion des transports, la création automatisée de documents de fret entrants et les recommandations de commandes de maintenance, toutes conçues pour améliorer l'efficacité opérationnelle.
- En avril 2025, IBM s'est associé à Scuderia Ferrari pour améliorer l'engagement des fans grâce à une application repensée alimentée par la plateforme AI watsonx d'IBM. L'application transforme des données de course complexes en expériences immersives pour les fans, mettant en valeur les capacités d'IBM dans l'innovation induite par l'IA.
- En février 2024, Microsoft a annoncé la disponibilité générale d'Amazon Q Developer, un assistant générateur de l'IA qui réimagine le cycle de vie du développement logiciel. Il offre des capacités comme le codage conversationnel, la génération de code en ligne, et l'intégration avec les IDE pour rationaliser les processus de développement.
- En janvier 2023, lors de la conférence Apsara de 2024, Alibaba Cloud a dévoilé son dernier grand modèle de langue, Qwen2.5, avec des capacités de codage et de mathématiques améliorées. La société a également introduit des avancées dans sa grande famille de modèles Tongyi, y compris un nouveau modèle texte-vidéo et un modèle de langage de vision amélioré, visant à autonomiser les développeurs et stimuler la croissance dans la communauté open-source.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DE LA PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES
1.4 DEVISES ET TARIFICATION
1.5 LIMITATION
1,6 MARCHÉS COUVERTS
2. SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER À LA PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.2.5 ANALYSE DE LA PART DE MARCHÉ DE L'ENTREPRISE
2.2.6 MODÉLISATION MULTIVARIÉE
2.2.7 ANALYSE DE HAUT EN BAS
2.2.8 NORMES DE MESURE
2.2.9 ANALYSE DE LA PART DE MARCHÉ DES FOURNISSEURS
2.2.10 POINTS DE DONNÉES ISSUS DES ENTRETIENS PRIMAIRES CLÉS
2.2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3. APERÇU DU MARCHÉ
3.1 CONDUCTEURS
3.2 MESURES DE RETENUE
3.3 OPPORTUNITÉS
3.4 DÉFIS
4. RÉSUMÉ
5 ANALYSES PREMIUM
5.1 ANALYSE DU SECTEUR ET SCÉNARIO FUTURISTE
5.2 CARTOGRAPHIE DE LA PÉNÉTRATION ET DES PERSPECTIVES DE CROISSANCE
5.3 STRATÉGIES DE TARIFICATION CLÉS DES CONCURRENTS
5.4 ANALYSE TECHNOLOGIQUE
5.4.1 TECHNOLOGIES CLÉS
5.4.2 TECHNOLOGIES COMPLÉMENTAIRES
5.4.3 TECHNOLOGIES ADJACENTES
5.4.4 RENSEIGNEMENTS CONCURRENTIELS (JOUEURS DE PREMIER PLAN)
5.4.4.1. DÉVELOPPEMENT STRATÉGIQUE
5.4.4.2. MATRICE COMPARATIVE TECHNOLOGIE/PLATEFORME
5.4.4.3. PROCESSUS DE MISE EN ŒUVRE TECHNOLOGIQUE
5.4.4.3.1. DÉFIS
5.4.4.3.2. MISE EN ŒUVRE INTERNE/MISE EN ŒUVRE SOUS-TRAITÉE (PAR UN TIERS)
5.4.4.4. DÉPENSES TECHNOLOGIQUES DE L'ENTREPRISE
5.4.4.5. ANALYSE COMPARATIVE DES ENTREPRISES
5.4.4.5.1. BASE DE CLIENTS
5.4.4.5.2. POSITIONNEMENT DES SERVICES
5.4.4.5.3. AVIS/ÉVALUATION DES CLIENTS
5.4.4.5.4. PORTÉE DE L'APPLICATION
5.4.4.5.5. PART DE MARCHÉ
5.5 DÉTAILS DU FINANCEMENT — INVESTISSEURS, RAISON DE L'INVESTISSEMENT DE L'INVESTISSEUR
6. PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES, PAR TYPE DE SERVICE
6.1 APERÇU
6.2 ORCHESTRATION DES SERVICES NUAGES
6.2.1 RAPPORTS ET ANALYSES
6.2.2 FORMATION, CONSEIL ET INTÉGRATION
6.2.3 AUTOMATISATION DES SERVICES CLOUD
6.2.4 SUPPORT ET MAINTENANCE
6.3 TRANSFORMATION DES DONNÉES
6.4 GESTION DES INTERFACES DE PROGRAMMATION D'APPLICATIONS (API)
6.4.1 PORTAIL API
6.4.2 Passerelle API
6.4.3 ANALYSE DES API
6.4.4 ADMINISTRATION
6.4.5 SÉCURITÉ
6.4.6 MONÉTISATION
6.5 INTÉGRATION DES DONNÉES
6.5.1 MARKETING
6.5.2 VENTES
6.5.3 OPÉRATIONS
6.5.4 FINANCE
6,5,5 heures
6.6 SURVEILLANCE ET INTÉGRATION EN TEMPS RÉEL
6.7 INTÉGRATION INTERENTREPRISE ET CLOUD
6.8 INTÉGRATION D'APPLICATIONS
6.9 INTÉGRATION DES PROCESSUS
6.1 AUTRES
7. PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES, PAR MODÈLE DE DÉPLOIEMENT
7.1 APERÇU
7.2 SUR SITE
7.3 CLOUD
7.3.1 CLOUD PUBLIC
7.3.2 CLOUD PRIVÉ
7.3.3 HYBRIDE CLOUD
8. MARCHÉ DES PLATEFORMES MONDIALES EN TANT QUE SERVICES, PAR TAILLE DE L'ORGANISATION
8.1 APERÇU
8.2 PETITES ET MOYENNES ENTREPRISES
8.3 GRANDE ENTREPRISE
9. PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES, PAR MODÈLE D'ABONNEMENT
9.1 APERÇU
9.2 PAYÉ
9.3 GRATUIT
10. MARCHÉ MONDIAL DES PLATEFORMES EN TANT QUE SERVICES, SELON L'UTILISATEUR FINAL
10.1 APERÇU
10.2 BFSI
10.2.1 PAR MODÈLE DE DÉPLOIEMENT
10.2.1.1. SUR SITE
10.2.1.2. CLOUD
10.2.1.2.1. CLOUD PUBLIC
10.2.1.2.2. CLOUD PRIVÉ
10.2.1.2.3. CLOUD HYBRIDE
10.3 BIENS DE CONSOMMATION
10.3.1 PAR MODÈLE DE DÉPLOIEMENT
10.3.1.1. SUR SITE
10.3.1.2. CLOUD
10.3.1.2.1. CLOUD PUBLIC
10.3.1.2.2. CLOUD PRIVÉ
10.3.1.2.3. CLOUD HYBRIDE
10.4 GOUVERNEMENT ET SECTEUR PUBLIC
10.4.1 PAR MODÈLE DE DÉPLOIEMENT
10.4.1.1. SUR SITE
10.4.1.2. CLOUD
10.4.1.2.1. CLOUD PUBLIC
10.4.1.2.2. CLOUD PRIVÉ
10.4.1.2.3. CLOUD HYBRIDE
10.5 SANTÉ ET SCIENCES DE LA VIE
10.5.1 PAR MODÈLE DE DÉPLOIEMENT
10.5.1.1. SUR SITE
10.5.1.2. CLOUD
10.5.1.2.1. CLOUD PUBLIC
10.5.1.2.2. CLOUD PRIVÉ
10.5.1.2.3. CLOUD HYBRIDE
10.6 FABRICATION
10.6.1 PAR MODÈLE DE DÉPLOIEMENT
10.6.1.1. SUR SITE
10.6.1.2. CLOUD
10.6.1.2.1. CLOUD PUBLIC
10.6.1.2.2. CLOUD PRIVÉ
10.6.1.2.3. CLOUD HYBRIDE
10.7 COMMERCE ÉLECTRONIQUE ET VENTE AU DÉTAIL
10.7.1 PAR MODÈLE DE DÉPLOIEMENT
10.7.1.1. SUR SITE
10.7.1.2. CLOUD
10.7.1.2.1. CLOUD PUBLIC
10.7.1.2.2. CLOUD PRIVÉ
10.7.1.2.3. CLOUD HYBRIDE
10.8 MÉDIAS ET DIVERTISSEMENT
10.8.1 PAR MODÈLE DE DÉPLOIEMENT
10.8.1.1. SUR SITE
10.8.1.2. CLOUD
10.8.1.2.1. CLOUD PUBLIC
10.8.1.2.2. CLOUD PRIVÉ
10.8.1.2.3. CLOUD HYBRIDE
10.9 Informatique et télécommunications
10.9.1 PAR MODÈLE DE DÉPLOIEMENT
10.9.1.1. SUR SITE
10.9.1.2. CLOUD
10.9.1.2.1. CLOUD PUBLIC
10.9.1.2.2. CLOUD PRIVÉ
10.9.1.2.3. CLOUD HYBRIDE
10.1 AUTRES
11. LA PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES, PAR GÉOGRAPHIE
PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES (TOUTE LA SEGMENTATION PRÉSENTÉE CI-DESSUS EST REPRÉSENTÉE DANS CE CHAPITRE PAR PAYS)
11.1 AMÉRIQUE DU NORD
11.1.1 États-Unis
11.1.2 CANADA
11.1.3 MEXIQUE
11.2 EUROPE
11.2.1 ALLEMAGNE
11.2.2 FRANCE
11.2.3 Royaume-Uni
11.2.4 ITALIE
11.2.5 ESPAGNE
11.2.6 RUSSIE
11.2.7 TURQUIE
11.2.8 BELGIQUE
11.2.9 PAYS-BAS
11.2.10 NORVÈGE
11.2.11 FINLAND
11.2.12 SUISSE
11.2.13 DANEMARK
11.2.14 SUÈDE
11.2.15 POLOGNE
11.2.16 RESTE DE L'EUROPE
11.3 ASIE-PACIFIQUE
11.3.1 JAPON
11.3.2 CHINE
11.3.3 CORÉE DU SUD
11.3.4 INDE
11.3.5 AUSTRALIE
11.3.6 NOUVELLE-ZÉLANDE
11.3.7 SINGAPOUR
11.3.8 THAÏLANDE
11.3.9 MALAISIE
11.3.10 INDONÉSIE
11.3.11 PHILIPPINES
11.3.12 TAIWAN
11.3.13 VIETNAM
11.3.14 RESTE DE L'ASIE-PACIFIQUE
11.4 AMÉRIQUE DU SUD
11.4.1 BRÉSIL
11.4.2 ARGENTINE
11.4.3 RESTE DE L'AMÉRIQUE DU SUD
11.5 MOYEN-ORIENT ET AFRIQUE
11.5.1 AFRIQUE DU SUD
11.5.2 ÉGYPTE
11.5.3 ARABIE SAOUDITE
11.5.4 Émirats arabes unis
11.5.5 OMAN
11.5.6 BAHREÏN
11.5.7 ISRAËL
11.5.8 KOWEÏT
11.5.9 QATAR
11.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
11.6 PRINCIPAUX ENSEIGNEMENTS : PAR GRANDS PAYS
12 PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES, PAYSAGE DE L'ENTREPRISE
12.1 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : MONDIALE
12.2 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : AMÉRIQUE DU NORD
12.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : EUROPE
12.4 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : ASIE-PACIFIQUE
12.5 FUSIONS ET ACQUISITIONS
12.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
12.7 EXTENSIONS
12.8 MODIFICATIONS RÉGLEMENTAIRES
12.9 PARTENARIATS ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
13. ANALYSE SWOT ET DBMR DU MARCHÉ DES PLATEFORMES MONDIALES EN TANT QUE SERVICES
14 PLATEFORME MONDIALE EN TANT QUE MARCHÉ DE SERVICES, PROFIL DE L'ENTREPRISE
14.1 GOOGLE
14.1.1 APERÇU DE L'ENTREPRISE
14.1.2 ANALYSE DES REVENUS
14.1.3 PRÉSENCE GÉOGRAPHIQUE
14.1.4 PORTEFEUILLE DE PRODUITS
14.1.5 ÉVOLUTION RÉCENTE
14.2 MICROSOFT
14.2.1 APERÇU DE L'ENTREPRISE
14.2.2 ANALYSE DES REVENUS
14.2.3 PRÉSENCE GÉOGRAPHIQUE
14.2.4 PORTEFEUILLE DE PRODUITS
14.2.5 ÉVOLUTION RÉCENTE
14.3 SAP
14.3.1 APERÇU DE L'ENTREPRISE
14.3.2 ANALYSE DES REVENUS
14.3.3 PRÉSENCE GÉOGRAPHIQUE
14.3.4 PORTEFEUILLE DE PRODUITS
14.3.5 ÉVOLUTION RÉCENTE
14.4 IBM
14.4.1 APERÇU DE L'ENTREPRISE
14.4.2 ANALYSE DES REVENUS
14.4.3 PRÉSENCE GÉOGRAPHIQUE
14.4.4 PORTEFEUILLE DE PRODUITS
14.4.5 ÉVOLUTION RÉCENTE
14.5 SALESFORCE, INC. (MULESOFT)
14.5.1 APERÇU DE L'ENTREPRISE
14.5.2 ANALYSE DES REVENUS
14.5.3 PRÉSENCE GÉOGRAPHIQUE
14.5.4 PORTEFEUILLE DE PRODUITS
14.5.5 ÉVOLUTION RÉCENTE
14.6 CLOUD SOFTWARE GROUP, INC. (TIBCO)
14.6.1 APERÇU DE L'ENTREPRISE
14.6.2 ANALYSE DES REVENUS
14.6.3 PRÉSENCE GÉOGRAPHIQUE
14.6.4 PORTEFEUILLE DE PRODUITS
14.6.5 ÉVOLUTION RÉCENTE
14.7 BOOMI
14.7.1 APERÇU DE L'ENTREPRISE
14.7.2 ANALYSE DES REVENUS
14.7.3 PRÉSENCE GÉOGRAPHIQUE
14.7.4 PORTEFEUILLE DE PRODUITS
14.7.5 ÉVOLUTION RÉCENTE
14.8 KFIN TECHNOLOGIES LIMITÉE
14.8.1 APERÇU DE L'ENTREPRISE
14.8.2 ANALYSE DES REVENUS
14.8.3 PRÉSENCE GÉOGRAPHIQUE
14.8.4 PORTEFEUILLE DE PRODUITS
14.8.5 ÉVOLUTION RÉCENTE
14.9 WORKATO
14.9.1 APERÇU DE L'ENTREPRISE
14.9.2 ANALYSE DES REVENUS
14.9.3 PRÉSENCE GÉOGRAPHIQUE
14.9.4 PORTEFEUILLE DE PRODUITS
14.9.5 ÉVOLUTION RÉCENTE
14.1 SNAPLOGIC INC
14.10.1 APERÇU DE L'ENTREPRISE
14.10.2 ANALYSE DES REVENUS
14.10.3 PRÉSENCE GÉOGRAPHIQUE
14.10.4 PORTEFEUILLE DE PRODUITS
14.10.5 DÉVELOPPEMENTS RÉCENTS
14.11 TALEND
14.11.1 APERÇU DE L'ENTREPRISE
14.11.2 ANALYSE DES REVENUS
14.11.3 PRÉSENCE GÉOGRAPHIQUE
14.11.4 PORTEFEUILLE DE PRODUITS
14.11.5 ÉVOLUTION RÉCENTE
14.12 INFORMATICA INC.
14.12.1 APERÇU DE L'ENTREPRISE
14.12.2 ANALYSE DES REVENUS
14.12.3 PRÉSENCE GÉOGRAPHIQUE
14.12.4 PORTEFEUILLE DE PRODUITS
14.12.5 ÉVOLUTION RÉCENTE
14.13 YOUREDI LTD.
14.13.1 APERÇU DE L'ENTREPRISE
14.13.2 ANALYSE DES REVENUS
14.13.3 PRÉSENCE GÉOGRAPHIQUE
14.13.4 PORTEFEUILLE DE PRODUITS
14.13.5 ÉVOLUTION RÉCENTE
14.14 APPSECONNECT CORP
14.14.1 APERÇU DE L'ENTREPRISE
14.14.2 ANALYSE DES REVENUS
14.14.3 PRÉSENCE GÉOGRAPHIQUE
14.14.4 PORTEFEUILLE DE PRODUITS
14.14.5 ÉVOLUTION RÉCENTE
14.15 ELASTIC.IO
14.15.1 APERÇU DE L'ENTREPRISE
14.15.2 ANALYSE DES REVENUS
14.15.3 PRÉSENCE GÉOGRAPHIQUE
14.15.4 PORTEFEUILLE DE PRODUITS
14.15.5 ÉVOLUTION RÉCENTE
14.16 SOFTWARE AG
14.16.1 APERÇU DE L'ENTREPRISE
14.16.2 ANALYSE DES REVENUS
14.16.3 PRÉSENCE GÉOGRAPHIQUE
14.16.4 PORTEFEUILLE DE PRODUITS
14.16.5 ÉVOLUTION RÉCENTE
14.17 JITTERBIT
14.17.1 APERÇU DE L'ENTREPRISE
14.17.2 ANALYSE DES REVENUS
14.17.3 PRÉSENCE GÉOGRAPHIQUE
14.17.4 PORTEFEUILLE DE PRODUITS
14.17.5 ÉVOLUTION RÉCENTE
14.18 INTEGRATE.IO
14.18.1 APERÇU DE L'ENTREPRISE
14.18.2 ANALYSE DES REVENUS
14.18.3 PRÉSENCE GÉOGRAPHIQUE
14.18.4 PORTEFEUILLE DE PRODUITS
14.18.5 DÉVELOPPEMENTS RÉCENTS
14.19 CELIGO, INC.
14.19.1 APERÇU DE L'ENTREPRISE
14.19.2 ANALYSE DES REVENUS
14.19.3 PRÉSENCE GÉOGRAPHIQUE
14.19.4 PORTEFEUILLE DE PRODUITS
14.19.5 DÉVELOPPEMENTS RÉCENTS
14.2 CHAKRAY
14.20.1 APERÇU DE L'ENTREPRISE
14.20.2 ANALYSE DES REVENUS
14.20.3 PRÉSENCE GÉOGRAPHIQUE
14.20.4 PORTEFEUILLE DE PRODUITS
14.20.5 DÉVELOPPEMENTS RÉCENTS
14.21 MÆSN
14.21.1 APERÇU DE L'ENTREPRISE
14.21.2 ANALYSE DES REVENUS
14.21.3 PRÉSENCE GÉOGRAPHIQUE
14.21.4 PORTEFEUILLE DE PRODUITS
14.21.5 DÉVELOPPEMENTS RÉCENTS
14.22 SYSTEMS TECHNOLOGY GROUP, INC.
14.22.1 APERÇU DE L'ENTREPRISE
14.22.2 ANALYSE DES REVENUS
14.22.3 PRÉSENCE GÉOGRAPHIQUE
14.22.4 PORTEFEUILLE DE PRODUITS
14.22.5 ÉVOLUTION RÉCENTE
14.23 EPICOR SOFTWARE CORPORATION
14.23.1 APERÇU DE L'ENTREPRISE
14.23.2 ANALYSE DES REVENUS
14.23.3 PRÉSENCE GÉOGRAPHIQUE
14.23.4 PORTEFEUILLE DE PRODUITS
14.23.5 ÉVOLUTION RÉCENTE
14.24 FLOWGEAR
14.24.1 APERÇU DE L'ENTREPRISE
14.24.2 ANALYSE DES REVENUS
14.24.3 PRÉSENCE GÉOGRAPHIQUE
14.24.4 PORTEFEUILLE DE PRODUITS
14.24.5 DÉVELOPPEMENTS RÉCENTS
14.25 ZAPIER INC.
14.25.1 APERÇU DE L'ENTREPRISE
14.25.2 ANALYSE DES REVENUS
14.25.3 PRÉSENCE GÉOGRAPHIQUE
14.25.4 PORTEFEUILLE DE PRODUITS
14.25.5 DÉVELOPPEMENTS RÉCENTS
14.26 BMC SOFTWARE, INC.
14.26.1 APERÇU DE L'ENTREPRISE
14.26.2 ANALYSE DES REVENUS
14.26.3 PRÉSENCE GÉOGRAPHIQUE
14.26.4 PORTEFEUILLE DE PRODUITS
14.26.5 ÉVOLUTION RÉCENTE
REMARQUE : La liste des entreprises présentées n’est pas exhaustive et correspond aux besoins de nos clients précédents. Nous analysons plus de 100 entreprises dans le cadre de nos études ; cette liste peut donc être modifiée ou remplacée sur demande.
15 CONCLUSION
16 QUESTIONNAIRE
17 RAPPORTS CONNEXES
18 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











