



Marché mondial de l'hématologie et de la cytométrie de flux au point de soins (POC), par type de produit (instruments de cytométrie de flux, réactifs et consommables, accessoires), technologie (cytométrie de flux à billes et cytométrie de flux cellulaire), utilisateur final ( entreprises biotechnologiques et pharmaceutiques, hôpitaux, cliniques, centres de recherche, laboratoires d'analyses cliniques, établissements d'enseignement et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'hématologie et de la cytométrie des débits (POC)
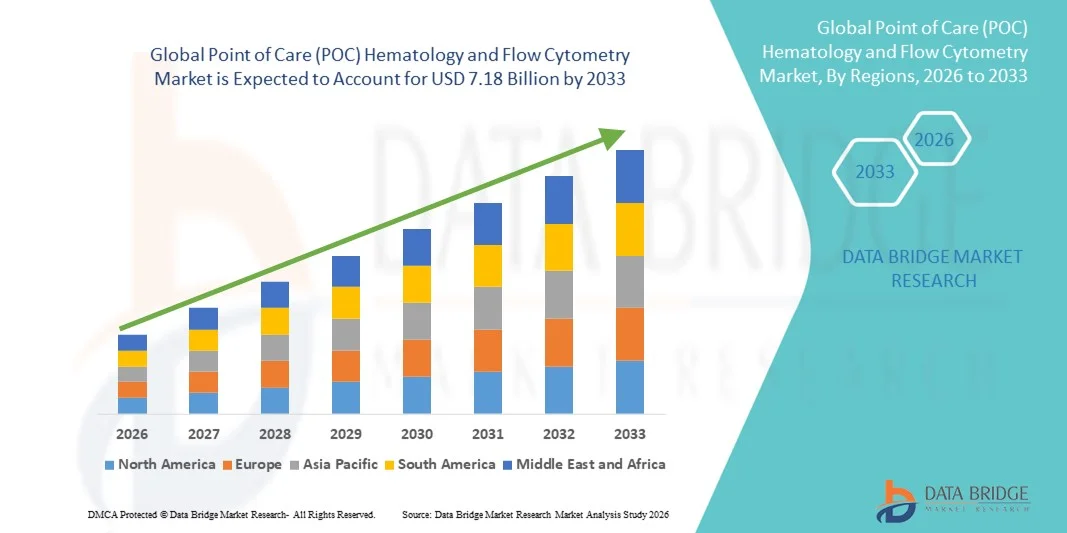
- Selon l'analyse de Data Bridge Market Research, la taille du marché de l'hématologie et de la cytométrie en flux du point de soins mondial (POC) a été évaluée à3,92 milliards de dollars en 2025et devrait atteindre7,18 milliards de dollars en 2033, à unTCAC de 7,86 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de solutions diagnostiques rapides et de progrès technologiques dans l'hématologie et la cytométrie de flux, permettant des tests de patients plus rapides, précis et décentralisés dans les hôpitaux, les cliniques et les centres de diagnostic
- En outre, l'augmentation de la demande de tests sur les points de soins, la détection précoce des maladies et la rationalisation des flux de travail en laboratoire sont à l'origine de l'adoption de solutions avancées en hématologie et en cytométrie de flux, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur de marché (2025):3,92 milliards de dollars
- Valeur marchande prévue (2033) :7.18 milliards de dollars
- Prévisions TCAC:7.86%
Quels sont les principaux débouchés du marché de l'hématologie et de la cytométrie des débits
- Les dispositifs d'hématologie et de cytométrie au point de service, offrant une analyse sanguine rapide et précise à l'emplacement du patient, sont des composants de plus en plus essentiels dans les milieux cliniques et de recherche en raison de leur efficacité diagnostique accrue, de leur portabilité et de leur intégration aux systèmes informatiques de soins de santé.
- L'augmentation de la demande de solutions d'hématologie et de cytométrie au point de soins est principalement alimentée par la prévalence croissante des troubles hématologiques, l'adoption croissante de tests décentralisés et la nécessité de résultats diagnostiques plus rapides et en temps réel dans les hôpitaux, les cliniques et les centres de soins ambulatoires.
- L'Amérique du Nord a dominé le marché de l'hématologie et de la cytométrie en flux des points de soins (POC) avec la plus grande part de revenus d'environ 38,7 % en 2025, grâce à l'adoption précoce de technologies diagnostiques de pointe, à la forte présence d'acteurs clés de l'industrie et à des dépenses élevées en soins de santé. Les États-Unis, en particulier, sont témoins d'une forte croissance des installations d'hématologie et de cytométrie en flux dans les hôpitaux, les cliniques et les centres de diagnostic, alimentés par des innovations dans les analyseurs compacts, les flux de travail automatisés et l'interprétation de données assistées par l'IA.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de l'hématologie et de la cytométrie en flux des points de soins (POC) au cours de la période de prévision, enregistrant un TCAC d'environ 10,5 %. La croissance dans cette région est soutenue par l'augmentation des investissements dans les infrastructures de soins de santé, l'augmentation de la prévalence des maladies chroniques, la sensibilisation croissante aux diagnostics précoces et l'adoption croissante de tests de dépistage des maladies chroniques dans les économies émergentes comme la Chine et l'Inde
- En 2025, le segment de la cytométrie à flux cellulaire a représenté la plus grande part du marché, soit 52,1 %, en raison de son application généralisée dans les domaines du diagnostic clinique, de l'immunophénotypage, de l'oncologie et de la recherche sur les cellules souches. Les hôpitaux et les cliniques s'appuient sur des systèmes cellulaires pour un comptage, un tri et une caractérisation précis des cellules, ce qui améliore la gestion des patients et la surveillance thérapeutique.
Étendue du rapport et segmentation du marché de l'hématologie et de la cytométrie des débits
|
Attributs |
Point de soins (POC) Hématologie et cytométrie de débit Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché de l'hématologie et de la cytométrie des débits des points de soins
Progrès des technologies de diagnostic et de cytométrie rapides
- Une tendance significative et accélérée sur le marché mondial de l'hématologie et de la cytométrie en flux des points de soins (POC) est l'adoption croissante de dispositifs de diagnostic compacts, rapides et conviviaux. Ces innovations permettent d'accélérer les résultats des tests, d'améliorer la prise de décisions cliniques et d'accroître l'accessibilité aux tests dans les établissements de santé décentralisés.
- Par exemple, des entreprises comme Abbott et Sysmex ont introduit des analyseurs d'hématologie POC portables capables de fournir une numération sanguine complète en quelques minutes, permettant aux fournisseurs de soins de santé d'intervenir en temps opportun dans les situations d'urgence et de soins à distance.
- Il y a une intégration croissante des systèmes de cytométrie en flux multiplex dans les tests POC, permettant l'analyse simultanée de marqueurs cellulaires multiples, ce qui améliore la précision et l'efficacité du diagnostic.
- En outre, le développement de plates-formes microfluidiques miniaturisées et de modules automatisés de préparation d'échantillons améliore la portabilité, la vitesse et la fiabilité des dispositifs de cytométrie en flux et en hématologie POC
- L'accent de plus en plus mis sur la détection précoce des maladies, la prise en charge personnalisée des patients et la surveillance rapide de l'intervention thérapeutique conduit les prestataires de soins à adopter des systèmes de soins de santé de pointe.
- Ces progrès technologiques facilitent la prestation décentralisée des soins de santé, en particulier dans les établissements de soins ambulatoires ou à ressources limitées, améliorant les résultats des patients et l'efficacité opérationnelle.
Point de soins (POC) Hématologie et dynamique du marché de la cytométrie de débit
Chauffeur
Demande croissante de diagnostics rapides et précis
- Le besoin croissant d'analyses sanguines rapides et fiables et de profilage immunitaire est un moteur majeur du marché de l'hématologie et de la cytométrie au point de soins (POC)
- Par exemple, en juin 2024, Abbott a lancé le système Alinity POC, conçu pour fournir des tests d'hématologie rapides dans les cliniques ambulatoires et les petits hôpitaux, soutenir des décisions cliniques plus rapides et réduire les temps d'attente des patients
- La prévalence croissante de maladies chroniques comme l'anémie, la leucémie et les troubles immunologiques alimente la demande d'analyses sanguines fréquentes et précises
- En outre, l'expansion des services de soins à domicile et des installations de dépistage ambulatoire accroît l'adoption de dispositifs portatifs d'hématologie et de cytométrie en flux
- Les fournisseurs de soins de santé recherchent de plus en plus des solutions qui combinent efficacité, précision et facilité d'utilisation, en particulier dans les situations d'urgence et de soins à distance, ce qui favorise la croissance du marché
Restriction/Défi
Coûts élevés des instruments et obstacles réglementaires
- Le coût élevé des systèmes avancés d ' hématologie et de cytométrie en flux demeure un obstacle important à l ' adoption généralisée, en particulier dans les petites cliniques et les établissements de soins de santé des régions en développement.
- Par exemple, l'intégration de la cytométrie à flux multiparamètre dans les analyseurs portables entraîne souvent des prix élevés, ce qui peut limiter les achats dans des contextes soucieux du budget.
- Des exigences réglementaires strictes pour l'approbation des appareils, y compris la conformité avec la FDA, le CE et d'autres normes régionales, peuvent retarder le lancement des produits et augmenter les coûts de développement
- En outre, la nécessité de disposer d'un personnel qualifié pour faire fonctionner et entretenir ces dispositifs sophistiqués peut restreindre leur utilisation dans des établissements de santé décentralisés ou ruraux.
- S'attaquer à ces problèmes au moyen de conceptions rentables, d'interfaces utilisateur simplifiées et d'initiatives de formation plus larges sera essentiel pour l'expansion et l'adoption durables du marché à l'échelle mondiale.
Comment le marché de l'hématologie et de la cytométrie des débits est-il segmenté
Le marché est segmenté en fonction du type de produit, de la technologie et de l'utilisateur final.
- Par type de produit
Sur la base du type de produit, le marché de l'hématologie et de la cytométrie des débits (POC) est segmenté en instruments de cytométrie des débits, réactifs et consommables et accessoires. Le segment des instruments de cytométrie de flux a dominé le marché avec une part de revenus de 46,8 % en 2025, en raison de l'adoption croissante d'analyseurs d'hématologie automatisés et de cytomètres à flux multiparamètres dans les hôpitaux, les cliniques et les centres de recherche. Les instruments permettent une analyse cellulaire rapide et précise, essentielle pour diagnostiquer les troubles hématologiques, surveiller la thérapie et mener des recherches. Les hôpitaux et les cliniques préfèrent les instruments d'immunophénotypage, d'oncologie et de dépistage des maladies infectieuses en raison de leur rendement élevé et de leur reproductibilité. Les progrès technologiques, tels que les instruments miniaturisés et portables, permettent des tests de chevet et des diagnostics décentralisés. L'intégration au logiciel d'analyse des données améliore l'efficacité, le flux de travail et les rapports. La prévalence croissante des troubles du sang et les initiatives de détection précoce alimentent la demande. L'expansion de l'hématologie des POC sur les marchés émergents stimule la croissance. Les laboratoires universitaires et de recherche adoptent de plus en plus d'instruments pour la recherche translationnelle et les essais cliniques. Les initiatives gouvernementales favorisant les diagnostics avancés appuient la croissance du segment. Les mises à niveau continues des produits et l'innovation maintiennent leur domination. La polyvalence, la fiabilité et la compatibilité avec les systèmes de santé numériques renforcent l'adoption.
Le segment des réactifs et des consommables devrait connaître le TCAC le plus rapide de 19,3 % entre 2026 et 2033, alimenté par la demande récurrente d'anticorps, de trousses de coloration, de tubes et d'autres consommables essentiels à chaque essai. La croissance est attribuable à l'augmentation de la prévalence des troubles hématologiques, à l'augmentation des essais cliniques et à l'expansion des activités de recherche dans les secteurs de la biotechnologie et des produits pharmaceutiques. Les laboratoires et les centres de recherche favorisent les réactifs normalisés pour la précision, la conformité réglementaire et la reproductibilité. Les innovations dans les panneaux de coloration multicolores et les formulations optimisées améliorent la sensibilité et l'efficacité. L'adoption de diagnostics POC dans les environnements de tests décentralisés et de nuit stimule la demande. Les collaborations entre les fournisseurs de réactifs et les fabricants d'instruments accélèrent encore la croissance. Des kits de configuration rapide et des consommables conviviaux améliorent l'adoption dans les laboratoires cliniques et universitaires. Les pipelines de R-D en immunologie, oncologie et recherche sur les cellules souches augmentent la consommation récurrente. L'expansion des infrastructures de soins de santé au niveau mondial soutient la croissance du segment. Une attention accrue à la médecine personnalisée et aux tests biomarqueurs entraîne une demande accrue. La nature récurrente des consommables assure des revenus durables et renforce sa position de croissance la plus rapide.
- Par technologie
Sur la base de la technologie, le marché est segmenté en Cytométrie de flux basée sur les perles et Cytométrie de flux basée sur les cellules. En 2025, le segment de la cytométrie à flux cellulaire a représenté la plus grande part du marché, soit 52,1 %, en raison de son application généralisée dans les domaines du diagnostic clinique, de l'immunophénotypage, de l'oncologie et de la recherche sur les cellules souches. Les hôpitaux et les cliniques s'appuient sur des systèmes cellulaires pour le comptage, le tri et la caractérisation précis des cellules, ce qui améliore la gestion des patients et la surveillance thérapeutique. Cette technologie permet une analyse rapide du côté du lit, ce qui la rend essentielle pour les tests d'hématologie du POC. L'intégration avec les systèmes automatisés réduit les erreurs, améliore le flux de travail et accélère le renversement des résultats. La prévalence croissante des troubles hématologiques et la demande croissante de médicaments personnalisés contribuent à l'adoption. Les établissements universitaires et de recherche utilisent de plus en plus la technologie cellulaire pour la recherche translationnelle, le développement de vaccins et la découverte de médicaments. La compatibilité avec les essais multiplexés améliore l'efficacité du laboratoire. Les initiatives gouvernementales visant à promouvoir des diagnostics avancés favorisent la pénétration du marché. Les marchés émergents sont de plus en plus pris en compte grâce à l'amélioration des infrastructures de soins de santé. Les mises à niveau technologiques continues maintiennent la précision, le débit et la reproductibilité. Les hôpitaux et les centres de recherche privilégient les systèmes cellulaires pour leur polyvalence dans de multiples applications. Une fiabilité et une efficacité élevées garantissent sa position dominante.
On prévoit que le segment de la cytométrie par faisceau sera témoin du TCAC le plus rapide de 18,7 % entre 2026 et 2033, en raison de l'augmentation des applications dans les immunodosages multiplex, le profilage des cytokines et le dépistage des médicaments à haut débit. Les chercheurs préfèrent la technologie à base de perles pour son analyse rapide et à haute sensibilité à l'aide de volumes d'échantillons minimaux. La croissance est alimentée par l'expansion de la biotechnologie, de la R-D pharmaceutique et des essais cliniques. Cette technologie permet de détecter simultanément plusieurs biomarqueurs, ce qui permet d'économiser du temps et des ressources. L'adoption dans les environnements d'essais et les laboratoires de recherche du CO2 augmente rapidement. Les innovations continues en chimie des perles et en panneaux d'essai améliorent la précision et la reproductibilité. Les entreprises pharmaceutiques utilisent de plus en plus les systèmes à base de perles pour l'immunothérapie et le développement de vaccins. Les collaborations entre les développeurs d'instruments et de tests accélèrent l'adoption. La technologie est adaptée à la fois aux laboratoires centralisés et aux paramètres POC décentralisés. Son rôle dans la médecine personnalisée et la recherche translationnelle stimule la demande. Réactifs récurrents et consommation consommable assurent une croissance durable. L'expansion mondiale des essais à haut débit renforce sa position sur le marché.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en entreprises de biotechnologie et pharmaceutique, hôpitaux, cliniques, centres de recherche, laboratoires de tests cliniques, universitaires, etc. Le segment des hôpitaux et des cliniques détenait la plus grande part du marché en 2025, soit 48,5 %, grâce à l'adoption croissante d'instruments d'hématologie et de cytométrie en flux pour des tests rapides de chevet. Les hôpitaux s'appuient sur ces technologies pour la détection précoce des troubles sanguins, l'immunophénotypage, le diagnostic en oncologie et la surveillance thérapeutique. L'intégration aux systèmes de dossiers médicaux électroniques améliore le flux de travail et la gestion des patients. Le segment bénéficie de l'augmentation des investissements dans les infrastructures de soins de santé et des initiatives gouvernementales visant à promouvoir les diagnostics avancés. Les hôpitaux universitaires et les centres de recherche adoptent des instruments de COP pour les études translationnelles et les essais cliniques. Les hôpitaux apprécient les instruments à haut débit et les réactifs précis pour des résultats fiables. L'expansion des marchés émergents favorise l'adoption. La sensibilisation croissante à la médecine personnalisée et aux diagnostics de précision stimule l'assimilation. Les améliorations technologiques continues des instruments et des logiciels maintiennent leur domination. Les hôpitaux privilégient les solutions qui réduisent le délai de traitement et augmentent la précision du diagnostic. La consommation récurrente de réactifs et de consommables assure un revenu stable. Le rôle crucial du segment dans les soins aux patients renforce sa position de leader.
Le segment des entreprises de biotechnologie et de produits pharmaceutiques devrait connaître le TCAC le plus rapide (20,2 %) de 2026 à 2033, en raison de l'augmentation des activités de R-D, des pipelines de découverte de médicaments et des essais cliniques nécessitant une analyse cellulaire à haut débit. Les entreprises adoptent des solutions de cytométrie en flux et d'hématologie en COP pour le dépistage des composés, l'analyse des réponses cellulaires et le développement d'immunothérapies. La demande récurrente de réactifs, de consommables et de mises à niveau d'instruments dans les applications de recherche accélère la croissance des revenus. Les innovations dans les technologies à base de perles et de cellules favorisent une analyse plus rapide et plus sensible. L'adoption croissante de la médecine personnalisée et des tests de biomarqueurs augmente l'utilisation. L'intégration avec les systèmes automatisés et l'analyse des données améliore l'efficacité des laboratoires. L'expansion de la recherche biotechnologique et pharmaceutique sur les marchés émergents accroît la demande de carburant. Les collaborations avec les fabricants d'instruments et de réactifs renforcent les capacités. Le raccourcissement des délais de mise au point des médicaments accroît la dépendance à l'égard des diagnostics de SP. L'augmentation des investissements en immunologie et en oncologie stimule la croissance. Le segment bénéficie d'un soutien réglementaire pour les initiatives de R-D avancées. La consommation récurrente et le rôle critique dans le développement des produits en font le segment de l'utilisateur final qui connaît la croissance la plus rapide.
Quelle région détient la plus grande part du marché de l'hématologie et de la cytométrie des débits
- L'Amérique du Nord a dominé le marché de l'hématologie et de la cytométrie en flux des points de soins (POC) avec la plus grande part des revenus d'environ 38,7% en 2025.
- Animé par l'adoption rapide de technologies de diagnostic avancées, une forte présence d'acteurs clés de l'industrie et des dépenses de santé élevées
- Le marché, en particulier, connaît une forte croissance des installations d'hématologie et de cytométrie en flux dans les hôpitaux, les cliniques et les centres de diagnostic, alimentés par des innovations dans les analyseurs compacts, les workflows automatisés et l'interprétation des données assistée par l'IA
Point de soins des États-Unis (POC) Hématologie et cytométrie des flux Aperçu du marché
Le marché américain de l'hématologie et de la cytométrie en flux connaît une forte croissance et devrait continuer d'augmenter considérablement au cours des prochaines années. Cette croissance est soutenue par l'augmentation de la prévalence des maladies chroniques et hématologiques, l'avancement des technologies de diagnostic et une solide infrastructure de soins de santé qui facilite l'adoption rapide d'outils de diagnostic au point de soins.
Europe Point of Care (POC) Aperçu du marché de l'hématologie et de la cytométrie des flux
Le marché européen de l'hématologie et de la cytométrie en flux (POC) devrait s'étendre à un TCAC important tout au long de la période de prévision, grâce à l'augmentation des investissements dans les infrastructures de soins de santé, à la demande croissante de diagnostics rapides et à la présence d'un réseau bien établi d'hôpitaux et de laboratoires de diagnostic. La région connaît une croissance notable dans les applications cliniques et de recherche.
Point de soins du Royaume-Uni (POC) Aperçu du marché de l'hématologie et de la cytométrie des flux
On s'attend à ce que le marché de l'hématologie et de la cytométrie de flux des points de soins (POC) du Royaume-Uni se développe à un TCAC important au cours de la période de prévision, en raison de l'adoption croissante de diagnostics de POC dans les hôpitaux, les cliniques et les centres de recherche, ainsi que d'initiatives gouvernementales favorisant la détection précoce des troubles hématologiques et des applications de cytométrie de flux.
Allemagne Point de soins (POC) Hématologie et cytométrie de flux Aperçu du marché
Allemagne Le marché de l'hématologie et de la cytométrie en flux (POC) devrait se développer régulièrement, alimenté par un système de soins de santé robuste, une infrastructure de laboratoire avancée et des investissements continus dans l'automatisation et les plateformes de diagnostic assistées par l'IA. La prévalence croissante des maladies chroniques et hématologiques soutient également la demande de dispositifs d'hématologie et de cytométrie en flux.
Point de soins Asie-Pacifique (POC) Aperçu du marché de l'hématologie et de la cytométrie des flux
On s'attend à ce que le marché de l'hématologie et de la cytométrie en flux du point de soins Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché de l'hématologie et de la cytométrie en flux du point de soins pendant la période de prévision, enregistrant un TCAC d'environ 10,5 %. La croissance dans cette région est soutenue par l'augmentation des investissements dans les infrastructures de soins de santé, l'augmentation de la prévalence des maladies chroniques, la sensibilisation accrue aux diagnostics précoces et l'adoption croissante de tests de dépistage des maladies chroniques dans les économies émergentes comme la Chine et l'Inde.
Aperçu du marché de l'hématologie et de la cytométrie des flux au Japon (POC)
Le marché japonais de l'hématologie et de la cytométrie en flux (POC) prend de l'ampleur en raison de son infrastructure de soins de santé technologiquement avancée, de l'accent mis sur les soins préventifs et de l'adoption croissante d'analyses d'hématologie et de cytométrie en flux compacts et automatisés dans les hôpitaux et les laboratoires cliniques.
China Point of Care (POC) Hématologie et cytométrie de flux Aperçu du marché
Le marché chinois de l'hématologie et de la cytométrie en flux (POC) a représenté la part de marché la plus importante en Asie-Pacifique en 2025, en raison de l'expansion des infrastructures de soins de santé, de l'augmentation de la population de la classe moyenne, de l'urbanisation rapide et de l'adoption croissante de dispositifs d'hématologie et de cytométrie en flux dans les hôpitaux, les cliniques et les centres de diagnostic. Les initiatives gouvernementales soutenant les diagnostics précoces et les solutions de soins de santé numériques contribuent également à la croissance du marché.
Quelles sont les meilleures entreprises du marché de l'hématologie et de la cytométrie des débits
L'industrie de l'hématologie et de la cytométrie des débits de point de service est principalement dirigée par des entreprises bien établies, notamment :
•Abbott(États-Unis)
• Sysmex Corporation (Japon)
•Laboratoires Bio-Rad(États-Unis)
• Beckman Coulter (États-Unis)
• Siemens Healthineers (Allemagne)
• Diagnostics cliniques ortho (États-Unis)
•HémoCue AB(Suède)
• BD (Becton, Dickinson et Company) (États-Unis)
•Horiba Ltd.(Japon)
• Nova Biomedical (États-Unis)
•Diagnostics d'abacus(États-Unis)
• Laboratoire d'instrumentation (États-Unis)
• Systèmes de diagnostic DiaSys (Allemagne)
• Partec GmbH (Allemagne)
• Mindray Medical (Chine)
• Fresenius Kabi (Allemagne)
• Quidel Corporation (États-Unis)
• Accelix Inc. (États-Unis)
• Thermo Fisher Scientific (États-Unis)
• Orion Diagnostica (Finlande)
Quelles sont les évolutions récentes du marché mondial de l'hématologie et de la cytométrie des débits
- En août 2023, PixCell Medical a annoncé que son analyseur HemoScreen point-of-care Complete Blood Count (CBC) a reçu une clairance accrue de la FDA 510(k) pour l'échantillonnage capillaire direct (finger-prick), ce qui a permis de simplifier considérablement la collecte de sang au point de soins et de réaliser des tests d'hématologie rapides en dehors des laboratoires traditionnels. L'appareil offre une radiographie différentielle en cinq parties en minutes à l'aide de microfluides et d'imagerie assistée par l'IA, élargissant le diagnostic d'hématologie rapide dans les soins décentralisés
- En janvier 2024, PixCell Medical a conclu des accords stratégiques de distribution avec les principaux distributeurs de soins de santé (Medline, Henry Schein et Thermo Fisher Scientific) afin d'élargir l'accès à l'analyseur HemoScreen POC CBC à travers les États-Unis, en améliorant la pénétration du marché et la disponibilité de solutions de tests d'hématologie rapides dans les cliniques, les services d'urgence et les laboratoires.
- En mai 2024, Agilent Technologies a lancé le cytomètre à flux spectral NovoCyte Opteon, un système de cytométrie à flux spectral de nouvelle génération comprenant trois à cinq lasers et des détecteurs avancés conçus pour l'immunophénotypage plus profond et l'analyse cellulaire haute-dimensionnelle, améliorant de façon significative les capacités de cytométrie à flux pour la recherche et les applications cliniques
- En septembre 2024, l'adoption de la technologie de cytométrie en flux s'est développée à l'échelle mondiale, le NovoCyte Opteon Agilent étant disponible sur le marché de l'Australie et de la Nouvelle-Zélande, apportant des solutions avancées de cytométrie en flux spectral aux nouveaux utilisateurs régionaux de la recherche et de la clinique et favorisant une utilisation plus large de l'analyse cellulaire multiparamétrique.
- En mars 2025, Beckman Coulter Life Sciences a annoncé le lancement du module de détection spectrale mosaïque CytoFLEX, qui place la première mise à niveau spectrale modulaire de l'industrie pour les instruments de cytométrie en flux existants, permettant une analyse multicolore flexible et améliorant le débit et la qualité des données pour les workflows de POC et de laboratoire
- En mai 2025, Becton, Dickinson and Company (BD) a introduit un nouvel analyseur de cytométrie à débit élevé qui combine des capacités spectrales avancées avec des technologies d'imagerie cellulaire en temps réel, dans le but de fournir un phénotypage plus profond et une analyse automatisée des données pour des diagnostics cliniques complexes et des flux de travail de recherche en COP
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











