


Marché mondial des revêtements auto-cicatrisants : formes (extrinsèques, intrinsèques), secteurs d'utilisation finale (automobile, bâtiment et construction, aérospatiale, marine) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance des revêtements autoguérisants
- Selon Data Bridge études de marché Analyse La taille du marché mondial des revêtements autoguérisants a été évaluée à3,2 milliards de dollars en 2024et devrait atteindre35,35 milliards de dollars avant 2032, à unTCAC de 34,5%pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de revêtements durables et à faible entretien dans les secteurs de l'automobile, de l'aérospatiale et de la construction. Les progrès technologiques dans le domaine de la microencapsulation et de la nanotechnologie, combinés à des préoccupations croissantes en matière de durabilité, accélèrent l'adoption de revêtements autoguérisants pour réduire les coûts d'entretien et prolonger la durée de vie des matériaux.
- En outre, les investissements croissants dans le développement des infrastructures, associés à des initiatives gouvernementales visant à promouvoir les matériaux de pointe, stimulent l'expansion du marché. L'accent croissant mis sur l'extension de la durabilité et de la performance des produits dans des environnements difficiles favorise l'adoption croissante de revêtements autoguérisants dans diverses industries.
Taille du marché et prévisions
- Valeur marchande mondiale (2024):USD 3,2 milliards
- Valeur marchande prévue (2032) :35,35 milliards de dollars
- Prévisions CAGR (2024-2032):34.5%
Quelles sont les principales prises en charge des revêtements autoguérisants
- Le marché est motivé par la hausse de la demande dans les industries de l'automobile, de la construction et de l'aérospatiale pour les matériaux durables à faible entretien. Les progrès technologiques des polymères autoréparateurs et des techniques de microencapsulation permettent une adoption commerciale plus large, une amélioration de la rentabilité et une extension significative des cycles de vie des matériaux.
- Le passage à des solutions écologiques et durables favorise la mise au point de revêtements d'auto-guérison biosuffisants et non toxiques. L'innovation continue dans les nanotechnologies et les matériaux intelligents améliore les performances, attire le soutien réglementaire et ouvre de nouvelles possibilités dans les secteurs émergents comme l'électronique et les énergies renouvelables.
- L'Amérique du Nord domine le marché des revêtements auto-guérison avec une part de revenus de 35 % en 2025, en raison de son infrastructure industrielle de pointe, de l'importance accordée à la R-D et à l'innovation, de l'adoption de matériaux de pointe dans les secteurs de l'automobile et de l'aérospatiale, et de la réglementation gouvernementale appuyant la promotion de revêtements durables et durables, qui, ensemble, favorisent une croissance rapide du marché et mènent l'adoption.
- De plus, l'Amérique du Nord bénéficie de chaînes d'approvisionnement bien établies, de la présence d'acteurs clés du marché, d'importants investissements dans la fabrication intelligente et d'une sensibilisation accrue à la réduction des coûts d'entretien grâce à des revêtements novateurs. Ces facteurs renforcent collectivement le leadership de la région sur le marché des revêtements autoguérisants.
- Le segment extrinsèque devrait dominer le marché des revêtements auto-guérison avec une part importante d'environ 60 % en 2025, en raison de ses mécanismes efficaces de réparation des dommages, d'une application généralisée dans l'industrie automobile et aérospatiale et de progrès dans les technologies des microcapsules et des réseaux vasculaires.
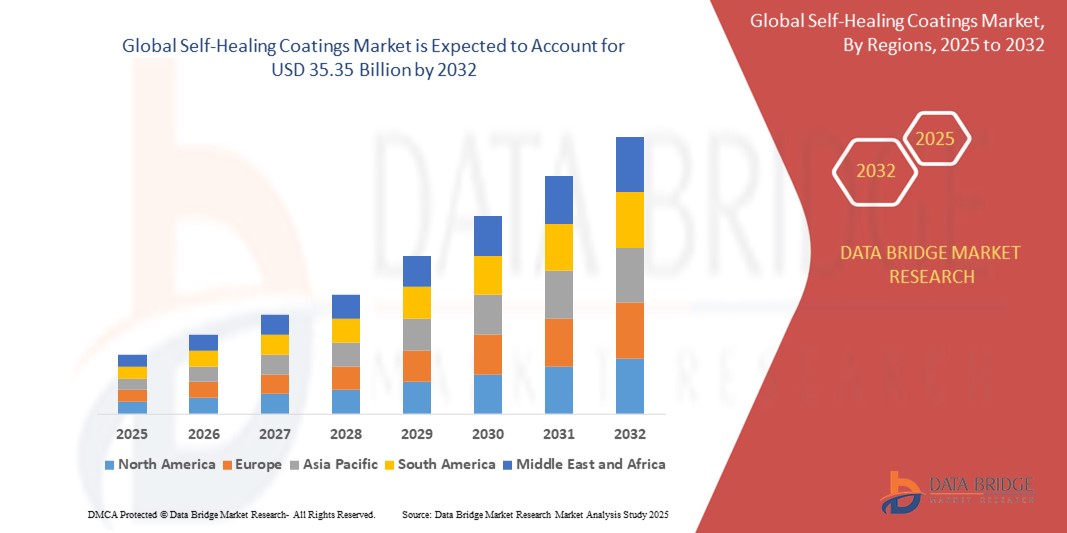
Portée du rapport et segmentation du marché des revêtements autoguérisants
|
Attributs |
Revêtements d'auto-guérison Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé dans les revêtements de guérison
L'adoption croissante de la nanotechnologie entraîne des innovations avancées en matière de revêtement autoguérisant
- La nanotechnologie permet l'intégration de micro- et nanoparticules qui améliorent considérablement la vitesse et l'efficacité d'auto-guérison en permettant aux revêtements de réparer instantanément les dommages microscopiques, en allongeant la durée de vie des produits et en réduisant les coûts d'entretien dans des industries comme l'automobile et l'aérospatiale.
- L'incorporation de nanomatériaux améliore la résistance mécanique, la résistance à la corrosion et la stabilité thermique des revêtements, ce qui se traduit par des surfaces multifonctionnelles qui résistent à des conditions environnementales difficiles tout en maintenant des capacités d'autoguérison plus longues.
- Nanotech facilite l'encapsulation précise et la libération contrôlée des agents de guérison dans les revêtements. Cette livraison ciblée garantit que le processus de réparation ne s'active qu'en cas de dommages, en améliorant l'efficacité et en minimisant les déchets.
- Les progrès réalisés dans le domaine de la nanotechnologie élargissent la facilité d'utilisation des revêtements autoguérisons aux secteurs de l'électronique, des dispositifs médicaux et des énergies renouvelables, où de minuscules défauts de surface peuvent considérablement affecter la performance et la longévité.
- La nanotechnologie permet de mettre au point des revêtements respectueux de l'environnement en réduisant la dépendance à l'égard des produits chimiques toxiques, en favorisant des méthodes de production durables et en permettant l'utilisation de produits durables qui réduisent les déchets et l'impact environnemental.
Dynamique du marché des revêtements auto-guérisants
Chauffeur
Augmentation de la demande de revêtements durables à faible entretien dans plusieurs industries
- Le secteur automobile a besoin de revêtements robustes pour protéger les véhicules contre la corrosion, les rayures et les dommages environnementaux, en réduisant les coûts de réparation et en améliorant la longévité des véhicules. Les revêtements auto-guérison offrent des solutions efficaces, améliorant l'attrait esthétique et la durabilité, entraînant la demande dans ce marché en croissance rapide.
- L'urbanisation rapide et l'expansion des infrastructures nécessitent des revêtements durables qui résistent aux intempéries et à l'usure mécanique. Les revêtements auto-guérison minimisent l'entretien, la fréquence de réparation et les temps d'arrêt, offrant des solutions rentables pour les ponts, les bâtiments et les routes, ce qui alimente la croissance du marché.
- Les applications aérospatiales exigent des matériaux qui résistent aux températures extrêmes et aux contraintes mécaniques. Les revêtements autoguérisants améliorent la sécurité et les performances des aéronefs en réparant de manière autonome les microdommages, en réduisant les coûts d'entretien et en augmentant l'efficacité opérationnelle, ce qui stimule la demande sur le marché.
- L'industrie électronique bénéficie de revêtements protecteurs qui protègent les composants délicats contre les rayures et la corrosion. Les revêtements autoguérisants améliorent la durabilité et la durée de vie des produits, répondant ainsi à la demande des consommateurs pour des dispositifs durables et de haute qualité.
- Les industries se concentrent de plus en plus sur la durabilité et la réduction des coûts du cycle de vie. Des revêtements durables à faible entretien réduisent les déchets de matériaux, la consommation d'énergie et l'impact sur l'environnement, s'alignent sur les exigences réglementaires et les objectifs de responsabilité de l'entreprise, entraînant une adoption généralisée.
Restriction/Défi
(en milliers de dollars)Des coûts de production élevés et une fabrication complexe limitent la croissance du marché(en milliers de dollars)
- L'utilisation de polymères, de microcapsules et de nanomatériaux de pointe augmente les coûts de production, rendant les revêtements autoguérisants moins abordables que les options classiques, ce qui limite l'adoption, en particulier parmi les industries sensibles aux prix et les marchés émergents.
- Le développement de revêtements avec des propriétés d'auto-guérison fiables implique des processus complexes comme la microencapsulation et le contrôle précis de la formulation, nécessitant un équipement et une expertise spécialisés, ce qui augmente la complexité de la production et entrave la fabrication à grande échelle.
- La traduction d'innovations à l'échelle des laboratoires en production de masse se heurte à des difficultés pour maintenir une qualité et une performance cohérentes, augmenter les coûts et ralentir les efforts de commercialisation, limitant ainsi la croissance du marché.
- Un petit nombre de fournisseurs pour les matériaux de pointe essentiels limite la compétitivité des prix et la disponibilité, ce qui rend la chaîne d'approvisionnement vulnérable et peut retarder la production et augmenter les coûts.
- L'intégration des revêtements autoguérisants dans les lignes de fabrication existantes nécessite des investissements et des ajustements supplémentaires, que certains fabricants évitent en raison des coûts et des perturbations potentielles, ce qui limite encore l'adoption généralisée du marché.
Comment les revêtements de guérison sont-ils segmentés
Le marché est segmenté sur la base de l'industrie de la forme et de l'utilisation finale.
- Par formulaire
Sur la base de la forme, le marché des revêtements auto-guérison est segmenté en extrinsèque, intrinsèque. Le segment extrinsèque domine la plus grande part de revenu du marché d'environ 38 % en 2025, grâce à ses mécanismes efficaces de guérison à base de microcapsules, à son utilisation généralisée dans l'industrie automobile et aérospatiale et aux progrès des technologies de réseau vasculaires qui permettent une autoréparation plus rapide et plus fiable des revêtements.
Le segment extrinsèque devrait connaître le taux de croissance le plus rapide d'environ 35 % du TCAC de 2025 à 2032, alimenté par l'augmentation de la demande de systèmes de réparation de dommages avancés, les innovations en cours dans les technologies de microencapsulation et l'expansion des applications dans l'aérospatiale, l'automobile et l'électronique.
- ParIndustrie des utilisations finales
Sur la base de l'industrie de l'utilisation finale, le marché des revêtements auto-guérison est segmenté dans l'automobile, le bâtiment et la construction, l'aérospatiale et la marine. Le segment automobile conduit le marché des revêtements auto-guérison en raison de la demande croissante de revêtements durables résistants aux rayures qui améliorent l'esthétique et la longévité du véhicule, ainsi que l'adoption croissante de matériaux légers nécessitant des solutions de protection avancées pour réduire l'entretien et améliorer la sécurité.
Le segment de l'automobile devrait connaître le TCAC le plus rapide de 2025 à 2032, en raison de la demande croissante des consommateurs pour des véhicules de haute performance et durables, de la réglementation gouvernementale stricte en matière d'émissions et de sécurité, et de l'utilisation accrue de revêtements autoguérisants pour réduire les coûts de réparation et prolonger la durée de vie des véhicules.
Analyse régionale du marché des revêtements autoguérisants
- L'Amérique du Nord domine le marché des revêtements auto-guérison avec une part des revenus de 35 % en 2025, en raison de ses infrastructures industrielles de pointe, de l'importance accordée à la R-D et à l'innovation, de l'adoption de matériaux de pointe dans les secteurs de l'automobile et de l'aérospatiale, et de la réglementation gouvernementale appuyant la promotion de revêtements durables et durables, qui, ensemble, stimulent la croissance rapide du marché et conduisent à l'adoption
- L'Amérique du Nord bénéficie d'un écosystème manufacturier bien établi avec de nombreux intervenants clés, des chaînes d'approvisionnement avancées et une collaboration solide entre le milieu universitaire et l'industrie. Cet environnement favorise l'innovation, accélère le développement de produits et soutient la production à grande échelle, renforçant ainsi le leadership de la région dans les revêtements autoguérisants.
- Les niveaux élevés d'investissement dans la recherche et le développement des entreprises privées et des organismes gouvernementaux permettent des progrès technologiques continus. Cet engagement à l'égard de l'innovation accroît la performance et le rapport coût-efficacité des revêtements autoguérisants, attirant diverses applications industrielles et élargissant les débouchés commerciaux en Amérique du Nord.
États-Unis Revêtements auto-guérison Aperçu du marché
Le marché des revêtements auto-guérison aux États-Unis a enregistré la plus grande part de revenus d'environ 42 % dans l'Asie-Pacifique (APAC) en 2025, sous l'impulsion d'une infrastructure de R-D de pointe, de solides industries de l'automobile et de l'aérospatiale et d'investissements accrus dans des technologies de revêtement durables et novatrices.
Les revêtements d'auto-guérison en Asie-Pacifique
Le marché de l'Asie et du Pacifique devrait s'étendre à un important TCAC en raison de l'industrialisation rapide, de l'augmentation de la fabrication d'automobiles et d'électroniques, du développement des infrastructures, de l'augmentation de la réglementation environnementale qui encourage les revêtements durables et de l'augmentation des investissements dans les matériaux de pointe et l'adoption de technologies dans les économies émergentes comme la Chine et l'Inde.
La Chine. Revêtements autoguérissables Aperçu du marché
Le marché chinois est dû à sa base de production massive, à son urbanisation rapide, à un solide soutien gouvernemental aux matériaux de pointe, à la croissance des secteurs de l'automobile et de l'électronique et à des investissements importants dans la recherche et le développement.
Quelles sont les meilleures entreprises dans les revêtements autoguérisants
L'industrie des revêtements auto-guérisons est principalement dirigée par des entreprises bien établies, notamment :
- AkzoNobel N.V.(PaysBas)
- PPG Industries, Inc.(États-Unis)
- BASE SE(Allemagne)
- La société Sherwin-Williams(États-Unis)
- Axalta Coating Systems Ltd. (États-Unis)
- Hempel A/S (Danemark)
- Groupe Jotun (Norvège)
- RPM International Inc. (États-Unis)
- Nippon Paint Holdings Co., Ltd. (Japon)
- Sherwin-Williams (États-Unis)
- Clariant AG (Suisse)
- Michelman, Inc. (États-Unis)
- Covalent Materials Corporation (États-Unis)
- Mankiewicz Gebr. & Co. GmbH (Allemagne)
- Société Huntsman (États-Unis)
Quels sont les derniers développements dans les revêtements auto-guérison
- En décembre 2024, Indias Cosmo a introduit un film de protection autoguérison (PPF) pour les véhicules. Le produit offre une résistance aux UV, aux produits chimiques et aux rayures avec une garantie à vie. Sa variante Gold améliore la durabilité pendant jusqu'à cinq ans.
- En mai 2024, RideWrap lance le Lotus Pro 10, un film de protection spécifique à la bicyclette réalisé à partir de 77% de matériaux recyclés. Intégrée à la céramique superhydrophobe, elle possède des propriétés autoguérisantes, améliorant la durabilité et réduisant les besoins d'entretien.
- En octobre 2024, Hyundai Motor Group a dévoilé un revêtement polymère autoguérisant pour les applications automobiles. Ce revêtement répare de façon autonome les rayures et les dommages, améliore la durabilité et réduit les coûts d'entretien, tout en favorisant la durabilité environnementale.
- En juin 2024, les chercheurs de l'Université Shiv Nadar ont mis au point des polymères autoguérisants durables à partir de déchets industriels. Ces polymères visent la neutralité carbone et ont des applications dans les revêtements flexibles, les adhésifs et les matériaux de batterie, contribuant à la durabilité environnementale.
- En janvier 2024, AkzoNobel a rejoint un important programme de recherche néerlandais impliquant plus de 82 organisations pour développer des technologies durables pour les revêtements. L'accent est mis sur l'amélioration de la durabilité, de la fonctionnalité et de la recyclabilité, en vue d'une réduction de 50 % des émissions de carbone d'ici 2030.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











