


Segmentation du marché mondial des décodeurs, par type de produit (protocole Internet, télévision numérique terrestre, satellite, câble, contenu OTT et autres), qualité du contenu (haute définition, définition standard et ultra haute définition), services (services gérés et services interactifs), utilisateur final (commercial et résidentiel), technologie (OTT, IPTV et hybride) - Tendances du secteur et prévisions jusqu'en 2033
Définir la taille de marché de la boîte supérieure
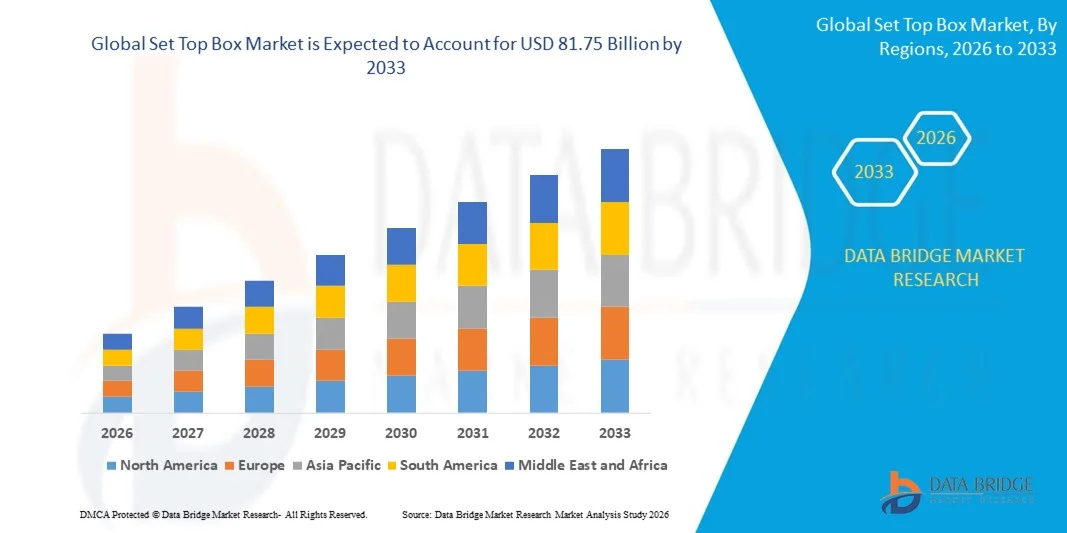
- Conformément à l'analyse de marché de Data Bridge, la taille du marché de la boîte46,18 milliards de dollars en 2025et devrait atteindre81,75 milliards de dollars en 2033, à unTCAC de 7,40 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la pénétration de la large bande, l'adoption croissante de la télévision intelligente et l'expansion rapide des services OTT et IPTV, ce qui entraîne une consommation accrue de contenu numérique dans les milieux résidentiel et commercial.
- De plus, la demande croissante des consommateurs pour des contenus à haute définition, interactifs et à la demande place les décodeurs comme une passerelle centrale pour le divertissement à domicile et la livraison de contenu d'affaires. Ces facteurs convergents accélèrent l'adoption de solutions de décodeurs avancées, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):46,18 milliards de dollars
- Valeur marchande prévue (2033) :81,75 milliards de dollars
- Prévisions CAGR (2026-2033):7.40%
Définir l'analyse de marché de la catégorie supérieure
- Les décodeurs sont des appareils électroniques qui permettent aux utilisateurs de recevoir, de décoder et de diffuser la télévision numérique et le contenu sur Internet. Ces appareils prennent en charge plusieurs technologies, notamment IPTV, OTT et systèmes hybrides, fournissant des contenus haute définition, des services interactifs et une intégration multiappareils pour les applications résidentielles et commerciales
- La demande croissante de décodeurs est principalement alimentée par l'adoption croissante de téléviseurs intelligents, l'augmentation de la consommation de contenu sur demande et en streaming et la préférence des consommateurs pour des expériences de divertissement personnalisées et conviviales. L'augmentation des investissements des fournisseurs de services et des plateformes de contenu pour améliorer les fonctionnalités interactives et la fourniture de contenu UHD/HD stimule la croissance du marché
- L'Asie-Pacifique a dominé le marché des boîtes de conserve avec une part de43 % en 2025, en raison de la pénétration croissante du haut débit, de l'adoption croissante de la télévision intelligente et de la demande croissante de services de télévision sur Internet
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide sur le marché des boîtes de vitesses fixes au cours de la période de prévision, en raison de l'augmentation de la demande de services d'OTT et d'IPTV, de la consommation de contenu premium et de l'adoption croissante de la télévision intelligente.
- Le segment du protocole Internet a dominé le marché avec une part de marché de 38,5 % en 2025, en raison de la pénétration accrue de la large bande et de l'adoption croissante de services de télévision sur Internet. Les décodeurs IP offrent aux utilisateurs des fonctionnalités interactives, une diffusion en continu à la demande et une intégration transparente avec des téléviseurs intelligents, ce qui en fait un choix privilégié pour les ménages avertis par la technologie
Portée du rapport et définition de la segmentation du marché
|
Attributs |
Définir les principaux points de vue du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Définir les tendances du marché
L'adoption croissante des services OTT et IPTV
- Une tendance importante sur le marché des décodeurs est l'adoption croissante de services OTT et IPTV, en raison de la demande croissante de contenu flexible, à la demande et de haute qualité dans les secteurs résidentiel et commercial. Les consommateurs passent de plus en plus d'abonnements traditionnels par SRD et par câble à des plateformes de streaming basées sur Internet, qui offrent des expériences de visionnement personnalisées et une compatibilité multi-appareils
- Par exemple, Tata Play et Airtel Digital TV élargissent leurs offres IPTV hybrides pour intégrer les applications OTT, améliorant ainsi l'accessibilité du contenu pour les abonnés. Cette intégration permet aux utilisateurs d'accéder à la télévision en direct, aux services de rattrapage et aux plateformes de streaming à travers un seul appareil, renforçant l'engagement et la rétention des clients
- La tendance est encore renforcée par la prolifération des télévisions intelligentes et des réseaux à haut débit, qui facilitent la diffusion de contenu en continu et la diffusion vidéo à haute définition. Des entreprises comme Reliance Jio avec son Jio Set Top Box tirent parti de cette tendance en combinant le contenu OTT, le jeu et les applications interactives sous une même plateforme
- De plus, la préférence croissante pour le contenu interactif et personnalisé encourage les opérateurs à regrouper des fonctionnalités avancées telles que la recherche vocale, les moteurs de recommandation et l'affichage multi-écrans. Cette position set-top boîtes comme centres de divertissement numérique, améliorant l'expérience globale de l'utilisateur
- L'expansion des plateformes OTT mondiales, notamment Netflix, Disney+ et Amazon Prime Video, accélère l'adoption de décodeurs compatibles. Les consommateurs bénéficient de l'accès au contenu international, aux spectacles haut de gamme et aux services à la demande, ce qui contribue à une plus grande pénétration du marché.
- Le marché connaît une forte croissance dans les boîtes de configuration hybrides et compatibles avec l'IP où la livraison de contenu haute définition et ultra-haute définition, couplée à des fonctionnalités interactives et basées sur le cloud, redéfinit l'expérience traditionnelle de la télévision. Ces développements convergents renforcent le rôle des décodeurs comme dispositifs critiques dans les écosystèmes numériques modernes
Définir la dynamique du marché de la boîte supérieure
Chauffeur
Augmentation de la pénétration de la télévision intelligente et de la disponibilité à large bande
- La pénétration croissante des smart TV, combinée à une large disponibilité à large bande, est un facteur clé pour le marché des décodeurs. Les consommateurs préfèrent de plus en plus des solutions intégrées qui permettent l'accès à la télévision en direct, au contenu OTT et aux fonctions interactives, ce qui fait des décodeurs une passerelle privilégiée pour le divertissement à domicile
- Par exemple, EchoStar et Dish TV tirent parti des réseaux à haut débit pour offrir des solutions de décodeurs basées sur l'IP et l'OTT qui offrent un flux continu, du contenu à la demande et une prise en charge multiappareils. Ces offres répondent à la demande des consommateurs pour des expériences de visionnement de haute qualité et de commodité
- L'expansion de l'infrastructure Internet à grande vitesse dans les marchés émergents alimente davantage l'adoption de boîtes de décodeurs compatibles IPTV et OTT. Des entreprises telles que Huawei Technologies et HUMAX Electronics introduisent des appareils optimisés pour le streaming de contenu HD et UHD, soutenant la croissance dans les régions avec une connectivité améliorée
- Le pilote est renforcé par l'adoption croissante de services cloud et interactifs qui permettent aux utilisateurs de personnaliser leurs expériences de visionnement, d'enregistrer du contenu et d'accéder à des applications supplémentaires. Cette intégration des services numériques crée des possibilités pour les fournisseurs de services de différencier les offres et de retenir les abonnés
- L'augmentation de la sensibilisation des consommateurs et de la préférence pour des contenus à haute définition et à ultra-haute définition, soutenue par la pénétration du haut débit, accélère la demande du marché. La combinaison de la compatibilité de la télévision intelligente, de l'accès à large bande et des services interactifs stimule une croissance soutenue du marché des décodeurs
Restriction/Défi
Intense concurrence des plateformes de streaming et des fournisseurs de contenu numérique
- Le marché des décodeurs est confronté à des défis en raison de la concurrence intense des plateformes de streaming OTT et des fournisseurs de contenu numérique, qui permettent souvent un accès direct au contenu sans avoir besoin d'un appareil dédié. Les consommateurs peuvent contourner les décodeurs traditionnels, optant plutôt pour les téléviseurs intelligents ou les appareils mobiles avec des applications de streaming intégrées
- Par exemple, les plateformes telles que Netflix, Amazon Prime Video et Disney+ offrent du contenu directement via des téléviseurs intelligents ou des applications mobiles, ce qui réduit la dépendance aux décodeurs traditionnels ou hybrides. Cela limite la pénétration du marché et exerce une pression sur les fabricants de décodeurs pour qu'ils innovent continuellement.
- Une forte concurrence stimule également la sensibilité aux prix chez les consommateurs, obligeant les fabricants à équilibrer les caractéristiques avancées avec des solutions rentables. Des entreprises telles qu'Arris International et ADB font face à la pression pour fournir des appareils de haute qualité à des prix compétitifs tout en maintenant la rentabilité
- Le défi est aggravé par l'évolution rapide des technologies de diffusion de contenu, y compris le streaming en nuage, les premières applications mobiles et le streaming à débit variable. Cela exige des investissements continus dans la recherche, le développement et la compatibilité des appareils pour répondre aux attentes des consommateurs.
- Il est difficile de développer les activités dans les régions où l'infrastructure numérique est en émergence, car les fournisseurs de services doivent investir massivement dans la distribution, les partenariats et l'intégration du contenu local. Ces pressions sur le marché remettent collectivement en question la capacité des entreprises à maintenir la croissance et à assurer la loyauté des consommateurs à long terme.
Définir la zone de marché
Le marché est segmenté en fonction du type de produit, de la qualité du contenu, des services, de l'utilisateur final et de la technologie.
- Par type de produit
En fonction du type de produit, le marché des décodeurs est segmenté en protocole Internet (IP), télévision numérique terrestre (DTT), satellite, câble, contenu Over-The-Top (OTT) et autres. Le segment de la propriété intellectuelle a dominé la part de marché la plus importante de 38,5 % en 2025, en raison de la pénétration accrue de la large bande et de l'adoption croissante de services de télévision sur Internet. Les décodeurs IP offrent aux utilisateurs des fonctionnalités interactives, une diffusion en continu à la demande et une intégration transparente avec des téléviseurs intelligents, ce qui en fait un choix privilégié pour les ménages avertis par la technologie. Les consommateurs apprécient de plus en plus les expériences de visualisation personnalisées, et les boîtes de configuration IP prennent en charge les moteurs de recommandation de contenu et le streaming multi-appareils, augmentant ainsi leur part de marché. La compatibilité avec les plates-formes d'intermédiation avancées et les partenariats régionaux de contenu renforce encore la domination des décodeurs IP sur le marché mondial.
Le segment de contenu OTT devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la popularité croissante des plateformes de streaming telles que Netflix, Disney+ et Amazon Prime Video. Les décodeurs OTT permettent aux utilisateurs d'accéder directement au contenu sur Internet sans abonnement traditionnel au câble, offrant commodité et flexibilité. La prolifération de téléviseurs intelligents, d'appareils mobiles et d'infrastructures Internet haute vitesse accélère l'adoption d'appareils compatibles OTT. Des fonctions interactives telles que la recherche vocale, les recommandations personnalisées et le soutien multilingue améliorent l'expérience utilisateur et stimulent la croissance rapide. Le segment bénéficie également de l'augmentation des investissements des fournisseurs de contenu et des fabricants d'appareils pour accroître la compatibilité et l'engagement des utilisateurs.
- Par qualité du contenu
Sur la base de la qualité du contenu, le marché des décodeurs est segmenté en haute définition (HD), définition standard (SD) et ultra-haute définition (UHD). Le segment HD détenait la plus grande part des revenus du marché en 2025 en raison de son équilibre entre l'accessibilité et l'expérience visuelle supérieure par rapport à la définition standard. Les décodeurs HD prennent en charge les applications de streaming populaires et les plateformes de radiodiffusion, les rendant largement adoptés dans les ménages résidentiels et les configurations commerciales. La compatibilité du segment avec les téléviseurs de moyenne gamme et des vitesses Internet modérées fait du contenu HD le choix par défaut pour de nombreux utilisateurs à l'échelle mondiale. En outre, les fabricants continuent d'améliorer les boîtes HD avec des fonctionnalités intelligentes telles que l'enregistrement, la pause et les capacités multi-écran, renforçant la domination du marché.
Le segment UHD devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison de la préférence croissante des consommateurs pour les expériences de visionnement immersif et les technologies d'affichage de la prochaine génération. Les décodeurs UHD offrent un contenu ultra-haute résolution, un support HDR et une reproduction de couleurs supérieure, attirant les segments haut de gamme. L'adoption est particulièrement élevée parmi les propriétaires de télévision 4K et 8K qui recherchent des contenus de qualité cinématographique à la maison. Les plateformes OTT et les diffuseurs haut de gamme offrent de plus en plus de streaming UHD, accélérant l'adoption. L'amélioration de la puissance de traitement, du stockage et de l'optimisation du réseau alimente la croissance rapide des boîtes de décodeurs UHD.
- Par services
Sur la base des services, le marché des décodeurs est segmenté en Services gérés et Services interactifs. Le segment des services gérés a dominé la plus grande part du marché en 2025 en raison de la généralisation des modèles d'abonnement dirigés par les opérateurs et des offres de soutien de bout en bout. Les décodeurs de services gérés permettent aux utilisateurs de simplifier l'installation, l'agrégation du contenu et l'assistance technique, ce qui permet de réduire les tracas opérationnels. Les fournisseurs de services bénéficient de flux de revenus récurrents et d'une meilleure rétention des clients grâce à des forfaits groupés. En outre, les services gérés permettent l'intégration avec les fournisseurs de contenu régionaux et les analyses avancées, améliorant ainsi les recommandations personnalisées. Le segment demeure dominant, car les opérateurs tirent de plus en plus parti des décodeurs intelligents pour offrir des services différenciés.
Les Services interactifs devraient connaître la croissance la plus rapide de 2026 à 2033, alimentée par la demande croissante de contenu à la demande, de jeux et de fonctionnalités multiécrans. Par exemple, les plateformes telles que Tata Sky et Comcast offrent des fonctionnalités interactives telles que la vidéo à la demande, la télévision en direct pause/respiration et les publicités interactives. La croissance est soutenue par une pénétration accrue du haut débit et l'adoption de la télévision intelligente, qui permettent un accès sans faille aux services interactifs. Des fonctions telles que le contrôle vocal, les applications et l'intégration avec les plateformes OTT permettent d'accroître l'engagement des utilisateurs. L'amélioration de l'analyse et de la prestation de contenu ciblée améliorent la personnalisation, propulsant l'expansion rapide des services interactifs.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché des décodeurs est segmenté en commercial et résidentiel. Le segment résidentiel détenait la plus grande part du marché en 2025 en raison de l'adoption élevée d'abonnements à la télévision payante, de contenu OTT et d'intégrations à domicile intelligentes. Les utilisateurs résidentiels préfèrent de plus en plus les décodeurs avancés qui prennent en charge le streaming multiappareils, les contrôles parentaux et les moteurs de recommandation de contenu. Les forfaits d'abonnement abordables et la disponibilité de contenu régional font des déploiements résidentiels le segment dominant. Les fabricants continuent d'innover avec des conceptions compactes et économes en énergie et des interfaces utilisateur améliorées, ce qui augmente encore leur part de marché. En outre, l'augmentation de la pénétration de l'internet dans les économies émergentes stimule la demande de coffres-forts résidentiels dans les régions urbaines et semi-urbaines.
Le segment commercial devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison du déploiement croissant de décodeurs dans les hôtels, les bureaux et les lieux de divertissement. Par exemple, des chaînes d'accueil comme Marriott et Hilton déploient des boîtes interactives pour offrir aux clients un contenu personnalisé, des commandes de salle et des services à la demande. Les décodeurs commerciaux améliorent l'expérience client tout en permettant aux opérateurs de livrer des paquets de contenu personnalisés. L'adoption est appuyée par des progrès technologiques tels que la gestion du contenu en nuage et le soutien multilingue. La demande croissante d'affichage numérique, de visioconférence et d'IPTV dans les installations commerciales favorise également l'expansion rapide du marché.
- Par technologie
Sur la base de la technologie, le marché des décodeurs est segmenté en OTT, IPTV et Hybrid. Le segment IPTV a dominé la plus grande part de revenus du marché en 2025 en raison de la création de réseaux à large bande et de l'adoption généralisée de services de streaming dirigés par les opérateurs. Les décodeurs IPTV permettent une intégration transparente avec les services de contenu sur demande et en direct tout en offrant des fonctionnalités interactives, des contrôles parentaux et un support multiécran. Le segment bénéficie d'un streaming vidéo de haute qualité et d'une connectivité réseau stable, ce qui en fait un choix privilégié pour les ménages et les entreprises. De plus, la technologie IPTV permet l'analyse, la monétisation du contenu et la personnalisation du contenu régional, renforçant ainsi le leadership du marché. Les fournisseurs continuent d'investir dans l'amélioration des plates-formes de middleware et l'expansion des offres de services, renforçant ainsi la domination de l'IPTV.
Le segment OTT devrait connaître la croissance la plus rapide de 2026 à 2033, en raison de la préférence croissante des consommateurs pour les services de streaming sur Internet et la consommation de contenu flexible. Par exemple, Netflix, Amazon Prime Video et Disney+ conduisent l'adoption d'OTT en offrant de vastes bibliothèques de contenu et un support multi-appareils. Les décodeurs OTT permettent aux utilisateurs de contourner l'infrastructure de radiodiffusion traditionnelle tout en offrant un streaming de haute qualité, des recommandations personnalisées et un accès facile au contenu mondial. La croissance est accélérée par l'augmentation de la pénétration de la télévision intelligente et de la disponibilité d'Internet haut débit. Des fonctionnalités innovantes telles que la recherche vocale, les magasins d'applications et la compatibilité multiplateforme alimentent l'adoption rapide des décodeurs OTT.
Définir l'analyse régionale du marché
- L'Asie-Pacifique a dominé le marché de la boîte de vitesses avec la plus grande part des revenus de 43 % en 2025, en raison de la pénétration croissante du haut débit, de l'adoption croissante de la télévision intelligente et de la demande croissante de services de télévision sur Internet
- Le paysage manufacturier rentable de la région, l'augmentation des investissements dans l'électronique grand public et l'expansion des infrastructures OTT et IPTV accélèrent l'expansion du marché
- La disponibilité de main-d'œuvre qualifiée, des politiques gouvernementales favorables et une numérisation rapide dans les économies en développement contribuent à accroître la consommation de décodeurs dans les secteurs résidentiel et commercial.
China Set-Top Box Aperçu du marché
En 2025, la Chine détenait la plus grande part du marché des décodeurs en Asie et dans le Pacifique, en raison de son statut de leader mondial dans la fabrication d'électroniques et les solutions de divertissement à domicile. La forte base industrielle du pays, les initiatives gouvernementales visant à promouvoir l'infrastructure numérique et les vastes canaux de distribution nationaux et internationaux sont des moteurs de croissance majeurs. La demande est également renforcée par des investissements continus dans l'intégration de la télévision intelligente, les plateformes OTT et la livraison de contenu haute définition.
Aperçu du marché de l'Inde
L'Inde connaît la croissance la plus rapide dans la région Asie-Pacifique, alimentée par la pénétration croissante d'Internet, la consommation croissante de contenu OTT et l'adoption croissante de télévisions intelligentes. Des initiatives gouvernementales telles que Digital India et l'expansion des réseaux à large bande renforcent la demande de décodeurs. De plus, l'investissement croissant des fournisseurs de contenu et des fabricants d'appareils dans les services interactifs et la technologie HD/UHD contribue à l'expansion robuste du marché.
Aperçu du marché de l'Europe
Le marché européen des décodeurs est en pleine expansion, soutenu par une forte adoption de services de télévision de pointe, une forte préférence des consommateurs pour le contenu à haute définition et l'augmentation des investissements dans les solutions OTT et IPTV. La région met l'accent sur la qualité, la conformité à la réglementation et les pratiques de production respectueuses de l'environnement dans l'électronique grand public. L'intégration croissante des services interactifs, des écosystèmes d'habitation intelligente et de la connectivité multiappareils favorise la croissance du marché.
Allemagne Set-Top Box Aperçu du marché
Allemagne Le marché des décodeurs est animé par son leadership dans la fabrication d'électroniques grand public de haute qualité, de solides capacités de R-D et l'adoption par les ménages de téléviseurs intelligents. Le pays a des partenariats bien établis entre les fournisseurs de technologie et les plateformes de contenu, favorisant l'innovation dans les solutions de décodeurs. La demande est particulièrement forte pour les décodeurs IP et hybrides offrant des fonctionnalités avancées, du contenu haute définition et des services interactifs.
Aperçu du marché de l'ensemble des cadres supérieurs du Royaume-Uni
Le marché britannique est soutenu par une industrie de la télévision et de la radiodiffusion mature, des efforts croissants pour étendre les services OTT et IPTV, et une préférence accrue des consommateurs pour une livraison de contenu de haute qualité. L'innovation, les caractéristiques interactives et l'intégration aux écosystèmes de la maison intelligente sont à l'origine de l'adoption. Les investissements dans la fabrication locale, les partenariats de contenu et l'infrastructure numérique continuent de renforcer la position du Royaume-Uni sur le marché des décodeurs.
Aperçu du marché de l'Amérique du Nord
On prévoit que l'Amérique du Nord augmentera au TCAC le plus rapidement de 2026 à 2033, en raison de la demande croissante de services de télévision par câble et par IP, de la consommation de contenu premium et de l'adoption croissante de la télévision intelligente. Des investissements importants dans l'infrastructure à large bande, des progrès technologiques dans les décodeurs interactifs et une préférence croissante pour le contenu UHD stimulent la croissance du marché. En outre, les collaborations entre les fournisseurs de contenu, les fabricants d'appareils et les opérateurs de services accélèrent l'expansion du marché.
Aperçu du marché de la boîte aux lettres américaine
En 2025, les États-Unis ont représenté la plus grande part du marché nord-américain des décodeurs, appuyé par l'expansion de l'industrie des médias et du divertissement, la forte infrastructure numérique et la forte demande des consommateurs pour les appareils compatibles IP et OTT. Le pays met l'accent sur l'innovation, les services interactifs et la compatibilité multi-appareils, ce qui encourage l'adoption de décodeurs avancés. La présence d'acteurs clés, la disponibilité généralisée du contenu et les réseaux de distribution matures renforcent encore la position de premier plan des États-Unis dans la région.
Définir la part de marché de la catégorie supérieure
L'industrie des coffrets est principalement dirigée par des entreprises bien établies, notamment :
- Arris International (États-Unis)
- BAD (Suisse)
- EchoStar Corporation (États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- HUMAX Electronics Co., Ltd. (Corée du Sud)
- Sichuan Jiuzhou Electronic Technology Co., Ltd. (Chine)
- Kaonmedia Co., Ltd. (Corée du Sud)
- LG CNS (Corée du Sud)
- Groupe Netgem (France)
- SAGEMCOM (France)
- Samsung (Corée du Sud)
- Sky (Royaume-Uni)
- Skyworth India Electronics Pvt Ltd. (Inde)
- Technicolor (France)
- TechniSat Digital GmbH (Allemagne)
- TOPFIELD CO., LTD. (Corée du Sud)
- Société Zinwell (Taiwan)
Les derniers développements dans le marché de la catégorie Top Box
- En août 2025, Dish TV India a fait état d'une perte nette consolidée de 94,53 crore, mettant en évidence les pressions financières continues de l'entreprise au milieu de la concurrence croissante sur le marché indien des SRD et des OTT. Malgré cela, la plateforme OTT Watcho a dépassé les 10 millions d'abonnements payants, ce qui témoigne d'une forte adoption par les consommateurs et d'un engagement avec ses offres de contenu numérique. Ce résultat mitigé reflète une phase de transition où la radiodiffusion traditionnelle lutte contre la rentabilité, tandis que les services numériques et OTT deviennent des moteurs de croissance clés. L'étape franchie par Watcho souligne le déplacement croissant des consommateurs indiens vers la diffusion sur demande et le potentiel de monétisation des plateformes numériques au sein de l'écosystème plus large de l'entreprise
- En juin 2025, Qatar Airways s'est associée à Panasonic pour mettre en place des systèmes Converix sur 60 Boeing 777X, améliorant ainsi considérablement les services de divertissement et de connectivité en vol pour les passagers. Ce déploiement stratégique permet à Qatar Airways d'offrir une expérience passagers plus transparente et interactive, y compris des médias personnalisés, une diffusion en direct de contenu et une connectivité améliorée. Pour Panasonic, le partenariat renforce sa présence sur le marché mondial des technologies aéronautiques, démontrant sa capacité à fournir des solutions matérielles et logicielles de pointe qui répondent aux exigences changeantes des compagnies aériennes pour des services en vol haut de gamme. La collaboration souligne l'importance croissante des plateformes numériques intégrées dans les stratégies d'expérience client des compagnies aériennes
- En mai 2025, EchoStar a annoncé un chiffre d'affaires de 3,87 milliards de dollars US pour le premier trimestre de 2025, ce qui indique une forte rétention des clients dans un environnement de radiodiffusion hautement concurrentiel. Les résultats reflètent la résilience opérationnelle d'EchoStar et la gestion efficace de la fidélité des abonnés malgré les pressions des plateformes émergentes OTT et des fournisseurs de contenu alternatifs. La performance de l'entreprise démontre également sa capacité à équilibrer les services traditionnels par SRD avec les innovations numériques, assurant la continuité des flux de revenus tout en s'adaptant aux préférences changeantes des consommateurs. Des tarifs bas renforcent la position d'EchoStar en tant que fournisseur de services stable sur les marchés nord-américains et mondiaux
- En février 2025, Tata Play et Airtel Digital TV ont entamé des discussions avancées sur les fusions par le biais d'un accord d'échange d'actions, signalant une possible consolidation majeure dans le secteur indien des SRD. Si cette fusion était achevée, elle pourrait remodeler le paysage concurrentiel en combinant les bases d'abonnés, en élargissant les offres de contenu et en créant des économies opérationnelles. L'alignement stratégique vise à renforcer le positionnement du marché face aux rivaux traditionnels et aux plates-formes OTT croissantes, ce qui pourrait conduire à une amélioration de la puissance de tarification et de l'innovation dans les services. Cette évolution reflète également la tendance à la consolidation au sein du marché indien de la radiodiffusion alors que les entreprises cherchent une échelle et une intégration numérique pour maintenir la rentabilité
- En août 2023, Reliance Jio a dévoilé son Jio Set Top Box (STB) ainsi que Jio Smart Home Services et Jio Router lors de la 46e Assemblée générale annuelle (AGA). L'offre STB est conçue pour intégrer le streaming de télévision, les jeux et les applications telles que JioCinéma et JioTV+, créant un écosystème numérique complet pour les consommateurs indiens. En regroupant les services de divertissement, de connectivité et de maison intelligente, Reliance Jio vise à renforcer l'engagement des clients, à élargir son empreinte numérique et à concurrencer efficacement les autres fournisseurs de SRD et les plateformes OTT. Le lancement illustre la stratégie de Jio, qui consiste à regrouper plusieurs services numériques sous un seul écosystème, en améliorant la commodité et la valeur pour les abonnés.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











