


Segmentation mondiale du marché des émetteurs optiques monomodes, par facteur de forme (SFF & SFP, SFP+ & SFP28, QSFP+ & QSFP28, et QSFP-DD & OSFP), taux de données (jusqu'à 25G, 25G à 100G, 200G à 400G et 800G et plus), distance (jusqu'à 2 km, 2 km à 40 km, et plus de 40 km), application (Centres de données & Cloud, Clusters AI & HPC, Telecom & 5G et Enterprise & autres) Tendances et prévisions de l'industrie à 2033
Quelle est la taille et le taux de croissance du marché des émetteurs optiques monomodes
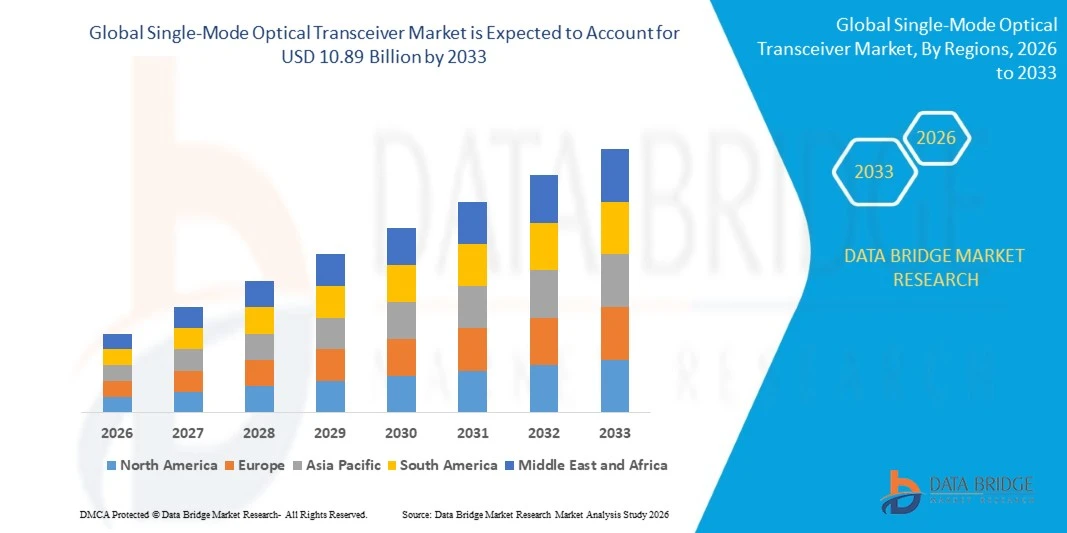
- Selon l'analyse de Data Bridge Market Research, le marché des émetteurs-récepteurs optiques à mode unique a été évalué à5,08 milliards de dollars en 2025et devrait atteindre10,89 milliards de dollars en 2033, croissance à unTCAC de 10,00 % entre 2026 et 2033.
- Le marché connaît une croissance rapide due à l'augmentation de la demande de connectivité à large bande, à l'augmentation du nombre de centres de données sur l'IA et le cloud et à l'expansion des réseaux 5G, fibres et métro.
- L'évolution croissante vers les liaisons 400G, 800G et 1,6T, la photonique en silicium et l'optique rechargeable éconergétique, combinée à une demande croissante pour une portée plus longue et une latence plus faible, favorise l'adoption du marché. Les émetteurs-récepteurs monomodes sont appliqués à travers les interconnexions de centres de données, les rétrocabines de télécommunications, les réseaux de campus et les grappes d'IA, offrant aux opérateurs une plus grande bande passante et une plus grande portée à travers les émetteurs-récepteurs optiques monomode, les émetteurs-récepteurs optiques et les modules photoniques en silicium qui convertissent les signaux électriques en lumière.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 5,08 milliards de dollars
- Valeur marchande prévue (2033) : 10,89 milliards de dollars
- Prévisions CAGR (2026-2033): 10.00%
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quelles sont les principales tendances du marché des émetteurs optiques monomodes
- L'Asie-Pacifique a dominé le marché des émetteurs-récepteurs optiques monomodes avec la plus grande part de revenus de 38,10 % en 2025, soutenue par la fabrication de modules optiques de grande taille en Chine, un investissement important dans les réseaux de télécommunications et une capacité croissante des centres de données.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide dans un TCAC de 12,20 % entre 2026 et 2033, alimentée par l'expansion des centres de données sur l'IA à hyperéchelle, l'investissement important dans les nuages et la demande en optique 800G et 1,6T.
- Le segment SFP+ & SFP28 a dominé le marché avec une part de 31,80 % en 2025, alimentée par une large base installée, un faible coût et une utilisation étendue dans les réseaux d'entreprise, d'accès et de télécommunications.
- QSFP-DD & OSFP sont les facteurs de forme qui connaissent la croissance la plus rapide, projetés pour enregistrer un TCAC de 16,40 %, reflétant la demande croissante de liaisons à forte densité 400G, 800G et 1,6T dans les grappes d'IA.
- Le segment 25G à 100G a dominé la catégorie des taux de données avec une part des revenus de 41,50 % en 2025, dirigée par de grands déploiements à travers les centres de données, fronthoul mobile et les réseaux d'entreprise.
- Les data centers & cloud représentaient 46,30 % de la part de marché en 2025, préféraient les volumes massifs des ports de commutation, les liaisons à courte et moyenne portée et les mises à niveau fréquentes.
- Le segment des clusters AI & HPC est l'application qui connaît la croissance la plus rapide, avec un TCAC de 19,40 %, entraîné par le réseau GPU, les tissus à l'échelle et la demande record pour l'optique 800G.
Portée du rapport et segmentation du marché des émetteurs optiques monomodes
|
Attributs |
Transcepteur optique monomode Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des émetteurs optiques monomodes
- Les émetteurs-récepteurs optiques monomode se déplacent de plus en plus vers l'échelle de vitesse, de 400G à 800G et 1,6T, tout en adoptant la photonique en silicium, les lasers avancés et les approches co-emballées pour réduire la puissance et le coût par bit.
- Par exemple, en septembre 2026, Coherent a élargi son portefeuille de systèmes de ligne optique rechargeable pour soutenir la haute capacité 800G ZR/ZR+ Liens du centre de données AI
- La photonique en silicone gagne en part, car les fabricants de modules utilisent des circuits intégrés photoniques pour réduire le nombre de composants, améliorer le rendement et réduire la consommation d'énergie dans les émetteurs-récepteurs de centres de données à volume élevé.
- Les hyperéchelleurs et les fabricants de modules collaborent de plus en plus tôt, car les acheteurs comparent les modules sur l'énergie par bit, la fiabilité, l'interopérabilité, la sécurité d'approvisionnement et la capacité d'écheller la production pour les déploiements d'IA.
- Par exemple, en mars 2026, OpenLight a annoncé ses premières commandes de production de volume pour les circuits intégrés photoniques 800G et 1.6T intégrés au laser.
- À mesure que les amas d'IA, les liaisons 1.6T et 3.2T, la photonique en silicium et l'optique co-emballée continuent de progresser, les émetteurs-récepteurs optiques monomodes devraient se développer au-delà des modules rechargeables en des interconnexions intégrées et ultra-senses.
Quels sont les principaux moteurs du marché des émetteurs optiques monomodes
- La croissance rapide des grappes de formation et d'inférence sur l'IA a considérablement accru la demande de liaisons optiques qui déplacent d'énormes volumes de données entre serveurs, commutateurs et racks à faible latence.
- Par exemple, en mars 2026, Marvell a élargi son portefeuille de DSP optiques 1.6T pour améliorer les performances, l'efficacité énergétique et la fiabilité des liaisons optiques.
- Les hyperéchelleurs, les transporteurs de télécommunications, les entreprises et les réseaux de recherche adoptent des émetteurs-récepteurs monomodes pour soutenir une bande passante plus élevée, une portée plus longue, une puissance plus faible par bit et des conceptions de réseau plus flexibles.
- Par exemple, en août 2026, selon les résultats de l'exercice 2026 de Lumentum, l'entreprise a déclaré un chiffre d'affaires net de 3,01 milliards de dollars et a déclaré qu'à mesure que les charges de travail de calcul de l'IA augmentent, les architectes de centres de données se tournent vers les liaisons optiques comme principal moyen de connectivité et l'importance de l'optique dans les grandes grappes.
- Avec des hyper-échelleurs s'engageant à investir des infrastructures d'IA sur plusieurs années et des transporteurs mettant à niveau les réseaux de fibres, les émetteurs-récepteurs optiques monomodes peuvent obtenir une qualification plus large, des commandes de volume et des accords d'approvisionnement à long terme.
Quels sont les facteurs qui entravent la croissance du marché des émetteurs optiques monomodes
- Les émetteurs monomode font face à une concurrence intense des prix et à un changement technologique rapide, qui compresse les marges et rend rapidement obsolètes les anciens produits, en particulier pour les fournisseurs à échelle limitée.
- Par exemple, en mars 2026, Taclink a lancé un émetteur-récepteur optique monomode 1.6T OSFP DR8 conçu pour des distances de transmission allant jusqu'à 500 mètres.
- Ces dynamiques de prix peuvent réduire les marges pour les petits fournisseurs, tandis que les besoins en capitaux lourds pour les lasers, les puces photoniques et l'équipement d'essai peuvent limiter la capacité d'investir dans de nouvelles générations.
- Les contraintes en matière d'approvisionnement pour les lasers à phosphature d'indium et les emballages avancés, les restrictions commerciales sur l'optique à haute vitesse et les cycles de qualification stricts avec les hyperscalaires limitent davantage la croissance, obligeant les fournisseurs à investir dans la capacité, l'approvisionnement diversifié et les programmes de validation longs qui peuvent augmenter les coûts.
- La combinaison de la concurrence sur les prix, de l'intensité des capitaux, des contraintes d'offre et des risques liés au commerce et à la qualification peut freiner la croissance chez les petits fournisseurs et les acheteurs sensibles aux coûts.
Comment le marché des émetteurs optiques monomodes est-il segmenté
Le marché des émetteurs-récepteurs optiques à mode unique est segmenté en fonction du facteur de forme, du taux de données, de la distance et de l'application.
- Par facteur de forme
Sur la base du facteur de forme, le marché des émetteurs-récepteurs optiques à mode unique est segmenté en SFF & SFP, SFP+ & SFP28, QSFP+ & QSFP28 et QSFP-DD & OSFP. Le segment SFP+ & SFP28 a dominé le marché avec 31,80 % en 2025, soutenu par sa large base installée, à faible coût et une utilisation étendue dans les réseaux d'entreprise, d'accès et de télécommunications. Ces modules prennent en charge les liaisons 10G et 25G sur fibre monomode. Ils sont compacts, rechargeables à chaud et compatibles avec une large gamme d'interrupteurs et de routeurs. Les accords multisources établis les rendent faciles à obtenir de nombreux fournisseurs. Des mises à niveau régulières à faible vitesse et une forte demande de remplacement continuent de renforcer le leadership du segment. Les fournisseurs offrent également des versions industrielles-température et étendues pour servir des environnements plus difficiles.
Le segment QSFP-DD & OSFP devrait enregistrer la croissance la plus rapide à un TCAC de 16,40 % de 2026 à 2033, en raison de l'augmentation de la demande de liaisons à forte densité de 400G, 800G et 1,6T dans les grappes d'IA. Ces facteurs de forme supportent plus de voies par module et une densité de face supérieure. Les fabricants de commutateurs conçoivent des plateformes autour d'eux pour les réseaux hyperscales. Les progrès de la conception thermique et de l'efficacité énergétique améliorent la faisabilité. Le coût, la chaleur et la compatibilité demeurent des considérations importantes. Les fournisseurs développent également des variantes refroidies par liquide et de faible puissance pour des déploiements denses.
- Par taux de données
Sur la base du taux de données, le marché des émetteurs-récepteurs optiques à mode unique est segmenté en 25G, 25G à 100G, 200G à 400G et 800G et plus. Le segment 25G à 100G a dominé le marché avec 41,50% de parts en 2025, soutenu par de grands déploiements à travers les centres de données, fronthoul mobile, et les réseaux d'entreprise. Ces vitesses offrent un bon équilibre entre le coût, la puissance et la bande passante. De nombreux réseaux existants utilisent toujours la 100G comme élément de base. Les chaînes d'approvisionnement matures maintiennent les prix compétitifs. L'utilisation continue des télécommunications et des mises à niveau des entreprises continue de renforcer le leadership du segment. Les producteurs offrent également des variantes pour une portée plus longue et des plages de température variables pour répondre à de nombreux besoins du réseau.
Le segment 800G & ci-dessus devrait enregistrer la croissance la plus rapide à un TCAC de 18,20 % de 2026 à 2033, entraîné par le réseau de clusters AI, un radix de commutation plus élevé et une augmentation de la bande passante par serveur. Les hyperéchelleurs se déplacent rapidement vers 800G, avec 1,6T commençant à expédier. La photonique en silicone et les EML avancés aident à contrôler la puissance. Les fabricants de modules augmentent la capacité de ces produits. La consommation d'énergie, le rendement et le coût demeurent des considérations importantes. Les clients poussent également les fournisseurs pour une qualification plus rapide et un approvisionnement stable de lasers et de puces de conducteur.
- Par distance
Sur la base de la distance, le marché des émetteurs-récepteurs optiques monomode est segmenté en 2 km, 2 km à 40 km et au-delà de 40 km. Le segment jusqu'à 2 km a dominé le marché avec 55,30 % de parts en 2025, entraîné par de grands volumes de liaisons à courte et moyenne portée à l'intérieur et entre les bâtiments du centre de données. La fibre monomode supporte des vitesses plus élevées et des longueurs plus longues que le multimode. Les grappes d'IA à l'échelle du campus utilisent de plus en plus un mode unique pour la portée et l'épreuve future. Des normes telles que DR et FR optics servent ces liens. Les pratiques de déploiement établies continuent de renforcer le leadership de ce segment. L'utilisation croissante d'optiques monomode parallèles permet également de supporter des vitesses élevées sur de courtes distances à faible coût.
Le segment de 2 à 40 km devrait enregistrer la croissance la plus rapide à un TCAC de 10,60 % entre 2026 et 2033, soutenu par les réseaux de métro, l'interconnexion des centres de données et le transport 5G. Les opérateurs mettent à niveau les réseaux d'accès et de regroupement avec des optiques à plus grande vitesse. Les campus des centres de données distribués ont besoin de liens sur plusieurs kilomètres. Des options cohérentes et de détection directe offrent des coûts différents et atteignent des compromis. La puissance, la dispersion et les coûts demeurent des facteurs de conception importants. La croissance des centres de données de bord et du nuage sur les rampes ajoute également des liens dans la gamme de métro.
- Par demande
Sur la base de l'application, le marché des émetteurs-récepteurs optiques à mode unique est segmenté en centres de données & cloud, en grappes AI & HPC, en télécommunications & 5G, en entreprise & autres. Les data centers & cloud segment ont dominé le marché avec 46,30 % de parts en 2025, soutenu par des volumes massifs de switch port, des liaisons à courte et moyenne portée, et des mises à niveau fréquentes. Les fournisseurs de nuages déploient un grand nombre d'émetteurs à travers les feuilles, la colonne vertébrale et les couches d'interconnexion. Conceptions normalisées et achats en vrac support des volumes réguliers. Les relations étroites entre les fabricants de modules et les hyperscaleurs continuent de renforcer le leadership de ce segment. La forte demande de cycles de rafraîchissement aide également les fournisseurs à maintenir des volumes stables au cours des générations de produits.
Le segment des grappes AI & HPC devrait enregistrer la croissance la plus rapide à un TCAC de 19,40 % entre 2026 et 2033, sous l'impulsion du réseau GPU, des tissus à l'échelle et de la demande record pour l'optique 800G. Les grappes d'entraînement ont besoin d'une bande passante très élevée et d'une faible latence entre les accélérateurs. Les opérateurs adoptent des liaisons optiques sur le cuivre à mesure que les vitesses augmentent. Des optiques co-emballées et quasi-emballées apparaissent pour les systèmes futurs. L'énergie, la fiabilité et la disponibilité de l'approvisionnement demeurent des facteurs clés. Les opérateurs lancent également de grands groupes pilotes pour valider les nouvelles optiques avant un déploiement plus large.
Quelle est la région qui détient la plus grande part du marché des émetteurs optiques monomodes
- L'Asie-Pacifique a dominé le marché des émetteurs-récepteurs optiques monomodes avec la plus grande part de revenus de 38,10 % en 2025, soutenue par la fabrication de modules optiques de grande taille en Chine, un investissement important dans les réseaux de télécommunications et une capacité croissante des centres de données.
- La région bénéficie également d'une forte concentration de fabricants de composants optiques et de modules, d'un investissement important dans les réseaux de fibres et de 5G, et d'une croissance rapide des centres de données de cloud et d'IA. L'augmentation de la demande intérieure et de la capacité d'exportation continue de renforcer la position de l'Asie-Pacifique sur le marché mondial. Un soutien gouvernemental fort aux industries des semi-conducteurs et des télécommunications favorise également la croissance des capacités locales.
Aperçu du marché japonais des émetteurs optiques monomodes
Le marché japonais des émetteurs-récepteurs optiques à mode unique connaît une croissance constante grâce à une solide expertise en composants optiques, à des réseaux de télécommunications avancés et à des attentes de haute qualité. Les fournisseurs et les transporteurs nationaux adoptent de plus en plus des modules à grande vitesse et cohérents. De plus, une forte demande de fiabilité, de conceptions compactes et de recherches sur la photonique de la prochaine génération contribue davantage à la croissance du marché japonais. Une coopération étroite entre les fournisseurs et les transporteurs favorise également la modernisation à long terme du réseau.
Aperçu du marché des émetteurs optiques monomodes en Chine
Le marché chinois des émetteurs-récepteurs optiques monomodes connaît une croissance rapide, stimulé par de grands fabricants de modules nationaux, de vastes réseaux de 5G et de fibres, et d'importants investissements dans l'informatique de l'IA. La production croissante de modules 400G et 800G stimule considérablement la demande du marché. De plus, les fournisseurs intégrés verticalement, les avantages en termes de coûts et les exportations fortes placent la Chine comme un marché de croissance clé dans toute l'Asie-Pacifique. Un solide soutien gouvernemental aux industries de l'informatique et de l'optique aide également les fournisseurs à s'étendre rapidement.
Aperçu du marché des émetteurs optiques monomodes en Europe
Le marché européen des émetteurs-récepteurs optiques à mode unique connaît une forte croissance, grâce à l'expansion des centres de données, au déploiement 5G, au cloud computing et à la demande croissante de transmission de données à grande vitesse et à longue distance. Les investissements dans l'infrastructure à fibre optique et la modernisation des réseaux accélèrent l'adoption des applications des télécommunications et des entreprises. L'Allemagne, le Royaume-Uni et la France représentent des marchés régionaux clés. Les technologies émergentes 400G et 800G, les conceptions écoénergétiques et les composants optiques avancés créent de nouvelles opportunités, malgré les contraintes de la chaîne d'approvisionnement et les pressions sur les prix.
Aperçu du marché des émetteurs optiques monomodes au Royaume-Uni
Le marché des émetteurs-récepteurs optiques monomodes du Royaume-Uni connaît une croissance constante, soutenue par le déploiement de réseaux à fibres entières, la capacité croissante des centres de données et une forte recherche en photonique. Les transporteurs et les opérateurs de cloud adoptent de plus en plus l'optique à plus grande vitesse. En outre, les start-up actives, la recherche universitaire et la demande de réseaux sécurisés favorisent l'adoption plus large d'émetteurs à mode unique au Royaume-Uni. Le développement de centres de données solides dans le sud de l'Angleterre soutient également la demande d'optique à plus grande vitesse.
Allemagne Aperçu du marché des émetteurs optiques monomode
Le marché allemand des émetteurs-récepteurs optiques à mode unique est en expansion constante en raison de la forte base industrielle du pays, de l'investissement croissant dans les centres de données et du déploiement important de fibres. Les transporteurs, les entreprises et les réseaux de recherche utilisent de plus en plus l'optique monomode à grande vitesse. L'innovation continue en photonique, la forte capacité d'ingénierie et l'Allemagne mettent l'accent sur la fiabilité et l'efficacité énergétique, ce qui stimule la croissance du marché dans le pays. La forte demande de Francfort et d'autres centres de données supporte également les volumes d'émetteurs.
Quelles sont les meilleures entreprises du marché des émetteurs optiques monomodes
L'industrie des émetteurs-récepteurs optiques à mode unique est principalement dirigée par des entreprises bien établies, notamment :
- La Compagnie Cohérente.(États-Unis)
- Luminum Holdings Inc.(États-Unis)
- Broadcom Inc.(États-Unis)
- Société d'assurance-vie(Chine)
- La société Zhongji Innolight Co., Ltd.(Chine)
- Cisco Systems, Inc. (États-Unis)
- Sumitomo Electric Industries, Ltd. (Japon)
- Fujitsu Optical Components Limited (Japon)
- Mitsubishi Electric Corporation (Japon)
- Eoptolink Technology Inc., Ltd. (Chine)
- Fabrinet (Thaïlande)
- Marvell Technology, Inc. (États-Unis)
- Société Ciena (États-Unis)
- Société Nokia (Finlande)
- Huawei Technologies Co., Ltd. (Chine)
- Source Photonics, Inc. (États-Unis)
- Optoelectronics appliquée, Inc. (États-Unis)
- NEC Corporation (Japon)
- Hisense Broadband Multimedia Technologies Co., Ltd. (Chine)
- Furukawa Electric Co., Ltd. (Japon)
Quels sont les derniers développements sur le marché des émetteurs optiques monomode
- En septembre 2026, Credo a introduit des émetteurs-récepteurs optiques 1.6T ZeroFlap avec photonique en silicium et diagnostic de liaison en temps réel pour les réseaux d'IA.
- En septembre 2026, Coherent a élargi son portefeuille de systèmes de ligne optique rechargeable pour soutenir des liaisons de centres de données haute capacité 800G ZR/ZR+ AI.
- En août 2026, Lumentum a déclaré un chiffre d'affaires net de 3,01 milliards de dollars et a déclaré que son activité de module cloud progressait dans l'adoption de 1.6T. L'entreprise a souligné que les charges de travail en AI poussent les architectes de centres de données vers des liaisons optiques comme principal moyen de connectivité. La société a également signalé une forte demande de lasers à phosphature d'indium.
- En mars 2026, Marvell élargit son portefeuille de DSP optiques 1.6T pour améliorer les performances, l'efficacité énergétique et la fiabilité des liaisons optiques.
- En mars 2026, OpenLight a annoncé ses premières commandes de production en volume pour les circuits intégrés photoniques 800G et 1.6T intégrés au laser.
- En mars 2026, Taclink a lancé un émetteur-récepteur optique 1.6T OSFP DR8 conçu pour des distances de transmission allant jusqu'à 500 mètres.
- En septembre 2026, Semtech a introduit des amplificateurs de transimpédance FiberEdge pour des interconnexions optiques 1.6T et amélioré l'efficacité de la puissance 800G.
- En avril 2025, Jabil a lancé des émetteurs-récepteurs OSFP 1.6T utilisant la photonique Intel silicium, soutenant la connectivité parallèle à fibre monomode.
- En mars 2025, Broadcom a introduit 3nm Sian3 et 5nm solutions DSP Sian2M ciblant les émetteurs optiques 800G et 1.6T.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











