



Segmentation du marché mondial de l'automatisation des forces de vente des PME, par composants (solutions et services), déploiement (cloud et sur site), application (gestion des prospects, prévisions des ventes, gestion des commandes et des factures, gestion des opportunités et autres), utilisateur final (banque, finance et assurance, commerce de détail, santé, informatique et télécommunications, industrie manufacturière et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché mondial de l'automatisation des forces des PME
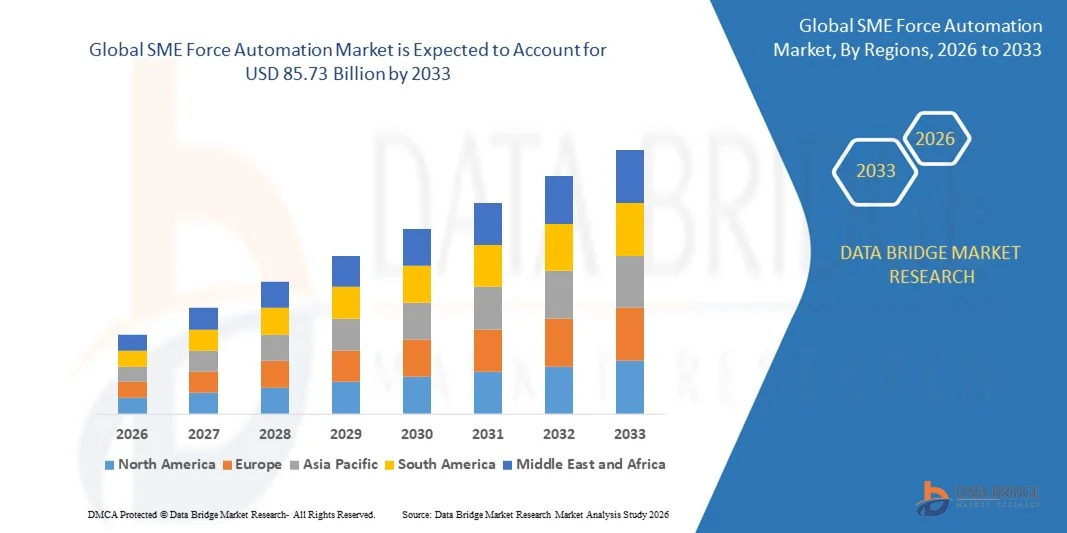
- Selon Data Bridge études de marché Analyse La taille du marché mondial de l'automatisation des forces des PME a été évaluée à27,64 milliards de dollars en 2025et devrait atteindre85,73 milliards de dollars en 2033, à unTCAC de 15,20 %pendant la période de prévision
- L'augmentation de la demande d'applications de prévision des ventes dans les secteurs de la banque, de l'informatique et des télécommunications ainsi que dans le commerce de détail et l'adoption croissante de logiciels d'automatisation des forces de vente en nuage (SFA) sont les principaux facteurs à l'origine du marché de l'automatisation des forces de PME
- L'utilisationintelligence artificielle(AI) et l'apprentissage automatique (ML) et un déploiement élevé de la technologie du cloud et la tendance croissante de l'intelligence artificielle dans le processus d'automatisation des ventes accélèrent la croissance du marché de l'automatisation des PME
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 27,64 milliards de dollars
- Valeur marchande prévue (2033): 85,73 milliards de dollars
- Prévisions CAGR (2026-2033): 15.20%
Quelles sont les principales tendances du marché de l'automatisation des forces des PME
- L'augmentation de la demande d'IA pour la gestion des ventes en automatisant, en développant et en superchargeant la manière dont les transactions sont effectuées et l'utilisation du logiciel SFA pour collecter une grande quantité de données à partir de points de contact clients multiples qui pourraient être accédés à plusieurs appareils dans un déploiement en nuage stimulent également le marché de l'automatisation des forces des PME
- En outre, la mise en œuvre de règles et de règlements, y compris le règlement général sur la protection des données (RGPD), afin de renforcer le cadre réglementaire, les préoccupations concernant la sécurité des données et le lancement de solutions d'automatisation actualisées, ont une incidence positive sur le marché de l'automatisation des forces des PME. En outre, l'intégration des capacités d'IA et de ML pour rationaliser les opérations sur le terrain et l'émergence d'IoT pour améliorer l'automatisation offrent des possibilités rentables aux acteurs du marché de l'automatisation des forces des PME
- L'Amérique du Nord a dominé le marché de l'automatisation des forces des PME avec une part des revenus de 39,55% en 2025, grâce à l'adoption rapide de l'automatisation CRM, des plateformes d'accélération des ventes et des solutions de flux de travail axées sur le cloud aux États-Unis et au Canada.
- L'Asie-Pacifique devrait enregistrer le TCAC le plus rapide de 8,6 % de 2026 à 2033, grâce à la numérisation rapide, à l'expansion de la base de PME, à la solidité des écosystèmes d'affaires mobiles et à l'adoption croissante de plateformes de CRM et d'automatisation des ventes en nuage
- Le segment Solution a dominé le marché avec une part de 62,3% en 2025, grâce à l'adoption de plates-formes CRM, d'outils d'automatisation de workflow et de solutions d'analyse intégrées
Portée du rapport et segmentation du marché de l'automatisation des forces des PME
|
Attributs |
L'automatisation des forces des PME Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé du marché de l'automatisation des forces des PME
L'adoption croissante de systèmes portables, haute vitesse et d'automatisation de la force des PME
- Le marché de l'automatisation de la force des PME connaît une forte croissance grâce à des analyseurs compacts, USB et PC intégrés conçus pour les microcontrôleurs, le débogage FPGA, les appareils IoT et la validation des communications numériques à grande vitesse
- Les fabricants introduisent des analyseurs multicanaux à large bande avec des tampons à mémoire profonde, un déclenchement avancé et des interfaces logicielles pour soutenir les systèmes embarqués modernes et le prototypage rapide
- La demande croissante d'instruments légers, portatifs et déployables sur le terrain accroît l'adoption dans les laboratoires de conception électronique, les établissements universitaires et les installations de réparation et d'entretien
- Par exemple, des sociétés telles que Saleae (États-Unis), Tektronix (États-Unis), Keysight (États-Unis), RIGOL (Chine) et Yokogawa (Japon) ont amélioré leurs analyseurs en 2024-2025 en améliorant le décodage des protocoles (SPI, I2C, UART, CAN) et la visualisation des données en nuage
- Le besoin croissant d'essais en temps réel, de validations multi-appareils et de débogage à grande vitesse accélère le passage à des systèmes compacts et logiciels d'automation de la force pour les PME
- Au fur et à mesure que l'électronique embarquée, l'IdO et les circuits numériques continuent d'évoluer, les SME Force Automations demeurent essentielles au développement, à l'essai et à la validation de systèmes de haute performance
Quels sont les principaux moteurs du marché de l'automatisation des forces des PME
- La demande croissante d'analyseurs logiques abordables, précis et faciles à utiliser alimente l'adoption dans les environnements de microcontrôleur, de FPGA et de développement de systèmes numériques
- Par exemple, en 2025, des entreprises de premier plan comme Saleae (États-Unis), Yokogawa (Japon) et Good Will Instrument (Taiwan) ont amélioré leurs portefeuilles de produits avec des taux d'échantillonnage plus élevés, des protocoles de décodage avancés et des interfaces logicielles flexibles.
- Déploiement étendu de dispositifs IoT,VEles systèmes, la robotique, l'électronique grand public et les solutions d'automatisation intelligente stimulent la demande d'outils d'acquisition et de validation de signaux numériques en Amérique du Nord, en Europe et en Asie-Pacifique
- Les progrès technologiques dans la compression en forme d'onde, la profondeur de mémoire, le prélèvement à grande vitesse et les architectures alimentées par USB ont amélioré la portabilité, la précision et les performances des analyseurs
- La complexité croissante des interfaces série haute vitesse, des puces d'IA et des protocoles de communication à signaux mixtes accroît le besoin de systèmes d'automatisation de la force des PME mobiles à canaux multiples, à haute résolution
- Les investissements soutenus dans la recherche-développement sur les semi-conducteurs, l'infrastructure d'essais électroniques et le développement de systèmes intégrés soutiennent la croissance à long terme du marché de l'automatisation des forces des PME
Quel facteur met en cause la croissance du marché de l'automatisation des forces des PME
- Les prix élevés des analyseurs haut de gamme, multicanaux et à large bande limitent l'adoption parmi les petites équipes d'ingénierie, les start-up et les laboratoires universitaires
- Par exemple, entre 2024 et 2025, les pénuries de composants, l'augmentation des coûts des semi-conducteurs et les longs délais de livraison ont augmenté les dépenses de production de plusieurs fournisseurs mondiaux.
- La complexité de l'analyse des protocoles numériques à grande vitesse, des circuits à signaux mixtes et des séquences de synchronisation nécessite une expertise technique spécialisée, limitant l'adoption plus large.
- Une connaissance limitée des caractéristiques avancées de l'analyseur, du soutien du protocole et du débogage des meilleures pratiques dans les régions émergentes ralentit la pénétration du marché
- La concurrence des oscilloscopes numériques avec des fonctions d'analyseurs logiques intégrés, des débogueurs logiciels et des analyseurs de protocole exerce une pression sur les prix et réduit la différenciation
- Pour relever ces défis, les entreprises mettent l'accent sur des conceptions rentables, l'intégration améliorée des logiciels, l'analyse en nuage et des programmes de formation complets pour élargir l'adoption mondiale des systèmes d'automatisation des forces des PME
Comment le marché de l'automatisation des forces des PME est-il segmenté
Le marché est segmenté sur la base decomposants, déploiement, application et utilisation finale.
- Par composants
Sur la base des composants, le marché de l'automatisation des forces des PME est segmenté en solutions et services. Le segment Solution a dominé le marché avec une part de 62,3% en 2025, grâce à l'adoption massive de plateformes CRM, d'outils d'automatisation de workflow et de solutions d'analyse intégrées. Les solutions permettent aux entreprises de gérer les pistes, de suivre les occasions et de rationaliser les pipelines de vente, offrant des améliorations mesurables de la productivité et de l'efficacité opérationnelle. Les solutions connectées au cloud et sur site offrent une visibilité en temps réel, un accès multi-appareils et une collaboration accrue entre les départements, renforçant ainsi leur position dominante sur le marché.
On prévoit que le segment des services augmentera au TCAC le plus rapidement, passant de 2026 à 2033, en raison de l'augmentation de la demande en services d'intégration, de personnalisation, de maintenance et de consultation professionnelle. Les organisations, en particulier les PME, investissent dans le soutien d'experts pour optimiser le déploiement de la plateforme, améliorer l'adoption des utilisateurs et intégrer le CRM à l'ERP, à l'automatisation du marketing et aux outils d'analyse.
- Par déploiement
Sur la base du déploiement, le marché est segmenté en Cloud et On-Premise. Le segment Cloud a dominé le marché avec une part de 54,6 % en 2025, soutenue par ses faibles coûts initiaux, l'évolutivité, les mises à jour en temps réel et l'accessibilité à distance. Les plateformes basées sur le cloud permettent aux équipes multilocalisées de collaborer efficacement, d'améliorer la centralisation des données et de tirer parti de l'analyse axée sur l'intelligence artificielle pour les ventes et les points de vue des clients. Les organisations préfèrent de plus en plus les offres SaaS en raison de la facilité d'intégration, le déploiement rapide et les mises à jour automatiques des logiciels.
On prévoit que le segment On-Premise augmentera au TCAC le plus rapide de 2026 à 2033, sous l'impulsion d'industries exigeant une haute sécurité des données, le respect des règlements locaux et le contrôle de la personnalisation du système. Les grandes entreprises, le BFSI et les organismes de soins de santé continuent d'adopter des déploiements sur place pour répondre aux exigences réglementaires et de protection de la vie privée tout en maintenant le contrôle opérationnel.
- Par demande
Sur la base de l'application, le marché est segmenté en Lead Management, Sales Forecasting, Order & Factures Management, Opportunity Management, etc. Le segment de la gestion du plomb a dominé le marché avec une part de 38,1 % en 2025, alimentée par le besoin croissant de suivre, de nourrir et de convertir les perspectives efficacement sur plusieurs canaux. Les entreprises tirent parti de la notation automatisée du plomb, des campagnes de courriel et de l'analyse des pipelines pour augmenter les taux de conversion et stimuler la croissance des revenus.
On prévoit que le segment des prévisions des ventes augmentera au TCAC le plus rapide de 2026 à 2033, en raison de la demande d'analyse prédictive, de projections des ventes fondées sur l'IA et de décisions fondées sur les données. Des outils de prévision avancés permettent aux équipes de vente d'optimiser l'allocation des ressources, d'anticiper les tendances du marché et d'aligner les stratégies sur les objectifs de revenus, en améliorant l'avantage concurrentiel.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché de l'automatisation des forces des PME est segmenté en BFSI, Retail, Healthcare, IT & Telecom, Manufacturing, etc. Le segment BFSI a dominé le marché avec une part de 32,7 % en 2025, grâce à l'adoption élevée de systèmes CRM pour gérer les relations avec les clients, les rapports réglementaires et les solutions bancaires numériques. Les entreprises de banque, d'assurance et d'investissement tirent de plus en plus parti des flux de travail automatisés, des connaissances en matière d'IA et de la segmentation des clients pour améliorer la qualité et l'efficacité du service.
Le segment du commerce de détail devrait croître au rythme le plus rapide du TCAC de 2026 à 2033, alimenté par l'adoption rapide d'outils de vente numériques, la gestion du programme de fidélité, l'intégration omnicanale et l'engagement personnalisé des clients. L'expansion du commerce électronique, la forte concurrence et la demande d'une expérience client supérieure poussent les détaillants à déployer des solutions avancées d'automatisation des forces des PME à l'échelle mondiale.
Quelle région détient la plus grande part du marché de l'automatisation des forces des PME
- L'Amérique du Nord a dominé le marché de l'automatisation des forces des PME avec une part des revenus de 39,55% en 2025, grâce à l'adoption rapide de l'automatisation CRM, des plateformes d'accélération des ventes et des solutions de flux de travail axées sur le cloud aux États-Unis et au Canada.
- La forte croissance de la transformation numérique, la mise en œuvre croissante d'outils de vente compatibles avec l'IA et l'augmentation des investissements dans l'automatisation des effectifs continuent d'alimenter l'expansion du marché. Les entreprises de la BFSI, du commerce de détail, des soins de santé, des technologies de l'information et des télécommunications et de l'industrie manufacturière intègrent les plates-formes d'automatisation des PME pour rationaliser les pipelines, améliorer la précision des prévisions, améliorer la qualification du plomb et réduire les inefficacités opérationnelles
- Les principales entreprises de la région lancent des suites CRM de pointe avec des analyses prédictives, des notations automatisées, l'engagement des clients omnicanaux et des architectures cloud-natives, renforçant ainsi le leadership technologique nord-américain. Une maturité numérique élevée, une forte adoption de SaaS et des investissements soutenus dans la modernisation informatique des entreprises renforcent la position dominante de la région
Aperçu du marché de l'automatisation des forces des PME américaines
Les États-Unis sont le plus important contributeur en Amérique du Nord, grâce à l'adoption de systèmes de CRM en nuage, d'outils d'automatisation des ventes alimentés par l'IA et de plateformes d'engagement client avancées. La demande est également soutenue par la croissance des secteurs du commerce électronique, de la fintech, des soins de santé numériques et de la technologie B2B. Les entreprises s'appuient de plus en plus sur des flux de travail automatisés, la notation prédictive du plomb et l'analyse intégrée pour optimiser les cycles de vente et améliorer la performance des revenus. Une forte concentration de fournisseurs de logiciels, de centres d'innovation et de startups technologiques accélère le déploiement dans les PME et les grandes entreprises.
Aperçu du marché canadien de l'automatisation des forces des PME
Le Canada contribue grandement à la croissance régionale, grâce à l'expansion des programmes de transformation numérique, à l'adoption croissante de systèmes de CRM en nuage et à l'investissement croissant dans les écosystèmes d'IA, de fintech et de commerce électronique. Les PME et les entreprises déploient de plus en plus d'outils d'automatisation pour la gestion des clients, le suivi des pipelines de vente et l'engagement omnicanal. Les initiatives de numérisation soutenues par le gouvernement, une infrastructure informatique solide et l'augmentation des dépenses des entreprises pour les applications en nuage accélèrent encore l'adoption.
Marché de l'automatisation des forces des PME Asie-Pacifique
On prévoit que l'Asie-Pacifique enregistrera le TCAC le plus rapide de 8,6 % entre 2026 et 2033, grâce à la numérisation rapide, à l'expansion de la base de PME, à la vigueur des écosystèmes d'affaires mobiles et à l'adoption croissante de plateformes de CRM et d'automatisation des ventes dans le cloud. Les secteurs à fort volume comme le commerce de détail, la BFSI, la fabrication, les télécommunications et le commerce électronique accélèrent le déploiement d'outils de vente automatisés afin de rationaliser les opérations et de gérer les gros ensembles de données clients. La hausse des paiements numériques, l'adoption de SaaS et l'automatisation des processus d'entreprise en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est continuent de stimuler une forte croissance du marché.
Chine PME Force Automatisation Aperçu du marché
La Chine est le principal contributeur à l'Asie-Pacifique en raison de la numérisation à grande échelle des entreprises, de l'adoption forte de SaaS et d'investissements considérables dans le commerce électronique, la fintech et l'automatisation manufacturière. Les outils CRM et d'automatisation des ventes sont de plus en plus utilisés pour la gestion du cycle de vie des clients, le marketing omnicanal et l'automatisation des flux de travail. Les initiatives d'économie numérique soutenues par l'État et la croissance des entreprises natives du cloud soutiennent davantage l'expansion robuste du marché.
Japon PME Force Automatisation Aperçu du marché
Le Japon affiche une croissance stable soutenue par une forte adoption des technologies de l'information par les entreprises, une forte demande d'outils de vente axés sur la précision et une modernisation des secteurs du commerce de détail, de la fabrication et des télécommunications. Les entreprises s'appuient sur des plateformes d'automatisation pour améliorer la précision des prévisions, gérer des relations client complexes et améliorer l'efficacité opérationnelle. L'accent croissant mis sur l'analyse assistée par l'IA et l'optimisation de l'expérience client alimente l'adoption.
India PME Force Automation Aperçu du marché
L'Inde apparaît comme l'un des marchés qui connaît la croissance la plus rapide en raison de l'expansion rapide des PME, de l'adoption numérique croissante et d'initiatives soutenues par l'État comme Digital India et Make in India. Une forte croissance des start-up SaaS, une pénétration croissante du commerce électronique et une forte demande pour la gestion de plomb, l'automatisation des flux de travail et les outils CRM en nuage stimulent considérablement l'adoption du marché dans toutes les industries.
Corée du Sud PME Force Automatisation Aperçu du marché
La Corée du Sud contribue fortement en raison de sa maturité numérique élevée, de sa solide infrastructure technologique d'entreprise et de l'expansion rapide des secteurs du commerce électronique, de la fintech et de l'électronique. Les entreprises adoptent de plus en plus des plateformes d'automatisation avancées pour l'analyse des clients, l'optimisation des ventes et l'engagement omnicanal. Des écosystèmes d'innovation solides et des modèles d'affaires axés sur la technologie soutiennent une croissance durable.
Quelles sont les meilleures entreprises du marché de l'automatisation des forces des PME
L'industrie de l'automatisation des forces des PME est principalement dirigée par des entreprises bien établies, notamment:
- Salesforce.com, Inc. (États-Unis)
- Microsoft (États-Unis)
- SAP (Allemagne)
- Oracle (États-Unis)
- Creatio (États-Unis)
- Aptean (États-Unis)
- Zoho Corporation Pvt. Ltd. (Inde)
- Pour (États-Unis)
- CRMNEXT (Inde)
- SucreCRM (U.S.)
- Infusion Software, Inc. (États-Unis)
- Pegasystems Inc. (États-Unis)
- Trimble Inc. (États-Unis)
- Accruent (États-Unis)
- Acumatica, Inc. (États-Unis)
- LeadSquared (Inde)
- Kloudq Technologies Limited (Inde)
- Nimap Infotech (Inde)
Quelles sont les évolutions récentes du marché mondial de l'automatisation des forces des PME
- En novembre 2023, Salesforce a lancé Service Intelligence, une application analytique avancée pour Service Cloud visant à améliorer la productivité des agents, à réduire les coûts opérationnels et à améliorer la satisfaction des clients. Propulsé par Data Cloud, il permet aux utilisateurs d'accéder à des données unifiées en temps réel directement dans Service Cloud, éliminant ainsi la nécessité de passer entre plusieurs écrans. Ce lancement renforce considérablement l'écosystème de gestion de service intelligent de Salesforce
- En septembre 2023, Oracle Corporation a dévoilé la Plateforme d'intelligence des données de fusion pour ses utilisateurs d'Oracle Fusion Cloud Application, en évolution depuis l'entrepôt Oracle Fusion Analytics. La plateforme fournit des données d'affaires en tant que service avec des pipelines automatisés, des modèles de données à 360 degrés, des analyses interactives et des capacités intégrées d'IA/ML. Ce développement marque un grand pas en avant dans la stratégie Oracles pour simplifier les flux de données et d'analyse d'entreprise
- En juin 2023, Aptean Inc. a annoncé l'acquisition de TOTALogistix, un important fournisseur de systèmes de gestion des transports en nuage (TMS) pour les fabricants, les détaillants et les distributeurs de toute l'Amérique du Nord. Cette acquisition renforce les offres de logistique et de chaîne d'approvisionnement d'Aptean
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











