



Global Software-Defined Anything Market Segmentation, By Technology (Software Defined Networking (SDN), Software Defined Storage (SDS) et Software Defined Data Center (SDDC)), Service (intégration et déploiement des services, services gérés et services de conseil), Déploiement (on-Premise et Cloud), Vertical (BFSI, santé, fabrication, TI et télécommunications, commerce de détail, etc.)- Tendances et prévisions pour 2033
Quelle est la taille du marché et le taux de croissance définis par le logiciel
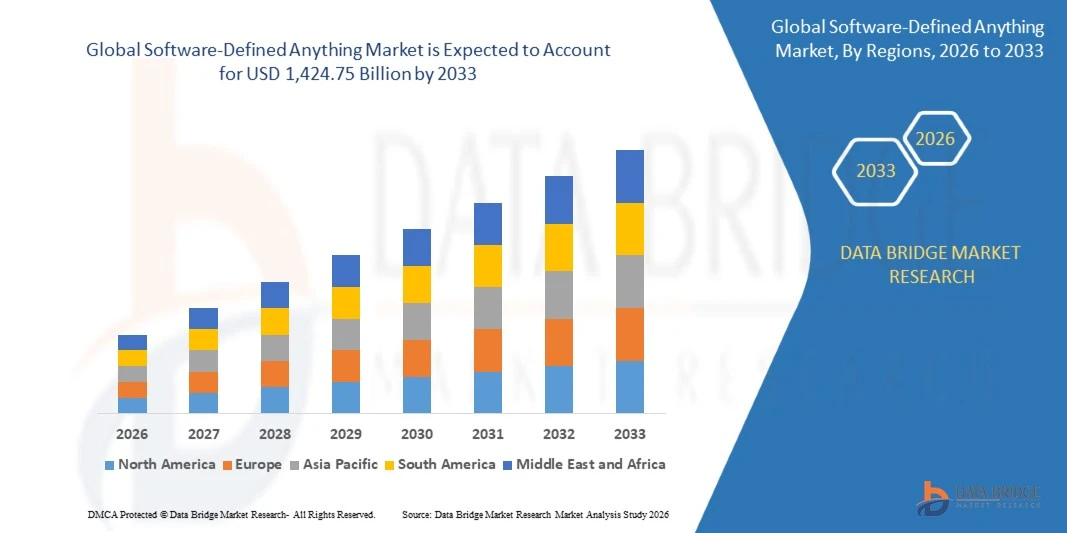
- Selon l'analyse de Data Bridge Market Research, le logiciel défini n'importe quoi marché a été évalué à185,10 milliards de dollars en 2025et devrait atteindre1 424,75 milliards de dollars en 2033, croissance à unTCAC de 29,06 % de 2026 à 2033.
- Le marché connaît une forte croissance due à l'augmentation de la demande d'infrastructures de TI flexibles et évolutives, à l'évolution rapide descalcul en nuageles technologies de virtualisation et l'expansion des applications dans les centres de données, les télécommunications, les réseaux d'entreprises et la cybersécurité.
- L'adoption croissante de services basés sur le cloud à l'échelle mondiale, associée au besoin croissant d'automatisation, d'efficacité opérationnelle et de réduction des coûts d'infrastructure, oblige les entreprises à adopter des solutions de mise en réseau, de stockage et de datacenter définies par des logiciels. Les technologies définies par le logiciel remplacent l'infrastructure traditionnelle dépendante du matériel dans de nombreuses industries, offrant une plus grande évolutivité, une gestion centralisée, une meilleure utilisation des ressources et une flexibilité accrue pour les initiatives de transformation numérique.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 185,10 milliards
- Valeur marchande prévue (2033) : 1 424,75 milliards de dollars
- Prévisions CAGR (2026-2033): 29.06%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des logiciels
- L'Amérique du Nord a dominé le marché des logiciels, avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, appuyé par une infrastructure informatique avancée, une forte adoption du cloud et des investissements substantiels dans les technologies de réseau et de data centers définies par les logiciels.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 31,2 %, de 2026 à 2033, alimenté par la transformation numérique rapide, l'expansion de l'infrastructure de calcul en nuage, l'augmentation du déploiement de la 5G et l'adoption croissante de solutions logicielles à travers la Chine, l'Inde et le Japon.
- Le segment de réseau défini par le logiciel a mené le marché avec une part de 32,4 % en 2025, en raison du besoin croissant d'automatisation du réseau, de contrôle centralisé et de connectivité flexible entre les environnements informatiques d'entreprise
- Le stockage défini par le logiciel est le type de technologie qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 28,5 %, en raison de l'essor de la production de données, de l'adoption du cloud et de la demande d'infrastructures de stockage flexibles.
- Le segment des services d'intégration et de déploiement a dominé la catégorie des services avec une part des revenus de 38,2 en 2025, sous l'impulsion de la complexité de la mise en œuvre de technologies définies par les logiciels dans les environnements informatiques existants.
- En 2025, 54,6% de la part de marché de l'établissement sur place était préférée par les organisations qui avaient besoin d'un contrôle direct sur les infrastructures, les données sensibles et les politiques de sécurité.
- Le segment cloud est la catégorie de déploiement qui connaît la croissance la plus rapide, avec un TCAC de 31,4 %, entraîné par l'adoption croissante du cloud public, du cloud hybride et des applications cloud-natives.
Portée du rapport et segmentation de marché définie par le logiciel
|
Attributs |
Logiciel défini n'importe quoi Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des logiciels
- Les entreprises adoptent de plus en plus d'infrastructures logicielles pour améliorer l'agilité informatique, automatiser l'allocation des ressources et gérer l'informatique, le stockage et la mise en réseau au moyen de plateformes logicielles centralisées.
- Par exemple, en juin 2025, Broadcom a annoncé la disponibilité générale de VMware Cloud Foundation 9.0, une plateforme cloud privée unifiée conçue pour simplifier la gestion de l'infrastructure, automatiser la fourniture des ressources et soutenir les applications traditionnelles, cloud-native et AI dans les centres de données et les environnements cloud hybrides.
- L'intégration de l'intelligence artificielle et de l'automatisation permet aux organisations d'optimiser les charges de travail, d'améliorer la visibilité de l'infrastructure et de répondre plus efficacement à l'évolution des demandes informatiques.
- Les entreprises adoptent également des plates-formes logicielles pour soutenir les environnements cloud hybrides, rationaliser le déploiement des applications et améliorer la cohérence entre les systèmes informatiques distribués.
- Par exemple, en mai 2024, Red Hat a annoncé des améliorations à Red Hat OpenShift AI, permettant aux entreprises de développer et de déployer des applications d'IA prédictives et génératrices dans des environnements nuageux hybrides, avec une plus grande flexibilité de la charge de travail, des services de modèles et des capacités de gestion des ressources.
- Comme les organisations privilégient les infrastructures flexibles, le contrôle centralisé et les opérations automatisées, les technologies définies par les logiciels deviennent un élément central des stratégies de transformation numérique de l'entreprise.
Quels sont les principaux moteurs du marché défini par le logiciel
- L'expansion rapide du cloud computing,intelligence artificielleet des entreprisestransformation numériquea accru considérablement la demande d'infrastructures logicielles capables d'améliorer l'évolutivité, d'automatiser les opérations informatiques et d'optimiser les ressources informatiques, de stockage et de réseautage.
- Par exemple, en juin 2025, NTT DATA a lancé des services d'infrastructure logicielle (SDI) alimentés par l'IA pour les produits Cisco, combinant automatisation intelligente et optimisation des infrastructures pour aider les organisations à moderniser les opérations informatiques, à réduire les coûts et à accélérer la transformation numérique.
- Les entreprises intègrent des technologies définies par logiciel dans leur environnement informatique afin de réduire la complexité de l'infrastructure, d'accélérer le déploiement des applications, d'améliorer l'utilisation des ressources et de soutenir les opérations de cloud hybride flexibles.
- Par exemple, en mai 2025, Dell Technologies a annoncé des innovations de data center pilotées par logiciel destinées à automatiser la gestion et le déploiement de solutions de cloud et de bord privés, à soutenir des opérations d'infrastructure plus efficaces, à améliorer l'évolutivité et à renforcer la cyberrésilience.
- Avec les organisations qui accordent de plus en plus de priorité à l'automatisation de l'infrastructure, à la flexibilité opérationnelle et aux services numériques évolutives, les solutions logicielles sont devenues essentielles pour moderniser les environnements informatiques de l'entreprise et répondre à l'évolution des besoins opérationnels.
Quels sont les facteurs qui font obstacle à la croissance du marché des logiciels
- L'infrastructure définie par le logiciel nécessite un investissement initial important en raison de l'octroi de licences, de la modernisation de l'infrastructure, de l'intégration et des exigences de gestion informatique spécialisées.
- Par exemple, en novembre 2024, le Government Accountability Office (GAO) des États-Unis a signalé que les pratiques restrictives en matière de licences de logiciels pourraient augmenter les coûts du cloud et limiter le choix des fournisseurs de cloud par les organisations. Le rapport a souligné que les droits de licence supplémentaires, les frais de migration et le verrouillage des fournisseurs pouvaient compliquer l'adoption d'une infrastructure définie par un logiciel et basée sur le cloud.
- Ces coûts et complexités techniques peuvent limiter l'adoption parmi les petites et moyennes entreprises, en particulier celles qui exploitent des systèmes existants ou qui manquent de personnel informatique qualifié.
- L'intégration de plates-formes de mise en réseau, de stockage et de calcul définies par logiciel avec les infrastructures existantes peut introduire des défis d'interopérabilité, des risques de migration,cybersécuritéet la dépendance à l'égard de fournisseurs de technologie spécifiques.
- Par exemple, en mars 2025, Flexera a indiqué que 84 % des organisations considéraient la gestion des dépenses en nuage comme un défi majeur, soulignant le fardeau financier lié au fonctionnement et à l'optimisation des infrastructures en nuage. Ces pressions sur les coûts peuvent limiter les investissements dans des plateformes logicielles, en particulier pour les organisations dont les budgets en TI sont limités.
- Les coûts élevés de mise en oeuvre et les dépenses courantes associées aux solutions logicielles continuent de remettre en question l'adoption, en particulier parmi les organisations et les entreprises qui ont des contraintes budgétaires et qui ont un environnement historique complexe. Ces obstacles peuvent ralentir le déploiement et limiter la pénétration du marché en dépit de la demande croissante d'infrastructures informatiques flexibles et automatisées.
Comment le marché défini par le logiciel est-il segmenté
Le marché des logiciels-défini n'importe quoi est segmenté sur la base de la technologie, service, déploiement, et verticale.
- Par technologie
Sur la base de la technologie, le marché défini par le logiciel est segmenté en réseau défini par le logiciel (SDN), stockage défini par le logiciel (SDS) et centre de données défini par le logiciel (SDDC). Le segment de réseau défini par les logiciels a dominé le marché avec une part estimée de 32,4 % en 2025, en raison du besoin croissant d'automatisation du réseau, de contrôle centralisé et de connectivité flexible entre les environnements informatiques d'entreprise. SDN permet aux organisations de gérer le trafic réseau grâce à des logiciels programmables plutôt que de s'appuyer exclusivement sur des configurations matérielles traditionnelles. Il améliore la visibilité du réseau, simplifie l'application des politiques et soutient l'attribution dynamique de la bande passante et des ressources du réseau. L'adoption croissante de l'informatique en nuage, des réseaux 5G et de l'infrastructure virtualisée soutient davantage la demande. Les entreprises utilisent également SDN pour améliorer la sécurité des réseaux grâce à des contrôles d'accès centralisés et à la segmentation des réseaux.
Le segment du stockage défini par le logiciel devrait enregistrer la croissance la plus rapide à un TCAC estimé de 28,5 % entre 2026 et 2033, en raison de l'augmentation de la production de données, de l'adoption de cloud et de la demande d'infrastructures de stockage flexibles. La SDD sépare les logiciels de gestion du stockage du matériel sous-jacent, ce qui permet aux organisations de mettre en commun et d'allouer plus efficacement les ressources de stockage. Il prend en charge l'évolutivité à mesure que les volumes de données augmentent entre les applications d'entreprise, les plateformes d'analyse et les charges de travail en intelligence artificielle. Les organisations peuvent réduire la dépendance à l'égard des appareils de stockage propriétaires en déployant des logiciels sur du matériel compatible. L'intégration avec des environnements cloud hybrides permet également un placement flexible des données et une meilleure utilisation du stockage. La demande croissante de solutions rentables de gestion des données, de sauvegarde et de reprise après sinistre appuie l'adoption.
- Par service
Sur la base du service, le marché défini par le logiciel est segmenté en services d'intégration et de déploiement, services gérés et services de conseil. Le segment des services d'intégration et de déploiement a dominé le marché avec une part estimée à 38,2 % en 2025, en raison de la complexité de la mise en œuvre de technologies définies par les logiciels dans les environnements informatiques existants. Ces services aident les organisations à intégrer les ressources de réseautage, de stockage et d'informatique virtualisées à l'infrastructure existante et aux applications d'entreprise. Les fournisseurs de services aident à la configuration du système, à la planification des migrations, aux essais d'interopérabilité et à l'optimisation de l'infrastructure. Leur expertise aide à minimiser les perturbations opérationnelles pendant le déploiement et soutient des transitions technologiques plus fluides. L'adoption croissante de plates-formes cloud hybrides et de centres de données définis par logiciel renforce encore la demande de services d'intégration.
On prévoit que le segment des services gérés enregistrera la croissance la plus rapide, soit 30,1 %, entre 2026 et 2033, en raison de l'augmentation de la demande en matière de surveillance continue de l'infrastructure, de maintenance automatisée et de compétences spécialisées en gestion des TI. Les fournisseurs de services gérés aident les entreprises à exploiter des environnements définis par des logiciels sans maintenir de vastes équipes internes d'infrastructure. Ces services comprennent la surveillance des performances, la gestion de la configuration, les mises à jour de sécurité, le dépannage et l'optimisation des capacités. La complexité croissante de l'infrastructure incite les organisations à sous-traiter les responsabilités opérationnelles courantes aux fournisseurs spécialisés. Les services gérés aident également les entreprises à maintenir la disponibilité des services et à réagir plus efficacement à l'évolution de la charge de travail. L'adoption croissante de réseaux en nuage et de centres de données virtualisés crée une demande supplémentaire de soutien opérationnel continu.
- Par déploiement
Sur la base du déploiement, le marché défini par le logiciel est segmenté en sur site et en cloud. Le segment sur site a dominé le marché avec une part estimée de 54,6 % en 2025, soutenue par la demande d'organisations nécessitant un contrôle direct sur les infrastructures, les données sensibles et les politiques de sécurité. Des solutions logicielles sur site permettent aux entreprises de gérer des ressources de réseautage, de stockage et de calcul au sein de leurs propres centres de données. Elles sont particulièrement pertinentes pour les organisations qui appliquent des exigences strictes en matière de réglementation, de confidentialité et de rendement. Ces déploiements peuvent permettre de mieux contrôler la configuration de l'infrastructure et l'intégration avec les systèmes d'entreprise existants. Les institutions financières, les organisations gouvernementales et les grandes entreprises industrielles peuvent préférer une infrastructure sur site pour certaines tâches critiques.
Le segment nuageux devrait enregistrer la croissance la plus rapide à un TCAC estimé de 31,4 % entre 2026 et 2033, en raison de l'adoption croissante du cloud public, du cloud hybride et des applications cloud-natives. Des solutions logicielles en nuage permettent aux organisations d'évaluer les ressources d'infrastructure en fonction de l'évolution de la charge de travail, sans investissements importants dans le matériel physique. Ils appuient également l'administration à distance, le déploiement plus rapide et la gestion centralisée des opérations réparties géographiquement. Les entreprises utilisent de plus en plus l'infrastructure du cloud pour soutenir l'analyse, l'intelligence artificielle, les services numériques et la modernisation des applications. Des modèles de consommation flexibles peuvent réduire le besoin de dépenses d'infrastructure initiales importantes. L'intégration avec les outils d'automatisation et d'orchestration améliore encore l'efficacité opérationnelle.
- Par verticale
Sur la base de la verticale, le marché défini par le logiciel est segmenté en BFSI, soins de santé, fabrication, informatique et télécommunications, détail, etc. Le segment des technologies de l'information et des télécommunications a dominé le marché avec une part estimée de 34,7 % en 2025, soutenue par des besoins considérables en virtualisation du réseau, en infrastructure de cloud et en gestion automatisée des ressources. Les opérateurs de télécommunications utilisent des réseaux définis par logiciel pour améliorer la flexibilité du réseau et les technologies de soutien telles que la virtualisation des fonctions 5G et réseau. Les fournisseurs de services informatiques s'appuient également sur des solutions de stockage et de datacenters définies par logiciel pour gérer des volumes croissants de données d'entreprise et de charge de travail informatique. Ces technologies permettent une fourniture plus rapide, une administration centralisée et une utilisation plus efficace de l'infrastructure. L'expansion des services en nuage, de l'informatique de bord et des applications à large bande favorise l'adoption.
On prévoit que le segment des soins de santé enregistrera la croissance la plus rapide à un TCAC estimé à 30,8 % entre 2026 et 2033, en raison de l'augmentation de la numérisation de la prestation des soins de santé, de l'expansion des dossiers de santé électroniques et de la demande croissante pour une infrastructure de données sécurisée. Les hôpitaux et les réseaux de soins de santé exigent des environnements informatiques et de stockage évolutives pour gérer l'imagerie médicale, l'information des patients, les plateformes de télésanté et les applications cliniques. Les technologies logicielles peuvent aider les organismes de soins de santé à affecter les ressources de l'infrastructure plus efficacement tout en soutenant la disponibilité des données et la reprise après sinistre. L'adoption croissante de l'intelligence artificielle dans les domaines du diagnostic et de la recherche médicale accroît également la demande d'infrastructures informatiques flexibles. Les fournisseurs de soins de santé investissent dans des systèmes informatiques modernes pour améliorer l'interopérabilité et soutenir les services de soins connectés.
Quelle région détient la plus grande part du marché du logiciel défini
- L'Amérique du Nord a dominé le marché des logiciels, avec la plus grande part de chiffre d'affaires de 38,5 % en 2025, appuyé par une infrastructure informatique avancée, une forte adoption du cloud et des investissements substantiels dans les technologies de réseau et de data centers définies par les logiciels.
- La région bénéficie également de l'adoption généralisée de réseaux définis par logiciel, de la demande croissante d'infrastructures de cloud hybrides et des investissements croissants dans l'intelligence artificielle et l'automatisation des entreprises. L'accent accru mis sur la virtualisation des réseaux, la modernisation de l'infrastructure et les services numériques évolutives continue de renforcer la position de leader de l'Amérique du Nord sur le marché mondial.
Le logiciel américain défini n'importe quel point de vue du marché
Le marché américain défini par les logiciels connaît une forte croissance en raison de l'augmentation des investissements dans l'informatique en nuage, la modernisation des centres de données et la transformation numérique des entreprises. L'écosystème technologique mature du pays, ainsi que l'adoption croissante de réseaux, de stockage et d'automatisation de l'infrastructure définis par les logiciels, stimulent la demande dans les domaines des TI, des télécommunications, des soins de santé et des services financiers. De plus, l'accent mis de plus en plus sur l'efficacité opérationnelle, la cybersécurité et l'infrastructure informatique évolutive accélère l'adoption de solutions logicielles dans les entreprises.
Asia-Pacific Software-Définir n'importe quel point de vue sur le marché
Le marché des logiciels de l'Asie-Pacifique devrait connaître une croissance rapide, en raison de l'expansion de l'infrastructure numérique, de l'adoption accrue du cloud et de l'augmentation des investissements dans les réseaux de télécommunications dans des pays comme la Chine, l'Inde et le Japon. La demande croissante pour la capacité des centres de données, la virtualisation du réseau et des solutions de gestion informatique rentables appuie l'expansion du marché régional. En outre, le déploiement croissant de réseaux 5G, d'applications d'intelligence artificielle et de plateformes cloud hybrides accélère l'adoption de technologies définies par les logiciels dans les entreprises et les organisations du secteur public.
Japon logiciel-défini n'importe quel aperçu du marché
Le marché japonais des logiciels définis connaît une croissance constante en raison des investissements croissants dans la transformation numérique, l'automatisation d'entreprise et l'infrastructure informatique avancée. Les entreprises des secteurs manufacturier, des télécommunications, des services financiers et des soins de santé adoptent de plus en plus des solutions logicielles de mise en réseau et de stockage pour améliorer la flexibilité opérationnelle et l'utilisation des ressources. De plus, l'intégration croissante de l'intelligence artificielle, de l'informatique en nuage et des technologies de virtualisation, parallèlement à l'accent mis par le pays sur la numérisation industrielle, contribue davantage à la croissance du marché.
Chine Software-Défini n'importe quel point de vue du marché
Le marché chinois défini par les logiciels connaît une croissance rapide, grâce à l'expansion de l'infrastructure de calcul en nuage, à l'augmentation de la numérisation et à l'augmentation des investissements dans les centres de données et les réseaux de télécommunications. L'adoption croissante de réseaux logiciels, la virtualisation du stockage et la gestion automatisée de l'infrastructure dans tous les secteurs de la fabrication, des services financiers et de la technologie stimule considérablement la demande du marché. En outre, le déploiement croissant de réseaux 5G, d'applications d'intelligence artificielle et de plates-formes cloud nationales renforce la position de la Chine en tant que grand marché en croissance pour les technologies définies par les logiciels.
U.K. Logiciel défini n'importe quel aperçu du marché
Le marché du logiciel défini au Royaume-Uni connaît une croissance régulière, soutenue par l'adoption croissante d'infrastructures en nuage, la modernisation du réseau d'entreprise et des initiatives de transformation numérique. De plus en plus d'investissements dans des centres de données définis par logiciel et des solutions de stockage virtualisées contribuent à la croissance du marché des services financiers, des soins de santé, des télécommunications et des organisations du secteur public. En outre, l'intégration de l'automatisation, des outils de cybersécurité et des technologies du cloud hybride améliore la flexibilité de l'infrastructure et l'efficacité opérationnelle, plaçant le Royaume-Uni comme un marché important pour les solutions logicielles définies.
Allemagne Logiciel défini n'importe quoi Aperçu du marché
Le marché du logiciel défini par l'Allemagne ne cesse de croître en raison de la forte base industrielle du pays, des capacités d'ingénierie avancées et de l'adoption croissante des technologies de l'Industrie 4.0. Les entreprises manufacturières, les fournisseurs de télécommunications et les services informatiques d'entreprise utilisent de plus en plus des solutions de mise en réseau, de stockage et de data centers définies par logiciel pour améliorer l'allocation des ressources et la performance opérationnelle. Les progrès continus de l'automatisation industrielle, de l'informatique en nuage et de la fabrication connectée, ainsi que la demande croissante d'infrastructures numériques sûres et évolutives, stimulent la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des logiciels
L'industrie des logiciels est principalement dirigée par des entreprises bien établies, notamment :
- Cisco Systems, Inc. (États-Unis)
- Broadcom Inc.. (États-Unis)
- Dell Technologies Inc.(États-Unis)
- Hewlett Packard Enterprise Company(États-Unis)
- Société des machines d'affaires internationales(États-Unis)
- Nutanix, Inc. (États-Unis)
- NetApp, Inc. (États-Unis)
- Pure Storage, Inc. (États-Unis)
- Arista Networks, Inc. (États-Unis)
- Société Ciena (États-Unis)
- Extreme Networks, Inc. (États-Unis)
- Juniper Networks, Inc. (États-Unis)
- Microsoft Corporation (États-Unis)
- Amazon.com, Inc. (États-Unis)
- Alphabet Inc. (États-Unis)
- Red Hat, Inc. (États-Unis)
- Huawei Technologies Co., Ltd. (Chine)
- Société Nokia (Finlande)
- NEC Corporation (Japon)
- Fujitsu Limited (Japon)
Quels sont les derniers développements dans le marché défini par le logiciel
- En juin 2025, Broadcom a annoncé la disponibilité générale de VMware Cloud Foundation 9.0, sa plate-forme cloud privée de nouvelle génération conçue pour unifier la gestion de l'infrastructure à travers les centres de données, les environnements périphériques et l'infrastructure cloud gérée. La plateforme prend en charge les applications traditionnelles, les charges de travail liées au cloud et les applications d'intelligence artificielle, tout en améliorant la cohérence opérationnelle, la sécurité et la gestion des coûts du cloud. Ce lancement souligne l'importance croissante de l'infrastructure définie par les logiciels dans les environnements informatiques modernes des entreprises.
- En juin 2025, NTT DATA a lancé des services d'infrastructure définie par l'IA pour les produits Cisco, élargissant sa collaboration avec Cisco pour aider les organisations à moderniser l'infrastructure informatique. Les services utilisent l'automatisation intelligente et l'optimisation des infrastructures pour améliorer l'alignement du matériel et des logiciels, réduire les coûts opérationnels et accélérer la transformation numérique. Ce lancement démontre l'intégration croissante des capacités d'IA dans la gestion de l'infrastructure définie par les logiciels.
- En mai 2025, Hitachi Vantara a lancé Virtual Storage Platform 360 (VSP 360), une solution logicielle de gestion de données unifiée prenant en charge le bloc, le fichier, l'objet et le stockage défini par le logiciel. La plate-forme est conçue pour simplifier la gestion de l'infrastructure, consolider les outils d'administration du stockage et fournir des informations prédictives grâce à des opérations alimentées par l'IA. Ce développement reflète la demande croissante pour le stockage intégré défini par logiciel et la rationalisation de la gestion du cloud hybride.
- En novembre 2023, DDN a lancé Infinia, une plate-forme de stockage logicielle de nouvelle génération conçue pour les charges de travail en AI et en cloud. La plate-forme combine plusieurs capacités de location, de conteneurisation, de sécurité et de gestion de données pour soutenir des applications exigeantes, y compris l'IA générative et des modèles de langage étendu. Le lancement souligne le rôle croissant du stockage défini par logiciel dans la gestion de charges de travail complexes à forte intensité de données dans les environnements cloud, bord et data center.
- En février 2021, Microsoft India a annoncé la disponibilité générale d'Azure Stack HCI, une solution d'infrastructure hyperconvergée conçue pour combiner l'infrastructure sur site avec les capacités du cloud hybride Azure. La solution prend en charge les machines virtuelles Windows et Linux et permet aux organisations d'opérer des charges de travail à travers les centres de données, les bureaux distants, les environnements cloud et les emplacements de bord. Ce développement a démontré l'adoption croissante d'infrastructures logicielles pour simplifier le déploiement hybride du cloud et la gestion informatique d'entreprise
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











