



Global Software Defined Automation (SDA) segmentation du marché, par composant (logiciel, matériel et services), technologie (SCADA/HMI et logiciel de surveillance, contrôleurs virtuels PLC & Soft, bord industriel et orchestration, Twin numérique et simulation, etc.), déploiement (sur site, hybride et nuage), utilisateur final (automobile, électronique et semi-conducteurs, aliments et boissons, produits pharmaceutiques et sciences de la vie, énergie et services publics, etc.)- Tendances et prévisions de l'industrie jusqu'en 2033
Qu'est-ce que la taille et le taux de croissance du marché de l'automatisation définie par logiciel (SDA)
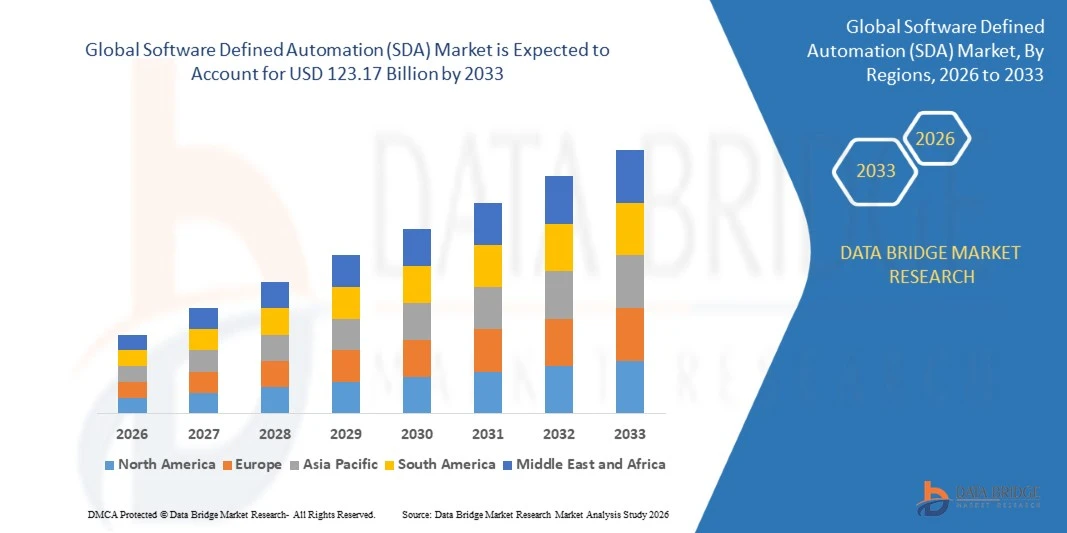
- Selon l'analyse de Data Bridge Market Research, le marché de l'automatisation définie par le logiciel (SDA) a été évalué à44,10 milliards de dollars en 2025et devrait atteindre123,17 milliards de dollars en 2033, croissance à unTCAC de 13,70 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante d'architectures de contrôle flexibles et indépendantes du matériel, de l'adoption croissante de contrôleurs virtuels et d'applications conteneurisées et de l'utilisation croissante de l'IA industrielle dans les secteurs de l'automobile, de l'électronique, des aliments et des boissons, des produits pharmaceutiques et de l'énergie.
- Le passage croissant des contrôleurs de matériel fixe à l'automatisation axée sur les logiciels, combiné à l'intégration croissante des systèmes de contrôle, de l'informatique de pointe et des systèmes informatiques d'entreprise, favorise l'adoption du marché. L'automatisation définie par le logiciel est appliquée dans l'ensembleIoT industriel, l'orchestration et le contrôle de supervision, appuyés parmatériel AI bordet uneplate-forme industrielle IoT, offrant aux fabricants une ingénierie plus rapide et une échelle plus facile.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 44,10 milliards
- Valeur marchande prévue (2033): USD 123,17 Million
- Prévisions CAGR (2026-2033): 13,70%
- Région phare en 2025: Europe
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché de l'automatisation des logiciels (SDA)
- L'Europe a dominé le marché de l'automatisation définie par les logiciels (SDA) avec la plus grande part des revenus de 35,22 % en 2025, soutenue par une base solide de fournisseurs d'automatisation, des déploiements de contrôleurs virtuels précoces et la fabrication avancée d'automobiles et de machines.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 15,90 %, de 2026 à 2033, alimenté par des programmes d'automatisation industrielle à grande échelle, de fabrication électronique et de fabrication intelligente appuyés par le gouvernement.
- Le segment des logiciels a dominé le marché avec une part de 46,83 % en 2025, entraîné par l'adoption croissante de logiciels d'ingénierie, d'orchestration et de contrôle qui découple les applications du matériel.
- Les services sont la composante qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 16,74 %, ce qui reflète la demande croissante de systèmes de contrôle virtualisé pour la planification, l'intégration et la gestion du cycle de vie des migrations.
- Le segment logiciel SCADA/HMI & supervision a dominé la catégorie de la technologie avec une part des revenus de 28,36 % en 2025, dirigée par sa grande base installée et son rôle en tant que couche opérationnelle des systèmes d'automatisation.
- Les contrôleurs virtuels PLC & soft sont le type de technologie qui connaît la croissance la plus rapide, avec un TCAC de 16,80 %, entraîné par la demande de commande indépendante du matériel, centralisée et certifiée de sécurité.
- L'automobile représentait 29,84 % de la part de marché en 2025, préférant sa forte densité d'automatisation et l'adoption rapide du contrôle des planchers d'atelier virtualisé.
Rapport sur la portée et l'automatisation des logiciels (SDA) Segmentation du marché
|
Attributs |
Automatisation définie par logiciel (SDA) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché de l'automatisation définie par le logiciel (SDA)
- L'automatisation définie par le logiciel passe du concept à la production, la logique de contrôle étant de plus en plus courante en tant que PLC virtuels sur les PC industriels et l'infrastructure de serveur standard, tandis que les entrées physiques, les sorties, les disques et les moteurs restent sur le marché.
- Par exemple, en mars 2025, selon Siemens AG, Audi a adopté le contrôleur virtuel Simatic S7-1500V pour sa ligne d'assemblage de carrosserie à l'usine Böllinger Höfe, tandis que le Simatic S7-1500V F a reçu la certification de sécurité TÜV en tant que premier contrôleur virtuel à sécurité élevée, permettant aux applications sensibles à la sécurité de migrer vers des environnements définis par des logiciels.
- Les contrôleurs virtuels sont combinés avec les plates-formes industrielles et les applications d'IA, permettant aux charges de travail de contrôle, d'inspection de la vision et d'analyse de partager la même infrastructure logicielle.
- La flexibilité de l'hyperviseur et les chaînes d'outils ouvertes d'ingénierie gagnent en importance, car les fabricants cherchent à exécuter le contrôle virtualisé sur l'infrastructure informatique existante et d'éviter la dépendance sur une plate-forme matérielle unique.
- Par exemple, en avril 2026, selon Siemens AG, Industrial Edge Management 2.0 a ajouté le support pour les hyperviseurs tels qu'OpenShift et Hyper-V, tandis que WinCC Open Architecture est devenu disponible en tant qu'application Edge et pour le PLC virtuel S7-1500V, permettant de décentraliser SCADA et le contrôle pour fonctionner sur l'infrastructure informatique existante.
- À mesure que la maturité des contrôleurs virtuels, la certification de la sécurité, l'intégration de l'IA et les normes ouvertes continuent de progresser, l'automatisation définie par les logiciels devrait passer de nouvelles lignes de production à la modernisation des friches dans les industries discrètes et les industries de procédés.
Quels sont les principaux moteurs du marché de l'automatisation des logiciels (SDA)
- La nécessité d'une production flexible et rapidement reconfigurable augmente la demande d'architectures d'automatisation dans lesquelles les logiciels peuvent être mis à jour, mis à l'échelle et orchestrés indépendamment du matériel sous-jacent.
- Par exemple, en avril 2025, selon Schneider Electric, la société a introduit la plateforme EcoStruxure Automation Expert Platform à Hannover Messe 2025, un environnement unifié offrant une vue d'ensemble et une gestion des applications de contrôle, disponible immédiatement aux clients de son système d'automatisation ouvert, défini par logiciel, qui est basé sur la norme CEI 61499.
- Les fabricants adoptent des architectures logicielles pour raccourcir les cycles d'ingénierie, simplifier l'entretien entre les usines et permettre des améliorations fondées sur les données en intégrant la technologie opérationnelle à l'informatique de l'entreprise.
- Par exemple, en janvier 2025, selon Siemens AG, l'entreprise a présenté au CES 2025 sa vision de l'automatisation des données, de l'IA et des logiciels afin de permettre une plus grande flexibilité, optimisation et amélioration continue dans toutes les industries, y compris l'intégration de Siemens Industrial Copilot avec Industrial Edge.
- Les entreprises industrielles déployant de plus en plus d'IA dans la production, les plates-formes de contrôle indépendantes du matériel qui hébergent des charges de travail d'IA parallèlement au contrôle en temps réel deviennent une priorité pour les programmes de modernisation.
Quels sont les facteurs qui font obstacle à la croissance du marché de l'automatisation définie par le logiciel (SDA)
- Le passage du contrôle en temps réel à des environnements virtualisés suscite des inquiétudes au sujet du déterminisme, car la précision du moment, le brouillage et le respect des délais doivent être maintenus sous des charges informatiques variables.
- Par exemple, en octobre 2025, selon l'atelier IEEE CAMAD 2025, des chercheurs de l'Institut de technologie de Karlsruhe ont évalué les CPL virtuels CODESYS Control et OpenPLC dans des conteneurs Docker et Podman sur un système PREEMPT-RT Linux, en constatant que le comportement en temps réel dépend de la sélection des temps d'exécution et de l'accordage au niveau du système, en particulier sous l'augmentation des charges de calcul.
- Converger la technologie opérationnelle avec l'infrastructure de TI élargit également la surface de l'attaque de cybersécurité, exigeant de nouvelles pratiques de sécurité, des compétences et la gouvernance dans les usines qui dépendaient auparavant de réseaux de contrôle isolés.
- La migration des contrôleurs matériels installés, des outils d'ingénierie propriétaires et des actifs de longue durée nécessite une planification minutieuse, un recyclage des ingénieurs en automatisation et une validation, ce qui peut ralentir l'adoption dans les installations de friche.
- Par exemple, en février 2025, selon arXiv, les chercheurs qui examinent la cybersécurité des réseaux d'OT ont noté que les systèmes d'OT s'intègrent aux systèmes informatiques dans le cadre des initiatives de l'Industrie 4.0, ils deviennent plus vulnérables aux attaques, y compris les logiciels malveillants, les ransomwares et les menaces de l'État-nation, mettant en évidence les défis de sécurité qui peuvent entraver l'adoption d'architectures définies par les logiciels.
- La combinaison des exigences de performance en temps réel, des préoccupations en matière de cybersécurité et de la complexité de la migration peut restreindre l'adoption parmi les opérateurs à risque et sensibles aux coûts, en particulier lorsque les contrôleurs matériels éprouvés continuent de satisfaire aux exigences de production.
Comment le marché de l'automatisation des logiciels (SDA) est-il segmenté
Le marché de l'automatisation définie par le logiciel (SDA) est segmenté en fonction des composants, de la technologie, du déploiement et de l'utilisateur final.
- Par composante
Sur la base de la composante, le marché de l'automatisation définie par logiciel (SDA) est segmenté en logiciels, matériel et services. Le segment des logiciels a dominé le marché avec une part de 46,83 % en 2025, soutenue par l'adoption croissante d'environnements d'ingénierie, de contrôleurs virtuels, d'outils d'orchestration et d'applications de supervision. Le logiciel permet de développer, de mettre en version et de déployer des applications de contrôle indépendamment du matériel. L'intégration avec l'IA industrielle et les plates-formes de données élargit son rôle dans l'exploitation des installations. Les modèles d'abonnement et de licence appuient également les revenus récurrents dans les bases installées.
Le segment des services devrait enregistrer la croissance la plus rapide à un TCAC de 16,74 % entre 2026 et 2033, en raison de la demande de planification des migrations, d'intégration des systèmes, d'évaluation de la cybersécurité, de formation et de soutien au cycle de vie. Le passage des contrôleurs matériels aux architectures virtualisées nécessite de nouvelles pratiques d'ingénierie et de validation. Les partenariats entre les fournisseurs d'automatisation et les cabinets de conseil et d'intégration accélèrent la capacité d'exécution. Les services gérés pour l'orchestration de la flotte et les mises à jour renforcent encore ce segment.
- Par technologie
Sur la base de la technologie, le marché de l'automatisation définie par logiciel (SDA) est segmenté en logiciels SCADA/HMI & supervision, PLC virtuel & contrôleurs soft, bord industriel & orchestration, jumeau numérique & simulation, et autres. Le segment logiciel SCADA/HMI & supervision domine la catégorie avec une part de 28,36 % en 2025, soutenue par sa grande base installée et son rôle de couche opérationnelle de surveillance et de contrôle. La décentralisation de l'infrastructure SCADA permet d'améliorer la flexibilité. L'intégration avec les données du MES et du contrôleur prend en charge les cas d'analyse et d'utilisation de l'IA. La demande est également soutenue par la modernisation des systèmes de surveillance existants.
Le segment des contrôleurs virtuels PLC & soft devrait enregistrer la croissance la plus rapide à un TCAC de 16,80 % de 2026 à 2033, entraîné par la demande de contrôleurs virtuels indépendants du matériel, de gestion centralisée et de sécurité. Les PLC virtuels fonctionnent sur des PC ou des serveurs industriels et peuvent être mis à l'échelle et mis à jour de façon centralisée. L'adoption par les fabricants d'automobiles et de machines démontre l'état de préparation à la production.
- Par déploiement
Sur la base du déploiement, le marché de l'automatisation définie par logiciel (SDA) est segmenté en locaux, hybrides et cloud. Le segment sur site a dominé le marché avec une part de 51,24 % en 2025, soutenue par des exigences de contrôle en temps réel déterministe, de sécurité des données et d'exploitation indépendantes des réseaux externes. Les usines hébergent généralement des contrôleurs virtuels sur des serveurs locaux ou des PC industriels près de machines. Les déploiements sur site s'harmonisent également avec les exigences de sécurité et de réglementation dans les environnements critiques. Le matériel informatique normalisé aide à réduire les coûts et à simplifier la gestion du cycle de vie.
Le segment cloud devrait enregistrer la croissance la plus rapide à un TCAC de 19,10 % de 2026 à 2033, grâce à l'utilisation croissante de l'ingénierie en nuage, du contrôle des versions, de la gestion de la flotte et de l'analyse des actifs d'automatisation. Les plans de contrôle en nuage permettent aux ingénieurs de gérer des contrôleurs et des applications sur plusieurs sites. L'intégration avec les plateformes hyperscales et les services AI élargit les cas d'utilisation.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché de l'automatisation définie par logiciel (SDA) est segmenté en automobile, électronique et semi-conducteurs, alimentaire et boissons, pharmaceutique et sciences de la vie, énergie et services publics, et d'autres. Le segment automobile a dominé la catégorie des utilisateurs finals avec une part de 29,84 % en 2025, soutenue par une forte densité d'automatisation, des changements fréquents de modèles et l'adoption précoce de la commande virtuelle du plancher d'atelier. Les lignes d'assemblage de carrosserie et d'inspection de qualité bénéficient d'une gestion centralisée et d'une intégration AI. Les fabricants recherchent une production flexible qui peut être reconfigurée par le logiciel. La collaboration entre constructeurs et fournisseurs d'automatisation accélère les déploiements.
Le segment des produits pharmaceutiques et des sciences de la vie devrait enregistrer la croissance la plus rapide à un TCAC de 16,30 % entre 2026 et 2033, sous l'impulsion de la demande de production par lots flexibles, d'intégrité des données et de traçabilité. Les architectures définies par le logiciel simplifient la validation, la gestion du changement et la documentation dans tous les sites. L'adoption croissante de jumeaux numériques et le suivi des processus basés sur l'IA soutiennent la demande.
Quelle région détient la plus grande part du marché de l'automatisation définie par le logiciel (SDA)
- L'Europe a dominé le marché de l'automatisation définie par les logiciels (SDA) avec la plus grande part des revenus de 35,22 % en 2025, soutenue par la présence de fournisseurs d'automatisation de premier plan, la forte fabrication d'automobiles et de machines et le déploiement commercial précoce de contrôleurs virtuels.
- La région bénéficie également d'une solide expertise en ingénierie, d'une collaboration active de l'industrie sur les normes d'automatisation ouvertes, et les fabricants se concentrent sur une production flexible et économe en énergie. L'adoption croissante de PLC virtuels, de plates-formes industrielles et d'inspections de qualité assistées par l'IA, ainsi que l'accent croissant mis sur la cybersécurité et la sécurité fonctionnelle, continuent de renforcer la position de l'Europe sur le marché mondial.
Allemagne Software Defined Automation (SDA) Aperçu du marché
Le marché allemand de l'automatisation définie par le logiciel (SDA) connaît une forte croissance en raison du leadership du pays dans l'automatisation des usines, la concentration des fournisseurs d'automatisation et l'adoption rapide du contrôle virtualisé dans la production automobile. Les fabricants déploient de plus en plus de CPL virtuels, de plates-formes industrielles et d'inspections basées sur l'IA pour améliorer la flexibilité et réduire l'effort d'ingénierie. Une forte collaboration entre les constructeurs automobiles, les fournisseurs d'automatisation et les instituts de recherche, de même que l'Allemagne, se concentre sur la sécurité fonctionnelle, la protection des données et l'Industrie 4.0.
Asia-Pacific Software Defined Automation (SDA) Aperçu du marché
Le marché de l'automatisation définie par le logiciel pour l'Asie et le Pacifique devrait connaître une croissance rapide grâce à l'automatisation des grandes usines, à l'expansion de la production électronique et automobile et à des initiatives de fabrication intelligente soutenues par l'État dans des pays comme la Chine, le Japon et l'Inde. La demande croissante de production flexible, de cycles d'ingénierie plus courts et de contrôle de la qualité grâce à l'IA favorise l'expansion régionale. En outre, la forte base manufacturière de la région et l'investissement croissant dans les logiciels industriels accélèrent l'adoption des architectures de contrôle virtuel.
Japan Software Defined Automation (SDA) Aperçu du marché
Le marché japonais de l'automatisation définie par les logiciels (SDA) connaît une croissance constante en raison de son industrie de pointe des machines et de la robotique, des fournisseurs d'automatisation nationaux solides et de l'accent mis sur la productivité en raison des pénuries de main-d'oeuvre. Les fabricants adoptent progressivement des systèmes de contrôle virtualisé et des applications basées sur les bords aux côtés de contrôleurs programmables établis. De plus, une forte demande de fiabilité, de longue durée de vie des produits et de compatibilité avec les systèmes d'usine existants façonne une transition mesurée mais régulière vers l'automatisation définie par les logiciels au Japon.
China Software Defined Automation (SDA) Aperçu du marché
Le marché chinois de l'automatisation définie par les logiciels (SDA) connaît une croissance rapide, grâce à la fabrication à grande échelle, au soutien gouvernemental à la fabrication intelligente et à l'expansion des fournisseurs nationaux d'automatisation et de logiciels industriels. L'utilisation croissante de l'optimisation des processus basée sur l'IA, de jumeaux numériques et de lignes de production connectées dans les secteurs de l'électronique, de l'automobile et des procédés stimule la demande. En outre, les fournisseurs de systèmes de contrôle nationaux et la modernisation rapide des usines placent la Chine comme un marché de croissance clé pour l'automatisation définie par les logiciels en Asie-Pacifique.
Aperçu du marché de l'automatisation définie par les logiciels au Royaume-Uni
Le marché de l'automatisation définie par le logiciel (SDA) au Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de la fabrication numérique, de l'ingénierie avancée et de la modernisation des procédés. Les fabricants et les services publics explorent des logiciels virtuels de contrôle, de simulation et de supervision pour améliorer l'efficacité et la résilience. En outre, la présence de fournisseurs de logiciels industriels de premier plan et l'accent croissant mis sur la cybersécurité et les initiatives net-zero favorisent l'adoption plus large de l'automatisation définie par les logiciels au Royaume-Uni.
Aperçu du marché de l'automatisation définie par les logiciels américains
Le marché américain de l'automatisation définie par les logiciels (SDA) connaît une forte croissance en raison de la réorientation de la fabrication, de l'investissement dans l'automatisation et de la demande croissante de plates-formes de contrôle flexibles et prêtes à l'IA. Les fournisseurs d'automatisation, les entreprises de logiciels et les intégrateurs de systèmes collaborent pour offrir des architectures ouvertes et axées sur les logiciels pour les produits emballés, l'automobile, les semi-conducteurs et les applications énergétiques. L'écosystème technologique mature du pays et l'intégration croissante du contrôle aux plates-formes informatiques et nuageuses stimulent davantage la croissance du marché.
Quelles sont les meilleures entreprises du marché de l'automatisation définie par logiciel (SDA)
L'industrie de l'automatisation définie par logiciel (SDA) est principalement dirigée par des entreprises bien établies, notamment :
- Siemens AG(Allemagne)
- Schneider Electric SE(France)
- La société Rockwell Automation, Inc.(États-Unis)
- ABB Ltd.(Suisse)
- Beckhoff Automation GmbH & Co. KG(Allemagne)
- Phoenix Contact GmbH & Co. KG (Allemagne)
- Bosch Rexroth AG (Allemagne)
- Honeywell International Inc. (États-Unis)
- Emerson Electric Co. (États-Unis)
- Mitsubishi Electric Corporation (Japon)
- Omron Corporation (Japon)
- Yokogawa Electric Corporation (Japon)
- Groupe CODESYS (Allemagne)
- Red Hat, Inc. (États-Unis)
- Intel Corporation (États-Unis)
- Advantech Co., Ltd. (Taiwan)
- AVEVA Group Limited (Royaume-Uni)
- Hitachi, Ltd (Japon)
- Microsoft Corporation (États-Unis)
- Accenture plc (Irlande)
Quels sont les derniers développements sur le marché de l'automatisation définie par logiciel (SDA)
- En mai 2025, Schneider Electric a annoncé qu'elle présenterait son automatisme ouvert défini par logiciel et les technologies connexes à Automate 2025 à Detroit, y compris un copilote AI disponible au sein de sa plate-forme d'experts EcoStruxure Automation, récemment lancée, qui intègre le matériel et les logiciels et fournit un accès en temps réel aux données aux opérateurs et aux ingénieurs.
- En mars 2025, Siemens et Accenture ont annoncé la création de l'Accenture Siemens Business Group, un groupe de 7 000 professionnels du monde entier qui développera et commercialisera des solutions combinant l'IA industrielle Siemens Xcelerator, les logiciels et la technologie d'automatisation avec les capacités de données et d'IA d'Accenture, soutenant la transformation industrielle et les opérations définies par les logiciels.
- En mars 2025, à Hanovre Messe 2025, Siemens a annoncé qu'elle accélère le développement d'un modèle de fondation industrielle en collaboration avec Microsoft sur la plateforme Azure, formé sur les données spécifiques à l'industrie, tout en renforçant la collaboration sur les opérations Siemens Industrial Edge avec la plate-forme cloud Microsoft.
- En avril 2026, Beckhoff a présenté à Hannover Messe 2026 comment l'intelligence artificielle et la technologie de contrôle classique peuvent être combinées dans une nouvelle approche systémique, reflétant les efforts déployés par les fournisseurs de contrôle basés sur PC pour intégrer l'IA directement dans les plates-formes d'automatisation centrées sur les logiciels.
- En mai 2026, Rockwell Automation a décrit dans son bilan budgétaire du deuxième trimestre une transition du fournisseur de matériel vers l'intelligence industrielle dirigée par un logiciel, la planification d'intégrer l'intelligence artificielle, la robotique autonome et le logiciel cloud-native dans les couches de contrôle de base, et a cité l'adoption de sa plateforme Logix pour un nouveau centre de données AI au Texas.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











