



Segmentation du marché mondial des technologies sportives, par technologie (appareil, stade intelligent, e-sport et analyse sportive), sports (football, baseball, basketball, hockey sur glace, football américain/rugby, tennis, cricket, golf, e-sport et autres), utilisateur final (associations sportives, clubs et ligues) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille du marché des technologies du sport et le taux de croissance
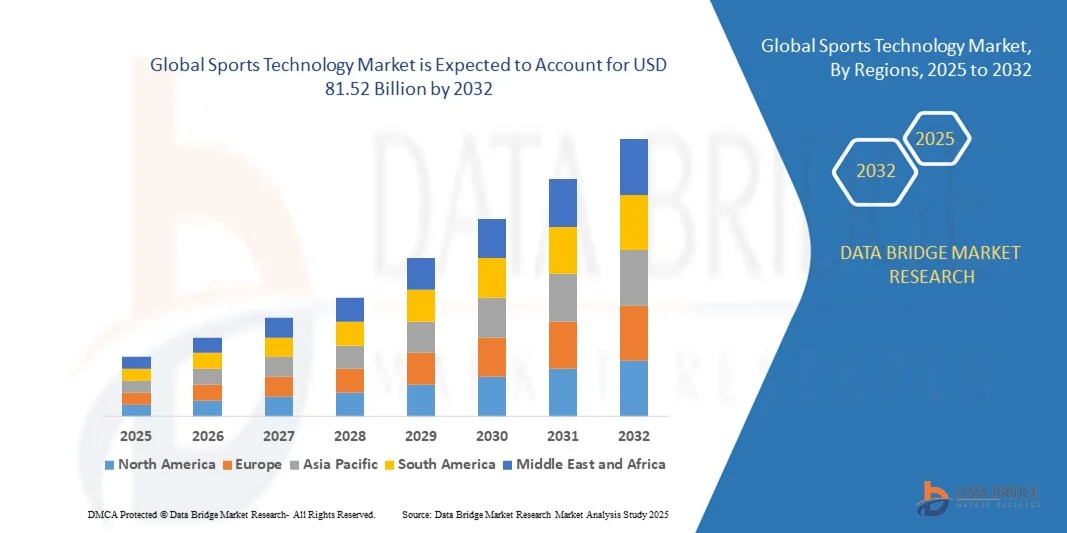
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial des technologies sportives a été évaluée à19,08 milliards de dollars en 2024et devrait atteindre81,52 milliards de dollars en 2032, à unTCAC de 19,90 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante d'analyses avancées, d'appareils portables et de plateformes numériques qui améliorent la performance des athlètes, l'engagement des fans et l'efficacité opérationnelle
- Les investissements croissants des organisations sportives et des entreprises technologiques accélèrent encore l'innovation dans des domaines tels que la réalité virtuelle, les outils de coaching axés sur l'IA et le suivi des performances en temps réel
Taille du marché et prévisions:
- Valeur marchande mondiale (2024):19,08 milliards de dollars
- Valeur marchande prévue (2032) :81,52 milliards de dollars
- Prévisions CAGR (2025-2032):19.90%
Quelles sont les principales tendances du marché des technologies du sport
- Le marché des technologies sportives connaît une forte croissance, car les équipes, les ligues et les organisations comptent de plus en plus sur la transformation numérique pour améliorer la compétitivité et l'interaction des fans. L'intégration des solutions AI, IoT et cloud simplifie l'entraînement, la prévention des blessures et la diffusion, remodelant la façon dont le sport est joué et consommé
- Les partenariats stratégiques entre les fournisseurs de technologie et les associations sportives alimentent le développement et le déploiement rapides des produits, assurant ainsi une plus grande accessibilité. Comme le sport professionnel et le sport de base embrassent l'innovation, le marché est placé pour une croissance soutenue, avec des possibilités d'amélioration de la performance, de divertissement et de gestion opérationnelle
- L'Amérique du Nord a dominé le marché des technologies sportives avec la plus grande part de chiffre d'affaires de 38,5 % en 2024, grâce à l'adoption de solutions numériques de pointe, à la popularité généralisée des ligues professionnelles et à l'augmentation des investissements dans l'analyse des données et les expériences de fans immersifs.
- La région de l ' Asie et du Pacifique devrait connaître le taux de croissance le plus élevé du marché mondial des technologies sportives, sous l ' effet de l ' urbanisation, de l ' augmentation des revenus disponibles, des initiatives gouvernementales en faveur de la numérisation du sport et de l ' intérêt croissant pour les sports traditionnels et les sports électroniques dans des pays comme la Chine, le Japon et l ' Inde
- Le segment Sports Analytics détenait la plus grande part de revenus du marché en 2024, grâce à l'adoption croissante de données d'information pour la performance des joueurs, la prévention des blessures et la prise de décisions tactiques. Les plateformes analytiques sont de plus en plus intégrées à l'IA et à l'apprentissage automatique, ce qui en fait des outils essentiels pour les équipes et les ligues
Portée du rapport et segmentation du marché des technologies du sport
|
Attributs |
Technologies du sport Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelles sont les tendances du marché des technologies du sport
Intégration des appareils portables et de l'analyse en temps réel
- L'adoption croissante d'appareils portables dans le sport révolutionne le suivi des performances en offrant des données en temps réel sur la santé des joueurs, l'endurance et la biomécanique. Ces connaissances permettent aux entraîneurs et aux athlètes de procéder à des ajustements précis et fondés sur les données, d'améliorer l'efficacité de l'entraînement, de réduire le temps de récupération et de réduire le risque de blessure.
- La demande de plateformes d'analyse avancées s'accélère, ce qui permet aux équipes d'exploiter les mégadonnées pour l'évaluation des joueurs, les stratégies tactiques et la modélisation prédictive. La capacité de traiter de vastes ensembles de données en quelques secondes fournit des informations pratiques, conduit l'optimisation des performances et crée des avantages mesurables pendant le jeu compétitif
- L'accessibilité et l'accessibilité des applications mobiles et techniques portables rendent ces solutions de plus en plus populaires chez les athlètes amateurs, les amateurs de fitness et les joueurs semi-professionnels. En brisant les obstacles au coût et à la disponibilité, ces dispositifs démocratisent la technologie sportive, permettant une participation plus large et des résultats d'entraînement améliorés
- Par exemple, en 2023, plusieurs clubs de football européens ont signalé de meilleurs résultats en matière de prévention des blessures après avoir déployé des trackers portables à propulsion IA. Ces traqueurs ont analysé en détail les mouvements des joueurs, détecté des signes précoces de fatigue et suggéré des ajustements de la charge de travail qui ont considérablement réduit les coûts des soins de santé à long terme
- Bien que les appareils portables et les analyses accélèrent la croissance, leur impact à long terme dépend de l'innovation continue, de l'abordabilité et de l'intégration transparente dans les écosystèmes sportifs existants. Les entreprises doivent également accorder la priorité à la sécurité des données et à des conceptions conviviales afin de renforcer la confiance et d'assurer une adoption généralisée sur divers marchés.
Dynamique du marché des technologies du sport
Chauffeur
Demande croissante pour l'engagement accru des fans et des expériences immersives
- L'accent de plus en plus mis sur l'expérience des fans pousse les organisations à adopter des technologies telles que la réalité augmentée (AR), la réalité virtuelle (VR) et les plateformes axées sur l'IA. Ces solutions offrent des expériences immersives, rendant les fans plus proches de l'action tout en améliorant la fréquentation en direct et virtuelle du stade
- Les franchises sportives reconnaissent le potentiel financier d'engager les fans à travers les plateformes numériques, du streaming en direct multiangle aux expériences gamifiées. En fournissant des contenus interactifs, ils accroissent la fidélité de la marque, prolongent le temps de visionnement et renforcent les partenariats commerciaux entre les médias et les chaînes de marchandises
- Les partenariats entre les fournisseurs de technologie et les organisations sportives conduisent de nouveaux modèles de revenus en combinant l'innovation avec les commandites, le merchandising et la monétisation du contenu. Cette approche collaborative permet aux fans de profiter de l'expérience tout en diversifiant les sources de revenus.
- Par exemple, en 2022, la NBA a lancé des options améliorées de visionnage de jeux VR, offrant aux fans des expériences immersives de court de leur maison. Cette initiative a stimulé l'engagement du public, augmenté les abonnements numériques et entraîné les ventes de marchandises, soulignant la valeur commerciale des technologies de sport immersifs
- Bien que les technologies d'engagement des fans stimulent la croissance, il est essentiel d'assurer l'accessibilité, l'abordabilité et une connectivité fiable pour l'évolutivité mondiale. L'adoption généralisée dépendra de la réduction de la fracture numérique et de l'offre d'expériences inclusives pour les marchés développés et émergents.
Restriction/Défi
Coûts de mise en œuvre élevés et accès inégal à la technologie
- Le coût élevé des technologies sportives de pointe telles que les systèmes de capture de mouvement, l'analyse par l'IA et les outils d'expérience des fans immersifs demeure un obstacle pour les petits clubs, les ligues émergentes et les organismes sportifs sous-financés. Ces organisations manquent souvent de ressources financières, ralentissent l ' adoption et aggravent l ' écart technologique
- L ' insuffisance des infrastructures et la pénurie de personnel qualifié dans les régions en développement limitent encore l ' adoption généralisée. Sans accès à des programmes d'entraînement ou à une expertise technique, de nombreuses organisations peinent à maintenir ou à utiliser pleinement des technologies sportives complexes, ce qui entraîne des inefficacités.
- L'inégalité d'accès à la technologie crée un fossé de plus en plus important entre les franchises plus riches et les petites équipes locales. Cette disparité limite non seulement le développement des acteurs sur les marchés émergents, mais affecte également la compétitivité mondiale et l'expansion globale du marché.
- Par exemple, en 2023, les ligues amateurs d'Amérique latine ont signalé des difficultés à adopter des solutions de suivi en temps réel. Les coûts élevés de l'équipement et le manque de connaissances techniques ont empêché une utilisation généralisée, forçant le recours aux méthodes de formation traditionnelles qui limitent le potentiel des joueurs
- Bien que la technologie du sport continue d'évoluer, il est essentiel de relever les défis liés à l'accessibilité et à l'accessibilité pour assurer une croissance durable. Les acteurs du marché doivent se concentrer sur la mise au point d'outils évolutifs et rentables et sur l'établissement de partenariats mondiaux qui garantissent une participation inclusive à tous les niveaux du sport
Portée du marché des technologies du sport
Le marché est segmenté sur la base de la technologie, du sport et de l'utilisateur final.
- Par technologie
Sur la base de la technologie, le marché des technologies sportives est segmenté en Device, Smart Stadium, Esports et Sports Analytics. Le segment Sports Analytics détenait la plus grande part de revenus du marché en 2024, grâce à l'adoption croissante de données d'information pour la performance des joueurs, la prévention des blessures et la prise de décisions tactiques. Les plateformes analytiques sont de plus en plus intégrées à l'IA et à l'apprentissage automatique, ce qui en fait des outils essentiels pour les équipes et les ligues.
Le segment Smart Stadium devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par des investissements dans l'infrastructure numérique, la connectivité et les technologies immersives. Les stades intelligents améliorent les expériences des fans grâce à l'AR/VR, la billetterie mobile et les fonctionnalités d'engagement en temps réel, ce qui crée de nouvelles possibilités de revenus pour les organisations sportives.
- Par les sports
Sur la base du sport, le marché est segmenté en Soccer, Baseball, Basketball, Hockey sur glace, Football/Rugby américain, Tennis, Cricket, Golf, Esports, et autres. Le segment du Soccer a représenté la plus grande part des revenus en 2024, en raison de sa popularité mondiale et de l'adoption généralisée de technologies comme les trackers portables, les systèmes VAR et l'analyse des performances dans les ligues professionnelles.
Le segment Esports devrait connaître le taux de croissance le plus rapide de 2025 à 2032, soutenu par l'augmentation du nombre de téléspectateurs mondiaux, les accords de commandite et la monétisation des plateformes de jeu. Les progrès dans les technologies de streaming et l'augmentation des investissements des sociétés de jeu et des franchises sportives accélèrent encore cette croissance.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en Association sportive, Club et Ligues. Le segment des ligues a dominé le marché en 2024, les ligues professionnelles investissant fortement dans les technologies de pointe pour l'engagement des fans, l'amélioration de la diffusion et le développement des joueurs. Leur budget à grande échelle et leurs partenariats avec les fournisseurs de technologie renforcent ce leadership.
Le segment de l'Association sportive devrait connaître le taux de croissance le plus rapide de 2025 à 2032, en raison de leur concentration croissante sur la normalisation de l'adoption de technologies dans tous les tournois et programmes d'entraînement. Les associations jouent un rôle crucial dans la promotion de l'équité, de la sécurité et de la performance grâce à l'utilisation réglementée de la technologie sportive.
Analyse régionale du marché des technologies du sport
- L'Amérique du Nord a dominé le marché des technologies sportives avec la plus grande part de chiffre d'affaires de 38,5 % en 2024, grâce à l'adoption de solutions numériques de pointe, à la popularité généralisée des ligues professionnelles et à l'augmentation des investissements dans l'analyse des données et les expériences de fans immersifs.
- Les consommateurs et les organisations de la région adoptent rapidement des appareils portables, des plateformes de suivi des performances et des technologies AR/VR pour améliorer les résultats des athlètes et l'engagement du public.
- La région a établi une infrastructure sportive, une puissance de dépense élevée et l'innovation continue par les fournisseurs de technologie font de l'Amérique du Nord un leader mondial dans l'intégration de la technologie au sport
Aperçu du marché américain de la technologie du sport
Le marché américain de la technologie sportive a remporté la plus grande part des revenus en 2024 en Amérique du Nord, soutenue par la domination de grandes ligues comme la NFL, la NBA et la MLB qui investissent fortement dans l'analyse en temps réel, les stades intelligents et les plateformes d'engagement de fans numériques. La popularité croissante des sports de fantaisie, des sports sportifs et des performances induites par l'IA alimente l'expansion du marché. De plus, les partenariats entre les entreprises technologiques et les organisations sportives établissent de nouvelles normes pour l'observation immersive et la prise de décisions fondées sur les données.
Europe Les technologies du sport
Le marché européen des technologies sportives devrait connaître le taux de croissance le plus rapide de 2025 à 2032, sous l'impulsion d'une culture sportive forte et d'un accent strict sur la sécurité des joueurs et l'optimisation des performances. Les clubs de football européens sont les principaux adoptants de la technologie des portables, de l'analyse et du stade, assurant à la fois le développement des joueurs et l'amélioration des expériences des spectateurs. Grâce à une numérisation accrue au sein des organisations sportives, la région est également témoin de l'expansion rapide des sports et des plateformes de streaming, faisant de la technologie la pierre angulaire de son écosystème sportif.
U.K. Perspectives du marché des technologies du sport
Le marché de la technologie sportive au Royaume-Uni devrait connaître le taux de croissance le plus rapide de 2025 à 2032, alimenté par la demande croissante d'outils d'analyse et d'engagement de fans immersifs pour le football, le rugby et le cricket. La tradition sportive de longue date du pays, combinée à des investissements importants dans les stades intelligents et la radiodiffusion numérique, propulse l'adoption. L'intégration de l'IA, de la VR et de la technologie portable améliore encore les programmes d'entraînement des joueurs et améliore l'expérience de visionnement, tant dans les stades que par le biais des plateformes numériques.
Allemagne Technologie du sport Aperçu du marché
Le marché allemand de la technologie sportive devrait connaître le taux de croissance le plus rapide de 2025 à 2032, soutenu par le pays se concentrant sur l'innovation, la durabilité et la transformation numérique dans le sport. Les clubs de football allemands sont des pionniers dans l'adoption de technologies d'analyse de performance et de bien-être axées sur les données. Le pays connaît également l'adoption rapide de plates-formes d'esports et d'infrastructures intelligentes dans les arènes, en adéquation avec la demande des consommateurs pour des expériences connectées, sécurisées et technologiques.
Aperçu du marché des technologies du sport en Asie-Pacifique
Le marché des technologies sportives en Asie-Pacifique devrait connaître le taux de croissance le plus rapide entre 2025 et 2032, en raison de l'urbanisation rapide, de l'augmentation des revenus disponibles et d'initiatives gouvernementales fortes soutenant la transformation numérique. Des pays comme la Chine, le Japon et l'Inde sont à l'avant-garde de l'adoption, en tirant parti des appareils portables, des plateformes de sport et des technologies de stade intelligentes. La région s'intéresse de plus en plus aux sports traditionnels et aux sports, ainsi qu'aux capacités de fabrication locales.
Aperçu du marché des technologies sportives au Japon
Le marché japonais de la technologie du sport devrait connaître le taux de croissance le plus rapide de 2025 à 2032, soutenu par la culture high-tech, les initiatives de villes intelligentes et la demande croissante d'écosystèmes sportifs connectés. Les appareils portatifs, les appareils compatibles avec l'IoT et les plates-formes d'entraînement immersifs sont largement adoptés par les équipes professionnelles et les athlètes. De plus, l'esport est en train de devenir un segment dominant, avec le soutien du gouvernement et des investissements privés qui accélèrent la croissance. La population vieillissante de la nation encourage également l'utilisation de la technologie sportive pour la surveillance du bien-être et de la condition physique, ce qui favorise l'adoption.
China Sports Technology Aperçu du marché
En 2024, le marché chinois de la technologie sportive détenait la plus grande part des revenus en Asie-Pacifique, soutenue par une numérisation rapide, une forte pression gouvernementale en faveur d'infrastructures intelligentes et la popularité croissante des sports traditionnels et des sports électroniques. Les appareils portables abordables, les déploiements de stades intelligents et les plateformes mobiles d'engagement des fans augmentent l'adoption dans tous les segments de consommateurs. En Chine, la classe moyenne en croissance, combinée avec les géants de la technologie intérieure qui entrent dans le secteur du sport, renforce encore sa position de plaque tournante de l'innovation en matière de technologie du sport.
Quelles sont les meilleures entreprises du marché de la technologie sportive
L'industrie de la technologie du sport est principalement dirigée par des entreprises bien établies, notamment :
- Fitbit LLC(États-Unis)
- IBM(États-Unis)
- Téléfonaktiebolaget LM Ericsson(Suède)
- Cisco Systems, Inc.(États-Unis)
- FUJITSU(Japon)
- SAP SE (Allemagne)
- Oracle (États-Unis)
- LG Electronics (Corée du Sud)
- SAMSUNG (Corée du Sud)
- Apple Inc. (États-Unis)
- Garmin Ltd. (États-Unis)
- INDE (Inde)
- Panasonic Corporation (Japon)
- Catapulte (Australie)
- NEC Corporation (Japon)
- SHARP CORPORATION (Japon)
- GROUPE DES TEMPS MODERNES (Suède)
- Activision Publishing, Inc. (États-Unis)
- Tencent Holdings Ltd. (Chine)
- CJ CHEILJEDANG CORP. (Corée du Sud)
- HCL Technologies Limited (Inde)
Quels sont les derniers développements du marché mondial des technologies du sport
- En janvier 2023, Panasonic Connect North America, une division de Panasonic Corporation, a présenté la prochaine génération de sa plateforme de production en direct KAIROS avec le lancement des ordinateurs centraux KC200 et KC2000 ainsi que des mises à niveau logicielles. Ce développement élargit l'évolutivité, soutient des productions plus grandes et plus complexes, et renforce la position de Panasonic dans le marché de la radiodiffusion professionnelle en offrant une flexibilité avancée aux équipes de production
- En novembre 2022, Sportradar a lancé le Sportradar Virtual Stadium, une plateforme d'engagement assistée par l'IA et la machine-learning pendant le tournoi mondial de football du Qatar. L'outil permet aux bookmakers d'améliorer l'interaction avec les parieurs, d'améliorer l'expérience client et de favoriser des connexions plus fortes. Cette innovation met l'accent sur le rôle de Sportradar dans la transformation des paris sportifs en un écosystème plus interactif et socialement engageant
- En novembre 2022, Catapult a déployé une solution analytique de performance de baseball avec un algorithme avancé pour analyser des actions de swing, de lancer et de lancer. La solution est conçue pour atténuer les blessures et accélérer la prise de décision en fournissant des informations biomécaniques détaillées. Cela renforce la présence de Catapulte dans la technologie de suivi des performances et soutient la demande croissante pour la sécurité des joueurs et des performances optimisées dans le sport
- En octobre 2021, Hudl a publié la dernière version de Hudl Sportscode, introduisant une meilleure création de cartes directement dans Code Windows liée à des vidéos. Cette mise à niveau rationalise le processus de rapport pour les entraîneurs, les analystes et les intervenants, ce qui permet une évaluation plus efficace du rendement. Le développement améliore l'écosystème d'analyse de Hudls et renforce son importance en tant que fournisseur clé de solutions de performance sportive avancées
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











