


Segmentation du marché mondial du styrène-butadiène-styrène (SBS), par type de produit (SBS non saturé d'huile et SBS saturé d'huile), par type (élastomères thermoplastiques, caoutchouc polybutadiène, caoutchouc styrène-butadiène, caoutchouc styrène-butadiène-styrène et autres), par application (composés de TPE, dispositifs électriques et électroniques, dispositifs médicaux, adhésifs et mastics, modification des polymères, modification de l'asphalte, industrie de la chaussure et autres) - Tendances et prévisions du secteur jusqu'en 2032
Quelle est la taille et le taux de croissance du styrène butadiène (SBS)
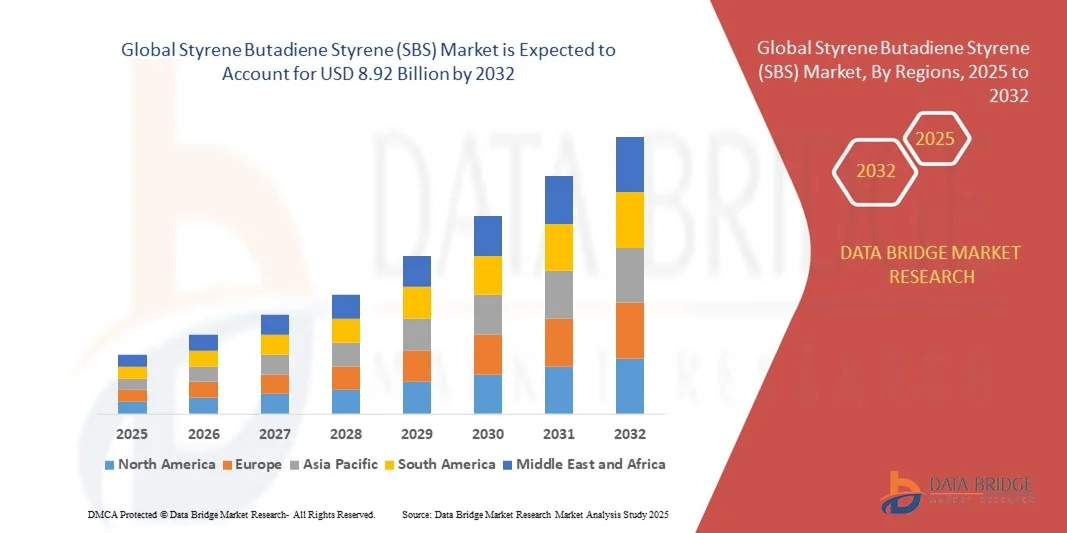
- Selon Data Bridge études de marché Analyse La taille du marché mondial du styrène butadiène styrène (SBS) a été évaluée à6,04 milliards de dollars en 2024et devrait atteindre8,92 milliards de dollars en 2032, à unTCAC de 5,0 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la demande des industries de la construction, de l'automobile et de la chaussure pour des matériaux polymères de haute performance, durables et flexibles
- L'adoption croissante de SBS dans les applications de modification de l'asphalte, d'adhésifs, de scellants et de revêtements entraîne une croissance constante, car ces matériaux améliorent la durabilité, l'élasticité et la résistance aux intempéries dans les produits d'utilisation finale
Taille du marché et prévisions
- Valeur marchande mondiale (2024):6,04 milliards de dollars
- Valeur marchande prévue (2032) :8,92 milliards de dollars
- Prévisions CAGR (2024-2032):5.00%
Quelles sont les principales captures de styrène butadiène styrène (SBS)
- L'expansion des projets d'infrastructure, l'urbanisation et la nécessité de matériaux de construction routière de haute qualité ont une incidence positive sur le marché mondial des SBS
- L'évolution vers des polymères durables, recyclables et économes en énergie dans les applications industrielles stimule la demande, en particulier dans les économies émergentes où les secteurs industriels et de la construction sont en croissance
- L'Amérique du Nord a dominé le marché des SBS avec la plus grande part des revenus de 38,5 % en 2024, en raison du développement croissant des infrastructures, de l'augmentation de la production automobile et de l'augmentation de la demande d'asphalte et d'applications industrielles modifiés par les SBS
- La région Asie-Pacifique devrait connaître le taux de croissance le plus élevé du monde.styrène butadiène styrène (SBS)le marché, en raison de l'industrialisation croissante, de la croissance des secteurs de l'automobile et de la chaussure, et des initiatives gouvernementales visant à promouvoir des matériaux durables et performants
- En 2024, le segment des SBS non exploités à partir de l'huile détenait la plus grande part du marché, en raison de son utilisation généralisée dans la modification de l'asphalte, les adhésifs et les revêtements industriels. Le SBS non prolongé offre une résistance mécanique, une élasticité et une stabilité thermique supérieures, ce qui le rend idéal pour des applications de haute performance dans les secteurs de la construction et de l'industrie
Portée du rapport et segmentation du marché du styrène butadiène (SBS)
|
Attributs |
Styrène Butadiène Styrène (SBS) Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du styrène butadiène (SBS)
Utilisation accrue des SBS dans la modification de l'asphalte et les applications industrielles
- L'adoption croissante du styrène butadiène (SBS) dans la modification de l'asphalte transforme la construction routière en améliorant la durabilité, la flexibilité et la résistance aux fissures. L'asphalte modifié par SBS améliore la durée de vie des chaussées, réduit les coûts d'entretien et assure une meilleure performance dans des conditions climatiques variables. En outre, le SBS contribue à la réduction du bruit, à la résistance au dérapage et à une meilleure adhésion aux agrégats, ce qui rend les autoroutes plus sûres et plus durables à long terme.
- Les applications industrielles croissantes, y compris les adhésifs, les scellants et les revêtements, accélèrent la demande de SBS en raison de son élasticité supérieure, sa résistance chimique et sa stabilité thermique. Ces propriétés font de SBS un matériau privilégié dans les secteurs de la fabrication et de la construction. En outre, SBS améliore les performances de liaison dans les composites multicouches, améliore la résistance aux intempéries et permet des conceptions innovantes dans les applications industrielles
- La polyvalence et la facilité de traitement des grades SBS modernes les rendent attrayants pour les pièces d'automobile, les chaussures et les applications d'emballage, soutenant les améliorations de performance et l'efficacité opérationnelle. L'utilisation régulière dans ces secteurs optimise la qualité des produits tout en réduisant les coûts du cycle de vie. SBS est également de plus en plus utilisé dans les flexibles, joints et composants moulés, offrant une meilleure performance mécanique et contribuant à la conception de produits légers
- Par exemple, en 2023, plusieurs projets d'infrastructures routières européennes ont mis en œuvre de l'asphalte modifié par le SBS sur les routes, ce qui a permis d'améliorer la longévité des chaussées, de réduire les fissures et de réduire les dépenses globales d'entretien. Parmi les autres avantages observés, mentionnons la réduction des rugissements routiers, l'amélioration de la résistance à la température et la réduction des coûts de remise en état à long terme. Ces résultats ont encouragé les gouvernements et les entrepreneurs à adopter des SBS à plus grande échelle.
- Bien que le SBS stimule l'innovation dans les domaines de la construction et des applications industrielles, son adoption sur le marché dépend de la disponibilité des matières premières, de l'évolutivité de la production et de la R-D en cours pour élaborer des formulations rentables et performantes. Les fabricants doivent se concentrer sur l'optimisation des chaînes d'approvisionnement pour répondre à la demande mondiale croissante. L'investissement continu dans la technologie, l'automatisation et l'efficacité des processus sera crucial pour répondre à la demande croissante des marchés émergents et matures.
Styrène Butadiène Styrène (SBS) Dynamique du marché
Chauffeur
Le développement des infrastructures et la croissance de l'industrie automobile
- L'augmentation des investissements mondiaux dans la construction de routes, le développement urbain et la modernisation des routes est à l'origine de la demande de SBS dans la modification de l'asphalte. Sa capacité à améliorer la résistance mécanique, la flexibilité et la durabilité le rend indispensable pour des projets d'infrastructure modernes. De plus, l'expansion des programmes d'infrastructure et des projets de mobilité urbaine financés par le gouvernement accroît le besoin de matériaux de chaussée performants à l'échelle mondiale.
- L'expansion de l'industrie automobile et de la chaussure contribue à l'adoption du SBS en raison de l'excellente élasticité, la stabilité thermique et la résistance à l'usure. Ces propriétés améliorent la performance du produit, la longévité et la satisfaction des consommateurs. SBS est également intégré dans les véhicules électriques, les intérieurs légers de l'automobile et les chaussures de performance, répondant aux attentes croissantes des consommateurs en matière de confort, de sécurité et de durabilité
- L'accent mis sur les matériaux durables et recyclables encourage les fabricants à intégrer le SBS, qui favorise une production écologique tout en conservant des propriétés matérielles supérieures. Cette évolution favorise la croissance du marché dans toutes les applications industrielles. Une prise de conscience croissante des principes de l'économie circulaire et de la pression exercée sur les matériaux de construction à faible intensité de carbone renforce l'adoption des SBS, en particulier en Europe et dans les régions Asie-Pacifique
- Par exemple, en 2022, plusieurs fabricants nord-américains et asiatiques ont accru l'utilisation des SBS dans les chaussées et les revêtements industriels, améliorant la durée de vie des produits, réduisant les coûts d'entretien et optimisant l'efficacité de la production. Parmi les autres avantages, mentionnons l'amélioration de la performance en matière d'altération, la réduction des déchets de matières et la réduction du coût du cycle de vie des projets d'infrastructure, ce qui a accéléré les taux d'adoption.
- Si la demande industrielle et la croissance de l'infrastructure sont à l'origine de l'adoption des SBS, l'utilisation généralisée dépend de l'équilibre des coûts, de l'offre de matières premières et de l'efficacité de la production pour assurer une disponibilité uniforme sur les marchés mondiaux. Les partenariats stratégiques, l'approvisionnement local et les investissements dans les technologies de polymérisation de pointe joueront un rôle clé dans la poursuite de l'expansion du marché.
Restriction/Défi
Coûts élevés des matières premières et complexité de la production
- Le coût élevé du styrène et du butadiène, matières premières essentielles pour le SBS, augmente les dépenses de production, limitant l'adoption chez les petits fabricants et les marchés sensibles aux prix. Le coût demeure un obstacle essentiel à une utilisation généralisée dans certaines régions. Les fluctuations des prix du pétrole brut et les tensions géopolitiques affectant la disponibilité des matières premières pétrochimiques amplifient encore la volatilité du marché et les coûts de production
- Les techniques complexes de polymérisation et de transformation nécessaires à la production de SBS de haute qualité peuvent poser des problèmes opérationnels, en particulier dans les régions qui ne disposent pas d'infrastructures de fabrication avancées. Cela affecte l'approvisionnement en temps opportun et l'évolutivité. Parmi les autres défis à relever, mentionnons les procédés à forte intensité énergétique, les exigences strictes en matière de sécurité et les compétences techniques élevées nécessaires à une qualité cohérente des polymères.
- La disponibilité limitée de grades spécialisés dans certaines régions peut perturber la chaîne d'approvisionnement, ce qui affecte les projets de construction et les projets industriels qui dépendent d'une qualité et d'une performance constantes des SBS. Cela peut retarder l'adoption ou l'utilisation forcée de matériaux de remplacement. De plus, les limites de transport et d'entreposage des granulés de SBS ou des mélanges d'asphalte modifiés posent des problèmes logistiques dans les régions éloignées ou sous-développées.
- Par exemple, en 2023, plusieurs projets industriels sud-américains et africains ont connu des retards dans la production d'asphalte et d'adhésif à base de SBS en raison de pénuries de matières premières et de coûts de transformation élevés, ce qui a ralenti la croissance du marché dans ces régions. Ces perturbations ont également entraîné une augmentation des délais d'exécution, des dépassements de coûts du projet et l'utilisation de matériaux de remplacement moins efficaces.
- Bien que les progrès technologiques améliorent l'efficacité et la qualité de la production, il est essentiel de relever les défis liés aux coûts, à la chaîne d'approvisionnement et à l'accessibilité régionale pour accroître la pénétration du marché mondial des SBS et parvenir à une croissance à long terme. Les investissements dans les installations de production locales, la gestion stratégique des stocks et la collaboration avec les fournisseurs de matières premières seront essentiels pour atténuer les risques et stabiliser les chaînes d'approvisionnement.
Comment le styrène butadiène (SBS) est-il segmenté
Le marché est segmenté en fonction du type de produit, du type et de l'application.
- Par type de produit
Sur la base du type de produit, le marché des SBS est segmenté en SBS hors pétrole et en SBS hors pétrole. En 2024, le segment des SBS non exploités à partir de l'huile détenait la plus grande part du marché, en raison de son utilisation généralisée dans la modification de l'asphalte, les adhésifs et les revêtements industriels. Le SBS non prolongé offre une résistance mécanique, une élasticité et une stabilité thermique supérieures, ce qui le rend idéal pour des applications de haute performance dans les secteurs de la construction et de l'industrie.
On s'attend à ce que le segment du SBS étendu à l'huile enregistre le taux de croissance le plus rapide de 2025 à 2032, en raison de sa flexibilité accrue, de sa processabilité et de sa compatibilité avec les mélanges de bitume et de polymères. Le SBS étendu à l'huile est particulièrement populaire dans les applications de pavage, de toiture et de modification des polymères, où une meilleure durabilité et une meilleure résistance aux contraintes thermiques et mécaniques sont essentielles.
- Par type
Sur la base du type, le marché du SBS est segmenté en élastomères thermoplastiques, caoutchouc polybutadiène, caoutchouc styrène-butadiène, caoutchouc styrène-butadiène-styrène et autres. Le segment caoutchouc styrène-butadiène-styrène (SBS) détenait la plus grande part de chiffre d'affaires en 2024 en raison de ses excellentes performances mécaniques, de sa résistance chimique et de son adoption industrielle. Le caoutchouc SBS est largement utilisé dans les adhésifs, les produits d'étanchéité, les chaussures et la modification de l'asphalte, ce qui favorise la durabilité du produit et l'efficacité opérationnelle.
Le segment des élastomères thermoplastiques devrait connaître le taux de croissance le plus rapide entre 2025 et 2032, alimenté par l'augmentation de la demande de composants automobiles, de tuyaux flexibles et de biens de consommation moulés. Ses caractéristiques légères, recyclables et hautes performances en font une alternative attrayante aux élastomères conventionnels dans diverses applications.
- Par demande
Sur la base de l'application, le marché des SBS est segmenté en composés de TPE, dispositifs électriques et électroniques, dispositifs médicaux, adhésifs et scellants, modification des polymères, modification de l'asphalte, industrie de la chaussure, etc. Le segment de la modification de l'asphalte représentait la plus grande part de marché en 2024, en raison de l'augmentation des investissements dans l'infrastructure routière et de la performance supérieure du bitume modifié par le SBS. SBS améliore la flexibilité, la résistance à la fissuration et la durabilité à long terme des chaussées, ce qui la rend essentielle pour les projets de construction routière et urbaine modernes.
Le segment des adhésifs et des scellants devrait enregistrer la croissance la plus rapide entre 2025 et 2032, en raison de la demande croissante dans les applications industrielles, de la construction et de l'automobile. Les adhésifs et les scellants à base de SBS offrent une forte résistance chimique et thermique, ce qui en fait des solutions privilégiées pour des opérations de montage durables et performantes.
Quelle région détient la plus grande part du styrène butadiène styrène (SBS) segmenté
- L'Amérique du Nord a dominé le marché des SBS avec la plus grande part des revenus de 38,5 % en 2024, en raison du développement croissant des infrastructures, de l'augmentation de la production automobile et de l'augmentation de la demande d'asphalte et d'applications industrielles modifiés par les SBS
- Les fabricants et les utilisateurs finals de la région accordent une grande valeur au SBS pour sa stabilité thermique, sa durabilité et son élasticité supérieure, qui améliorent la performance de la chaussée, les revêtements industriels et les applications adhésives.
- Cette adoption généralisée est appuyée par des capacités de fabrication avancées, une solide infrastructure de R-D et un accent croissant sur les matériaux durables et recyclables, établissant le SBS comme solution de polymère préférée dans plusieurs industries.
Aperçu du marché des SBS aux États-Unis
Le marché américain de la SBS a enregistré la plus grande part des revenus en 2024 en Amérique du Nord, alimentée par d'importants investissements dans la modernisation des routes, le développement urbain et les secteurs de la chaussure et de l'automobile. L'adoption croissante de SBS dans la modification de l'asphalte, la modification des polymères et les applications industrielles stimule la demande. De plus, la sensibilisation croissante aux polymères durables et recyclables, conjuguée à une solide R-D et à l'adoption technologique, stimule davantage l'expansion du marché.
Perspectives du marché SBS en Europe
Le marché européen du SBS devrait enregistrer la croissance la plus rapide de 2025 à 2032, principalement grâce à des projets d'infrastructure à grande échelle, à l'expansion des industries de l'automobile et de la chaussure et à l'augmentation de la demande de polymères à haute performance. L'accent mis par la région sur la durabilité et la production respectueuse de l'environnement favorise l'adoption de SBS. Les fabricants européens intègrent de plus en plus le SBS dans la modification de l'asphalte, les revêtements industriels, les adhésifs et les produits d'étanchéité, améliorant ainsi la performance du produit et son efficacité opérationnelle.
Royaume-Uni SBS Market Insight
Le marché britannique du SBS devrait enregistrer la croissance la plus rapide entre 2025 et 2032, alimentée par les projets de modernisation routière en cours, l'augmentation de la production industrielle et l'adoption accrue dans les secteurs de l'automobile et de la chaussure. La demande de polymères durables, flexibles et performants dans la construction, l'infrastructure et les applications industrielles est à l'origine de l'expansion du marché. Le pays a des capacités de fabrication avancées de polymères et se concentre sur les matériaux durables pour soutenir davantage l'adoption de SBS.
Allemagne SBS Aperçu du marché
Le marché allemand du SBS devrait enregistrer la croissance la plus rapide de 2025 à 2032, grâce à une production automobile robuste, à la croissance industrielle et à de vastes projets d'infrastructure. Les fabricants allemands utilisent de plus en plus le SBS dans la modification de l'asphalte, les adhésifs et la modification des polymères pour améliorer la performance du produit et réduire les coûts du cycle de vie. L'accent mis par la région sur l'innovation, la durabilité et les infrastructures de fabrication de haute qualité encourage l'adoption de SBS plus larges dans les applications résidentielles, commerciales et industrielles.
Aperçu du marché du SBS pour l'Asie et le Pacifique
Le marché des SBS pour l'Asie et le Pacifique devrait enregistrer la croissance la plus rapide de 2025 à 2032, en raison de l'urbanisation rapide, du développement d'infrastructures à grande échelle et de l'augmentation de la production automobile et industrielle dans des pays comme la Chine, le Japon et l'Inde. L'investissement croissant de la région dans les villes intelligentes, la modernisation des autoroutes et l'expansion industrielle alimente la demande de SBS. De plus, l'APAC devient un centre de fabrication pour les SBS, ce qui augmente l'accessibilité et l'accessibilité pour les marchés mondiaux.
Aperçu du marché du SBS au Japon
Le marché japonais du SBS devrait enregistrer la croissance la plus rapide entre 2025 et 2032 en raison de la forte activité industrielle, des industries automobiles et de la chaussure de pointe et de l'augmentation des investissements dans les infrastructures. Les fabricants japonais adoptent le SBS pour la modification de l'asphalte, les revêtements industriels, les adhésifs et la modification des polymères afin d'améliorer la résilience et la performance des produits. De plus, l'accent mis par le Japon sur les matériaux durables et recyclables stimule l'intégration des SBS dans plusieurs secteurs.
Chine SBS Aperçu du marché
En 2024, le marché chinois des SBS représentait la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'urbanisation rapide, aux taux élevés de production automobile et industrielle et au développement important des infrastructures. La Chine est l'un des plus grands consommateurs d'asphalte modifié par le SBS et de polymères industriels, avec la demande motivée par des projets d'infrastructure dirigés par le gouvernement, la croissance industrielle et l'adoption croissante d'adhésifs, de scellants et de modifications de polymères. Des capacités de fabrication nationales solides et des prix compétitifs contribuent davantage à l'expansion du marché.
Quelles sont les meilleures entreprises de Styrène Butadiène Styrène (SBS)
L'industrie du styrène butadiène styrène (SBS) est principalement dirigée par des entreprises bien établies, notamment :
- Société Kraton(États-Unis)
- Société nationale chinoise du pétrole (CNPC)(Chine)
- Kumho Petrochemical Co., Ltd(Corée du Sud)
- Lee Chang Yung Société de l'industrie chimique(Taiwan)
- LG Chem Ltd.(Corée du Sud)
- En Chuan Chemical Industries Co., Ltd. (Taiwan)
- Dycon Chemicals (Royaume-Uni)
- Groupe Dynasol (Espagne)
- Avient (États-Unis)
- Biesterfeld AG (Allemagne)
- Trinseo (États-Unis)
- Élevé (États-Unis)
Quels sont les derniers développements dans le styrène butadiène styrène (SBS)
- En février 2024, Sibur a lancé une nouvelle ligne de production SBS dans son usine de Tobolsk. L'expansion a augmenté la capacité annuelle de 50 000 tonnes pour répondre à la demande croissante dans la construction de routes et les adhésifs. Il renforce la position du marché de Sibur, soutient le développement des infrastructures et assure un approvisionnement cohérent pour les applications industrielles. Le mouvement répond également à la demande croissante d'élastomères SBS de haute performance aux niveaux régional et mondial.
- En janvier 2024, Kraton Corporation a élargi sa capacité de SBS à son usine de Belpre, en Ohio. L'augmentation soutient l'infrastructure nord-américaine, la chaussure et les marchés industriels. Cette expansion améliore l'efficacité de la production, assure une offre fiable et permet à Kraton de répondre à la demande croissante des clients. Le mouvement renforce la position concurrentielle de l'entreprise sur le marché SBS
- En février 2024, LCY Chemical Corp. a introduit un nouveau copolymère SBS de qualité médicale. Le produit est conçu pour les tubes médicaux et composants d'appareils, ciblant le secteur des matériaux de santé en expansion. Il soutient l'innovation dans les applications spécialisées, améliore la performance des produits et renforce la présence de LCY dans les segments SBS de haute valeur
- En mars 2024, Versalis et Eni ont formé un partenariat stratégique pour développer des élastomères SBS bio-basés. L'initiative vise à réduire l'empreinte carbone des polymères spécialisés tout en favorisant les matériaux durables. Il ouvre des possibilités dans les applications écologiques, accroît l'attrait du marché pour les SBS bio-basés et stimule l'innovation dans les élastomères à haute performance
- En février 2024, LG Chem a obtenu un contrat d'approvisionnement SBS pluriannuel avec un fabricant européen de pneus. L'accord assure un approvisionnement stable de SBS pour la production de pneus haute performance. Il renforce l'empreinte de LG Chem dans le secteur automobile, améliore les relations avec la clientèle et soutient la croissance des applications industrielles dans toute l'Europe
- En janvier 2025, Sibur nomme Elena Ivanova à la tête de son unité commerciale SBS. Le changement de leadership reflète un accent stratégique sur l'élargissement de son portefeuille d'élastomères spécialisés. Il soutient l'efficacité opérationnelle, stimule l'innovation, et améliore la position de Sibur.
- En février 2025, Zeon Corporation a inauguré un nouveau centre de R-D SBS à Kanagawa, au Japon. Le centre se concentre sur l'accélération du développement de SBS haute performance pour les applications industrielles et de consommation. Il améliore les capacités d'innovation de Zeon, soutient une commercialisation plus rapide des produits et renforce la compétitivité du marché
- En mars 2024, Dynasol Group a investi 40 millions d'euros pour agrandir son usine SBS à Santander, en Espagne. Cette expansion accroît la capacité de desservir les marchés européens des adhésifs et de la modification de l'asphalte. Il renforce les chaînes d'approvisionnement régionales, soutient la croissance dans les secteurs de la construction et de l'industrie et renforce la part de marché de Dynasol en Europe
- Au quatrième trimestre 2024, Kumho Petrochemical a lancé une ligne de SBS écologique pour l'industrie de la chaussure. Les nouveaux produits utilisent des matières premières recyclées et des procédés à faible émission. Il soutient la fabrication durable, réduit l'impact environnemental et répond à la demande croissante d'élastomères SBS verts et performants
- En janvier 2025, la Société TSRC a signé une entente de distribution nord-américaine pour SBS. Le partenariat accroît la disponibilité des produits pour les secteurs de la construction et de l'automobile. Il améliore l'efficacité de la chaîne d'approvisionnement, augmente la portée du marché et soutient la demande régionale de matériaux SBS de haute qualité
- En février 2025, Eni-S Versalis a reçu l'approbation réglementaire d'une nouvelle usine SBS à Brindisi, en Italie. La nouvelle installation produira des SBS pour les adhésifs et les applications de revêtement routier. Il renforce l'approvisionnement européen, soutient les projets d'infrastructures régionales et assure une disponibilité cohérente des produits SBS spécialisés
- En mars 2025, LCY Chemical Corp. a engagé 60 millions de dollars pour accroître la capacité de SBS à Kaohsiung, à Taiwan. L'expansion répond à la demande croissante d'élastomères spécialisés en Asie et dans le Pacifique. Il améliore la production régionale, améliore la fiabilité de l'offre et renforce la position de LCY sur le marché des SBS à forte croissance
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS)
1.4 DEVISES ET TARIFICATION
1.5 LIMITATION
1,6 MARCHÉS COUVERTS
2. SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 DÉTERMINATION DE LA TAILLE DU MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS)
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.5 GUIDE DU MARCHÉ
2.6 GRILLE DE POSITIONNEMENT DE L'ENTREPRISE
2.7 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.8 MODÉLISATION MULTIVARIÉE
2.9 ANALYSE DE HAUT EN BAS
2.1 NORMES DE MESURE
2.11 ANALYSE DES PARTS DE MARCHÉ DES FOURNISSEURS
2.12 IMPORTATION DES DONNÉES
2.13 DONNÉES D'EXPORTATION
2.14 POINTS DE DONNÉES ISSUS DES PRINCIPAUX ENTRETIENS PRIMAIRES
2.15 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.16 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS) : APERÇU DE LA RECHERCHE
2.17 HYPOTHÈSES
3. APERÇU DU MARCHÉ
3.1 CONDUCTEURS
3.2 MESURES DE RETENUE
3.3 OPPORTUNITÉS
3.4 DÉFIS
4. RÉSUMÉ
5 APERÇUS PREMIUM
5.1 COUVERTURE EN MATIÈRES PREMIÈRES
5.2 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.3 SCÉNARIO D'IMPORTATION-EXPORTATION
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
5.8.1 CODES PRODUITS
5.8.2 NORMES CERTIFIÉES
5.8.3 NORMES DE SÉCURITÉ
5.8.3.1. MANUTENTION ET STOCKAGE DES MATÉRIAUX
5.8.3.2. TRANSPORT ET PRÉCAUTIONS
5.8.3.3. IDENTIFICATION HARAD
6. ANALYSE DES PRIX
7. APERÇU DES CAPACITÉS DE PRODUCTION
7.1 STATISTIQUES DE PRODUCTION, PAR RÉGION, 2024, (KILO TONNES)
7.1.1 AMÉRIQUE DU NORD
7.1.2 EUROPE
7.1.3 ASIE-PACIFIQUE
7.1.4 AMÉRIQUE DU SUD
7.1.5 MOYEN-ORIENT ET AFRIQUE
8 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
8.1 APERÇU
8.2 SCÉNARIO DE COÛTS LOGISTIQUES
8.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
9 SCÉNARIO DE CHANGEMENT CLIMATIQUE
9.1 PRÉOCCUPATIONS ENVIRONNEMENTALES
9.2 RÉPONSE DE L'INDUSTRIE
9.3 RÔLE DU GOUVERNEMENT
9.4 RECOMMANDATIONS DES ANALYSTES
10 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR PRODUIT, 2018-2032 (MILLIONS DE DOLLARS) (KILO TONNES)
10.1 APERÇU
10.2 NON HUILE PROLONGÉ
10.2.1 PAR NIVEAU
10.2.1.1. 3411P
10.2.1.2. 3520
10.2.1.3. 3522
10.2.1.4. 3527
10.2.1.5. 3536
10.2.1.6. 3537
10.2.1.7. 3542
10.2.1.8. 3545
10.2.1.9. 3546
10.2.1.10. 3566
10.2.1.11. 3710
10.2.1.12. 3741
10.2.1.13. 3411
10.2.1.14. 3412
10.2.1.15. 3501
10.2.1.16. 3780
10.2.2 PAR BD/SM
10.2.2.1. 70/30
10.2.2.2. 69/31
10.2.2.3. 77/23
10.2.2.4. 75/25
10.2.2.5. 70/30
10.2.2.6. 65/35
10.2.2.7. 60/40
10.2.2.8. 55/45
10.2.2.9. 60/40
10.2.2.10. 70/30
10.2.2.11. 70/30
10.2.2.12. 70/30
10.2.2.13. 69/31
10.2.2.14. 67/33
10.2.2.15. 69/31
10.2.2.16. 70/30
10.3 HUILE PROLONGÉE
10.3.1 PAR NIVEAU
10.3.1.1. 1475
10.3.1.2. 1485
10.3.1.3. 1487
10.3.1.4. 1546
10.3.1.5. 1502
10.3.2 PAR BD/SM
10.3.2.1. 60/40
10.3.2.2. 68/32
10.3.2.3. 45/55
10.3.2.4. 60/40
10.3.2.5. 70/30
11 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR TYPE, 2018-2032 (MILLIONS DE DOLLARS)
11.1 APERÇU
11.2 POLYMÉRISATION EN ÉMULSION
11.3 POLYMÉRISATION EN SOLUTION
11.4 POLYMÈRE BLOC STYRÈNE-BUTADIÈNE THERMOPLASTIQUE (SBS)
12 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR SOLUBILITÉ, 2018-2032 (MILLIONS DE DOLLARS)
12.1 APERÇU
12.2 HAUTE SOLUBILITÉ
12.3 FAIBLE SOLUBILITÉ
12.4 INSOLUBLE
13 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR PROCÉDÉ, 2018-2032 (MILLIONS DE DOLLARS)
13.1 APERÇU
13.2 MOULAGE PAR INJECTION
13.3 Moulage par extrusion en T
13.4 FORMAGE SOUS VIDE
13,5 AUTRES
14 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR APPLICATION, 2018-2032 (MILLIONS DE DOLLARS)
14.1 APERÇU
14.2 GRANULÉS
14,3 POUDRE
14.4 MIETTES
14.5 MODIFICATION DE L'ASPHALTE
14.6 MODIFICATION DU BITUME
14.7 MODIFICATION ET COMBINAISON DES POLYMÈRES
14.8 ADHÉSIFS
14.9 MODIFICATION DU CAOUTCHOUC GRAFTABLE
14.1 AUTRES
15 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR UTILISATION FINALE, 2018-2032 (MILLIONS DE DOLLARS)
15.1 APERÇU
15.2 AUTOMOBILE
15.2.1 VÉHICULES DE TOURISME
15.2.2 VÉHICULES COMMERCIAUX
15.2.3 VÉHICULES LOURDS
15.2.4 AUTRES
15.3 BÂTIMENT ET CONSTRUCTION
15.3.1 RÉSIDENTIEL
15.3.2 COMMERCIAL
15.3.3 INDUSTRIEL
15.3.4 INFRASTRUCTURE
15.4 SOINS DE SANTÉ
15.4.1 DISPOSITIFS MÉDICAUX
15.4.2 PRODUITS PHARMACEUTIQUES
15.5 EMBALLAGE
15.5.1 PLATEAUX
15.5.2 FILET D'AMORTI
15.5.3 AUTRES
15.6 BIENS DE CONSOMMATION
15.6.1 CHAUSSURES
15.6.1.1. CHAUSSURES DÉCONTRACTÉES
15.6.1.2. CHAUSSURES CLASSIQUES
15.6.1.3. BOTTES
15.6.1.4. CHAUSSONS
15.6.1.5. PIED MÉDICAL
15.6.2 TEXTILE
15.6.3 AUTRES
15.7 ÉLECTRONIQUE ET ÉLECTRICITÉ
15.8 AGRICULTURE
15,9 AUTRES
16 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAR ZONE GÉOGRAPHIQUE, 2018-2032 (MILLIONS DE DOLLARS) (KILO TONNES)
MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS) (TOUTE LA SEGMENTATION PRÉSENTÉE CI-DESSUS EST REPRÉSENTÉE DANS CE CHAPITRE PAR PAYS)
16.1 AMÉRIQUE DU NORD
16.1.1 États-Unis
16.1.2 CANADA
16.1.3 MEXIQUE
16.2 EUROPE
16.2.1 ALLEMAGNE
16.2.2 Royaume-Uni
16.2.3 ITALIE
16.2.4 FRANCE
16.2.5 ESPAGNE
16.2.6 SUISSE
16.2.7 RUSSIE
16.2.8 TURQUIE
16.2.9 BELGIQUE
16.2.10 PAYS-BAS
16.2.11 SUISSE
16.2.12 DANEMARK
16.2.13 NORVÈGE
16.2.14 FINLAND
16.2.15 SUÈDE
16.2.16 RESTE DE L'EUROPE
16.3 ASIE-PACIFIQUE
16.3.1 JAPON
16.3.2 CHINE
16.3.3 CORÉE DU SUD
16.3.4 INDE
16.3.5 SINGAPOUR
16.3.6 THAÏLANDE
16.3.7 INDONÉSIE
16.3.8 MALAISIE
16.3.9 PHILIPPINES
16.3.10 AUSTRALIE
16.3.11 NOUVELLE-ZÉLANDE
16.3.12 HONG KONG
16.3.13 TAIWAN
16.3.14 RESTE DE L'ASIE-PACIFIQUE
16.4 AMÉRIQUE DU SUD
16.4.1 BRÉSIL
16.4.2 ARGENTINE
16.4.3 RESTE DE L'AMÉRIQUE DU SUD
16.5 MOYEN-ORIENT ET AFRIQUE
16.5.1 AFRIQUE DU SUD
16.5.2 ÉGYPTE
16.5.3 ARABIE SAOUDITE
16.5.4 ÉMIRATS ARABES UNIS
16.5.5 ISRAËL
16.5.6 BAHREÏN
16.5.7 KOWEÏT
16.5.8 OMAN
16.5.9 QATAR
16.5.10 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
17 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PAYSAGE DES ENTREPRISES
17.1 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : MONDIALE
17.2 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : AMÉRIQUE DU NORD
17.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : EUROPE
17.4 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : ASIE-PACIFIQUE
17.5 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : AMÉRIQUE DU SUD
17.6 ANALYSE DES ACTIONS DE LA SOCIÉTÉ : MOYEN-ORIENT ET AFRIQUE
17.7 FUSIONS ET ACQUISITIONS
17.8 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
17.9 EXTENSIONS
17.1 PARTENARIATS ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
18. MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), ANALYSE SWOT
19 MARCHÉ MONDIAL DU STYRÈNE-BUTADIENNE-STYRÈNE (SBS), PROFILS D'ENTREPRISES
(REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N’EST PAS EXHAUSTIVE ET RÉFÈRE LES BESOINS DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES ; PAR CONSÉQUENT, CETTE LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.)
19.1 PETROCHINA COMPANY LIMITÉE
19.1.1 APERÇU DE L'ENTREPRISE
19.1.2 ANALYSE DES REVENUS
19.1.3 PORTEFEUILLE DE PRODUITS
19.1.4 MISES À JOUR RÉCENTES
19.2 KUMHO PÉTROCHIMIQUE
19.2.1 APERÇU DE L'ENTREPRISE
19.2.2 ANALYSE DES REVENUS
19.2.3 PORTEFEUILLE DE PRODUITS
19.2.4 MISES À JOUR RÉCENTES
19.3 TSRC
19.3.1 APERÇU DE L'ENTREPRISE
19.3.2 ANALYSE DES REVENUS
19.3.3 PORTEFEUILLE DE PRODUITS
19.3.4 MISES À JOUR RÉCENTES
19.4 ASAHI KASEI CORPORATION
19.4.1 APERÇU DE L'ENTREPRISE
19.4.2 ANALYSE DES REVENUS
19.4.3 PORTEFEUILLE DE PRODUITS
19.4.4 MISES À JOUR RÉCENTES
19.5 INEOS STYROLUTION GROUP GMBH
19.5.1 APERÇU DE L'ENTREPRISE
19.5.2 ANALYSE DES REVENUS
19.5.3 PORTEFEUILLE DE PRODUITS
19.5.4 MISES À JOUR RÉCENTES
19.6 KRATON CORPORATION
19.6.1 APERÇU DE L'ENTREPRISE
19.6.2 ANALYSE DES REVENUS
19.6.3 PORTEFEUILLE DE PRODUITS
19.6.4 MISES À JOUR RÉCENTES
19.7 LCY GROUP
19.7.1 APERÇU DE L'ENTREPRISE
19.7.2 ANALYSE DES REVENUS
19.7.3 PORTEFEUILLE DE PRODUITS
19.7.4 MISES À JOUR RÉCENTES
19,8 LG CHEM
19.8.1 APERÇU DE L'ENTREPRISE
19.8.2 ANALYSE DES REVENUS
19.8.3 PORTEFEUILLE DE PRODUITS
19.8.4 MISES À JOUR RÉCENTES
19.9 TRINSEO
19.9.1 APERÇU DE L'ENTREPRISE
19.9.2 ANALYSE DES REVENUS
19.9.3 PORTEFEUILLE DE PRODUITS
19.9.4 MISES À JOUR RÉCENTES
19.1 VERSALIS SPA
19.10.1 APERÇU DE L'ENTREPRISE
19.10.2 ANALYSE DES REVENUS
19.10.3 PORTEFEUILLE DE PRODUITS
19.10.4 MISES À JOUR RÉCENTES
19.11 GRUPO DYNASOL
19.11.1 APERÇU DE L'ENTREPRISE
19.11.2 ANALYSE DES REVENUS
19.11.3 PORTEFEUILLE DE PRODUITS
19.11.4 MISES À JOUR RÉCENTES
19.12 CHI MEI CORPORATION
19.12.1 APERÇU DE L'ENTREPRISE
19.12.2 ANALYSE DES REVENUS
19.12.3 PORTEFEUILLE DE PRODUITS
19.12.4 MISES À JOUR RÉCENTES
19.13 HO HSIANG CHING
19.13.1 APERÇU DE L'ENTREPRISE
19.13.2 ANALYSE DES REVENUS
19.13.3 PORTEFEUILLE DE PRODUITS
19.13.4 MISES À JOUR RÉCENTES
19.14 NINGBO CHANGHONG POLYMER SCIENTIFIC AND TECHNICAL INC.
19.14.1 APERÇU DE L'ENTREPRISE
19.14.2 ANALYSE DES REVENUS
19.14.3 PORTEFEUILLE DE PRODUITS
19.14.4 MISES À JOUR RÉCENTES
19h15 FUYOUMAOYI
19.15.1 APERÇU DE L'ENTREPRISE
19.15.2 ANALYSE DES REVENUS
19.15.3 PORTEFEUILLE DE PRODUITS
19.15.4 MISES À JOUR RÉCENTES
20 RAPPORTS CONNEXES
21 QUESTIONNAIRE
22 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











