


Segmentation du marché mondial des édulcorants dans l'industrie alimentaire, par type (sirop de fructose, édulcorants intenses, édulcorants faibles), application (confiserie, boulangerie, condiments, produits laitiers et yaourts glacés, crèmes glacées, autres), canal de distribution (magasins physiques, vente à distance), utilisateur final (fabricants de produits alimentaires et de boissons, produits de table, hôtellerie, autres), catégorie (naturel, synthétique) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des substituts du sucre dans l'industrie alimentaire
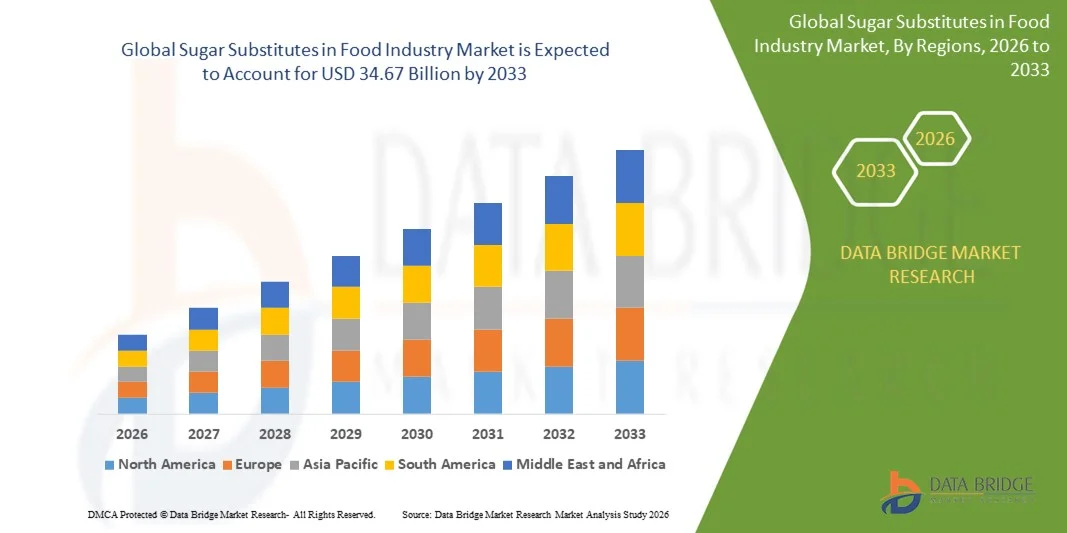
- Selon les données Bridge études de marché analyse le sucre substituts mondiaux dans l'industrie alimentaire Taille du marché a été évalué à24,56 milliards de dollars en 2025et devrait atteindre34,67 milliards de dollars en 2033, à uneTCAC de 4,40 %pendant la période de prévision.
- La croissance du marché est en grande partie attribuable à une prise de conscience accrue de la santé chez les consommateurs et à la prévalence croissante du diabète et de l'obésité, ce qui entraîne un changement vers des solutions de remplacement sans sucre et sans calories dans les aliments et les boissons.
- De plus, l'innovation continue des produits, les progrès technologiques dans les édulcorants naturels et synthétiques et l'adoption croissante de produits d'étiquetage propre encouragent les fabricants à élargir leurs offres de substituts du sucre. Ces facteurs convergents accélèrent l'adoption de substituts du sucre dans l'industrie alimentaire, ce qui stimule considérablement la croissance du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):24,56 milliards de dollars
- Valeur marchande prévue (2033) :USD 34.67 Million
- Prévisions CAGR (2026-2033): 4.40%
Quelles sont les principales ventes de substituts du sucre sur le marché de l'industrie alimentaire
- Les succédanés du sucre, y compris les édulcorants naturels et artificiels, font de plus en plus partie intégrante de l'industrie moderne des aliments et des boissons en raison de leur capacité à offrir des solutions de rechange peu caloriques, peu glycémiques et diabétiques tout en maintenant le goût et la texture dans divers produits.
- La demande croissante de substituts du sucre est principalement alimentée par une sensibilisation accrue à la santé, une prévalence accrue du diabète et de l'obésité, et une préférence croissante des consommateurs pour les produits à faible teneur en calories et les produits à étiquetage propre.
- L'Amérique du Nord a dominé le marché mondial des substituts du sucre dans l'industrie alimentaire avec la plus grande part des revenus de 34,1 % en 2025, caractérisée par une forte adoption de consommateurs soucieux de la santé, une infrastructure bien établie de fabrication d'aliments et de boissons, et une forte présence d'acteurs clés de l'industrie, les États-Unis ayant connu une forte croissance de la consommation de substituts du sucre dans les boissons, les produits de boulangerie et les confiseries, motivées par les innovations des entreprises multinationales et des start-up axées sur les édulcorants naturels et végétaux.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché mondial des substituts du sucre dans l'industrie alimentaire au cours de la période de prévision en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles et de l'évolution des habitudes alimentaires vers des solutions de rechange plus saines.
- Le segment des édulcorants de haute intensité a dominé le marché avec une part de revenus de 46,5 % en 2025, tirée par leur douceur supérieure, leur faible teneur en calories et leur polyvalence dans les boissons, les produits de boulangerie et de confiserie.
Portée du rapport et substituts mondiaux du sucre dans l'industrie alimentaire segmentation des marchés
|
Attributs |
Substituts du sucre dans l'industrie alimentaire Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une analyse des prix, une analyse des parts de marque, une enquête auprès des consommateurs, une analyse démographique, une analyse de la chaîne d'approvisionnement, une analyse de la chaîne de valeur, une vue d'ensemble des matières premières et des consommables, des critères de sélection des fournisseurs, une analyse PESTLE, une analyse Porter et un cadre réglementaire. |
Quelle est la tendance clé dans le marché mondial des substituts du sucre dans l'industrie alimentaire
Innovation améliorée des produits grâce à des ingrédients naturels et fonctionnels
- Une tendance significative et accélérée dans le marché mondial des substituts du sucre dans l'industrie alimentaire est l'intégration croissante d'ingrédients naturels, végétaux et fonctionnels tels que la stévia, le fruit moine et l'allulose. Ce changement accroît considérablement l'attrait, le goût et les avantages pour la santé des consommateurs.
- Par exemple, plusieurs marques de boissons et de produits laitiers intègrent des mélanges de stévia et de fruits moines pour réduire la teneur en sucre tout en conservant des profils de douceur et de saveur comparables au sucre traditionnel. De même, les fabricants de produits de boulangerie et de confiserie expérimentent l'allulose pour offrir des alternatives à faible teneur en calories qui reproduisent la texture et les propriétés de brunissement du sucre.
- Les innovations dans les substituts du sucre permettent des caractéristiques telles que des avantages nutritionnels supplémentaires, un impact glycémique moindre et des étiquettes plus propres, répondant à la demande croissante des consommateurs de produits plus sains et plus transparents. Par exemple, certains mélanges fonctionnels d'édulcorants comprennent maintenant des prébiotiques pour soutenir la santé digestive tout en réduisant la consommation de sucre.
- L'incorporation transparente de ces substituts de sucre avancés dans différentes catégories d'aliments et de boissons permet aux fabricants d'offrir des alternatives plus saines sans compromettre le goût ou la qualité. Cette intégration appuie un virage plus large vers des aliments fonctionnels et propres, créant ainsi des options plus diversifiées pour les consommateurs soucieux de la santé.
- Cette tendance aux substituts naturels, fonctionnels et multi-avantages du sucre remodele fondamentalement les attentes des consommateurs dans l'industrie alimentaire. Par conséquent, des entreprises comme Tate & Lyle et Ingredion développent des solutions innovantes d'édulcorants qui combinent des origines naturelles, des profils de zéro calories et des avantages fonctionnels améliorés.
- La demande de substituts du sucre qui offrent un meilleur goût, des avantages pour la santé et des avantages fonctionnels augmente rapidement dans les aliments et les boissons emballés, car les consommateurs privilégient de plus en plus les profils de santé, de bien-être et d'ingrédients plus propres.
Substituts mondiaux du sucre dans l'industrie alimentaire Dynamique du marché
Chauffeur
Besoin croissant en raison de la sensibilisation accrue à la santé et des tendances de réduction du sucre
-
La prévalence croissante des problèmes de santé liés au mode de vie, y compris l'obésité, le diabète et les maladies cardiovasculaires, associée à la préférence croissante des consommateurs pour une alimentation plus saine, est un facteur important de la demande accrue de substituts du sucre.
- Par exemple, en 2025, Tate & Lyle a lancé une nouvelle gamme d'édulcorants naturels à faible teneur en calories destinés aux boissons et aux collations, traitant à la fois des objectifs de rétention du goût et de réduction du sucre. De telles initiatives de la part des entreprises clés devraient stimuler la croissance du marché des substituts du sucre au cours de la période de prévision.
- Alors que les consommateurs deviennent plus soucieux de la santé et cherchent des produits qui soutiennent la gestion du poids et le contrôle de la glycémie, les substituts de sucre offrent des alternatives viables au sucre traditionnel, fournissant la douceur sans les calories associées ou l'impact glycémique.
- De plus, la popularité croissante des produits d'étiquetage propre et des aliments fonctionnels fait des substituts du sucre un ingrédient intégral pour les fabricants, permettant une intégration transparente dans les boissons, la boulangerie, la confiserie et les produits laitiers.
- La commodité d'utiliser des substituts de sucre qui imitent le goût et la texture du sucre, combinés avec la capacité de formuler des produits pour les consommateurs diabétiques et conscients des calories, sont des facteurs clés propulsant l'adoption dans la consommation résidentielle et la production alimentaire commerciale. La tendance à reformuler les recettes et à accroître la disponibilité de mélanges d'édulcorants conviviaux contribue davantage à la croissance du marché.
Restriction/Défi
Préoccupations concernant les approbations réglementaires, le goût et les coûts
- Les préoccupations concernant la conformité à la réglementation, les profils de goût et le coût des substituts du sucre posent des défis importants à une plus grande pénétration du marché. Certains édulcorants nécessitent de vastes évaluations de l'innocuité et des processus d'approbation, ce qui peut retarder le lancement des produits.
- Par exemple, certains édulcorants à forte intensité ont fait l'objet d'un examen réglementaire sur des marchés clés tels que les États-Unis et l'UE, ce qui a rendu certains consommateurs réticents à adopter de nouvelles formulations.
- Pour renforcer la confiance des consommateurs, il est essentiel de répondre à ces préoccupations par des tests rigoureux, l'étiquetage transparent et l'éducation sur la sécurité et les avantages des substituts du sucre approuvés. Des entreprises comme Cargill et ADM mettent l'accent sur les origines naturelles et les profils de sécurité de leurs produits dans les campagnes de marketing pour rassurer les acheteurs. En outre, certains substituts du sucre, particulièrement les substituts naturels comme la stévia ou les fruits moines, peuvent avoir des coûts de production plus élevés que le sucre traditionnel, ce qui peut être un obstacle pour les fabricants et les consommateurs sensibles aux prix.
- Alors que les prix deviennent progressivement plus compétitifs, la prime perçue pour certains substituts du sucre peut encore entraver l'adoption généralisée, en particulier sur les marchés émergents ou pour les fabricants de produits alimentaires soucieux des coûts.
- Surmonter ces défis par l'innovation des produits, l'optimisation des coûts et l'éducation des consommateurs sur les avantages pour la santé et l'utilisation sécuritaire seront essentiels pour une croissance soutenue du marché.
Comment les substituts du sucre mondial dans l'industrie alimentaire sont-ils segmentés
Les substituts du sucre sur le marché de l'industrie alimentaire sont segmentés selon le type, l'application, le canal de distribution, l'utilisation finale et la catégorie.
- Par type
Sur la base du type, le marché est segmenté en sirop de fructose, édulcorants de haute intensité et édulcorants de faible intensité. Le segment des édulcorants de haute intensité a dominé le marché avec une part de revenus de 46,5 % en 2025, tirée par leur douceur supérieure, leur faible teneur en calories et leur polyvalence dans les boissons, les produits de boulangerie et de confiserie. Les produits tels que le sucralose, la stévia et l'aspartame sont de plus en plus utilisés par les fabricants pour réduire la teneur en sucre sans affecter le goût.
Le segment des édulcorants à faible intensité devrait connaître le TCAC le plus rapide de 18,7 % entre 2026 et 2033, alimenté par la préférence croissante des consommateurs pour des substituts naturels à base végétale comme les fruits moines et l'allulose. La sensibilisation accrue à la santé, les tendances en matière d'étiquetage propre et la demande de produits à teneur réduite en calories dans les aliments et boissons fonctionnels favorisent davantage la croissance des édulcorants à faible intensité sur les marchés développés et émergents.
- Par demande
Sur la base de l'application, le marché est segmenté en confiserie, boulangerie, condiments, yaourt laitier et congelé, crème glacée, etc. En 2025, le segment des confiseries a représenté la plus grande part des revenus du marché (39,8 %) en raison de l'utilisation intensive de substituts de sucre dans les chocolats, les bonbons et les gommes à mâcher pour réduire la teneur en sucre tout en maintenant la douceur souhaitée.
Le segment des yaourts laitiers et congelés devrait connaître le TCAC le plus rapide de 19,3 % entre 2026 et 2033, en raison de la demande croissante de yaourts à faible teneur en sucre, riches en probiotiques, de desserts congelés et de produits laitiers diabétiques. L'augmentation de la tendance des consommateurs à offrir des produits laitiers et surgelés plus sains et fonctionnels favorise l'adoption de substituts du sucre dans ce segment, tant au détail qu'au service alimentaire.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en canaux en magasin et non en magasin. Le segment des magasins a dominé avec une part des revenus de 57,2 % en 2025, attribuable à la disponibilité généralisée de substituts de sucre dans les supermarchés, les hypermarchés et les magasins spécialisés, offrant aux consommateurs une commodité et une variété de produits.
On s'attend à ce que le segment hors magasin affiche le TCAC le plus rapide, soit 17,8 %, de 2026 à 2033, en raison de la croissance rapide du commerce électronique, des plateformes d'épicerie en ligne et des modèles de consommation directe. Les chaînes numériques permettent aux consommateurs d'avoir accès à une gamme plus large d'édulcorants naturels et spécialisés, à la livraison à domicile, aux options d'abonnement et à des prix compétitifs, favorisant l'adoption dans les régions urbaines et semi-urbaines du monde entier.
- Par utilisation finale
Sur la base de l'utilisation finale, le marché est segmenté en fabricants d'aliments et de boissons, table, hospitalité et autres. Le segment des fabricants d'aliments et de boissons détenait la plus grande part des revenus en 2025, soit 52,6 %, en raison de l'incorporation à grande échelle de substituts du sucre dans les aliments transformés, les boissons et les produits fonctionnels pour répondre à la demande des consommateurs de solutions de rechange plus saines.
Le segment de table devrait connaître le TCAC le plus rapide de 18,1 % entre 2026 et 2033, alimenté par l'utilisation croissante par les ménages de substituts de sucre de table et l'adoption accrue dans les cafés, les restaurants et l'hospitalité pour des options sans sucre, améliorant la commodité et la flexibilité pour les consommateurs finaux à la recherche de niveaux personnalisés de douceur.
- Par catégorie
Sur la base de la catégorie, le marché est segmenté en substituts de sucre naturel et synthétique. Le segment naturel a dominé avec une part des revenus de 48,9% en 2025, reflétant la préférence des consommateurs pour les ingrédients à base végétale, peu transformés.
Le segment synthétique devrait connaître le TCAC le plus rapide de 19,0% entre 2026 et 2033, grâce à des innovations dans les édulcorants artificiels qui imitent le goût du sucre avec des profils à faible teneur en calories. Un soutien réglementaire croissant pour les produits à sucre réduit, combiné à une augmentation de la R-D dans les substituts synthétiques, élargit leur adoption dans les aliments transformés, les boissons et les confiseries du monde entier.
Quelle région détient la plus grande part des substituts mondiaux du sucre sur le marché de l'industrie alimentaire
- L'Amérique du Nord a dominé le marché mondial des substituts du sucre dans l'industrie alimentaire avec la plus grande part des revenus de 34,1 % en 2025, en raison de la sensibilisation accrue à la santé, de l'incidence croissante de maladies liées au mode de vie comme le diabète et l'obésité, et d'une forte préférence pour les édulcorants naturels et à faible teneur en calories.
- Les consommateurs de la région recherchent de plus en plus des solutions de rechange plus saines au sucre traditionnel dans les aliments et les boissons de tous les jours, y compris les produits de boulangerie, les confiseries, les produits laitiers et les boissons, ce qui alimente la demande de sucre naturel et de sucre synthétique.
- Cette adoption généralisée est appuyée par des revenus disponibles élevés, une industrie de transformation des aliments bien établie et de solides cadres réglementaires favorisant la réduction de la teneur en sucre des aliments emballés. De plus, la présence de grands fabricants de produits alimentaires et de boissons, qui mettent l'accent sur des initiatives d'étiquetage propre et de réduction du sucre, a cimenté la région en tant que marché clé pour les substituts du sucre dans les secteurs du commerce de détail et des services alimentaires.
U.S. Sugar Substituts Market Insight
Le marché américain des substituts de sucre a enregistré la plus grande part de revenus de 38 % en 2025 en Amérique du Nord, en raison de la sensibilisation accrue à la santé, de l'augmentation de la prévalence du diabète et de l'obésité et de la demande croissante d'édulcorants naturels et à faible teneur en calories. Les consommateurs recherchent activement des solutions de rechange pour la boulangerie, la confiserie, les produits laitiers et les boissons. La tendance croissante des produits d'étiquetage propre et des initiatives de réduction du sucre de la part des principaux fabricants d'aliments et de boissons favorise la croissance du marché. De plus, la préférence croissante des consommateurs pour les édulcorants de table et les succédanés de sucre prêts à l'emploi, conjuguée à de solides circuits de vente au détail et de commerce électronique, favorise l'adoption généralisée.
Europe Substituts de sucre Aperçu du marché
Le marché européen des sucres de substitution devrait se développer à un TCAC stable tout au long de la période de prévision, alimenté par des initiatives réglementaires favorisant la réduction du sucre, comme les programmes volontaires de réduction du sucre de l'UE. La prise de conscience croissante de la santé et la demande croissante d'aliments et de boissons fonctionnels sont des facteurs clés de croissance. Des pays comme l'Allemagne, le Royaume-Uni et la France sont témoins d'une adoption importante dans les applications de la confiserie, de la boulangerie, des produits laitiers et des boissons, avec des édulcorants naturels et synthétiques qui gagnent en traction.
U.K. Sugar Substituts Market Insight
On s'attend à ce que le marché des substituts du sucre au Royaume-Uni augmente à un TCAC notable au cours de la période de prévision, en raison d'une sensibilisation accrue du public aux risques pour la santé liés au sucre et de campagnes de réduction du sucre soutenues par le gouvernement. La préférence des consommateurs pour des solutions de rechange plus saines dans les produits du thé, du café et de la boulangerie, ainsi que les canaux de vente au détail et de distribution en ligne, favorise la croissance. De plus, la popularité des édulcorants à faible teneur en calories et fonctionnels dans les secteurs des services alimentaires et de l'accueil stimule l'adoption du marché.
Allemagne Sugar Substituts Market Insight
Le marché allemand des sucres de substitution devrait s'étendre à un TCAC important, alimenté par une prise de conscience accrue de la santé, des réglementations strictes en matière d'étiquetage des aliments et une demande croissante d'édulcorants naturels et à faible teneur en calories. L'adoption croissante dans la boulangerie, la confiserie et les applications laitières, ainsi que la forte innovation dans les édulcorants fonctionnels, stimule la croissance du marché. L'Allemagne est une industrie de produits alimentaires et de boissons bien développée, associée à la préférence des consommateurs pour des alternatives écologiques et durables, qui favorise l'adoption généralisée.
Asia-Pacific Sugar Substituts Market Insight
Le marché des sucres de substitution de l'Asie et du Pacifique est sur le point de croître au rythme le plus rapide du TCAC de 22 % au cours de la période de prévision de 2026 à 2032, en raison de l'urbanisation rapide, de l'augmentation des revenus disponibles et de la sensibilisation accrue aux maladies du mode de vie dans des pays comme la Chine, l'Inde et le Japon. La région est en pleine expansion de l'industrie de transformation des aliments, la demande croissante d'édulcorants à faible teneur en calories et naturels, et les initiatives visant à promouvoir une alimentation plus saine sont à l'origine de l'adoption. La disponibilité de substituts du sucre abordables et l'augmentation de la production alimentaire axée sur l'exportation favorisent la croissance du marché.
Japan Sugar Substituts Market Insight
Le marché japonais des sucres de substitution connaît une forte croissance en raison de la sensibilisation accrue à la santé, du vieillissement de la population et d'une forte préférence pour les édulcorants fonctionnels et à faible teneur en calories. Les consommateurs adoptent de plus en plus de substituts de sucre dans les boissons, les confiseries et les applications de table. Les campagnes gouvernementales visant à promouvoir une alimentation plus saine, combinées à une industrie de transformation des aliments technologiquement avancée, favorisent l'adoption dans les secteurs du commerce de détail et des services alimentaires.
Chine Sucre substituts Aperçu du marché
En 2025, le marché chinois des sucres de substitution a représenté la plus grande part des revenus du marché en Asie-Pacifique, en raison de l'urbanisation rapide, de la sensibilisation accrue à la santé et de la prévalence croissante du diabète et de l'obésité. La population de la classe moyenne croissante du pays évolue vers des aliments et des boissons plus sains, y compris la boulangerie, les produits laitiers et les produits de confiserie. Les initiatives gouvernementales visant à promouvoir des régimes à teneur réduite en sucre et la disponibilité de substituts du sucre à prix concurrentiel de la part des fabricants nationaux sont des facteurs clés de la croissance du marché.
Quelles sont les meilleures entreprises de substituts mondiaux du sucre sur le marché de l'industrie alimentaire
Les substituts du sucre dans l'industrie alimentaire est principalement dirigé par des entreprises bien établies, y compris:
•Cargill, Inc. (États-Unis)
•Tate & Lyle PLC (Royaume-Uni)
• Ingredion Incorporated (États-Unis)
• ADM (Archer Daniels Midland Company) (États-Unis)
• Roquette Frères (France)
• Champs verts doux (Pays-Bas)
•Mitsubishi Corporation Sciences de la vie (Japon)
•Groupe Kerry PLC (Irlande)
•Beneo GmbH (Allemagne)
• GLG Life Tech Corporation (Canada)
• Südzucker AG (Allemagne)
• PureCircle (Malaisie)
• NutraSweet Company (États-Unis)
• Cosucra Groupe Warcoing (Belgique)
• Rousselot (France)
• Ajinomoto Co., Inc. (Japon)
• Daesang Corporation (Corée du Sud)
• Jungbunzlauer Suisse AG (Suisse)
• Stevia Corp (États-Unis)
• Fujian Sunner Development Co., Ltd. (Chine)
Quels sont les derniers développements dans les substituts mondiaux du sucre dans le marché de l'industrie alimentaire
- En avril 2024, Cargill, Inc., un chef de file mondial des produits alimentaires et agricoles, a lancé une nouvelle gamme d'édulcorants naturels de haute intensité sur le marché américain visant à offrir des solutions de rechange plus saines aux boissons et aux produits de boulangerie. Cette initiative souligne l'engagement de l'entreprise à répondre à la demande croissante des consommateurs de substituts de sucre à faible teneur en calories et à étiquetage propre. En tirant parti de son expertise mondiale dans l'innovation alimentaire et la formulation, Cargill renforce sa position sur le marché en expansion des substituts de sucre.
- En mars 2024, Tate & Lyle PLC, l'un des principaux fournisseurs mondiaux d'ingrédients alimentaires, a introduit une solution d'édulcorant à base de stévia adaptée aux applications de la confiserie et des produits laitiers en Europe. Le nouveau produit est conçu pour réduire la teneur en sucre sans compromettre le goût, mettant l'accent sur l'innovation axée sur la santé et appuyant le changement continu vers les formulations de sucre réduit dans l'industrie alimentaire.
- En mars 2024, Ingredion Incorporated s'est associée à un important fabricant de boissons en Asie pour mettre au point des sirops à faible teneur en calories pour les boissons gazeuses et fonctionnelles. La collaboration vise à offrir des options de boissons plus saines tout en maintenant le goût et la texture, démontrant le dévouement d'Ingredion à étendre l'adoption de substituts de sucre dans les marchés émergents.
- En février 2024, ADM (Archer Daniels Midland Company) a annoncé un partenariat stratégique avec une importante coopérative laitière en Amérique du Nord pour lancer des solutions d'édulcorants naturels pour les yaourts et les produits de crème glacée. Cette collaboration vise à réduire les sucres ajoutés et à améliorer les profils nutritionnels, ce qui reflète l'engagement du SMA à l'égard de l'innovation et à répondre à la demande des consommateurs pour des aliments plus sains et fonctionnels.
- En janvier 2024, Roquette Frères, fournisseur mondial d'ingrédients à base de plantes, a dévoilé une nouvelle gamme d'alternatives au sirop de fructose élevé lors de l'événement Food Ingredients Europe (Fi Europe) 2024. La gamme de produits vise les applications de boulangerie et de confiserie, offrant aux fabricants la possibilité de réduire la teneur en sucre tout en maintenant le goût et la cohérence. Ce lancement met l'accent sur la durabilité et le développement de produits soucieux de la santé sur le marché mondial des substituts du sucre.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











