


Segmentation du marché technique mondial de la céramique, par matériau (Céramiques oxydées, Céramiques non oxydées, etc.), produit (Céramiques monolithiques, composites de matrices de céramique, revêtements de céramique, etc.), application (équipement électrique, supports catalyseurs, dispositifs électroniques, pièces d'usure, pièces de moteur, filtres, biocéramique, etc.), utilisateur final (électronique et électrique, automobile, machines, environnement, médecine, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille technique du marché de la céramique et le taux de croissance
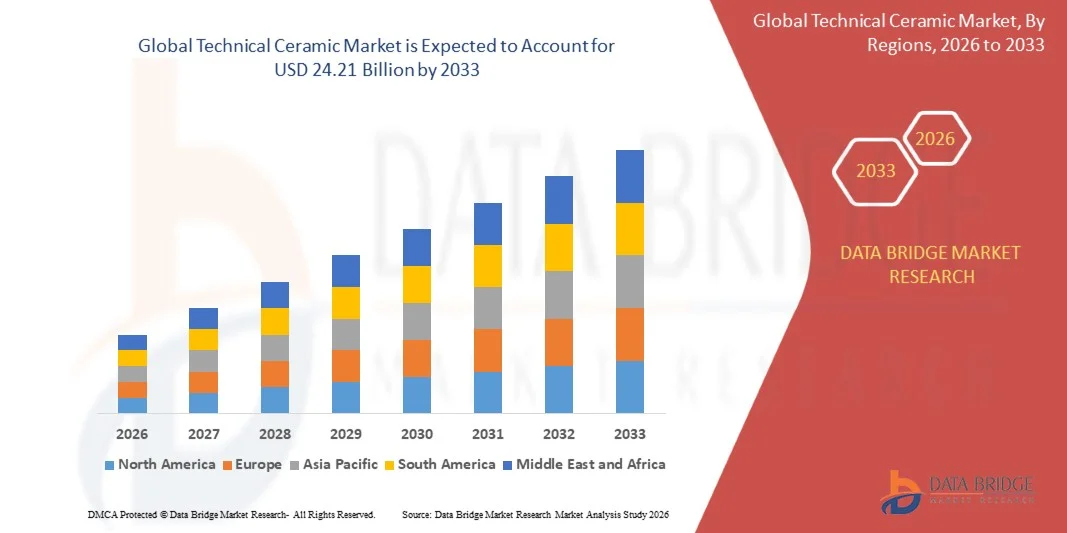
- Selon l'analyse de Data Bridge Market Research, le marché de la céramique technique a été évalué à13,43 milliards de dollars en 2025et devrait atteindre24,21 milliards de dollars en 2033, croissance à unTCAC de 7,64 % de 2026 à 2033.
- Le marché connaît une croissance constante due à l'augmentation de la demande de matériaux de haute performance dans les domaines de l'électronique, de l'automobile, de la médecine, de la fabrication de semi-conducteurs et des machines industrielles, soutenues par les propriétés thermiques, d'usure et d'isolation électrique supérieures de la céramique sur les métaux et les plastiques.
- L'adoption croissante de composants céramiques dans les véhicules électriques, les équipements de fabrication de semi-conducteurs et les implants médicaux, combinée à la miniaturisation croissante des dispositifs électroniques, favorise l'adoption du marché. Techniquecéramiqueles matériaux sont appliquéssubstrats céramiques, pièces d'usure, biocéramique, etemballage semi-conducteur, offrant une plus grande stabilité thermique, durabilité et fiabilité dans des environnements de fonctionnement exigeants.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 13,43 milliards de dollars
- Valeur marchande prévue (2033) : 24,21 milliards de dollars
- Prévisions CAGR (2026-2033): 7,64 %
- Région phare en 2025: Asie-Pacifique
- Région de croissance la plus rapide : Amérique du Nord
Quels sont les principaux débouchés du marché technique de la céramique
- L'Asie-Pacifique a dominé le marché de la céramique technique avec la plus grande part de revenus de 41,85 % en 2025, soutenue par de grandes bases de fabrication d'électronique et de semi-conducteurs, l'expansion de la production de véhicules électriques et une forte présence de fournisseurs de composants céramiques en Chine, au Japon et en Corée du Sud.
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide avec un TCAC de 9,12 %, de 2026 à 2033, alimenté par des investissements nationaux dans les semi-conducteurs, l'aérospatiale et la demande de défense, et l'expansion de la fabrication d'appareils médicaux.
- Le segment de la céramique à oxyde a dominé le marché avec une part de 58,74 % en 2025, grâce à la large utilisation de l'alumine et de la zircone dans les applications électroniques, médicales et industrielles.
- Les céramiques non oxydes sont le type de matériau qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 9,35 %, ce qui reflète la demande croissante de carbure de silicium et de nitrure de silicium dans l'électronique de puissance et les véhicules électriques.
- Le segment de la céramique monolithique a dominé la catégorie de produits avec une part de 66,20 % en 2025, sous l'impulsion d'une large utilisation dans les substrats, les isolants, les roulements et les composants résistants à l'usure.
- Les appareils électroniques représentaient 31,45 % de la part de marché en 2025, soutenue par la demande de substrats céramiques, de condensateurs et d'emballages en 5G, informatique et électronique de puissance.
- Le segment biocéramique est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 9,60 %, entraîné par l'utilisation croissante de zircones et d'alumine dans les remplacements articulaires et les implants dentaires.
Portée du rapport et segmentation technique du marché de la céramique
|
Attributs |
Céramique technique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché technique de la céramique
- Les céramiques techniques passent de plus en plus des formes conventionnelles pressées et frittées à des composants conçus avec précision, fabriqués avec des additifs et spécifiques à l'application, combinant des matériaux de haute pureté, des tolérances plus strictes et des méthodes de fabrication numériques pour servir des applications semi-conducteurs, électriques et médicales.
- Par exemple, en décembre 2024, selon le Journal international des minéraux, de la métallurgie et des matériaux, les chercheurs ont publié une revue critique de la fabrication directe d'additifs laser de céramique, couvrant Al2O3, ZrO2, SiC et les systèmes connexes et soulignant la capacité de former des céramiques sans moules et adhésifs en une seule étape, reflétant l'élan croissant derrière la fabrication additive de céramiques haute performance
- La demande de carbure de silicium, de nitrure de silicium et d'autres céramiques non oxydes augmente, car l'électronique de puissance, les transmissions électriques et les équipements de traitement des semi-conducteurs nécessitent des matériaux qui résistent à la chaleur extrême, à l'exposition au plasma et à l'usure.
- Les applications médicales et dentaires apparaissent comme une zone de croissance importante, car la zircone et l'alumine biocéramique combinent la biocompatibilité avec une longue durée de vie en remplacement des articulations, en implants et en composants d'appareils chirurgicaux.
- Par exemple, en juillet 2025, selon l'American Ceramic Society (ACerS), Kyocera Fineceramics Europe a introduit un procédé de fabrication additive de composants de carbure de silicium infiltrés au silicium sur son site Selb en Allemagne, démontrant l'adoption commerciale de l'impression 3D pour des pièces de céramique technique complexes
- À mesure que la fabrication additive, l'adoption de matériaux non oxydes et l'ingénierie spécifique à l'application continuent de progresser, on s'attend à ce que les céramiques techniques s'étendent au-delà des isolants classiques et des pièces d'usure en électronique de puissance, en systèmes énergétiques et en dispositifs médicaux.
Quels sont les principaux moteurs du marché de la céramique technique
- L'expansion rapide de la fabrication de semi-conducteurs, de la production de véhicules électriques et de l'électronique 5G augmente la demande de composants céramiques offrant une stabilité thermique, une isolation électrique et une résistance à l'usure et à la corrosion.
- Par exemple, en mai 2025, selon l'Agence internationale de l'énergie (AIE), les ventes mondiales de voitures électriques ont dépassé 17 millions en 2024 et devraient dépasser 20 millions en 2025, soutenant la demande de substrats céramiques, de roulements et de composants de gestion thermique utilisés dans les transmissions électriques et l'électronique électrique.
- Les fabricants d'équipements semi-conducteurs, les fournisseurs d'automobiles, les fabricants d'appareils médicaux et les fabricants industriels remplacent de plus en plus les métaux et les polymères par des céramiques techniques pour améliorer la durée de vie des composants, réduire la contamination et résister à des conditions de fonctionnement plus rigoureuses.
- Par exemple, en juillet 2025, selon SEMI, les ventes mondiales d'équipements de fabrication de semi-conducteurs devraient atteindre un niveau record de 125,5 milliards de dollars en 2025, soit une augmentation annuelle de 7,4 %, ce qui soutiendrait la demande de composants de chambre en céramique, de pièces de manutention de wafer et d'isolants utilisés dans les équipements de fabrication.
- Avec l'électrification, l'électronique avancée et les soins de précision qui continuent de s'étendre, les céramiques techniques sont positionnées comme des matériaux porteurs dans plusieurs industries à forte croissance.
Quels sont les facteurs qui entravent la croissance du marché technique de la céramique
- La céramique technique nécessite des poudres à haute pureté, un frittage à haute température et une finition de précision, ce qui augmente les coûts de production et la consommation d'énergie par rapport aux métaux et aux polymères.
- Par exemple, en juin 2024, selon Additive Manufacturing Frontiers, un examen de la fabrication d'additifs céramiques a révélé que la déformation, la fissuration et un rétrécissement important pendant le frittage à haute température continuent de limiter la précision de la forme et le contrôle des performances, ce qui limite l'adoption de composants céramiques imprimés en 3D
- La fragilité de la céramique, la difficulté d'usinage des pièces frittées et la nécessité de tolérances dimensionnelles serrées peuvent augmenter les taux de ferraille et allonger les délais de livraison, en particulier pour les géométries complexes.
- Les fours à forte intensité énergétique et l'exposition à la tarification du carbone exercent également une pression sur les coûts, en particulier pour les fabricants opérant dans des régions où les prix de l'énergie sont élevés et où les réglementations en matière d'émissions sont plus strictes.
- Par exemple, en décembre 2025, selon Cerame-Unie, l'évaluation des coûts cumulatifs présentée aux Journées européennes de la céramique à Bruxelles a indiqué que les coûts élevés de l'énergie, les prix du CO2 et les charges réglementaires augmentent la pression sur le secteur de la céramique, avec des conséquences potentielles pour les niveaux de production et l'emploi en Europe.
- La combinaison de coûts de fabrication élevés, de dépendance énergétique et de complexité de la transformation peut limiter l'adoption parmi les utilisateurs sensibles aux coûts, en particulier lorsque les métaux et les polymères conventionnels satisfont déjà aux exigences de performance.
Comment le marché technique de la céramique est-il segmenté
Le marché de la céramique technique est segmenté en fonction du matériau, du produit, de l'application et de l'utilisateur final.
- Par matière
Sur la base des matériaux, le marché technique de la céramique est segmenté en céramique à oxyde, en céramique non oxyde et autres. Le segment de la céramique à oxyde a dominé le marché avec une part de 58,74 % en 2025, soutenue par l'utilisation généralisée d'alumine, de zircone et de céramique titanate dans les applications électroniques, médicales et industrielles. Les céramiques à oxyde offrent une forte isolation électrique, une stabilité chimique et des avantages sur les coûts par rapport à de nombreuses alternatives non-oxyde. Ils sont largement utilisés dans les substrats, les isolants, les pièces d'usure et les implants. Les procédés de fabrication mûrs et la grande disponibilité des fournisseurs renforcent encore la demande. La qualification établie pour les utilisations médicales et électroniques réglementées appuie également la poursuite de l'adoption.
Le segment des céramiques non oxydes devrait enregistrer la croissance la plus rapide à un TCAC de 9,35 % de 2026 à 2033, en raison de la demande croissante de carbure de silicium, de nitrure de silicium et de nitrure d'aluminium dans l'électronique de puissance, les véhicules électriques et les équipements semi-conducteurs. Ces matériaux fournissent une conductivité thermique élevée, une résistance et une résistance aux températures extrêmes et au plasma. Le nitrure de silicium est de plus en plus utilisé dans les roulements et les substrats pour les transmissions électriques, tandis que le carbure de silicium supporte le traitement des plaquettes et les composants à haute température. Les progrès dans le frittage et la fabrication additive augmentent les géométries disponibles. Les investissements croissants dans les semi-conducteurs électriques et la mobilité électrifiée créent une demande supplémentaire.
- Par produit
Sur la base du produit, le marché de la céramique technique est segmenté en céramique monolithique, composites céramiques à matrice, revêtements céramiques, etc. Le segment des céramiques monolithiques a dominé le marché avec 66,20 % en 2025, soutenu par une large utilisation dans les substrats, les isolants, les joints, les roulements et les composants résistants à l'usure. Les corps céramiques monophasés peuvent être produits en grands volumes avec des propriétés cohérentes, ce qui les rend adaptés à l'électronique et aux équipements industriels. Leur dureté élevée, leur résistance diélectrique et leur résistance chimique favorisent une large adoption. Les chaînes d'approvisionnement établies et les voies de traitement bien comprises continuent de renforcer le segment.
Le segment composite de la matrice céramique devrait enregistrer la croissance la plus rapide à un TCAC de 10,18 % entre 2026 et 2033, en raison de la demande croissante de matériaux légers et résistants aux dommages dans les applications aérospatiales, de défense et énergétiques. La céramique renforcée en fibre peut fonctionner à des températures supérieures aux limites de nombreux alliages métalliques tout en réduisant le poids. Leur utilisation dans les composants des turbines, les systèmes de protection thermique et les systèmes de freinage se développe. Le progrès des méthodes de production de fibres et d'infiltration matricielle améliore la performance et la cohérence. L'augmentation des investissements dans les technologies de propulsion et de production d'électricité à haute température crée de nouvelles possibilités.
- Par demande
Sur la base de l'application, le marché de la céramique technique est segmenté en équipements électriques, supports catalyseurs, dispositifs électroniques, pièces d'usure, pièces du moteur, filtres, biocéramique, etc. Le segment des appareils électroniques a dominé la catégorie des applications avec une part de 31,45 % en 2025, soutenue par la demande de substrats céramiques, condensateurs, paquets et isolants dans les équipements 5G, l'informatique et l'électronique de puissance. Les céramiques assurent un comportement diélectrique stable et une dissipation efficace de la chaleur dans les dispositifs miniaturisés à haute fréquence. La croissance continue des appareils connectés et des systèmes électrifiés augmente le volume des composants. Les exigences en matière d'emballages semi-conducteurs pour la fiabilité et le contrôle thermique soutiennent la demande.
On prévoit que le segment biocéramique enregistrera la croissance la plus rapide à un TCAC de 9,60 % entre 2026 et 2033, en raison de l'utilisation croissante de zircones et d'alumine dans les remplacements articulaires, les implants dentaires et les applications de greffes osseuses. La biocéramique combine biocompatibilité avec une résistance à l'usure élevée et une longue durée de vie. Les populations vieillissantes et l'augmentation des interventions orthopédiques et dentaires électives augmentent le volume des implants. Les fabricants augmentent leur capacité de production de céramique médicale pour répondre à une demande soutenue. L'amélioration de la ténacité matérielle et de la finition de surface renforce encore l'adoption clinique et l'acceptation par le chirurgien.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché de la céramique technique est segmenté en électricité et électronique, automobile, machines, environnement, médical, etc. Le segment de l'électricité et de l'électronique a dominé la catégorie des utilisateurs finals avec une part de 37,92 % en 2025, soutenue par une utilisation intensive de la céramique dans les substrats, les isolants, les condensateurs et les équipements de traitement des semi-conducteurs. Les fabricants d'électroniques comptent sur la céramique pour la gestion thermique, l'isolation électrique et la stabilité dimensionnelle. La croissance de l'infrastructure de données, du matériel de communication et des systèmes de conversion de l'énergie augmente la consommation. La poursuite des investissements dans la capacité de fabrication de semi-conducteurs crée une nouvelle demande de composants céramiques à haute pureté.
Le segment médical devrait enregistrer la croissance la plus rapide à un TCAC de 9,84% entre 2026 et 2033, en raison de la demande croissante d'implants céramiques, de composants chirurgicaux et de pièces d'équipement diagnostiques. Les fournisseurs de soins de santé adoptent des matériaux qui offrent la biocompatibilité, faible usure et durabilité. L'élargissement de l'accès aux soins orthopédiques et dentaires dans les économies émergentes élargit la base des patients. Les fabricants investissent dans la production de salles propres et les systèmes de qualité requis pour les produits médicaux réglementés. La demande d'implants durables qui réduisent les procédures de révision favorise également l'adoption sur les marchés développés.
Quelle région détient la plus grande part du marché de la céramique technique
- L'Asie-Pacifique a dominé le marché de la céramique technique avec la plus grande part de revenus de 41,85 % en 2025, soutenue par de grandes bases de fabrication d'électronique et de semi-conducteurs, l'expansion de la production de véhicules électriques et une forte présence de fournisseurs de composants céramiques.
- La région bénéficie également d'un soutien gouvernemental pour la fabrication de pointe, des capacités de production rentables et des investissements croissants dans les infrastructures de soins de santé. L'utilisation croissante de céramiques techniques dans l'électronique électrique, les équipements semi-conducteurs, les implants médicaux et les machines industrielles continue de renforcer la position de l'Asie-Pacifique sur le marché mondial.
Chine Aperçu technique du marché de la céramique
Le marché chinois de la céramique technique connaît une croissance rapide, entraînée par la fabrication d'électroniques à grande échelle, le plus grand marché mondial de véhicules électriques, et l'expansion des investissements dans les semi-conducteurs et les énergies renouvelables. Les producteurs nationaux produisent de l'alumine, du carbure de silicium et des composants de nitrure de silicium pour les substrats, les roulements et les équipements industriels. L'aide gouvernementale aux matériaux de pointe, aux chaînes d'approvisionnement solides et aux coûts de fabrication concurrentiels place la Chine comme le principal contributeur national à la demande régionale et comme plaque tournante de la production de composants céramiques.
Aperçu du marché de la céramique technique en Amérique du Nord
Le marché de la céramique technique en Amérique du Nord devrait connaître la croissance la plus rapide, grâce à des investissements dans la fabrication de semi-conducteurs, les programmes d'aérospatiale et de défense et la fabrication d'appareils médicaux. La réorientation de la production d'électronique et la demande croissante de matériaux performants dans les applications énergétiques propres augmentent la consommation locale. La forte base de recherche de la région et la présence de fabricants de céramique établis soutiennent l'innovation dans les céramiques de pointe, y compris les composites à matrice céramique et les composants fabriqués additivement.
Aperçu du marché de la céramique technique aux États-Unis
Le marché américain de la céramique technique connaît une forte croissance en raison de l'augmentation des investissements dans la fabrication de semi-conducteurs, des exigences en matière de défense et d'aérospatiale et de l'expansion de la production d'appareils médicaux. Les composants céramiques sont de plus en plus utilisés dans l'équipement de traitement des plaquettes, les systèmes d'armure, les composants de turbine et les implants orthopédiques. L'accent mis de plus en plus sur la résilience de la chaîne d'approvisionnement et la production nationale de matériaux de pointe encourage les fabricants à accroître leurs capacités, tandis que le financement de la recherche sur les céramiques légères et à haute température favorise l'adoption.
Aperçu du marché de la céramique technique au Japon
Le marché japonais de la céramique technique connaît une croissance constante grâce au leadership du pays dans les céramiques fines, les composants électroniques et les matériaux semi-conducteurs. Les principaux fabricants investissent dans une nouvelle capacité de production pour les composants et les emballages céramiques liés aux semi-conducteurs. La forte demande de précision, de pureté et de fiabilité de la part des clients de l'électronique, de l'automobile et de l'industrie, ainsi que l'innovation continue dans des matériaux comme le nitrure de silicium, contribuent à la croissance du marché au Japon.
Allemagne Aperçu du marché de la céramique technique
Le marché allemand de la céramique technique est en pleine expansion en raison de la forte industrie automobile, des machines et des technologies médicales. Les fabricants allemands produisent des céramiques de pointe pour les implants de hanche, les capteurs, les pompes et les composants industriels. L'accent mis sur l'efficacité énergétique de la fabrication, l'ingénierie de précision et l'industrie axée sur l'exportation, ainsi que sur la demande provenant de la mobilité électrique et de l'électronique électrique, stimule la croissance du marché dans le pays.
Aperçu technique du marché de la céramique au Royaume-Uni
Le marché de la céramique technique britannique connaît une croissance constante, soutenue par la demande de l'aérospatiale, de la défense, de l'énergie et des applications médicales. Les entreprises de matériaux avancés établies fournissent des céramiques piézoélectriques, structurelles et thermiques à des clients industriels et scientifiques. L'intérêt croissant porté à la fabrication d'additifs, aux composants nucléaires et à l'énergie propre et aux matériaux à haute température favorise l'adoption plus large de céramiques techniques, bien que l'augmentation des coûts énergétiques demeure une considération importante pour les producteurs nationaux.
Quelles sont les meilleures entreprises du marché technique de la céramique
L'industrie de la céramique technique est principalement dirigée par des entreprises bien établies, notamment:
- CoorsTek, Inc. (États-Unis)
- CeramTec GmbH (Allemagne)
- Kyocera Corporation (Japon)
- Morgan Advanced Materials (Royaume-Uni)
- Saint-Gobain (France)
- Niterra Co., Ltd. (Japon)
- 3M (États-Unis)
- McDanel Advanced Ceramic Technologies (États-Unis)
- Rauschert GmbH (Allemagne)
- SC Superior Technical Ceramics (U.S.)
- Technologie Elan (États-Unis)
- OC Oerlikon Management AG (Suisse)
- Céramique Mingrui (Chine)
- DuPont (États-Unis)
- HOPE Microelectronics CO Ltd. (Japon)
- Honeywell International Inc. (États-Unis)
- Shin-Etsu Chemical Co., Ltd. (Japon)
- Albemarle Corporation (États-Unis)
- Société mère (États-Unis)
- Céramique appliquée (États-Unis)
Quels sont les derniers développements sur le marché de la céramique technique
- En août 2025, Niterra Co., Ltd. a annoncé la création de Niterra Materials après son acquisition de Toshiba Materials Co., Ltd., qui avait été convenue en novembre 2024 à environ 948,15 millions de dollars. L'intégration vise à accroître les investissements dans les matériaux avancés, en particulier les composants de nitrure de silicium pour les applications de mobilité électronique, comme les billes de céramique pour roulements de groupe motopropulseur électrique et les substrats de dissipation de chaleur pour semi-conducteurs électriques.
- En janvier 2025, Kyocera a réalisé un investissement de 5 millions d'EUR dans TactoTek, un développeur de technologie électronique structurelle in-mold, marquant un partenariat stratégique entre les entreprises. Kyocera prévoit d'intégrer ses actuateurs piézocéramiques HAPTITY dans des interfaces de machines humaines à base d'électronique structurelle à base d'or, créant des solutions de rétroaction tactile plus minces et plus légères.
- En août 2024, Kyocera Corporation a organisé une cérémonie révolutionnaire pour une nouvelle usine de production à Isahaya, dans la préfecture de Nagasaki, au Japon, conçue pour produire des composants céramiques fins pour des applications liées aux semi-conducteurs et des paquets de semi-conducteurs. L'entreprise prévoit investir environ 429,82 millions d'ici la fin de mars 2028, la production devant commencer en 2026.
- En septembre 2023, CeramTec a organisé une cérémonie révolutionnaire pour un nouveau bâtiment de production de technologies médicales sur son site de Marktredwitz en Allemagne, citant une forte demande soutenue de céramiques de pointe pour des applications médicales. La première phase de construction couvre environ 11 000 m2, le bâtiment devant être achevé et entièrement mis en service d'ici 2026.
- En juillet 2022, CoorsTek a annoncé que son conseil d'administration avait approuvé un plan de dépenses d'immobilisations pour développer son activité de céramique semi-conducteur au Japon, ajoutant des capacités de fabrication dans les installations existantes d'Oguni, de la préfecture de Yamagata et de Kawatana, de la préfecture de Nagasaki, avec le démarrage de la capacité supplémentaire prévue pour 2024.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 MARCHÉS COUVERTS
2.5 PORTÉE GÉOGRAPHIQUE
2,6 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.7 MÉTHODOLOGIE DE RECHERCHE
2.8 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.9 MODÉLISATION MULTIVARIÉE
2.1 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.11 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.12 GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ
2.13 MATRICE DES DÉFIS DU MARCHÉ DBMR
2.14 DONNÉES D'IMPORTATION ET D'EXPORTATION
2.15 SOURCES SECONDAIRES
2.16 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE : APERÇU DE LA RECHERCHE
2.17 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA PRODUCTION ET DE LA CONSOMMATION
5.2 SCÉNARIO D'IMPORTATION-EXPORTATION
5.3 ANALYSE DES TENDANCES DES PRIX
5.4 PROGRÈS TECHNOLOGIQUES DES FABRICANTS
5.5 LES CINQ FORCES DE PORTER
5.6 CRITÈRES DE SÉLECTION DES FOURNISSEURS
5.7 ANALYSE PESTEL
5.8 COUVERTURE RÉGLEMENTAIRE
6 ANALYSE DE LA CHAÎNE D'APPROVISIONNEMENT
6.1 APERÇU
6.2 SCÉNARIO DE COÛTS LOGISTIQUES
6.3 IMPORTANCE DES PRESTATAIRES DE SERVICES LOGISTIQUES
7 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE, PAR MATÉRIAU
7.1 APERÇU
7.2 CÉRAMIQUES OXYDÉES
7.2.1 ALUMINIUM
7.2.1.1. OXYDE D'ALUMINIUM
7.2.1.2. SILICATE D'ALUMINIUM
7.2.2 OXYDE DE ZIRCONIUM
7.2.3 TITANATE D'ALUMINIUM
7.2.4 CÉRAMIQUES MÉLANGÉES/DISPERSION
7.2.5 PIÉZO-CÉRAMIQUE
7.2.6 CÉRAMIQUES SILICATES
7.3 CÉRAMIQUES NON OXYDES
7.3.1 NITRURE D'ALUMINIUM (ALN)
7.3.2 CARBURE DE SILICIUM
7.3.3 NITRURE DE SILICIUM (SI3N4)
7.3.4 SIALONS
7.3.5 CARBURE DE BORE
7.3.6 NITRURE DE BORE
7.3.7 CÉRAMIQUES FONCTIONNELLES/ PIÉZO-CÉRAMIQUES
8 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE, PAR PRODUIT
8.1 APERÇU
8.2 CÉRAMIQUES MONOLITHIQUES
8.3 COMPOSITES À MATRICE CÉRAMIQUE
8.4 REVÊTEMENTS CÉRAMIQUES
8,5 AUTRES
9 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE, PAR TYPE DE PRODUIT
9.1 APERÇU
9.2 ÉLECTRONIQUE
9.3 RÉSISTANT À L'USURE
9.4 HAUTE TEMPÉRATURE
9,5 AUTRE
10 MARCHÉS MONDIAUX DE LA CÉRAMIQUE TECHNIQUE, PAR APPLICATION
10.1 APERÇU
10.2 ÉQUIPEMENT ÉLECTRIQUE
10.3 SUPPORTS DE CATALYSEURS
10.4 APPAREILS ÉLECTRONIQUES
10.5 PIÈCES D'USURE
10.6 PIÈCES DU MOTEUR
10.7 FILTRES
10.8 BIOCÉRAMIQUES
10.9 POMPE
10.9.1 POMPE, PAR INDUSTRIE
10.9.1.1. AGRICULTURE
10.9.1.2. CONSTRUCTION ET SERVICES DU BÂTIMENT
10.9.1.3. EAU ET EAUX USÉES
10.9.1.4. PRODUCTION D'ÉNERGIE
10.9.1.5. PÉTROLE ET GAZ
10.9.1.6. AUTRES
10.1 AUTRES
11 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE, PAR UTILISATION FINALE
11.1 APERÇU
11.2 ÉLECTRIQUE ET ÉLECTRONIQUE
11.2.1 ÉLECTRIQUE ET ÉLECTRONIQUE, PAR TYPE DE PRODUIT
11.2.1.1. CÉRAMIQUES MONOLITHIQUES
11.2.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.2.1.3. REVÊTEMENTS CÉRAMIQUES
11.2.1.4. AUTRES
11.3 AUTOMOBILE
11.3.1 AUTOMOBILE, PAR TYPE DE PRODUIT
11.3.1.1. CÉRAMIQUES MONOLITHIQUES
11.3.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.3.1.3. REVÊTEMENTS CÉRAMIQUES
11.3.1.4. AUTRES
11.4 MACHINES
11.4.1 MACHINES, PAR TYPE DE PRODUIT
11.4.1.1. CÉRAMIQUES MONOLITHIQUES
11.4.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.4.1.3. REVÊTEMENTS CÉRAMIQUES
11.4.1.4. AUTRES
11.5 ENVIRONNEMENT
11.5.1 ENVIRONNEMENT, PAR TYPE DE PRODUIT
11.5.1.1. CÉRAMIQUES MONOLITHIQUES
11.5.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.5.1.3. REVÊTEMENTS CÉRAMIQUES
11.5.1.4. AUTRES
11.6 TRANSPORT
11.6.1 TRANSPORT, PAR TYPE DE PRODUIT
11.6.1.1. CÉRAMIQUES MONOLITHIQUES
11.6.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.6.1.3. REVÊTEMENTS CÉRAMIQUES
11.6.1.4. AUTRES
11.7 MÉDICAL
11.7.1 MÉDICAL, PAR TYPE DE PRODUIT
11.7.1.1. CÉRAMIQUES MONOLITHIQUES
11.7.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.7.1.3. REVÊTEMENTS CÉRAMIQUES
11.7.1.4. AUTRES
11.8 DÉFENSE ET SÉCURITÉ
11.8.1 DÉFENSE ET SÉCURITÉ, PAR TYPE DE PRODUIT
11.8.1.1. CÉRAMIQUES MONOLITHIQUES
11.8.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.8.1.3. REVÊTEMENTS CÉRAMIQUES
11.8.1.4. AUTRES
11.9 PRODUITS CHIMIQUES
11.9.1 PRODUITS CHIMIQUES, PAR TYPE DE PRODUIT
11.9.1.1. CÉRAMIQUES MONOLITHIQUES
11.9.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.9.1.3. REVÊTEMENTS CÉRAMIQUES
11.9.1.4. AUTRES
11.1 AUTRES
11.10.1 AUTRES, PAR TYPE DE PRODUIT
11.10.1.1. CÉRAMIQUES MONOLITHIQUES
11.10.1.2. COMPOSITES À MATRICE CÉRAMIQUE
11.10.1.3. REVÊTEMENTS CÉRAMIQUES
11.10.1.4. AUTRES
12 MARCHÉS MONDIAUX DE LA CÉRAMIQUE TECHNIQUE, PAR GÉOGRAPHIE
Marché mondial de la céramique technique (toutes les segmentations fournies ci-dessus sont représentées dans ce chapitre par pays)
12.1 AMÉRIQUE DU NORD
12.1.1 États-Unis
12.1.2 CANADA
12.1.3 MEXIQUE
12.2 EUROPE
12.2.1 ALLEMAGNE
12.2.2 Royaume-Uni
12.2.3 ITALIE
12.2.4 FRANCE
12.2.5 ESPAGNE
12.2.6 SUISSE
12.2.7 RUSSIE
12.2.8 TURQUIE
12.2.9 BELGIQUE
12.2.10 PAYS-BAS
12.2.11 LUXEMBOURG
12.2.12 RESTE DE L'EUROPE
12.3 ASIE-PACIFIQUE
12.3.1 JAPON
12.3.2 CHINE
12.3.3 CORÉE DU SUD
12.3.4 INDE
12.3.5 SINGAPOUR
12.3.6 THAÏLANDE
12.3.7 INDONÉSIE
12.3.8 MALAISIE
12.3.9 PHILIPPINES
12.3.10 AUSTRALIE ET NOUVELLE-ZÉLANDE
12.3.11 RESTE DE L'ASIE-PACIFIQUE
12.4 AMÉRIQUE DU SUD
12.4.1 BRÉSIL
12.4.2 ARGENTINE
12.4.3 RESTE DE L'AMÉRIQUE DU SUD
12.5 MOYEN-ORIENT ET AFRIQUE
12.5.1 AFRIQUE DU SUD
12.5.2 ÉGYPTE
12.5.3 ARABIE SAOUDITE
12.5.4 ÉMIRATS ARABES UNIS
12.5.5 ISRAËL
12.5.6 RESTE DU MOYEN-ORIENT ET DE L'AMÉRIQUE
13 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE, PAYSAGE DES ENTREPRISES
13.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
13.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
13.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
13.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
13.5 FUSIONS ET ACQUISITIONS
13.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
13.7 EXTENSIONS
13.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
14 ANALYSE SWOT ET ANALYSE D'ÉTUDE DE MARCHÉ DATABRIDGE
15 MARCHÉ MONDIAL DE LA CÉRAMIQUE TECHNIQUE – PROFIL DE L'ENTREPRISE
15.1 MARUWA CO., LTD.
15.1.1 INSTANTANÉ DE L'ENTREPRISE
15.1.2 ANALYSE DES REVENUS
15.1.3 PORTEFEUILLE DE PRODUITS
15.1.4 MISES À JOUR RÉCENTES
15.2 CTS CORPORATION
15.2.1 INSTANTANÉ DE L'ENTREPRISE
15.2.2 ANALYSE DES REVENUS
15.2.3 PORTEFEUILLE DE PRODUITS
15.2.4 MISES À JOUR RÉCENTES
15.3 COORSTEK INC
15.3.1 INSTANTANÉ DE L'ENTREPRISE
15.3.2 ANALYSE DES REVENUS
15.3.3 PORTEFEUILLE DE PRODUITS
15.3.4 MISES À JOUR RÉCENTES
15.4 CERAMTEC GMBH
15.4.1 INSTANTANÉ DE L'ENTREPRISE
15.4.2 ANALYSE DES REVENUS
15.4.3 PORTEFEUILLE DE PRODUITS
15.4.4 MISES À JOUR RÉCENTES
15.5 KYOCERA CORPORATION
15.5.1 INSTANTANÉ DE L'ENTREPRISE
15.5.2 ANALYSE DES REVENUS
15.5.3 PORTEFEUILLE DE PRODUITS
15.5.4 MISES À JOUR RÉCENTESa
15.6 MATÉRIAUX AVANCÉS MORGAN
15.6.1 INSTANTANÉ DE L'ENTREPRISE
15.6.2 ANALYSE DES REVENUS
15.6.3 PORTEFEUILLE DE PRODUITS
15.6.4 MISES À JOUR RÉCENTES
15,7 SAINT-GOBAIN
15.7.1 INSTANTANÉ DE L'ENTREPRISE
15.7.2 ANALYSE DES REVENUS
15.7.3 PORTEFEUILLE DE PRODUITS
15.7.4 MISES À JOUR RÉCENTES
15,8 NGK SPARK PLUG CO., LTD
15.8.1 INSTANTANÉ DE L'ENTREPRISE
15.8.2 ANALYSE DES REVENUS
15.8.3 PORTEFEUILLE DE PRODUITS
15.8.4 MISES À JOUR RÉCENTES
15,9 3M
15.9.1 INSTANTANÉ DE L'ENTREPRISE
15.9.2 ANALYSE DES REVENUS
15.9.3 PORTEFEUILLE DE PRODUITS
15.9.4 MISES À JOUR RÉCENTES
15.1 TECHNOLOGIES CÉRAMIQUES AVANCÉES MCDANEL
15.10.1 INSTANTANÉ DE L'ENTREPRISE
15.10.2 ANALYSE DES REVENUS
15.10.3 PORTEFEUILLE DE PRODUITS
15.10.4 MISES À JOUR RÉCENTES
15.11 RAUSCHERT GMBH
15.11.1 INSTANTANÉ DE L'ENTREPRISE
15.11.2 ANALYSE DES REVENUS
15.11.3 PORTEFEUILLE DE PRODUITS
15.11.4 MISES À JOUR RÉCENTES
15.12 STC CÉRAMIQUE TECHNIQUE SUPÉRIEURE
15.12.1 INSTANTANÉ DE L'ENTREPRISE
15.12.2 ANALYSE DES REVENUS
15.12.3 PORTEFEUILLE DE PRODUITS
15.12.4 MISES À JOUR RÉCENTES
15.13 TECHNOLOGIE ELAN
15.13.1 INSTANTANÉ DE L'ENTREPRISE
15.13.2 ANALYSE DES REVENUS
15.13.3 PORTEFEUILLE DE PRODUITS
15.13.4 MISES À JOUR RÉCENTES
15.14 CÉRAMIQUE TECHNIQUE
15.14.1 INSTANTANÉ DE L'ENTREPRISE
15.14.2 ANALYSE DES REVENUS
15.14.3 PORTEFEUILLE DE PRODUITS
15.14.4 MISES À JOUR RÉCENTES
15h15 ORTECH CÉRAMIQUE AVANCÉE
15.15.1 INSTANTANÉ DE L'ENTREPRISE
15.15.2 ANALYSE DES REVENUS
15.15.3 PORTEFEUILLE DE PRODUITS
15.15.4 MISES À JOUR RÉCENTES
15.16 DUPONT
15.16.1 INSTANTANÉ DE L'ENTREPRISE
15.16.2 ANALYSE DES REVENUS
15.16.3 PORTEFEUILLE DE PRODUITS
15.16.4 MISES À JOUR RÉCENTES
15.17 MURATA MANUFACTURING CO., LTD
15.17.1 INSTANTANÉ DE L'ENTREPRISE
15.17.2 ANALYSE DES REVENUS
15.17.3 PORTEFEUILLE DE PRODUITS
15.17.4 MISES À JOUR RÉCENTES
15.18 GENERAL ELECTRIC
15.18.1 INSTANTANÉ DE L'ENTREPRISE
15.18.2 ANALYSE DES REVENUS
15.18.3 PORTEFEUILLE DE PRODUITS
15.18.4 MISES À JOUR RÉCENTES
15.19 MOMENTIVE
15.19.1 INSTANTANÉ DE L'ENTREPRISE
15.19.2 ANALYSE DES REVENUS
15.19.3 PORTEFEUILLE DE PRODUITS
15.19.4 MISES À JOUR RÉCENTES
15.2 PALL CORPORATION
15.20.1 INSTANTANÉ DE L'ENTREPRISE
15.20.2 ANALYSE DES REVENUS
15.20.3 PORTEFEUILLE DE PRODUITS
15.20.4 MISES À JOUR RÉCENTES
15.21 ALBEMARLE CORPORATION
15.21.1 INSTANTANÉ DE L'ENTREPRISE
15.21.2 ANALYSE DES REVENUS
15.21.3 PORTEFEUILLE DE PRODUITS
15.21.4 MISES À JOUR RÉCENTES
*REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
16 CONCLUSION
17 QUESTIONNAIRE
18 RAPPORTS CONNEXES
19 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











