


Segmentation du marché mondial des films minces et ultra minces, par méthodes de revêtement (État gazéifié, État des solutions et État des semi-molten ou des semi-molten), type (Thin et Ultra-Thin), technique de dépôt (dépôt physique et dépôt chimique), application (électronique et semi-conducteur, énergies renouvelables, soins de santé et applications biomédicales, automobile, aérospatiale et défense, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des films minces et ultra minces
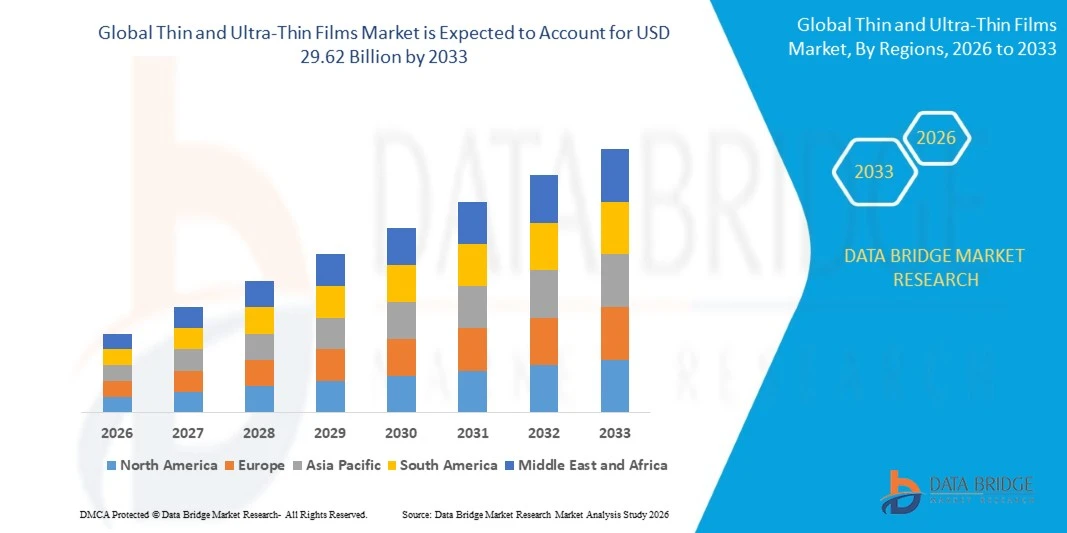
- Selon l'analyse de Data Bridge Market Research, le marché des films minces et ultra minces a été évalué à9,42 milliards de dollars en 2025et devrait atteindre29,62 milliards de dollars en 2033, croissance à unTCAC de 15,40 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de l'augmentation de la demande de composants électroniques miniaturisés, des progrès rapides dans les technologies de dépôt de films minces et de l'expansion des applications dans les semi-conducteurs, les panneaux solaires, les dispositifs médicaux et l'électronique automobile.
- L'adoption croissante de l'électronique flexible à l'échelle mondiale, associée à des investissements croissants dans les énergies renouvelables et la fabrication avancée de semi-conducteurs, encourage les fabricants à développer des films minces et ultraminces à haute performance. Les techniques de dépôt de vapeurs physiques et les techniques de dépôt de vapeurs chimiques appuient la production de revêtements uniformes, durables et précisément conçus, offrant une meilleure performance électrique, une efficacité énergétique et une utilisation des matériaux dans diverses industries.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 9,42 milliards de dollars
- Valeur marchande prévue (2033) : 29,62 milliards de dollars
- Prévisions CAGR (2026-2033): 15,40%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des films minces et ultra minces
- L'Amérique du Nord a dominé le marché des films minces et ultraminces avec la plus grande part de revenus de 36,5 % en 2025, appuyée par une infrastructure de fabrication de semi-conducteurs de pointe, de solides investissements en recherche-développement et une demande croissante de matériaux électroniques à haute performance.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide avec un TCAC de 16,4 % entre 2026 et 2033, alimenté par l'expansion de la production de semi-conducteurs, l'industrialisation rapide, l'augmentation des investissements dans l'énergie solaire et l'augmentation de la demande en électronique en Chine, au Japon, en Corée du Sud et en Inde.
- Le segment de l'état gazeux a dominé le marché avec une part de 45,2 % en 2025, grâce à l'utilisation intensive de procédés de revêtement à base de vapeur dans la fabrication de semi-conducteurs, de revêtements optiques et de composants électroniques avancés.
- L'état des solutions est le type de méthodes de revêtement qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 18,7 %, en raison de l'augmentation de la demande de méthodes de revêtement rentables et de procédés de fabrication évolutives.
- Le segment mince dominait la catégorie de type avec une part des revenus de 60,0 % en 2025, sous l'impulsion de ses applications étendues à l'échelle des semi-conducteurs, de l'électronique grand public, des composants optiques et des systèmes d'énergie renouvelable.
- Les dépôts physiques représentaient 36,2 % de la part de marché en 2025, en raison de son utilisation intensive dans la fabrication de semi-conducteurs, les revêtements optiques et les traitements de surface industriels.
- Le secteur des applications médicales et biomédicales est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 13,8%, dû à la demande croissante de revêtements biocompatibles, d'électronique implantable, d'appareils de diagnostic et de technologies médicales de pointe.
Report Scope et segmentation du marché des films minces et ultra minces
|
Attributs |
Films minces et ultra minces Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des films minces et ultra minces
- L'adoption croissante de revêtements ultraminces et fonctionnels transforme l'industrie de l'électronique en permettant l'utilisation de dispositifs plus petits, plus légers et plus économes en énergie dans la fabrication de semi-conducteurs, les affichages flexibles et les technologies portables.
- Par exemple, en mai 2025, Samsung Electronics a annoncé des recherches avec Johns Hopkins Applied Physics Laboratory sur les matériaux thermoélectriques à film mince nanomécanique pour le refroidissement à l'état solide de la prochaine génération, mettant en évidence l'utilisation croissante de films minces de pointe dans les technologies électroniques écoénergétiques.
- Les technologies avancées de dépôt permettent aux fabricants de développer des films uniformes aux propriétés électriques, optiques et mécaniques améliorées.
- Les fabricants de semi-conducteurs adoptent de plus en plus des dépôts de couches atomiques (ADL) et d'autres techniques de revêtement de précision pour produire des films nanométriques pour les puces de pointe et les composants électroniques de nouvelle génération.
- Par exemple, en février 2025, ULVAC, Inc. a annoncé un système de dépôt de lithium roulant conçu pour produire des films de lithium ultramince de haute qualité, soutenant le développement de batteries de nouvelle génération et de technologies de stockage d'énergie de pointe.
- La demande d'électronique compacte, de semi-conducteurs à haute performance et d'écrans flexibles continue d'augmenter, les innovations en matière de dépôt de précision et d'ingénierie des films minces devraient renforcer le rôle des films minces et ultraminces dans les industries manufacturières de pointe.
Quels sont les principaux moteurs du marché des films minces et ultra minces
- L'avancement rapide de la fabrication de semi-conducteurs et des dispositifs électroniques miniaturisés a considérablement augmenté la demande de films fins et ultraminces qui offrent des propriétés électriques, optiques et protectrices précises dans les composants de la prochaine génération.
- Par exemple, en mai 2024, le Département de l'énergie des États-Unis a annoncé des sélections dans le cadre de son programme de financement de 44 millions de dollars pour faire progresser les technologies photovoltaïques à film mince, y compris le telluride au cadmium et les cellules solaires en tandem à base de perovskite, en appuyant l'amélioration de l'efficacité de la fabrication, de l'accessibilité et de la production nationale.
- Les fabricants d'électronique intègrent des matériaux de pointe en film mince dans des écrans flexibles, des capteurs, des circuits intégrés et des composants optiques afin d'améliorer la performance des appareils et de permettre la conception de produits compacts.
- Par exemple, en janvier 2024, le National Renewable Energy Laboratory (NREL) a annoncé un financement de 1,8 million de dollars pour sept projets visant à améliorer les cellules solaires à couche mince de tellure de cadmium, en mettant l'accent sur une plus grande efficacité de conversion, l'amélioration des propriétés des matériaux et la réduction des coûts de fabrication.
- Avec la demande croissante d'appareils électroniques plus petits, de technologies solaires efficaces et de composants semi-conducteurs de pointe, les films minces et ultraminces devraient demeurer des matériaux essentiels pour l'innovation dans les industries de l'électronique et de l'énergie.
Quels sont les facteurs qui font obstacle à la croissance du marché des films minces et ultra minces
- La fabrication de films minces et ultra minces nécessite un équipement de dépôt spécialisé, un contrôle précis des procédés et une caractérisation avancée des matériaux, ce qui accroît les investissements en capital et la complexité de la production pour les fabricants.
- Par exemple, en juillet 2024, le National Renewable Energy Laboratory (NREL) des États-Unis a fait état de recherches sur la durabilité des cellules solaires perovskite, identifiant la stabilité et la dégradation sous la lumière du soleil extérieure comme des défis clés limitant l'adoption généralisée de technologies photovoltaïques à film mince
- Ces défis peuvent limiter l'adoption parmi les petits fabricants et les développeurs de technologies émergentes, en particulier lorsque la qualité du film, la production à grande échelle et la fabrication rentable sont difficiles à atteindre.
- Le maintien d'une épaisseur uniforme, la réduction des défauts et la fiabilité des performances dans les grandes zones de production demeurent des défis techniques majeurs pour les applications avancées en film mince.
- Par exemple, en juin 2022, le Département de l'énergie des États-Unis (DOE) a souligné les obstacles à la commercialisation des cellules solaires perovskite, y compris la durabilité à long terme, une efficacité moindre dans les dispositifs de grande surface et l'évolutivité de la fabrication, démontrant les défis techniques et de production auxquels sont confrontées les technologies de pointe en matière de film mince
- Le coût élevé du matériel spécialisé, de l'optimisation des matériaux et de l'assurance de la qualité, associé à la difficulté d'étendre les processus de dépôt avancés, continue de remettre en question l'adoption généralisée. La suppression de ces obstacles sera essentielle pour améliorer l'efficacité de la fabrication et accroître l'utilisation commerciale des films minces et ultraminces à travers l'électronique, les semi-conducteurs et les applications d'énergie renouvelable.
Comment le marché des films minces et ultra minces est-il segmenté
Le marché des films minces et ultraminces est segmenté en fonction des méthodes de revêtement, du type, de la technique de dépôt et de l'application.
- Par méthodes de revêtement
Sur la base des méthodes de revêtement, le marché des films minces et ultraminces est segmenté en état gazeux, en état de solutions et en état fondu ou semi-fondu. Le segment de l'état gazeux a dominé le marché avec une part estimée de 45,2 % en 2025, soutenue par l'utilisation intensive de procédés de revêtement à base de vapeur dans la fabrication de semi-conducteurs, de revêtements optiques et de composants électroniques avancés. Ces méthodes permettent un contrôle précis de l'épaisseur, de la composition et de l'uniformité du film. Ils sont largement utilisés pour la fabrication de circuits intégrés, de revêtements protecteurs et de couches fonctionnelles hautes performances. Leur compatibilité avec les techniques avancées de dépôt favorise la production de nanofilms pour des applications complexes. L'amélioration continue du contrôle des procédés et du matériel de dépôt améliore encore la qualité du revêtement.
Le segment d'état des solutions devrait connaître la croissance la plus rapide à un TCAC estimé à 18,7 % au cours de la période de prévision, en raison de la demande croissante de méthodes de revêtement rentables et de procédés de fabrication évolutives. Les techniques basées sur la solution, y compris le revêtement par spin, le revêtement par immersion et le revêtement par pulvérisation, permettent le dépôt de matériaux fonctionnels sur différents substrats. Ces méthodes sont particulièrement utiles dans l'électronique imprimée, les écrans flexibles et les nouvelles technologies photovoltaïques. Leurs besoins relativement simples en équipement peuvent réduire l'investissement initial par rapport à certains processus basés sur le vide. Les progrès dans la formulation des matériaux améliorent l'uniformité du revêtement et les performances fonctionnelles. La croissance de la recherche sur les cellules solaires perovskite et les matériaux électroniques flexibles favorise l'adoption. Le développement continu de techniques évolutives de traitement des solutions devrait élargir leurs applications industrielles.
- Par type
Sur la base du type, le marché des films minces et ultra-minces est segmenté en films minces et ultra-minces. Le segment des films minces a dominé le marché avec une part estimée à 60,0 % en 2025, en raison de ses applications étendues à l'échelle des semi-conducteurs, de l'électronique grand public, des composants optiques et des systèmes d'énergie renouvelable. Les films minces offrent des propriétés fonctionnelles électriques, optiques, chimiques et protectrices sans ajouter de poids substantiel ou en vrac aux produits. Ils sont largement utilisés dans les circuits intégrés, les panneaux d'affichage, les cellules photovoltaïques et les revêtements de surface industriels. Les procédés de fabrication établis soutiennent leur production commerciale à grande échelle. La demande continue de composants électroniques et de technologies économes en énergie renforce leur adoption.
Le segment des films ultraminces devrait connaître la croissance la plus rapide à un TCAC estimé à 13,0% au cours de la période de prévision, en raison de la demande croissante pour les appareils électroniques miniaturisés et les structures de matériaux avancés. Ces films permettent aux fabricants de développer des composants aux dimensions extrêmement petites tout en conservant des propriétés électriques, optiques et mécaniques spécifiques. Ils sont de plus en plus pertinents pour l'électronique flexible, les dispositifs semi-conducteurs avancés, les capteurs et les applications biomédicales spécialisées. L'évolution des dépôts de couches atomiques et d'autres méthodes de fabrication de précision améliorent le contrôle de l'épaisseur à l'échelle nanométrique. L'intérêt croissant pour les appareils portables compacts et les architectures électroniques de nouvelle génération crée une demande supplémentaire. Les progrès de l'ingénierie des matériaux contribuent également à améliorer l'uniformité et la fonctionnalité des films.
- Par technique de dépôt
Sur la base de la technique des dépôts, le marché des films minces et ultraminces est segmenté en dépôts physiques et en dépôts chimiques. Le segment des dépôts physiques a dominé le marché avec une part estimée de 36,2 % en 2025, grâce à son utilisation intensive dans la fabrication de semi-conducteurs, les revêtements optiques et les traitements de surface industriels. Les techniques de dépôt de vapeur physique, y compris la pulvérisation et l'évaporation, permettent de contrôler les dépôts de métaux et d'autres matériaux fonctionnels. Ces procédés sont largement utilisés dans la fabrication d'écrans, les dispositifs semi-conducteurs, les revêtements de protection et les technologies solaires. Leur polyvalence permet aux fabricants de déposer une gamme de matériaux métalliques et céramiques. L'amélioration du matériel de dépôt améliore l'uniformité du revêtement et l'efficacité des procédés.
On s'attend à ce que le segment des dépôts chimiques augmente à un TCAC estimé à 12,5 % au cours de la période prévue, en raison de la demande croissante de revêtements conformes et de films de haute qualité pour les applications de fabrication de pointe. Le dépôt de vapeur chimique soutient la production de couches uniformes sur des surfaces complexes et des structures complexes. La technique est largement utilisée dans la fabrication de semi-conducteurs, les revêtements optiques et les composants électroniques avancés. Les améliorations apportées à la chimie des précurseurs et au contrôle des procédés améliorent la qualité du film et l'efficacité de la fabrication. Sa capacité à produire des matériaux fonctionnels spécialisés soutient l'adoption dans les appareils haute performance. La demande croissante d'architectures complexes de semi-conducteurs renforce encore la pertinence de la technique.
- Par demande
Sur la base de l'application, le marché des films minces et ultraminces est segmenté en électronique et semi-conducteur, énergie renouvelable, soins de santé et applications biomédicales, automobile, aérospatiale et défense, et autres. Le segment de l'électronique et des semi-conducteurs a dominé le marché avec une part estimée à 42,5 % en 2025, grâce à l'utilisation intensive de films minces dans les circuits intégrés, les microprocesseurs, les capteurs, les panneaux d'affichage et les composants électroniques. Ces matériaux fournissent les propriétés essentielles électriques, optiques et protectrices requises pour les appareils électroniques avancés. Les fabricants de semi-conducteurs utilisent des films minces pour créer des couches conductrices, des barrières diélectriques et des revêtements fonctionnels dans des structures de puces complexes. La demande croissante de produits électroniques plus petits, plus rapides et plus économes en énergie favorise la croissance du segment. Les progrès réalisés dans la fabrication de semi-conducteurs et l'emballage électronique accroissent encore la nécessité de déposer des films avec précision.
Le secteur des applications biomédicales et de soins de santé devrait connaître la croissance la plus rapide au cours de la période de prévision, soit 13,8 %, en raison de la demande croissante de revêtements biocompatibles, d'appareils électroniques implantables, de dispositifs de diagnostic et de technologies médicales de pointe. Les films minces et ultra minces peuvent améliorer les propriétés de surface des implants médicaux et des instruments spécialisés. Ils sont également explorés pour les biocapteurs, les dispositifs de surveillance portables et les plateformes de diagnostic. Les progrès réalisés dans les nanomatériaux et les techniques de dépôt de précision permettent de développer des revêtements fonctionnels avec une meilleure performance. La demande croissante de technologies médicales peu invasives crée des possibilités supplémentaires pour les applications de films minces. La recherche sur les surfaces antimicrobiennes et biocompatibles appuie davantage l'innovation.
Quelle région détient la plus grande part du marché des films minces et ultra minces
- L'Amérique du Nord a dominé le marché des films minces et ultraminces avec la plus grande part de revenus de 36,5 % en 2025, appuyée par une infrastructure de fabrication de semi-conducteurs de pointe, de solides investissements en recherche-développement et une demande croissante de matériaux électroniques à haute performance.
- La région bénéficie également de la présence d'entreprises de semi-conducteurs établies, de l'augmentation des investissements dans les technologies de fabrication de pointe et de la demande croissante d'applications de films minces dans les domaines de l'électronique, des soins de santé, de l'aérospatiale et des énergies renouvelables. La poursuite de l'innovation dans les matériaux nanométriques, les techniques de dépôt de précision et les dispositifs semi-conducteurs de nouvelle génération renforce la position de l'Amérique du Nord sur le marché mondial.
Aperçu du marché américain des films minces et ultraminces
Le marché américain des films fins et ultraminces connaît une forte croissance en raison des investissements croissants dans la fabrication de semi-conducteurs, l'électronique de pointe et les technologies d'énergie renouvelable. L'écosystème de semi-conducteurs établi par le pays, ainsi que l'adoption croissante de techniques de dépôt avancées et de matériaux de revêtement de haute performance, stimule la demande dans les domaines de l'électronique, des soins de santé, de l'aérospatiale et de l'automobile. En outre, l'accent mis de plus en plus sur la production nationale de semi-conducteurs, les dispositifs électroniques miniaturisés et les matériaux de prochaine génération accélère l'adoption de films minces dans toutes les applications industrielles et de recherche.
Aperçu du marché des films minces et ultraminces en Asie-Pacifique
Le marché des films minces et ultraminces en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'expansion de la fabrication de semi-conducteurs, de l'augmentation de la production électronique et de l'augmentation des investissements dans les énergies renouvelables dans des pays comme la Chine, le Japon, la Corée du Sud et l'Inde. La demande croissante d'électronique de consommation, de technologies d'affichage de pointe et de matériaux photovoltaïques à film mince favorise l'expansion du marché régional. De plus, la présence croissante de fabricants d'électronique, d'installations de fabrication de semi-conducteurs et de centres de recherche sur les matériaux de pointe accélère l'adoption dans toutes les applications industrielles et commerciales.
Aperçu du marché japonais des films minces et ultra minces
Le marché japonais des films fins et ultraminces connaît une croissance constante en raison de l'augmentation des investissements dans les technologies de semi-conducteurs, les matériaux avancés et la fabrication de précision. Les fabricants d'électronique, les entreprises automobiles et les instituts de recherche adoptent de plus en plus des technologies à film mince pour les capteurs, les revêtements optiques, les composants semi-conducteurs et les dispositifs électroniques spécialisés. De plus, l'intégration croissante des techniques avancées de dépôt et l'accent mis sur les matériaux de haute performance et l'innovation manufacturière contribuent davantage à la croissance du marché.
China Thin et Ultra-Thin Film Market Insight
Le marché chinois des films minces et ultraminces connaît une croissance rapide, en raison de l'expansion de la production de semi-conducteurs, de l'augmentation de la demande d'électronique de consommation et de l'augmentation des investissements dans les technologies des énergies renouvelables. L'adoption croissante de matériaux à film mince de pointe dans la fabrication d'écrans, de cellules photovoltaïques et de composants électroniques stimule considérablement la demande du marché. En outre, les initiatives gouvernementales soutenant la fabrication de semi-conducteurs au pays, augmentant les dépenses de recherche-développement et les progrès technologiques rapides renforcent la position de la Chine dans l'industrie mondiale du cinéma mince et ultra mince.
Aperçu du marché britannique des films minces et ultraminces
Le marché britannique des films minces et ultraminces connaît une croissance constante, soutenue par l'adoption croissante de matériaux de pointe dans la recherche sur les semi-conducteurs, les technologies de santé, les énergies renouvelables et les applications optiques. Les investissements dans la recherche en nanotechnologie et les procédés de revêtement spécialisés contribuent au développement du marché. De plus, l'intégration des techniques de dépôt de précision et la demande croissante de composants électroniques économes en énergie améliorent la performance des films minces et élargissent les applications, plaçant le Royaume-Uni comme un important marché de la recherche et de l'innovation dans l'industrie mondiale du film mince et ultra mince.
Allemagne Vue du marché des films minces et ultra minces
Le marché allemand des films fins et ultraminces est en expansion constante en raison de la forte base industrielle du pays, des capacités d'ingénierie avancées et de l'adoption croissante de matériaux de nouvelle génération. Les fabricants d'automobiles, les fournisseurs de semi-conducteurs et les entreprises de technologie industrielle utilisent de plus en plus les films minces pour les composants électroniques, les revêtements de protection, les systèmes optiques et les applications énergétiques. Les progrès continus dans les technologies de dépôt, la science des matériaux et la fabrication de précision, ainsi que les investissements importants dans l'innovation industrielle et les énergies renouvelables, stimulent davantage la croissance du marché en Allemagne.
Quelles sont les meilleures entreprises du marché des films minces et ultra minces
L'industrie cinématographique fine et ultra fine est principalement dirigée par des entreprises bien établies, notamment :
- Toray Industries, Inc. (Japon)
- DuPont de Nemours, Inc. (États-Unis)
- 3M(États-Unis)
- Nitto Denko Corporation(Japon)
- SOCIÉTÉ DE KANEKA(Japon)
- Sumitomo Bakelite Co., Ltd. (Japon)
- FUJIFILM Corporation (Japon)
- AGC Inc. (Japon)
- TEIJIN LIMITED (Japon)
- Mitsubishi Chemical Group Corporation (Japon)
- Kolon Industries, Inc. (Corée du Sud)
- SKC Co., Ltd. (Corée du Sud)
- UBE Corporation (Japon)
- Toppan Holdings Inc. (Japon)
- Toyobo Co., Ltd. (Japon)
- LINTEC Corporation (Japon)
- Société mère (États-Unis)
- Linde plc (Royaume-Uni)
- ULVAC, Inc. (Japon)
- Matériel de film mince (États-Unis)
Quels sont les derniers développements sur le marché des films minces et ultra minces
- En juin 2025, Soitec a annoncé une collaboration stratégique avec Powerchip Semiconductor Manufacturing Corporation (PSMC) afin de démontrer un empilement à trois dimensions avancé grâce à sa technologie Transistor Layer Transfer (TLT). La technologie permet le transfert de couches semi-conducteurs ultra-minces allant de 5 nanomètres à 1 micromètre sur des plaquettes cibles. Cette innovation est conçue pour soutenir des puces plus compactes, puissantes et économes en énergie pour les appareils d'intelligence artificielle, les smartphones et l'électronique automobile.
- En février 2025, ULVAC, Inc. a annoncé le développement de son système de dépôt de lithium rouleau à rouleau EWL-030, conçu pour produire des films de lithium ultramince de haute qualité sur des feuilles métalliques sous vide. Le système minimise les impuretés et l'oxydation tout en améliorant l'utilisation des matériaux au lithium par rapport aux méthodes de laminage classiques. Développée pour les applications de batterie de nouvelle génération, la technologie est destinée à soutenir les anodes lithium-métal et le développement de batteries à l'état solide.
- En novembre 2024, PI Advanced Materials a annoncé le succès de la production d'un film polyimide non tendu mesurant seulement 4 micromètres d'épaisseur. Le développement a suivi la commercialisation d'un film de 5 micromètres et a démontré des progrès dans la fabrication de polymères ultraminces. La flexibilité, la résistance à la chaleur et la résistance mécanique du film le rendent adapté pour l'électronique légère, les écrans flexibles, les smartphones et les appareils portables. La société a également identifié le développement de films plus minces dans le cadre de sa feuille de route pour l'innovation.
- En août 2022, le département américain de l'énergie a annoncé le Consortium d'accélérateur de tellure de cadmium, soutenu par 20 millions de dollars américains pour faire progresser les technologies solaires de tellure de cadmium. Dirigé par l'Université de Tolède, le consortium a réuni des instituts de recherche et des participants de l'industrie pour améliorer l'efficacité photovoltaïque, réduire les coûts de fabrication et renforcer les chaînes d'approvisionnement nationales. Son programme de recherche visait l'amélioration de la performance des cellules solaires et des processus de production plus concurrentiels. Cette initiative a souligné l'importance de la recherche concertée et du gouvernement
- En novembre 2021, des chercheurs du Laboratoire national des énergies renouvelables (NREL) et des institutions collaboratrices ont signalé des améliorations de l'efficacité et de la stabilité des cellules solaires perovskite en combinant des couches de perovskite bidimensionnelles et tridimensionnelles. La cellule modifiée n'a montré qu'une diminution de 10 % de l'efficacité après 1 000 heures de fonctionnement continu, comparativement à une diminution de 43 % de l'échantillon témoin. Ces résultats offraient une approche prometteuse pour lutter contre la dégradation des matériaux, un défi majeur pour les technologies photovoltaïques à film mince.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET
1.4 CURRENCY AND PRICING
1.5 LIMITATIONS
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 DBMR TRIPOD DATA VALIDATION MODEL
2.5 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.6 DBMR MARKET POSITION GRID
2.7 VENDOR SHARE ANALYSIS
2.8 MULTIVARIATE MODELING
2.9 COATING METHODS TIMELINE CURVE
2.1 MARKET APPLICATION COVERAGE GRID
2.11 SECONDARY SOURCES
2.12 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
5 IMPACT ANALYSIS OF COVID-19
5.1 AFTERMATH OF COVID-19 AND GOVERNMENT INITIATIVES TO BOOST THE MARKET
5.2 STRATEGIC DECISIONS FOR MANUFACTURERS AFTER COVID-19 TO GAIN COMPETITIVE MARKET SHARE
5.3 IMPACT ON DEMAND
5.4 IMPACT ON SUPPLY CHAIN
5.5 CONCLUSION
6 MARKET OVERVIEW
6.1 DRIVERS
6.1.1 GROWTH IN WIND ENERGY
6.1.2 GROWING DEMAND FOR CONSUMERS ELECTRONIC
6.1.3 INCREASING USE OF THIN FILM FOR MEDICAL DEVICES
6.1.4 INCREASING ADOPTION OF SOLAR ENERGY
6.2 RESTRAINT
6.2.1 LACK OF STANDARDIZATION
6.3 OPPORTUNITIES
6.3.1 GROWING ADVANCEMENT IN NANOTECHNOLOGY
6.3.2 INCREASING DEMAND FROM THE AEROSPACE AND DEFENSE INDUSTRY FOR THIN FILM APPLICATIONS
6.3.3 GOVERNMENT INITIATIVES TO REDUCE CARBON EMISSION
6.4 CHALLENGE
6.4.1 POOR CONVERSION EFFICIENCY OF THIN FILM SOLAR CELLS
7 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS
7.1 OVERVIEW
7.2 GASEOUS STATE
7.3 SOLUTIONS STATE
7.4 MOLTEN OR SEMI-MOLTEN STATE
8 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE
8.1 OVERVIEW
8.2 THIN
8.3 ULTRA-THIN
9 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES
9.1 OVERVIEW
9.2 PHYSICAL DEPOSITION
9.2.1 TYPE
9.2.1.1 Evaporation Techniques
9.2.1.2 Sputtering Deposition
9.2.1.3 Pulsed Laser Deposition (PLD)
9.2.1.4 Others
9.2.2 MATERIAL
9.2.2.1 Sputtering Targets
9.2.2.2 Pellets
9.2.2.3 Others
9.3 CHEMICAL DEPOSITION
9.3.1 TYPE
9.3.1.1 Chemical Vapor Deposition (CVD)
9.3.1.2 Sol-Gel Deposition
9.3.1.3 Plating
9.3.1.4 Others
9.3.2 MATERIAL
9.3.2.1 Metal Halides
9.3.2.2 Metal Hydrides
9.3.2.3 Reactive Gases
9.3.2.4 Organometallic Compounds
9.3.2.5 Metal Salts
9.3.2.6 Others
10 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION
10.1 OVERVIEW
10.2 ELECTRONICS & SEMICONDUCTOR
10.2.1 FULLY TRANSPARENT ELECTRICAL CONDUCTORS
10.2.2 INTEGRATED CIRCUIT FABRICATION
10.2.3 THIN FILM BATTERIES
10.2.4 OTHERS
10.3 RENEWABLE ENERGY
10.3.1 SOLAR
10.3.2 WIND
10.4 HEALTHCARE AND BIOMEDICAL APPLICATIONS
10.5 AUTOMOTIVE
10.6 AEROSPACE & DEFENSE
10.7 OTHERS
11 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY GEOGRAPHY
11.1 OVERVIEW
11.2 ASIA-PACIFIC
11.2.1 CHINA
11.2.2 INDIA
11.2.3 SOUTH KOREA
11.2.4 JAPAN
11.2.5 AUSTRALIA
11.2.6 SINGAPORE
11.2.7 THAILAND
11.2.8 MALAYSIA
11.2.9 INDONESIA
11.2.10 PHILIPPINES
11.2.11 REST OF ASIA-PACIFIC
11.3 NORTH AMERICA
11.3.1 U.S.
11.3.2 CANADA
11.3.3 MEXICO
11.4 EUROPE
11.4.1 GERMANY
11.4.2 FRANCE
11.4.3 RUSSIA
11.4.4 U.K.
11.4.5 ITALY
11.4.6 SPAIN
11.4.7 NETHERLANDS
11.4.8 BELGIUM
11.4.9 SWITZERLAND
11.4.10 TURKEY
11.4.11 REST OF EUROPE
11.5 MIDDLE EAST & AFRICA
11.5.1 ISRAEL
11.5.2 SAUDI ARABIA
11.5.3 SOUTH AFRICA
11.5.4 U.A.E.
11.5.5 EGYPT
11.5.6 REST OF MIDDLE EAST & AFRICA
11.6 SOUTH AMERICA
11.6.1 BRAZIL
11.6.2 ARGENTINA
11.6.3 REST OF SOUTH AMERICA
12 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, COMPANY LANDSCAPE
12.1 COMPANY SHARE ANALYSIS: GLOBAL
12.2 COMPANY SHARE ANALYSIS: NORTH AMERICA
12.3 COMPANY SHARE ANALYSIS: EUROPE
12.4 COMPANY SHARE ANALYSIS: ASIA-PACIFIC
13 SWOT ANALYSIS
14 COMPANY PROFILE
14.1 KANEKA CORPORATION
14.1.1 COMPANY SNAPSHOT
14.1.2 REVENUE ANALYSIS
14.1.3 COMPANY SHARE ANALYSIS
14.1.4 PRODUCT PORTFOLIO
14.1.5 RECENT DEVELOPMENT
14.2 UMICORE
14.2.1 COMPANY SNAPSHOT
14.2.2 REVENUE ANALYSIS
14.2.3 COMPANY SHARE ANALYSIS
14.2.4 PRODUCT PORTFOLIO
14.2.5 RECENT DEVELOPMENT
14.3 MATERION CORPORATION
14.3.1 COMPANY SNAPSHOT
14.3.2 REVENUE ANALYSIS
14.3.3 COMPANY SHARE ANALYSIS
14.3.4 PRODUCT PORTFOLIO
14.3.5 RECENT DEVELOPMENT
14.4 PRAXAIR S.T. TECHNOLOGY, INC.
14.4.1 COMPANY SNAPSHOT
14.4.2 COMPANY SHARE ANALYSIS
14.4.3 PRODUCT PORTFOLIO
14.4.4 RECENT DEVELOPMENTS
14.5 INTEVAC, INC.
14.5.1 COMPANY SNAPSHOT
14.5.2 REVENUE ANALYSIS
14.5.3 COMPANY SHARE ANALYSIS
14.5.4 PRODUCT PORTFOLIO
14.5.5 RECENT DEVELOPMENT
14.6 AIXTRON
14.6.1 COMPANY SNAPSHOT
14.6.2 REVENUE ANALYSIS
14.6.3 PRODUCT PORTFOLIO
14.6.4 RECENT DEVELOPMENT
14.7 AJA INTERNATIONAL, INC.
14.7.1 COMPANY SNAPSHOT
14.7.2 PRODUCT PORTFOLIO
14.7.3 RECENT DEVELOPMENT
14.8 AMERICAN ELEMENTS
14.8.1 COMPANY SNAPSHOT
14.8.2 PRODUCT PORTFOLIO
14.8.3 RECENT DEVELOPMENT
14.9 ANGSTROM ENGINEERING INC.
14.9.1 COMPANY SNAPSHOT
14.9.2 PRODUCT PORTFOLIO
14.9.3 RECENT DEVELOPMENT
14.1 ARROW THIN FILMS, INC.
14.10.1 COMPANY SNAPSHOT
14.10.2 PRODUCT PORTFOLIO
14.10.3 RECENT DEVELOPMENT
14.11 DENTON VACUUM
14.11.1 COMPANY SNAPSHOT
14.11.2 PRODUCT PORTFOLIO
14.11.3 RECENT DEVELOPMENTS
14.12 GEOMATEC CO., LTD.
14.12.1 COMPANY SNAPSHOT
14.12.2 PRODUCT PORTFOLIO
14.12.3 RECENT DEVELOPMENT
14.13 KURT J. LESKER COMPANY
14.13.1 COMPANY SNAPSHOT
14.13.2 PRODUCT PORTFOLIO
14.13.3 RECENT DEVELOPMENT
14.14 LEW TECHNIQUES LTD
14.14.1 COMPANY SNAPSHOT
14.14.2 PRODUCT PORTFOLIO
14.14.3 RECENT DEVELOPMENT
14.15 ORANGE THIN FILMS
14.15.1 COMPANY SNAPSHOT
14.15.2 PRODUCT PORTFOLIO
14.15.3 RECENT DEVELOPMENT
14.16 PLASMA-THERM
14.16.1 COMPANY SNAPSHOT
14.16.2 PRODUCT PORTFOLIO
14.16.3 RECENT DEVELOPMENT
14.17 PVD PRODUCTS, INC.
14.17.1 COMPANY SNAPSHOT
14.17.2 PRODUCT PORTFOLIO
14.17.3 RECENT DEVELOPMENT
14.18 SUPER CONDUCTOR MATERIALS, INC.
14.18.1 COMPANY SNAPSHOT
14.18.2 PRODUCT PORTFOLIO
14.18.3 RECENT DEVELOPMENT
14.19 THINFILMS INC.
14.19.1 COMPANY SNAPSHOT
14.19.2 PRODUCT PORTFOLIO
14.19.3 RECENT DEVELOPMENT
14.2 VITAL MATERIALS CO., LIMITED
14.20.1 COMPANY SNAPSHOT
14.20.2 PRODUCT PORTFOLIO
14.20.3 RECENT DEVELOPMENT
15 QUESTIONNAIRE
16 RELATED REPORTS
Liste des tableaux
LISTE DES TABLEAUX
TABLEAU 1 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, PRÉVISIONS DE MARCHÉ 2020-2027 (EN MILLIONS USD) 65
TABLEAU 2 ÉTAT GAZEUX MONDIAL DU MARCHÉ DES FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 65
TABLEAU 3 ÉTAT DES SOLUTIONS MONDIALES SUR LE MARCHÉ DES FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 66
TABLEAU 4 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES À L'ÉTAT FONDU OU SEMI-FONDU, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 67
TABLEAU 5 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, PRÉVISIONS DE MARCHÉ 2020-2027 (EN MILLIONS USD) 70
TABLEAU 6 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 70
TABLEAU 7 MARCHÉ MONDIAL DES FILMS ULTRA-MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 71
TABLEAU 8 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, PRÉVISIONS DE MARCHÉ 2020-2027 (EN MILLIONS USD) 74
TABLEAU 9 MARCHÉ MONDIAL DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 74
TABLEAU 10 MARCHÉ MONDIAL DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027, (EN MILLIONS USD) 74
TABLEAU 11 MARCHÉ MONDIAL DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027, (EN MILLIONS USD) 75
TABLEAU 12 MARCHÉ MONDIAL DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 76
TABLEAU 13 MARCHÉ MONDIAL DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027, (EN MILLIONS USD) 76
TABLEAU 14 MARCHÉ MONDIAL DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027, (EN MILLIONS USD) 78
TABLEAU 15 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, PRÉVISIONS DE MARCHÉ 2020-2027 (EN MILLIONS USD) 82
TABLEAU 16 MARCHÉ MONDIAL DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 82
TABLEAU 17 MARCHÉ MONDIAL DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027, (EN MILLIONS USD) 83
TABLEAU 18 MARCHÉ MONDIAL DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 84
TABLEAU 19 MARCHÉ MONDIAL DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027, (EN MILLIONS USD) 84
TABLEAU 20 MARCHÉ MONDIAL DES APPLICATIONS BIOMÉDICALES ET DE SANTÉ DANS LES FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 85
TABLEAU 21 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES POUR L'AUTOMOBILE, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 85
TABLEAU 22 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES DE L'AÉROSPATIALE ET DE LA DÉFENSE, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 86
TABLEAU 23 AUTRES MARCHÉS MONDIAUX DES FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027, (EN MILLIONS USD) 86
TABLEAU 24 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES, PAR RÉGION, 2018-2027 (EN MILLIONS USD) 92
TABLEAU 25 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR PAYS, 2018-2027 (EN MILLIONS USD) 96
TABLEAU 26 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 96
TABLEAU 27 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR TYPE, 2018-2027 (EN MILLIONS USD) 96
TABLEAU 28 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 97
TABLEAU 29 MARCHÉ DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR TYPE, 2018-2027 (EN MILLIONS USD) 97
TABLEAU 30 MARCHÉ DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 97
TABLEAU 31 MARCHÉ DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR TYPE, 2018-2027 (EN MILLIONS USD) 97
TABLEAU 32 MARCHÉ DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 98
TABLEAU 33 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 98
TABLEAU 34 MARCHÉ DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 98
TABLEAU 35 MARCHÉ DES ÉNERGIES RENOUVELABLES EN COUCHES MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 99
TABLEAU 36 MARCHÉ CHINOIS DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 100
TABLEAU 37 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN CHINE, PAR TYPE, 2018-2027 (EN MILLIONS USD) 100
TABLEAU 38 MARCHÉ CHINOIS DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 100
TABLEAU 39 MARCHÉ DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES EN CHINE, PAR TYPE, 2018-2027 (EN MILLIONS USD) 101
TABLEAU 40 MARCHÉ CHINOIS DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 101
TABLEAU 41 MARCHÉ CHIMIQUE DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 101
TABLEAU 42 MARCHÉ CHIMIQUE DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 102
TABLEAU 43 MARCHÉ CHINOIS DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 102
TABLEAU 44 MARCHÉ DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES EN CHINE, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 102
TABLEAU 45 MARCHÉ DES ÉNERGIES RENOUVELABLES EN COUCHE MINCE ET ULTRA-MINCE EN CHINE, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 102
TABLEAU 46 MARCHÉ INDIEN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 104
TABLEAU 47 MARCHÉ INDIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 104
TABLEAU 48 MARCHÉ INDIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 104
TABLEAU 49 MARCHÉ INDIEN DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 105
TABLEAU 50 MARCHÉ INDIEN DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 105
TABLEAU 51 MARCHÉ INDIEN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 105
TABLEAU 52 MARCHÉ INDIEN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 106
TABLEAU 53 MARCHÉ INDIEN DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 106
TABLEAU 54 MARCHÉ INDIEN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 106
TABLEAU 55 MARCHÉ INDIEN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 106
TABLEAU 56 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN CORÉE DU SUD, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 108
TABLEAU 57 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN CORÉE DU SUD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 108
TABLEAU 58 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN CORÉE DU SUD, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 108
TABLEAU 59 MARCHÉ DU DÉPÔT PHYSIQUE EN CORÉE DU SUD EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 109
TABLEAU 60 MARCHÉ DU DÉPÔT PHYSIQUE EN CORÉE DU SUD EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 109
TABLEAU 61 MARCHÉ DU DÉPÔT CHIMIQUE EN CORÉE DU SUD EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 109
TABLEAU 62 MARCHÉ DU DÉPÔT CHIMIQUE EN CORÉE DU SUD EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 110
TABLEAU 63 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN CORÉE DU SUD, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 110
TABLEAU 64 MARCHÉ DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES EN CORÉE DU SUD, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 110
TABLEAU 65 MARCHÉ DES ÉNERGIES RENOUVELABLES EN CORÉE DU SUD DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 111
TABLEAU 66 MARCHÉ JAPONAIS DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 112
TABLEAU 67 MARCHÉ JAPONAIS DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 112
TABLEAU 68 MARCHÉ JAPONAIS DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 112
TABLEAU 69 MARCHÉ JAPONAIS DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 113
TABLEAU 70 MARCHÉ JAPONAIS DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 113
TABLEAU 71 MARCHÉ JAPONAIS DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 113
TABLEAU 72 MARCHÉ JAPONAIS DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 114
TABLEAU 73 MARCHÉ JAPONAIS DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 114
TABLEAU 74 MARCHÉ JAPONAIS DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 114
TABLEAU 75 MARCHÉ JAPONAIS DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 114
TABLEAU 76 MARCHÉ AUSTRALIEN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 116
TABLEAU 77 MARCHÉ AUSTRALIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 116
TABLEAU 78 MARCHÉ AUSTRALIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 116
TABLEAU 79 MARCHÉ AUSTRALIEN DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 117
TABLEAU 80 MARCHÉ AUSTRALIEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 117
TABLEAU 81 MARCHÉ AUSTRALIEN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 117
TABLE 82 AUSTRALIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 118
TABLE 83 AUSTRALIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 118
TABLE 84 AUSTRALIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 118
TABLE 85 AUSTRALIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 119
TABLE 86 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 120
TABLE 87 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 120
TABLE 88 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 120
TABLE 89 SINGAPORE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 121
TABLE 90 SINGAPORE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 121
TABLE 91 SINGAPORE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 121
TABLE 92 SINGAPORE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 122
TABLE 93 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 122
TABLE 94 SINGAPORE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 122
TABLE 95 SINGAPORE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 123
TABLE 96 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 124
TABLE 97 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 124
TABLE 98 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 124
TABLE 99 THAILAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 125
TABLE 100 THAILAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 125
TABLE 101 THAILAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 125
TABLE 102 THAILAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 126
TABLE 103 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 126
TABLE 104 THAILAND ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 126
TABLE 105 THAILAND RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 127
TABLE 106 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 128
TABLE 107 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 128
TABLE 108 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 128
TABLE 109 MALAYSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 129
TABLE 110 MALAYSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 129
TABLE 111 MALAYSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 129
TABLE 112 MALAYSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 130
TABLE 113 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 130
TABLE 114 MALAYSIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 130
TABLE 115 MALAYSIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 131
TABLE 116 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 132
TABLE 117 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 132
TABLE 118 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 132
TABLE 119 INDONESIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 133
TABLE 120 INDONESIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 133
TABLE 121 INDONESIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 133
TABLE 122 INDONESIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 134
TABLE 123 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 134
TABLE 124 INDONESIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 134
TABLE 125 INDONESIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 135
TABLE 126 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 136
TABLE 127 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 136
TABLE 128 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 136
TABLE 129 PHILIPPINES PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 137
TABLE 130 PHILIPPINES PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 137
TABLE 131 PHILIPPINES CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 137
TABLE 132 PHILIPPINES CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 138
TABLE 133 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 138
TABLE 134 PHILIPPINES ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 138
TABLEAU 135 MARCHÉ PHILIPPIN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 139
TABLEAU 136 RESTE DU MARCHÉ DES FILMS MINCES ET ULTRA-MINCES DE L'ASIE-PACIFIQUE, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 140
TABLEAU 137 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR PAYS, 2018-2027 (EN MILLIONS USD) 144
TABLEAU 138 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 144
TABLEAU 139 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 144
TABLEAU 140 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 144
TABLEAU 141 MARCHÉ DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 145
TABLEAU 142 MARCHÉ DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 145
TABLEAU 143 MARCHÉ DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 145
TABLEAU 144 MARCHÉ DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 146
TABLEAU 145 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU NORD, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 146
TABLEAU 146 MARCHÉ NORD-AMÉRIQUE DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 146
TABLEAU 147 MARCHÉ DES ÉNERGIES RENOUVELABLES EN AMÉRIQUE DU NORD DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 147
TABLEAU 148 MARCHÉ AMÉRICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 148
TABLEAU 149 MARCHÉ AMÉRICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 148
TABLEAU 150 MARCHÉ AMÉRICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 148
TABLEAU 151 MARCHÉ AMÉRICAIN DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 149
TABLEAU 152 MARCHÉ AMÉRICAIN DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 149
TABLEAU 153 MARCHÉ AMÉRICAIN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 149
TABLEAU 154 MARCHÉ AMÉRICAIN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 150
TABLEAU 155 MARCHÉ AMÉRICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 150
TABLEAU 156 MARCHÉ AMÉRICAIN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 150
TABLEAU 157 MARCHÉ AMÉRICAIN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 151
TABLEAU 158 MARCHÉ CANADIEN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODE DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 152
TABLEAU 159 MARCHÉ CANADIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 152
TABLEAU 160 MARCHÉ CANADIEN DES COUCHES MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 152
TABLEAU 161 MARCHÉ CANADIEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 153
TABLEAU 162 MARCHÉ CANADIEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 153
TABLEAU 163 MARCHÉ CANADIEN DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 153
TABLEAU 164 MARCHÉ CANADIEN DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRAMINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 154
TABLEAU 165 MARCHÉ CANADIEN DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 154
TABLEAU 166 MARCHÉ CANADIEN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 154
TABLEAU 167 MARCHÉ CANADIEN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 154
TABLEAU 168 MARCHÉ MEXICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 156
TABLEAU 169 MARCHÉ MEXICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 156
TABLEAU 170 MARCHÉ MEXICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 156
TABLEAU 171 MARCHÉ MEXICAIN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 157
TABLEAU 172 MARCHÉ MEXICAIN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 157
TABLEAU 173 MARCHÉ MEXICAIN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 157
TABLEAU 174 MARCHÉ MEXICAIN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 158
TABLEAU 175 MARCHÉ MEXICAIN DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 158
TABLEAU 176 MARCHÉ MEXICAIN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 158
TABLEAU 177 MARCHÉ MEXICAIN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 158
TABLEAU 178 MARCHÉ EUROPÉEN DES FILMS MINCES ET ULTRA-MINCES, PAR PAYS, 2018-2027 (EN MILLIONS USD) 163
TABLEAU 179 MARCHÉ EUROPÉEN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 163
TABLEAU 180 MARCHÉ EUROPÉEN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 163
TABLEAU 181 MARCHÉ EUROPÉEN DES COUCHES MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 164
TABLEAU 182 MARCHÉ EUROPÉEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 164
TABLEAU 183 MARCHÉ EUROPÉEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 164
TABLEAU 184 MARCHÉ EUROPÉEN DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 165
TABLEAU 185 MARCHÉ EUROPÉEN DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 165
TABLEAU 186 MARCHÉ EUROPÉEN DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 165
TABLEAU 187 MARCHÉ EUROPÉEN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 165
TABLEAU 188 MARCHÉ EUROPÉEN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 166
TABLE 189 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 167
TABLE 190 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 167
TABLE 191 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 167
TABLE 192 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 193 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 168
TABLE 194 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 195 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 169
TABLE 196 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 197 GERMANY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 198 GERMANY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 170
TABLE 199 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 171
TABLE 200 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 171
TABLE 201 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 171
TABLE 202 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 203 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 172
TABLE 204 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 205 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 173
TABLE 206 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 207 FRANCE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 208 FRANCE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 209 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 175
TABLE 210 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 175
TABLE 211 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 175
TABLE 212 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 213 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 176
TABLE 214 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 215 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 177
TABLE 216 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABLE 217 RUSSIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABLE 218 RUSSIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABLE 219 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 179
TABLE 220 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 179
TABLE 221 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 179
TABLE 222 U.K. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 180
TABLE 223 U.K. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 180
TABLE 224 U.K. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 180
TABLE 225 U.K. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 181
TABLE 226 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 181
TABLE 227 U.K. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 181
TABLE 228 U.K. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 182
TABLE 229 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 183
TABLE 230 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 183
TABLE 231 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 183
TABLE 232 ITALY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 184
TABLE 233 ITALY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 184
TABLE 234 ITALY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 184
TABLE 235 ITALY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 185
TABLE 236 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 185
TABLE 237 ITALY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 185
TABLE 238 ITALY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 185
TABLE 239 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 187
TABLE 240 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 187
TABLE 241 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 187
TABLE 242 SPAIN PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 188
TABLE 243 SPAIN PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 188
TABLE 244 SPAIN CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 188
TABLE 245 SPAIN CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 189
TABLE 246 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 189
TABLE 247 SPAIN ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 189
TABLE 248 SPAIN RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 189
TABLE 249 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 191
TABLE 250 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 191
TABLE 251 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 191
TABLE 252 NETHERLANDS PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 192
TABLE 253 NETHERLANDS PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 192
TABLE 254 NETHERLANDS CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 192
TABLE 255 NETHERLANDS CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 193
TABLE 256 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 193
TABLE 257 NETHERLANDS ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 193
TABLE 258 NETHERLANDS RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 194
TABLE 259 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 195
TABLE 260 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 195
TABLE 261 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 195
TABLE 262 BELGIUM PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 196
TABLE 263 BELGIUM PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 196
TABLE 264 BELGIUM CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 196
TABLE 265 BELGIUM CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 197
TABLE 266 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 197
TABLE 267 BELGIUM ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 197
TABLE 268 BELGIUM RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 198
TABLE 269 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 199
TABLE 270 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 199
TABLE 271 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 199
TABLE 272 SWITZERLAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 200
TABLE 273 SWITZERLAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 200
TABLE 274 SWITZERLAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 200
TABLE 275 SWITZERLAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 201
TABLE 276 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 201
TABLE 277 SWITZERLAND ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 201
TABLE 278 SWITZERLAND RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 202
TABLE 279 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 203
TABLE 280 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 203
TABLE 281 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 203
TABLE 282 TURKEY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 204
TABLE 283 204
TABLE 284 TURKEY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 204
TABLE 285 TURKEY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 204
TABLE 286 TURKEY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 205
TABLE 287 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 288 TURKEY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 289 TURKEY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 290 REST OF EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 207
TABLE 291 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 211
TABLE 292 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 211
TABLE 293 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 211
TABLE 294 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 211
TABLE 295 MIDDLE EAST & AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 212
TABLE 296 MIDDLE EAST & AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 212
TABLE 297 MIDDLE EAST & AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 212
TABLE 298 MIDDLE EAST & AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 213
TABLE 299 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 213
TABLE 300 MIDDLE EAST & AFRICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 213
TABLE 301 MIDDLE EAST & AFRICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 214
TABLE 302 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 215
TABLE 303 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 215
TABLE 304 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 215
TABLE 305 ISRAEL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 216
TABLE 306 ISRAEL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 216
TABLE 307 ISRAEL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 216
TABLE 308 ISRAEL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 217
TABLE 309 ISRAEL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 310 ISRAEL ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 311 ISRAEL RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 217
TABLE 312 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 219
TABLE 313 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 219
TABLE 314 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 219
TABLE 315 SAUDI ARABIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 220
TABLE 316 SAUDI ARABIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 220
TABLE 317 SAUDI ARABIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 220
TABLE 318 SAUDI ARABIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 221
TABLE 319 SAUDI ARABIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 221
TABLE 320 SAUDI ARABIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 221
TABLE 321 SAUDI ARABIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 222
TABLE 322 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 223
TABLE 323 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 223
TABLE 324 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 223
TABLE 325 SOUTH AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 224
TABLE 326 SOUTH AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 224
TABLE 327 SOUTH AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 224
TABLE 328 SOUTH AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 225
TABLE 329 SOUTH AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 225
TABLE 330 SOUTH AFRICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 225
TABLE 331 SOUTH AFRICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 226
TABLE 332 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 227
TABLE 333 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 227
TABLE 334 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 227
TABLE 335 U.A.E. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 228
TABLE 336 U.A.E. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 228
TABLE 337 U.A.E. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 228
TABLE 338 U.A.E. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 229
TABLE 339 U.A.E. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 340 U.A.E. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 341 U.A.E. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 229
TABLE 342 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 231
TABLE 343 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 231
TABLE 344 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 231
TABLE 345 EGYPT PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 232
TABLE 346 EGYPT PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 232
TABLE 347 EGYPT CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 232
TABLE 348 EGYPT CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 233
TABLE 349 EGYPT THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 350 EGYPT ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLE 351 EGYPT RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 233
TABLEAU 352 RESTE DU MARCHÉ DES FILMS MINCES ET ULTRA-MINCES AU MOYEN-ORIENT ET EN AFRIQUE, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 235
TABLEAU 353 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR PAYS, 2018-2027 (EN MILLIONS USD) 239
TABLEAU 354 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 239
TABLEAU 355 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 239
TABLEAU 356 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 239
TABLEAU 357 MARCHÉ DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 240
TABLEAU 358 MARCHÉ DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 240
TABLEAU 359 MARCHÉ DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR TYPE, 2018-2027 (EN MILLIONS USD) 240
TABLEAU 360 MARCHÉ DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 241
TABLEAU 361 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 241
TABLEAU 362 MARCHÉ DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 241
TABLEAU 363 MARCHÉ DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES EN AMÉRIQUE DU SUD, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 242
TABLEAU 364 MARCHÉ BRÉSILIEN DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 243
TABLEAU 365 MARCHÉ BRÉSILIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 243
TABLEAU 366 MARCHÉ BRÉSILIEN DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 243
TABLEAU 367 MARCHÉ BRÉSILIEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 244
TABLEAU 368 MARCHÉ BRÉSILIEN DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 244
TABLEAU 369 MARCHÉ BRÉSILIEN DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 244
TABLEAU 370 MARCHÉ BRÉSILIEN DU DÉPÔT CHIMIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 245
TABLEAU 371 MARCHÉ BRÉSILIEN DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 245
TABLEAU 372 MARCHÉ BRÉSILIEN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 245
TABLEAU 373 MARCHÉ BRÉSILIEN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 245
TABLEAU 374 MARCHÉ ARGENTINAIS DES FILMS MINCES ET ULTRA-MINCES, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 247
TABLEAU 375 MARCHÉ ARGENTINAIS DES FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 247
TABLEAU 376 MARCHÉ ARGENTINAIS DES FILMS MINCES ET ULTRA-MINCES, PAR TECHNIQUES DE DÉPÔT, 2018-2027 (EN MILLIONS USD) 247
TABLEAU 377 MARCHÉ ARGENTINAISONS DU DÉPÔT PHYSIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 248
TABLEAU 378 MARCHÉ ARGENTINAISONS DU DÉPÔT PHYSIQUE EN COUCHES MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 248
TABLEAU 379 MARCHÉ ARGENTIN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR TYPE, 2018-2027 (EN MILLIONS USD) 248
TABLEAU 380 MARCHÉ ARGENTIN DU DÉPÔT CHIMIQUE EN FILMS MINCES ET ULTRA-MINCES, PAR MATÉRIAU, 2018-2027 (EN MILLIONS USD) 249
TABLEAU 381 MARCHÉ ARGENTINAIS DES FILMS MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 249
TABLEAU 382 MARCHÉ ARGENTIN DE L'ÉLECTRONIQUE ET DES SEMI-CONDUCTEURS EN COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 249
TABLEAU 383 MARCHÉ ARGENTIN DES ÉNERGIES RENOUVELABLES DANS LES COUCHES MINCES ET ULTRA-MINCES, PAR APPLICATION, 2018-2027 (EN MILLIONS USD) 250
TABLEAU 384 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES DU RESTE DE L'AMÉRIQUE DU SUD, PAR MÉTHODES DE REVÊTEMENT, 2018-2027 (EN MILLIONS USD) 251
Liste des figures
LISTE DES FIGURES
FIGURE 1 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : SEGMENTATION 38
FIGURE 2 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : TRIANGULATION DES DONNÉES 41
FIGURE 3 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : ANALYSE DROC 42
FIGURE 4 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : ANALYSE DU MARCHÉ MONDIAL ET RÉGIONAL 43
FIGURE 5 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : ANALYSE DE RECHERCHE DES ENTREPRISES 43
FIGURE 6 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : DÉMOGRAPHIE DES ENTRETIENS 44
FIGURE 7 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : GRILLE DE POSITIONNEMENT SUR LE MARCHÉ DBMR 45
FIGURE 8 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : ANALYSE DES PARTS DE FOURNISSEURS 46
FIGURE 9 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : GRILLE DE COUVERTURE DES APPLICATIONS DU MARCHÉ 48
FIGURE 10 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : SEGMENTATION 51
FIGURE 11 LA DEMANDE CROISSANTE DE PRODUITS ÉLECTRONIQUES GRAND PUBLIC DEVRAIT STIMULER LE MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES AU COURS DE LA PÉRIODE DE PRÉVISION DE 2020 À 2027 52
FIGURE 12 LE SEGMENT À L'ÉTAT GAZEUX DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES EN 2020 ET 2027 52
FIGURE 13 L'ASIE-PACIFIQUE DEVRAIT DOMINER ET ÊTRE LA RÉGION À LA CROISSANCE LA PLUS RAPIDE SUR LE MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES AU COURS DE LA PÉRIODE DE PRÉVISION DE 2020 À 2027 53
FIGURE 14 L'ASIE-PACIFIQUE EST LE MARCHÉ À LA CROISSANCE LA PLUS RAPIDE POUR LES FABRICANTS DE FILMS MINCES ET ULTRA-MINCES AU COURS DE LA PÉRIODE DE PRÉVISION DE 2020 À 2027 54
FIGURE 15 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES 58
FIGURE 16 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR MÉTHODES DE REVÊTEMENT, 2019 64
FIGURE 17 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR TYPE, 2019 69
FIGURE 18 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR TECHNIQUES DE DÉPÔT, 2019 73
FIGURE 19 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR APPLICATION, 2019 81
FIGURE 20 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : INSTANTANÉ (2019) 89
FIGURE 21 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR GÉOGRAPHIE (2019) 90
FIGURE 22 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR GÉOGRAPHIE (2020 ET 2027) 90
FIGURE 23 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR GÉOGRAPHIE (2019 ET 2027) 91
FIGURE 24 MARCHÉ MONDIAL DES FILMS MINCES ET ULTRA-MINCES : PAR MÉTHODES DE REVÊTEMENT (2020-2027) 91
FIGURE 25 MARCHÉ DES FILMS MINCES ET ULTRA-MINCES EN ASIE-PACIFIQUE : APERÇU (2019) 93
FIGURE 26 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 94
FIGURE 27 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 94
FIGURE 28 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 95
FIGURE 29 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 95
FIGURE 30 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 141
FIGURE 31 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 142
FIGURE 32 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 142
FIGURE 33 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 143
FIGURE 34 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 143
FIGURE 35 EUROPE THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 160
FIGURE 36 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 161
FIGURE 37 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 161
FIGURE 38 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 162
FIGURE 39 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 162
FIGURE 40 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 208
FIGURE 41 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 209
FIGURE 42 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 209
FIGURE 43 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 210
FIGURE 44 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 210
FIGURE 45 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 236
FIGURE 46 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 237
FIGURE 47 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 237
FIGURE 48 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 238
FIGURE 49 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 238
FIGURE 50 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 252
FIGURE 51 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 253
FIGURE 52 EUROPE THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 254
FIGURE 53 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 255

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











