


Segmentation du marché mondial du verre ultra-mince, par épaisseur (
Quelle est la taille du marché du verre ultra mince et le taux de croissance
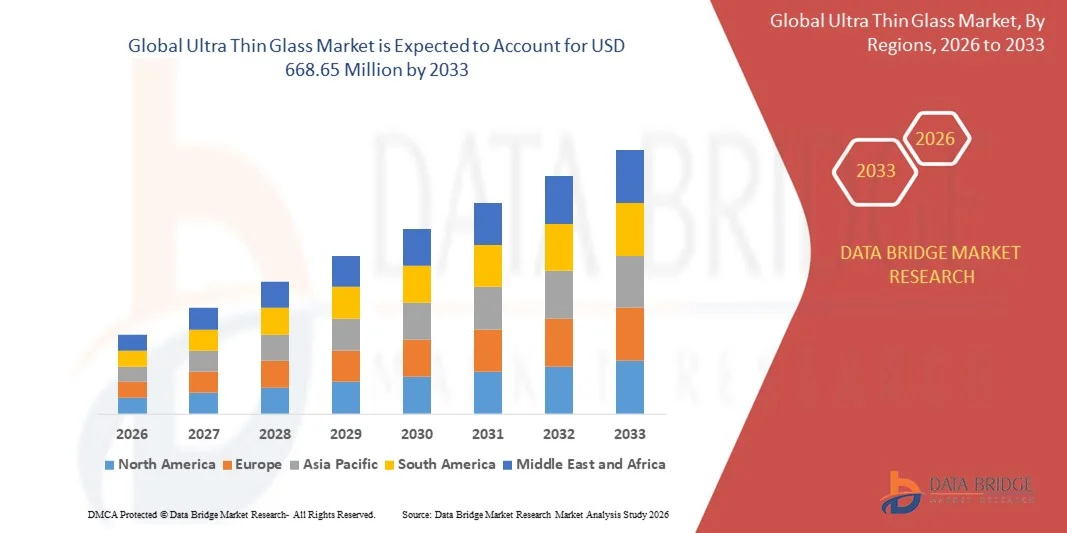
- Selon l'analyse de Data Bridge Market Research, la taille du marché mondial du verre ultra mince a été évaluée à465,18 millions de dollars en 2025et devrait atteindre668,65 millions de dollars en 2033, à unTCAC de 4,64 %pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de verre ultra-mince dans l'électronique grand public, soutenue par la production croissante de smartphones, de portables, d'écrans OLED et de panneaux tactiles, où les fabricants comptent de plus en plus sur le verre ultra-mince pour sa flexibilité, sa résistance aux rayures et sa clarté optique supérieure.
- De plus, la demande croissante des fabricants d'automobiles, de semi-conducteurs et de modules solaires élargit le champ d'application du matériau, car les industries se tournent vers des substrats légers, durables et performants. Ces facteurs convergents accélèrent l'intégration du verre ultramince dans plusieurs secteurs d'utilisation finale, renforçant ainsi l'expansion globale du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):465,18 millions de dollars
- Valeur marchande prévue (2033) :668,65 millions de dollars
- Prévisions CAGR (2026-2033):4.64%
Quelles sont les principales destinations du marché du verre ultra mince
- Le verre ultramince, connu pour sa finesse, sa flexibilité et sa résistance mécanique élevée, devient un matériau essentiel dans l'électronique grand public de nouvelle génération et les applications industrielles avancées en raison de sa capacité à améliorer les performances des appareils, à réduire le poids des composants et à soutenir les tendances de miniaturisation
- L'accélération de la demande de verre ultra-mince est principalement attribuable aux progrès continus dans les technologies d'affichage, à la préférence accrue des consommateurs pour la conception de dispositifs élégants et à l'utilisation croissante de substrats ultra-minces dans des domaines tels que les dispositifs pliables, les écrans automobiles et les modules photovoltaïques à haute efficacité
- L'Asie-Pacifique domine le marché du verre ultra mince avec une part de 39,4%en 2025, en raison de la forte production d'électronique de consommation, de l'adoption croissante de technologies d'affichage de pointe, et de la présence importante de grands centres de transformation du verre
- On s'attend à ce que l'Amérique du Nord soit la région qui connaît la croissance la plus rapide du marché du verre ultra mince au cours de la période de prévision en raison de l'adoption croissante d'affichages souples et pliables, de la demande croissante de semi-conducteurs et des progrès importants des technologies médicales et diagnostiques.
- Le segment de 0,1 mm–0,5 mm a dominé le marché avec une part de marché de 44,5 % en 2025, en raison de son équilibre optimal de résistance, de flexibilité et de légèreté, le rendant largement adapté pour l'électronique grand public et les écrans automobiles. Sa compatibilité avec la production de masse permet une rentabilité et sa stabilité de performance s'harmonise bien avec les panneaux tactiles à haute résolution et les architectures modernes des appareils. Ces avantages ont renforcé sa large adoption dans plusieurs industries, assurant ainsi sa position de leader sur le marché.
Portée du rapport et segmentation du marché du verre ultra mince
|
Attributs |
Aperçus clés du marché du verre ultra fin |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé dans le marché du verre ultra mince
Augmentation de l'adoption du verre ultra-mince en électronique pliable
- Une tendance clé sur le marché du verre ultra-mince est l'adoption accélérée d'un verre ultra-mince, flexible dans les appareils électroniques pliables et de nouvelle génération, soutenue par une demande croissante de matériaux d'affichage plus minces, plus durables et résistants aux rayures. Ce déplacement place le verre ultra-mince comme un composant essentiel de l'électronique grand public exigeant une grande flexibilité et une grande clarté optique
- Par exemple, Corning Incorporated fournit des solutions de verre ultra-mince conçues pour les smartphones pliables et les écrans flexibles, permettant aux fabricants d'atteindre une meilleure durabilité et des performances de flexion plus fluides. Ces matériaux améliorent la fiabilité du produit et soutiennent l'évolution des exigences de conception dans les appareils électroniques de première qualité
- La production croissante de smartphones et tablettes pliables renforce la transition du marché vers le verre ultra-mince en raison de sa dureté de surface supérieure et de sa résistance à la déformation lors d'un pliage répété. Cette adoption renforce la pertinence du matériel dans les portefeuilles d'appareils intelligents de nouvelle génération
- Les technologies d'usure intègrent le verre ultra-mince pour soutenir des conceptions légères et des interfaces tactiles de haute qualité, ce qui améliore l'expérience utilisateur et l'esthétique des appareils. Ces applications contribuent à une évolution plus large vers des composants compacts et durables dans l'électronique personnelle
- Les fabricants des appareils AR et VR utilisent un verre ultra fin pour obtenir des visuels plus clairs et réduire le poids de l'appareil, améliorant ainsi l'ergonomie et le confort de l'utilisateur. Cette intégration entraîne des avancées technologiques cohérentes dans les solutions d'affichage immersive
- Le besoin croissant de matériaux de couverture très flexibles mais robustes dans l'électronique grand public renforce encore l'incorporation du verre ultra-mince. Cette tendance continue d'élever le rôle du matériel dans le soutien des conceptions électroniques modernes qui exigent à la fois des performances et une résilience
Dynamique du marché du verre ultra mince
Chauffeur
Demande croissante de composants électroniques légers et à haute performance
- La croissance du marché est attribuable à la demande croissante de matériaux légers et performants qui soutiennent les fonctionnalités avancées des smartphones, des appareils portables et des écrans haute résolution. Le verre ultra fin offre des propriétés de rigidité, de transparence et de barrière supérieures, ce qui en fait un choix privilégié pour les composants électroniques compacts
- Par exemple, AGC Inc. fournit des solutions de verre ultra-mince pour les panneaux tactiles et les applications semi-conducteurs qui nécessitent une haute stabilité thermique et des performances précises. Ces matériaux améliorent l'efficacité des appareils et répondent aux exigences de conception pour l'électronique grand public
- La demande augmente dans tous les emballages semi-conducteurs et les applications de capteurs où les substrats ultra-minces permettent un traitement plus rapide, une miniaturisation améliorée et une meilleure cohérence des signaux. Cette demande renforce l'adoption du matériel en électronique haute performance
- L'électronique portable nécessite des composants durables mais légers, et le verre ultra-mince fournit l'équilibre nécessaire de la résistance et de la finesse. Ceci motive les fabricants à l'intégrer dans les portables intelligents de prochaine génération
- Les attentes croissantes en matière de conception d'appareils de pointe et de composants écoénergétiques renforcent encore le marché en se fiant au verre ultramince, ce qui favorise l'adoption cohérente dans les applications électroniques existantes et émergentes.
Restriction/Défi
Fabrication complexe et grande fragilité pendant la transformation
- Le marché est confronté à des défis en raison des processus très complexes impliqués dans la production de verre ultra-mince, qui nécessitent des environnements contrôlés de précision, des technologies de coupe avancées et des procédures de manutention difficiles. Ces facteurs contribuent à augmenter les coûts et à lever les obstacles techniques à la production à grande échelle.
- Par exemple, SCHOTT et Nippon Electric Glass Co., Ltd. utilisent des procédés spécialisés de fusion, de dessin et d'éclaircie qui exigent une précision stricte pour maintenir l'uniformité des matériaux et leur résistance mécanique. De telles procédures détaillées accroissent les difficultés de production et augmentent les dépenses de fonctionnement
- Le verre ultramince est très fragile au cours des premières étapes de traitement, nécessitant des systèmes de manutention avancés qui ajoutent coûts et complexité. Cette fragilité limite la vitesse de fabrication et les rendements
- Pour assurer une résistance mécanique constante, une flexibilité et une qualité de surface, il faut effectuer des essais approfondis et du matériel spécialisé, ce qui prolonge encore les délais de production. Les chaînes d'approvisionnement sont également confrontées à des contraintes en raison du besoin de main-d'œuvre hautement qualifiée et de systèmes automatisés avancés pour maintenir la précision à des niveaux d'épaisseur extrêmement faibles
- Ces problèmes de fabrication et de manutention continuent de restreindre l'optimisation des coûts et l'évolutivité, ce qui rend difficile l'expansion de la production par les fabricants sans investissements substantiels.
Comment le marché du verre ultra mince est-il segmenté
Le marché est segmenté en fonction de l'épaisseur, du processus de fabrication, de l'application et de l'utilisation finale.
- Par l'épaisseur
Sur la base de l'épaisseur, le marché du verre ultramince est segmenté en <0,1 mm, 0,1 mm–0,5 mm et 0,5 mm–1,0 mm. Le segment de 0,1 mm–0,5 mm a dominé le marché avec la plus grande part de 44,5 % en 2025 en raison de son équilibre optimal de résistance, de flexibilité et de conception légère, ce qui le rend largement adapté pour l'électronique grand public et les écrans automobiles. Sa compatibilité avec la production de masse permet une rentabilité et sa stabilité de performance s'harmonise bien avec les panneaux tactiles à haute résolution et les architectures modernes des appareils. Ces avantages ont renforcé sa large adoption dans plusieurs industries, assurant ainsi sa position de leader sur le marché.
Le segment <0,1 mm devrait connaître le taux de croissance le plus rapide de 2026 à 2033, dû à la demande croissante de dispositifs ultraflexibles et pliables. Sa finesse extrême permet une courbure, une transparence et une miniaturisation supérieures, supportant les écrans OLED avancés et l'électronique portable. L'investissement croissant dans la fabrication d'appareils flexibles et les composants microélectroniques de nouvelle génération continue d'accélérer son adoption.
- Par procédé de fabrication
Sur la base du processus de fabrication, le marché est segmenté en Float, Fusion et Down-Draw. Le segment des procédés Fusion a dominé le marché en 2025 en raison de sa capacité à produire des feuilles de verre ultra-propres et très uniformes, idéales pour l'électronique haut de gamme. La méthode élimine le contact mécanique pendant la formation, ce qui entraîne moins de défauts de surface et une clarté optique supérieure exigée pour les écrans haute résolution. Le verre produit par fusion supporte les OLED avancés, les panneaux micro-LED et les plaquettes semi-conducteurs où la précision est critique. Le procédé permet également la production de verre extrêmement mince sans sacrifier la douceur ou la consistance structurelle. Les fabricants s'appuient sur cette méthode pour satisfaire aux normes de performance strictes exigées par les grandes marques d'électronique grand public.
Le segment Down-Draw devrait enregistrer la croissance la plus rapide de 2026 à 2033, soutenue par son aptitude à produire du verre très flexible et léger utilisé dans les dispositifs pliables et roulants. La technique permet un contrôle serré de l'épaisseur et une résistance accrue des bords, ce qui la rend idéale pour les applications électroniques flexibles émergentes. L'adoption croissante d'écrans pliables dans les smartphones, les grappes d'automobiles et les appareils portables accélère la demande de verre vers le bas. Sa capacité à fabriquer des feuilles de verre plus minces avec une meilleure stabilité thermique renforce encore son attrait dans les industries à forte croissance. Les fabricants investissent de plus en plus dans ce processus pour répondre à la demande croissante de technologies d'affichage adaptables de la prochaine génération.
- Par demande
Sur la base de l'application, le marché du verre ultra-mince est segmenté en substrat semi-conducteur, écran tactile, capteur d'empreinte digitale et autres. Le segment Touch Panel Display a dominé le marché en 2025 en raison de la demande croissante de smartphones, tablettes et portables haute performance. Le verre ultra fin améliore la réactivité du toucher, améliore la clarté de l'affichage et fournit un facteur de forme élégant compatible avec les conceptions modernes et compactes des appareils. Sa résistance aux rayures et sa capacité à supporter des mises en page flexibles ou courbes élèvent son adoption dans l'électronique grand public. L'augmentation de la production d'appareils centrés sur l'écran, renforcée par la numérisation mondiale croissante, renforce le leadership du segment. Les progrès de la technologie tactile et la pénétration des appareils haut de gamme maintiennent sa part importante des revenus.
Le segment du substrat semi-conducteur devrait connaître la croissance la plus rapide de 2026 à 2033, en raison du besoin croissant de matériaux légers et thermiquement stables dans les emballages de puces de pointe. Le verre ultramince offre une excellente stabilité dimensionnelle, une faible constante diélectrique et une résistance à haute température, ce qui en fait un substitut idéal aux substrats traditionnels. La croissance est soutenue par une demande croissante de puces miniaturisées, d'architectures d'emballage 3D et d'interconnexions à haute densité. Les fabricants de semi-conducteurs utilisent un verre ultra fin pour améliorer l'intégrité du signal et la fiabilité des circuits haute performance. Le développement de la capacité de fabrication de semi-conducteurs dans le monde accélère encore l'adoption de circuits intégrés et de composants électroniques de nouvelle génération.
- Par secteur d'activité
Sur la base de l'industrie de l'utilisation finale, le marché est segmenté en électronique de consommation, automobile et transport, médical et de santé, et autres. Le segment de Consumer Electronics a dominé le marché en 2025 en raison de l'utilisation généralisée de verre ultra-mince dans les smartphones, les ordinateurs portables, les tablettes, les téléviseurs et les portables. Sa clarté optique exceptionnelle, sa légèreté et sa compatibilité avec les technologies d'affichage tactiles et flexibles le rendent indispensable pour les fabricants d'appareils. Le cycle de mise à niveau rapide de l'électronique personnelle et la pénétration croissante des écrans à haute résolution et courbés renforcent encore la demande. Les grandes marques s'appuient sur un verre ultra fin pour une esthétique et une performance durables. La préférence croissante des consommateurs pour les dispositifs élégants, portables et à haute fonctionnalité assure le leadership continu du segment.
Le segment Automotive & Transport devrait enregistrer la croissance la plus rapide de 2026 à 2033, entraînée par l'essor de l'adoption numérique du poste de pilotage, des interfaces avancées d'assistance au conducteur et l'intégration d'affichage intelligent. Le verre ultra-mince permet des systèmes d'infodivertissement incurvés, des faisceaux d'instruments, des écrans HUD et des commandes de véhicules tactiles. Les constructeurs automobiles choisissent ce matériau pour sa haute résistance aux rayures, sa stabilité thermique et sa capacité à améliorer la clarté visuelle dans des conditions extrêmes. Augmenter la production de véhicules électriques et connectés accélère l'utilisation de composants d'affichage sophistiqués soutenus par du verre ultra-mince. L'évolution vers des intérieurs automobiles immersifs et à l'écran alimente l'expansion rapide du segment.
Quelle région détient la plus grande part du marché du verre ultra mince
- L'Asie-Pacifique a dominé le marché du verre ultra mince avec la plus grande part de chiffre d'affaires de 39,4% en 2025, sous l'impulsion d'une forte industrie électronique de consommation, de l'adoption croissante de technologies d'affichage de pointe et de la présence de grands centres de transformation du verre
- Les capacités de production rentables de la région, l'augmentation des investissements dans la fabrication d'écrans flexibles et l'expansion rapide de la fabrication de semi-conducteurs et de panneaux tactiles accélèrent la croissance globale du marché
- La disponibilité de main-d'oeuvre qualifiée, les initiatives gouvernementales de soutien et l'industrialisation rapide dans les économies en développement contribuent à la consommation croissante de verre ultra mince à travers l'électronique, l'automobile et les applications médicales
China Ultra Thin Glass Market Insight
La Chine détenait la plus grande part du marché du verre ultra mince en Asie et dans le Pacifique en 2025 en raison de sa domination mondiale dans la fabrication d'électronique de consommation et la production de panneaux d'affichage à grande échelle. Le pays a une chaîne d'approvisionnement mature, des investissements soutenus par l'État dans les technologies OLED, micro-LED et semi-conducteurs, et de solides capacités d'exportation soutiennent considérablement la croissance du marché. La production croissante de smartphones, de portables et d'interfaces numériques automobiles continue de renforcer la position de leader de la Chine.
India Ultra Thin Glass Market Insight
L'Inde connaît la croissance la plus rapide dans la région de l'Asie-Pacifique, grâce à l'expansion de la fabrication électronique, à l'augmentation des opérations d'assemblage de smartphones et à l'augmentation des investissements dans l'infrastructure des semi-conducteurs et des panneaux d'affichage. Les initiatives gouvernementales visant à promouvoir l'industrie manufacturière nationale, telles que les mesures d'incitation liées à la production, favorisent l'adoption de matériaux avancés, y compris le verre ultra mince. La demande croissante de dispositifs médicaux et de systèmes d'infodivertissement automobile contribue également à l'expansion rapide de la région.
Europe Aperçu du marché du verre ultra mince
Le marché européen du verre ultra mince ne cesse de croître, soutenu par une forte demande de technologies d'affichage haut de gamme, une forte innovation automobile et des investissements accrus dans la microélectronique et la production d'appareils médicaux. La région met l'accent sur la qualité, la durabilité et les matériaux conçus avec précision, favorisant l'utilisation de verre ultra mince dans les applications optiques, diagnostiques et automobiles avancées. La croissance est encore renforcée par l'adoption croissante de dispositifs de consommation intelligents et de composants électroniques à haute performance.
Allemagne Vue du marché du verre ultra mince
Allemagne Le marché du verre ultra mince est animé par son leadership dans l'innovation automobile, l'ingénierie de précision et la fabrication électronique haut de gamme. De solides écosystèmes de R-D, la collaboration entre les instituts de recherche et les entreprises technologiques et l'intégration croissante des écrans numériques des postes de pilotage appuient la croissance du marché. La demande est également soutenue par l'avancement des dispositifs médicaux et le déploiement accru de verre spécialisé dans les systèmes d'automatisation industrielle.
U.K. Aperçu du marché du verre ultra mince
Le marché britannique bénéficie d'un secteur de l'électronique grand public bien établi, de l'expansion de l'écosystème technologique médical et de l'adoption croissante d'interfaces d'affichage de pointe pour les applications commerciales et industrielles. Les efforts visant à renforcer les chaînes d'approvisionnement en électronique et les investissements dans la recherche sur l'affichage souple contribuent à la croissance de la demande. L'augmentation de l'activité de R-D dans la photonique, les matériaux optiques et les appareils de diagnostic appuie également le rôle du Royaume-Uni dans l'innovation matérielle de grande valeur.
Aperçu du marché du verre ultra mince en Amérique du Nord
On prévoit que l'Amérique du Nord augmentera au TCAC le plus rapidement, de 2026 à 2033, en raison de l'adoption croissante d'écrans souples et pliables, de la demande croissante de semi-conducteurs et des progrès importants des technologies médicales et diagnostiques. L'augmentation des investissements dans l'électronique haute performance, les véhicules électriques et les écosystèmes d'appareils intelligents accélère encore le besoin de verre ultra mince de la région. Les collaborations stratégiques entre les entreprises technologiques et les fabricants de matériaux favorisent également l'expansion à long terme du marché.
Aperçu du marché américain du verre ultra mince
Les États-Unis ont représenté la plus grande part du marché nord-américain en 2025, grâce à leur solide base de fabrication d'appareils électroniques, à leur leadership dans l'innovation en matière d'appareils médicaux et à des investissements importants dans des matériaux de pointe. L'accent mis par le pays sur les technologies d'affichage de haute qualité, le développement de semi-conducteurs et la numérisation automobile entraîne une demande constante de verre ultra mince. La présence d'entreprises technologiques clés et de solides capacités de R-D renforce encore le rôle de premier plan des États-Unis dans la région.
Quelles sont les meilleures entreprises du marché du verre ultra mince
L'industrie du verre ultra mince est principalement dirigée par des entreprises bien établies, dont:
- Corning Incorporated(États-Unis)
- AGC Inc. (Japon)
- CSG HOLDING CO.(Chine)
- SCHOTT (Allemagne)
- Nippon Electric Glass Co., Ltd. (Japon)
- Taiwan Glass Ind. Corp.(Taiwan)
- SOCIÉTÉ DE GENTEX(États-Unis)
- JNS Verre & Revêtements(États-Unis)
- Abrisa Technologies (États-Unis)
- Emerge Glass (Australie)
Derniers développements dans le marché mondial du verre ultra mince
- En février 2025, Apple a avancé vers le lancement de son premier appareil pliable après avoir obtenu un accord d'approvisionnement majeur avec Lens Technology pour le verre ultra-mince (UTG), couvrant 70% de ses besoins tandis que Corning fournit les matières premières. Ce développement renforce l'adoption de l'UTG dans l'électronique pliable haut de gamme, signalant une forte croissance de la demande pour des solutions de verre flexible lorsque Apple entre dans l'écosystème des appareils pliables. La participation de fournisseurs tels que UTI, Dowoo Insys et Samsung Display accélère l'expansion mondiale de la chaîne d'approvisionnement UTG et améliore les perspectives de croissance à long terme du marché
- En novembre 2024, Corning Inc. a fait face à une enquête antitrust de l'UE concernant ses contrats exclusifs de distribution Gorilla Glass, ce qui a incité les organismes de réglementation à demander des concessions officielles. Cet examen a une incidence sur le marché du verre ultra mince en augmentant la pression pour une concurrence plus ouverte des fournisseurs, ce qui pourrait remodeler les structures tarifaires, les accords d'approvisionnement et les modèles de distribution. Une attention réglementaire accrue pourrait encourager les nouveaux arrivants et diversifier les options d'approvisionnement dans toute la région européenne
- En octobre 2024, SCHOTT AG a annoncé l'élargissement de la capacité de production de son portefeuille de verre ultra fin flexible pour soutenir la demande croissante des fabricants d'appareils pliables et roulants. Cette expansion renforce la disponibilité de l'offre pour les OEM et renforce le rôle de SCHOTTS dans l'échelle de fabrication de l'UTG, contribuant à l'accélération du marché à travers l'électronique grand public et les formats d'affichage émergents
- En juin 2024, AGC Inc. a introduit des améliorations dans sa gamme de produits en verre ultra mince visant à améliorer la pliabilité et l'uniformité optique pour les applications OLED et les capteurs de pointe. Cette progression accroît l'adoption du matériel parmi les producteurs de panneaux d'affichage et favorise la transition vers des dispositifs plus légers, plus minces et plus économes en énergie, renforçant ainsi l'influence des AGC dans l'écosystème UTG en évolution
- En avril 2024, Glass Acoustic Innovations Ltd. (GAIT) est entré en collaboration avec Nippon Electric Glass Co. (NEG) pour faire progresser la technologie du diaphragme en verre ultra-mince pour les haut-parleurs, les écouteurs et les systèmes audio automobiles. Cette collaboration renforce l'adoption du verre ultra mince dans les applications acoustiques, en plaçant le matériau comme une alternative supérieure en raison de ses caractéristiques de rigidité, de clarté et de propagation sonore. Le partenariat améliore la pénétration du matériel dans le marché audio de 756 milliards de dollars et développe les UTG
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











