


Segmentation du marché mondial des composites pour véhicules autonomes, par type (polymères renforcés de fibres d'aramide, de bore, de carbone et de verre), par plateforme (véhicules sous-marins autonomes (AUV), véhicules télécommandés (ROV), drones (UAV), véhicules terrestres sans pilote (UGV), véhicules spatiaux sans pilote (USV), drones de transport de passagers, navires autonomes) et par application (extérieur, intérieur) : tendances et prévisions jusqu’en 2033.
Qu'est-ce que la taille et le taux de croissance composite sans pilote au niveau mondial
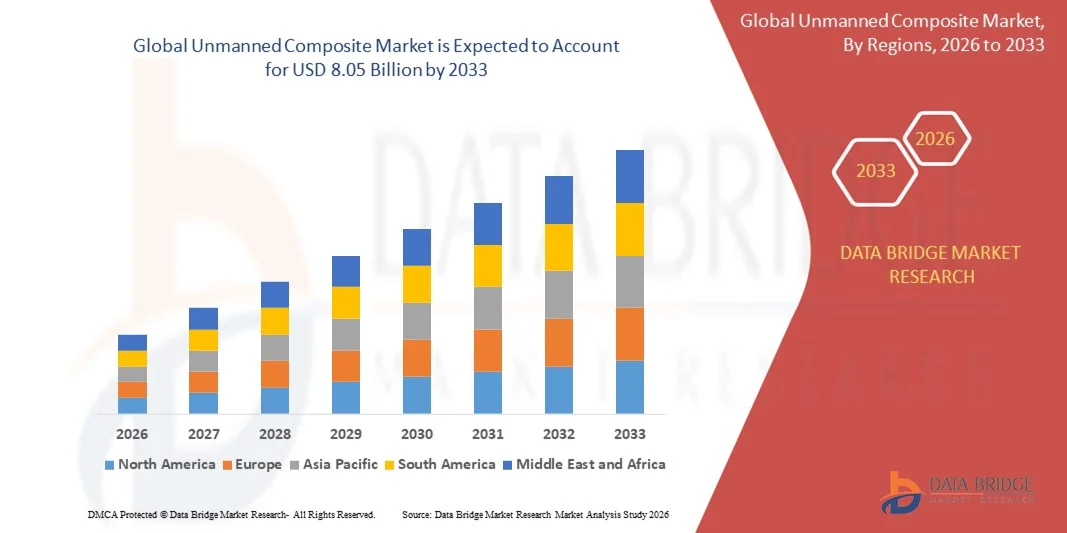
- Selon Data Bridge études de marché Analyse La taille globale du marché composite non habité a été évaluée à2,63 milliards de dollars en 2025et devrait atteindre8,05 milliards de dollars en 2033, croissance à unTCAC de 15,00 %pendant la période de prévision.
- L'expansion du marché est principalement due à l'augmentation de la demande deléger, matériaux de haute résistance dans les applications aérospatiales, automobiles et de défense, couplé avec les progrès continus dans les technologies de fabrication composite.
- De plus, la pression pour des solutions efficaces sur le plan énergétique, durables et rentables dans plusieurs industries propulse l'adoption de matériaux composites sans pilote. Ces facteurs alimentent collectivement la croissance du marché et font des composites sans pilote un élément essentiel de l'ingénierie et de la fabrication modernes.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):2.63 milliards de dollars
- Valeur marchande prévue (2033) :8,05 milliards de dollars
- Prévisions CAGR (2026-2033):15.00%
Quelles sont les principales tendances du composite sans pilote mondial
- Les composites non habités, qui comprennent des matériaux légers de pointe utilisés dans l'aérospatiale, la défense et l'automobile, deviennent de plus en plus critiques en raison de leur rapport résistance-poids élevé, de leur résistance à la corrosion et de leur capacité à améliorer l'efficacité énergétique et les performances des systèmes non habités.
- La demande croissante de composites sans pilote est principalement motivée par la nécessité de matériaux durables et légers dans les drones, les véhicules autonomes et les composants aérospatiaux, parallèlement aux innovations en cours dans les techniques de fabrication de composites telles que la fabrication additive et le placement automatisé de fibres.
- L'Amérique du Nord a dominé le marché composite mondial sans pilote avec la plus grande part des revenus de 34,1 % en 2025, soutenue par de solides secteurs de l'aérospatiale et de la défense, l'adoption rapide de matériaux avancés et une forte concentration de fabricants clés qui investissent dans la R-D pour des systèmes sans pilote de nouvelle génération.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché composite sans pilote au cours de la période de prévision en raison de l'industrialisation rapide, de l'augmentation des budgets de défense et de l'adoption croissante de véhicules aériens sans pilote (UAV) et de solutions de transport autonomes.
- Le segment CFRP a dominé le marché avec une part de revenus de 43,2% en 2025, en raison de son rapport force-poids exceptionnel, sa rigidité élevée et son adoption généralisée dans l'aérospatiale, la défense et les plates-formes sans pilote automobile.
 Portée du rapport et segmentation du marché composite sans pilote
|
Attributs |
Composite sans pilote Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé du composite sans pilote mondial
Performance avancée grâce à la conception et l'automatisation compatibles avec l'IA
- L'intégration de l'intelligence artificielle (IA) et des technologies d'automatisation avancées dans la conception, la fabrication et l'essai de matériaux composites constitue une tendance significative et accélérée sur le marché mondial des matériaux composites sans pilote. Cette combinaison améliore la performance, la précision et l'efficacité dans la production de composants légers et à haute résistance pour l'aérospatiale, la défense et les applications automobiles.
- Par exemple, les outils de simulation pilotés par l'IA peuvent optimiser l'orientation des fibres et les schémas de pose dans les polymères renforcés par des fibres de carbone, réduisant ainsi les déchets de matériaux tout en améliorant les performances structurelles. De même, les machines de placement automatique de fibres (AFP) peuvent produire des géométries composites complexes avec une intervention humaine minimale, assurant une qualité constante et des cycles de production plus rapides.
- L'intégration de l'IA dans la fabrication composite sans pilote permet l'entretien prédictif des équipements, la surveillance de la qualité en temps réel et l'optimisation des propriétés des matériaux pour répondre à des critères de performance spécifiques. Par exemple, certains fabricants de composites de qualité aérospatiale utilisent des algorithmes d'IA pour détecter les défauts microstructuraux pendant la production et recommander des ajustements de processus, ce qui réduit les taux de ferraille et améliore la fiabilité.
- L'intégration harmonieuse de l'IA avec les plateformes de fabrication robotique et les jumelles numériques facilite le contrôle centralisé des processus de production, permettant aux fabricants de simuler, de tester et d'optimiser les pièces composites pratiquement avant la fabrication réelle. Cette approche garantit une plus grande efficacité, une réduction des coûts et une commercialisation plus rapide des systèmes sans pilote.
- Cette tendance vers une production composite intelligente, automatisée et hautement optimisée transforme fondamentalement les attentes des industries aérospatiale, de défense et automobile. Par conséquent, des entreprises comme Hexcel, Toray et Gurit développent de plus en plus des solutions composites adaptées à l'IA avec des analyses prédictives, une fabrication automatisée et des performances matérielles améliorées pour les plateformes sans pilote de nouvelle génération.
- La demande de composites sans pilote dotés de capacités de conception et de fabrication automatisées axées sur l'IA augmente rapidement dans les secteurs de l'aérospatiale, de la défense et de l'automobile, les fabricants privilégiant de plus en plus les performances, l'efficacité et la fiabilité des composants structuraux légers.
Dynamique globale du marché composite sans pilote
Chauffeur
Demande croissante entraînée par des exigences légères et à haut rendement
- Le besoin croissant de matériaux éconergétiques, durables et à haute résistance dans les industries de l'aérospatiale, de la défense et de l'automobile est un moteur majeur de la demande croissante de composites sans pilote.
- Par exemple, en 2025, Hexcel Corporation a introduit des composites de fibre de carbone perfectionnés optimisés pour les véhicules aériens sans pilote (UAV), améliorant la capacité de charge utile et l'efficacité du vol. On s'attend à ce que des initiatives telles que celles-ci de la part des fabricants clés stimulent sensiblement le marché composite sans pilote au cours de la période de prévision.
- Comme les industries cherchent à réduire le poids des véhicules, à améliorer l'efficacité énergétique et à respecter des exigences réglementaires strictes, les composites sans pilote offrent des propriétés mécaniques supérieures, une résistance à la corrosion et une durabilité à long terme, offrant un avantage évident par rapport aux matériaux traditionnels comme l'aluminium ou l'acier.
- En outre, l'adoption croissante de systèmes autonomes et sans pilote, y compris les drones, les véhicules terrestres sans pilote (UGV) et les véhicules marins, crée une demande accrue de matériaux composites qui permettent des composants structuraux légers et performants.
- La polyvalence des composites sans pilote, combinée à leur capacité à être adaptés à des applications spécifiques, conduit à l'adoption dans les secteurs commercial et de la défense. L'innovation continue dans les matériaux composites, comme les composites hybrides et les polymères avancés, accélère encore davantage la croissance du marché.
Restriction/Défi
Coûts de production élevés et complexité de fabrication
- Le coût relativement élevé des composites perfectionnés sans équipage et la complexité des procédés de fabrication posent des défis importants à l'adoption plus large du marché. La production de composites à haute performance nécessite souvent des équipements spécialisés, du travail qualifié et des mesures rigoureuses de contrôle de la qualité, ce qui peut augmenter les dépenses de production.
- Par exemple, les technologies de placement automatique de fibres (AFP) et de moulage par transfert de résine (RTM), tout en améliorant la précision et les performances, exigent beaucoup de capital et peuvent limiter l'adoption à petite échelle.
- Pour accroître la pénétration du marché, il est essentiel de relever ces défis en optimisant les procédés, en développant des matières premières rentables et en innovant dans la fabrication automatisée. Des entreprises comme Toray et Solvay investissent dans des techniques de production évolutives et l'automatisation pour réduire les coûts et améliorer l'efficacité.
- Alors que les prix des matériaux composites non habités diminuent progressivement, la prime associée aux solutions à haut rendement peut encore limiter l'adoption, en particulier dans les régions sensibles aux prix ou pour les applications ayant des exigences de performance moins critiques.
- Surmonter ces défis par l'innovation technologique, l'amélioration de l'efficacité manufacturière et le développement de solutions composites plus rentables seront essentiels pour soutenir la croissance à long terme sur le marché composite sans pilote.
Comment le composite global sans pilote est-il segmenté
Le marché composite sans pilote est segmenté en fonction du type, de la plateforme et de l'application.
- Par type
Sur la base du type, le marché composite mondial sans pilote est segmenté en polymère renforcé de fibre d'aramide (AFRP), en polymère renforcé de fibre de Boron (BFRP), en polymère renforcé de fibre de carbone (CFRP) et en polymère renforcé de fibre de verre (GFRP). Le segment CFRP a dominé le marché avec une part de revenus de 43,2% en 2025, en raison de son rapport force-poids exceptionnel, sa rigidité élevée et son adoption généralisée dans l'aérospatiale, la défense et les plates-formes sans pilote automobile. Les composites en fibre de carbone sont préférés pour les composants critiques tels que les cellules UAV, le châssis UGV et les pièces structurales légères dans les drones passagers, car ils améliorent considérablement les performances tout en réduisant le poids global du système.
On s'attend à ce que le segment des polymères renforcés par fibre d'aramide soit le plus rapide CAGR de 21,5 % entre 2026 et 2033, grâce à sa résistance aux chocs supérieure, à son absorption d'énergie et à son aptitude aux structures de protection des véhicules sans pilote de qualité militaire. La demande croissante de solutions composites hybrides combinant CFRP et AFRP contribue également à cette croissance rapide.
- Par plateforme
Sur la base de la plate-forme, le marché mondial composite sans pilote est segmenté en véhicules autonomes sans pilote (AUV), véhicules télécommandés (ROV), véhicules aériens sans pilote (UAV), véhicules terrestres sans pilote (UGV), véhicules spatiaux sans pilote (USV), drones passagers et navires autonomes. Le segment UAV a dominé le marché avec une part de revenus de 41,7% en 2025, entraîné par l'adoption en plein essor de drones pour la défense, la logistique, la surveillance, et la livraison commerciale. Les UAV bénéficient de composites en raison du besoin de cellules légères, d'une grande endurance et d'une efficacité énergétique.
Le segment UGV devrait être le plus rapide CAGR de 22,1% entre 2026 et 2033, alimenté par des applications croissantes en reconnaissance militaire, inspection industrielle et plateformes logistiques autonomes. L'augmentation des investissements dans les véhicules au sol et les systèmes hybrides de propulsion électrique accélère également l'adoption de composites sans pilote dans les véhicules utilitaires.
- Par demande
Sur la base de l'application, le Global Unmanned Composite Market est segmenté en composants extérieurs et intérieurs. Le segment extérieur a dominé le marché avec une part de chiffre d'affaires de 45,3% en 2025, puisque les plates-formes sans pilote comme les UAV, les UGV et les drones de passagers dépendent fortement de matériaux composites légers et à haute résistance pour les cellules, les châssis et les coques pour améliorer les performances et l'endurance. Les composants extérieurs exigent une intégrité structurale supérieure, une résistance aux intempéries et une tolérance aux chocs, ce qui fait de CFRP et d'AFRP les matériaux préférés.
Le segment intérieur devrait connaître le TCAC le plus rapide de 20,8 % entre 2026 et 2033, en raison de l'utilisation croissante de composites dans les panneaux intérieurs, les supports de charge utile, les boîtiers électroniques et les structures qui endommagent les vibrations. La demande croissante d'intérieurs modulaires personnalisables dans les véhicules autonomes et les drones spatiaux accélère l'adoption de composites avancés dans les applications intérieures.
Quelle région détient la plus grande part du composite mondial sans pilote
- L'Amérique du Nord a dominé le marché composite mondial sans pilote avec la plus grande part de revenus de 34,1 % en 2025, sous l'impulsion d'une forte demande de matériaux légers et performants dans l'aérospatiale, la défense et l'automobile.
- La région bénéficie d'industries aérospatiales et de défense bien établies, de l'adoption rapide de technologies composites de pointe et d'une forte concentration de fabricants clés qui investissent dans la recherche et le développement de systèmes sans pilote de nouvelle génération.
- Cette adoption généralisée est soutenue par de solides dépenses de défense gouvernementale, une expertise technologique élevée et le déploiement croissant de véhicules autonomes, de drones et de systèmes terrestres sans pilote. La présence d'importants acteurs du marché, conjuguée à des innovations continues dans les composites de fibres de carbone, d'aramide et de fibre de bore, fait de l'Amérique du Nord une plaque tournante des matériaux composites sans pilote dans les applications commerciales et de défense.
U.S. Unmanned Composite Market Insight
Le marché des composites sans pilote des États-Unis a enregistré la plus grande part de revenus de 81 % en 2025 en Amérique du Nord, en raison de la forte demande de matériaux légers et de haute performance dans les applications aérospatiales, de défense et de véhicules autonomes. Les fabricants adoptent de plus en plus de fibres de carbone, d'aramides et de composites hybrides pour améliorer l'efficacité énergétique, la résistance structurelle et la durabilité des UAV, des UGV et des drones passagers. La tendance croissante des systèmes sans pilote pour les applications militaires, logistiques et industrielles, combinée à des initiatives de R-D avancées et à des infrastructures robustes, favorise la croissance du marché. De plus, le soutien gouvernemental à la modernisation de la défense et aux investissements dans les technologies autonomes accélère l'adoption de composites sans pilote dans les secteurs commercial et de la défense.
Europe Unmanned Composite Market Insight
Le marché des composites sans pilote en Europe devrait s'étendre à un TCAC important au cours de la période de prévision, principalement grâce à des réglementations strictes pour les applications aérospatiales et automobiles légères et économes en carburant. L'adoption croissante d'UAV, d'UGV et de navires autonomes dans les secteurs de l'industrie, de la défense et de la recherche favorise la demande de matériaux composites de pointe. Les fabricants européens mettent également l'accent sur des composites écologiques et performants, en adéquation avec les initiatives de durabilité. La région connaît une forte croissance dans les applications de l'aérospatiale, de la défense et de la mobilité autonome, les composites sans pilote étant intégrés à la fois dans de nouvelles plateformes et dans des projets de modernisation.
U.K. Unmanned Composite Market Insight
Le marché composite sans pilote du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, alimenté par l'augmentation des investissements dans les systèmes autonomes, les drones et les applications de défense. La tendance à l'utilisation de matériaux légers et à haute résistance pour les UAV, les UGV et les drones passagers, combinée à l'accent croissant mis par le gouvernement sur la modernisation de la défense et l'automatisation industrielle, conduit à l'adoption. La présence d'établissements de recherche et d'infrastructures de fabrication de pointe soutient davantage la croissance du marché, ce qui favorise l'innovation dans les solutions composites hybrides et en fibre de carbone pour les plateformes sans pilote.
Allemagne Unmanned Composite Market Insight
Le marché allemand des matériaux composites sans pilote devrait s'étendre à un TCAC considérable au cours de la période de prévision, sous l'impulsion du pays, en mettant l'accent sur les matériaux de haute performance et durables pour l'aérospatiale, la défense et les applications industrielles sans pilote. L'Allemagne a des capacités de R-D avancées, une solide base industrielle, et se concentrer sur des solutions écoénergétiques encourager l'adoption de fibres de carbone, d'aramide et de fibres composites de bore. L'intégration des composites avancés dans les véhicules autonomes et les plates-formes UAV est de plus en plus répandue, l'accent étant mis sur la durabilité, la conception légère et l'optimisation des performances en conformité avec les normes et réglementations locales de l'industrie.
Aperçu du marché composite de l'Asie et du Pacifique
Le marché composite sans pilote d'Asie-Pacifique est sur le point de croître au rythme le plus rapide de CAGR de 24 % entre 2026 et 2033, grâce à l'industrialisation rapide, aux progrès technologiques et à l'adoption croissante d'UAV, d'UGV et de véhicules autonomes dans des pays comme la Chine, le Japon et l'Inde. Les initiatives gouvernementales favorisant les villes intelligentes, la logistique autonome et la modernisation de la défense accélèrent la demande. Les capacités de fabrication croissantes de matériaux composites de la région, associées à l'accessibilité et à l'accessibilité accrues des systèmes sans pilote performants, élargissent le marché dans les secteurs commercial, industriel et de la défense.
Japon Unmanned Composite Market Insight
Le marché japonais des composites sans pilote prend de l'ampleur grâce à l'écosystème industriel de haute technologie, aux capacités de R-D avancées et à la demande croissante de drones autonomes et de véhicules sans pilote. Des composites légers et à haute résistance, comme le PRFC et le PRFA, sont de plus en plus adoptés pour améliorer le rendement et l'efficacité énergétique. En outre, le Japon met l'accent sur la fabrication intelligente et l'automatisation, ainsi que sur les initiatives de mobilité urbaine et la modernisation de la défense, stimule la croissance des applications commerciales et militaires. L'intégration des composites dans les cellules UAV et les châssis UGV est particulièrement remarquable, soutenant des plates-formes sans pilote haute performance.
Chine Unmanned Composite Market Insight
En 2025, le marché des composites sans pilote en Chine a représenté la plus grande part des revenus en Asie-Pacifique, sous l'effet de l'urbanisation rapide, de l'automatisation industrielle et de l'adoption croissante de systèmes autonomes. Le pays est un pôle majeur pour la fabrication d'UAV, les drones passagers et le développement d'UGV, créant une forte demande de fibres de carbone et de matériaux composites hybrides. Les initiatives gouvernementales visant à promouvoir les villes intelligentes, la logistique autonome et la modernisation de la défense, associées à une solide base de production nationale pour les composites de pointe, sont des facteurs clés de la croissance du marché. De plus, les prix concurrentiels et l'expertise technologique croissante favorisent l'adoption de composites sans pilote dans les secteurs commercial, industriel et de la défense.
Quelles sont les meilleures entreprises du composite sans pilote mondial
L'industrie composite sans pilote est principalement dirigée par des entreprises bien établies, notamment :
•Hexcel Corporation(États-Unis)
•Industries de la peinture(Japon)
•Solvay S.A.(Belgique)
•Exploitations chimiques de Mitsubishi(Japon)
•Maïs(États-Unis)
• SGL Carbon (Allemagne)
• Teijin Limited (Japon)
• Gurit Holding AG (Suisse)
• Groupe Cytec Solvay (Belgique)
• Tencate Advanced Composites (Pays-Bas)
• Huntsman Corporation (États-Unis)
• Plasan Carbon Composites (Israël)
• Dongguan Guanhua Matériaux avancés (Chine)
• Sigmatex Ltd. (Royaume-Uni)
• Jushi Group Co., Ltd. (Chine)
• Toray Composites avancés (U.S.)
• BASF SE (Allemagne)
• Renegade Materials Corporation (États-Unis)
• Ashland Global Holdings (États-Unis)
• Mitsubishi Rayon Co., Ltd. (Japon)
Quelles sont les évolutions récentes sur le marché composite sans pilote mondial
- En avril 2024, Hexcel Corporation, leader mondial des composites avancés, a annoncé une initiative stratégique en Afrique du Sud pour fournir des fibres de carbone légères et des matériaux composites hybrides pour l'aérospatiale et la défense des plates-formes sans pilote. Cette initiative met en évidence l'engagement d'Hexcel à fournir des matériaux de haute performance adaptés aux exigences opérationnelles et environnementales spécifiques des systèmes sans pilote régionaux. En tirant parti de son expertise mondiale en composites, Hexcel renforce sa position sur le marché mondial des composites sans pilote en croissance rapide.
- En mars 2024, Toray Industries, une société japonaise de matériaux avancés, a lancé ses solutions de polymère renforcé en fibre de carbone (CFRP) de nouvelle génération pour les véhicules aériens sans pilote (UAV) et les drones autonomes, conçues pour améliorer l'efficacité structurelle et l'endurance de vol. Ce développement met l'accent sur l'innovation dans les matériaux légers et à haute résistance pour les plateformes commerciales et de défense sans pilote, assurant des performances et une fiabilité supérieures.
- En mars 2024, Solvay S.A. a fourni avec succès des composites thermoplastiques avancés pour l'Initiative Bengaluru Urban Drone, visant à améliorer les capacités de surveillance autonome et de logistique urbaine. Ce projet souligne l'engagement de Solvay à appliquer son expertise matérielle à des systèmes sans pilote performants, contribuant ainsi à des opérations urbaines plus sûres et plus efficaces.
- En février 2024, Gurit Holding AG, un fournisseur leader de solutions composites pour les systèmes aérospatiales et industriels sans pilote, a annoncé un partenariat stratégique avec les fabricants de drones Asie-Pacifique pour fournir des matériaux composites sur mesure pour les UAV et les UGV. Cette collaboration est conçue pour améliorer la durabilité, réduire le poids et améliorer les performances sur les plateformes autonomes, en mettant l'accent sur l'innovation et l'efficacité opérationnelle.
- En janvier 2024, Mitsubishi Chemical Holdings a dévoilé ses panneaux de polymère renforcé en fibre de bore (BFRP) pour véhicules terrestres sans pilote (UGV) à l'International Composite Expo 2024. Les panneaux BFRP offrent de hautes performances de résistance au poids et à la corrosion, ce qui permet une meilleure durabilité et une meilleure efficacité opérationnelle. Ce lancement renforce la volonté de Mitsubishi Chemical d'intégrer des technologies composites de pointe dans des systèmes sans pilote, soutenant à la fois des applications commerciales et de défense.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











