



Segmentation du marché mondial des dispositifs d'assistance ventriculaire, par produit (dispositifs d'assistance ventriculaire gauche, dispositifs d'assistance ventriculaire droite et dispositifs d'assistance biventriculaire), application (thérapie d'attente de transplantation, thérapie de destination, thérapie d'attente de récupération et thérapie d'attente de transplantation), conception (dispositifs d'assistance ventriculaire transcutanés et dispositifs d'assistance ventriculaire implantables), type (flux pulsatile et flux continu), âge (moins de 18 ans, 19-36 ans, 40-59 ans, 60-79 ans et plus de 80 ans), utilisateurs finaux (hôpitaux, services de soins à domicile et autres) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance de l'appareil d'aide ventriculaire
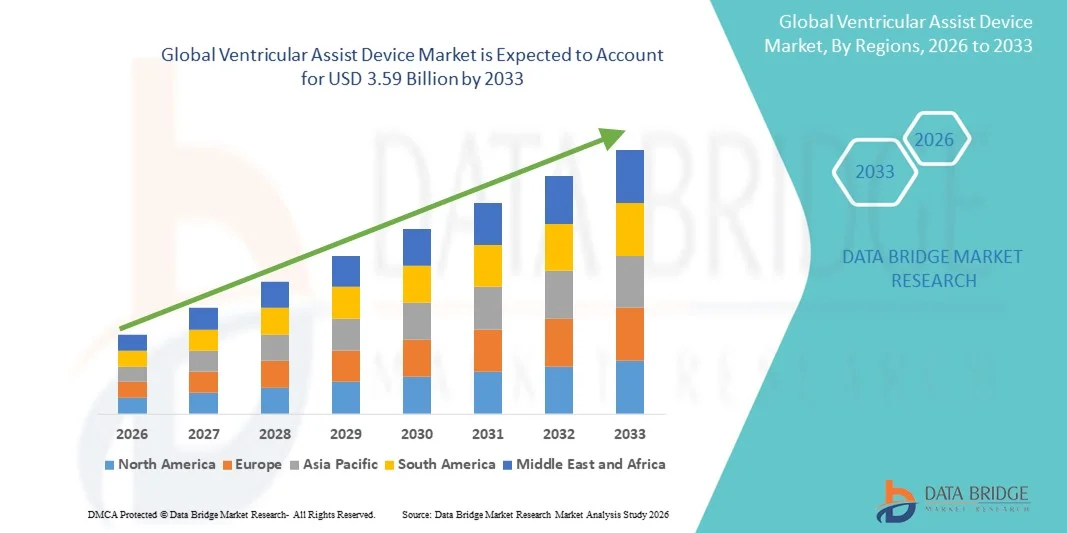
- Selon Data Bridge études de marché Analyse La taille du marché des appareils d'assistance ventriculaires a été évaluée à1,51 milliard de dollars en 2025et devrait atteindre3,59 milliards de dollars en 2033, à unTCAC de 11,40%pendant la période de prévision
- La croissance du marché est en grande partie due à l'augmentation de la prévalenceinsuffisance cardiaque, un nombre croissant de chirurgies cardiaques et des progrès dans les technologies mécaniques de soutien circulatoire, qui améliorent les résultats des patients et la fiabilité des appareils
- De plus, la sensibilisation croissante des cliniciens et des patients aux options de traitement à long terme de l'insuffisance cardiaque terminale, ainsi que l'élargissement des politiques de remboursement dans les marchés développés et émergents, renforcent l'adoption des DAV comme une intervention essentielle pour le soutien cardiaque. Ces facteurs convergents accélèrent l'adoption des dispositifs d'assistance ventriculaire, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): 1,51 milliard de dollars
- Valeur marchande prévue (2033): 3,59 milliards de dollars
- Prévisions CAGR (2026-2033): 11.40%
Quelles sont les principales options du marché des appareils d'assistance ventriculaire
- Les dispositifs d'assistance ventriculaire, qui fournissent un soutien circulatoire mécanique aux patients souffrant d'insuffisance cardiaque avancée, sont de plus en plus essentiels dans les applications de traitement bridge-to-transplant et à long terme en raison de leur capacité à améliorer le débit cardiaque, améliorer la qualité de vie et réduire les risques de mortalité.
- L'adoption croissante de dispositifs ventriculaires d'assistance est principalement attribuable à la prévalence croissante de maladies cardiovasculaires, à la sensibilisation accrue aux traitements avancés de l'insuffisance cardiaque et aux progrès technologiques dans la miniaturisation, la durabilité et la biocompatibilité des dispositifs.
- L'Amérique du Nord a dominé le marché des appareils d'assistance ventriculaire avec la plus grande part des revenus de 38,7 % en 2025, soutenue par des dépenses élevées en soins de santé, des infrastructures de soins cardiaques avancées et la présence de fabricants d'appareils de premier plan, les États-Unis ayant connu une forte croissance des implants VAD, particulièrement dans les applications de transplantation et de traitement de destination.
- L'Asie-Pacifique devrait être la région qui connaît la croissance la plus rapide du marché des appareils d'assistance ventriculaire au cours de la période prévue en raison de l'augmentation de la prévalence des maladies cardiovasculaires, de l'expansion de l'infrastructure des soins de santé et de l'augmentation des investissements dans les technologies médicales de pointe.
- Les appareils d'assistance ventriculaire gauche ont dominé le segment de produit du marché des appareils d'assistance ventriculaire avec une part de marché de 51,2 % en 2025, en raison de leur adoption clinique généralisée, de leur forte efficacité dans l'amélioration des résultats des patients et de leur préférence comme traitement standard pour les patients présentant une dysfonction ventriculaire gauche sévère
Portée du rapport et segmentation du marché des appareils d'aide ventriculaire
|
Attributs |
Dispositif d'aide ventriculaire Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les principales tendances du marché des appareils d'aide au ventriculaire
Progrès en VAD entièrement implantables et sans fil
- Une tendance importante et accélérée sur le marché mondial des appareils d'assistance ventriculaire est le développement de systèmes entièrement implantables et sans fil, réduisant les risques d'infection et améliorant la mobilité des patients
- Par exemple, le LVAD Abbott HeartMate 3 dispose de transmission de données sans fil et de composants implantables plus petits, ce qui permet aux patients d'avoir plus de liberté et de réduire les visites à l'hôpital.
- Les améliorations technologiques dans les capteurs, la surveillance à distance et la durabilité des appareils permettent de suivre en temps réel les performances des appareils et l'hémodynamique des patients, fournissant des ajustements thérapeutiques plus précis
- L'intégration avec les plateformes de télémédecine permet aux cliniciens de surveiller les patients à distance, d'ajuster les paramètres thérapeutiques et de détecter les complications plus tôt, améliorant les résultats à long terme des patients
- La collaboration entre les fabricants de VAD et les entreprises de santé numérique permet à l'analyse prédictive de l'IA d'anticiper les dysfonctionnements des appareils et les complications des patients avant qu'ils ne surviennent.
- L'augmentation de la miniaturisation et de la portabilité des composants de la DAV élargit les possibilités de traitement ambulatoire, ce qui permet aux patients de maintenir un mode de vie plus normal tout en bénéficiant d'un soutien.
- Cette tendance vers des solutions VAD moins invasives, connectées et centrées sur le patient redéfinit les attentes cliniques et les résultats de qualité de vie des patients ayant une insuffisance cardiaque
- L'adoption de DAV évolués, entièrement implantables et sans fil augmente à la fois dans les applications de transplantation et de traitement de destination, car les fournisseurs de soins de santé privilégient l'amélioration de la sécurité, de la commodité et de l'indépendance des patients.
Dynamique du marché des appareils d'aide ventriculaire
Chauffeur
Augmentation de la prévalence de l'insuffisance cardiaque et des maladies cardiovasculaires
- La prévalence croissante d'insuffisance cardiaque avancée et d'autres maladies cardio-vasculaires est un facteur principal qui alimente la demande mondiale de dispositifs d'assistance ventriculaire
- Par exemple, en mars 2025, Medtronic a signalé une augmentation du nombre d'implantations de DVAL induites par le nombre croissant de patients souffrant d'insuffisance cardiaque terminale en attente de transplantation cardiaque.
- Les DAV fournissent un soutien circulatoire mécanique vital aux patients qui ne sont pas admissibles à une transplantation cardiaque ou à ceux qui attendent la disponibilité du donneur, ce qui en fait une intervention thérapeutique critique.
- La sensibilisation des cliniciens et des patients à l'amélioration des taux de survie et des avantages pour la qualité de vie encourage l'adoption plus large des MAV dans les hôpitaux et les centres de soins cardiaques
- L'augmentation du soutien au remboursement, l'amélioration de l'infrastructure des soins de santé et l'expansion des programmes spécialisés d'insuffisance cardiaque propulsent davantage l'adoption des MAV dans les marchés développés et émergents
- Les progrès technologiques dans les dispositifs à flux continu et la surveillance à distance améliorent la fiabilité des dispositifs et la gestion des patients, conduisant à une adoption plus poussée
- L'augmentation des investissements dans la recherche et le développement cliniques pour les populations de patients pédiatriques et à risque élevé élargit le bassin de patients admissibles pour les appareils d'assistance ventriculaire
Restriction/Défi
Complications à coût élevé et liées aux appareils
- Le coût initial élevé des appareils d'assistance ventriculaire, ainsi que les soins continus d'entretien et de suivi, demeurent un obstacle important à l'adoption plus large, en particulier dans les régions sensibles aux prix
- Par exemple, des hospitalisations prolongées et des complications liées au dispositif telles que thrombose ou infection ont mis certains patients et prestataires de soins de santé en garde contre l'implantation de la DAV
- Les interventions chirurgicales complexes et les exigences de gestion postopératoire limitent l'accès aux centres cardiaques spécialisés, ce qui limite la croissance du marché dans les régions où l'infrastructure de soins de santé est limitée.
- Bien que les progrès technologiques réduisent les effets indésirables, les préoccupations relatives à la fiabilité à long terme des instruments, à la prise en charge des traitements anticoagulation et à la conformité des patients continuent de remettre en question l'adoption
- Surmonter ces obstacles par l'optimisation des coûts, l'amélioration de la sécurité des appareils, les programmes de formation clinique et l'amélioration du soutien postopératoire sont essentiels à la croissance durable du marché des appareils d'assistance ventriculaire
- Le manque de connaissances et de connaissances des patients et des soignants sur la gestion des dispositifs et la prévention des complications peut entraver les taux d'adoption.
- Des obstacles réglementaires et des processus d'approbation rigoureux dans certains pays peuvent retarder l'introduction de nouvelles technologies de VAD, ce qui a des répercussions sur l'expansion générale du marché.
Portée du marché des appareils d'aide ventriculaire
Le marché est segmenté en fonction du produit, de l'application, de la conception, du type, de l'âge et des utilisateurs finaux.
- Par produit
Sur la base du produit, le marché des dispositifs d'assistance ventriculaire (VAD) est segmenté en dispositifs d'assistance ventriculaire gauche (VAD), dispositifs d'assistance ventriculaire droite (RVAD) et dispositifs d'assistance biventriculaire (BiVAD). Le segment de la DVAL a dominé le marché avec la plus grande part de chiffre d'affaires de 51,2% en 2025, en raison de son adoption clinique généralisée et de son efficacité dans le soutien des patients souffrant de dysfonctionnement ventriculaire gauche sévère. Les MVAV sont préférées pour les thérapies de pont à transplant et de destination en raison de leurs améliorations prouvées dans la survie et la qualité de vie. Les hôpitaux et les centres cardiaques spécialisés favorisent les DVA en raison de leur compatibilité avec la technologie avancée de flux continu, la surveillance à distance et les résultats cliniques forts. Les investissements continus de R-D des principaux fabricants ont encore amélioré la durabilité, la sécurité et le confort du patient. La familiarité avec les médecins et les antécédents établis continuent de renforcer la dominance du segment de la DVA.
Le segment BiVAD devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, en raison de l'augmentation des cas d'insuffisance cardiaque biventriculaire et de troubles cardiaques complexes. Les biVAD fournissent un soutien simultané pour les deux ventricules, s'attaquant à la dysfonction cardiaque multichambres sévère. Par exemple, en mars 2025, SynCardia a signalé une augmentation de l'adoption de biVAD chez les patients présentant une insuffisance biventriculaire terminale. Les innovations technologiques, y compris la miniaturisation et l'amélioration de la biocompatibilité, accélèrent la croissance. Accroître la couverture des remboursements et sensibiliser davantage les cliniciens et les patients à l'adoption. Les marchés émergents où la prévalence des maladies cardiovasculaires augmente contribuent également à l'adoption rapide de BiVAD.
- Par demande
Sur la base de l'application, le marché de la VAD est segmenté en thérapie de pont à transplant (BTT), thérapie de destination, thérapie de pont à rétablissement (BTR) et thérapie de pont à candidat (BTC). Le segment des thérapies BTT a dominé le marché en 2025 en raison de son rôle crucial dans le soutien aux patients en attente de transplantation cardiaque. Les VAD BTT stabilisent l'hémodynamique, améliorent les taux de survie et sont le choix préféré dans les centres avancés d'insuffisance cardiaque. Les hôpitaux hiérarchisent les MAV BTT en raison de protocoles cliniques bien établis et de l'infrastructure de soins post-implantation. Les DVA à flux continu et les systèmes de surveillance à distance améliorent la gestion des patients et renforcent leur domination. La familiarité des médecins, les résultats positifs à long terme et un solide soutien post-chirurgical contribuent également au leadership de ce segment.
On s'attend à ce que le traitement de destination soit témoin du TCAC le plus rapide en 2026-2033, conduit par des patients non admissibles aux transplantations cardiaques. Par exemple, Abbott a signalé une augmentation des implants de traitement par VAD chez les patients âgés et à risque élevé en 2025. Les améliorations technologiques en matière de sécurité des appareils, de portabilité et de télésurveillance favorisent l'adoption. Accroître les politiques de remboursement et sensibiliser davantage les cliniciens et les patients à la croissance du marché. Les dispositifs avancés à flux continu et les programmes améliorés de formation des patients alimentent également l'adoption.
- Par conception
Sur la base de la conception, le marché est segmenté en dispositifs d'assistance ventriculaire transcutanée (VAD t) et dispositifs d'assistance ventriculaire implantables (VAD i). Le segment iVAD a dominé en 2025 en raison de sa conception entièrement implantable, réduisant le risque d'infection et améliorant la mobilité des patients. Les iVAD permettent un support à long terme avec des composants externes minimes, améliorant ainsi le confort et l'intégration du style de vie. Les iVAD à flux continu offrent des options de haute efficacité, durabilité et surveillance à distance. Une forte adoption est soutenue par des hôpitaux et des centres cardiaques spécialisés. La préférence des patients pour des solutions moins invasives et plus pratiques renforce la domination de ce segment. L'innovation continue dans la technologie des dispositifs implantables assure des résultats de survie améliorés et la fiabilité clinique.
Le segment tVAD devrait connaître le taux de croissance le plus rapide entre 2026 et 2033, alimenté par une moindre complexité procédurale et une utilisation dans des scénarios de soutien temporaire. Par exemple, dans les cas d'insuffisance cardiaque aiguë, les TVAD sont de plus en plus utilisés pour le traitement de pont à rétablissement. Les progrès technologiques dans la sécurité des lignes d'entraînement, la réduction du risque d'infection et la surveillance à distance contribuent à l'adoption rapide. L'expansion de l'utilisation dans les marchés émergents et la sensibilisation accrue des cliniciens appuient également la croissance. Les progrès technologiques qui améliorent la sécurité de la conduite, la facilité d'implantation et la surveillance des patients stimulent encore la croissance.
- Par type
Sur la base du type, le marché est segmenté en flux pulsatile et en flux continu. Les dispositifs à flux continu ont dominé le marché en 2025 avec une part de 46,5 %, en raison de leur taille réduite, de leur efficacité accrue et de leur fiabilité à long terme. Les DAV à flux continu sont préférés pour le traitement de pont-transplantation et de destination en raison de meilleurs résultats de survie et de complications réduites. L'intégration avancée des capteurs et la surveillance à distance améliorent la gestion clinique et l'adhésion des patients. Les hôpitaux et les centres spécialisés favorisent les dispositifs à flux continu pour leurs performances à long terme. La confiance des médecins et les résultats cliniques prouvés renforcent leur domination.
On s'attend à ce que les dispositifs à flux pulsatile connaissent le taux de croissance le plus rapide entre 2026 et 2033, en particulier chez les patients pédiatriques ou de petite taille. Par exemple, les DAV à flux pulsatile sont choisis pour les enfants et les patients ayant des besoins cliniques spécifiques. Les améliorations technologiques dans la miniaturisation, la durabilité des appareils et les protocoles de sécurité soutiennent la croissance. Les marchés émergents avec le développement des infrastructures de soins de santé offrent également des possibilités d'adoption de flux de pulsatile. Une sensibilisation accrue des cliniciens et des soignants favorise l'adoption dans les groupes de patients spécialisés.
- Par âge
Selon l'âge, le marché est segmenté en moins de 18, 19–36, 40–59, 60–79 et plus de 80. Le groupe d'âge 60-79 a dominé le marché en 2025 en raison de la prévalence plus élevée d'insuffisance cardiaque avancée et de comorbidités. Cette population représente la majorité des candidats à la thérapie de pont-transplantation et de destination. Les résultats cliniques et le soutien post-implantation sont bien documentés, ce qui garantit une adoption forte. Les hôpitaux se concentrent sur ce groupe d'âge pour les programmes d'implantation de VAD. La familiarité des médecins et les résultats positifs à long terme renforcent le leadership du marché. Le segment bénéficie des améliorations continues des technologies de sécurité et de surveillance des appareils.
On s'attend à ce que le groupe d'âge des moins de 18 ans enregistre le taux de croissance le plus rapide entre 2026 et 2033, alimenté par le développement de la VAD axée sur les enfants et la sensibilisation aux maladies congénitales et cardiaques acquises. Par exemple, les dispositifs miniaturisés spécialisés permettent une adoption pédiatrique plus large. La croissance des programmes cardiaques pédiatriques, l'innovation technologique et l'expansion du marché émergent appuient également la croissance. La R-D continue dans la conception de la DAV pédiatrique favorise davantage l'adoption. Les progrès dans les dispositifs miniaturisés et les programmes de soins pédiatriques spécialisés facilitent la croissance de ce segment.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché est segmenté en hôpitaux, structures de soins à domicile et autres. Les hôpitaux ont dominé le marché en 2025 avec la plus grande part des revenus en raison de l'expertise chirurgicale, de l'infrastructure de surveillance et des besoins en soins post-implantation. Les grands centres cardiaques mènent l'adoption pour les patients transplantés et les patients de traitement de destination. Les hôpitaux offrent un soutien complet avant et après l'opération, assurant ainsi une meilleure survie des patients. La familiarité clinique et les investissements en infrastructures renforcent la domination. Une solide collaboration entre les hôpitaux et les fabricants de VAD favorise l'innovation et l'adoption.
Les structures de soins à domicile devraient connaître la croissance la plus rapide de 2026 à 2033, sous l'impulsion de la télémédecine,surveillance des patients à distance, et les systèmes VAD portables. Par exemple, les patients préfèrent de plus en plus le rétablissement et les soins de longue durée à domicile. Les progrès en matière de portabilité, de sécurité et de systèmes de soutien à distance accélèrent l'adoption. L'expansion des programmes de soins à domicile dans les marchés émergents favorise la croissance. L'augmentation du confort du patient et la réduction des coûts d'hospitalisation sont des facteurs supplémentaires qui favorisent la croissance du segment.
Analyse régionale du marché des appareils d'aide ventriculaire
- L'Amérique du Nord a dominé le marché des appareils d'assistance ventriculaire avec la plus grande part des revenus de 38,7 % en 2025, soutenue par des dépenses élevées en soins de santé, des infrastructures de soins cardiaques avancées et la présence de fabricants d'appareils de premier plan, les États-Unis ayant connu une forte croissance des implants VAD, particulièrement dans les applications de transplantation et de traitement de destination.
- Les patients et les fournisseurs de soins de santé de la région accordent la priorité aux solutions de soins cardiaques de pointe, y compris les MAV, en raison de leurs résultats cliniques avérés, de leur fiabilité et de leur intégration à la surveillance continue et aux plateformes de télésanté.
- Cette adoption généralisée s'appuie en outre sur des dépenses de soins de santé élevées, la présence de fabricants clés de VAD et une forte couverture de remboursement, établissant les VAD comme une option de traitement privilégiée pour les patients transplantés et les patients en traitement de destination
Aperçu du marché des appareils d'aide ventriculaire des États-Unis
Le marché américain des appareils d'assistance ventriculaire a enregistré la plus grande part de revenus de 82 % en 2025 en Amérique du Nord, alimentée par la forte prévalence d'insuffisance cardiaque avancée et d'une infrastructure de soins de santé bien établie. Les patients et les cliniciens comptent de plus en plus sur les DAV pour le traitement de transition et de destination, appuyés par des résultats cliniques prouvés et des avantages à long terme pour la survie. L'intégration croissante des dispositifs à flux continu, des systèmes de surveillance à distance et des solutions de télésanté propulse le marché. De plus, des politiques de remboursement favorables, la présence de fabricants de VAD de premier plan et de solides activités de R-D contribuent grandement à l'expansion du marché. La tendance vers des programmes de soins axés sur le patient et de surveillance à domicile favorise également l'adoption.
Europe Appareil d'aide ventriculaire Aperçu du marché
Le marché européen des appareils d'assistance ventriculaire devrait se développer à un TCAC important tout au long de la période de prévision, principalement en raison de la prévalence croissante de l'insuffisance cardiaque terminale et de la sensibilisation accrue aux thérapies cardiaques avancées. La demande de soutien circulatoire mécanique dans les hôpitaux et les centres cardiaques spécialisés favorise l'adoption des VAD. Les systèmes de soins de santé européens se concentrent sur l'amélioration de la survie et de la qualité de vie des patients et encouragent l'incorporation des DAV dans les applications de thérapie bridge-to-transplant et destination. Le marché est également soutenu par des initiatives de remboursement et des collaborations cliniques transfrontalières. Des améliorations technologiques continues et une solide expertise médicale stimulent davantage la croissance.
Aperçu du marché des appareils d'aide ventriculaire au Royaume-Uni
On s'attend à ce que le marché des appareils d'assistance ventriculaire du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison du nombre croissant de patients souffrant d'insuffisance cardiaque et de la demande croissante de traitements de pointe. Les hôpitaux et les centres cardiaques adoptent des DAV pour améliorer les résultats des patients et réduire le temps d'attente pour les transplantations cardiaques. De plus, la sensibilisation croissante à la sécurité des appareils, aux capacités de surveillance à distance et à l'intégration de la télémédecine encourage les patients et les cliniciens à adopter des solutions de DAV. La robuste infrastructure de soins de santé du Royaume-Uni et le soutien aux innovations médicales devraient continuer à stimuler la croissance du marché. Les initiatives nationales de promotion des soins cardiaques avancés renforcent encore l'adoption.
Allemagne Appareil d'aide ventriculaire Aperçu du marché
Le marché allemand des appareils d'assistance ventriculaire devrait s'étendre à un TCAC considérable au cours de la période de prévision, alimenté par l'augmentation de la prévalence des maladies cardiovasculaires et l'accent mis sur le progrès technologique des soins de santé. Les hôpitaux et les centres cardiaques spécialisés adoptent de plus en plus des VAD en raison de leur efficacité avérée pour améliorer la survie et la qualité de vie. Allemagne L'accent mis sur l'innovation, la sécurité des patients et les soins post-implantation favorise l'utilisation d'un flux continu avancé etdispositifs implantables. En outre, les politiques publiques et privées de remboursement des soins de santé soutiennent la croissance du marché. Les campagnes de sensibilisation et les collaborations entre les cliniciens et les fabricants de VAD favorisent l'adoption.
Aperçu du marché des appareils d'aide au ventriculaire en Asie-Pacifique
Le marché des appareils d'assistance ventriculaire Asie-Pacifique est sur le point de croître au rythme le plus rapide de 23 % au cours de la période de prévision de 2026 à 2033, en raison de l'augmentation de l'incidence des maladies cardiovasculaires, de l'augmentation des dépenses de santé et de l'amélioration des infrastructures médicales dans des pays comme la Chine, le Japon et l'Inde. La région se concentre de plus en plus sur les soins cardiaques avancés, les initiatives gouvernementales soutenant la gestion de l'insuffisance cardiaque et l'adoption technologique stimulent la croissance du marché de la VAD. De plus, l'élargissement de l'accès aux hôpitaux dotés d'unités cardiaques spécialisées et la sensibilisation accrue des cliniciens et des patients favorisent l'adoption. Les nouveaux centres de fabrication d'appareils médicaux de l'APAC améliorent l'accessibilité et l'accessibilité. L'augmentation des programmes de formation des chirurgiens cardiaques et des systèmes de soutien post-implantation contribue également à la croissance.
Aperçu du marché des appareils d'aide ventriculaire au Japon
Le marché japonais des appareils d'assistance ventriculaire prend de l'ampleur en raison des infrastructures de soins de santé avancées du pays, de la forte prévalence des maladies cardiovasculaires et du vieillissement de la population. Les hôpitaux et les centres cardiaques spécialisés adoptent de plus en plus des VAD pour les applications de transplantation et de traitement de destination. L'intégration de la surveillance à distance, des solutions de télésanté et de la technologie à flux continu alimente la croissance du marché. De plus, la sensibilisation accrue des patients aux résultats thérapeutiques à long terme encourage l'adoption de la DAV. Le Japon met l'accent sur les soins de santé de haute qualité et les initiatives gouvernementales soutenant les traitements cardiaques avancés soutiennent davantage l'expansion du marché. Les programmes de R-D en collaboration avec les fabricants mondiaux de VAD favorisent également l'innovation technologique.
Inde Appareil d'aide ventriculaire Aperçu du marché
En 2025, le marché indien des appareils d'assistance ventriculaire représentait la part de marché la plus importante en Asie-Pacifique, attribuable à l'augmentation de la prévalence des maladies cardiovasculaires, à l'expansion de l'infrastructure des soins de santé et à une sensibilisation accrue aux thérapies de pointe. Les hôpitaux et les centres cardiaques adoptent des DAV pour les applications de traitement de pont à transplant et de destination. La poussée vers le tourisme médical et la disponibilité de dispositifs perfectionnés et rentables sont des facteurs clés de la croissance du marché. De plus, l'expertise croissante des cliniciens, l'amélioration des soins postopératoires et les initiatives gouvernementales appuyant la santé cardiovasculaire favorisent l'adoption. La sensibilisation accrue des patients et la fabrication d'appareils domestiques contribuent également à l'expansion du marché.
Part du marché des appareils d'aide ventriculaire
L'industrie des appareils d'assistance ventriculaire est principalement dirigée par des entreprises bien établies, notamment :
- Abbott (États-Unis)
- Medtronic (Irlande)
- Berlin Heart GmbH (Allemagne)
- Abiomed, Inc. (États-Unis)
- CorWave SA (France)
- Evaheart, Inc. (Japon)
- ReliantHeart, Inc. (États-Unis)
- Jarvik Heart, Inc. (États-Unis)
- SynCardia Systems, LLC (États-Unis)
- Société Terumo (Japon)
- Calon Cardio Technology Ltd. (Royaume-Uni)
- BIVACOR, Inc. (États-Unis)
- Systèmes médicaux cirtec (États-Unis)
- FineHeart SA (Suisse)
- CH Biomedical Inc. (États-Unis)
- Leviticus Cardio Ltd. (Royaume-Uni)
- NuPulseCV, Inc. (États-Unis)
- Windmill Cardiovascular Systems, Inc. (États-Unis)
- CardiacAssist, Inc. (États-Unis)
- LivaNova PLC (Royaume-Uni)
Quelles sont les évolutions récentes du marché mondial des appareils d'assistance ventriculaire
- En septembre 2025, CorWave a présenté les résultats provisoires de sa première étude sur l'homme (FIH) à la conférence de la Heart Faillity Society of America (HFSA). Le premier patient soutenu par le LVAS de CorWave a montré un meilleur état fonctionnel (à la classe I de NYHA) avant l'évacuation; après 84 jours de soutien, le patient a subi une transplantation cardiaque réussie sans thrombus observé sur l'explantation une preuve encourageante de concept pour la nouvelle technologie de la membrane d'onde
- En juillet 2025, CorWave annonce la première implantation mondiale de sa nouvelle génération de LVAS, un système d'assistance ventriculaire de gauche basé sur la technologie de pointe de la membrane undullante de l'hôpital St Vincent de Sydney. Contrairement aux VAD classiques, cette pompe préserve la pulsatilité naturelle plutôt que de la remplacer par un débit continu, ce qui représente une étape technologique majeure dans le support circulatoire mécanique.
- En avril 2025, CorWave a annoncé des résultats précliniques concluants : des études in vivo chroniques de six mois et des implants ovins chroniques de 60 jours n'ont montré aucune défaillance ou thrombose du dispositif, ce qui a permis de valider la sécurité et l'hémocompatibilité de la pompe à membrane d'onde et d'ouvrir la voie aux essais humains.
- En mars 2025, HeartMate 3 LVAS (par Abbott) a fait l'objet d'un avis de sécurité : certaines unités de son unité d'alimentation mobile (UMP) ont connu des problèmes de performance soudains incitant l'entreprise à aviser les hôpitaux et à planifier le remplacement
- En mai 2024, l'organisme de réglementation U.S. Food and Drug Administration (FDA) a émis un rappel de classe I pour la trousse d'implant HeartMate 3 LVAS en raison de rapports de fuite de sang ou d'entraînement d'air à l'interface du sceau entre la canule d'entrée et le poignet apical une grave préoccupation de sécurité qui pourrait entraîner une hémorragie, une embolie d'air ou une défaillance du cœur droit chez le patient
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











