



Global Virtual Payment (POS) Terminals Segmentation du marché, par composant (plate-forme et services logiciels), Type (SOP basé sur le cloud, POS en ligne et POS mobile (SoftPOS), Application (traitement des paiements, gestion des stocks et des commandes, engagement des clients et fidélité, etc.), Utilisateur final (Retail & E-commerce, Hospitality, BFSI, Healthcare, Transport & Logistics, etc.)- Tendances de l'industrie et prévisions à 2033
Qu'est-ce que les terminaux de paiement virtuel (POS) Taille du marché et taux de croissance
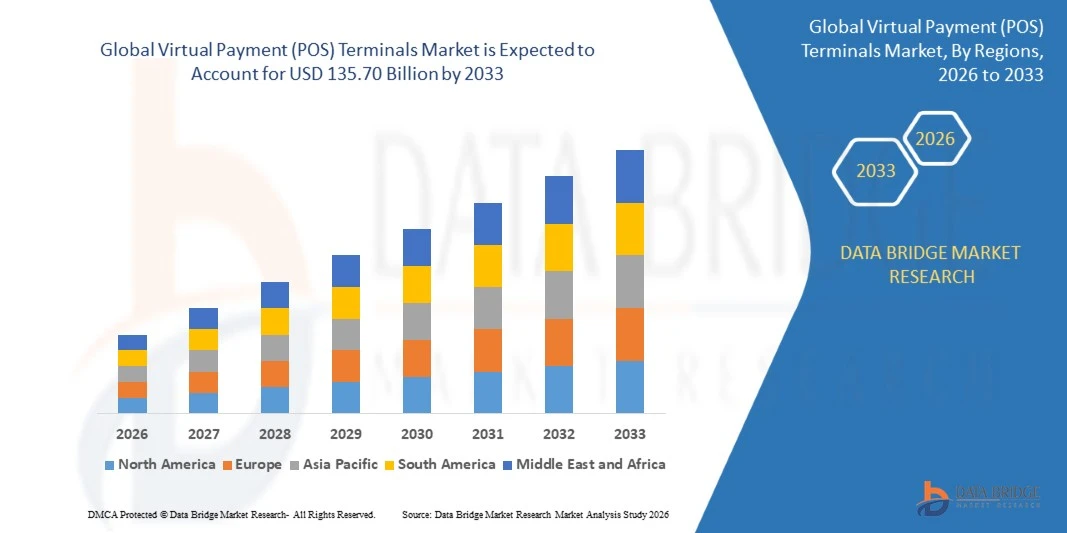
- Selon l'analyse de Data Bridge Market Research, le marché des terminaux de paiement virtuel (POS) a été évalué à17,16 milliards de dollars en 2025et devrait atteindre135,70 milliards de dollars en 2033, croissance à unTCAC de 29,5 % de 2026 à 2033.
- Le marché connaît une croissance rapide en raison de l'adoption croissante de paiements numériques et sans contact, de l'augmentation de la demande de paiement sans matériel et de l'augmentation de l'utilisation dans les secteurs de la vente au détail, de l'accueil, de la BFSI, des soins de santé et du transport et de la logistique.
- Le passage croissant des paiements en espèces aux paiements numériques, la pénétration croissante des téléphones intelligents et la préférence croissante pour les plateformes de commerce en nuage favorisent l'adoption du marché.Paiement sans contactla technologie est appliquée à travers la caisse en magasin, les déploiements mobiles au point de vente, la livraison et le service sur le terrain, offrant aux commerçants une plus grande flexibilité dans l'acceptationpaiements numériquessans terminaux dédiés.
Taille du marché et prévisions
- Valeur du marché mondial (2025): USD 17,16 milliards
- Valeur marchande prévue (2033) : 135,70 milliards de dollars
- Prévisions CAGR (2026-2033): 29,5%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales options du marché des terminaux de paiement virtuel (POS)
- L'Amérique du Nord a dominé le marché des terminaux de paiement virtuel (POS) avec la plus grande part de revenus de 36,12 % en 2025, grâce à l'adoption rapide de paiements sans contact, aux technologies Tap to Pay et à la forte numérisation des marchands dans le commerce de détail et l'hôtellerie.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide avec un TCAC de 33,8 % de 2026 à 2033, alimenté par des réseaux de paiement en temps réel, une pénétration rapide des téléphones intelligents et une importante base de petits marchands qui passent de l'argent comptant à l'acceptation numérique.
- Le segment des plates-formes logicielles a dominé le marché avec une part de 68,74 % en 2025, en raison de la demande croissante pour l'acceptation des paiements en nuage, le commerce intégré et les logiciels marchands par abonnement.
- Les services sont la composante qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 32,1 %, en raison de l'augmentation de la demande d'intégration, de la conformité, des paiements gérés et du soutien aux commerçants à bord.
- Le segment POS basé sur le cloud a dominé la catégorie de type avec une part des revenus de 47,31 % en 2025, dirigée par un déploiement évolutif et une intégration facile avec le commerce électronique et les systèmes d'inventaire.
- Le traitement des paiements représentait 54,18 % de la part de marché en 2025, préférant son rôle central dans les transactions de cartes, de portefeuilles et de QR entre les canaux.
- Le segment de l'engagement et de la fidélité des clients est la catégorie d'application qui connaît la croissance la plus rapide, avec un TCAC de 33,2 %, en raison de l'utilisation croissante des données de paiement pour la personnalisation et la conservation.
Étendue du rapport et segmentation du marché des terminaux de paiement virtuel
|
Attributs |
Terminaux de paiement virtuel (POS) Aperçus clés du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des terminaux de paiement virtuel (POS)
- Les terminaux de paiement virtuels passent de lecteurs de cartes dédiés au matériel à une acceptation logicielle, où les smartphones, tablettes et plateformes cloud compatibles avec NFC agissent comme des terminaux de paiement certifiés pour les transactions en personne et à distance.
- Par exemple, en septembre 2026, selon Reuters, la National Payments Corporation of India (NPCI) a lancé une option d'achat et de paiement sur l'interface des paiements unifiés (UPI) qui fonctionne aux terminaux de point de vente sans ouvrir l'application, tandis que l'UPI a traité 24,51 milliards de transactions d'une valeur de 29,82 billions d'INR en août 2026, ce qui sous-estime l'échelle des paiements effectués par les services mobiles.
- Contactless-first checkout devient le comportement par défaut du consommateur, encourageant les marchands de toutes tailles à adopter un logiciel de tap-to-pay qui fonctionne sur les appareils qu'ils possèdent déjà.
- Les terminaux virtuels basés sur le cloud sont de plus en plus intégrés aux outils d'inventaire, de gestion des commandes, de fidélisation et d'analyse, transformant l'acceptation des paiements en une plateforme commerciale unifiée pour les détaillants, les restaurants et les entreprises de services.
- Par exemple, en décembre 2024, selon Magnati, plus de 95 % des transactions en personne aux Émirats arabes unis ont déjà été effectuées par des méthodes sans contact alors que la société a introduit Tap to Pay on iPhone, permettant aux marchands d'accepter des paiements en utilisant seulement un iPhone et une application de paiement.
- À mesure que la certification SoftPOS, l'authentification biométrique et les services financiers intégrés arriveront à maturité, les terminaux de paiement virtuel (POS) devraient s'étendre au-delà de l'acceptation de la carte jusqu'au commerce omnicanal, aux abonnements et au financement marchand.
Quels sont les principaux moteurs du marché des terminaux de paiement virtuel (POS)
- La migration des paiements en espèces vers les paiements numériques augmente la demande d'infrastructures d'acceptation flexibles qui permettent aux commerçants de prendre des cartes, portefeuilles et paiements QR sans investir dans des terminaux dédiés coûteux.
- Par exemple, en juillet 2025, selon la Banque mondiale, 79 % des adultes dans le monde détenaient un compte financier en 2024, contre 74 % en 2021, tandis que 42 % des adultes des économies à faible revenu et à revenu intermédiaire payaient des marchands numériquement, ce qui indique une large base de consommateurs prêts à l'acceptation numérique.
- De plus en plus, les petits marchands, les détaillants pop-up, les flottes de livraison et les fournisseurs de services préfèrent les terminaux à faible coût basés sur des logiciels qui se trouvent à bord rapidement, s'étendent sur demande et s'intègrent aux systèmes existants de point de vente, de comptabilité et de commerce électronique.
- Par exemple, en octobre 2020, selon Visa, moins de 10% des 180 millions de micro et petits marchands du monde dans de nombreux marchés émergents ont accepté les paiements numériques, tandis que 63% des marchands interrogés ont déclaré qu'ils adopteraient probablement Tap to Phone, et jusqu'à deux milliards d'appareils Android pourraient devenir terminaux softPOS.
- Comme les réseaux de paiement et les plates-formes continuent de certifier l'acceptation par logiciel, les terminaux de paiement virtuel (POS) gagnent en traction parmi les entreprises qui s'appuient auparavant sur du matériel propriétaire.
Quels sont les facteurs qui font obstacle à la croissance du marché des terminaux de paiement virtuel
- Les terminaux de paiement virtuel (POS) dépendent de logiciels sécurisés, de l'intégrité de l'appareil et de la connectivité continue, de l'exposition croissante aux cybermenaces, de la fraude par carte et des obligations de conformité par rapport aux terminaux hors ligne traditionnels.
- Par exemple, en juin 2026, selon le ministère des Finances du Royaume-Uni, la fraude à l'achat par carte à distance au Royaume-Uni a augmenté de 13 % pour atteindre 3,2 millions de livres en 2025, avec des pertes de 423,5 millions de livres, ce qui a mis en évidence la pression de la fraude face à l'acceptation des paiements numériques.
- La fragmentation de l'appareil, les exigences en matière de certification et les règles nationales différentes en matière d'entrée de NIP par logiciel et d'acceptation sans contact peuvent ralentir les déploiements, en particulier pour les marchands multinationaux et les fournisseurs de services de paiement opérant dans toutes les régions.
- La trésorerie continue de dominer les transactions de faible valeur sur de nombreux marchés, et les commerçants qui ont une connectivité peu fiable ou une culture numérique limitée peuvent hésiter à dépendre de terminaux virtuels pour leurs opérations quotidiennes.
- Par exemple, en décembre 2024, selon la Banque centrale européenne (BCE), 52 % des opérations au point de vente dans la zone euro étaient encore effectuées en 2024, contre 59 % en 2022, et 62 % des consommateurs considéraient qu'il était important d'avoir de l'argent liquide comme option de paiement, ce qui montre que la dépendance à l'égard de l'argent liquide continue de modérer l'acceptation numérique.
- La combinaison du risque de cybersécurité, de la complexité de la réglementation, de la concurrence intense des prix entre les plates-formes de paiement et de la persistance de la préférence en espèces peut restreindre l'adoption et les marges, en particulier parmi les commerçants sensibles aux coûts dans les marchés émergents.
Comment le marché des terminaux de paiement virtuel est-il segmenté
Le marché des terminaux de paiement virtuel (POS) est segmenté en fonction du composant, du type, de l'application et de l'utilisateur final.
- Par composante
Sur la base de la composante, le marché des terminaux de paiement virtuel (POS) est segmenté en plate-forme logicielle et services. Le segment des plates-formes logicielles a dominé le marché avec une part de 68,74 % en 2025, soutenue par l'adoption croissante de l'acceptation des paiements en nuage, d'outils commerciaux intégrés et de logiciels marchands par abonnement. Les plates-formes logicielles permettent aux marchands d'accepter les paiements par carte, portefeuille et QR sur les smartphones, tablettes et navigateurs sans matériel dédié. Ils sont de plus en plus utilisés dans le commerce de détail, l'hôtellerie, les soins de santé et les services sur le terrain. Les mises à jour continues, les intégrations basées sur l'API et le soutien à plusieurs méthodes de paiement renforcent la demande. L'intégration avec les systèmes de comptabilité, d'inventaire et de gestion des clients permet également aux commerçants de gérer les paiements et les opérations à partir d'une seule plateforme.
Le segment des services devrait enregistrer la croissance la plus rapide à un TCAC de 32,1 %, de 2026 à 2033, en raison de l'augmentation de la demande de mise en œuvre, d'intégration, de conformité et de soutien aux paiements gérés. Les commerçants et les entreprises ont souvent besoin d'aide pour se rendre à bord, obtenir la certification des appareils, contrôler la fraude, effectuer des rapprochements et déployer plusieurs pays. Les services gérés réduisent le fardeau technique des petites entreprises tout en donnant aux grands détaillants une voie plus rapide vers l'acceptation omnicanale. Les exigences réglementaires croissantes, y compris les normes de sécurité pour l'acceptation des logiciels, créent une demande supplémentaire de services de conseil et de soutien. L'optimisation continue, l'analyse et le soutien à la clientèle élargissent encore les possibilités de revenus récurrents pour les fournisseurs.
- Par type
Sur la base du type, le marché des terminaux de paiement virtuel (POS) est segmenté en POS basés sur le cloud, POS en ligne et POS mobiles (SoftPOS). Le segment POS basé sur le cloud a dominé la catégorie de type avec 47,31 % de parts en 2025, soutenu par un déploiement évolutif, un investissement initial plus faible et une intégration facile avec le commerce électronique, les stocks et les systèmes de fidélité. Les plateformes basées sur le cloud permettent une gestion centralisée de plusieurs points de vente, des rapports en temps réel et des mises à jour rapides des fonctionnalités. Ils sont largement utilisés par les détaillants, les restaurants et les entreprises de services à la recherche d'une acceptation de paiement flexible et à distance. Les modèles de tarification par abonnement rendent également les solutions basées sur le cloud attrayantes pour les petits et moyens commerçants.
Le segment mobile (SoftPOS) POS devrait enregistrer la croissance la plus rapide à un TCAC de 36,4% de 2026 à 2033, soutenu par le déploiement de Tap to Pay sur iPhone et Android sans contact accepté dans de nombreux pays. SoftPOS supprime le besoin de lecteurs de cartes externes, permettant aux commerçants de commencer à accepter les paiements en quelques minutes à l'aide des appareils qu'ils possèdent déjà. Il est particulièrement utile pour les micro-commerçants, les vendeurs mobiles, les services de livraison et les boutiques pop-up. La certification croissante des solutions logicielles par les réseaux de paiement et le soutien accru des acheteurs renforcent encore l'adoption sur les marchés développés et émergents.
- Par demande
Sur la base de l'application, le marché des terminaux de paiement virtuel (POS) est segmenté en traitement des paiements, gestion des stocks et des commandes, engagement client et fidélité, et autres. Le segment du traitement des paiements a dominé la catégorie des demandes avec 54,18 % de parts en 2025, soutenues par le rôle central de la carte, du portefeuille et de l'acceptation QR dans chaque flux de travail marchand. Les terminaux virtuels offrent une autorisation, un règlement, des remboursements et un rapprochement sécurisés entre les canaux en magasin, en ligne et à distance. La prise en charge de plusieurs devises et méthodes de paiement permet aux commerçants de servir divers clients. L'intégration avec les acquéreurs, les passerelles et les services de tokenisation renforce également la sécurité et la fiabilité.
Le segment de l'engagement et de la fidélité des clients devrait enregistrer la croissance la plus rapide à un TCAC de 33,2% entre 2026 et 2033, en raison de l'utilisation croissante des données de paiement pour la personnalisation, les promotions et la conservation. Les marchands connectent les transactions avec les programmes de fidélité, les reçus numériques et les profils de clients pour améliorer les achats répétés. Des plateformes commerciales unifiées permettent une expérience client cohérente entre les magasins, les applications et les canaux en ligne. Les analyses dérivées du comportement de paiement aident les détaillants et les restaurants à optimiser les prix, les stocks et le marketing. La concurrence croissante pour la fidélité des clients favorise l'adoption plus large de ces capacités.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des terminaux de paiement virtuel (POS) est segmenté en commerce de détail et électronique, hôtellerie, BFSI, soins de santé, transport et logistique, et autres. Le segment de la vente au détail et du commerce électronique a dominé la catégorie des utilisateurs finals avec une part de 42,63 % en 2025, soutenue par la nécessité d'une caisse flexible entre les magasins, les pop-ups, les marchés et les canaux en ligne. Les détaillants utilisent des terminaux virtuels pour réduire les files d'attente, permettre la vente assistée et unifier les paiements en magasin et en ligne. L'intégration avec les systèmes d'inventaire et de client améliore l'efficacité opérationnelle. La croissance du commerce de détail et du commerce social omnicanal continue d'augmenter la demande d'acceptation des logiciels.
Le secteur de l'accueil devrait enregistrer la croissance la plus rapide à un TCAC de 33,1% entre 2026 et 2033, en raison de la demande de paiements sur table, de commandes mobiles et d'une caisse plus rapide dans les restaurants, les hôtels et les lieux de divertissement. Les terminaux portatifs et smartphone réduisent les temps d'attente et améliorent la productivité du personnel. L'intégration avec les processus de réservation, de commande et de basculement améliore l'expérience client. Les entreprises saisonnières et les entreprises axées sur l'événement bénéficient de solutions évolutives de lumière matérielle. L'augmentation des attentes des clients en matière de paiements sans contact et fractionnés accélère encore l'adoption dans l'ensemble du secteur.
Quelle région détient la plus grande part du marché des terminaux de paiement virtuel (POS)
- L'Amérique du Nord a dominé le marché des terminaux de paiement virtuel (POS) avec la plus grande part de revenus de 36,12 % en 2025, grâce à l'adoption rapide de paiements sans contact, aux technologies Tap to Pay et à la forte numérisation des marchands dans le commerce de détail et l'hôtellerie.
- La région bénéficie également d'une forte pénétration des cartes et des portefeuilles mobiles, de la présence de réseaux de paiement et de fournisseurs de technologie de premier plan et d'une forte demande de plateformes de commerce en nuage. L'utilisation croissante des terminaux virtuels parmi les petites entreprises, les fournisseurs de services sur le terrain et les opérateurs de livraison continue de renforcer la position de l'Amérique du Nord sur le marché mondial.
US Virtual Payment (POS) Terminals Market Insight
Le marché américain des terminaux de paiement virtuel (POS) connaît une forte croissance en raison de l'adoption croissante de paiements sans contact, de portefeuilles mobiles et d'acceptation de logiciels dans les commerces de détail, d'accueil, de soins de santé et de services sur le terrain. L'écosystème de paiement mature du pays, ainsi que la disponibilité des solutions Tap to Pay des grandes sociétés de technologie et de paiement, stimule la demande de terminaux sans matériel. En outre, la création croissante de petites entreprises, l'expansion du commerce électronique et l'intégration des paiements avec les logiciels commerciaux accélèrent l'adoption de terminaux virtuels dans toutes les applications commerciales.
Asia-Pacific Virtual Payment (POS) Terminaux Aperçu du marché
Le marché des terminaux de paiement virtuel (POS) en Asie-Pacifique devrait connaître une croissance rapide, stimulée par les réseaux de paiement en temps réel, la pénétration croissante des smartphones et la numérisation des petits et des micro-commerçants dans des pays comme la Chine, l'Inde et le Japon. La demande croissante de paiements basés sur le QR et le robinet, des solutions d'acceptation abordables et le commerce super-app soutiennent l'expansion du marché régional. De plus, les programmes d'inclusion financière dirigés par le gouvernement et l'augmentation des investissements dans l'infrastructure numérique accélèrent la demande de terminaux de paiement virtuels à l'échelle du commerce de détail, du transport et des services.
Japon Virtual Payment (POS) Terminaux Aperçu du marché
Le marché japonais des terminaux de paiement virtuel (POS) connaît une croissance constante en raison des efforts du gouvernement pour promouvoir les paiements sans espèces, l'utilisation croissante des cartes sans contact et des portefeuilles mobiles, et la nécessité de remédier aux pénuries de main-d'oeuvre dans le commerce de détail et l'accueil. Les marchands adoptent des terminaux mobiles pour la commande, la livraison et les événements. En outre, une forte demande de fiabilité, de sécurité et d'intégration aux systèmes de point de vente existants contribue davantage à la croissance du marché japonais.
China Virtual Payment (POS) Terminaux Aperçu du marché
Le marché chinois des terminaux de paiement virtuel (POS) connaît une croissance rapide, en raison de l'utilisation généralisée du code QR et des paiements de portefeuille mobiles, de l'adoption de smartphones à grande échelle et d'une vaste base de petits marchands. L'utilisation croissante de logiciels de point de vente basés sur le cloud dans le commerce de détail, la restauration et les services stimule considérablement la demande du marché. De plus, de solides technologies de paiement nationales, une innovation rapide dans les logiciels terminaux et l'expansion du commerce transfrontalier placent la Chine comme un marché de croissance clé pour les solutions de paiement virtuel dans toute l'Asie-Pacifique.
Royaume-Uni Virtual Payment (POS) Terminals Market Insight
Le marché des terminaux de paiement virtuel (POS) du Royaume-Uni connaît une croissance régulière, soutenue par une forte utilisation des paiements sans contact, un écosystème fintech dynamique et l'adoption croissante de SoftPOS parmi les petites entreprises. Les détaillants, les restaurants, les commerçants et les vendeurs de marché utilisent de plus en plus les smartphones comme terminaux de paiement pour réduire les coûts matériels. En outre, l'intégration croissante des paiements avec les outils de comptabilité et de commerce électronique, ainsi que l'accent fortement mis sur la réglementation en matière de prévention de la fraude, favorisent l'adoption plus large de solutions de paiement virtuel au Royaume-Uni.
Allemagne Terminaux de paiement virtuel (POS) Aperçu du marché
Le marché allemand des terminaux de paiement virtuel (POS) est en expansion constante en raison de la forte base de vente au détail et d'accueil du pays, de l'acceptation croissante des paiements par carte et par mobile et de l'intérêt croissant pour les solutions de lumière matérielle. Les marchands adoptent SoftPOS et des plateformes basées sur le cloud pour compléter les terminaux traditionnels et servir des applications mobiles. Les progrès continus dans la sécurité des paiements, l'utilisation sans contact croissante et l'accent mis par l'Allemagne sur la protection des données et le respect des règles sont autant de facteurs qui stimulent la croissance du marché dans le pays.
Quelles sont les principales entreprises du marché des terminaux de paiement virtuel (POS)
L'industrie des terminaux de paiement virtuel (POS) est principalement dirigée par des entreprises bien établies, notamment :
- Société d'assurance-vie(États-Unis)
- Block, Inc.(États-Unis)
- Stripe, Inc.(États-Unis)
- Adyen N.V.(PaysBas)
- Fiserv, Inc.(États-Unis)
- Global Payments Inc. (États-Unis)
- Worldline SA (France)
- Shopify Inc. (Canada)
- Apple Inc. (États-Unis)
- Visa Inc. (États-Unis)
- Mastercard Incorporated (États-Unis)
- Toast, Inc. (États-Unis)
- Lightspeed Commerce Inc. (Canada)
- Verifone, Inc. (États-Unis)
- PAX Technology Limited (Chine)
- Nexi S.p.A. (Italie)
- Fujian Newland Payment Technology Co., Ltd. (Chine)
- Châteaux Technology Co., Ltd. (Taiwan)
- Samsung Electronics Co., Ltd. (Corée du Sud)
- 1 97 Communications Limited (Paytm) (Inde)
Quels sont les derniers développements dans le marché des terminaux de paiement virtuel (POS)
- En septembre 2026, la Banque centrale saoudienne (SAMA) a annoncé à Money20/20 Moyen-Orient à Riyad que Tap to Pay on iPhone sera bientôt disponible en Arabie Saoudite, permettant aux commerçants d'accepter les cartes mada, autres cartes sans contact et portefeuilles numériques directement sur les iPhones compatibles utilisant la technologie NFC sans matériel supplémentaire, en s'appuyant sur le service SoftPOS introduit dans le pays en 2021.
- En juillet 2026, Datacap Systems a lancé SureTap, une solution SoftPOS qui permet aux fournisseurs de points de vente et à leurs commerçants d'accepter des paiements sans contact sur les appareils Android compatibles avec NFC sans matériel de paiement dédié, en utilisant la même intégration de passerelle de paiement déjà utilisée pour les appareils de comptoir, mobiles et non surveillés.
- En mars 2026, Fintech payabl. basé à Londres a lancé une solution SoftPOS Tap to Pay qui transforme les smartphones Android compatibles avec NFC en terminaux de paiement pour les commerçants PME, supportant l'entrée PIN, les reçus électroniques, les remboursements, les inversions et les conseils, et intégrant avec son tableau de bord payabl.one afin que les commerçants puissent gérer des transactions en ligne et en personne à partir d'une plate-forme unique.
- En juin 2025, Westpay AB a annoncé le lancement officiel de sa solution SoftPOS, une application Tap-to-Pay qui transforme n'importe quel appareil Android en un terminal de paiement sans contact certifié acceptant Visa, Mastercard, American Express et les paiements Swish, positionné comme une extension de la transformation SaaS de l'entreprise.
- En mars 2025, Apple a annoncé le lancement de Tap to Pay sur iPhone en Bulgarie, Finlande, Hongrie, Liechtenstein, Pologne, Portugal, Slovaquie, Slovénie et Suisse, permettant aux commerçants d'accepter des paiements en personne sans contact à partir de cartes, Apple Pay et d'autres portefeuilles numériques utilisant uniquement un iPhone et l'application iOS d'un partenaire.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUELS (POS)
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVER SUR LE MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUELS (POS)
2.3 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.4 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.5 GUIDE DU MARCHÉ
2.6 MODÉLISATION MULTIVARIÉE
2.7 ANALYSE DE HAUT EN BAS
2.8 NORMES DE MESURE
2.9 ANALYSE DES PARTS DES FOURNISSEURS
2.1 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.11 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.12 MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUELS (POS) : APERÇU DE LA RECHERCHE
2.13 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 ANALYSE DE LA CHAÎNE DE VALEUR
5.2 ANALYSE DE LA MARQUE
5.3 CARTE DU MARCHÉ DE L'ÉCOSYSTÈME
5.4 TENDANCES TECHNOLOGIQUES
5.5 MEILLEURES STRATÉGIES GAGNANTES
5.6 ANALYSE DES CINQ FORCES DE PORTER
6 MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUELS (POS), PAR OFFRE
6.1 APERÇU
6.2 PLATEFORMES LOGICIELLES
6.2.1 BASÉ SUR L'APPAREIL
6.2.2 BASÉ SUR LE WEB
6.3 SERVICES
6.3.1 SERVICES PROFESSIONNELS
6.3.1.1. CONSEIL
6.3.1.2. DÉPLOIEMENT ET INTÉGRATION
6.3.1.3. SUPPORT ET MAINTENANCE
6.3.2 SERVICES GÉRÉS
7 MARCHÉS MONDIAUX DES TERMINAUX DE PAIEMENT VIRTUELS (POS), PAR MODE DE DÉPLOIEMENT
7.1 APERÇU
7.2 NUAGE
7.3 SUR SITE
8 MARCHÉS MONDIAUX DES TERMINAUX DE PAIEMENT VIRTUELS (POS), PAR TAILLE D'ENTREPRISE
8.1 APERÇU
8.2 PETITES ENTREPRISES
8.3 ENTREPRISES DE TAILLE MOYENNE
8.4 GRANDES ENTREPRISES
9 MARCHÉS MONDIAUX DES TERMINAUX DE PAIEMENT VIRTUELS (POS), PAR APPLICATION
9.1 APERÇU
9.2 SOINS DE SANTÉ
9.2.1 EN OFFRANT
9.2.1.1. PLATEFORMES LOGICIELLES
9.2.1.1.1. BASÉ SUR L'APPAREIL
9.2.1.1.2. BASÉ SUR LE WEB
9.2.1.2. SERVICES
9.2.1.2.1. SERVICES PROFESSIONNELS
9.2.1.2.1.1 CONSEIL
9.2.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.2.1.2.1.3 SUPPORT ET MAINTENANCE
9.2.1.2.2. SERVICES GÉRÉS
9.3 ÉLECTRONIQUE GRAND PUBLIC
9.3.1 EN OFFRANT
9.3.1.1. PLATEFORMES LOGICIELLES
9.3.1.1.1. BASÉ SUR L'APPAREIL
9.3.1.1.2. BASÉ SUR LE WEB
9.3.1.2. SERVICES
9.3.1.2.1. SERVICES PROFESSIONNELS
9.3.1.2.1.1 CONSEIL
9.3.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.3.1.2.1.3 SUPPORT ET MAINTENANCE
9.3.1.2.2. SERVICES GÉRÉS
9.4 ALIMENTS ET BOISSONS
9.4.1 EN OFFRANT
9.4.1.1. PLATEFORMES LOGICIELLES
9.4.1.1.1. BASÉ SUR L'APPAREIL
9.4.1.1.2. BASÉ SUR LE WEB
9.4.1.2. SERVICES
9.4.1.2.1. SERVICES PROFESSIONNELS
9.4.1.2.1.1 CONSEIL
9.4.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.4.1.2.1.3 SUPPORT ET MAINTENANCE
9.4.1.2.2. SERVICES GÉRÉS
9.5 MÉDIAS ET DIVERTISSEMENT
9.5.1 EN OFFRANT
9.5.1.1. PLATEFORMES LOGICIELLES
9.5.1.1.1. BASÉ SUR L'APPAREIL
9.5.1.1.2. BASÉ SUR LE WEB
9.5.1.2. SERVICES
9.5.1.2.1. SERVICES PROFESSIONNELS
9.5.1.2.1.1 CONSEIL
9.5.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.5.1.2.1.3 SUPPORT ET MAINTENANCE
9.5.1.2.2. SERVICES GÉRÉS
9.6 ENTREPÔT ET HOSPITALITÉ
9.6.1 EN OFFRANT
9.6.1.1. PLATEFORMES LOGICIELLES
9.6.1.1.1. BASÉ SUR L'APPAREIL
9.6.1.1.2. BASÉ SUR LE WEB
9.6.1.2. SERVICES
9.6.1.2.1. SERVICES PROFESSIONNELS
9.6.1.2.1.1 CONSEIL
9.6.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.6.1.2.1.3 SUPPORT ET MAINTENANCE
9.6.1.2.2. SERVICES GÉRÉS
9.7 DÉTAIL
9.7.1 EN OFFRANT
9.7.1.1. PLATEFORMES LOGICIELLES
9.7.1.1.1. BASÉ SUR L'APPAREIL
9.7.1.1.2. BASÉ SUR LE WEB
9.7.1.2. SERVICES
9.7.1.2.1. SERVICES PROFESSIONNELS
9.7.1.2.1.1 CONSEIL
9.7.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.7.1.2.1.3 SUPPORT ET MAINTENANCE
9.7.1.2.2. SERVICES GÉRÉS
9.8 AUTRES
9.8.1 EN OFFRANT
9.8.1.1. PLATEFORMES LOGICIELLES
9.8.1.1.1. BASÉ SUR L'APPAREIL
9.8.1.1.2. BASÉ SUR LE WEB
9.8.1.2. SERVICES
9.8.1.2.1. SERVICES PROFESSIONNELS
9.8.1.2.1.1 CONSEIL
9.8.1.2.1.2 DÉPLOIEMENT ET INTÉGRATION
9.8.1.2.1.3 SUPPORT ET MAINTENANCE
9.8.1.2.2. SERVICES GÉRÉS
10 MARCHÉS MONDIAUX DES TERMINAUX DE PAIEMENT VIRTUELS (POS), PAR RÉGION
10.1 MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUELS (POS) (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
10.1.1 AMÉRIQUE DU NORD
10.1.1.1. États-Unis
10.1.1.2. CANADA
10.1.1.3. MEXIQUE
10.1.2 EUROPE
10.1.2.1. ALLEMAGNE
10.1.2.2. FRANCE
10.1.2.3. Royaume-Uni
10.1.2.4. ITALIE
10.1.2.5. ESPAGNE
10.1.2.6. RUSSIE
10.1.2.7. TURQUIE
10.1.2.8. BELGIQUE
10.1.2.9. PAYS-BAS
10.1.2.10. SUISSE
10.1.2.11. DANEMARK
10.1.2.12. SUÈDE
10.1.2.13. POLOGNE
10.1.2.14. NORVÈGE
10.1.2.15. FINLAND
10.1.2.16. RESTE DE L'EUROPE
10.1.3 ASIE-PACIFIQUE
10.1.3.1. JAPON
10.1.3.2. CHINE
10.1.3.3. CORÉE DU SUD
10.1.3.4. INDE
10.1.3.5. AUSTRALIE
10.1.3.6. SINGAPOUR
10.1.3.7. THAÏLANDE
10.1.3.8. MALAISIE
10.1.3.9. INDONÉSIE
10.1.3.10. PHILIPPINES
10.1.3.11. NOUVELLE-ZÉLANDE
10.1.3.12. TAÏWAN
10.1.3.13. VIETNAM
10.1.3.14. RESTE DE L'ASIE-PACIFIQUE
10.1.4 AMÉRIQUE DU SUD
10.1.4.1. BRÉSIL
10.1.4.2. ARGENTINE
10.1.4.3. RESTE DE L'AMÉRIQUE DU SUD
10.1.5 MOYEN-ORIENT ET AFRIQUE
10.1.5.1. AFRIQUE DU SUD
10.1.5.2. ÉGYPTE
10.1.5.3. BAHREÏN
10.1.5.4. QATAR
10.1.5.5. KOWEÏT
10.1.5.6. OMAN
10.1.5.7. ARABIE SAOUDITE
10.1.5.8. Émirats arabes unis
10.1.5.9. ISRAËL
10.1.5.10. RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
10.2 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
11 MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUEL (POS), PAYSAGE DES ENTREPRISES
11.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
11.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
11.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
11.4 FUSIONS ET ACQUISITIONS
11.5 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
11.6 EXTENSION
11.7 MODIFICATIONS RÉGLEMENTAIRES
11.8 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
12 MARCHÉS MONDIAUX DES TERMINAUX DE PAIEMENT VIRTUELS (POS), ANALYSE SWOT
13 MARCHÉ MONDIAL DES TERMINAUX DE PAIEMENT VIRTUEL (POS), PROFIL DE L'ENTREPRISE
13.1 GOOGLE
13.1.1 INSTANTANÉ DE L'ENTREPRISE
13.1.2 ANALYSE DES REVENUS
13.1.3 PRÉSENCE GÉOGRAPHIQUE
13.1.4 PORTEFEUILLE DE PRODUITS
13.1.5 ÉVOLUTIONS RÉCENTES
13.2 GROUPE INGENICO
13.2.1 INSTANTANÉ DE L'ENTREPRISE
13.2.2 ANALYSE DES REVENUS
13.2.3 PRÉSENCE GÉOGRAPHIQUE
13.2.4 PORTEFEUILLE DE PRODUITS
13.2.5 ÉVOLUTIONS RÉCENTES
13.3 VERIFONE, INC
13.3.1 INSTANTANÉ DE L'ENTREPRISE
13.3.2 ANALYSE DES REVENUS
13.3.3 PRÉSENCE GÉOGRAPHIQUE
13.3.4 PORTEFEUILLE DE PRODUITS
13.3.5 ÉVOLUTIONS RÉCENTES
13.4 FIRST DATA CORPORATION
13.4.1 INSTANTANÉ DE L'ENTREPRISE
13.4.2 ANALYSE DES REVENUS
13.4.3 PRÉSENCE GÉOGRAPHIQUE
13.4.4 PORTEFEUILLE DE PRODUITS
13.4.5 ÉVOLUTIONS RÉCENTES
13.5 NCR CORPORATION
13.5.1 INSTANTANÉ DE L'ENTREPRISE
13.5.2 ANALYSE DES REVENUS
13.5.3 PRÉSENCE GÉOGRAPHIQUE
13.5.4 PORTEFEUILLE DE PRODUITS
13.5.5 ÉVOLUTIONS RÉCENTES
13.6 SYSTÈMES D'ÉCUREUIL
13.6.1 INSTANTANÉ DE L'ENTREPRISE
13.6.2 ANALYSE DES REVENUS
13.6.3 PRÉSENCE GÉOGRAPHIQUE
13.6.4 PORTEFEUILLE DE PRODUITS
13.6.5 ÉVOLUTIONS RÉCENTES
13.7 SERVICES WEB AMAZON
13.7.1 INSTANTANÉ DE L'ENTREPRISE
13.7.2 ANALYSE DES REVENUS
13.7.3 PRÉSENCE GÉOGRAPHIQUE
13.7.4 PORTEFEUILLE DE PRODUITS
13.7.5 ÉVOLUTIONS RÉCENTES
13.8 DIEBOLD NIXDORF INCORPORATED
13.8.1 INSTANTANÉ DE L'ENTREPRISE
13.8.2 ANALYSE DES REVENUS
13.8.3 PRÉSENCE GÉOGRAPHIQUE
13.8.4 PORTEFEUILLE DE PRODUITS
13.8.5 ÉVOLUTIONS RÉCENTES
13.9 ELAVON, INC
13.9.1 INSTANTANÉ DE L'ENTREPRISE
13.9.2 ANALYSE DES REVENUS
13.9.3 PRÉSENCE GÉOGRAPHIQUE
13.9.4 PORTEFEUILLE DE PRODUITS
13.9.5 ÉVOLUTIONS RÉCENTES
13.1 TECHNOLOGIE DES CHÂTEAUX
13.10.1 INSTANTANÉ DE L'ENTREPRISE
13.10.2 ANALYSE DES REVENUS
13.10.3 PRÉSENCE GÉOGRAPHIQUE
13.10.4 PORTEFEUILLE DE PRODUITS
13.10.5 ÉVOLUTIONS RÉCENTES
13.11 EGIDE
13.11.1 INSTANTANÉ DE L'ENTREPRISE
13.11.2 ANALYSE DES REVENUS
13.11.3 PRÉSENCE GÉOGRAPHIQUE
13.11.4 PORTEFEUILLE DE PRODUITS
13.11.5 ÉVOLUTIONS RÉCENTES
13.12 EHOPPER
13.12.1 INSTANTANÉ DE L'ENTREPRISE
13.12.2 ANALYSE DES REVENUS
13.12.3 PRÉSENCE GÉOGRAPHIQUE
13.12.4 PORTEFEUILLE DE PRODUITS
13.12.5 ÉVOLUTIONS RÉCENTES
13.13 CITIXSYS TECHNOLOGIES
13.13.1 INSTANTANÉ DE L'ENTREPRISE
13.13.2 ANALYSE DES REVENUS
13.13.3 PRÉSENCE GÉOGRAPHIQUE
13.13.4 PORTEFEUILLE DE PRODUITS
13.13.5 ÉVOLUTIONS RÉCENTES
13.14 TECHNOLOGIE PAX
13.14.1 INSTANTANÉ DE L'ENTREPRISE
13.14.2 ANALYSE DES REVENUS
13.14.3 PRÉSENCE GÉOGRAPHIQUE
13.14.4 PORTEFEUILLE DE PRODUITS
13.14.5 ÉVOLUTIONS RÉCENTES
13h15 NEWLAND PAYMENT TECHNOLOGY
13.15.1 INSTANTANÉ DE L'ENTREPRISE
13.15.2 ANALYSE DES REVENUS
13.15.3 PRÉSENCE GÉOGRAPHIQUE
13.15.4 PORTEFEUILLE DE PRODUITS
13.15.5 ÉVOLUTIONS RÉCENTES
13.16 PANASONIC CORPORATION
13.16.1 INSTANTANÉ DE L'ENTREPRISE
13.16.2 ANALYSE DES REVENUS
13.16.3 PRÉSENCE GÉOGRAPHIQUE
13.16.4 PORTEFEUILLE DE PRODUITS
13.16.5 ÉVOLUTIONS RÉCENTES
13.17 DONNÉES DE LIGNE DE PAIEMENT
13.17.1 INSTANTANÉ DE L'ENTREPRISE
13.17.2 ANALYSE DES REVENUS
13.17.3 PRÉSENCE GÉOGRAPHIQUE
13.17.4 PORTEFEUILLE DE PRODUITS
13.17.5 ÉVOLUTIONS RÉCENTES
13.18 PAIEMENT QUICKBOOKS
13.18.1 INSTANTANÉ DE L'ENTREPRISE
13.18.2 ANALYSE DES REVENUS
13.18.3 PRÉSENCE GÉOGRAPHIQUE
13.18.4 PORTEFEUILLE DE PRODUITS
13.18.5 ÉVOLUTIONS RÉCENTES
13.19 POS CARRÉ
13.19.1 INSTANTANÉ DE L'ENTREPRISE
13.19.2 ANALYSE DES REVENUS
13.19.3 PRÉSENCE GÉOGRAPHIQUE
13.19.4 PORTEFEUILLE DE PRODUITS
13.19.5 ÉVOLUTIONS RÉCENTES
13.2 DÉPÔT DE PAIEMENT
13.20.1 INSTANTANÉ DE L'ENTREPRISE
13.20.2 ANALYSE DES REVENUS
13.20.3 PRÉSENCE GÉOGRAPHIQUE
13.20.4 PORTEFEUILLE DE PRODUITS
13.20.5 ÉVOLUTIONS RÉCENTES
13.21 TRÈFLE
13.21.1 INSTANTANÉ DE L'ENTREPRISE
13.21.2 ANALYSE DES REVENUS
13.21.3 PRÉSENCE GÉOGRAPHIQUE
13.21.4 PORTEFEUILLE DE PRODUITS
13.21.5 ÉVOLUTIONS RÉCENTES
13.22 PAYPAL ZETTLE
13.22.1 INSTANTANÉ DE L'ENTREPRISE
13.22.2 ANALYSE DES REVENUS
13.22.3 PRÉSENCE GÉOGRAPHIQUE
13.22.4 PORTEFEUILLE DE PRODUITS
13.22.5 ÉVOLUTIONS RÉCENTES
13.23 STAX
13.23.1 INSTANTANÉ DE L'ENTREPRISE
13.23.2 ANALYSE DES REVENUS
13.23.3 PRÉSENCE GÉOGRAPHIQUE
13.23.4 PORTEFEUILLE DE PRODUITS
13.23.5 ÉVOLUTIONS RÉCENTES
13.24 POURSUITE
13.24.1 INSTANTANÉ DE L'ENTREPRISE
13.24.2 ANALYSE DES REVENUS
13.24.3 PRÉSENCE GÉOGRAPHIQUE
13.24.4 PORTEFEUILLE DE PRODUITS
13.24.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
14 RAPPORTS CONNEXES
15 QUESTIONNAIRE
16 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











