



Segmentation du marché mondial des logiciels de virtualisation, par plate-forme (virtualisation PC et virtualisation mobile), type (virtualisation d'application, virtualisation du réseau, virtualisation du matériel, virtualisation du bureau, stockage défini par logiciel, virtualisation du serveur, virtualisation du système d'exploitation et autres types), mode de déploiement (sur site, Cloud/SaaS-Hosted, et hybride), utilisateur final (IT et télécommunications, BFSI, soins de santé et sciences de la vie, fabrication, gouvernement et défense, médias et divertissement, commerce de détail et électronique, éducation, etc.) - Tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché et le taux de croissance du logiciel de virtualisation
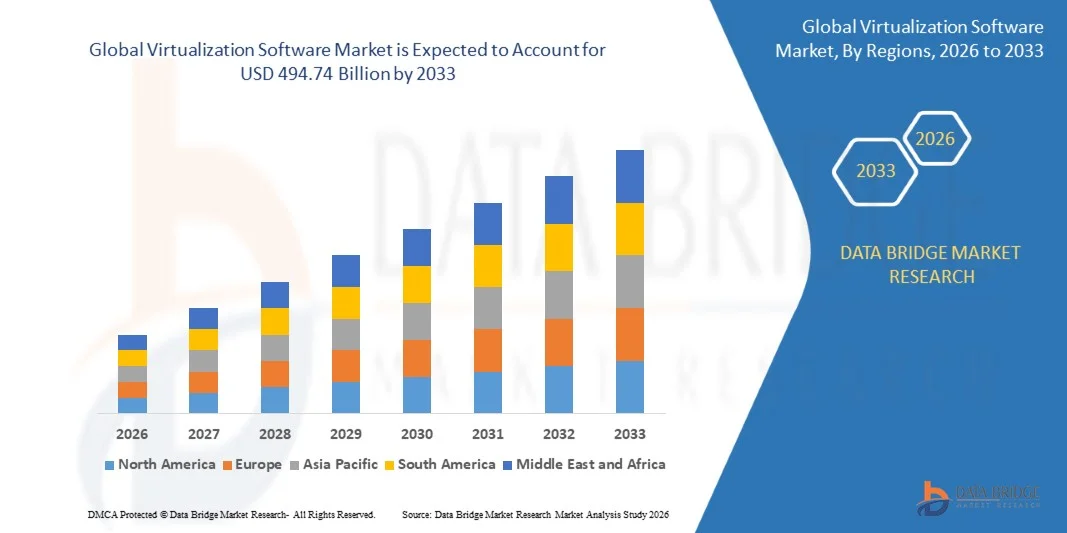
- Selon l'analyse de Data Bridge Market Research, le marché des logiciels de virtualisation a été évalué à100,81 milliards de dollars en 2025et devrait atteindre494,74 milliards de dollars en 2033, croissance à unTCAC de 22,00 % entre 2026 et 2033.
- Le marché connaît une croissance constante en raison de l'adoption croissante de services basés sur le cloud, de la demande croissante pour une utilisation efficace des ressources informatiques, de l'expansion de la virtualisation des serveurs d'entreprise et du déploiement croissant d'architectures natives du cloud et d'infrastructures définies par les logiciels.
- Le besoin croissant d'infrastructures informatiques évolutives et flexibles, combiné à l'expansion des centres de données, des environnements de nuage hybride et de l'informatique de pointe, oblige les entreprises à adopter des logiciels de virtualisation. La virtualisation des serveurs et des calculateurs demeure une composante majeure du marché, tandis que les configurations hybrides et la virtualisation mobile et des paramètres se développent à mesure que les organisations recherchent une plus grande flexibilité de l'infrastructure, l'optimisation des ressources et un accès sécurisé aux charges de travail virtualisées.
Taille du marché et prévisions
- Valeur marchande mondiale (2025): USD 100,81 Million
- Valeur marchande prévue (2033): USD 494.74 Million
- Prévisions CAGR (2026-2033): 22.00%
- Région phare en 2025 : Amérique du Nord
- Région de croissance la plus rapide: Asie Pacifique
Quelles sont les principales tendances du marché des logiciels de virtualisation
- L'Amérique du Nord a dominé le marché des logiciels de virtualisation avec la plus grande part de revenus de 42,42 % en 2025, soutenue par une infrastructure informatique d'entreprise mature, l'adoption généralisée du cloud et des investissements importants dans les centres de données et les technologies de virtualisation.
- L'Asie-Pacifique devrait être la région qui connaîtra la croissance la plus rapide dans un TCAC de 17,26 %, de 2026 à 2033, alimenté par la transformation numérique rapide, l'expansion de l'infrastructure nuageuse, l'augmentation des investissements dans les centres de données et l'adoption croissante de la virtualisation en Chine, en Inde et dans d'autres économies émergentes.
- Le segment de virtualisation PC a mené le marché avec une part de 62,46 % en 2025, grâce à l'adoption généralisée par l'entreprise d'environnements informatiques virtualisés et d'infrastructures de serveurs.
- La virtualisation mobile est le type de plate-forme qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 16,32 %, ce qui reflète l'augmentation de la demande d'environnements informatiques sûrs et flexibles pour les appareils mobiles et terminaux.
- Le segment de virtualisation des serveurs a dominé la catégorie de type avec une part des revenus de 42,72 % en 2025, menée par un déploiement étendu dans les centres de données d'entreprise et l'infrastructure cloud.
- En 2025, sur site, 50,54 % de la part de marché était préférée par les organisations qui cherchaient à contrôler directement l'infrastructure, les applications et les données.
- Le segment hybride est la catégorie de mode de déploiement qui connaît la croissance la plus rapide, avec un TCAC de 17,74 %, entraîné par l'adoption croissante de l'infrastructure hybride-cloud.
Portée du rapport et segmentation du marché des logiciels de virtualisation
|
Attributs |
Logiciel de virtualisation Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des logiciels de virtualisation
- Les entreprises intègrent de plus en plus les logiciels de virtualisation avec une infrastructure hybride-cloud et cloud-native pour gérer les machines et conteneurs virtuels via des plates-formes unifiées, améliorant la portabilité de la charge de travail, la cohérence opérationnelle et la flexibilité de l'infrastructure dans les environnements datacenter, cloud et bord.
- Par exemple, en mai 2025, Red Hat a signalé que les déploiements de Virtualization OpenShift avaient augmenté de 178 % depuis le début de 2024, ce qui reflète l'adoption croissante par l'entreprise de plates-formes combinant des machines virtuelles traditionnelles et des charges de travail natives en nuage.
- Les plateformes de virtualisation évoluent également pour soutenir la charge de travail de l'intelligence artificielle, les fournisseurs intégrant l'infrastructure de l'IA, la gestion de Kubernetes, les GPU et les capacités privées-cloud dans des environnements de virtualisation pour accueillir des applications d'entreprise de plus en plus exigeantes.
- Par exemple, en août 2025, Broadcom a annoncé que la VMware Cloud Foundation allait devenir une plate-forme native d'IA, avec VMware Private AI Services intégré dans Cloud Foundation 9.0 pour supporter des charges d'IA sécurisées dans des environnements privés-cloud.
- La convergence de la virtualisation, des Kubernetes et des technologies privées-cloud permet aux organisations d'exploiter des machines virtuelles et des conteneurs au moyen de cadres de gestion communs tout en soutenant la modernisation de la charge de travail et en réduisant la complexité des infrastructures.
Quels sont les principaux moteurs du marché des logiciels de virtualisation
- L'expansion rapide des environnements hybrides-cloud, privés-cloud et de calcul de bord augmente la demande de logiciels de virtualisation qui permettent aux organisations de consolider leur charge de travail, d'améliorer l'utilisation des ressources et de maintenir une gestion cohérente de l'infrastructure dans les environnements informatiques distribués.
- Par exemple, en avril 2025, Red Hat a souligné la capacité d'OpenShift Virtualization de déployer et de gérer des machines virtuelles dans des environnements hybrides-cloud, multicloud et bord, tout en exécutant des machines virtuelles et des conteneurs à travers une plate-forme unifiée.
- Les entreprises cherchent également à mieux contrôler les coûts de l'infrastructure, la sécurité, la souveraineté des données et le placement de la charge de travail, en encourageant les organisations à moderniser les environnements de virtualisation et à évaluer les architectures privées et les déploiements publics.
- Par exemple, en mai 2025, l'enquête mondiale menée par Broadcom auprès de 1 800 cadres supérieurs de la TI a révélé que 53 % des répondants considéraient le cloud privé comme leur principale priorité pour le déploiement de nouvelles charges de travail au cours des trois années suivantes, tandis que 69 % envisageaient le rapatriement de la charge de travail à partir de nuages publics.
- Comme les organisations ont de plus en plus besoin d'infrastructures évolutives pour les applications traditionnelles, les charges de travail liées au cloud et l'IA, les logiciels de virtualisation deviennent une base importante pour consolider les ressources informatiques, améliorer la mobilité de la charge de travail et appuyer les stratégies informatiques modernes de l'entreprise.
Quels sont les facteurs qui font obstacle à la croissance du marché des logiciels de virtualisation
- L'augmentation du coût des licences de virtualisation et des abonnements crée des difficultés financières pour les entreprises, en particulier pour les organisations qui possèdent de grandes propriétés de machines virtuelles et qui dépendent historiquement des licences perpétuelles et des accords de maintenance distincts.
- Par exemple, en janvier 2025, Anexia, fournisseur de cloud autrichien, a transféré environ 12 000 machines virtuelles de VMware vers une plate-forme basée sur KVM après avoir signalé des augmentations substantielles des coûts de licence de VMware et des changements aux conditions commerciales suite à l'acquisition de Broadcom
- Ces modèles commerciaux changeants peuvent accroître la pression migratoire et encourager les clients à évaluer d'autres plateformes de virtualisation, des hyperviseurs open-source et des solutions intégrées cloud-native pour contrôler les dépenses d'infrastructure et réduire la dépendance des fournisseurs.
- Par exemple, en juillet 2025, Telefónica Germany a transféré le soutien de son environnement VMware à Spinnaker après avoir signalé que son prix de renouvellement proposé par Broadcom était environ cinq fois plus élevé que prévu, mettant en évidence les défis de coûts liés à l'évolution des modèles de licence de virtualisation.
- La pression financière est particulièrement importante pour les fournisseurs de services et les entreprises qui exploitent de vastes environnements virtualisés, où les engagements d'abonnement et les exigences de logiciels groupés peuvent augmenter les coûts totaux de propriété et compliquer la planification à long terme de l'infrastructure.
Comment le marché des logiciels de virtualisation est-il segmenté
Le marché des logiciels de virtualisation est segmenté en fonction de la plateforme, du type, du mode de déploiement et de l'utilisateur final.
- Par plateforme
Sur la base de la plateforme, le marché des logiciels de virtualisation est segmenté en virtualisation PC et virtualisation mobile. Le segment de la virtualisation PC a dominé le marché avec 62,46 % de parts en 2025, soutenue par l'adoption généralisée par l'entreprise d'environnements informatiques virtualisés et d'infrastructures de serveurs. La virtualisation PC permet aux organisations de consolider les ressources informatiques et d'améliorer l'utilisation de l'infrastructure matérielle existante. Il est largement déployé dans les centres de données d'entreprise, les environnements privés-cloud, le développement d'applications et les opérations de test. La demande croissante d'optimisation de l'infrastructure et de gestion centralisée des TI continue d'appuyer l'adoption de la virtualisation des PC. Le segment bénéficie également des plateformes de virtualisation établies et de la compatibilité avec les environnements informatiques d'entreprise.
Le segment de la virtualisation mobile devrait enregistrer la croissance la plus rapide à un TCAC de 16,32 % au cours de la période de prévision, en raison de la demande croissante d'environnements informatiques sûrs et flexibles pour les appareils mobiles et terminaux. La virtualisation mobile permet aux organisations de créer des environnements isolés pour les applications, les systèmes d'exploitation et les ressources d'entreprise sur les appareils mobiles. La mobilité croissante des entreprises et les pratiques de travail à distance exigent de plus en plus un accès sûr aux applications de l'entreprise. La technologie peut également soutenir la séparation des environnements personnels et commerciaux sur des appareils partagés. L'adoption croissante de smartphones, tablettes et terminaux connectés crée des possibilités supplémentaires de virtualisation mobile.
- Par type
Sur la base du type, le marché des logiciels de virtualisation est segmenté en virtualisation d'application, virtualisation de réseau, virtualisation de matériel, virtualisation de bureau, stockage défini par logiciel, virtualisation de serveur, virtualisation de système d'exploitation et autres types. Le segment de virtualisation des serveurs a dominé le marché avec 42,72% de parts en 2025, soutenu par un déploiement étendu dans les centres de données d'entreprise et l'infrastructure cloud. La virtualisation des serveurs permet à plusieurs machines virtuelles de fonctionner sur des ressources informatiques physiques partagées. Les organisations utilisent la technologie pour consolider les serveurs, améliorer l'utilisation des ressources et simplifier la gestion de l'infrastructure. Il permet également de fournir une charge de travail flexible et de migrer dans des environnements virtualisés. L'expansion croissante des centres de données et l'adoption du cloud continuent de renforcer la demande de virtualisation des serveurs.
Le segment de la virtualisation du réseau devrait enregistrer la croissance la plus rapide à un TCAC de 15,96 % au cours de la période de prévision, grâce à l'adoption croissante de réseaux définis par logiciel et de fonctions de réseau virtualisé. La virtualisation des réseaux permet aux organisations de séparer les services de réseau du matériel physique dédié et de gérer les ressources par le biais de logiciels. La technologie offre une plus grande flexibilité dans la configuration, la fourniture et la gestion du réseau. Le déploiement croissant de l'infrastructure 5G et des datacenters définis par logiciel crée une demande supplémentaire pour les réseaux virtualisés. De plus en plus de déploiements de calcul de bord sont aussi des exigences croissantes pour les architectures de réseau flexibles et programmables.
- Par mode de déploiement
Sur la base du mode de déploiement, le marché des logiciels de virtualisation est segmenté en On-premises, Cloud/SaaS-hosted et hybride. Le segment On-Locations a dominé le marché avec 50,54% de parts en 2025, soutenu par des organisations cherchant à contrôler directement l'infrastructure, les applications et les données. La virtualisation sur site permet aux entreprises d'exploiter des machines virtuelles dans leurs propres environnements de datacenter. Il demeure largement utilisé par les organisations dotées d'une infrastructure bien établie et de prescriptions strictes en matière de sécurité ou de conformité. Le modèle de déploiement permet également de mieux contrôler le placement de la charge de travail, la configuration de l'infrastructure et les politiques internes en matière de TI. Les entreprises peuvent utiliser la virtualisation pour améliorer l'utilisation de l'infrastructure physique existante sans remplacer complètement leurs centres de données.
Le segment hybride devrait enregistrer la croissance la plus rapide à un TCAC de 17,74 % au cours de la période de prévision, en raison de l'adoption croissante de l'infrastructure hybride-cloud. Le déploiement hybride permet aux organisations de combiner des ressources sur site avec des environnements cloud publics et privés selon les exigences de la charge de travail. Les entreprises peuvent conserver des charges de travail sensibles ou critiques au sein d'une infrastructure contrôlée tout en utilisant des ressources en nuage pour l'évolutivité et la capacité supplémentaire. Cette approche favorise également la mobilité de la charge de travail dans différents environnements informatiques. L'augmentation de la migration des nuages et la demande de gestion souple des infrastructures renforcent l'adoption de la virtualisation hybride.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des logiciels de virtualisation est segmenté en TI et télécommunications, BFSI, soins de santé et sciences de la vie, fabrication, gouvernement et défense, médias et divertissement, commerce de détail et électronique, éducation, etc. Le segment des technologies de l'information et des télécommunications a dominé le marché avec 28.88% de parts en 2025, soutenues par des exigences de virtualisation étendues dans l'infrastructure d'entreprise, les centres de données et les réseaux de télécommunications. Les organisations informatiques utilisent la virtualisation pour consolider les serveurs, optimiser les ressources informatiques et supporter les charges de travail en nuage. Les entreprises de télécommunications utilisent de plus en plus les fonctions de réseau virtualisé pour améliorer la flexibilité du réseau et la gestion de l'infrastructure. L'expansion croissante des centres de données et l'adoption du cloud-service renforcent encore la demande de ce secteur. Le déploiement croissant d'infrastructures logicielles crée également des applications supplémentaires pour les technologies de virtualisation.
Le secteur des soins de santé et des sciences de la vie devrait enregistrer la croissance la plus rapide à un TCAC de 16,92 % au cours de la période de prévision, grâce à la numérisation croissante des infrastructures de soins de santé et à l'adoption croissante d'applications compatibles avec le cloud. Les organismes de santé utilisent la virtualisation pour améliorer l'évolutivité et la gestion des ressources informatiques qui soutiennent la charge de travail des soins de santé numériques. L'infrastructure virtuelle peut soutenir les applications cliniques, les dossiers de santé électroniques, l'analyse, la recherche médicale et les services de soins de santé à distance. Les exigences croissantes pour un accès sûr et fiable aux applications de soins de santé encouragent la modernisation de l'infrastructure. L'adoption croissante d'environnements informatiques en nuage et hybrides crée d'autres possibilités de virtualisation dans les organismes de santé.
Quelle région détient la plus grande part du marché des logiciels de virtualisation
- L'Amérique du Nord a dominé le marché des logiciels de virtualisation avec la plus grande part de revenus de 42,42 % en 2025, soutenue par une infrastructure informatique d'entreprise mature, une adoption généralisée du cloud et des investissements importants dans les centres de données et les technologies de virtualisation
- La région bénéficie également de la forte présence de fournisseurs de nuages à hyperéchelle, des écosystèmes technologiques d'entreprise établis, de l'adoption croissante d'architectures à nuage hybride et de la poursuite des investissements dans la modernisation des centres de données. Les exigences croissantes en matière de consolidation des infrastructures, de mobilité de la charge de travail, de cybersécurité et d'utilisation efficace des ressources continuent de renforcer la position de leadership de l'Amérique du Nord sur le marché mondial des logiciels de virtualisation
Aperçu du marché des logiciels de virtualisation aux États-Unis
Le marché américain des logiciels de virtualisation connaît une forte croissance en raison de l'adoption généralisée du cloud computing, des centres de données d'entreprise et de l'infrastructure hybride-cloud. L'écosystème informatique mature du pays, ainsi que la forte présence de grands fournisseurs de virtualisation, de cloud et de technologie, stimule la demande dans les entreprises, les télécommunications, l'ISBC, les soins de santé et les applications gouvernementales. De plus, les investissements croissants dans la modernisation des centres de données, la consolidation de la charge de travail, la cybersécurité et l'infrastructure d'IA accélèrent l'adoption de la virtualisation dans l'ensemble des organisations.
Aperçu du marché des logiciels de virtualisation en Asie-Pacifique
Le marché des logiciels de virtualisation en Asie-Pacifique devrait connaître une croissance rapide, en raison de l'augmentation de la numérisation, de l'expansion de l'infrastructure du cloud et de l'augmentation des investissements dans les centres de données dans des pays comme la Chine, l'Inde, le Japon et la Corée du Sud. L'adoption croissante d'environnements nuageux hybrides, d'applications d'entreprise et d'infrastructures logicielles favorise l'expansion du marché régional. De plus, les initiatives de modernisation de la TI, la croissance rapide des services numériques et l'expansion des infrastructures de télécommunications accélèrent l'adoption de la virtualisation dans les entreprises et les organismes du secteur public.
Aperçu du marché japonais des logiciels de virtualisation
Le marché japonais des logiciels de virtualisation connaît une croissance constante en raison de l'augmentation des investissements dans l'infrastructure du cloud, la modernisation informatique des entreprises et les technologies des centres de données. Les entreprises, les fournisseurs de télécommunications et les organisations gouvernementales adoptent de plus en plus la virtualisation pour améliorer l'utilisation de l'infrastructure, la gestion de la charge de travail et la souplesse opérationnelle. En outre, l'intégration croissante des plates-formes hybrides-cloud, de l'informatique de pointe et des technologies de gestion des données de pointe, de même que l'accent mis par le Japon sur la transformation numérique et l'infrastructure informatique résiliente, contribuent encore à la croissance du marché.
China Virtualization Software Aperçu du marché
Le marché chinois des logiciels de virtualisation connaît une croissance rapide, en raison de l'expansion de l'infrastructure cloud, de l'augmentation des investissements dans les centres de données et de la transformation numérique croissante des entreprises. L'adoption croissante de la virtualisation dans l'informatique en nuage, les télécommunications, la fabrication et les services financiers stimule considérablement la demande du marché. En outre, les investissements croissants dans les centres de données nationaux, l'infrastructure définie par logiciel, l'informatique d'IA et les environnements hybrides-cloud soutiennent le déploiement de la virtualisation, plaçant la Chine comme un important marché de croissance pour les logiciels de virtualisation.
U.K. Virtualization Software Market Insight
Le marché des logiciels de virtualisation au Royaume-Uni connaît une croissance constante, soutenue par l'adoption croissante de l'informatique en nuage, de l'infrastructure informatique hybride et de la modernisation des centres de données d'entreprise. L'augmentation des investissements dans des environnements informatiques évolutifs et sécurisés contribue à la croissance du marché dans les secteurs des services financiers, des soins de santé, du gouvernement et des télécommunications. De plus, l'intégration croissante de la virtualisation avec les technologies natives du cloud, les solutions de cybersécurité et l'infrastructure définie par les logiciels améliore l'utilisation des ressources et la flexibilité opérationnelle, soutenant le Royaume-Uni comme un important marché européen pour les logiciels de virtualisation.
Allemagne Virtualisation Logiciel Aperçu du marché
Le marché allemand des logiciels de virtualisation ne cesse de croître en raison de la forte base industrielle du pays, de l'infrastructure informatique avancée de l'entreprise et de l'adoption croissante des technologies du cloud et des datacenters. Les entreprises manufacturières, les institutions financières, les fournisseurs de télécommunications et les organismes gouvernementaux utilisent de plus en plus la virtualisation pour consolider la charge de travail, optimiser l'infrastructure et gérer les TI de façon souple. Les progrès continus dans les plates-formes de nuage hybride, l'informatique de pointe, la cybersécurité et l'infrastructure définie par logiciel, ainsi que l'Allemagne, l'accent fortement mis sur la numérisation industrielle, stimulent davantage le marché
Quelles sont les meilleures entreprises du marché des logiciels de virtualisation
L'industrie du logiciel de virtualisation est principalement dirigée par des entreprises bien établies, notamment :
- Microsoft Corporation(États-Unis)
- Oracle(États-Unis)
- La société Nutanix, Inc.(États-Unis)
- Proxmox Server Solutions GmbH(Autriche)
- Ltée(Royaume-Uni)
- IBM Corporation (États-Unis)
- Hewlett Packard Enterprise Development LP (États-Unis)
- Lenovo (Hong Kong)
- SUS (Royaume-Uni)
- Virtuozzo International GmbH (Suisse)
- Scale Computing, Inc. (États-Unis)
- Acronis International GmbH (Suisse)
- Huawei Technologies Co., Ltd. (Chine)
- Cisco Systems, Inc. (États-Unis)
- Amazon Web Services, Inc. (États-Unis)
- Google LLC (États-Unis)
- Alibaba Cloud (Singapour) Private Limited (Singapour)
- OpenNebula Systems S.L.U. (Espagne)
- Mirantis, Inc. (États-Unis)
- Vates SAS (France)
Quels sont les derniers développements sur le marché des logiciels de virtualisation
- En juin 2025, Broadcom a annoncé la disponibilité générale de VMware Cloud Foundation 9.0, introduisant une plate-forme moderne de cloud privé avec un modèle opérationnel unifié couvrant les centres de données, les environnements de bord et l'infrastructure cloud gérée. La plateforme prend en charge les applications traditionnelles, modernes et d'IA tout en ajoutant des opérations centralisées, la sécurité, la conformité, la gestion des coûts et la gestion de la charge de travail. Ce développement renforce le positionnement de VMware autour de la virtualisation intégrée privée et hybride-cloud.
- En mai 2025, Red Hat a annoncé l'avant-première publique de Red Hat OpenShift Virtualization sur Microsoft Azure Red Hat OpenShift, permettant aux organisations d'exécuter et de gérer des machines virtuelles aux côtés de conteneurs sur une plate-forme de nuage hybride à base de Kubernetes. L'offre comprend l'outillage de migration et l'automatisation conçus pour aider les organisations à moderniser les charges de travail VM existantes tout en maintenant le soutien pour les applications traditionnelles. Ce développement élargit les capacités de virtualisation dans les environnements nuage-natif et hybride-cloud.
- En août 2024, Broadcom a dévoilé VMware Cloud Foundation 9, décrivant une plate-forme de cloud privé unifiée conçue pour simplifier le déploiement, la consommation et le fonctionnement des infrastructures virtualisées. La plate-forme annoncée comprenait des capacités intégrées de cloud privé virtuel, une gestion de la sécurité améliorée et un soutien accru aux charges de travail liées à l'IA. Le développement a mis en lumière le mouvement de l'industrie vers la virtualisation intégrée et les plateformes privées-cloud.
- En avril 2022, Microsoft a annoncé la disponibilité générale de System Center 2022, ajoutant des capacités de gestion de datacenter améliorées dans les systèmes Windows Server, Azure Stack HCI, VMware et Linux. La version comprenait des capacités Virtual Machine Manager pour la gestion de machines virtuelles, le réseau défini par logiciel, les piscines de stockage et les grappes HCI Azure Stack. Ce développement a renforcé la gestion centralisée des charges de travail virtualisées dans divers environnements informatiques.
- En février 2021, Microsoft India a annoncé la disponibilité générale d'Azure Stack HCI en Inde, fournissant aux organisations une solution d'infrastructure hyperconvergée prenant en charge des scénarios de nuages hybrides à travers les centres de données, les bureaux distants, le cloud et les emplacements de bord. La plate-forme prend en charge les machines virtuelles Windows et Linux et a été rendue disponible par l'intermédiaire de partenaires matériels validés par Microsoft. Ce développement a élargi l'infrastructure hybride de Microsoft et les capacités de virtualisation pour les organisations sur le marché indien.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











