



Marché mondial des tests de vitamine D, par produit (test de 25-hydroxy vitamine D, test de 1,25-dihydroxy vitamine D, test de 24,25-dihydroxy vitamine D), application (tests cliniques, tests de recherche), technique ( radio-immuno-essai , ELISA, HPLC, LC-MS, autres), patient (adulte, pédiatrique ), indication (ostéoporose, rachitisme, troubles thyroïdiens, malabsorption, carence en vitamine D, autres), utilisateur final (hôpitaux, laboratoires de diagnostic, soins à domicile, point de service, autres) – Tendances et prévisions de l'industrie jusqu'en 2029.
Quelle est la taille du marché et le taux de croissance de la vitamine D
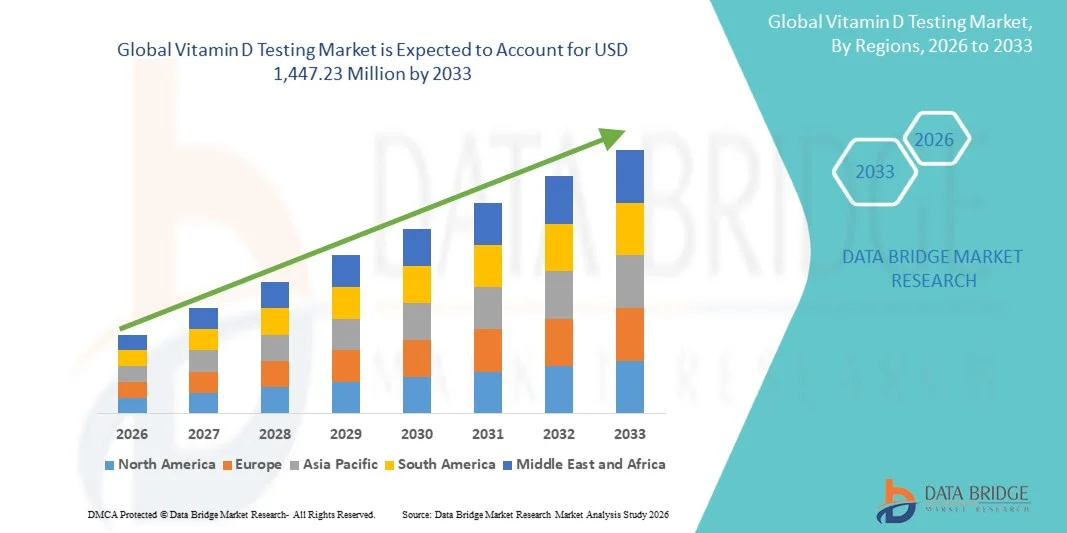
- Selon l'analyse des données de l'analyse de marché du pont, la taille du marché des tests de la vitamine D a été évaluée à950,20 millions de dollars en 2025et devrait atteindre1 447,23 millions de dollars en 2033, à uneTCAC de 5,40 %pendant la période de prévision
- La croissance du marché est principalement due à l'augmentation de la prévalence de la carence en vitamine D dans tous les groupes d'âge, associée à une sensibilisation accrue aux soins de santé préventifs et à l'importance d'une évaluation nutritionnelle précoce dans la gestion des maladies chroniques et de la santé osseuse.
- De plus, l'adoption croissante de technologies de diagnostic de pointe, l'expansion des programmes de dépistage systématique de la santé et la demande croissante de solutions de tests de laboratoire précises font du dépistage de la vitamine D un élément essentiel des diagnostics cliniques modernes. Ces facteurs combinés appuient considérablement l'expansion de l'industrie mondiale des tests de vitamine D au cours de la période de prévision.
Taille du marché et prévisions
Valeur marchande mondiale (2025):USD 950,20 millions
Valeur marchande prévue (2033) :1 447,23 millions de dollars
Prévisions CAGR (2026-2033):5.40%
Quels sont les principaux débouchés du marché des essais de vitamine D
- Le dépistage de la vitamine D, utilisé pour mesurer les niveaux de vitamine D dans l'organisme pour diagnostiquer et surveiller les carences nutritionnelles et les conditions de santé connexes, devient une composante de plus en plus importante des soins de santé préventifs et des diagnostics cliniques de routine en raison de la sensibilisation croissante à la santé osseuse, à la fonction immunitaire et à la gestion des maladies chroniques.
- La demande croissante de dépistage de la vitamine D est principalement attribuable à l'augmentation de la prévalence de la carence en vitamine D dans le monde, à l'augmentation de la population gériatrique et à l'adoption croissante de programmes de dépistage préventif chez les fournisseurs de soins de santé et les consommateurs.
- L'Amérique du Nord a dominé le marché du dépistage de la vitamine D avec la plus grande part des revenus de 38,7 % en 2025, appuyée par des infrastructures de soins de santé de pointe, une forte sensibilisation aux carences nutritionnelles et une forte adoption de tests diagnostiques de routine.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché du dépistage de la vitamine D au cours de la période de prévision en raison de l'amélioration de l'accès aux soins de santé, de la sensibilisation accrue à la santé et du renforcement des initiatives gouvernementales visant à promouvoir le diagnostic préventif et la surveillance du bien-être
- 25 -Hydroxy Vitamine D Le segment des tests a dominé le marché des tests de vitamine D avec une part de marché de 46,3 % en 2025, en raison de son utilisation clinique généralisée comme méthode standard et la plus précise pour évaluer l'état global de la vitamine D chez les patients
Portée du rapport et segmentation du marché des essais de vitamine D
|
Attributs |
Test de la vitamine D Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord · États-Unis · Canada · Mexique Europe · Allemagne · France · Royaume-Uni · Pays-Bas · Suisse · Belgique · Russie · Italie · Espagne · Turquie · Reste de l'Europe Asie-Pacifique · Chine · Japon · Inde · Corée du Sud · Singapour · Malaisie · Australie · Thaïlande · Indonésie · Philippines · Reste de l'Asie-Pacifique Moyen-Orient et Afrique · Arabie saoudite · U.A.E. · Afrique du Sud · Égypte · Israël · Reste du Moyen-Orient et de l'Afrique Amérique du Sud · Brésil · Argentine · Reste de l'Amérique du Sud |
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
· L'intégration croissante du dépistage de la vitamine D dans des programmes de nutrition et de soins préventifs personnalisés · L'adoption croissante de trousses de collecte d'échantillons à domicile et de plateformes de santé numériques |
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des essais de vitamine D
L'adoption croissante de solutions de soins de santé préventifs et de tests à domicile
- Une tendance significative et accélérée sur le marché mondial du dépistage de la vitamine D est l'adoption croissante de pratiques de soins de santé préventives et la disponibilité croissante de solutions pratiques de dépistage de la vitamine D à domicile. Cette combinaison de tendances améliore considérablement la détection précoce des déficiences et l'engagement des consommateurs dans la gestion personnelle de la santé
- Par exemple, Everlywell et LetsGetChecked offrent des trousses de dépistage de la vitamine D à domicile qui permettent aux consommateurs de recueillir facilement des échantillons et d'accéder aux résultats numériques à distance. De même, Quest Diagnostics et Labcorp continuent d'élargir les panels de tests de bien-être préventifs qui incluent des services d'évaluation de la vitamine D
- L'intégration de technologies diagnostiques avancées dans les tests de vitamine D permet d'accélérer les délais d'exécution, d'améliorer la précision des tests et de rationaliser les processus de laboratoire. Par exemple, on utilise de plus en plus des analyseurs automatisés d'immuno-essais et des systèmes LC-MS/MS pour améliorer la précision et appuyer les tests de vitamine D à grand volume dans les établissements de santé. De plus, les plateformes de santé numériques offrent aux utilisateurs un accès pratique aux rapports, aux consultations médicales et aux services de surveillance à long terme du bien-être.
- L'intégration harmonieuse des tests de vitamine D dans les examens de santé de routine et les programmes de dépistage préventif facilite l'accès des patients aux services d'évaluation nutritionnelle. Grâce à des systèmes de santé intégrés, les fournisseurs peuvent surveiller les niveaux de vitamine D aux côtés d'autres biomarqueurs, soutenir la prévention complète des maladies et la planification de traitements personnalisés
- Cette tendance vers des services de diagnostic plus accessibles, plus précis et plus axés sur le consommateur modifie fondamentalement les attentes en matière de tests de santé préventifs. Par conséquent, des entreprises comme Roche développent des tests automatisés avancés de vitamine D conçus pour améliorer l'efficacité, l'évolutivité et la fiabilité clinique dans les laboratoires et les établissements de santé.
- L'utilisation croissante de l'intelligence artificielle et de l'analyse de données dans les laboratoires de diagnostic améliore encore l'efficacité des tests de vitamine D en appuyant l'interprétation automatisée des résultats, les évaluations prédictives de la santé et les stratégies de gestion optimisées des patients dans l'ensemble des systèmes de soins de santé.
- La demande de solutions de dépistage de la vitamine D qui offrent des solutions pratiques, des résultats rapides et une intégration aux services de soins de santé préventifs augmente rapidement dans les hôpitaux, les laboratoires de diagnostic et les établissements de soins à domicile, car les consommateurs privilégient de plus en plus la gestion proactive du bien-être et la prévention précoce des maladies.
Dynamique du marché des essais de vitamine D
Chauffeur
Augmentation de la prévalence du déficit en vitamine D et sensibilisation préventive à la santé
- La prévalence croissante de la carence en vitamine D dans tous les groupes d'âge, associée à une sensibilisation accrue aux soins de santé préventifs et à la surveillance nutritionnelle, est un facteur important de la demande accrue de services de dépistage de la vitamine D.
- Par exemple, en mars 2025, Quest Diagnostics a annoncé l'expansion de son portefeuille de tests préventifs de bien-être, y compris des services améliorés de dépistage des carences en vitamines visant à appuyer le diagnostic précoce et la gestion des maladies chroniques. De telles stratégies de la part des entreprises clés devraient stimuler la croissance de l'industrie du dépistage de la vitamine D au cours de la période de prévision.
- À mesure que les fournisseurs de soins de santé et les consommateurs se concentrent davantage sur la détection précoce des maladies et les soins préventifs, le dépistage de la vitamine D offre des perspectives critiques pour la gestion de maladies telles que l'ostéoporose, les troubles immunitaires et les maladies cardiovasculaires, ce qui en fait un outil de diagnostic essentiel dans les pratiques de soins de santé modernes.
- De plus, l'adoption croissante de programmes de dépistage de routine et d'approches personnalisées en matière de soins de santé accroît l'intégration des tests de vitamine D dans les évaluations de bien-être standard, ce qui permet aux professionnels de la santé de fournir des interventions nutritionnelles et thérapeutiques ciblées.
- La commodité des systèmes de tests automatisés avancés, la disponibilité accrue de trousses de collecte d'échantillons à la maison et l'accès accru aux plateformes de santé numériques sont des facteurs clés qui propulsent l'adoption de tests de vitamine D dans les hôpitaux, les laboratoires de diagnostic et les établissements de soins à domicile. La tendance à la surveillance préventive des soins de santé et les campagnes de sensibilisation croissantes aux carences nutritionnelles contribuent encore à la croissance du marché
- L'augmentation des initiatives gouvernementales favorisant le dépistage des carences nutritionnelles et les programmes de prévention des maladies chroniques appuie l'adoption de services de dépistage de la vitamine D dans les systèmes de santé publics et les programmes de mieux-être communautaire
- L'accroissement de la population gériatrique, qui est plus vulnérable à l'ostéoporose, aux troubles osseux et aux carences en vitamines, contribue également de façon significative à la demande croissante de services de surveillance et de dépistage systématiques de la vitamine D dans le monde entier.
Restriction/Défi
Coûts élevés des essais et sensibilisation limitée dans les régions en développement
- Les préoccupations concernant le coût relativement élevé des méthodes avancées de dépistage de la vitamine D et la sensibilisation limitée au dépistage des carences nutritionnelles dans certaines régions en développement posent un défi important à l'expansion du marché. Étant donné que les technologies d'essai avancées exigent une infrastructure de laboratoire sophistiquée et des professionnels qualifiés, l'accessibilité et l'accessibilité demeurent des préoccupations clés parmi les populations mal desservies
- Par exemple, l ' insuffisance de l ' infrastructure de soins de santé et l ' appui limité au remboursement pour les tests de diagnostic préventifs dans plusieurs pays à faible revenu et à revenu intermédiaire ont limité l ' adoption généralisée de services de dépistage de la vitamine D
- Pour améliorer les taux d'adoption des patients, il est essentiel de répondre à ces problèmes d'accessibilité par des solutions diagnostiques abordables, une couverture accrue des remboursements et des initiatives de sensibilisation à la santé publique. Des entreprises comme Abbott et Siemens Healthineers continuent de mettre l'accent sur les systèmes d'essai automatisés et rentables pour améliorer l'efficacité opérationnelle et réduire les coûts des laboratoires. En outre, la variabilité des normes d'essai et les incohérences dans l'interprétation des résultats entre les laboratoires peuvent créer des défis pour les cliniciens et les fournisseurs de soins de santé à la recherche de résultats diagnostiques normalisés
- Bien que les progrès technologiques améliorent progressivement l'accessibilité et l'exactitude des tests, le caractère non essentiel perçu du dépistage systématique de la vitamine D chez certains groupes de patients peut encore entraver l'adoption plus large, en particulier sur les marchés de soins de santé sensibles aux coûts ou dans les régions où l'infrastructure de soins de santé préventive est limitée.
- Surmonter ces défis en renforçant les initiatives de sensibilisation aux soins de santé, en améliorant l'accès à des services de diagnostic abordables et en élaborant des protocoles d'essais normalisés sera essentiel pour soutenir la croissance à long terme du marché.
- La disponibilité limitée de laboratoires de diagnostic avancés et de professionnels de la santé formés dans les régions rurales et mal desservies limite encore l'accès en temps opportun à des tests de vitamine D précis et à des services de santé préventifs
- Les modifications apportées aux lignes directrices réglementaires et aux recommandations cliniques concernant le dépistage systématique de la vitamine D dans différents pays peuvent également créer des incohérences dans les politiques d'adoption et de remboursement des tests, ce qui a une incidence sur l'expansion générale du marché.
Comment le marché des essais de vitamine D est-il segmenté
Le marché est segmenté sur la base du produit, application, technique, patient, indication et utilisateur final.
- Par produit
Sur la base du produit, le marché de la vitamine D est segmenté en 25-Hydroxy Vitamine D Test, 1,25-Dihydroxy Vitamine D Test et 24,25-Dihydroxy Vitamine D Test. Le segment des tests de la vitamine D à 25-Hydroxy a dominé le marché avec la plus grande part de revenus du marché de 46,3 % en 2025, en raison de son adoption clinique généralisée comme méthode de diagnostic standard pour évaluer l'état global de la vitamine D chez les patients. Les fournisseurs de soins de santé préfèrent généralement ce test en raison de sa fiabilité élevée, de sa précision clinique et de sa capacité à détecter efficacement les carences en vitamine D. La prévalence croissante de l'ostéoporose, des troubles osseux et des maladies chroniques a considérablement augmenté la demande de tests systématiques de 25-hydroxy vitamine D dans les hôpitaux et les laboratoires de diagnostic. En outre, une sensibilisation accrue aux soins de santé préventifs et à la surveillance nutritionnelle continue de soutenir l'expansion du segment dans le monde. La disponibilité d ' analyseurs automatisés et de procédures d ' essai normalisées renforce encore la domination de ce segment sur le marché mondial.
Le segment 1,25-Dihydroxy Vitamine D Testing devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par une utilisation accrue dans les études cliniques spécialisées liées aux troubles rénaux, aux anomalies endocriniennes et aux maladies osseuses métaboliques. Ce test joue un rôle crucial dans l'évaluation des taux d'hormones actives de vitamine D chez les patients présentant des troubles médicaux complexes nécessitant une évaluation diagnostique avancée. Les progrès croissants dans les technologies de laboratoire et l'adoption croissante d'approches médicales personnalisées soutiennent la demande de solutions de dépistage de la vitamine D spécialisées. De plus, l'augmentation des activités de recherche liées aux maladies rénales chroniques et aux troubles parathyroïdes contribue à la croissance segmentaire. On s'attend également à ce que l'expansion de l'infrastructure des soins de santé et la sensibilisation accrue aux tests diagnostiques avancés accélèrent les taux d'adoption au cours de la période de prévision.
- Par demande
Sur la base de l'application, le marché des tests de vitamine D est segmenté en tests cliniques et de recherche. Le segment des tests cliniques a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison du nombre croissant de dépistages de routine et de la prévalence croissante de la carence en vitamine D dans le monde. Les hôpitaux, les laboratoires de diagnostic et les fournisseurs de soins de santé utilisent largement les tests cliniques de la vitamine D pour diagnostiquer l'ostéoporose, les troubles immunitaires et les carences nutritionnelles. La sensibilisation accrue des patients aux soins préventifs et à la gestion des maladies chroniques continue de soutenir une forte demande de services de dépistage clinique. De plus, l'augmentation des recommandations des médecins pour une évaluation régulière de la vitamine D chez les populations gériatriques et à risque renforce encore la croissance segmentaire. L'expansion des systèmes de laboratoire automatisés et des protocoles d'essais normalisés contribue également de façon significative au leadership du segment.
Le segment des tests de recherche devrait être témoin du TCAC le plus rapide de 2026 à 2033, grâce à la recherche scientifique croissante axée sur la relation entre les niveaux de vitamine D et les maladies chroniques comme le cancer, le diabète et les troubles cardiovasculaires. Les établissements universitaires, les entreprises de biotechnologie et les organismes pharmaceutiques investissent de plus en plus dans des études cliniques et des activités de recherche sur les biomarqueurs liés à la vitamine D. L'accent de plus en plus mis sur la médecine de précision et la génomique nutritionnelle appuie davantage la demande de solutions de dépistage de la vitamine D fondées sur la recherche. De plus, les progrès technologiques dans les instruments d'analyse et les méthodes d'analyse des biomarqueurs améliorent les capacités de recherche dans les établissements de santé. L'augmentation du financement public et privé des programmes de recherche en santé devrait également accélérer la croissance du segment au cours de la période de prévision.
- Par technique
Sur la base de la technique, le marché des tests de vitamine D est segmenté en radio-immuno-essai, ELISA, HPLC, LC-MS, et autres. Le segment ELISA a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de sa rentabilité, de sa sensibilité élevée et de son adoption généralisée dans les laboratoires de diagnostic et les établissements de santé. Vitamine à base d'ELISA Les méthodes de test D sont généralement préférées en raison de leur capacité à traiter de grands volumes d'échantillons efficacement tout en maintenant une précision diagnostique fiable. La demande croissante de solutions de laboratoire automatisées et à haut débit continue de soutenir la croissance du segment mondial. De plus, l'augmentation de la prévalence de la carence en vitamine D et l'expansion des programmes de soins de santé préventifs alimentent l'adoption de techniques de test ELISA. La facilité de mise en œuvre et la compatibilité avec les flux de travail cliniques courants renforcent encore la domination du segment sur le marché.
Le segment LC-MS devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par sa précision analytique supérieure, sa spécificité et sa capacité à mesurer simultanément plusieurs métabolites de vitamine D. Les fournisseurs de soins de santé et les établissements de recherche adoptent de plus en plus des techniques LC-MS pour des diagnostics cliniques avancés et des applications de tests spécialisés. La demande croissante de biomarqueurs précis et d'approches de traitement personnalisées contribue de façon significative à l'expansion du segment. De plus, les progrès technologiques des instruments de spectrométrie de masse et des systèmes d'automatisation de laboratoire améliorent l'efficacité opérationnelle et la fiabilité des essais. On s'attend également à ce que des investissements croissants dans des infrastructures de diagnostic de pointe et des laboratoires de recherche favorisent l'adoption rapide des techniques LC-MS au cours de la période de prévision.
- Par patient
Sur la base du patient, le marché des tests de vitamine D est segmenté en adultes et en enfants. Le segment des adultes a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison de la forte prévalence de la carence en vitamine D, de l'ostéoporose et des troubles chroniques chez les adultes et les gériatriques. Les adultes subissent souvent des tests de vitamine D dans le cadre d'évaluations préventives de routine et de programmes de surveillance des maladies chroniques. Une sensibilisation accrue à la santé osseuse, au soutien immunitaire et au bien-être nutritionnel continue de soutenir une forte demande de tests au sein de ce groupe de patients. De plus, les modes de vie sédentaires, l'exposition limitée au soleil et l'évolution des habitudes alimentaires contribuent à l'augmentation des taux de carence en vitamine D chez les adultes du monde entier. L'adoption croissante de diagnostics préventifs et de services de dépistage du bien-être renforce encore la croissance segmentaire dans les établissements de santé.
On s'attend à ce que le segment pédiatrique soit témoin du TCAC le plus rapide de 2026 à 2033, en raison de la prise de conscience accrue des carences nutritionnelles chez les enfants et de l'importance croissante accordée à la prévention précoce des maladies. Les fournisseurs de soins de santé recommandent de plus en plus de tester la vitamine D chez les nourrissons et les enfants afin de favoriser le développement osseux sain et la fonction immunitaire. La prévalence croissante des rickets pédiatriques et de la malnutrition dans les régions en développement contribue encore à l'expansion du segment. De plus, les initiatives gouvernementales de soins de santé visant à promouvoir la nutrition maternelle et infantile appuient l'adoption de services de dépistage de la vitamine D chez les enfants. On s'attend également à ce que l'expansion de l'infrastructure de soins pédiatriques et la sensibilisation des parents à la prévention accélèrent la croissance au cours de la période de prévision.
- Par indication
Sur la base de l'indication, le marché des tests de la vitamine D est segmenté en ostéoporose, rickets, troubles de la thyroïde, malabsorption, carence en vitamine d, et autres. Le segment des carences en vitamine D a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison du fardeau mondial croissant des carences nutritionnelles et de la sensibilisation accrue au dépistage préventif de la santé. Les tests de carence en vitamine D sont largement utilisés dans les hôpitaux, les laboratoires de diagnostic et les cliniques de bien-être pour des évaluations de santé courantes et des programmes de prévention des maladies chroniques. La prévalence croissante des modes de vie sédentaires, l'apport alimentaire insuffisant et l'exposition limitée au soleil continuent d'augmenter la demande mondiale de tests. De plus, les recommandations croissantes des médecins pour la surveillance nutritionnelle de routine chez les populations à risque appuient davantage la domination du segment. L'élargissement de l'accès aux soins de santé et l'intensification des campagnes de sensibilisation à la gestion des carences en vitamines contribuent également de manière significative à la croissance du marché.
Le segment de l'ostéoporose devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation de la population gériatrique et l'incidence croissante de troubles osseux dans le monde. Les professionnels de la santé recommandent fréquemment des tests de vitamine D dans le cadre du diagnostic d'ostéoporose, du suivi du traitement et des stratégies de prévention des fractures. L'accent de plus en plus mis sur le vieillissement sain et les soins préventifs des os contribue de façon significative à la demande de services de dépistage de la vitamine D liés à l'ostéoporose. De plus, l'adoption croissante de programmes avancés de dépistage diagnostique pour les femmes ménopausées et les patients âgés appuie l'expansion du segment. L'augmentation des dépenses de santé et la sensibilisation accrue à la gestion de la santé osseuse devraient également accélérer la croissance au cours de la période de prévision.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des tests de vitamine D est segmenté en hôpitaux, laboratoires de diagnostic, soins à domicile, points de soins, etc. Le segment des Laboratoires de diagnostic a dominé le marché avec la plus grande part des revenus du marché en 2025, en raison du volume croissant de procédures de dépistage systématique de la vitamine D et de la disponibilité généralisée d'une infrastructure avancée de tests en laboratoire. Les laboratoires de diagnostic sont très préférés pour les tests de vitamine D en raison de leur capacité à produire des résultats précis, une capacité élevée de traitement des échantillons et l'accès aux technologies d'analyse automatisées. La prévalence croissante des maladies chroniques et les programmes de dépistage préventif de la santé continuent d'appuyer l'augmentation du volume des tests de dépistage des patients à l'échelle mondiale. De plus, de solides collaborations entre les fournisseurs de soins de santé et les organismes de services de laboratoire renforcent encore la croissance du segment. L'expansion des réseaux de laboratoires centralisés et des plateformes de diagnostic numérique contribue également de façon significative à la domination de ce segment.
On s'attend à ce que le segment des points de soins soit témoin du TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de solutions diagnostiques rapides et de services de santé décentralisés. Le dépistage au point de service de la vitamine D permet d'accélérer la prise de décisions cliniques et d'améliorer la commodité du patient grâce à des capacités de dépistage à proximité du patient. Les fournisseurs de soins de santé adoptent de plus en plus de dispositifs de diagnostic portatifs pour soutenir l'évaluation nutritionnelle immédiate dans les établissements ambulatoires et les milieux de soins éloignés. De plus, les progrès technologiques dans les appareils d'essai compacts et l'intégration numérique des soins de santé améliorent l'accessibilité et l'efficacité opérationnelle des tests. L'adoption croissante de services de soins à domicile et l'importance croissante accordée aux soins préventifs personnalisés devraient également accélérer la croissance du segment au cours de la période de prévision.
Quelle région détient la plus grande part du marché des essais de vitamine D
- L'Amérique du Nord a dominé le marché du dépistage de la vitamine D avec la plus grande part des revenus de 38,7 % en 2025, appuyée par des infrastructures de soins de santé de pointe, une forte sensibilisation aux carences nutritionnelles et une forte adoption de tests diagnostiques de routine.
- Les patients et les fournisseurs de soins de santé de la région apprécient grandement l'exactitude, la commodité et la fiabilité clinique offertes par les solutions avancées de dépistage de la vitamine D intégrées aux systèmes modernes de laboratoire de diagnostic et aux programmes de soins préventifs
- Cette adoption généralisée est soutenue par des infrastructures de soins de santé avancées, des dépenses de soins de santé élevées et la préférence croissante pour la détection précoce des maladies et la surveillance du bien-être, en établissant le dépistage de la vitamine D comme composante essentielle des diagnostics préventifs dans les hôpitaux, les laboratoires et les établissements de soins à domicile.
États-Unis Essais de la vitamine D Aperçu du marché
Le marché américain du dépistage de la vitamine D a enregistré la plus grande part des revenus de 79 % en 2025 en Amérique du Nord, alimentée par la prévalence croissante de la carence en vitamine D et l'accent de plus en plus mis sur la surveillance préventive des soins de santé et du bien-être. Les patients et les fournisseurs de soins de santé accordent de plus en plus de priorité au dépistage nutritionnel de routine et au diagnostic précoce des affections chroniques grâce à des services de dépistage en laboratoire avancés. L'adoption croissante de bilans de santé préventifs, conjuguée à une forte demande de solutions de diagnostic précises et automatisées, propulse l'industrie du dépistage de la vitamine D. De plus, l'intégration croissante des plateformes de soins de santé numériques, des services de dépistage à domicile et des programmes de bien-être personnalisés contribue de façon significative à l'expansion du marché.
Europe Essais de la vitamine D Aperçu du marché
Le marché européen du dépistage de la vitamine D devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison d'une prise de conscience accrue de la santé osseuse et de la charge croissante des carences nutritionnelles dans la région. La croissance des initiatives de soins préventifs, conjuguée à la demande de services de diagnostic avancés, favorise l'adoption de tests de vitamine D. Les consommateurs européens se concentrent également de plus en plus sur la gestion du bien-être et la prévention précoce des maladies grâce à des programmes de dépistage de routine. La région connaît une croissance importante dans les hôpitaux, les laboratoires de diagnostic et les applications de soins à domicile, les tests de vitamine D étant intégrés à la fois aux évaluations cliniques de routine et aux programmes spécialisés de gestion des maladies.
Royaume-Uni Essais de la vitamine D Aperçu du marché
La vitamine U.K. On s'attend à ce que le marché des tests D augmente à un TCAC remarquable au cours de la période de prévision, en raison d'une sensibilisation accrue aux troubles liés aux carences en vitamines et d'une importance croissante accordée aux services de santé préventifs. De plus, les préoccupations croissantes concernant l'ostéoporose, la santé immunitaire et la gestion des maladies chroniques encouragent les patients et les fournisseurs de soins de santé à adopter des solutions de dépistage systématique de la vitamine D. L'expansion de l'infrastructure numérique des soins de santé du Royaume-Uni, ainsi que son réseau de laboratoires de diagnostic et son accessibilité aux soins de santé devraient continuer à stimuler la croissance du marché.
Allemagne Essais de la vitamine D Aperçu du marché
Le marché allemand des tests de vitamine D devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par une sensibilisation accrue à la santé nutritionnelle et à la demande de solutions diagnostiques technologiquement avancées. L'Allemagne a une infrastructure de soins de santé bien développée, associée à l'accent mis sur la précision clinique et les soins préventifs, qui favorise l'adoption de tests de vitamine D, en particulier dans les hôpitaux et les laboratoires de diagnostic spécialisés. L'intégration de systèmes de tests automatisés de pointe au sein des établissements de soins de santé est également de plus en plus répandue, avec une forte préférence pour des services de diagnostic fiables et normalisés qui correspondent aux attentes locales en matière de soins de santé.
Aperçu du marché des essais de vitamine D en Asie-Pacifique
Le marché du dépistage de la vitamine D en Asie et dans le Pacifique est sur le point de croître au rythme le plus rapide (22,8 %) au cours de la période de prévision de 2026 à 2033, en raison de la sensibilisation accrue aux soins de santé, de l'augmentation des revenus disponibles et de l'élargissement de l'accès aux services de diagnostic dans des pays comme la Chine, le Japon et l'Inde. L'accent croissant mis par la région sur les soins de santé préventifs, appuyé par des initiatives gouvernementales favorisant la santé nutritionnelle et la prévention des maladies, est à l'origine de l'adoption de services de dépistage de la vitamine D. De plus, à mesure que l'APAC devient un marché en expansion rapide des services de santé et de diagnostic, l'accessibilité et l'accessibilité des solutions de dépistage de la vitamine D augmentent dans une population plus vaste de patients.
Japon Essais sur le marché de la vitamine D
Le marché japonais du dépistage de la vitamine D prend de l'ampleur en raison des infrastructures de santé avancées du pays, du vieillissement de la population et de la demande croissante de surveillance préventive du bien-être. Le marché japonais met l'accent sur le vieillissement en santé et la prévention des maladies chroniques, et l'adoption de tests de dépistage de la vitamine D est due à la prévalence croissante de l'ostéoporose et des carences nutritionnelles chez les personnes âgées. L'intégration du dépistage de la vitamine D aux programmes de dépistage de routine et aux technologies de laboratoire de pointe alimente la croissance. De plus, l'accent croissant mis par le Japon sur la prise en charge personnalisée des soins de santé et de la nutrition est susceptible de stimuler la demande de services de dépistage précis et pratiques de la vitamine D dans les établissements de santé et les centres de bien-être.
Inde Essais de la vitamine D Aperçu du marché
Le marché indien du dépistage de la vitamine D a représenté la plus grande part des revenus du marché en Asie-Pacifique en 2025, attribuée à l'importante population du pays, à la sensibilisation accrue aux carences nutritionnelles et à l'expansion rapide des infrastructures de soins de santé. L'Inde est l'un des marchés les plus dynamiques pour le diagnostic préventif, et les tests de vitamine D sont de plus en plus populaires dans les hôpitaux, les laboratoires de diagnostic et les cliniques de bien-être. L'accent de plus en plus mis sur les programmes de soins préventifs et la disponibilité croissante de services de diagnostic abordables, parallèlement à la forte expansion des réseaux de laboratoires organisés, sont des facteurs clés qui propulsent le marché en Inde.
Quelles sont les principales entreprises du marché des essais de vitamine D
L'industrie des tests de vitamine D est principalement dirigée par des entreprises bien établies, notamment :
- Abbott (États-Unis)
- Danaher (États-Unis)
- F. Hoffmann-La Roche Ltd (Suisse)
- Siemens Healthineers AG (Allemagne)
- Quest Diagnostics Incorporated (États-Unis)
- BIOMÉRIEUX (France)
- DiaSorin S.p.A. (Italie)
- Thermo Fisher Scientific Inc. (États-Unis)
- Beckman Coulter, Inc. (États-Unis)
- Société Tosoh (Japon)
- Bio-Rad Laboratories, Inc. (États-Unis)
- Randox Laboratories Ltd. (Royaume-Uni)
- EUROIMMUN Medizinische Labordiagnostika AG (Allemagne)
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (Chine)
- NanoEnTek Inc. (Corée du Sud)
- Qualigen Therapeutics, Inc. (États-Unis)
- DIAsource ImmunoAssays SA (Belgique)
- Gold Standard Diagnostics Corporation (États-Unis)
- OmegaQuant Analytics, LLC (États-Unis)
- SpectraCell Laboratories, Inc. (États-Unis)
Quelles sont les évolutions récentes du marché mondial des essais de vitamine D
- En septembre 2025, Roche Diagnostics a annoncé que son test total de vitamine D ionify® 25-Hydroxy devenait le premier test de vitamine D basé sur la spectrométrie de masse à recevoir la catégorisation CLIA de la complexité modérée aux États-Unis. Le développement élargit l'accès à des tests avancés de vitamine D pour un plus large éventail de laboratoires cliniques grâce à la solution automatisée Cobas® Mass Spec Roche. Le lancement souligne l'adoption croissante de technologies de diagnostic hautement normalisées et automatisées de la vitamine D dans les établissements de santé
- En février 2025, Technavio a souligné l'intégration croissante des technologies de l'IA sur le marché des tests de vitamine D, soulignant le rôle croissant de l'analyse et de l'automatisation avancées dans l'amélioration de l'efficacité des tests et des flux de travail diagnostiques. Le rapport note également une prise de conscience accrue du rôle de la vitamine D dans l'immunité et la prévention des maladies chroniques en tant que facteur majeur d'accélération de la demande mondiale de services de dépistage
- En décembre 2024, Technavio a signalé d'importants progrès dans l'évolution du marché des tests de vitamine D alimentés par l'IA, avec l'adoption croissante de systèmes de laboratoire automatisés et de solutions de diagnostic numérique dans les hôpitaux et les laboratoires de diagnostic. Le rapport souligne que l'innovation technologique croissante améliore l'accessibilité et l'efficacité opérationnelle des services de santé préventifs
- En février 2023, Hurdle Health a annoncé le lancement de son test de vitamine D à domicile, conçu pour fournir aux consommateurs des résultats en vitamine D de qualité de laboratoire provenant du confort de leur maison. La nouvelle solution a été introduite afin d'améliorer l'accessibilité aux tests de carence nutritionnelle et de soutenir les initiatives de soins de santé préventifs grâce à des services de diagnostic à distance pratiques. Ce lancement reflète la demande croissante des consommateurs pour des solutions de dépistage de la carence en vitamine et du bien-être à domicile
- En avril 2022, Medisure Canada Inc. a annoncé le lancement de sa trousse de dépistage de la vitamine D approuvée par Santé Canada, qui permet aux consommateurs de surveiller la carence en vitamine D au moyen de solutions d'auto-test. L'entreprise a signalé une forte demande précoce des pharmacies et des canaux de distribution en ligne, soulignant l'adoption croissante de diagnostics pratiques à domicile et de services de tests de bien-être préventifs
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DES TESTS DE VITAMINE D
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DES TESTS DE VITAMINE D
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MODÉLISATION ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DES TESTS DE VITAMINE D : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
6 APERÇUS DE L'INDUSTRIE
7 CADRE RÉGLEMENTAIRE
8 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR PRODUIT
8.1 APERÇU
8.2 TEST DE LA 25-HYDROXY VITAMINE D
8.2.1 25-OH VITAMINE D2
8.2.1.1. VALEUR MARCHANDE (EN MIN. USD)
8.2.1.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.1.3. PRIX DE VENTE MOYEN (USD)
8.2.2 25-OH VITAMINE D3
8.2.2.1. VALEUR MARCHANDE (EN MIN. USD)
8.2.2.2. VOLUME DU MARCHÉ (UNITÉS)
8.2.2.3. PRIX DE VENTE MOYEN (USD)
8.3 TEST DE LA 1,25-DIHYDROXY VITAMINE D
8.3.1 VALEUR MARCHANDE (USD MN)
8.3.2 VOLUME DU MARCHÉ (UNITÉS)
8.3.3 PRIX DE VENTE MOYEN (USD)
8.4 TEST DE LA 24,25-DIHYDROXY VITAMINE D
8.4.1 VALEUR MARCHANDE (USD MN)
8.4.2 VOLUME DU MARCHÉ (UNITÉS)
8.4.3 PRIX DE VENTE MOYEN (USD)
9 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR COMPOSANT
9.1 APERÇU
9.2 PRODUIT
9.2.1 APPAREILS
9.2.1.1. PLATEFORME D'IMMUNOESSAIS
9.2.1.1.1. PAR MARQUES
9.2.1.1.1.1 ARCHITECTE
9.2.1.1.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
9.2.1.1.1.1.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.1.1.1.3. PRIX DE VENTE MOYEN (USD)
9.2.1.1.1.2 LIAISON
9.2.1.1.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
9.2.1.1.1.2.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.1.1.2.3. PRIX DE VENTE MOYEN (USD)
9.2.1.1.1.3 IDS– ISYS
9.2.1.1.1.3.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
9.2.1.1.1.3.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.1.1.3.3. PRIX DE VENTE MOYEN (USD)
9.2.1.1.1.4 COBAS
9.2.1.1.1.4.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
9.2.1.1.1.4.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.1.1.4.3. PRIX DE VENTE MOYEN (USD)
9.2.1.1.1.5 ADVIA CENTAUR
9.2.1.1.1.5.1. VALEUR MARCHANDE (EN MIN. USD)
9.2.1.1.1.5.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.1.1.5.3. PRIX DE VENTE MOYEN (USD)
9.2.1.1.1.6 ELECSYS
9.2.1.1.1.6.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
9.2.1.1.1.6.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.1.1.6.3. PRIX DE VENTE MOYEN (USD)
9.2.1.1.2. PAR MODALITÉ
9.2.1.1.2.1 ENTIÈREMENT AUTOMATISÉ
9.2.1.1.2.2 SEMI-AUTOMATISÉ
9.2.1.2. DISPOSITIFS HPLC
9.2.1.2.1. VALEUR MARCHANDE (EN MILLIONS DE DOLLARS AMÉRICAINS)
9.2.1.2.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.1.2.3. PRIX DE VENTE MOYEN (USD)
9.2.1.3. AUTRES
9.2.2 KITS ET DOSAGES
9.2.2.1. VALEUR MARCHANDE (EN MIN. USD)
9.2.2.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.2.3. PRIX DE VENTE MOYEN (USD)
9.2.3 AUTRES CONSOMMABLES
9.2.3.1. VALEUR MARCHANDE (EN MIN. USD)
9.2.3.2. VOLUME DU MARCHÉ (UNITÉS)
9.2.3.3. PRIX DE VENTE MOYEN (USD)
9.3 SERVICES
10 MARCHÉS MONDIAUX DES TESTS DE VITAMINE D, PAR TECHNIQUE
10.1 APERÇU
10.2 DOSAGE RADIO-IMMUNOLOGIQUE
10.3 DOSAGE IMMUNOLOGIQUE PAR CHIMIOLUMINESCENCE (CLIA)
10.4 DOSAGE IMMUNOLOGIQUE PAR ÉLECTROCHIMILUMINESCENCE (ECLIA)
10.5 DOSAGE IMMUNOLOGIQUE PAR MICROPARTICULES CHIMILUMINESCENTES (CMIA)
10.6 IMMUNO-ESSAI À FLUX LATÉRAL
10.7 DOSAGE IMMUNOSORBANT LIÉ À UNE ENZYME (ELISA)
10.8 CHROMATOGRAPHIE LIQUIDE À HAUTE PERFORMANCE (HPLC)
10.9 CHROMATOGRAPHIE LIQUIDE-SPECTROMÉTRIE DE MASSE EN TANDEM (LC-MS/MS)
11 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR APPLICATION
11.1 APERÇU
11.2 TESTS CLINIQUES
11.2.1 PRODUIT
11.2.1.1. APPAREILS
11.2.1.2. TROUSSES ET DOSAGES
11.2.1.3. AUTRES CONSOMMABLES
11.2.2 SERVICES
11.3 TESTS DE RECHERCHE
11.3.1 PRODUIT
11.3.1.1. APPAREILS
11.3.1.2. TROUSSES ET DOSAGES
11.3.1.3. AUTRES CONSOMMABLES
11.3.2 SERVICES
12 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR PATIENT
12.1 APERÇU
12.2 ADULT
12.3 PÉDIATRIQUE
13 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR INDICATION
13.1 APERÇU
13.2 OSTÉOPOROSE
13.3 Rachitisme
13.4 TROUBLES THYROÏDIENS
13.5 MALABSORPTION
13.6 CARENCE EN VITAMINE D
13.7 OSTÉOMALACIE
13.8 FIBROSE KYSTIQUE
13.9 MALADIE COELIAQUE
13.1 MALADIE DE CROHN
13.11 AUTRES
14 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR TYPE DE TEST
14.1 APERÇU
14.2 ESSAIS EN LABORATOIRE
14.3 TEST AU POINT DE SERVICE
15 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR UTILISATEUR FINAL
15.1 APERÇU
15.2 HÔPITAUX
15.2.1 PUBLIC
15.2.2 PRIVÉ
15.3 LABORATOIRES D'ESSAIS
15.3.1 LABORATOIRES D'ESSAIS GOUVERNEMENTAUX
15.3.2 LABORATOIRES D'ESSAIS COMMERCIAUX
15.4 LABORATOIRES DE DIAGNOSTIC
15.5 SOINS À DOMICILE
15.6 AUTRES
16 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR CANAL DE DISTRIBUTION
16.1 APERÇU
16.2 APPEL D'OFFRES DIRECT
16.3 VENTES AU DÉTAIL
16.4 VENTES EN LIGNE
16,5 AUTRES
17 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAR RÉGION
MARCHÉ MONDIAL DES TESTS DE VITAMINE D (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
17.1 AMÉRIQUE DU NORD
17.1.1 États-Unis
17.1.2 CANADA
17.1.3 MEXIQUE
17.2 EUROPE
17.2.1 ALLEMAGNE
17.2.2 Royaume-Uni
17.2.3 ITALIE
17.2.4 FRANCE
17.2.5 ESPAGNE
17.2.6 RUSSIE
17.2.7 SUISSE
17.2.8 TURQUIE
17.2.9 BELGIQUE
17.2.10 PAYS-BAS
17.2.11 DANEMARK
17.2.12 SUÈDE
17.2.13 POLOGNE
17.2.14 NORVÈGE
17.2.15 FINLAND
17.2.16 RESTE DE L'EUROPE
17.3 ASIE-PACIFIQUE
17.3.1 JAPON
17.3.2 CHINE
17.3.3 CORÉE DU SUD
17.3.4 INDE
17.3.5 SINGAPOUR
17.3.6 THAÏLANDE
17.3.7 INDONÉSIE
17.3.8 MALAISIE
17.3.9 PHILIPPINES
17.3.10 AUSTRALIE
17.3.11 NOUVELLE-ZÉLANDE
17.3.12 VIETNAM
17.3.13 TAÏWAN
17.3.14 RESTE DE L'ASIE-PACIFIQUE
17.4 AMÉRIQUE DU SUD
17.4.1 BRÉSIL
17.4.2 ARGENTINE
17.4.3 PÉROU
17.4.4 RESTE DE L'AMÉRIQUE DU SUD
17.5 MOYEN-ORIENT ET AFRIQUE
17.5.1 AFRIQUE DU SUD
17.5.2 ÉGYPTE
17.5.3 BAHREÏN
17.5.4 ÉMIRATS ARABES UNIS
17.5.5 KOWEÏT
17.5.6 OMAN
17.5.7 QATAR
17.5.8 ARABIE SAOUDITE
17.5.9 RESTE DE LA MEA
17.6 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
18 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PAYSAGE DES ENTREPRISES
18.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
18.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
18.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
18.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : MOYEN-ORIENT ET AFRIQUE
18.5 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU SUD
18.6 FUSIONS ET ACQUISITIONS
18.7 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
18.8 EXTENSION
18.9 MODIFICATIONS RÉGLEMENTAIRES
18.1 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
19 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, ANALYSE SWOT ET DBMR
20 MARCHÉ MONDIAL DES TESTS DE VITAMINE D, PROFIL DE L'ENTREPRISE
20.1 F. HOFFMANN-LA ROCHE LTD
20.1.1 PRÉSENTATION DE L'ENTREPRISE
20.1.2 ANALYSE DES REVENUS
20.1.3 PRÉSENCE GÉOGRAPHIQUE
20.1.4 PORTEFEUILLE DE PRODUITS
20.1.5 ÉVOLUTIONS RÉCENTES
20.2 ABBOTT
20.2.1 PRÉSENTATION DE L'ENTREPRISE
20.2.2 ANALYSE DES REVENUS
20.2.3 PRÉSENCE GÉOGRAPHIQUE
20.2.4 PORTEFEUILLE DE PRODUITS
20.2.5 ÉVOLUTIONS RÉCENTES
20.3 SIEMENS HEALTHCARE PRIVATE LIMITED
20.3.1 PRÉSENTATION DE L'ENTREPRISE
20.3.2 ANALYSE DES REVENUS
20.3.3 PRÉSENCE GÉOGRAPHIQUE
20.3.4 PORTEFEUILLE DE PRODUITS
20.3.5 ÉVOLUTIONS RÉCENTES
20.4 QUEST DIAGNOSTICS INCORPORATED.
20.4.1 PRÉSENTATION DE L'ENTREPRISE
20.4.2 ANALYSE DES REVENUS
20.4.3 PRÉSENCE GÉOGRAPHIQUE
20.4.4 PORTEFEUILLE DE PRODUITS
20.4.5 ÉVOLUTIONS RÉCENTES
20.5 BIOMÉRIEUX
20.5.1 PRÉSENTATION DE L'ENTREPRISE
20.5.2 ANALYSE DES REVENUS
20.5.3 PRÉSENCE GÉOGRAPHIQUE
20.5.4 PORTEFEUILLE DE PRODUITS
20.5.5 ÉVOLUTIONS RÉCENTES
20.6 DIASORIN SPA
20.6.1 PRÉSENTATION DE L'ENTREPRISE
20.6.2 ANALYSE DES REVENUS
20.6.3 PRÉSENCE GÉOGRAPHIQUE
20.6.4 PORTEFEUILLE DE PRODUITS
20.6.5 ÉVOLUTIONS RÉCENTES
20.7 TOSOH BIOSCIENCE, INC.
20.7.1 PRÉSENTATION DE L'ENTREPRISE
20.7.2 ANALYSE DES REVENUS
20.7.3 PRÉSENCE GÉOGRAPHIQUE
20.7.4 PORTEFEUILLE DE PRODUITS
20.7.5 ÉVOLUTIONS RÉCENTES
20.8 QUALIGEN THERAPEUTICS, INC.
20.8.1 PRÉSENTATION DE L'ENTREPRISE
20.8.2 ANALYSE DES REVENUS
20.8.3 PRÉSENCE GÉOGRAPHIQUE
20.8.4 PORTEFEUILLE DE PRODUITS
20.8.5 ÉVOLUTIONS RÉCENTES
20.9 LABORATOIRES DIAZYME, INC.
20.9.1 PRÉSENTATION DE L'ENTREPRISE
20.9.2 ANALYSE DES REVENUS
20.9.3 PRÉSENCE GÉOGRAPHIQUE
20.9.4 PORTEFEUILLE DE PRODUITS
20.9.5 ÉVOLUTIONS RÉCENTES
20.1 THERMO FISHER SCIENTIFIC INC.
20.10.1 PRÉSENTATION DE L'ENTREPRISE
20.10.2 ANALYSE DES REVENUS
20.10.3 PRÉSENCE GÉOGRAPHIQUE
20.10.4 PORTEFEUILLE DE PRODUITS
20.10.5 ÉVOLUTIONS RÉCENTES
20.11 SYSTÈMES D'IMMUNODIAGNOSTIC
20.11.1 PRÉSENTATION DE L'ENTREPRISE
20.11.2 ANALYSE DES REVENUS
20.11.3 PRÉSENCE GÉOGRAPHIQUE
20.11.4 PORTEFEUILLE DE PRODUITS
20.11.5 ÉVOLUTIONS RÉCENTES
20.12 RECIPE CHEMICALS + INSTRUMENTS GMBH
20.12.1 PRÉSENTATION DE L'ENTREPRISE
20.12.2 ANALYSE DES REVENUS
20.12.3 PRÉSENCE GÉOGRAPHIQUE
20.12.4 PORTEFEUILLE DE PRODUITS
20.12.5 ÉVOLUTIONS RÉCENTES
20.13 BECKMAN COULTER, INC.
20.13.1 PRÉSENTATION DE L'ENTREPRISE
20.13.2 ANALYSE DES REVENUS
20.13.3 PRÉSENCE GÉOGRAPHIQUE
20.13.4 PORTEFEUILLE DE PRODUITS
20.13.5 ÉVOLUTIONS RÉCENTES
20.14 LABORATOIRES BIO-RAD, INC.
20.14.1 PRÉSENTATION DE L'ENTREPRISE
20.14.2 ANALYSE DES REVENUS
20.14.3 PRÉSENCE GÉOGRAPHIQUE
20.14.4 PORTEFEUILLE DE PRODUITS
20.14.5 ÉVOLUTIONS RÉCENTES
20h15 SCIEX (DH TECH. DEV. PTE. LTD)
20.15.1 PRÉSENTATION DE L'ENTREPRISE
20.15.2 ANALYSE DES REVENUS
20.15.3 PRÉSENCE GÉOGRAPHIQUE
20.15.4 PORTEFEUILLE DE PRODUITS
20.15.5 ÉVOLUTIONS RÉCENTES
20.16 QUIDEL CORPORATION
20.16.1 PRÉSENTATION DE L'ENTREPRISE
20.16.2 ANALYSE DES REVENUS
20.16.3 PRÉSENCE GÉOGRAPHIQUE
20.16.4 PORTEFEUILLE DE PRODUITS
20.16.5 ÉVOLUTIONS RÉCENTES
20.17 DIASYS DIAGNOSTIC SYSTEMS GMBH
20.17.1 PRÉSENTATION DE L'ENTREPRISE
20.17.2 ANALYSE DES REVENUS
20.17.3 PRÉSENCE GÉOGRAPHIQUE
20.17.4 PORTEFEUILLE DE PRODUITS
20.17.5 ÉVOLUTIONS RÉCENTES
20.18 OMEGAQUANT.
20.18.1 PRÉSENTATION DE L'ENTREPRISE
20.18.2 ANALYSE DES REVENUS
20.18.3 PRÉSENCE GÉOGRAPHIQUE
20.18.4 PORTEFEUILLE DE PRODUITS
20.18.5 ÉVOLUTIONS RÉCENTES
20.19 ALPCO
20.19.1 PRÉSENTATION DE L'ENTREPRISE
20.19.2 ANALYSE DES REVENUS
20.19.3 PRÉSENCE GÉOGRAPHIQUE
20.19.4 PORTEFEUILLE DE PRODUITS
20.19.5 ÉVOLUTIONS RÉCENTES
20.2 INNOVATION BIOTECH (PÉKIN) CO., LTD.
20.20.1 PRÉSENTATION DE L'ENTREPRISE
20.20.2 ANALYSE DES REVENUS
20.20.3 PRÉSENCE GÉOGRAPHIQUE
20.20.4 PORTEFEUILLE DE PRODUITS
20.20.5 ÉVOLUTIONS RÉCENTES
20.21 BIOHIT OYJ
20.21.1 PRÉSENTATION DE L'ENTREPRISE
20.21.2 ANALYSE DES REVENUS
20.21.3 PRÉSENCE GÉOGRAPHIQUE
20.21.4 PORTEFEUILLE DE PRODUITS
20.21.5 ÉVOLUTIONS RÉCENTES
20.22 BODITECH MED INC
20.22.1 PRÉSENTATION DE L'ENTREPRISE
20.22.2 ANALYSE DES REVENUS
20.22.3 PRÉSENCE GÉOGRAPHIQUE
20.22.4 PORTEFEUILLE DE PRODUITS
20.22.5 ÉVOLUTIONS RÉCENTES
20.23 EUROIMMUN MEDIZINISCHE L
20.23.1 PRÉSENTATION DE L'ENTREPRISE
20.23.2 ANALYSE DES REVENUS
20.23.3 PRÉSENCE GÉOGRAPHIQUE
20.23.4 PORTEFEUILLE DE PRODUITS
20.23.5 ÉVOLUTIONS RÉCENTES
20.24 FUJIREBIO
20.24.1 PRÉSENTATION DE L'ENTREPRISE
20.24.2 ANALYSE DES REVENUS
20.24.3 PRÉSENCE GÉOGRAPHIQUE
20.24.4 PORTEFEUILLE DE PRODUITS
20.24.5 ÉVOLUTIONS RÉCENTES
20.25 GETEIN BIOTECH, INC.
20.25.1 PRÉSENTATION DE L'ENTREPRISE
20.25.2 ANALYSE DES REVENUS
20.25.3 PRÉSENCE GÉOGRAPHIQUE
20.25.4 PORTEFEUILLE DE PRODUITS
20.25.5 ÉVOLUTIONS RÉCENTES
20.26 LABORATOIRES DIAZYME, INC.
20.26.1 PRÉSENTATION DE L'ENTREPRISE
20.26.2 ANALYSE DES REVENUS
20.26.3 PRÉSENCE GÉOGRAPHIQUE
20.26.4 PORTEFEUILLE DE PRODUITS
20.26.5 ÉVOLUTIONS RÉCENTES
20.27 J. MITRA & CO. PVT. LTD.
20.27.1 PRÉSENTATION DE L'ENTREPRISE
20.27.2 ANALYSE DES REVENUS
20.27.3 PRÉSENCE GÉOGRAPHIQUE
20.27.4 PORTEFEUILLE DE PRODUITS
20.27.5 ÉVOLUTIONS RÉCENTES
20.28 OPTIBIO CO., LTD
20.28.1 PRÉSENTATION DE L'ENTREPRISE
20.28.2 ANALYSE DES REVENUS
20.28.3 PRÉSENCE GÉOGRAPHIQUE
20.28.4 PORTEFEUILLE DE PRODUITS
20.28.5 ÉVOLUTIONS RÉCENTES
20.29 BIOGENIX INC. PVT. LTD
20.29.1 PRÉSENTATION DE L'ENTREPRISE
20.29.2 ANALYSE DES REVENUS
20.29.3 PRÉSENCE GÉOGRAPHIQUE
20.29.4 PORTEFEUILLE DE PRODUITS
20.29.5 ÉVOLUTIONS RÉCENTES
20.3 EVERLYWELL, INC
20.30.1 PRÉSENTATION DE L'ENTREPRISE
20.30.2 ANALYSE DES REVENUS
20.30.3 PRÉSENCE GÉOGRAPHIQUE
20.30.4 PORTEFEUILLE DE PRODUITS
20.30.5 ÉVOLUTIONS RÉCENTES
20.31 BIOPANDA REAGENTS LTD
20.31.1 PRÉSENTATION DE L'ENTREPRISE
20.31.2 ANALYSE DES REVENUS
20.31.3 PRÉSENCE GÉOGRAPHIQUE
20.31.4 PORTEFEUILLE DE PRODUITS
20.31.5 ÉVOLUTIONS RÉCENTES
20.32 CTK BIOTECH, INC
20.32.1 PRÉSENTATION DE L'ENTREPRISE
20.32.2 ANALYSE DES REVENUS
20.32.3 PRÉSENCE GÉOGRAPHIQUE
20.32.4 PORTEFEUILLE DE PRODUITS
20.32.5 ÉVOLUTIONS RÉCENTES
20.33 ELABSCIENCE BIOTECHNOLOGY INC.
20.33.1 PRÉSENTATION DE L'ENTREPRISE
20.33.2 ANALYSE DES REVENUS
20.33.3 PRÉSENCE GÉOGRAPHIQUE
20.33.4 PORTEFEUILLE DE PRODUITS
20.33.5 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
21 RAPPORTS CONNEXES
22 CONCLUSION
23 QUESTIONNAIRE
24 À PROPOS DE DATA BRIDGE MARKET RESEARCHa

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











