


Marché mondial du vitiligo, par type (vitiligo segmentaire, vitiligo non segmentaire, autres), traitement (médicaments, thérapies, chirurgie, autres), forme galénique (voie orale, injectable, crèmes, gel, pommade, autres), voie d'administration (voie orale, parentérale, topique, autres), utilisateurs finaux (hôpitaux, cliniques spécialisées, soins à domicile, autres), canal de distribution (pharmacie hospitalière, pharmacie de détail, pharmacie en ligne, autres) – Tendances et prévisions du secteur jusqu'en 2029
Quel est le Vitiligo Taille et le taux de croissance
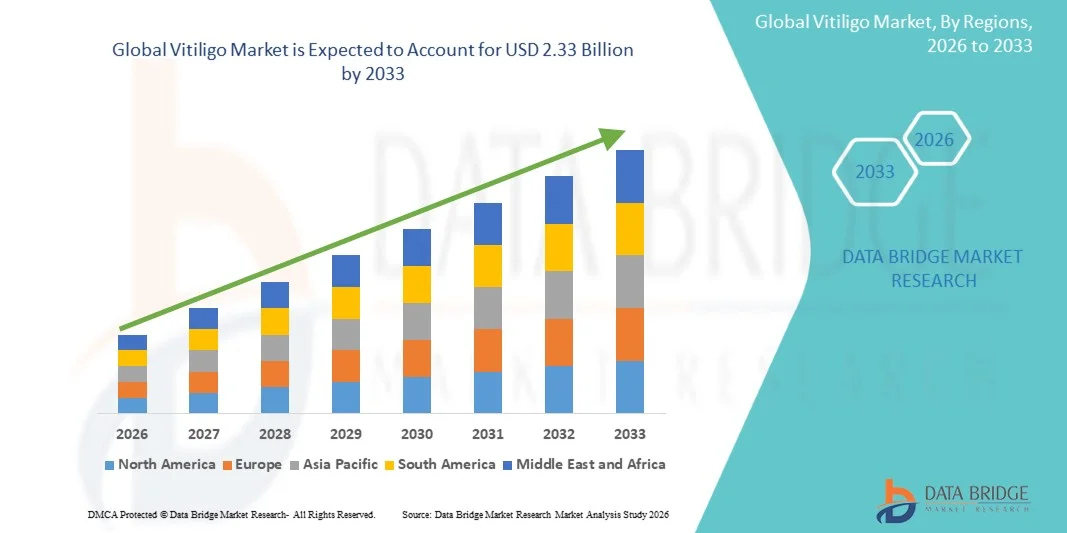
- Selon Data Bridge études de marché Analyse la taille globale du marché vitiligo a été évaluée à1,43 milliard de dollars en 2025et devrait atteindre2,33 milliards de dollars en 2033, à uneTCAC de 6,30%pendant la période de prévision
- La croissance du marché est largement alimentée par l'augmentation de la prévalence mondiale du vitiligo, une prise de conscience accrue des troubles de pigmentation de la peau et des progrès continus dans les options de traitement dermatologique telles que la photothérapie, les immunomodulateurs topiques et les inhibiteurs de la JAK, ce qui a permis d'améliorer la gestion des maladies
- De plus, la demande croissante des patients pour des thérapies efficaces de répigmentation à long terme, l'accent mis de plus en plus sur le bien-être esthétique et psychologique et l'élargissement de l'accès aux soins de dermatologie spécialisés font des solutions vitiligo un segment important du traitement dermatologique moderne. Ces facteurs convergents accélèrent l'adoption des solutions Vitiligo, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,43 milliard de dollars
- Valeur marchande prévue (2033) :2,33 milliards de dollars
- Prévisions CAGR (2026-2033):6.30%
Quelles sont les principales captures de Vitiligo
- Les traitements vitiligo, y compris les corticostéroïdes topiques, les inhibiteurs de la calcineurine, la photothérapie (NBUVB), le traitement de dépigmentation et les traitements émergents à base d'inhibiteurs de la JAK, sont des composants de plus en plus essentiels de la dermatologie moderne en raison de leur rôle dans la gestion de la perte de pigmentation, l'amélioration de la repimentation cutanée et l'amélioration de la qualité de vie des patients.
- La demande croissante de traitements Vitiligo est principalement alimentée par l'augmentation de la prévalence mondiale des troubles cutanés auto-immuns, la sensibilisation aux effets cosmétiques et psychologiques du vitiligo et les progrès continus dans les thérapies dermatologiques ciblées et les technologies de traitement à base de lumière
- L'Amérique du Nord a dominé le marché du vitiligo avec la plus grande part des revenus d'environ 38,6 % en 2025, caractérisée par une infrastructure de soins de dermatologie avancée, une forte adoption de thérapies innovatrices, une forte sensibilisation des patients et une présence importante de grandes sociétés pharmaceutiques et de dermatologie, en particulier aux États-Unis.
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide du marché vitiligo au cours de la période de prévision en raison de l'augmentation de la population de patients, de l'augmentation des dépenses de soins de santé, de l'amélioration de l'accès aux traitements dermatologiques, de la multiplication des campagnes de sensibilisation et de l'expansion des dispensaires spécialisés en Inde, en Chine et en Asie du Sud-Est.
- Le segment Vitiligo non segmentaire a dominé la plus grande part des revenus du marché de 72,4 % en 2025, en raison de sa prévalence mondiale plus élevée et de sa nature progressive chronique.
Portée du rapport et segmentation du marché vitiligo
|
Attributs |
Vitiligo Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
|
Quelle est la tendance clé dans le vitiligo
(en milliers de dollars)Innovation thérapeutique accrue et élargissement des approches de traitement avancées(en milliers de dollars)
- Une tendance significative et accélérée sur le marché mondial du vitiligo est l'accent croissant mis sur les innovations thérapeutiques avancées visant à traiter la refigmentation, la modulation immunitaire et la gestion à long terme des maladies. Une meilleure compréhension du vitiligo comme un état auto-immun conduit la recherche vers des thérapies ciblées plutôt que des approches symptomatiques conventionnelles
- Par exemple, les inhibiteurs de la Janus kinase (JAK) tels que la crème de ruxolitinib sont apparus comme un traitement topique révolutionnaire, démontrant des résultats significatifs de religmentation chez les patients vitiligo non-segmentaux. Dans plusieurs milieux cliniques en Amérique du Nord et en Europe, les dermatologues prescrivent de plus en plus d'inhibiteurs de la JAK dans le cadre d'une association avec la photothérapie pour améliorer les taux de réponse au traitement
- Un autre développement clé est l'expansion de la photothérapie UVB à bande étroite (NB-UVB) comme un standard de soins pour les cas de vitiligo répandus. Les hôpitaux et les cliniques de dermatologie dans des pays comme l'Inde, les États-Unis et l'Allemagne signalent une adoption plus élevée du NB-UVB en raison de son profil de sécurité amélioré et de son efficacité dans la stimulation de l'activité mélanocytaire
- De plus, les approches de la médecine régénérative comme la transplantation de mélanocytes et les techniques de greffe cellulaire gagnent en traction, en particulier pour les cas stables de vitiligo. Des centres de dermatologie spécialisés au Japon et en Corée du Sud font avancer les procédures de religmentation chirurgicale qui offrent des résultats cosmétiques améliorés pour les patients atteints de maladie localisée
- On s'intéresse également de plus en plus aux thérapies mixtes qui intègrent les immunosuppresseurs, les antioxydants et la supplémentation vitaminique pour améliorer la réponse globale au traitement. Cette approche multimodale aide les dermatologues à adapter les plans de traitement en fonction de la gravité de la maladie, de la distribution et des schémas de réponse propres au patient
- À l'échelle mondiale, l'intensification des campagnes de sensibilisation, l'amélioration des taux de diagnostic et l'expansion de l'infrastructure dermatologique contribuent à une intervention plus précoce, ce qui est essentiel pour obtenir de meilleurs résultats en matière de revalorisation.
Dynamique du marché vitiligo
Chauffeur
Amélioration de la sensibilisation aux maladies et élargissement de l'infrastructure de soins de dermatologie
- La prise de conscience mondiale croissante du vitiligo en tant que trouble cutané auto-immun chronique est un facteur clé de l'expansion du marché. Les initiatives de santé publique, les groupes de défense des patients et les programmes d'éducation en dermatologie aident à réduire la stigmatisation et encouragent le diagnostic et le traitement précoces à la recherche de comportements
- Par exemple, en 2024-2025, plusieurs associations de dermatologie dans des pays tels que l'Inde, le Royaume-Uni et les États-Unis ont lancé des campagnes de sensibilisation pour promouvoir le dépistage précoce et l'intervention opportune en cas de troubles pigmentaires. Ces initiatives ont considérablement amélioré les taux de consultation des patients dans les cliniques de dermatologie
- L'élargissement de l'accès aux soins de dermatologie, en particulier dans les économies émergentes, favorise également la croissance du marché. La mise en place de cliniques spécialisées pour la peau et de services de télédermatologie dans des régions telles que l ' Asie-Pacifique et l ' Amérique latine améliore l ' accès à la consultation d ' experts et à la planification des traitements
- En outre, l'augmentation des dépenses de soins de santé et l'appui gouvernemental à la recherche dermatologique permettent une plus large adoption de thérapies avancées, y compris la photothérapie et les nouveaux agents topiques
- L'acceptation sociale croissante et la diminution de la stigmatisation associée aux affections cutanées visibles encouragent également un plus grand nombre de patients à chercher un traitement médical plutôt qu'une dissimulation cosmétique, ce qui accroît encore le bassin de patients adressables
Restriction/Défi
(en milliers de dollars)Options curatives à long terme limitées et grande variabilité de traitement(en milliers de dollars)
- L'un des principaux défis du marché du vitiligo est l'absence d'un remède définitif et la réponse très variable aux thérapies existantes. Bien qu'il existe plusieurs options de traitement, les résultats diffèrent considérablement d'un patient à l'autre, ce qui rend la gestion des maladies à long terme imprévisible
- Par exemple, certains patients réagissent bien à la photothérapie et aux immunomodulateurs topiques, tandis que d'autres présentent une refigmentation minimale même après un traitement prolongé, entraînant l'arrêt ou la fatigue du traitement. Cette variabilité complique les protocoles de traitement normalisés dans les milieux cliniques
- Un autre défi clé est la nature chronique et récurrente du vitiligo, où les zones régressées peuvent rechuter après l'arrêt du traitement ou en raison d'une réactivation immunitaire. Cela crée la nécessité d'un traitement d'entretien prolongé, augmentant la charge de traitement globale pour les patients
- En outre, l'accès à des thérapies avancées telles que les inhibiteurs de la JAK et la photothérapie reste limité dans plusieurs régions à faible revenu et à revenu intermédiaire en raison des coûts élevés et des contraintes d'infrastructure. Cela crée des disparités dans la disponibilité des traitements sur les marchés mondiaux
- Le fardeau psychologique associé à la dépigmentation cutanée visible a également une incidence sur l'observance du traitement, car les patients peuvent éprouver de l'anxiété, une dépression ou une diminution de la qualité de vie, ce qui complique encore davantage les résultats de la prise en charge à long terme.
- S'attaquer à ces défis en poursuivant la recherche de solutions thérapeutiques durables, en améliorant l'accessibilité des thérapies de pointe et en élargissant l'accès aux soins de dermatologie sera essentiel à une croissance soutenue du marché.
Comment le vitiligo est-il segmenté
Le marché est segmenté en fonction du type, du traitement, de la forme posologique, de la voie d'administration, des utilisateurs finaux et du canal de distribution.
- Par type
Sur la base du type, le marché vitiligo est segmenté en Vitiligo segmentaire, Vitiligo non segmentaire et autres. En 2025, le segment des Vitiligo non-segmental a dominé la plus grande part de revenus du marché, soit 72,4 %, en raison de sa prévalence mondiale plus élevée et de sa nature progressive chronique. C'est la forme la plus souvent diagnostiquée de vitiligo, affectant les patients présentant une dépigmentation symétrique dans plusieurs régions du corps. Une sensibilisation accrue et une consultation dermatologique précoce favorisent des taux de diagnostic plus élevés. La demande croissante de solutions thérapeutiques à long terme comme la photothérapie et les immunomodulateurs topiques renforce encore le segment. L'augmentation de la disponibilité de produits biologiques perfectionnés améliore l'absorption du traitement. Une forte recherche clinique axée sur les cas non sélectifs renforce la domination du marché. Les campagnes de sensibilisation croissantes des patients contribuent à une intervention précoce et à des soins soutenus.
Le segment vitiligo segmentaire devrait connaître le taux de croissance le plus rapide de 21,8 % entre 2026 et 2033, en raison de sa phase de stabilisation rapide et précoce, qui permet des stratégies d'intervention ciblées. Bien que moins fréquent, il nécessite des approches thérapeutiques spécialisées comme la photothérapie précoce et les options chirurgicales. L'augmentation des taux de diagnostic pédiatrique stimule la sensibilisation et l'adoption du traitement. Les progrès dans la greffe de peau et les thérapies cellulaires améliorent les résultats. Les consultations dermatologiques en hausse appuient la prise en charge précoce des maladies. Une attention croissante à la restauration cosmétique accélère encore la demande. L'expansion de la recherche sur les vitiligos localisés renforce la croissance du segment.
- Par traitement
Sur la base du traitement, le marché vitiligo est segmenté en médicaments, thérapies, chirurgie, et autres. Le segment des médicaments détenait la plus grande part du marché en 2025, soit 46,9 %, sous l'effet de l'utilisation généralisée de corticoïdes, d'inhibiteurs de la calcineurine et d'inhibiteurs émergents de la JAK pour la revalorisation. Les thérapies à base de médicaments demeurent la première approche pour la plupart des patients en raison de l'accessibilité et de la facilité d'utilisation. L'augmentation de la prescription de traitements topiques et systémiques favorise la domination du segment. L'approbation croissante de nouvelles thérapies ciblées favorise l'expansion du marché. Une forte préférence des dermatologues pour la gestion pharmacologique renforce la demande. L'adhésion croissante des patients aux médicaments à long terme favorise la croissance.
Le segment des thérapies devrait connaître le TCAC le plus rapide de 24,7 % entre 2026 et 2033, en raison de l'adoption croissante de méthodes de photothérapie et de traitement combiné. Le traitement par UVB à bande étroite est largement utilisé pour stimuler l'activité mélanocytaire. La disponibilité accrue de cliniques de dermatologie avancée facilite l'accès. La préférence croissante des patients pour les traitements non invasifs stimule l'adoption. L'augmentation des données cliniques à l'appui des combinaisons thérapeutiques améliore les résultats. L'élargissement de la couverture d'assurance pour la photothérapie renforce la pénétration du marché. L'innovation continue dans les appareils basés sur la lumière stimule la croissance du segment.
- Par forme posologique
Sur la base de la forme posologique, le marché vitiligo est segmenté en Oral, Injectable, Crèmes, Gel, Onguent, et autres. En 2025, le segment de Creams a représenté la plus grande part des revenus du marché, soit 39,6 %, en raison de son application directe sur la peau, de sa facilité d'utilisation et de la grande conformité des patients. Les corticoïdes topiques et les inhibiteurs de la calcineurine sont largement prescrits pour le vitiligo localisé. Une forte disponibilité de formulations dermatologiques soutient la domination. Les effets secondaires inférieurs par rapport aux thérapies systémiques améliorent la préférence. L'utilisation croissante dans les établissements de dermatologie ambulatoire augmente encore la demande. Le développement de l'innovation dans les formulations d'actualité renforce le leadership du marché.
Le segment Injectable devrait connaître le taux de croissance le plus rapide de 25,3% entre 2026 et 2033, en raison de l'adoption croissante de produits biologiques et de traitements immunothérapie avancés. Les inhibiteurs de la JAK injectables et d'autres thérapies ciblées obtiennent une acceptation clinique. La demande croissante de traitement systémique efficace dans les cas graves favorise la croissance. L'expansion des essais cliniques en dermatologie biologique renforce l'innovation. L'amélioration des résultats des patients avec les thérapies injectables accélère l'adoption. L'augmentation des tendances en matière de prescription chez les spécialistes stimule l'utilisation. Une attention croissante à la dermatologie de précision soutient l'expansion du segment.
- Par voie d'administration
Sur la base de la voie d'administration, le marché vitiligo est segmenté en Oral, Parenteral, Topical, et autres. Le segment thématique a dominé la plus grande part de revenus du marché de 52,8 % en 2025, en raison de son rôle principal dans la gestion des lésions vitiligo localisées. Les corticoïdes topiques et les immunomodulateurs sont largement utilisés comme traitement de première ligne. La facilité d'application et l'exposition systémique minimale favorisent une forte adoption. Une forte conformité des patients renforce le leadership du segment. Forts modèles de prescription de dermatologie stimuler l'utilisation. L'élargissement de la disponibilité des formulations topiques renforce la domination du marché.
Le segment parentéral devrait connaître le TCAC le plus rapide de 23,9 % entre 2026 et 2033, en raison de l'utilisation croissante de produits biologiques injectables et d'immunothérapies systémiques. Ces traitements sont particulièrement efficaces dans les cas de vitiligo répandus et résistants. L'adoption croissante de thérapies innovante JAK soutient la croissance. L'expansion de la recherche clinique en dermatologie systémique favorise le développement. L'augmentation de la préférence des médecins pour les traitements ciblés stimule l'adoption. La sensibilisation croissante des patients aux thérapies avancées renforce la demande. L'innovation continue dans les systèmes de livraison injectable soutient l'expansion.
- Par les utilisateurs finaux
Sur la base des utilisateurs finaux, le marché vitiligo est segmenté en hôpitaux, cliniques spécialisées, soins à domicile et autres. En 2025, le segment des cliniques spécialisées détenait la plus grande part des revenus du marché, soit 44,5 %, en raison d'une forte préférence des patients pour les soins axés sur la dermatologie et la disponibilité avancée des traitements. Ces cliniques offrent la photothérapie, le traitement laser et des consultations dermatologiques spécialisées. L'augmentation de la prévalence des troubles de la peau esthétique soutient la demande. Une solide expertise médicale dans les troubles pigmentaires renforce le leadership segmentaire. L'accès accru aux technologies de traitement de pointe favorise l'adoption. L'augmentation des visites dermatologiques externes continue de renforcer la croissance.
Le segment des soins à domicile devrait connaître le TCAC le plus rapide de 24,2 % entre 2026 et 2033, en raison de la disponibilité croissante de thérapies topiques et de dispositifs de photothérapie portables. Les patients préfèrent un traitement à domicile pour une prise en charge pratique et à long terme. Les services de télédermatologie en hausse soutiennent l'adoption de soins à distance. Une prise de conscience croissante de l'autogestion des maladies chroniques stimule la demande. L'augmentation de la disponibilité des traitements topiques sur ordonnance améliore l'accessibilité. L'expansion des plateformes numériques de soins de santé renforce encore l'adoption. L'innovation continue dans les appareils de dermatologie à usage domestique favorise la croissance du segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché Vitiligo est segmenté en pharmacie hospitalière, pharmacie de détail et pharmacie en ligne. En 2025, le segment de la pharmacie hospitalière a dominé la plus grande part des revenus du marché, soit 48,1 %, en raison de la distribution directe de médicaments d'ordonnance à la suite de consultations dermatologiques. Les hôpitaux restent les principaux centres de traitement des cas de vitiligo modérés à sévères. Un contrôle médical fort sur les ordonnances appuie la domination. La disponibilité de thérapies avancées en milieu hospitalier renforce la demande. Un apport élevé de patients pour des soins spécialisés stimule encore les ventes. Les voies de traitement intégrées renforcent le leadership du marché.
Le segment Pharmacie en ligne devrait connaître le TCAC le plus rapide de 26,4 % de 2026 à 2033, en raison de l'adoption croissante de soins de santé numériques et de la préférence croissante pour la livraison à domicile de médicaments dermatologiques. De plus en plus de consultations en télémédecine stimulent l'e-prescription. L'élargissement de la pénétration du commerce électronique favorise l'accessibilité des traitements. La préférence des patients pour la commodité et la vie privée accélère la demande. Une plus grande disponibilité des médicaments génériques et de marque en ligne renforce l'adoption. L'augmentation de l'infrastructure numérique de santé favorise la croissance. L'expansion continue des plateformes pharmaceutiques en ligne stimule la croissance rapide du segment.
Quelle région détient la plus grande part du vitiligo
- L'Amérique du Nord a dominé le marché du vitiligo avec la plus grande part des revenus d'environ 38,6 % en 2025, caractérisée par une infrastructure de soins de dermatologie avancée, une forte adoption de thérapies innovatrices, une forte sensibilisation des patients et une présence importante de grandes sociétés pharmaceutiques et de dermatologie, en particulier aux États-Unis.
- Les patients de la région apprécient beaucoup le diagnostic précoce, l'accès à des options de traitement avancées comme les thérapies topiques, la photothérapie et les produits biologiques émergents, ainsi que des services de dermatologie spécialisés qui appuient la prise en charge des maladies à long terme et l'amélioration de la qualité de vie
- Cette adoption généralisée est soutenue par des dépenses élevées en soins de santé, des cliniques spécialisées bien établies, des activités de recherche active et d'essais cliniques, et une sensibilisation accrue aux troubles de la peau auto-immunes, établissant l'Amérique du Nord comme un marché clé pour les solutions de traitement du vitiligo
Aperçu du marché américain Vitiligo
Le marché des vitiligos aux États-Unis a enregistré la plus grande part des revenus en 2025 en Amérique du Nord, grâce à un fort accès aux spécialistes en dermatologie, à une forte sensibilisation aux troubles pigmentaires et à l'utilisation croissante de méthodes de traitement avancées, y compris les inhibiteurs de la JAK, la photothérapie et les thérapies combinées. Les patients recherchent de plus en plus des solutions de religmentation efficaces à long terme appuyées par des cliniques de dermatologie et des protocoles de traitement axés sur la recherche. La présence de grandes sociétés pharmaceutiques et l'innovation clinique en cours appuient l'expansion du marché.
Europe Vitiligo Market Insight
Le marché européen des vitiligos devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de la vigueur des systèmes de santé publics, de la sensibilisation accrue aux troubles de la pigmentation cutanée et de la disponibilité accrue de traitements dermatologiques avancés. La croissance des cliniques de dermatologie spécialisée et l'adoption de thérapies mixtes appuient le développement du marché dans toute la région.
Royaume-Uni Vitiligo Market Insight
Le marché vitiligo du Royaume-Uni devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de l'amélioration de l'accès aux soins de dermatologie, de la sensibilisation accrue des patients par des initiatives de santé publique et de l'adoption croissante de la photothérapie et des immunomodulateurs topiques. L'expansion des services privés de dermatologie contribue également à la croissance du marché.
Allemagne Vitiligo Market Insight
Le marché allemand du vitiligo devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par des infrastructures de soins de santé de pointe, une forte concentration sur la recherche dermatologique et l'utilisation croissante d'options de traitement innovantes. Le pays met l'accent sur la médecine fondée sur des preuves et l'intervention précoce favorise l'adoption plus large de thérapies vitiligo.
Aperçu du marché des vitiligos en Asie-Pacifique
Le marché des vitiligos d'Asie-Pacifique est sur le point de croître au rythme le plus rapide pendant la période de prévision, en raison de l'augmentation de la population de patients, de l'augmentation des dépenses de soins de santé, de l'amélioration de l'accès aux traitements dermatologiques, des campagnes de sensibilisation croissantes et de l'expansion des cliniques de dermatologie spécialisées en Inde, en Chine, au Japon et en Asie du Sud-Est. Une plus grande accessibilité des traitements et l'amélioration des infrastructures de soins accélèrent également la croissance dans la région.
Aperçu du marché japonais vitiligo
Le marché japonais des vitiligos prend de l'ampleur grâce aux services de dermatologie avancés, à une forte sensibilisation des patients et à l'adoption d'approches de traitement technologiquement avancées comme la photothérapie ciblée et les régimes combinés. La population vieillissante et l'accent de plus en plus mis sur la dermatologie cosmétique et la dermatologie de la qualité de vie soutiennent également la demande du marché.
Perspectives du marché chinois vitiligo
En 2025, le marché chinois du vitiligo a représenté la plus grande part des revenus du marché en Asie-Pacifique, attribuable à l'importante base de patients du pays, à l'amélioration de l'infrastructure dermatologique, à la sensibilisation accrue aux troubles de la peau et à la disponibilité accrue d'options de traitement avancées. L'expansion des services de dermatologie hospitalière et l'accès croissant à des soins spécialisés sont des facteurs clés de la croissance du marché en Chine.
Quelles sont les meilleures entreprises de Vitiligo
L'industrie vitiligo est principalement dirigée par des entreprises bien établies, notamment :
·AbbVie Inc.(États-Unis)
·Pfizer Inc.. (États-Unis)
·Johnson et Johnson(États-Unis)
·Novartis AG(Suisse)
·Eli Lilly et la société(États-Unis)
· Bristol-Myers Squibb Company (États-Unis)
· Merck & Co., Inc. (États-Unis)
· Incyte Corporation (États-Unis)
· Sun Pharmaceutical Industries Ltd. (Inde)
· Dr. Reddy-S Laboratories Ltd. (Inde)
· Cipla Limited (Inde)
· Glenmark Pharmaceuticals Ltd. (Inde)
· LEO Pharma A/S (Danemark)
· Galderma S.A. (Suisse)
· Amgen Inc. (États-Unis)
· Viatris Inc. (États-Unis)
· Teva Pharmaceutical Industries Ltd. (Israël)
· Aclaris Therapeutics, Inc. (États-Unis)
· Almirall S.A. (Espagne)
· Bausch Health Companies Inc. (Canada)
Quels sont les derniers développements à Vitiligo
- En septembre 2021, la FDA des États-Unis a approuvé la crème de ruxolitinib (Opzelura) pour le traitement de la dermatite atopique, marquant l'introduction du premier inhibiteur topique de la Janus kinase (JAK) qui deviendra plus tard une plateforme de thérapie révolutionnaire pour la gestion du vitiligo. Cette approbation a établi les fondements de la repurposition de l'inhibition de JAK comme une nouvelle stratégie de refigmentation dans les troubles cutanés auto-immuns
- En décembre 2021, la FDA des États-Unis a accepté la demande supplémentaire de médicaments nouveaux (SNDA) pour Opzelura (crème de ruxolitinib) pour le vitiligo dans le cadre de l'examen prioritaire, signalant une forte dynamique réglementaire pour la première thérapie de refigmentation ciblée dans le vitiligo non-segmental. Cette étape a accéléré la transition du traitement par vitiligo des immunosuppresseurs non étiquetés aux thérapies par voie JAK ciblées
- En juillet 2022, la FDA des États-Unis a approuvé Opzelura (ruxolitinib 1,5% crème) pour le traitement du vitiligo non-segmental chez les adultes et les adolescents âgés de 12 ans et plus, ce qui en fait le premier et le seul traitement approuvé par la FDA spécifiquement pour la regestion chez les patients vitiligo. Ceci a marqué une percée historique en dermatologie en introduisant la première thérapie topique ciblée pour la restauration des pigments
- En février 2023, le comité des médicaments à usage humain (CHMP) de l'Agence européenne des médicaments (EMA) a émis un avis positif recommandant l'approbation de la crème de ruxolitinib pour le vitiligo non-segmental, ouvrant la voie à son expansion sur le marché européen et renforçant la commercialisation mondiale des inhibiteurs de JAK pour le traitement du vitiligo.
- En novembre 2024, Santé Canada a approuvé la crème de ruxolitinib (Opzelura) pour le traitement du vitiligo non-segmental chez les adultes et les patients pédiatriques âgés de 12 ans et plus, ce qui a élargi l'accès à la première thérapie de refigmentation ciblée en Amérique du Nord au-delà des États-Unis. Ceci a renforcé l'adoption de la réglementation mondiale des traitements à base d'inhibiteurs de JAK
- En septembre 2025, la FDA des États-Unis a élargi l'approbation de la crème de ruxolitinib (Opzelura) destinée aux enfants de 2 à 11 ans atteints de dermatite atopique, élargissant son indication pédiatrique et renforçant indirectement sa pénétration sur le marché des soins vitiligo en augmentant l'adoption clinique à long terme de thérapies dermatologiques à base de JAK
- En février 2026, NHS England et NICE ont approuvé la crème de ruxolitinib pour le traitement du vitiligo au Royaume-Uni, à la suite de négociations antérieures de rejet et de remboursement. Cette décision a permis l'accès à grande échelle des patients par le biais du système de santé public, marquant une étape importante dans la commercialisation des produits thérapeutiques vitiligo en Europe.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ MONDIAL DU VITILIGO
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ATTEINDRE LA TAILLE DU MARCHÉ MONDIAL DU VITILIGO
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED
2.2.4 GUIDE DU MARCHÉ
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 MATRICE DE DÉFIS
2.2.8 GRILLE DE COUVERTURE DES APPLICATIONS
2.2.9 NORMES DE MESURE
2.2.10 ANALYSE DES PARTS DES FOURNISSEURS
2.2.11 MODÉLISATION ÉPIDÉMIOLOGIE
2.2.12 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.13 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ MONDIAL DU VITILIGO : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 APERÇUS PREMSUM
4.1 LES 5 FORCES DE PORTER
4.2 ANALYSE PESTEL
5 ÉPIDÉMIOLOGIE
5.1 INCIDENCE DE TOUS PAR SEXE
5.1.1 PRÉVALENCE DU VITILIGO
5.1.1.1. PRÉVALENCE E DU VITILIGO NON SEGMENTÉ
5.1.1.2. PRÉVALENCE DU VITILIGO SEGMENTÉ
5.1.1.3. PRÉVALENCE DU VITILIGO MIXTE
5.1.2 INCÉDENCE DU VITILIGO TRAITÉ PAR CHIRURGIE
5.1.2.1. INCÉDENCE DU VITILIGO TRAITÉ PAR GREFFE DE PEAU
5.1.2.2. INCÉDENCE DU VITILIGO TRAITÉ PAR GREFFE DE CELLULES
5.1.2.3. INCÉDENCE DU VITILIGO TRAITÉ PAR MICROPIGMENTATION
5.2 TAUX DE TRAITEMENT
5.3 TAUX DE MORTALITÉ
5.4 MODÈLE D'ADHÉRENCE AU TRAITEMENT ET DE CHANGEMENT DE THÉRAPIE
5.5 TAUX DE RÉUSSITE DU TRAITEMENT DES PATIENTS
6 APERÇUS DE L'INDUSTRIE
6.1 ANALYSE DES BREVETS
6.2 TAUX DE TRAITEMENT MÉDICAMENTEUX PAR MARCHÉS MATURÉS
6.3 TENDANCES DÉMOGRAPHIQUES : IMPACTS SUR TOUS LES TAUX D'INCIDENCE
6.4 DIAGRAMME DE FLUX DE PATIENTS
6.5 STRATÉGIES DE TARIFICATION CLÉS
6.6 STRATÉGIES CLÉS D'INSCRIPTION DES PATIENTS
6.7 ENTRETIENS AVEC LE PATHOLOGUE
6.8 AUTRES INSTANTANÉS KOL
7 SCÉNARIO RÉGLEMENTAIRE
7.1 APPROBATIONS DE LA FDA
7.2 APPROBATIONS EMA
8 FUSIONS ET ACQUISITIONS
8.1 LICENCE
8.2 ACCORDS DE COMMERCIALISATION
9 ANALYSE DU PIPELINE
9.1 ESSAIS CLINIQUES ET ANALYSE DE PHASE
9.2 PIPELINE DE THÉRAPIES MÉDICAMENTEUSES
9.3 CANDIDATS DE PHASE III
9.4 CANDIDATS DE LA PHASE II
9.4.1 DISPOSITIF DE RECELLULE
9.4.2 SPRAY SUR LES CELLULES SKINTM
9.4.3 PHOTOTHÉRAPIE NB-UVB
9.4.4 RAPAMYCINE
9.4.5 UPADACITINIB
9.4.6 INCB054707
9.4.7 AS012
9.4.8 AMG-714
9.4.9 TOFACITINIB
9.4.10 INHIBITEURS DE JAK1
9.4.10.1. PF-06651600
9.4.10.2. ARQ-252
9.4.10.3. CERDULATINIB
9.4.10.4. AUTRES
9.5 CANDIDAT DE PHASE I
9.5.1 VLRX001
9.5.2 BNZ-1
9.5.3 BOS-475
9.6 AUTRES (PRÉCLINIQUE ET RECHERCHE)
10 APERÇU DU MARCHÉ
10.1 PILOTES
10.2 RESTRICTIONS
10.3 OPPORTUNITÉ
10.4 DÉFIS
11 MARCHÉ MONDIAL DU VITILIGO, PAR TYPE
11.1 VUE D'ENSEMBLE
11.2 VITILIGO NON SEGMENTAIRE
11.2.1 MÉDICAMENTS
11.2.1.1. CORTICOSTÉROIDES TOPIQUES
11.2.1.1.1. PAR LES MÉDICAMENTS
11.2.1.1.1.1 PROPIONATE DE FLUTICASONE
11.2.1.1.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.1.1.1.2. VOLUME DU MARCHÉ (SU)
11.2.1.1.1.1.3. PRIX DE VENTE MOYEN (USD)
11.2.1.1.1.2 VALÉRATE DE BÉTAMÉTHASONE
11.2.1.1.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.1.1.2.2. VOLUME DU MARCHÉ (SU)
11.2.1.1.1.2.3. PRIX DE VENTE MOYEN (USD)
11.2.1.1.1.3 BUTYRATE D'HYDROCORTISONE
11.2.1.1.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.1.1.3.2. VOLUME DU MARCHÉ (SU)
11.2.1.1.1.3.3. PRIX DE VENTE MOYEN (USD)
11.2.1.1.1.4 AUTRES
11.2.1.1.2. PAR TYPE DE MÉDICAMENT
11.2.1.1.2.1 GÉNÉRIQUES
11.2.1.1.2.2 MARQUE
11.2.1.1.2.2.1. ARUNITY ELLIPTA
1.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
2.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
3.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.1.2.2.2. FLOVENT
4.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
5.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
6.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.1.2.2.3. CÉLESTONE
7.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
8.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
9.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.1.2.2.4. HYDROCORT
10.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
11.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
12.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.1.2.2.5. ALPHOSYL
13.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
14.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
15.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.1.2.2.6. AUTRES
11.2.1.2. INHIBITEURS DE LA CALCINEURINE
11.2.1.2.1. PAR LES MÉDICAMENTS
11.2.1.2.1.1 TACROLIMUS
11.2.1.2.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.2.1.1.2. VOLUME DU MARCHÉ (SU)
11.2.1.2.1.1.3. PRIX DE VENTE MOYEN (USD)
11.2.1.2.1.2 PIMECROLIMUS
11.2.1.2.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.2.1.2.2. VOLUME DU MARCHÉ (SU)
11.2.1.2.1.2.3. PRIX DE VENTE MOYEN (USD)
11.2.1.2.1.3 AUTRES
11.2.1.2.2. PAR TYPE DE MÉDICAMENT
11.2.1.2.2.1 GÉNÉRIQUES
11.2.1.2.2.2 MARQUE
11.2.1.2.2.2.1. ASTAGRAF XL
16.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
17.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
18.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.2.2.2.2. ENVARSUSXR
19.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
20.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
21.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.2.2.2.3. PROGRAF
22.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
23.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
24.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.2.2.2.4. ÉLIDÉ
25.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
26.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
27.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.2.1.2.2.2.5. AUTRES
11.2.1.3. CALCIPOTRIÈNE (DOVONEX)
11.2.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.3.2. VOLUME DU MARCHÉ (SU)
11.2.1.3.3. PRIX DE VENTE MOYEN (USD)
11.2.1.4. RUXOLITINIB (OPZELURA)
11.2.1.4.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.4.2. VOLUME DU MARCHÉ (SU)
11.2.1.4.3. PRIX DE VENTE MOYEN (USD)
11.2.1.5. VITAMINE D
11.2.1.5.1. VALEUR MARCHANDE (EN MIN. USD)
11.2.1.5.2. VOLUME DU MARCHÉ (SU)
11.2.1.5.3. PRIX DE VENTE MOYEN (USD)
11.2.1.6. AUTRES
11.2.2 THÉRAPIE
11.2.2.1. LUMINOTHÉRAPIE
11.2.2.2. THÉRAPIE DE REPIGMENTATION
11.2.2.3. THÉRAPIE DE CAMOUFLAGE
11.2.3 CHIRURGIE
11.2.3.1. GREFFE CUTANÉE
11.2.3.2. TRANSPLANTATION DE CELLULES
11.2.3.3. MICROPIGMENTATION
11.2.3.4. AUTRES
11.3 VITILIGO SEGMENTAIRE
11.3.1 MÉDICAMENTS
11.3.1.1. CORTICOSTÉROIDES TOPIQUES
11.3.1.1.1. PAR LES MÉDICAMENTS
11.3.1.1.1.1 PROPIONATE DE FLUTICASONE
11.3.1.1.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.1.1.1.2. VOLUME DU MARCHÉ (SU)
11.3.1.1.1.1.3. PRIX DE VENTE MOYEN (USD)
11.3.1.1.1.2 VALÉRATE DE BÉTAMÉTHASONE
11.3.1.1.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.1.1.2.2. VOLUME DU MARCHÉ (SU)
11.3.1.1.1.2.3. PRIX DE VENTE MOYEN (USD)
11.3.1.1.1.3 BUTYRATE D'HYDROCORTISONE
11.3.1.1.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.1.1.3.2. VOLUME DU MARCHÉ (SU)
11.3.1.1.1.3.3. PRIX DE VENTE MOYEN (USD)
11.3.1.1.1.4 AUTRES
11.3.1.1.2. PAR TYPE DE MÉDICAMENT
11.3.1.1.2.1 GÉNÉRIQUES
11.3.1.1.2.2 MARQUE
11.3.1.1.2.2.1. ARUNITY ELLIPTA
28.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
29.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
30.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.1.2.2.2. FLOVENT
31.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
32.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
33.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.1.2.2.3. CÉLESTONE
34.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
35.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
36.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.1.2.2.4. HYDROCORT
37.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
38.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
39.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.1.2.2.5. ALPHOSYL
40.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
41.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
42.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.1.2.2.6. AUTRES
11.3.1.2. INHIBITEURS DE LA CALCINEURINE
11.3.1.2.1. PAR LES MÉDICAMENTS
11.3.1.2.1.1 TACROLIMUS
11.3.1.2.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.2.1.1.2. VOLUME DU MARCHÉ (SU)
11.3.1.2.1.1.3. PRIX DE VENTE MOYEN (USD)
11.3.1.2.1.2 PIMECROLIMUS
11.3.1.2.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.2.1.2.2. VOLUME DU MARCHÉ (SU)
11.3.1.2.1.2.3. PRIX DE VENTE MOYEN (USD)
11.3.1.2.1.3 AUTRES
11.3.1.2.2. PAR TYPE DE MÉDICAMENT
11.3.1.2.2.1 GÉNÉRIQUES
11.3.1.2.2.2 MARQUE
11.3.1.2.2.2.1. ASTAGRAF XL
43.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
44.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
45.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.2.2.2.2. ENVARSUSXR
46.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
47.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
48.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.2.2.2.3. PROGRAF
49.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
50.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
51.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.2.2.2.4. ÉLIDÉ
52.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
53.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
54.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.3.1.2.2.2.5. AUTRES
11.3.1.3. CALCIPOTRIÈNE (DOVONEX)
11.3.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.3.2. VOLUME DU MARCHÉ (SU)
11.3.1.3.3. PRIX DE VENTE MOYEN (USD)
11.3.1.4. RUXOLITINIB (OPZELURA)
11.3.1.4.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.4.2. VOLUME DU MARCHÉ (SU)
11.3.1.4.3. PRIX DE VENTE MOYEN (USD)
11.3.1.5. VITAMINE D
11.3.1.5.1. VALEUR MARCHANDE (EN MIN. USD)
11.3.1.5.2. VOLUME DU MARCHÉ (SU)
11.3.1.5.3. PRIX DE VENTE MOYEN (USD)
11.3.1.6. AUTRES
11.3.2 THÉRAPIE
11.3.2.1. LUMINOTHÉRAPIE
11.3.2.2. THÉRAPIE DE REPIGMENTATION
11.3.2.3. THÉRAPIE DE CAMOUFLAGE
11.3.3 CHIRURGIE
11.3.3.1. GREFFE DE PEAU
11.3.3.2. TRANSPLANTATION DE CELLULES
11.3.3.3. MICROPIGMENTATION
11.3.3.4. AUTRES
11.4 VITILIGO MIXTE
11.4.1 MÉDICAMENTS
11.4.1.1. CORTICOSTÉROIDES TOPIQUES
11.4.1.1.1. PAR LES MÉDICAMENTS
11.4.1.1.1.1 PROPIONATE DE FLUTICASONE
11.4.1.1.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.1.1.1.2. VOLUME DU MARCHÉ (SU)
11.4.1.1.1.1.3. PRIX DE VENTE MOYEN (USD)
11.4.1.1.1.2 VALÉRATE DE BÉTAMÉTHASONE
11.4.1.1.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.1.1.2.2. VOLUME DU MARCHÉ (SU)
11.4.1.1.1.2.3. PRIX DE VENTE MOYEN (USD)
11.4.1.1.1.3 BUTYRATE D'HYDROCORTISONE
11.4.1.1.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.1.1.3.2. VOLUME DU MARCHÉ (SU)
11.4.1.1.1.3.3. PRIX DE VENTE MOYEN (USD)
11.4.1.1.1.4 AUTRES
11.4.1.1.2. PAR TYPE DE MÉDICAMENT
11.4.1.1.2.1 GÉNÉRIQUES
11.4.1.1.2.2 MARQUE
11.4.1.1.2.2.1. ARUNITY ELLIPTA
55.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
56.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
57.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.1.2.2.2. FLOVENT
58.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
59.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
60.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.1.2.2.3. CÉLESTONE
61.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
62.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
63.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.1.2.2.4. HYDROCORT
64.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
65.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
66.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.1.2.2.5. ALPHOSYL
67.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
68.2.1.1.1.1.1.1 VOLUME DE MARCHÉ (SU)
69.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.1.2.2.6. AUTRES
11.4.1.2. INHIBITEURS DE LA CALCINEURINE
11.4.1.2.1. PAR LES MÉDICAMENTS
11.4.1.2.1.1 TACROLIMUS
11.4.1.2.1.1.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.2.1.1.2. VOLUME DU MARCHÉ (SU)
11.4.1.2.1.1.3. PRIX DE VENTE MOYEN (USD)
11.4.1.2.1.2 PIMECROLIMUS
11.4.1.2.1.2.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.2.1.2.2. VOLUME DU MARCHÉ (SU)
11.4.1.2.1.2.3. PRIX DE VENTE MOYEN (USD)
11.4.1.2.1.3 AUTRES
11.4.1.2.2. PAR TYPE DE MÉDICAMENT
11.4.1.2.2.1 GÉNÉRIQUES
11.4.1.2.2.2 MARQUE
11.4.1.2.2.2.1. ASTAGRAF XL
70.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
71.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
72.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.2.2.2.2. ENVARSUSXR
73.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
74.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
75.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.2.2.2.3. PROGRAF
76.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
77.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
78.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.2.2.2.4. ÉLIDÉ
79.2.1.1.1.1.1.1 VALEUR MARCHANDE (USD MN)
80.2.1.1.1.1.1.1 VOLUME DU MARCHÉ (SU)
81.2.1.1.1.1.1.1 PRIX DE VENTE MOYEN (USD)
11.4.1.2.2.2.5. AUTRES
11.4.1.3. CALCIPOTRIÈNE (DOVONEX)
11.4.1.3.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.3.2. VOLUME DU MARCHÉ (SU)
11.4.1.3.3. PRIX DE VENTE MOYEN (USD)
11.4.1.4. RUXOLITINIB (OPZELURA)
11.4.1.4.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.4.2. VOLUME DU MARCHÉ (SU)
11.4.1.4.3. PRIX DE VENTE MOYEN (USD)
11.4.1.5. VITAMINE D
11.4.1.5.1. VALEUR MARCHANDE (EN MIN. USD)
11.4.1.5.2. VOLUME DU MARCHÉ (SU)
11.4.1.5.3. PRIX DE VENTE MOYEN (USD)
11.4.1.6. AUTRES
11.4.2 THÉRAPIE
11.4.2.1. LUMINOTHÉRAPIE
11.4.2.2. THÉRAPIE DE REPIGMENTATION
11.4.2.3. THÉRAPIE DE CAMOUFLAGE
11.4.3 CHIRURGIE
11.4.3.1. GREFFE DE PEAU
11.4.3.2. TRANSPLANTATION DE CELLULES
11.4.3.3. MICROPIGMENTATION
11.4.3.4. AUTRES
11,5 AUTRES VITILIGO
12 MARCHÉ MONDIAL DU VITILIGO, PAR VOIE D'ADMINISTRATION
12.1 VUE D'ENSEMBLE
12.2 TOPIQUE
12.3 AUTRES
13 MARCHÉ MONDIAL DU VITILIGO, PAR UTILISATEUR FINAL
13.1 VUE D'ENSEMBLE
13.2 HÔPITAUX
13.3 CLINIQUES DE DERMATOLOGIE
13.4 INSTITUTS UNIVERSITAIRES ET DE RECHERCHE
13,5 AUTRES
14 MARCHÉ MONDIAL DU VITILIGO, PAR CANAL DE DISTRIBUTION
14.1 VUE D'ENSEMBLE
14.2 PHARMACIE DE L'HÔPITAL
14.3 PHARMACIE DE DÉTAIL
14.4 AUTRES
15 MARCHÉS MONDIAUX DU VITILIGO, PAR GÉOGRAPHIE
15.1 MARCHÉ MONDIAL DU VITILIGO (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
15.2 AMÉRIQUE DU NORD
15.2.1 États-Unis
15.2.1.1. MARCHÉ DU VITILIGO AUX ÉTATS-UNIS, PAR TYPE
15.2.1.2. MARCHÉ DU VITILIGO AUX ÉTATS-UNIS, PAR VOIE D'ADMINISTRATION
15.2.1.3. MARCHÉ DU VITILIGO AUX ÉTATS-UNIS, PAR UTILISATEUR FINAL
15.2.1.4. MARCHÉ DU VITILIGO AUX ÉTATS-UNIS, PAR CANAL DE DISTRIBUTION
15.2.2 CANADA
15.2.3 MEXIQUE
15.2.4 RÉPUBLIQUE DOMINICAINE
15.2.5 JAMAÏQUE
15.2.6 PANAMA
15.3 EUROPE
15.3.1 ALLEMAGNE
15.3.2 FRANCE
15.3.3 Royaume-Uni
15.3.4 HONGRIE
15.3.5 LITUANIE
15.3.6 AUTRICHE
15.3.7 IRLANDE
15.3.8 NORVÈGE
15.3.9 POLOGNE
15.3.10 ITALIE
15.3.11 ESPAGNE
15.3.12 RUSSIE
15.3.13 TURQUIE
15.3.14 PAYS-BAS
15.3.15 SUISSE
15.3.16 RESTE DE L'EUROPE
15.4 ASIE-PACIFIQUE
15.4.1 JAPON
15.4.2 CHINE
15.4.3 TAÏWAN
15.4.4 CORÉE DU SUD
15.4.5 INDE
15.4.6 AUSTRALIE
15.4.7 SINGAPOUR
15.4.8 THAÏLANDE
15.4.9 MALAISIE
15.4.10 INDONÉSIE
15.4.11 PHILIPPINES
15.4.12 VIETNAM
15.4.13 RESTE DE L'ASIE-PACIFIQUE
15,5 AMÉRIQUE DU SUD
15.5.1 BRÉSIL
15.5.2 ÉQUATEUR
15.5.3 CHILI
15.5.4 COLOMBIE
15.5.5 VENEZUELA
15.5.6 ARGENTINE
15.5.7 PÉROU
15.5.8 CURAÇAO
15.5.9 PARAGUAY
15.5.10 URUGUAY
15.5.11 TRINITÉ-ET-TOBAGO
15.5.12 RESTE DE L'AMÉRIQUE DU SUD
15.6 MOYEN-ORIENT ET AFRIQUE
15.6.1 AFRIQUE DU SUD
15.6.2 ARABIE SAOUDITE
15.6.3 Émirats arabes unis
15.6.4 ÉGYPTE
15.6.5 KOWEÏT
15.6.6 ISRAËL
15.6.7 BOLIVIE
15.6.8 RESTE DU MOYEN-ORIENT ET DE L'AFRIQUE
15.7 PRINCIPALES INFORMATIONS : PAR PRINCIPAUX PAYS
16 MARCHÉ MONDIAL DU VITILIGO, ANALYSE SWOT ET DBMR
17 MARCHÉ MONDIAL DU VITILIGO, PAYSAGE DE L'ENTREPRISE
17.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : MONDIALE
17.2 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
17.3 ANALYSE DES ACTIONS DE L'ENTREPRISE : EUROPE
17.4 ANALYSE DES ACTIONS DE L'ENTREPRISE : ASIE-PACIFIQUE
17.5 FUSIONS ET ACQUISITIONS
17.6 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
17.7 EXTENSION
17.8 MODIFICATIONS RÉGLEMENTAIRES
17.9 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
18 MARCHÉ MONDIAL DU VITILIGO, PROFIL DE L'ENTREPRISE
18.1 ENTREPRISES DE FABRICATION
18.1.1 INCYTE CORPORATION
18.1.1.1. PRÉSENTATION DE L'ENTREPRISE
18.1.1.2. ANALYSE DES RECETTES
18.1.1.3. PRÉSENCE GÉOGRAPHIQUE
18.1.1.4. PORTEFEUILLE DE PRODUITS
18.1.1.5. ÉVOLUTIONS RÉCENTES
18.1.2 GLENMARK PHARMACEUTICALS
18.1.2.1. PRÉSENTATION DE L'ENTREPRISE
18.1.2.2. ANALYSE DES RECETTES
18.1.2.3. PRÉSENCE GÉOGRAPHIQUE
18.1.2.4. PORTEFEUILLE DE PRODUITS
18.1.2.5. ÉVOLUTIONS RÉCENTES
18.1.3 GSK
18.1.3.1. PRÉSENTATION DE L'ENTREPRISE
18.1.3.2. ANALYSE DES RECETTES
18.1.3.3. PRÉSENCE GÉOGRAPHIQUE
18.1.3.4. PORTEFEUILLE DE PRODUITS
18.1.3.5. ÉVOLUTIONS RÉCENTES
18.1.4 BAUSCH & LOMB
18.1.4.1. PRÉSENTATION DE L'ENTREPRISE
18.1.4.2. ANALYSE DES RECETTES
18.1.4.3. PRÉSENCE GÉOGRAPHIQUE
18.1.4.4. PORTEFEUILLE DE PRODUITS
18.1.4.5. ÉVOLUTIONS RÉCENTES
18.1.5 LABORATOIRES DR REDDY
18.1.5.1. PRÉSENTATION DE L'ENTREPRISE
18.1.5.2. ANALYSE DES RECETTES
18.1.5.3. PRÉSENCE GÉOGRAPHIQUE
18.1.5.4. PORTEFEUILLE DE PRODUITS
18.1.5.5. ÉVOLUTIONS RÉCENTES
18.1.6 ACCORD HEALTHCARE
18.1.6.1. PRÉSENTATION DE L'ENTREPRISE
18.1.6.2. ANALYSE DES RECETTES
18.1.6.3. PRÉSENCE GÉOGRAPHIQUE
18.1.6.4. PORTEFEUILLE DE PRODUITS
18.1.6.5. ÉVOLUTIONS RÉCENTES
18.1.7 PANACEA BIOTECH
18.1.7.1. PRÉSENTATION DE L'ENTREPRISE
18.1.7.2. ANALYSE DES RECETTES
18.1.7.3. PRÉSENCE GÉOGRAPHIQUE
18.1.7.4. PORTEFEUILLE DE PRODUITS
18.1.7.5. ÉVOLUTIONS RÉCENTES
18.1.8 SANDOZ INTERNATIONAL GMBH
18.1.8.1. PRÉSENTATION DE L'ENTREPRISE
18.1.8.2. ANALYSE DES RECETTES
18.1.8.3. PRÉSENCE GÉOGRAPHIQUE
18.1.8.4. PORTEFEUILLE DE PRODUITS
18.1.8.5. ÉVOLUTIONS RÉCENTES
18.1.9 VIATRIS (MYLAN)
18.1.9.1. PRÉSENTATION DE L'ENTREPRISE
18.1.9.2. ANALYSE DES RECETTES
18.1.9.3. PRÉSENCE GÉOGRAPHIQUE
18.1.9.4. PORTEFEUILLE DE PRODUITS
18.1.9.5. ÉVOLUTIONS RÉCENTES
18.1.10 NOVARTIS
18.1.10.1. PRÉSENTATION DE L'ENTREPRISE
18.1.10.2. ANALYSE DES RECETTES
18.1.10.3. PRÉSENCE GÉOGRAPHIQUE
18.1.10.4. PORTEFEUILLE DE PRODUITS
18.1.10.5. ÉVOLUTIONS RÉCENTES
18.1.11 GALDERMA
18.1.11.1. PRÉSENTATION DE L'ENTREPRISE
18.1.11.2. ANALYSE DES RECETTES
18.1.11.3. PRÉSENCE GÉOGRAPHIQUE
18.1.11.4. PORTEFEUILLE DE PRODUITS
18.1.11.5. ÉVOLUTIONS RÉCENTES
18.1.12 TEVA PHARMACEUTICALS
18.1.12.1. PRÉSENTATION DE L'ENTREPRISE
18.1.12.2. ANALYSE DES RECETTES
18.1.12.3. PRÉSENCE GÉOGRAPHIQUE
18.1.12.4. PORTEFEUILLE DE PRODUITS
18.1.12.5. ÉVOLUTIONS RÉCENTES
18.1.13 CIPLA, INC
18.1.13.1. PRÉSENTATION DE L'ENTREPRISE
18.1.13.2. ANALYSE DES RECETTES
18.1.13.3. PRÉSENCE GÉOGRAPHIQUE
18.1.13.4. PORTEFEUILLE DE PRODUITS
18.1.13.5. ÉVOLUTIONS RÉCENTES
18.1.14 RALINGTON PHARMA
18.1.14.1. PRÉSENTATION DE L'ENTREPRISE
18.1.14.2. ANALYSE DES RECETTES
18.1.14.3. PRÉSENCE GÉOGRAPHIQUE
18.1.14.4. PORTEFEUILLE DE PRODUITS
18.1.14.5. ÉVOLUTIONS RÉCENTES
18.1.15 JOHNSON & JOHNSON
18.1.15.1. PRÉSENTATION DE L'ENTREPRISE
18.1.15.2. ANALYSE DES RECETTES
18.1.15.3. PRÉSENCE GÉOGRAPHIQUE
18.1.15.4. PORTEFEUILLE DE PRODUITS
18.1.15.5. ÉVOLUTIONS RÉCENTES
18.1.16 ELI LILLY
18.1.16.1. PRÉSENTATION DE L'ENTREPRISE
18.1.16.2. ANALYSE DES RECETTES
18.1.16.3. PRÉSENCE GÉOGRAPHIQUE
18.1.16.4. PORTEFEUILLE DE PRODUITS
18.1.16.5. ÉVOLUTIONS RÉCENTES
18.1.17 SANOFI
18.1.17.1. PRÉSENTATION DE L'ENTREPRISE
18.1.17.2. ANALYSE DES RECETTES
18.1.17.3. PRÉSENCE GÉOGRAPHIQUE
18.1.17.4. PORTEFEUILLE DE PRODUITS
18.1.17.5. ÉVOLUTIONS RÉCENTES
18.1.18 BOEHRINGER INGELHEIM
18.1.18.1. PRÉSENTATION DE L'ENTREPRISE
18.1.18.2. ANALYSE DES RECETTES
18.1.18.3. PRÉSENCE GÉOGRAPHIQUE
18.1.18.4. PORTEFEUILLE DE PRODUITS
18.1.18.5. ÉVOLUTIONS RÉCENTES
18.1.19 ASTELLAS PHARMA
18.1.19.1. PRÉSENTATION DE L'ENTREPRISE
18.1.19.2. ANALYSE DES RECETTES
18.1.19.3. PRÉSENCE GÉOGRAPHIQUE
18.1.19.4. PORTEFEUILLE DE PRODUITS
18.1.19.5. ÉVOLUTIONS RÉCENTES
18.1.20 BAXTER INTERNATIONAL INC
18.1.20.1. PRÉSENTATION DE L'ENTREPRISE
18.1.20.2. ANALYSE DES RECETTES
18.1.20.3. PRÉSENCE GÉOGRAPHIQUE
18.1.20.4. PORTEFEUILLE DE PRODUITS
18.1.20.5. ÉVOLUTIONS RÉCENTES
18.1.21 PFIZER
18.1.21.1. PRÉSENTATION DE L'ENTREPRISE
18.1.21.2. ANALYSE DES RECETTES
18.1.21.3. PRÉSENCE GÉOGRAPHIQUE
18.1.21.4. PORTEFEUILLE DE PRODUITS
18.1.21.5. ÉVOLUTIONS RÉCENTES
18.2 SOCIÉTÉS DE PIPELINES
18.2.1 AVITA MEDICAL
18.2.1.1. PRÉSENTATION DE L'ENTREPRISE
18.2.1.2. ANALYSE DES RECETTES
18.2.1.3. PRÉSENCE GÉOGRAPHIQUE
18.2.1.4. PORTEFEUILLE DE PRODUITS
18.2.1.5. ÉVOLUTIONS RÉCENTES
18.2.2 ARCUTIS BIOTHERAPEUTICS
18.2.2.1. PRÉSENTATION DE L'ENTREPRISE
18.2.2.2. ANALYSE DES RECETTES
18.2.2.3. PRÉSENCE GÉOGRAPHIQUE
18.2.2.4. PORTEFEUILLE DE PRODUITS
18.2.2.5. ÉVOLUTIONS RÉCENTES
18.2.3 PRODUITS PHARMACEUTIQUES CLINUVEL
18.2.3.1. PRÉSENTATION DE L'ENTREPRISE
18.2.3.2. ANALYSE DES RECETTES
18.2.3.3. PRÉSENCE GÉOGRAPHIQUE
18.2.3.4. PORTEFEUILLE DE PRODUITS
18.2.3.5. ÉVOLUTIONS RÉCENTES
18.2.4 EQUILLSUM BIO (BIONIZ THERAPEUTICS)
18.2.4.1. PRÉSENTATION DE L'ENTREPRISE
18.2.4.2. ANALYSE DES RECETTES
18.2.4.3. PRÉSENCE GÉOGRAPHIQUE
18.2.4.4. PORTEFEUILLE DE PRODUITS
18.2.4.5. ÉVOLUTIONS RÉCENTES
18.2.5 BOSTON PHARMACEUTICALS
18.2.5.1. PRÉSENTATION DE L'ENTREPRISE
18.2.5.2. ANALYSE DES RECETTES
18.2.5.3. PRÉSENCE GÉOGRAPHIQUE
18.2.5.4. PORTEFEUILLE DE PRODUITS
18.2.5.5. ÉVOLUTIONS RÉCENTES
18.2.6 ARCUTIS BIOTHERAPEUTICS
18.2.6.1. PRÉSENTATION DE L'ENTREPRISE
18.2.6.2. ANALYSE DES RECETTES
18.2.6.3. PRÉSENCE GÉOGRAPHIQUE
18.2.6.4. PORTEFEUILLE DE PRODUITS
18.2.6.5. ÉVOLUTIONS RÉCENTES
18.2.7 SCIENCES ROVIANTES
18.2.7.1. PRÉSENTATION DE L'ENTREPRISE
18.2.7.2. ANALYSE DES RECETTES
18.2.7.3. PRÉSENCE GÉOGRAPHIQUE
18.2.7.4. PORTEFEUILLE DE PRODUITS
18.2.7.5. ÉVOLUTIONS RÉCENTES
18.2.8 DERMAVANT SCIENCES
18.2.8.1. PRÉSENTATION DE L'ENTREPRISE
18.2.8.2. ANALYSE DES RECETTES
18.2.8.3. PRÉSENCE GÉOGRAPHIQUE
18.2.8.4. PORTEFEUILLE DE PRODUITS
18.2.8.5. ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES ; ELLE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
19 RAPPORTS CONNEXES
20 CONCLUSION
21 QUESTIONNAIRE
22 À PROPOS DE DATA BRIDGE MARKET RESEARCH

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











