


Global White Oak Alternatives Market Segmentation, By Type (Oak Staves, Oak Chips, Oak Cubes, Oak Spiral, and Oak Powder), End User (Wine, Whiskey, Beer, and Other Alcoholic Beverages) - Industry Trends and Forecast to 2033
Quelle est la taille du marché et le taux de croissance du Chêne blanc
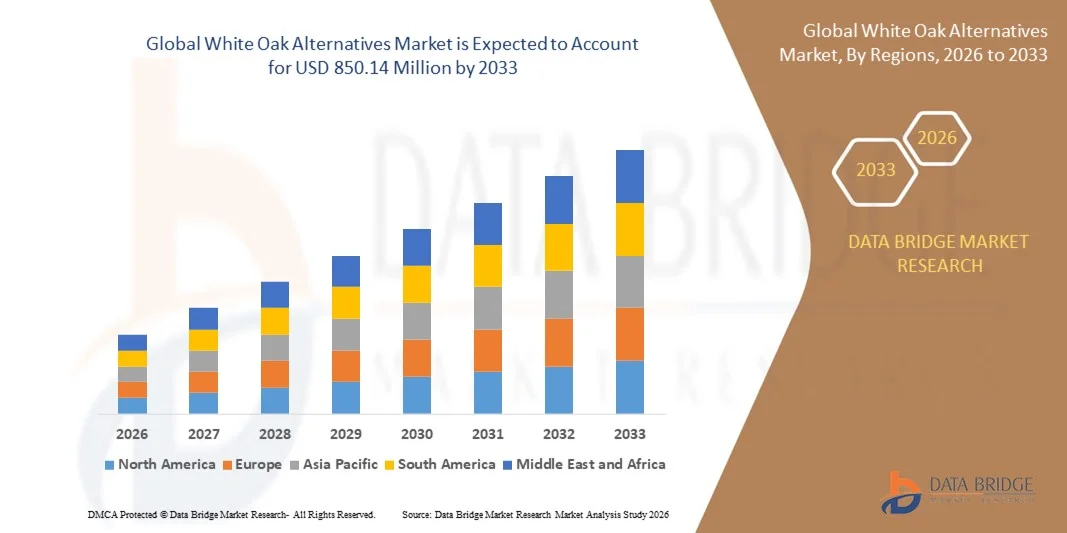
- Selon l'analyse de marché de Data Bridge, la taille du marché mondial du chêne blanc a été évaluée à363,62 millions de dollars en 2025et devrait atteindre850,14 millions de dollars en 2033, à unTCAC de 11,2%pendant la période de prévision
- La croissance du marché est largement alimentée par la demande croissante de vins haut de gamme, de whiskys et de bières artisanales, encourageant les producteurs à adopter des alternatives de chêne blanc telles que les copeaux, les barres, les cubes, les spirales et la poudre pour obtenir les profils de saveur souhaités de manière efficace et rentable
- De plus, la préférence croissante des consommateurs pour des boissons alcoolisées uniques de haute qualité et la nécessité de processus de vieillissement plus rapides poussent les établissements vinicoles et les distilleries à intégrer des alternatives au chêne dans la production. Ces facteurs convergents accélèrent l'adoption de produits en chêne blanc, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions
- Valeur marchande mondiale (2025):363,62 millions de dollars
- Valeur marchande prévue (2033) :Un montant de 850,14 millions de dollars
- Prévisions CAGR (2026-2033):11.2%
Alternatives de chêne blanc Analyse du marché
- Les substituts de chêne blanc, y compris les copeaux, les barres, les cubes, les spirales et la poudre, sont de plus en plus essentiels pour le vieillissement des boissons, ce qui permet aux producteurs de donner des arômes, des arômes et des tanins dérivés du chêne sans compter uniquement sur les fûts traditionnels.
- La demande croissante de produits de remplacement du chêne blanc est principalement alimentée par la croissance de l'industrie des boissons artisanales, l'accent mis de plus en plus sur les profils de goût haut de gamme et cohérents et la nécessité de solutions de vieillissement souples et rentables dans les secteurs de la production commerciale et à petite échelle
- L'Amérique du Nord a dominé le marché des alternatives au chêne blanc avec une part de plus de 40%en 2025, en raison de la demande croissante de vins haut de gamme, de whiskys et de bières artisanales, ainsi que de l'adoption accrue de solutions de vieillissement rentables comme les copeaux de chêne et les barres
- On s'attend à ce que l'Asie-Pacifique soit la région qui connaît la croissance la plus rapide sur le marché des substituts du chêne blanc au cours de la période de prévision en raison de l'urbanisation croissante, de la hausse des revenus disponibles et de l'intérêt croissant pour les boissons alcoolisées de qualité dans des pays comme la Chine, le Japon et l'Inde.
- Le segment des copeaux de chêne a dominé le marché avec une part de marché de 41,5 % en 2025, en raison de leur rapport coût-efficacité, de leur facilité d'utilisation et de leur polyvalence dans différents secteurs.boissons alcoolisées. Les producteurs préfèrent souvent les copeaux de chêne pour leur capacité à fournir des profils de saveur cohérents et une maturation accélérée par rapport aux fûts traditionnels
Portée du rapport et segmentation du marché des produits de remplacement du chêne blanc
|
Attributs |
Alternatives au chêne blanc Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
Europe
Asie-Pacifique
Moyen-Orient et Afrique
Amérique du Sud
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé sur le marché des alternatives au chêne blanc
Adoption croissante d'alternatives au chêne dans l'artisanat et les boissons premium
- Une tendance significative sur le marché des substituts de chêne blanc est l'adoption croissante de barres de chêne, de copeaux et de spirales dans les spiritueux d'artisanat, le vin et la production de boissons premium, en raison du besoin de maturation contrôlée et de profils de saveur distinctifs. Cette tendance encourage les producteurs de boissons à expérimenter des produits de chêne de substitution pour obtenir des résultats cohérents tout en gérant les coûts
- Par exemple, Independent Stave Company fournit des barres et des spirales de chêne d'origine durable qui sont largement utilisées par les caves et les distilleries pour reproduire les effets traditionnels sur le vieillissement des barils. Ces produits permettent aux fabricants de boissons d'adapter avec précision l'extraction et les profils aromatiques
- La préférence croissante pour la production en petits lots dans les distilleries artisanales et les caves de commerce augmente l'utilisation de solutions alternatives de chêne qui offrent une flexibilité dans la durée et l'intensité du vieillissement. Les producteurs tirent parti de ces alternatives pour innover avec des ressources limitées et créer des caractéristiques de saveur de signature
- Les producteurs d'essence haut de gamme intègrent des solutions de remplacement pour le chêne blanc afin de maintenir la cohérence du goût entre les lots saisonniers et les grandes séries de production. Cette approche assure l'uniformité des produits sans compter uniquement sur des barils de grande taille coûteux
- L'industrie vinicole adopte de plus en plus des copeaux de chêne et des inserts pour améliorer le vieillissement en acier inoxydable ou en récipients neutres, permettant une maturation plus rapide et des profils de saveur plus riches. Cette stratégie façonne le marché en offrant des solutions de vieillissement évolutives et rentables pour les caves de tailles variées
- Les considérations de durabilité stimulent davantage l'utilisation de solutions de remplacement du chêne blanc, car les producteurs cherchent à réduire au minimum les déchets et à réduire la dépendance à l'égard des barils nouvellement récoltés. Ces alternatives favorisent une production respectueuse de l'environnement tout en maintenant les qualités sensorielles attendues des consommateurs
White Oak Alternatives Dynamique du marché
Chauffeur
Demande croissante de solutions de vieillissement rentables et contrôlées
- Le besoin croissant de méthodes de vieillissement abordables et cohérentes dans la production artisanale de spiritueux et de vin stimule la demande de produits de remplacement du chêne blanc qui reproduisent les effets du vieillissement du baril. Ces alternatives offrent un contrôle précis de la saveur, un investissement en capital réduit et des temps de maturation plus rapides par rapport à l'utilisation traditionnelle du baril
- Par exemple, Seguin Moreau fournit des copeaux de chêne grillés et des portées de micro-oxygénation qui permettent aux distilleries et aux caves d'atteindre efficacement des profils de saveur ciblés. Leurs produits permettent aux producteurs de gérer l'intensité du vieillissement tout en réduisant les coûts d'entreposage et d'investissement
- Les petits et moyens producteurs de boissons adoptent ces solutions pour améliorer la cohérence des produits, réduire les temps de vieillissement et optimiser l'espace d'entreposage. Cela est particulièrement important sur les marchés où les barils traditionnels sont rares ou coûteux.
- La flexibilité d'utiliser des alternatives de chêne permet aux fabricants de boissons d'expérimenter des profils de saveur, d'ajuster les niveaux de tanin et de reproduire les caractéristiques vintage sans modifier les délais de production. Cette polyvalence soutient l'innovation et la différenciation du marché
- La demande croissante de boissons de qualité supérieure à des prix compétitifs renforce encore ce moteur. Les producteurs tirent parti stratégiquement des solutions de remplacement du chêne pour équilibrer les coûts, la qualité et l'efficacité de la production
Restriction/Défi
Haute variabilité dans l'extraction de saveurs sur différents produits de chêne
- Le marché des alternatives au chêne blanc est confronté à des défis en raison des différences dans les taux d'extraction des saveurs, les niveaux de toast et la composition du bois, ce qui peut entraîner des goûts et des arômes incohérents entre les lots. Cette variabilité rend plus difficile la normalisation des profils de produits, en particulier pour les opérations à grande échelle.
- Par exemple, Independent Stave Company note que les différences dans l'étanchéité des grains et les profils de toasts peuvent produire des variations d'intensité de saveur même dans la même source de chêne. Les producteurs doivent surveiller attentivement leur utilisation pour obtenir les résultats souhaités.
- Pour parvenir à l'uniformité, il faut sélectionner, préparer et surveiller avec précision les solutions de remplacement du chêne, en augmentant les exigences en matière de travail et de contrôle de la qualité. Cette complexité peut limiter l'évolutivité de certains producteurs de boissons
- La dépendance à l'égard des fournisseurs pour des spécifications cohérentes de qualité et de produit expose les fabricants aux risques liés à l'offre. Les variations des méthodes d'approvisionnement ou de transformation du bois peuvent avoir une incidence sur les résultats sensoriels et l'acceptation des consommateurs.
- La croissance du marché continue d'être limitée par ces préoccupations liées à la variabilité de la saveur, car les producteurs doivent équilibrer les avantages liés aux coûts et à la flexibilité des produits de remplacement du chêne avec la nécessité de maintenir des profils de boissons cohérents et souhaitables.
Alternatives au chêne blanc Portée du marché
Le marché est segmenté en fonction du type et de l'utilisateur final.
- Par type
Sur la base du type, le marché des substituts de chêne blanc est segmenté en barres de chêne, copeaux de chêne, cubes de chêne, spirale de chêne et poudre de chêne. Le segment des copeaux de chêne a dominé le marché avec la plus grande part de revenus de 41,5 % en 2025, en raison de leur rentabilité, de leur facilité d'utilisation et de leur polyvalence dans différentes boissons alcoolisées. Les producteurs préfèrent souvent les copeaux de chêne pour leur capacité à fournir des profils de saveur cohérents et une maturation accélérée par rapport aux barils traditionnels. Le marché est également témoin d'une forte demande de copeaux de chêne en raison de leur compatibilité avec diverses méthodes de vieillissement, y compris les réservoirs en acier inoxydable et les récipients plus petits, et de la large gamme d'intensités de saveur qu'ils peuvent transmettre. Les copeaux de chêne permettent également un contrôle précis des niveaux de toast, ce qui améliore les caractéristiques sensorielles des boissons.
Le segment des portées de chêne devrait connaître le taux de croissance le plus rapide de 19,8% entre 2026 et 2033, alimenté par l'adoption croissante de vins haut de gamme et de whisky. Les barres de chêne fournissent plus de contact de surface que les copeaux, permettant une extraction plus riche des composés de chêne tout en maintenant un processus de maturation naturelle. Ils sont préférés par les producteurs visant à équilibrer le rapport coût-efficacité avec la profondeur de saveur traditionnellement associée aux barils. La flexibilité pour personnaliser les tailles des étuves et les niveaux de toasts soutient davantage leur popularité croissante sur le marché.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des alternatives au chêne blanc est segmenté en vin, whisky, bière et autres boissons alcoolisées. Le segment des vins détenait la plus grande part du marché en 2025, tirée par l'adoption croissante de produits de remplacement en chêne dans les vins rouges et blancs pour donner des saveurs de chêne sans compter uniquement sur des barils coûteux. Les vignerons choisissent souvent des alternatives de chêne pour maintenir la cohérence de la saveur et réduire le temps de vieillissement tout en répondant aux préférences des consommateurs pour des vins aromatiques plus doux. Le marché des applications vitivinicoles bénéficie également d'innovations dans les techniques d'infusion qui permettent une extraction contrôlée des tanins et de la vanille, du caramel ou des notes fumées, améliorant ainsi le profil sensoriel global.
Le segment du whisky devrait connaître le TCAC le plus rapide de 2026 à 2033, en raison de la demande croissante de whiskys haut de gamme et d'artisanat. Par exemple, des entreprises comme Jim Beam et Buffalo Trace utilisent de plus en plus des cubes et des barres de chêne pour accélérer la maturation et développer des profils de saveur signature. Les alternatives de chêne dans la production de whisky offrent une flexibilité, permettant aux distillateurs d'expérimenter différents niveaux de toast et de temps de contact pour réaliser des expériences de goût uniques. La croissance du segment est également soutenue par de petites distilleries qui adoptent des solutions de rechange rentables aux barils traditionnels sans compromettre la qualité.
White Oak Alternatives Market Analyse régionale
- L'Amérique du Nord a dominé le marché des alternatives au chêne blanc avec la plus grande part de revenus de plus de 40 % en 2025, en raison de la demande croissante de vins haut de gamme, de whiskys et de bières artisanales, ainsi que de l'adoption accrue de solutions de vieillissement rentables comme les copeaux de chêne et les barres
- Les producteurs de la région attachent une grande importance à la capacité des alternatives au chêne blanc de transmettre efficacement des arômes et des arômes dérivés du chêne, tout en réduisant la dépendance par rapport aux barils traditionnels et en permettant des résultats de maturation plus cohérents
- Cette large adoption s'appuie en outre sur la présence d'établissements vinicoles et de distilleries,infrastructures, et une préférence pour l'innovation dans le vieillissement des boissons, en établissant des solutions de remplacement du chêne blanc comme solution privilégiée pour les producteurs de boissons à grande échelle et artisanale
Aperçu du marché américain des alternatives au chêne blanc
Le marché américain des alternatives au chêne blanc a remporté la plus grande part de revenus en 2025 en Amérique du Nord, alimentée par la popularité croissante des spiritueux d'artisanat et des vins de boutique. Les producteurs adoptent de plus en plus des cubes et des copeaux de chêne pour obtenir des profils de saveur haut de gamme tout en optimisant les coûts de production. La tendance croissante de l'expérimentation dans le développement de la saveur, combinée avec une forte demande pour des résultats de maturation cohérents, propulse encore le marché. De plus, l'intégration des solutions de remplacement du chêne blanc dans les procédés de production de petits lots et de vieillissement sur mesure contribue de façon significative à l'expansion du marché.
Europe Chêne blanc Alternatives Aperçu du marché
Le marché européen des alternatives au chêne blanc devrait s'étendre à un TCAC important tout au long de la période de prévision, principalement en raison de la demande de vins et spiritueux de haute qualité, ainsi que de solutions innovantes de vieillissement. La présence de régions viticoles traditionnelles, conjuguée à une concentration croissante sur les techniques de production rentables, favorise l'adoption de croustilles, de barres et de cubes de chêne. Les producteurs européens sont également attirés par l'efficacité et la flexibilité qu'offrent les alternatives au chêne blanc, ce qui leur permet de répondre aux attentes des consommateurs en matière de goût et d'arôme cohérents. Le marché connaît une croissance à la fois dans les établissements vinicoles commerciaux et dans les distilleries artisanales, des solutions de remplacement étant intégrées dans de nouvelles lignes de production et dans des projets de rénovation.
Royaume-Uni White Oak Solutions de rechange Aperçu du marché
On s'attend à ce que le marché du chêne blanc du Royaume-Uni augmente à un TCAC remarquable au cours de la période de prévision, en raison de la tendance à la hausse des boissons artisanales et des produits d'alcool de qualité supérieure. En outre, la demande des consommateurs pour des profils distinctifs de saveur et des spiritueux de haute qualité encourage les producteurs de boissons à adopter des solutions de remplacement basées sur le chêne. La forte présence des brasseries artisanales, des distilleries et des caves, ainsi que l'importance croissante accordée à l'innovation et à l'expérimentation, devraient continuer à stimuler la croissance du marché.
Allemagne White Oak Alternatives Market Insight
Le marché allemand des alternatives au chêne blanc devrait se développer à un TCAC considérable au cours de la période de prévision, alimenté par l'industrie du vin et des spiritueux bien établie du pays et l'accent croissant mis sur les techniques de production modernes. Allemagne L'infrastructure et l'accent mis sur l'innovation technologique dans la production de boissons favorisent l'adoption de cubes, de barres et de copeaux de chêne. Les producteurs tirent parti de solutions de rechange pour réduire le temps de vieillissement, obtenir une extraction de saveur uniforme et répondre aux attentes croissantes des consommateurs en matière de boissons alcoolisées de qualité supérieure.
Asia-Pacific White Oak Alternatives Market Insight
Le marché des alternatives au chêne blanc de l'Asie-Pacifique est sur le point de croître le plus rapidement possible pendant la période de prévision 2026-2033, en raison de l'urbanisation croissante, de l'augmentation des revenus disponibles et de l'intérêt croissant pour les boissons alcoolisées de qualité dans des pays comme la Chine, le Japon et l'Inde. Les producteurs de boissons de la région adoptent des alternatives de chêne pour accélérer la maturation et introduire efficacement des saveurs nuancées. De plus, l'expansion des brasseries artisanales, des distilleries et des établissements vinicoles de boutique dans l'APAC favorise l'accessibilité et l'utilisation des produits de remplacement du chêne blanc dans diverses catégories de boissons.
Japan White Oak Alternatives Market Insight
Le marché japonais des alternatives au chêne blanc prend de l'ampleur en raison de l'appréciation du pays pour les boissons de haute qualité et de la popularité croissante des whiskys et des vins d'artisanat. Les producteurs japonais utilisent de plus en plus les barres et les cubes de chêne pour offrir des profils de saveur distincts tout en optimisant les périodes de vieillissement. L'intégration des alternatives au chêne blanc dans la production s'harmonise avec la demande de cohérence et de qualité supérieure. En outre, le vieillissement de la population japonaise et l'importance accordée par les consommateurs aux boissons de luxe devraient stimuler l'adoption de nouvelles pratiques commerciales et à petite échelle.
Chine Chêne blanc Solutions de rechange Aperçu du marché
Le marché chinois des alternatives au chêne blanc a représenté la plus grande part des revenus en Asie-Pacifique en 2025, attribuable à l'expansion de la classe moyenne, à l'augmentation de la consommation de vins et spiritueux haut de gamme et à l'intérêt croissant pour les boissons artisanales. Les producteurs chinois adoptent des copeaux de chêne, des cubes et des barres pour améliorer la saveur et réduire la dépendance aux barils traditionnels. La poussée vers la production de boissons innovantes et la présence de fabricants nationaux fournissant des solutions de remplacement rentables pour le chêne sont des facteurs clés qui propulsent le marché en Chine.
Part de marché des substituts de chêne blanc
L'industrie des alternatives au chêne blanc est principalement dirigée par des entreprises bien établies, notamment :
- Chêne blanc (États-Unis)
- La faille de Vintner (États-Unis)
- Rich Xiberta USA, Inc (États-Unis)
- LE BARREL MILL (États-Unis)
- Canadell (France)
- Sascha Rudnik (Allemagne)
- Seguin Moreau Napa Cooperage (France)
- Groupe Oak Solutions (États-Unis)
- Chêne Chips Inc. (États-Unis)
- AGROVIN (Espagne)
Les derniers développements du marché mondial des alternatives au chêne blanc
- En décembre 2025, Oak Chips Inc. a présenté Boozy Boost Sticks, un produit de botte micro-oak conçu pour le vieillissement d'une bouteille unique qui permet aux producteurs et aux passionnés de reproduire efficacement les saveurs d'âge barillet. Ce lancement offre aux petites caves et distilleries une méthode rentable pour produire des vins et des spiritueux de qualité supérieure sans investir dans des fûts complets, ce qui accroît considérablement l'accessibilité aux profils de saveur de chêne. L'introduction de ces bâtonnets favorise également l'expérimentation avec l'intensité de la saveur et les techniques de maturation, encourageant l'innovation et l'expansion du marché pour les petits producteurs de boissons et de boissons artisanales
- En 2025, Oak Solutions Group élargit sa gamme de produits avec la série Next Generation de copeaux de chêne français et américains, avec des techniques avancées de toasting et de traitement pour optimiser l'extraction et la structure des saveurs. Cette amélioration permet aux producteurs d'obtenir des résultats plus uniformes tout en adaptant le profil aromatique et tanin à certains types de boissons. En améliorant le contrôle sur les résultats de maturation, le lancement renforce l'adoption d'alternatives au chêne à l'échelle commerciale et en boutique, renforçant leur valeur en tant que solution flexible et efficace pour le vieillissement
- En 2025, Seguin Moreau élargit son portefeuille d'alternatives au chêne en modernisant ses gammes de produits OenoChips, OenoBlock et OenoStick pour offrir une extraction de saveur précise et ciblée. Ce développement aide les viticulteurs et les distillateurs à créer des profils complexes et distinctifs sans compter uniquement sur des barils traditionnels, réduisant à la fois les coûts de production et le temps de vieillissement. L'expansion reflète une évolution vers des solutions de chêne personnalisables, qui stimule la croissance du marché en répondant à la demande croissante de produits sensoriels de haute qualité et cohérents dans les boissons alcoolisées.
- En novembre 2024, Oak Solutions Group a terminé l'acquisition d'Innerstave, intégrant son inventaire, sa technologie et son expertise produit dans son portefeuille. Cette initiative stratégique a élargi la portée du marché mondial et les offres de produits de l'entreprise, offrant un plus large éventail de solutions de remplacement pour les producteurs de boissons. L'acquisition permet aux producteurs d'accéder à une plus grande variété de formats de chêne, de niveaux de toast et de techniques d'infusion, en soutenant l'innovation dans le développement de la saveur et en accélérant l'adoption de substituts de chênes sur différents segments de boissons
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











