


Segmentation du marché nord-américain du dépistage sanguin, par produits et services (réactifs et kits, instruments, logiciels et services), technologie (tests d'acides nucléiques, tests immuno-enzymatiques, tests rapides, Western blot, séquençage de nouvelle génération et autres), type de maladie (maladies respiratoires, diabète, oncologie, cholestérol, VIH/SIDA, rhume et grippe, maladies infectieuses et autres), utilisateur final (centres de diagnostic, banques de sang, hôpitaux, cliniques et centres de chirurgie ambulatoire) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché nord-américain du dépistage du sang
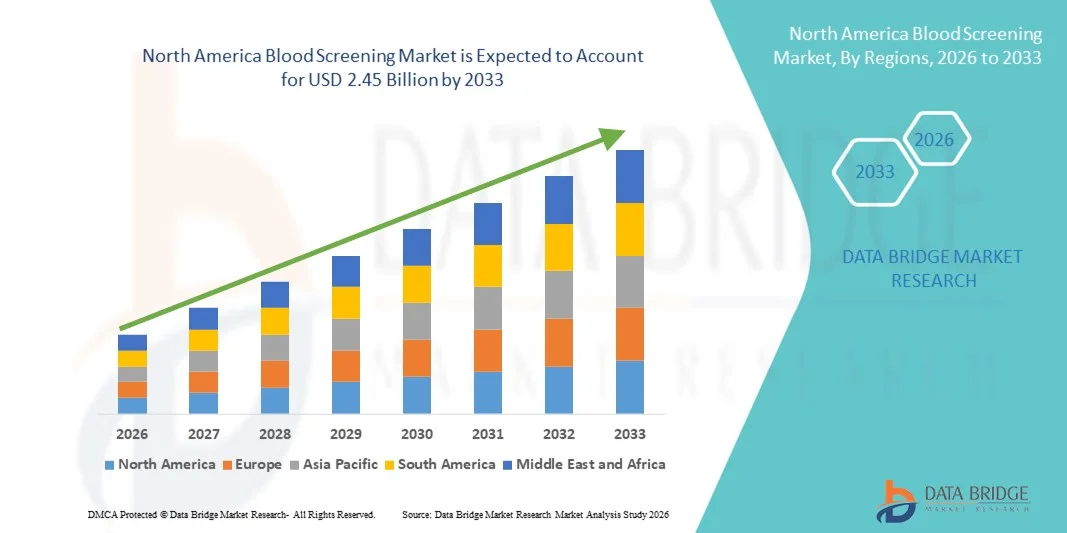
- La taille du marché nord-américain du dépistage du sang a été évaluée à1,08 milliard de dollars en 2025et devrait atteindre2,45 milliards de dollars en 2033, à unTCAC de 10,80 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par une demande accrue de dépistage sécuritaire du don de sang, de technologies de pointe en matière d'essais moléculaires et immunologiques et de cadres réglementaires rigoureux qui exigent des tests complets de la sécurité du sang, qui conduisent à l'adoption de solutions de dépistage novatrices dans les hôpitaux, les banques de sang et les centres de diagnostic.
- De plus, l'augmentation de la prévalence des maladies infectieuses, l'accent mis sur les soins de santé préventifs et l'expansion de l'infrastructure diagnostique aux États-Unis, au Canada et au Mexique encouragent une plus grande utilisation des services de dépistage du sang comme composantes essentielles des flux de travail cliniques, ce qui stimule considérablement la croissance de l'industrie.
Quelles sont les principales tendances du marché du dépistage
- Le dépistage du sang, qui comprend des tests diagnostiques pour détecter les agents infectieux et assurer la sécurité des transfusions sanguines, est de plus en plus vital dans les systèmes de soins de santé des hôpitaux et des banques de sang en raison de son rôle crucial dans la prévention des infections transmises par transfusion et l'appui aux initiatives de santé publique.
- La demande croissante de dépistage du sang est principalement alimentée par la prévalence croissante des maladies infectieuses, des exigences réglementaires rigoureuses pour la sécurité de l'approvisionnement en sang et l'adoption de technologies de pointe comme les tests d'acide nucléique (NAT) etessais immunosorbants liés aux enzymes (ELISA), qui améliorent la précision, la vitesse et la fiabilité des diagnostics
- Les États-Unis dominent le marché nord-américain du dépistage du sang avec la plus grande part des revenus de 65,9 % en 2025, caractérisée par l'adoption précoce de solutions diagnostiques de pointe, une infrastructure de soins de santé bien établie, des dépenses de soins de santé élevées et une forte présence d'acteurs clés de l'industrie.
- Le Canada devrait être le pays qui connaît la croissance la plus rapide du marché nord-américain du dépistage du sang au cours de la période de prévision en raison de l'augmentation de l'infrastructure des soins de santé, de la sensibilisation accrue à la sécurité du sang et de l'adoption de technologies diagnostiques de pointe dans les hôpitaux et les banques de sang.
- Le segment des réactifs et des trousses dominait le marché nord-américain du dépistage du sang avec la plus grande part de 50,2 % en 2025, en raison de son utilisation fréquente dans les processus d'analyse de routine et de son rôle essentiel dans la sécurité des transfusions.
Portée du rapport et segmentation du marché nord-américain du dépistage du sang
|
Attributs |
Amérique du Nord Criblage du sang Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché nord-américain du dépistage du sang
Adoption de technologies avancées de dépistage moléculaire et automatisé
- Une tendance importante et accélérée sur le marché nord-américain du dépistage du sang est l'intégration croissante de technologies moléculaires de pointe, d'automatisation et de plates-formes à haut débit, ce qui améliore considérablement la vitesse, la précision et la fiabilité des tests.
- Par exemple, le COBAS® 6800 System by Roche Diagnostics automatise les flux de travail des tests d'acide nucléique, permettant un dépistage sanguin rapide à grande échelle avec une intervention humaine minimale, réduisant les erreurs et les délais d'exécution
- L'automatisation et l'intégration moléculaire permettent aux laboratoires d'effectuer simultanément un dépistage multipathogène, d'améliorer la reproductibilité et de réduire la manipulation manuelle, tandis que l'analyse assistée par l'IA permet d'identifier les modèles et d'optimiser les protocoles de test
- Ces technologies facilitent également la gestion centralisée des données, permettant une surveillance transparente des mesures de sécurité du sang dans plusieurs installations et assurant la conformité réglementaire avec des rapports manuels minimaux
- La tendance au dépistage à haut débit, automatisé et assisté par l'IA modifie les attentes en matière d'efficacité et de sécurité, ce qui incite des entreprises comme Grifols et Abbott à développer des plateformes intégrées avec des capacités d'essais rapides et multiplexés.
- La demande de solutions automatisées et moléculaires de dépistage du sang augmente rapidement dans les hôpitaux, les centres de diagnostic et les banques de sang, car les fournisseurs de soins de santé privilégient la rapidité, l'exactitude et la détection complète des pathogènes.
- La collaboration croissante entre les entreprises de diagnostic et les fournisseurs de soins de santé numériques permet une surveillance et des rapports en nuage, une rationalisation des opérations de laboratoire et une meilleure traçabilité des résultats d'essais
Amérique du Nord Dynamique du marché du dépistage du sang
Chauffeur
Besoin croissant en raison de l'augmentation des maladies infectieuses et des normes réglementaires
- La prévalence croissante des maladies infectieuses, associée à des exigences réglementaires rigoureuses en matière de sécurité du sang, est un facteur important pour l'adoption de solutions de dépistage du sang de pointe.
- Par exemple, en mars 2025, Hologic, Inc. a lancé des essais améliorés de dépistage de la TAN conçus pour la détection précoce d'agents infectieux émergents, appuyant la conformité aux lignes directrices de la FDA et des CDC sur la sécurité du sang.
- Comme les fournisseurs de soins de santé privilégient la prévention des infections transmises par transfusion, les systèmes de dépistage du sang offrent une sensibilité et une spécificité élevées, réduisant les risques associés aux produits sanguins contaminés.
- De plus, l'expansion de l'infrastructure de soins de santé et la sensibilisation accrue des patients à la sécurité des transfusions sanguines entraînent des investissements dans les technologies de dépistage de la prochaine génération dans les hôpitaux, les banques de sang et les centres de diagnostic.
- La commodité des flux de travail automatisés, la détection rapide de multipathogènes et les solutions logicielles intégrées qui simplifient la gestion des données sont des facteurs clés qui propulsent l'adoption de technologies de dépistage du sang en Amérique du Nord
- Les initiatives gouvernementales et les programmes de financement visant à améliorer les protocoles de sécurité du sang encouragent les fournisseurs de soins de santé à adopter des solutions modernes de dépistage.
- L'augmentation de la demande de dépistage précoce des maladies et de soins de santé préventifs stimule encore davantage les investissements dans les plates-formes avancées de dépistage du sang
Restriction/Défi
Coûts élevés et besoin d'expertise technique
- Le coût relativement élevé des instruments avancés de dépistage du sang et des consommables pose un défi à l'adoption généralisée du marché, en particulier pour les petits centres de diagnostic et les cliniques.
- Par exemple, les petites banques régionales de sang peuvent faire face à des contraintes budgétaires lors de la mise en place de plates-formes NAT ou ELISA entièrement automatisées, ce qui limite l'accessibilité malgré des avantages cliniques évidents
- Le besoin de personnel formé pour faire fonctionner des systèmes moléculaires complexes et maintenir le contrôle de la qualité ajoute un autre obstacle, car des compétences spécialisées sont nécessaires pour assurer des résultats exacts et la conformité aux normes réglementaires.
- En outre, l'intégration avec les systèmes d'information de laboratoire existants et la validation des nouvelles technologies peuvent exiger beaucoup de temps et de ressources, ce qui peut retarder l'adoption.
- Surmonter ces défis grâce à des stratégies de réduction des coûts, à une automatisation simplifiée, à des programmes de formation et à des solutions évolutives sera essentiel pour maintenir la croissance et élargir l'accès aux technologies avancées de dépistage du sang
- La stricte conformité réglementaire et les mises à jour fréquentes des protocoles d'essai peuvent ralentir l'adoption et accroître la complexité opérationnelle des laboratoires.
- Les contraintes potentielles de la chaîne d'approvisionnement pour les réactifs, les trousses et les instruments spécialisés peuvent limiter la disponibilité et l'impact en temps opportun de solutions de dépistage avancées
Étendue du marché nord-américain du dépistage du sang
Le marché est segmenté en fonction des produits et services, de la technologie, du type de maladie et de l'utilisateur final.
- Par produits et services
Sur la base des produits et services, le marché est segmenté en réactifs et kits, instruments, logiciels et services. Le segment Réactifs et Kits a dominé le marché avec la plus grande part des revenus de 50,2 % en 2025. Les réactifs et les trousses sont essentiels pour le dépistage systématique du sang et sont largement utilisés pour les tests NAT, ELISA et rapides dans les hôpitaux, les banques de sang et les centres de diagnostic. Leur remplacement fréquent et leurs exigences de performance constantes les rendent essentiels pour des tests fiables. L'innovation continue dans la conception d'essais et les trousses de détection multi-pathogènes soutiennent davantage leur domination. Les laboratoires préfèrent aussi des trousses prêtes à l'emploi pour réduire les erreurs et maintenir la normalisation dans plusieurs installations. De plus, les réactifs et les trousses sont une source de revenus primaire en raison de leur demande récurrente dans les programmes de dépistage à volume élevé.
Le secteur des logiciels et des services devrait connaître la croissance la plus rapide en 2026-2033. Cette croissance est due à l'adoption de systèmes numériques de gestion de laboratoire, de rapports en nuage et d'analyses assistées par l'IA, qui simplifient les flux de travail, réduisent les erreurs manuelles et améliorent la traçabilité des résultats. Les hôpitaux et les centres de diagnostic investissent de plus en plus dans des solutions logicielles pour la conformité réglementaire et le contrôle de la qualité. L'intégration aux instruments automatisés et aux plateformes à haut débit accélère encore la demande. La surveillance en nuage permet une gestion centralisée des données et un suivi en temps réel des résultats des essais. De nouveaux outils d'IA optimisent également les protocoles d'essai et améliorent l'efficacité opérationnelle dans tous les laboratoires.
- Par technologie
Sur la base de la technologie, le marché est segmenté en test d'acide nucléique (NAT), ELISA, tests rapides, test de blot ouest, séquençage de prochaine génération (NGS), et d'autres. Le segment du test d'acide nucléique (NAT) a dominé le marché en 2025 avec la plus grande part de revenus de 40%. Le NAT est privilégié pour sa grande sensibilité et sa spécificité, en particulier pour la détection d'agents pathogènes viraux comme le VIH, le VHB et le VHC. Il réduit la période de la fenêtre pour la détection des infections, assurant des transfusions plus sûres. Les hôpitaux et les banques de sang centralisées comptent sur le NAT pour effectuer un dépistage à grande échelle du sang en raison de son efficacité et de sa fiabilité. L'adoption de plates-formes NAT automatisées a encore renforcé sa position sur le marché. NAT soutient également la conformité aux normes réglementaires rigoureuses aux États-Unis, ce qui renforce son adoption. Les capacités de détection multi-pathogènes des kits NAT les rendent indispensables dans les workflows de dépistage en grand volume.
Le séquençage de la prochaine génération devrait connaître la croissance la plus rapide entre 2026 et 2033. La NGS permet la détection simultanée de multiples pathogènes et variantes génétiques, ce qui la rend très utile dans les centres de diagnostic avancés et les banques de sang axées sur la recherche. La baisse du coût du séquençage et des améliorations du débit et de la précision accélère l'adoption. La NGS facilite l'analyse prédictive et la détection précoce des maladies, en appuyant les initiatives de soins de santé préventifs. Les hôpitaux et les laboratoires de diagnostic intègrent de plus en plus les NGS à d'autres tests moléculaires pour un dépistage complet. Les investissements dans les plateformes de NGS augmentent en raison de la demande croissante de tests multiplexés et d'approches médicales personnalisées.
- Par type de maladie
Sur la base du type de maladie, le marché est segmenté en maladies respiratoires, diabète sucré, oncologie, cholestérol, VIH/sida, rhume et grippe, maladies infectieuses, etc. Le segment des maladies infectieuses a dominé le marché avec la plus grande part des revenus de 55 % en 2025. La prévalence élevée du VIH/sida, de l'hépatite et d'autres infections virales stimule la demande de dépistage sanguin systématique. Les banques de sang et les hôpitaux accordent la priorité au dépistage des maladies infectieuses en raison de la conformité à la réglementation et de la sécurité des patients. Les solutions de test multiplex et les plateformes NAT renforcent ce segment. Une sensibilisation accrue à la sécurité transfusionnelle favorise également l'adoption. Le segment bénéficie d'une innovation continue dans les essais diagnostiques qui améliorent la sensibilité et le débit. Les systèmes automatisés de contrôle sont de plus en plus utilisés pour répondre aux exigences d'essais en grande quantité.
Le segment oncologique devrait connaître la croissance la plus rapide de 2026 à 2033. L'augmentation de la demande de détection précoce des biomarqueurs du cancer par des tests sanguins stimule cette croissance. Les progrès dans les technologies de biopsie liquide et les NGS augmentent l'adoption dans les hôpitaux et les centres de diagnostic. Une sensibilisation accrue aux soins de santé préventifs et à la détection précoce du cancer favorise l'adoption rapide. Les investissements de recherche dans le diagnostic en oncologie stimulent également le potentiel du marché. Le dépistage en oncologie est de plus en plus intégré aux panneaux multi-maladies, ce qui améliore sa pertinence dans les processus de dépistage du sang. Les initiatives médicales personnalisées propulsent davantage ce segment.
- Par Utilisateur final
Sur la base des utilisateurs finaux, le marché est segmenté en centres de diagnostic, banques de sang, hôpitaux, cliniques et centres chirurgicaux ambulatoires (ASC). Les banques de sang ont dominé le marché avec la plus grande part des revenus de 45 % en 2025. Ils s'occupent de la collecte, du traitement et de la sécurité transfusionnelle à volume élevé, ce qui nécessite un dépistage continu de plusieurs pathogènes. L'adoption de plates-formes automatisées NAT et ELISA a amélioré l'efficacité opérationnelle. Les banques de sang font face à des mandats réglementaires rigoureux, qui exigent des investissements dans des technologies de dépistage de pointe. Leur rôle central dans la sécurité transfusionnelle entraîne une demande récurrente de réactifs, de trousses et d'instruments. Le dépistage avancé permet de réduire le risque d'infections transfusionnelles. Les banques de sang mènent également l'adoption de systèmes de dépistage multipathogènes et à haut débit.
Les centres de diagnostic devraient connaître la croissance la plus rapide entre 2026 et 2033. L'augmentation de la sensibilisation aux soins de santé préventifs et la demande de tests sanguins complets sont à l'origine de cette expansion. Les diagnostics moléculaires avancés, les tests rapides et l'adoption des NGS dans les centres de diagnostic permettent la détection précoce des maladies. L'urbanisation et l'augmentation des dépenses de soins de santé soutiennent davantage la croissance. Les centres investissent dans des systèmes automatisés pour augmenter le débit et réduire les délais d'exécution. L'intégration des rapports numériques et des analyses assistées par l'IA renforce l'efficacité opérationnelle. Les patients préfèrent de plus en plus les centres de diagnostic pour les services de dépistage du sang de routine et spécialisés.
Amérique du Nord Marché du dépistage du sang Analyse régionale
- Les États-Unis dominent le marché nord-américain du dépistage du sang avec la plus grande part des revenus de 65,9 % en 2025, caractérisée par l'adoption précoce de solutions diagnostiques de pointe, une infrastructure de soins de santé bien établie, des dépenses de soins de santé élevées et une forte présence d'acteurs clés de l'industrie.
- Les fournisseurs de soins de santé et les banques de sang de la région accordent la priorité à la détection précise et rapide des agents infectieux, à la sécurité des transfusions et au respect des directives de la FDA et des CDC. L'adoption de plateformes automatisées, de tests d'acide nucléique (NAT) et de solutions de dépistage basées sur ELISA permet une utilisation généralisée
- Cette domination est également soutenue par des dépenses élevées en soins de santé, une main-d'œuvre de laboratoire technologiquement avancée, et la présence d'entreprises de diagnostic de premier plan, établissant les États-Unis comme le centre principal pour les innovations de dépistage du sang et l'adoption. Les hôpitaux, les centres de diagnostic et les banques de sang centralisées contribuent de façon significative aux revenus du marché grâce à des programmes de dépistage en grand nombre
Aperçu du marché américain du dépistage du sang
Le marché américain du dépistage du sang a enregistré la plus grande part des revenus de 65,9 % en 2025 en Amérique du Nord, alimentée par l'adoption rapide de diagnostics moléculaires avancés, de plateformes automatisées de dépistage à haut débit et de cadres réglementaires rigoureux. Les hôpitaux, les banques de sang et les centres de diagnostic privilégient la détection rapide et précise des agents infectieux pour assurer la sécurité des transfusions. La tendance croissante des soins de santé préventifs, combinée à une forte demande de dosages multiplexés et d'analyses assistées par l'IA, propulse le marché. De plus, l'utilisation généralisée de tests d'acide nucléique (NAT) et de tests immunosorbants liés aux enzymes (ELISA) contribue de façon significative à l'expansion du marché. La présence de grandes entreprises de diagnostic et de laboratoires centralisés de dépistage du sang renforce également la domination américaine.
Aperçu du marché canadien du dépistage du sang
On s'attend à ce que le marché canadien du dépistage du sang augmente au rythme le plus rapide au cours de la période de prévision, en raison de l'augmentation des investissements dans l'infrastructure des soins de santé, de la sensibilisation accrue à la sécurité du sang et de l'adoption de plateformes de dépistage automatisé de pointe. Les initiatives du gouvernement visant à renforcer les protocoles de sécurité transfusionnelle encouragent les technologies de diagnostic modernes dans les hôpitaux et les banques de sang. De plus, l'expansion des programmes de soins de santé préventifs et l'expansion des réseaux de laboratoires appuient l'adoption de solutions de test à haut débit et multiplexés. Les centres de diagnostic et les banques de sang axées sur la recherche tirent de plus en plus parti des tests d'acide nucléique et du séquençage de la prochaine génération. Le nombre croissant de programmes de dons de sang et la centralisation des installations de dépistage du sang accélèrent encore la croissance du marché.
Aperçu du marché mexicain du dépistage du sang
Le marché mexicain du dépistage du sang connaît une croissance constante en raison de l'amélioration des infrastructures de soins de santé et de l'adoption croissante de techniques de diagnostic modernes dans les centres urbains. Les banques de sang et les hôpitaux déploient de plus en plus de tests ELISA et rapides pour assurer la sécurité des transfusions sanguines et satisfaire aux exigences réglementaires locales. Des campagnes de sensibilisation du public à la sécurité des dons de sang et à la prévention des maladies infectieuses sont à l'origine de la demande de solutions avancées de dépistage du sang. Le nombre croissant de laboratoires de diagnostic privés offrant des services de tests automatisés contribue à l'expansion du marché. En outre, les collaborations gouvernementales avec des entreprises internationales de diagnostic appuient le transfert de technologie et le développement des compétences. L'abordabilité des trousses de dépistage multiplex augmente progressivement l'accessibilité dans les hôpitaux et cliniques régionaux.
Quelles sont les meilleures entreprises en Amérique du Nord
L'industrie nord-américaine du dépistage du sang est principalement dirigée par des entreprises bien établies, notamment :
- Labcorp(États-Unis)
- BD(États-Unis)
- Thermo Fisher Scientific Inc. (États-Unis)
- Quest Diagnostics Incorporated(États-Unis)
- Abbott(États-Unis)
- BIOMÉRIEUX (France)
- Siemens Healthineers AG (Allemagne)
- Bio Rad Laboratories, Inc. (États-Unis)
- Hologic, Inc. (États-Unis)
- Danaher (États-Unis)
- PerkinElmer, Inc. (États-Unis)
- QIAGEN (Pays-Bas)
- Cepheid (États-Unis)
- Grifols, S.A. (Espagne)
- Diagnostics cliniques ortho (États-Unis)
- Société Luminex (États-Unis)
- QuidelOrtho Corporation (États-Unis)
- Bio-Techne Corporation (États-Unis)
Quelles sont les évolutions récentes du marché nord-américain du dépistage du sang
- En octobre 2025, Roche Diagnostics et Eli Lilly ont reçu l'approbation de la FDA pour le test sanguin d'Elecsys qui détecte la protéine pTau181 liée à Alzheimer, visant à appuyer les évaluations initiales du déclin cognitif et à accélérer la prise de décisions cliniques.
- En octobre 2025, les résultats cliniques à grande échelle du test de détection précoce multicancer Galleri, capable d'identifier des signaux provenant de plus de 50 types de cancer, ont révélé une détection précoce efficace chez les participants américains et canadiens, ce qui indique un plus grand potentiel d'adoption du dépistage sanguin.
- En août 2025, Freenome a conclu une entente de licence exclusive avec Exact Sciences afin de commercialiser son test de dépistage du cancer colorectal basé sur le sang aux États-Unis.
- En juin 2025, Quest Diagnostics a annoncé une collaboration avec The University of Texas MD Anderson Cancer Center pour développer le test sanguin de stratification multicancer (MCaST) visant à identifier le risque élevé de divers cancers à l'aide de biomarqueurs de protéines circulantes
- En mai 2025, la Food and Drug Administration (FDA) des États-Unis a accordé une autorisation de mise sur le marché au premier test sanguin conçu pour aider à diagnostiquer la maladie d'Alzheimer, développé par Fujirebio Diagnostics en Pennsylvanie, offrant une alternative diagnostique moins invasive et plus accessible
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.
Questions fréquemment posées












