


Segmentation du marché de la vision par ordinateur en Amérique du Nord, par composant (matériel et logiciel), application (maintenance prédictive, identification, positionnement et guidage, assurance qualité et inspection), secteur vertical (industriel et non industriel), produit (systèmes de vision par ordinateur à base de caméras intelligentes et systèmes de vision par ordinateur sur PC) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de la vision informatique en Amérique du Nord
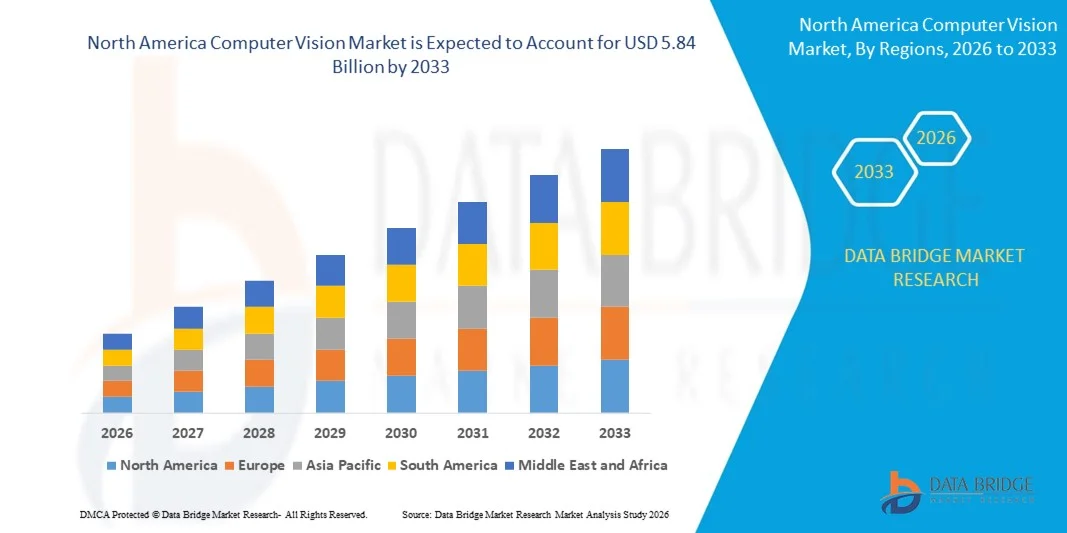
- Selon l'analyse de marché de Data Bridge, la taille du marché de la vision informatique en Amérique du Nord a été évaluée à3,69 milliards de dollars en 2025et devrait atteindre5,84 milliards de dollars en 2033, à unTCAC de 5,90%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de technologies d'intelligence artificielle et d'apprentissage profond pour permettre l'inspection visuelle automatisée, la détection d'objets et la prise de décisions en temps réel
- La demande croissante d'automatisation pour améliorer l'efficacité opérationnelle, réduire l'erreur humaine et accroître la productivité dans les industries comme la fabrication, les soins de santé et le commerce de détail accélère encore l'expansion du marché
Taille du marché et prévisions
- Valeur marchande mondiale (2025):3,69 milliards de dollars
- Valeur marchande prévue (2033) :5,84 milliards de dollars
- Prévisions CAGR (2026-2033):5.90%
Quels sont les principaux débouchés du marché de la vision informatique en Amérique du Nord
- Le marché connaît une forte dynamique stimulée par l'intégration croissante de la vision informatique aux modèles d'IA avancés, permettant une reconnaissance d'image plus précise, une analyse prédictive et une automatisation intelligente
- Les organisations investissent de plus en plus dans des solutions de vision informatique pour améliorer le contrôle de la qualité, améliorer la sécurité et optimiser les processus commerciaux, ce qui accélère l'adoption de technologies.
- Les États-Unis ont dominé le marché de la vision informatique avec la plus grande part des revenus en 2025, grâce à la forte présence d'entreprises technologiques de premier plan et à l'adoption croissante de solutions d'automatisation alimentées par l'IA
- Le Canada devrait connaître le taux de croissance annuel composé le plus élevé de laVision informatique en Amérique du Nordmarché en raison de l'augmentation du soutien gouvernemental à l'innovation en matière d'IA, de l'adoption croissante de technologies d'analyse de pointe et de la mise en œuvre croissante de solutions de vision informatique dans les applications industrielles et d'entreprise
- En 2025, le segment Hardware détenait la plus grande part du marché grâce au déploiement croissant de caméras, de capteurs, de processeurs et d'appareils de bord nécessaires à la capture et au traitement d'images. Les composants matériels forment la base des systèmes de vision informatique, permettant l'acquisition et l'analyse de données en temps réel, ce qui les rend essentiels pour l'automatisation industrielle et les applications de surveillance intelligentes
Portée du rapport et segmentation du marché de la vision informatique en Amérique du Nord
|
Attributs |
Amérique du Nord Vision informatique Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché nord-américain de la vision informatique
Intégration de la vision informatique avec l'IA avancée et l'apprentissage profond
- L'avancement rapide de l'intelligence artificielle et des technologies d'apprentissage profond façonne de façon significative le marché de la vision informatique, les organisations adoptant de plus en plus des systèmes de reconnaissance visuelle intelligents pour automatiser l'analyse et la prise de décisions. Les solutions de vision assistée par ordinateur gagnent en traction en raison de leur capacité à fournir une grande précision dans la détection d'objets, la reconnaissance faciale et l'analyse des patrons, en renforçant leur adoption dans des secteurs comme la fabrication, les soins de santé, l'automobile et le commerce de détail et en encourageant l'innovation continue dans les modèles de vision alimentés par l'IA
- La demande croissante d'automatisation, d'inspection de la qualité et de surveillance en temps réel a accéléré l'adoption de la vision informatique dans les milieux industriels et commerciaux. Les entreprises déploient activement une vision informatique pour améliorer la productivité, réduire les erreurs opérationnelles et améliorer la sécurité et la conformité. Cette tendance a également conduit à des collaborations entre fournisseurs de technologie et entreprises pour développer des solutions de vision informatique personnalisées et évolutives qui améliorent l'efficacité opérationnelle et l'intelligence d'entreprise
- La disponibilité croissante de grands ensembles de données visuelles et l'amélioration de la puissance informatique influencent les décisions d'achat, les organisations mettant l'accent sur le traitement à haute performance, le déploiement évolutif et l'intégration transparente avec l'infrastructure numérique existante. Ces facteurs aident les entreprises à améliorer leur visibilité opérationnelle et à obtenir des avantages concurrentiels, tout en stimulant les investissements dans l'infrastructure d'IA et les capacités d'analyse avancées. Les entreprises font de plus en plus la promotion de ces capacités par le biais de partenariats stratégiques et de lancements de produits pour renforcer leur présence sur le marché et leur proposition de valeur client
- Par exemple, en 2024, Microsoft et NVIDIA ont élargi leurs plateformes de vision AI en introduisant des outils de vision informatique améliorés intégrés avec des capacités d'apprentissage profond et de calcul de pointe. Ces solutions ont été lancées pour soutenir l'inspection automatisée, la surveillance intelligente et l'analyse en temps réel dans les environnements d'entreprise. Les plateformes ont également été positionnées comme des solutions évolutives et efficaces, renforçant l'adoption des clients et l'engagement à long terme
- Alors que l'adoption de la vision informatique augmente, l'expansion soutenue du marché dépend des progrès continus de la précision des algorithmes, de l'optimisation des coûts et de modèles de déploiement efficaces. Les entreprises se concentrent sur l'amélioration de la vitesse de traitement, la réduction de la dépendance au matériel et l'amélioration de la fiabilité des modèles afin d'assurer une adoption plus large et une évolutivité à long terme dans l'ensemble des industries.
Amérique du Nord Dynamique du marché de la vision informatique
Chauffeur
Adoption croissante de l'automatisation assistée par l'IA et de l'analyse intelligente
- La demande croissante d'automatisation et d'analyse intelligente des entreprises est un moteur majeur pour le marché de la vision informatique. Les organisations déploient activement une vision informatique pour automatiser l'inspection, surveiller les opérations et améliorer l'exactitude des décisions. Cette tendance encourage également la recherche et le développement de modèles avancés d'IA qui améliorent les capacités de reconnaissance et soutiennent de nouveaux domaines d'application
- L'utilisation accrue de la vision informatique dans des applications telles que la maintenance prédictive, l'assurance de la qualité et les opérations autonomes influe sur la croissance du marché. La vision informatique permet une surveillance en temps réel et une analyse précise, aidant les organisations à améliorer leur efficacité et à réduire les risques opérationnels tout en soutenant les initiatives de transformation numérique
- Les fournisseurs de technologie et les entreprises promeuvent activement les solutions de vision informatique par l'innovation des produits, l'intégration des plateformes et les collaborations stratégiques. Ces efforts sont appuyés par l'accent croissant mis sur l'efficacité opérationnelle, la réduction des coûts et l'automatisation intelligente, et ils encouragent également les partenariats entre les développeurs d'IA et les utilisateurs finaux pour améliorer la performance et l'évolutivité du système.
- Par exemple, en 2023, IBM et Google ont accru leur attention sur les technologies de vision d'IA en introduisant des solutions d'inspection visuelle et d'analyse avancées intégrées dans leurs plateformes d'IA. Cette expansion s'explique par la demande croissante d'automatisation et de surveillance intelligente des entreprises, l'amélioration de l'efficacité opérationnelle et le renforcement de l'adoption par les clients. Les deux entreprises ont également mis l'accent sur l'évolutivité et l'amélioration des performances pour améliorer la satisfaction des clients et la valeur à long terme.
- Bien que l'automatisation croissante favorise la croissance du marché, l'adoption généralisée dépend de l'amélioration de l'accessibilité, de la simplification du déploiement et de l'intégration harmonieuse avec les systèmes d'entreprise existants. La poursuite des investissements dans la recherche sur l'IA, l'infrastructure et les plateformes conviviales sera essentielle pour soutenir l'expansion à long terme du marché.
Restriction/Défi
Coût de mise en oeuvre élevé et préoccupations relatives à la confidentialité des données
- Le coût élevé de la mise en place de systèmes de vision par ordinateur demeure un défi majeur, limitant l'adoption parmi les petites et moyennes organisations. Les dépenses liées au matériel, au développement de logiciels et à l'intégration des systèmes contribuent aux coûts globaux de mise en oeuvre. En outre, l ' entretien et la modernisation en cours augmentent encore les dépenses opérationnelles, ce qui a une incidence sur les taux d ' adoption.
- La protection des données et la sécurité limitent également la croissance du marché, en particulier dans les applications impliquant la reconnaissance faciale et la surveillance. Les organisations doivent respecter des règles strictes en matière de protection des données et assurer un traitement sûr des données, ce qui accroît la complexité et le temps de déploiement. Cela crée également des hésitations parmi les entreprises lors de l'adoption de technologies de vision informatique pour les applications sensibles
- La complexité technique et le besoin de professionnels qualifiés ont également une incidence sur l'adoption, car les systèmes de vision informatique nécessitent une expertise en matière d'IA, de science des données et d'intégration des systèmes. La disponibilité limitée de personnel qualifié peut retarder les délais de mise en oeuvre et augmenter les coûts opérationnels. Les entreprises doivent investir dans la formation, l'acquisition de talents et le soutien technique pour assurer un déploiement réussi
- Par exemple, en 2024, Amazon et Intel ont signalé des défis parmi les clients d'entreprise liés aux coûts de déploiement, à la complexité de l'intégration du système et à la conformité à la sécurité des données lors de la mise en œuvre de solutions de vision informatique. Ces facteurs ont eu une incidence sur les délais d ' adoption et sur l ' augmentation du coût total de la propriété, ce qui a incité les organisations à évaluer plus soigneusement les stratégies de déploiement.
- Pour surmonter ces défis, il faudra des technologies rentables, des cadres de gestion des données sûrs et des modèles de déploiement simplifiés. La collaboration entre les fournisseurs de technologie, les entreprises et les organismes de réglementation peut contribuer à libérer le potentiel de croissance à long terme du marché mondial de la vision informatique. En outre, l'amélioration de l'accessibilité, la protection de la vie privée et la mise en place de plates-formes conviviales seront essentielles pour une large adoption.
Comment le marché nord-américain de la vision informatique est-il segmenté
Le marché est segmenté sur la base de composants, application, verticale et produit.
- Par composante
Sur la base de la composante, le marché de la vision informatique en Amérique du Nord est segmenté en Matériel et Logiciels. En 2025, le segment Hardware détenait la plus grande part du marché grâce au déploiement croissant de caméras, de capteurs, de processeurs et d'appareils de bord nécessaires à la capture et au traitement d'images. Les composants matériels forment la base des systèmes de vision informatique, permettant l'acquisition et l'analyse de données en temps réel, ce qui les rend essentiels pour l'automatisation industrielle et les applications de surveillance intelligentes.
Le segment logiciel devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante d'algorithmes de vision basés sur l'IA et de plates-formes analytiques qui permettent un traitement d'image avancé, la reconnaissance d'objets et des idées prédictives. Les solutions logicielles offrent flexibilité, évolutivité et intégration avec les systèmes d'entreprise, ce qui les rend de plus en plus importants en tant qu'organisations se concentrant sur l'automatisation intelligente et la prise de décision axée sur les données.
- Par demande
Sur la base de l'application, le marché de la vision informatique en Amérique du Nord est segmenté en maintenance prédictive, identification, positionnement et orientation, et assurance et inspection de la qualité. En 2025, le segment de l'assurance et de l'inspection de la qualité détenait la plus grande part du marché en raison du besoin croissant de systèmes d'inspection automatisés pour améliorer la qualité des produits, réduire les défauts et améliorer l'efficacité opérationnelle. Les systèmes de vision informatisée permettent une inspection précise et cohérente, aidant les organisations à minimiser les erreurs humaines et à assurer le respect des normes de qualité.
Le secteur de la maintenance prédictive devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de la demande croissante de détection précoce des pannes d'équipement et des problèmes de performance. La vision informatique permet une surveillance et une analyse continues de l'état des machines, aide les organisations à réduire les temps d'arrêt, prolonge la durée de vie des équipements et améliore la fiabilité opérationnelle globale.
- Par verticale
Sur la base de la verticale, le marché de la vision informatique en Amérique du Nord est segmenté en verticale industrielle et verticale non industrielle. En 2025, le segment industriel vertical détenait la plus grande part du marché grâce à l'adoption généralisée d'une vision informatique pour l'automatisation, l'inspection et l'optimisation des processus. Les industries utilisent de plus en plus la vision informatique pour améliorer la productivité, améliorer la sécurité et maintenir une qualité de production uniforme, appuyant les initiatives de transformation numérique.
Le segment vertical non industriel devrait connaître le taux de croissance le plus rapide de 2026 à 2033, en raison de l'adoption croissante de la vision informatique dans des applications telles que l'imagerie de santé, la surveillance intelligente et l'analyse de détail. La demande croissante d'automatisation et d'analyse visuelle en temps réel dans les industries de services contribue à la croissance du segment.
- Par produit
Sur la base de ce produit, le marché nord-américain de la vision par ordinateur est segmenté en systèmes de vision par caméra intelligente et systèmes de vision par ordinateur. Le segment des systèmes de vision assistée par ordinateur détenait la plus grande part de revenus du marché en 2025, grâce à sa grande puissance de traitement, sa flexibilité et sa capacité à gérer des tâches de vision complexes. Ces systèmes sont largement utilisés dans les applications nécessitant une analyse avancée, une personnalisation et une intégration avec plusieurs appareils.
Le segment des systèmes de vision par caméra intelligente devrait connaître le taux de croissance le plus rapide de 2026 à 2033, grâce à leur conception compacte, leur facilité de déploiement et leurs capacités de traitement intégrées. Les caméras intelligentes permettent le traitement en temps réel de l'image sans avoir besoin de systèmes informatiques externes, ce qui les rend adaptés aux applications modernes de vision automatisée et à base de bord.
Quelle région détient la plus grande part du marché nord-américain de la vision informatique
- Les États-Unis ont dominé le marché de la vision informatique avec la plus grande part des revenus en 2025, sous l'impulsion de la forte présence d'entreprises technologiques de premier plan et de l'adoption croissante de solutions d'automatisation alimentées par l'IA
- Les entreprises du pays apprécient hautement l'efficacité, l'évolutivité et les capacités d'analyse avancées offertes par les systèmes de vision informatique, encourageant le déploiement généralisé dans plusieurs industries
- Cette forte adoption est soutenue par des investissements de haute technologie, des infrastructures informatiques avancées et une demande croissante d'automatisation intelligente et d'analyse de données en temps réel, établissant la vision informatique comme technologie clé dans les initiatives de transformation numérique
Vision du marché de l'informatique au Canada
Le marché canadien de la vision informatique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par l'augmentation des investissements dans l'intelligence artificielle et l'adoption croissante de technologies d'automatisation. Les organisations adoptent activement une vision informatique pour améliorer la productivité, améliorer les capacités de surveillance et appuyer la prise de décisions intelligentes. L'accent de plus en plus mis sur l'innovation, appuyé par l'expansion de la recherche sur l'IA et la mise en oeuvre de solutions analytiques de pointe, accélère encore davantage l'expansion du marché. En outre, l'intégration croissante de la vision informatique dans les applications industrielles et d'entreprise contribue de manière significative à la croissance du marché.
Quelles sont les meilleures entreprises en Amérique du Nord sur le marché de la vision informatique
L'industrie de la vision informatique en Amérique du Nord est principalement dirigée par des entreprises bien établies, notamment :
- NVIDIA Corporation (États-Unis)
- Intel Corporation (États-Unis)
- Microsoft Corporation (États-Unis)
- Société de machines commerciales internationales (États-Unis)
- Société Cognex (États-Unis)
- Qualcomm Incorporated (États-Unis)
- Micro-appareils avancés, Inc. (États-Unis)
- Matterport, Inc. (États-Unis)
- Ambarella, Inc. (États-Unis)
- Lumentum Holdings Inc. (États-Unis)
- Teledyne Technologies Incorporated (États-Unis)
- FLIR Systems, Inc. (États-Unis)
- Société OpenText (Canada)
- Kinaxis Inc. (Canada)
- Vecna Robotics, Inc. (États-Unis)
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











