


Amérique du Nord segmentation du marché des paiements numériques, en offrant (solutions, services), modèle de déploiement (sur locaux, Cloud), taille de l'organisation (grandes entreprises, petites et moyennes entreprises (PME), mode de paiement (cartes de paiement, point de vente, interface de paiement unifiée, paiement mobile, paiement en ligne), mode d'utilisation (application mobile, ordinateur de bureau/navigateur Web), technologie (interface de programmation d'application (API), analyse des données et ML, technologie du grand livre numérique (DLT), AI et IoT, authentification biométrique), cas d'utilisation (personne (P/C), commerce/entreprise, gouvernement), utilisateur final (commercial, consommateur) - tendances et prévisions de l'industrie jusqu'en 2033
Quelle est la taille du marché des paiements numériques et le taux de croissance
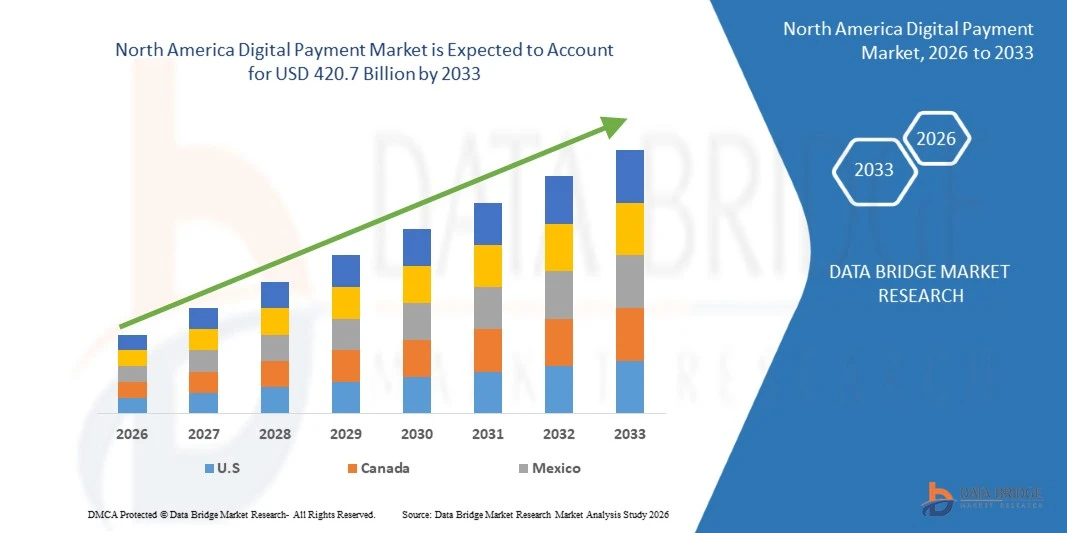
- Selon l'analyse du marché, le marché nord-américain des paiements numériques a été évalué à102,54 milliards de dollars en 2025et devrait atteindre420,7 milliards de dollars en 2033, croissance à unTCAC de 19,30 % de 2026 à 2033.
- Le marché connaît une croissance due à la pénétration croissante des smartphones, à l'expansion des activités de commerce électronique, à l'augmentation de la préférence des consommateurs pour les transactions sans espèces et à l'adoption croissante deportefeuilles mobileset des solutions de paiement sans contact. Les paiements numériques sont de plus en plus utilisés par les consommateurs, les détaillants, les institutions financières et les entreprises parce qu'ils permettent des transactions pratiques, rapides et sécurisées sur les canaux en ligne et hors ligne.
- Les investissements croissants dans les technologies de paiement, la cybersécurité, la détection de la fraude et l'infrastructure de paiement en temps réel appuient davantage l'expansion du marché. En outre, l'adoption croissante des services bancaires numériques, des applications de paiement entre pairs et des passerelles de paiement intégrées renforce la demande dans toute la région.
Taille du marché et prévisions
- Valeur marchande (2025): 102,54 milliards de dollars
- Valeur marchande prévue (2033) : 420,7 milliards de dollars
- Prévisions TCAC (2026-2033): 19,30 %
- État leader en 2025 : États-Unis
- État en pleine croissance : Mexique
Quelles sont les principales tendances du marché des paiements numériques
- Les États-Unis représentent 78,0 % du marché en 2025, grâce à une infrastructure de paiement avancée, à l'adoption généralisée du commerce électronique et à une forte utilisation des portefeuilles numériques.
- Le Mexique devrait croître de 21,5 %, passant de 2026 à 2033, en raison de l'expansion de la technologie fin, de la pénétration croissante des téléphones intelligents et de l'adoption croissante des paiements électroniques.
- Les portefeuilles numériques représentent 32,0% des parts de marché en 2025, avec des transactions sans contact, des achats mobiles et des expériences de paiement pratiques.
- Les paiements mobiles sont supposés augmenter à un TCAC de 22,0% de 2026 à 2033, entraîné par l'utilisation du smartphone, les transactions basées sur l'application, et l'intégration avec les services bancaires numériques.
- En 2025, on suppose que les paiements de commerce électronique détiennent 38,0 % du marché, grâce à l'expansion du commerce de détail en ligne, aux services d'abonnement et à l'augmentation de la préférence des consommateurs pour le paiement sans argent.
- Les paiements entre entreprises et consommateurs (B2C) représentent 45,0 % du marché en 2025, en raison des achats en ligne, des transactions au détail et de l'acceptation des paiements numériques par les commerçants.
- Les solutions de paiement en temps réel doivent croître à un TCAC de 20,0% de 2026 à 2033, soutenu par la demande de transferts de fonds plus rapides, les règlements instantanés et l'amélioration de l'efficacité des transactions.
Portée du rapport Segmentation du marché des paiements numériques
|
Attributs |
Perspectives du marché des paiements numériques |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les perspectives du marché telles que la valeur du marché, le taux de croissance, les segments de marché, la couverture géographique, les acteurs du marché et le scénario du marché, le rapport de marché préparé par l'équipe de recherche sur le marché de Data Bridge comprend une analyse approfondie des experts, une analyse des importations et des exportations, une analyse des prix, une analyse de la consommation de production et une analyse des ravageurs. |
Quelle est la tendance clé du marché des paiements numériques
- La préférence croissante des consommateurs pour des transactions pratiques, sûres et rapides devient une tendance clé sur le marché des paiements numériques en Amérique du Nord. Les fournisseurs de paiement élargissent la fonctionnalité du portefeuille numérique et acceptent les paiements sans contact dans les magasins de détail, les restaurants, les transports en commun et les plateformes en ligne. L'intégration avec les smartphones, les appareils portables et les applications bancaires améliore encore la commodité des transactions et favorise l'adoption de paiements sans espèces.
- De plus en plus d'investissements dans l'infrastructure de paiement instantané et les plateformes bancaires numériques appuient des transferts de fonds plus rapides et améliorent l'efficacité des transactions aux États-Unis, au Canada et au Mexique. Les entreprises et les consommateurs adoptent de plus en plus des solutions de paiement électronique pour les paiements de factures, les transferts entre pairs et les transactions commerciales. Ces développements encouragent les institutions financières et les prestataires de services de paiement à améliorer la rapidité de paiement, l'accessibilité et l'interopérabilité.
- Par exemple, en septembre 2025, les Services financiers de la Réserve fédérale ont annoncé que le plafond des transactions de FedNow Service passerait de 1 million à 10 millions de dollars, à compter de novembre 2025, en réponse à la demande commerciale croissante. Cette évolution met en lumière le rôle croissant des paiements instantanés dans l'appui aux transactions commerciales de grande valeur et l'amélioration de l'efficacité des paiements dans l'ensemble de l'écosystème nord-américain des paiements numériques.
- L'augmentation du volume des transactions numériques accroît l'importance de la cybersécurité, de la détection des fraudes, de la tokenisation et de l'authentification biométrique. Les fournisseurs de paiement et les institutions financières renforcent la vérification de l'identité et la surveillance des transactions afin de protéger les renseignements financiers sensibles, de réduire les transactions non autorisées et de maintenir la confiance des consommateurs.
Quels sont les principaux moteurs du marché des paiements numériques
- La demande croissante des consommateurs pour des méthodes de paiement pratiques, rapides et sécurisées apparaît comme un moteur clé du marché des paiements numériques en Amérique du Nord. Les consommateurs utilisent de plus en plus des portefeuilles numériques, des cartes sans contact, des applications bancaires mobiles et des passerelles de paiement en ligne pour leurs achats quotidiens. L'adoption généralisée de smartphones et la préférence croissante pour des expériences de paiement sans faille encouragent davantage l'utilisation du paiement numérique dans le commerce de détail, le transport, l'accueil et le commerce électronique.
- L'expansion continue du commerce en ligne, des services par abonnement et des plateformes numériques de vente au détail appuie la demande de solutions de paiement électronique aux États-Unis, au Canada et au Mexique. Les détaillants intègrent des portefeuilles numériques, des passerelles de paiement et des options de paiement en un clic pour améliorer la commodité du client et réduire les frictions de transaction. L'intégration des systèmes de paiement en ligne et en magasin renforce encore le rôle des paiements numériques dans le commerce moderne.
- Par exemple, le 20 juillet 2023, la Réserve fédérale a lancé le FedNow Service, permettant aux banques participantes et aux coopératives de crédit des États-Unis d'effectuer des paiements instantanés 24 heures sur 24. Le service soutient des transferts de fonds plus rapides et aide les consommateurs et les entreprises à accéder plus rapidement aux fonds, en soulignant le rôle de l'infrastructure de paiement moderne dans la promotion du marché des paiements numériques en Amérique du Nord
- L'innovation en technologie financière, les services de paiement instantané et les plateformes bancaires numériques accélèrent l'adoption des transactions électroniques dans toute l'Amérique du Nord. Les entreprises adoptent de plus en plus le traitement automatisé des paiements, les transferts de pair à pair et les solutions de paiement intégrées pour améliorer l'efficacité des transactions et la gestion des flux de trésorerie. En outre, la disponibilité croissante de services de paiement numérique favorise l'accès des consommateurs et des petites entreprises à la recherche d'alternatives aux méthodes de paiement traditionnelles.
Quels sont les facteurs qui entravent la croissance du marché des paiements numériques
- La hausse des transactions numériques accroît l'exposition au phishing, aux rachats de comptes, au vol d'identité, à la fraude par carte et aux paiements non autorisés. Les fournisseurs de paiement investissent dans la détection des fraudes, le chiffrement, la tokenisation et l'authentification multi-facteurs pour protéger l'information des consommateurs et maintenir la confiance. L'équilibre entre une sécurité plus forte et une expérience de caisse fluide reste un défi clé.
- Les fournisseurs de paiement numérique doivent gérer les renseignements financiers et personnels sensibles tout en respectant la vie privée, la protection des consommateurs et les règlements financiers applicables aux États-Unis, au Canada et au Mexique. Les différences dans les exigences réglementaires entre ces pays peuvent augmenter les coûts de conformité et créer une complexité opérationnelle pour les plates-formes de paiement opérant au-delà des frontières.
- Les petits commerçants et les petites entreprises peuvent faire face aux coûts associés aux terminaux de paiement, à l'intégration des logiciels, aux frais de traitement des transactions, aux systèmes de cybersécurité et à la maintenance continue. L'intégration de solutions de paiement numérique avec les systèmes bancaires existants, les logiciels de comptabilité et les plateformes de vente au détail peut également nécessiter une expertise technique et des investissements.
- Par exemple, le 8 septembre 2025, la Banque du Canada a commencé à superviser les fournisseurs de services de paiement en vertu de la Loi sur les activités de paiement au détail, avec des exigences concernant la gestion des risques opérationnels, l'intervention en cas d'incident et la protection des fonds des utilisateurs finaux. Cela illustre l'importance croissante de la conformité réglementaire et de la résilience opérationnelle pour les fournisseurs de paiement numériques.
- Les transactions internationales entre les États-Unis, le Canada et le Mexique peuvent comprendre des frais de conversion de devises, différents systèmes de règlement, des délais de traitement et des exigences de conformité. Ces facteurs peuvent augmenter les coûts de transaction pour les entreprises et les consommateurs et créer des défis pour les fournisseurs de paiement qui cherchent à fournir des services transfrontaliers sans faille.
Comment le marché des paiements numériques est-il segmenté
Le marché est segmenté sur la base de l'offre, le modèle de déploiement, la taille de l'organisation, le mode de paiement, le mode d'utilisation, la technologie, le cas d'utilisation et l'utilisateur final.
- En offrant
Sur la base de l'offre, le North America Digital Payment Market est segmenté en solutions et services. Le segment des solutions représente 64,00 % du marché en 2025, soutenu par la demande de passerelles de paiement, de plateformes de traitement des transactions, de portefeuilles numériques et de systèmes de prévention de la fraude.
Le segment des services devrait augmenter de 18,20 %, passant de 2026 à 2033, en raison de la demande croissante d'intégration des paiements, de consultation, de soutien technique et de services de paiement gérés.
- Par modèle de déploiement
Sur la base du modèle de déploiement, le marché est segmenté en locaux et en cloud. En 2025, le segment du cloud représente 62,00 % du marché, avec une évolutivité, une accessibilité à distance et des exigences en matière d'infrastructure moins élevées.
Le segment cloud devrait croître à un TCAC de 21,00 % de 2026 à 2033, en raison de l'adoption croissante de plates-formes de paiement cloud-native, de solutions logicielles en tant que service et du traitement des transactions en temps réel.
- Selon la taille de l'organisation
Sur la base de la taille de l'organisation, le marché est segmenté en grandes entreprises et petites et moyennes entreprises (PME). Le segment des grandes entreprises représente 61,00 % du marché en 2025, avec un volume élevé de transactions, une infrastructure numérique établie et des investissements dans des systèmes de paiement intégrés.
Le segment des PME devrait croître de 20,50 % entre 2026 et 2033, grâce à l'adoption croissante de passerelles de paiement abordables, de terminaux de paiement mobiles et de solutions de facturation numérique.
- Par mode de paiement
Sur la base du mode de paiement, le marché est segmenté en cartes de paiement, points de vente (POS), services d'interface de paiement unifié (UPI), paiement mobile et paiement en ligne. Le segment des cartes de paiement représente une part de marché de 29,00 % en 2025, soutenue par une acceptation généralisée des cartes et des réseaux de cartes de crédit et de débit établis.
Le segment des paiements mobiles devrait croître à un TCAC de 22,00 % de 2026 à 2033, entraîné par la pénétration du smartphone, des portefeuilles numériques, des transactions sans contact et des paiements in-app.
- Par mode d'utilisation
Sur la base du mode d'utilisation, le marché est segmenté en application mobile et navigateur de bureau/web. Le segment des applications mobiles représente 58,00 % du marché en 2025, avec l'utilisation généralisée du smartphone, l'adoption de services bancaires mobiles et des transactions pratiques basées sur des applications.
Le segment des applications mobiles devrait croître de 21,80 %, passant de 2026 à 2033, grâce à l'intégration du portefeuille numérique, à l'authentification biométrique et à l'augmentation de la préférence des consommateurs pour les expériences de premier paiement mobile.
- Par technologie
Sur la base de la technologie, le marché est segmenté en interface de programmation d'application (API), analyse de données et apprentissage automatique (ML), technologie du grand livre numérique (DLT), intelligence artificielle (AI) et Internet des objets (IoT) et authentification biométrique. Le segment de l'API représente 28,00 % du marché en 2025, avec l'intégration des passerelles de paiement, des plateformes bancaires, des systèmes marchands et des applications financières.
Le segment de l'IA et de l'IoT devrait croître à un TCAC de 23,00 % de 2026 à 2033, grâce à la détection intelligente de la fraude, au suivi automatisé des transactions et aux expériences de paiement connecté.
- Par cas d'utilisation
Sur la base du cas d'utilisation, le marché est segmenté en paiements de personne à personne (P2P/C2C), de marchand ou d'entreprise et de gouvernement. En 2025, le segment des commerçants et des entreprises représente 52,00$ de part de marché, avec l'appui des transactions de détail, des achats de commerce électronique, de la facturation numérique et du traitement des paiements aux entreprises.
Le segment des paiements entre personnes devrait augmenter de 21,00$, passant de 2026 à 2033, en raison de transferts entre pairs, de paiements de dépenses partagées et de l'adoption croissante d'applications de paiement numériques instantanées.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en commercial et en consommateur. Le segment commercial représente 56,00 % du marché en 2025, avec l'adoption croissante de solutions de paiement numérique parmi les détaillants, les entreprises de commerce électronique, les fournisseurs de services et d'autres entreprises.
Le segment des consommateurs devrait croître de 20,00 % entre 2026 et 2033, grâce à l'utilisation croissante de portefeuilles numériques, de paiements sans contact, d'applications bancaires mobiles et de plateformes d'achat en ligne.
Quelle région détient la plus grande part du marché des paiements numériques
- Les États-Unis ont dominé le marché des paiements numériques en Amérique du Nord en 2025, représentant une part de marché hypothétique de 78,00 %, appuyée par une infrastructure financière avancée, une utilisation généralisée des cartes de crédit et de débit, une forte pénétration du commerce électronique et une forte adoption de portefeuilles numériques. Les réseaux de paiement et l'écosystème technologique établis au pays continuent de soutenir le volume des transactions numériques dans les secteurs de la vente au détail, de la banque et des entreprises.
- L'État augmente la pénétration des smartphones, développe les services fintech et accepte de plus en plus les paiements électroniques parmi les consommateurs et les commerçants. On s'attend également à ce que l'expansion du commerce électronique, l'adoption de services bancaires mobiles et les initiatives visant à élargir l'inclusion financière appuient le développement du marché partout au pays.
Aperçu du marché des paiements numériques aux États-Unis
Le marché des paiements numériques aux États-Unis connaît une forte croissance, marquée par l'adoption généralisée de smartphones, l'augmentation de l'activité du commerce électronique et la préférence croissante des consommateurs pour les transactions sans argent. L'utilisation croissante de portefeuilles numériques, de cartes sans contact, d'applications bancaires mobiles et de passerelles de paiement en ligne favorise l'expansion du marché dans les secteurs de la vente au détail, de la banque et des services. Les investissements dans la sécurité des paiements, la prévention de la fraude et les technologies de transaction en temps réel renforcent encore l'adoption. En outre, l'expansion des sociétés fintech et l'intégration des solutions de paiement numérique dans les plateformes d'affaires améliorent la commodité des transactions et soutiennent le passage à des paiements sans espèces.
Mexique Digital Payment Market Insight
Le marché mexicain des paiements numériques connaît une croissance importante, en raison de la pénétration croissante des smartphones, de l'expansion des activités de commerce électronique et de l'adoption croissante de transactions sans espèces. L'innovation croissante de la fintech, les services bancaires mobiles et l'utilisation du portefeuille numérique améliorent l'accès des consommateurs et des entreprises aux solutions de paiement électronique. Les initiatives gouvernementales visant à promouvoir l'inclusion financière et l'officialisation des activités économiques appuient davantage le développement des marchés. En outre, l'expansion des services de vente au détail en ligne, de paiement sans contact et de transfert en temps réel renforce l'adoption des paiements numériques. Cependant, les risques de cybersécurité, l'accès financier limité dans certaines zones rurales et les préoccupations concernant la fraude numérique demeurent des défis majeurs.
Aperçu du marché canadien des paiements numériques
Le marché canadien des paiements numériques connaît une croissance attribuable à l'augmentation de l'activité du commerce électronique, à la pénétration croissante des téléphones intelligents et à la préférence croissante des consommateurs pour les transactions sans espèces. L'adoption généralisée de cartes sans contact, de portefeuilles mobiles et de plateformes bancaires en ligne favorise l'utilisation des paiements numériques dans les secteurs de la vente au détail, de l'accueil, du transport et d'autres secteurs commerciaux. Les investissements dans la sécurité des paiements, le traitement des transactions en temps réel et l'innovation fintech renforcent encore le développement du marché. De plus, l'expansion des services bancaires numériques et la demande d'expériences de paiement pratiques, sécurisées et transparentes encouragent les entreprises et les consommateurs à adopter des solutions de paiement numérique de pointe partout au Canada.
Quelles sont les principales entreprises du marché des paiements numériques
Le secteur des paiements numériques est principalement dirigé par des entreprises bien établies, notamment :
- ACI dans le monde entier(États-Unis)
- PayPal, Inc.(États-Unis)
- Groupe NovattiLtd (Australie)
- Global Payments Inc.(États-Unis)
- Visa(États-Unis)
- Stripe, Inc. (Irlande)
- Google, LLC (États-Unis)
- Finastra. (Royaume-Uni)
- SAMSUNG (Corée du Sud)
- Amazon Web Services, Inc. (États-Unis)
- Logiciels et systèmes financiers Pvt. Ltd. (États-Unis)
- Aurus Inc. (États-Unis)
- Adyen (Pays-Bas)
- Apple Inc. (États-Unis)
- Fiserv, Inc. (États-Unis)
- WEX Inc. (États-Unis)
- Carte filaire (États-Unis)
- Mastercard. (États-Unis)
Quelles sont les dernières évolutions du marché des paiements numériques
- En juin 2026, Elavon a annoncé l'expansion de sa plateforme de paiement tout-en-un en Amérique du Nord, intégrant le traitement des paiements aux logiciels et opérations d'affaires pour le commerce en magasin, mobile et en ligne. L'initiative vise à simplifier la gestion des paiements pour les commerçants de détail, d'accueil et de soins de santé.
- En août 2026, Mastercard a achevé son acquisition de BVNK pour renforcer les connexions entre les réseaux de paiement traditionnels et l'infrastructure stable. L'opération vise à soutenir les paiements d'entreprise transfrontaliers, les paiements, le règlement et les opérations de trésorerie en utilisant des devises numériques.
- En février 2026, JDE Les résultats de l'exercice 2025 de Peet indiquent une croissance des ventes biologiques de 15,3%, attribuable à la croissance des prix malgré une baisse du volume et des mélanges. L'annonce a mis en lumière sa stratégie de marque et a proposé l'acquisition par Keurig Dr Pepper. Il reflète une demande plus large du marché du café, mais ne détaille pas un nouveau produit de crème non laitière de marque.
- En septembre 2026, Checkout.com a annoncé de nouvelles capacités de paiement pour les marchands nord-américains, y compris l'acquisition directe, les paiements, l'émission et les services pour les plates-formes logicielles et les marchés. L'expansion vise à aider les entreprises à gérer les opérations de paiement et à soutenir la croissance du marché américain.
- En avril 2026, Mastercard et Corpay ont élargi leur partenariat afin de fournir aux institutions financières des solutions supplémentaires de paiement transfrontalier. Mastercard a également annoncé un investissement de 300 millions de dollars dans les activités transfrontalières de Corpay, soutenant les transferts internationaux, les programmes de cartes virtuelles et les services de paiement aux entreprises.
- En mars 2025, Finastra et i2c ont annoncé un partenariat visant à fournir des services d'émission de cartes de débit et de paiement numérique aux banques et aux coopératives de crédit nord-américaines. Cette collaboration permet aux institutions financières participantes d'offrir des portefeuilles numériques tels qu'Apple Pay, Google Pay et Samsung Pay grâce à la technologie intégrée de traitement des cartes.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD
1.4 MONNAIE ET TARIFS
1.5 LIMITATION
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 POINTS CLÉS À RETENIR
2.2 ARRIVÉE SUR LE MARCHÉ DU PAIEMENT NUMÉRIQUE EN AMÉRIQUE DU NORD
2.2.1 GRILLE DE POSITIONNEMENT DES FOURNISSEURS
2.2.2 COURBE DE LA LIGNE DE VIE TECHNOLOGIQUE
2.2.3 GUIDE DU MARCHÉ
2.2.4 ANALYSE DES PARTS DE MARCHÉ DE L'ENTREPRISE
2.2.5 MODÉLISATION MULTIVARIÉE
2.2.6 ANALYSE DE HAUT EN BAS
2.2.7 NORMES DE MESURE
2.2.8 ANALYSE DE LA PART DES FOURNISSEURS
2.2.9 POINTS DE DONNÉES DES PRINCIPAUX ENTRETIENS
2.2.10 POINTS DE DONNÉES PROVENANT DE BASES DE DONNÉES SECONDAIRES CLÉS
2.3 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD : APERÇU DE LA RECHERCHE
2.4 HYPOTHÈSES
3 APERÇU DU MARCHÉ
3.1 PILOTES
3.2 RESTRICTIONS
3.3 OPPORTUNITÉS
3.4 DÉFIS
4 RÉSUMÉ EXÉCUTIF
5 INFORMATIONS PREMIUM
5.1 LES CINQ FORCES DE PORTER
5.2 NORMES RÉGLEMENTAIRES
5.3 TENDANCES TECHNOLOGIQUES
5.3.1 INTERFACE DE PROGRAMMATION D'APPLICATIONS (API)
5.3.2 ANALYSE DE DONNÉES ET ML
5.3.3 TECHNOLOGIE DU GRAND LIVRE NUMÉRIQUE (DLT)
5.3.4 IA et IOT
5.3.5 AUTHENTIFICATION BIOMÉTRIQUE
5.4 ANALYSE DE LA CHAÎNE DE VALEUR
5.5 ANALYSE DES BREVETS
5.6 INITIATIVES STRATÉGIQUES CLÉS
5.7 CAS D'UTILISATION
5.8 ANALYSE COMPARATIVE DES ENTREPRISES
6 MARCHÉ DU PAIEMENT NUMÉRIQUE EN AMÉRIQUE DU NORD, EN OFFRANT
6.1 APERÇU
6.2 SOLUTION
6.2.1 PASSERELLE DE PAIEMENT
6.2.2 TRAITEMENT DES PAIEMENTS
6.2.3 SÉCURITÉ DES PAIEMENTS ET GESTION DE LA FRAUDE
6.2.4 SOLUTIONS DE PORTEFEUILLE DE PAIEMENT
6.2.5 GESTION DES RISQUES DE TRANSACTION
6.2.6 SOLUTIONS DE POINT DE VENTE
6.2.7 AUTRES
6.3 SERVICES
6.3.1 SERVICES GÉRÉS
6.3.2 SERVICES PROFESSIONNELS
6.3.2.1. FORMATION ET CONSEIL
6.3.2.2. MISE EN ŒUVRE ET INTÉGRATION
6.3.2.3. SUPPORT ET MAINTENANCE
7 MARCHÉ DU PAIEMENT NUMÉRIQUE EN AMÉRIQUE DU NORD, PAR MODÈLE DE DÉPLOIEMENT
7.1 APERÇU
7.2 SUR SITE
7.3 NUAGE
8 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR MODE DE PAIEMENT
8.1 APERÇU
8.2 CARTE DE PAIEMENT
8.2.1 CARTE DE DÉBIT
8.2.2 CARTE DE CRÉDIT
8.2.3 CARTE DE PAIEMENT
8.2.4 CARTE DE FLOTTE
8.2.5 CARTE CADEAU
8.2.6 CARTE DE MAGASIN
8.3 POINT DE VENTE
8.3.1 PAIEMENT SANS CONTACT
8.3.2 PAIEMENT PAR CONTACT
8.4 SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
8.4.1 MODE INDÉPENDANT
8.4.2 MODE INTÉGRÉ
8.5 PAIEMENT MOBILE
8.5.1 PORTEFEUILLE MOBILE
8.5.1.1. OUVRIR LE PORTEFEUILLE
8.5.1.2. PORTEFEUILLE FERMÉ
8.5.1.3. PORTEFEUILLE SEMI-FERMÉ
8.5.2 ARGENT MOBILE
8.6 PAIEMENT EN LIGNE
8.6.1 MONNAIES NUMÉRIQUES
8.6.2 NET BANKING
8.6.2.1. TRANSFERT DE FONDS
8.6.2.1.1. TRANSFERT ÉLECTRONIQUE NATIONAL DE FONDS (NEFT)
8.6.2.1.2. SERVICE DE PAIEMENT IMMÉDIAT (IMPS)
8.6.2.1.3. RÈGLEMENT BRUT EN TEMPS RÉEL (RTGS)
8.6.2.1.4. SYSTÈME DE COMPENSATION ÉLECTRONIQUE (ECS)
8.6.2.2. SERVICE DE PAIEMENT DE FACTURES
8.6.2.3. CARTE DE CHEMIN DE FER
8.6.2.4. RECHARGE DE TÉLÉPHONE PRÉPAYÉ
8.6.3 PORTEFEUILLES NUMÉRIQUES
8.6.4 CARTES PRÉPAYÉES
8.6.5 AUTRES
9 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR MODE D'UTILISATION
9.1 APERÇU
9.2 APPLICATION MOBILE
9.3 NAVIGATEUR DE BUREAU/WEB
10 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR TAILLE D'ORGANISATION
10.1 APERÇU
10.2 PETITES ET MOYENNES ORGANISATIONS
10.3 GRANDE ORGANISATION
11 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR CAS D'UTILISATION
11.1 APERÇU
11.2 PERSONNE (P/C)
11.3 COMMERÇANT/ENTREPRISE
11.4 GOUVERNEMENT
12 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR TYPE DE TRANSACTION
12.1 APERÇU
12.2 DOMESTIQUE
12.3 TRANSFRONTALIÈRE
13 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR UTILISATEUR FINAL
13.1 APERÇU
13.2 COMMERCIAL
13.2.1 BANQUE, SERVICES FINANCIERS ET ASSURANCES (BFSI)
13.2.1.1. EN OFFRANT
13.2.1.1.1. SOLUTIONS
13.2.1.1.2. SERVICES
13.2.1.2. PAR MODE DE PAIEMENT
13.2.1.2.1. CARTE DE PAIEMENT
13.2.1.2.2. POINT DE VENTE
13.2.1.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.1.2.4. PAIEMENT MOBILE
13.2.1.2.5. PAIEMENT EN LIGNE
13.2.2 SOINS DE SANTÉ
13.2.2.1. EN OFFRANT
13.2.2.1.1. SOLUTIONS
13.2.2.1.2. SERVICES
13.2.2.2. PAR MODE DE PAIEMENT
13.2.2.2.1. CARTE DE PAIEMENT
13.2.2.2.2. POINT DE VENTE
13.2.2.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.2.2.4. PAIEMENT MOBILE
13.2.2.2.5. PAIEMENT EN LIGNE
13.2.3 Informatique et télécommunications
13.2.3.1. EN OFFRANT
13.2.3.1.1. SOLUTIONS
13.2.3.1.2. SERVICES
13.2.3.2. PAR MODE DE PAIEMENT
13.2.3.2.1. CARTE DE PAIEMENT
13.2.3.2.2. POINT DE VENTE
13.2.3.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.3.2.4. PAIEMENT MOBILE
13.2.3.2.5. PAIEMENT EN LIGNE
13.2.4 RESTAURANTS
13.2.4.1. EN OFFRANT
13.2.4.1.1. SOLUTIONS
13.2.4.1.2. SERVICES
13.2.4.2. PAR MODE DE PAIEMENT
13.2.4.2.1. CARTE DE PAIEMENT
13.2.4.2.2. POINT DE VENTE
13.2.4.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.4.2.4. PAIEMENT MOBILE
13.2.4.2.5. PAIEMENT EN LIGNE
13.2.5 HOSPITALITÉ
13.2.5.1. EN OFFRANT
13.2.5.1.1. SOLUTIONS
13.2.5.1.2. SERVICES
13.2.5.2. PAR MODE DE PAIEMENT
13.2.5.2.1. CARTE DE PAIEMENT
13.2.5.2.2. POINT DE VENTE
13.2.5.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.5.2.4. PAIEMENT MOBILE
13.2.5.2.5. PAIEMENT EN LIGNE
13.2.6 AUTOMOBILE
13.2.6.1. EN OFFRANT
13.2.6.1.1. SOLUTIONS
13.2.6.1.2. SERVICES
13.2.6.2. PAR MODE DE PAIEMENT
13.2.6.2.1. CARTE DE PAIEMENT
13.2.6.2.2. POINT DE VENTE
13.2.6.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.6.2.4. PAIEMENT MOBILE
13.2.6.2.5. PAIEMENT EN LIGNE
13.2.7 MÉDIAS ET DIVERTISSEMENT
13.2.7.1. EN OFFRANT
13.2.7.1.1. SOLUTIONS
13.2.7.1.2. SERVICES
13.2.8 DÉTAIL ET COMMERCE ÉLECTRONIQUE
13.2.8.1. EN OFFRANT
13.2.8.1.1. SOLUTIONS
13.2.8.1.2. SERVICES
13.2.8.2. PAR MODE DE PAIEMENT
13.2.8.2.1. CARTE DE PAIEMENT
13.2.8.2.2. POINT DE VENTE
13.2.8.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.8.2.4. PAIEMENT MOBILE
13.2.8.2.5. PAIEMENT EN LIGNE
13.2.9 TRANSPORT ET LOGISTIQUE
13.2.9.1. EN OFFRANT
13.2.9.1.1. SOLUTIONS
13.2.9.1.2. SERVICES
13.2.9.2. PAR MODE DE PAIEMENT
13.2.9.2.1. CARTE DE PAIEMENT
13.2.9.2.2. POINT DE VENTE
13.2.9.2.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.2.9.2.4. PAIEMENT MOBILE
13.2.9.2.5. PAIEMENT EN LIGNE
13.2.10 AUTRES
13.3 CONSOMMATEUR
13.3.1.1. PAR MODE DE PAIEMENT
13.3.1.1.1. CARTE DE PAIEMENT
13.3.1.1.2. POINT DE VENTE
13.3.1.1.3. SERVICE D'INTERFACE DE PAIEMENT UNIFIÉE (UPI)
13.3.1.1.4. PAIEMENT MOBILE
13.3.1.1.5. PAIEMENT EN LIGNE
14 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAR PAYS
14.1 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD (TOUTES LES SEGMENTATIONS FOURNIES CI-DESSUS SONT REPRÉSENTÉES DANS CE CHAPITRE PAR PAYS)
14.2 AMÉRIQUE DU NORD
14.2.1 États-Unis
14.2.2 CANADA
14.2.3 MEXIQUE
15 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, PAYSAGE DES ENTREPRISES
15.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
15.2 FUSIONS ET ACQUISITIONS
15.3 DÉVELOPPEMENT ET APPROBATIONS DE NOUVEAUX PRODUITS
15.4 EXTENSION
15.5 MODIFICATIONS RÉGLEMENTAIRES
15.6 PARTENARIAT ET AUTRES DÉVELOPPEMENTS STRATÉGIQUES
16 MARCHÉ DES PAIEMENTS NUMÉRIQUES EN AMÉRIQUE DU NORD, ANALYSE SWOT ET DBMR
17 MARCHÉ DU PAIEMENT NUMÉRIQUE EN AMÉRIQUE DU NORD, PROFIL DE L'ENTREPRISE
17.1 PAYPAL HOLDINGS INC.
17.1.1 INSTANTANÉ DE L'ENTREPRISE
17.1.2 ANALYSE DES REVENUS
17.1.3 PORTEFEUILLE DE PRODUITS
17.1.4 ÉVOLUTIONS RÉCENTES
17.2 VISA, INC
17.2.1 INSTANTANÉ DE L'ENTREPRISE
17.2.2 ANALYSE DES REVENUS
17.2.3 PORTEFEUILLE DE PRODUITS
17.2.4 ÉVOLUTIONS RÉCENTES
17.3 GOOGLE
17.3.1 INSTANTANÉ DE L'ENTREPRISE
17.3.2 ANALYSE DES REVENUS
17.3.3 PORTEFEUILLE DE PRODUITS
17.3.4 ÉVOLUTIONS RÉCENTES
17.4 APPLE INC.
17.4.1 INSTANTANÉ DE L'ENTREPRISE
17.4.2 ANALYSE DES REVENUS
17.4.3 PORTEFEUILLE DE PRODUITS
17.4.4 ÉVOLUTIONS RÉCENTES
17.5 MASTERCARD
17.5.1 INSTANTANÉ DE L'ENTREPRISE
17.5.2 ANALYSE DES REVENUS
17.5.3 PORTEFEUILLE DE PRODUITS
17.5.4 ÉVOLUTIONS RÉCENTES
17.6 AURUS INC.
17.6.1 INSTANTANÉ DE L'ENTREPRISE
17.6.2 ANALYSE DES REVENUS
17.6.3 PORTEFEUILLE DE PRODUITS
17.6.4 ÉVOLUTIONS RÉCENTES
17.7 PAIEMENTS GLOBAUX INC.
17.7.1 INSTANTANÉ DE L'ENTREPRISE
17.7.2 ANALYSE DES REVENUS
17.7.3 PORTEFEUILLE DE PRODUITS
17.7.4 ÉVOLUTIONS RÉCENTES
17.8 ADYEN
17.8.1 INSTANTANÉ DE L'ENTREPRISE
17.8.2 ANALYSE DES REVENUS
17.8.3 PORTEFEUILLE DE PRODUITS
17.8.4 ÉVOLUTIONS RÉCENTES
17.9 ACI WORLDWIDE, INC.
17.9.1 INSTANTANÉ DE L'ENTREPRISE
17.9.2 ANALYSE DES REVENUS
17.9.3 PORTEFEUILLE DE PRODUITS
17.9.4 ÉVOLUTIONS RÉCENTES
17.1 FINASTRA
17.10.1 INSTANTANÉ DE L'ENTREPRISE
17.10.2 ANALYSE DES REVENUS
17.10.3 PORTEFEUILLE DE PRODUITS
17.10.4 ÉVOLUTIONS RÉCENTES
17.11 AMAZON WEB SERVICES, INC.
17.11.1 INSTANTANÉ DE L'ENTREPRISE
17.11.2 ANALYSE DES REVENUS
17.11.3 PORTEFEUILLE DE PRODUITS
17.11.4 ÉVOLUTIONS RÉCENTES
17.12 FISERV, INC.
17.12.1 INSTANTANÉ DE L'ENTREPRISE
17.12.2 ANALYSE DES REVENUS
17.12.3 PORTEFEUILLE DE PRODUITS
17.12.4 ÉVOLUTIONS RÉCENTES
17.13 FIS
17.13.1 INSTANTANÉ DE L'ENTREPRISE
17.13.2 ANALYSE DES REVENUS
17.13.3 PORTEFEUILLE DE PRODUITS
17.13.4 ÉVOLUTIONS RÉCENTES
17.14 SAMSUNG
17.14.1 INSTANTANÉ DE L'ENTREPRISE
17.14.2 ANALYSE DES REVENUS
17.14.3 PORTEFEUILLE DE PRODUITS
17.14.4 ÉVOLUTIONS RÉCENTES
17.15 RAYURE
17.15.1 INSTANTANÉ DE L'ENTREPRISE
17.15.2 ANALYSE DES REVENUS
17.15.3 PORTEFEUILLE DE PRODUITS
17.15.4 ÉVOLUTIONS RÉCENTES
17.16 WEX INC.
17.16.1 INSTANTANÉ DE L'ENTREPRISE
17.16.2 ANALYSE DES REVENUS
17.16.3 PORTEFEUILLE DE PRODUITS
17.16.4 ÉVOLUTIONS RÉCENTES
17.17 VERIFONE, INC.
17.17.1 INSTANTANÉ DE L'ENTREPRISE
17.17.2 ANALYSE DES REVENUS
17.17.3 PORTEFEUILLE DE PRODUITS
17.17.4 ÉVOLUTIONS RÉCENTES
17.18 PAYTRACE, INC.
17.18.1 INSTANTANÉ DE L'ENTREPRISE
17.18.2 ANALYSE DES REVENUS
17.18.3 PORTEFEUILLE DE PRODUITS
17.18.4 ÉVOLUTIONS RÉCENTES
REMARQUE : LA LISTE DES ENTREPRISES PRÉSENTÉES N'EST PAS EXHAUSTIVE ET EST CONFORME AUX EXIGENCES DE NOS CLIENTS PRÉCÉDENTS. NOTRE ÉTUDE COMPREND PLUS DE 100 ENTREPRISES. LA LISTE PEUT ÊTRE MODIFIÉE OU REMPLACÉE SUR DEMANDE.
18 CONCLUSION
19 RAPPORTS CONNEXES
20 À PROPOS DE L'ÉTUDE DE MARCHÉ DATA BRIDGE

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











