



Segmentation du marché nord-américain des équipements gaziers par type d'équipement (systèmes de distribution de gaz, régulateurs de gaz, dispositifs de débit, purificateurs et filtres, systèmes de production de gaz, systèmes de détection de gaz, produits cryogéniques et accessoires), procédé (production, stockage, détection et transport de gaz), gaz (azote, hydrogène, hélium, oxygène, dioxyde de carbone et autres), utilisateur final (métallurgie, chimie, santé, pétrole et gaz, agroalimentaire et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille et le taux de croissance du marché de l'équipement gazier en Amérique du Nord
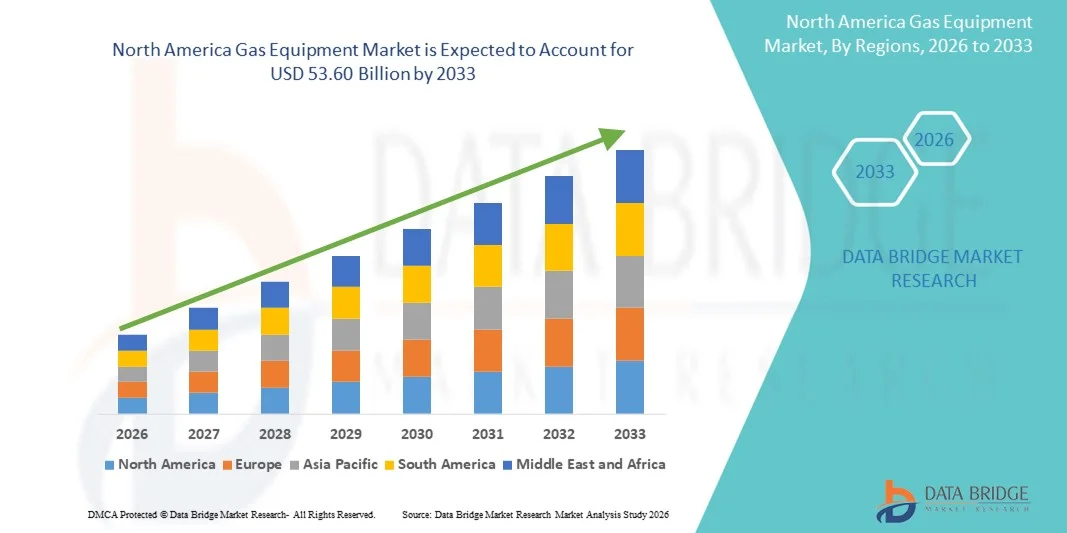
- Selon l'analyse de Data Bridge Market Research, la taille du marché de l'équipement gazier en Amérique du Nord a été évaluée à31,43 milliards de dollars en 2025et devrait atteindre53,60 milliards de dollars en 2033, à unTCAC de 6,90 %pendant la période de prévision
- La croissance du marché est en grande partie alimentée par la demande croissante de systèmes à gaz fiables, économes en énergie et technologiquement avancés dans les secteurs industriel, commercial et résidentiel, ce qui favorise la modernisation et l'expansion généralisées des infrastructures.
- En outre, l'augmentation des investissements dans les projets de transition vers l'énergie propre, l'application de règlements plus stricts en matière d'émissions et l'utilisation croissante du gaz naturel comme solution de rechange aux combustibles traditionnels font du matériel gaz un élément essentiel de la production d'électricité, de la fabrication et des applications des services publics. Ces facteurs convergents accélèrent l'adoption de solutions d'équipement à gaz, ce qui stimule considérablement la croissance de l'industrie.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):31,43 milliards de dollars
- Valeur marchande prévue (2033) :53,60 milliards de dollars
- Prévisions CAGR (2026-2033):6.90%
Quels sont les principaux débouchés du marché de l'équipement gazier en Amérique du Nord
- L'équipement gazier, qui comprend des systèmes et des composants utilisés pour la production, le traitement, le stockage, le transport et l'utilisation des gaz naturels et industriels, joue un rôle essentiel dans le soutien des infrastructures modernes d'énergie, de fabrication et de services publics dans les secteurs résidentiel, commercial et industriel en raison de son efficacité, de sa fiabilité et de son respect des normes environnementales.
- L'augmentation de la demande de matériel gazier est principalement attribuable à l'augmentation des besoins énergétiques mondiaux, au passage à des carburants de remplacement plus propres comme le gaz naturel, à l'industrialisation rapide et à l'expansion des infrastructures urbaines, ainsi qu'à l'augmentation des investissements dans les réseaux de distribution de gaz.
- Les États-Unis ont dominé le marché des équipements de gaz avec la plus grande part de revenus d'environ 41,6 % en 2025, grâce à des investissements considérables dans l'expansion des pipelines, la modernisation de l'infrastructure gazière vieillissante, l'augmentation de la demande de gaz naturel dans la production d'électricité et une forte consommation industrielle, appuyés par la présence d'importants acteurs du marché et des capacités technologiques de pointe dans les systèmes de traitement et de distribution du gaz.
- On s'attend à ce que le Canada soit le pays qui connaît la croissance la plus rapide en Amérique du Nord avec un TCAC d'environ 7,9 % entre 2026 et 2033, alimenté par l'augmentation des investissements dans les terminaux d'exportation de GNL, l'expansion des projets de pipelines transfrontaliers, l'augmentation de la production de gaz naturel et des initiatives gouvernementales visant à renforcer la sécurité énergétique et le potentiel d'exportation.
- Le segment de l'azote domine le marché nord-américain de l'équipement gazier avec une part d'environ 38,5 % en 2025. L'azote est le gaz industriel le plus utilisé dans plusieurs applications, notamment l'emballage alimentaire, la fabrication électronique, les produits pharmaceutiques et le traitement des métaux.
Portée du rapport et segmentation du marché des équipements de gaz
|
Attributs |
Équipement de gaz Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelle est la tendance clé du marché nord-américain de l'équipement gazier
Efficacité accrue grâce à la surveillance et à l'automatisation numériques
- Une tendance significative et accélérée sur le marché mondial des équipements de gaz est l'intégration croissante des systèmes de surveillance numérique, de l'automatisation et des contrôles compatibles avec l'IoT pour améliorer la sécurité, l'efficacité et le suivi en temps réel des performances dans les applications de gaz industrielles, commerciales et résidentielles. Ces systèmes avancés permettent aux opérateurs de surveiller à distance la pression, la température et le débit des gaz, contribuant ainsi à réduire les risques opérationnels et à améliorer la gestion générale de l'énergie
- Par exemple, plusieurs régulateurs de gaz modernes et compteurs intelligents sont maintenant équipés de capteurs embarqués qui fournissent des lectures de données réelles à des panneaux de commande centralisés ou des applications mobiles, permettant une réponse plus rapide aux fluctuations ou aux fuites potentielles. Ces développements améliorent la fiabilité opérationnelle entre les secteurs comme le pétrole et le gaz, la fabrication, la production d'électricité et les réseaux d'approvisionnement résidentiels
- L'intégration d'une surveillance intelligente au sein d'un équipement de gaz permet un entretien prédictif en identifiant des profils anormaux de débit ou de pression, réduisant ainsi le risque de défaillance soudaine de l'équipement. Des analyses avancées permettent également de prendre des décisions plus éclairées, ce qui aide les gestionnaires des installations à optimiser l'utilisation de l'énergie tout en respectant les exigences réglementaires en matière de sécurité.
- La connectivité sans faille de l'équipement gazier avec des systèmes de contrôle industriels plus larges facilite la gestion centralisée des pipelines, des réservoirs de stockage, des brûleurs, des vannes et des régulateurs de pression. Grâce à des plateformes numériques intégrées, les opérateurs peuvent contrôler plusieurs composants du système à partir d'une interface unique, améliorer l'efficacité, réduire les erreurs humaines et soutenir des opérations du système plus sûres
- Cette tendance vers des systèmes de gaz plus automatisés, axés sur les données et interconnectés modifie les attentes dans les secteurs de l'énergie et de l'industrie. En conséquence, les principaux fabricants se concentrent sur le développement d'équipements de gaz de nouvelle génération avec des caractéristiques telles que la surveillance en temps réel, les fonctions d'arrêt automatique, la détection des fuites et le diagnostic à distance pour répondre à l'évolution des exigences en matière de sécurité et de performance
- La demande de matériel de pointe pour le gaz offrant une surveillance intelligente, une efficacité accrue et des fonctions de sécurité accrues augmente rapidement dans les installations industrielles, les fournisseurs de services publics, les bâtiments commerciaux et les établissements résidentiels, car les utilisateurs accordent la priorité à la fiabilité opérationnelle et à la conformité réglementaire.
Amérique du Nord Dynamique du marché des équipements de gaz
Chauffeur
Augmentation de la demande d'énergie et expansion des infrastructures
- La demande mondiale croissante d'énergie, ainsi que l'industrialisation rapide et l'expansion urbaine, sont les principaux moteurs du déploiement croissant de l'équipement gazier dans les centrales électriques, les installations de fabrication, les bâtiments commerciaux et l'aménagement résidentiel. Le gaz naturel continue d'être considéré comme un combustible fossile relativement plus propre, soutenant son adoption généralisée dans plusieurs secteurs.
- Par exemple, en mars 2025, une importante initiative de développement des infrastructures en Asie-Pacifique a annoncé des investissements accrus dans les réseaux de distribution de gaz naturel dans les zones urbaines et semi-urbaines, ce qui a entraîné une augmentation de la demande de pipelines, de compteurs, de régulateurs et de soupapes de sécurité. De tels projets jouent un rôle crucial pour stimuler le marché mondial des équipements de gaz
- Alors que les gouvernements et les organismes privés investissent dans de nouvelles installations de gazoducs, des terminaux de GNL et des installations de stockage, l'exigence d'équipement de pointe pour le gaz, y compris les compresseurs, les brûleurs, les vannes, les détecteurs et les régulateurs, continue d'augmenter de façon significative.
- En outre, l ' accent mis de plus en plus sur la réduction des émissions provenant de l ' énergie à base de charbon et la transition vers des sources d ' énergie plus propres a conduit à une plus grande dépendance à l ' égard des systèmes de gaz naturel, ce qui, à son tour, propulse la demande d ' équipements de gaz efficaces et durables.
- La modernisation des infrastructures vieillissantes, en particulier en Amérique du Nord et en Europe, ainsi que les projets de construction et d'industrie en forte croissance en Asie-Pacifique et au Moyen-Orient, contribuent à une croissance soutenue du marché.
Restriction/Défi
Préoccupations en matière de sécurité, coûts d'installation élevés et conformité réglementaire
- Les risques de sécurité associés aux fuites de gaz, aux explosions et aux pannes d'équipement continuent de poser un défi majeur à l'adoption généralisée d'équipement de gaz, en particulier dans les bâtiments plus anciens et les environnements mal réglementés. Ces risques exigent souvent des normes de sécurité strictes, un entretien régulier et des composants de haute qualité, ce qui accroît la complexité globale du projet.
- En outre, les coûts élevés d'installation initiale et de développement des infrastructures pour les pipelines, les systèmes de surveillance et les équipements de sécurité peuvent constituer un obstacle, en particulier dans les régions en développement et les zones rurales. Les petites industries et les utilisateurs résidentiels peuvent hésiter à adopter des systèmes de gaz avancés en raison de l'investissement initial requis
- Les règlements gouvernementaux stricts et les exigences en matière de conformité environnementale posent également des défis opérationnels. Les fabricants et les exploitants doivent respecter des normes en évolution en matière d'émissions, de sécurité et de qualité des matériaux, ce qui peut accroître les coûts de production et de mise en oeuvre.
- Les rapports périodiques d'accidents industriels impliquant des fuites de gaz ou des équipements défectueux ont rendu certains utilisateurs plus prudents, mettant l'accent sur la nécessité d'une inspection cohérente, d'un personnel d'entretien qualifié et de dispositifs de sécurité technologiquement avancés
- Par exemple, le 20 décembre 2022, un gazoduc à Chuvashia (Russie) (une partie de la route d'exportation de la Sibérie vers l'Europe) a explosé pendant l'entretien prévu, tuant trois travailleurs du service du gaz et en blessant un autre
- Cet incident tragique met en évidence les risques graves pour la sécurité inhérents aux infrastructures gazières, soulignant comment une défaillance unique peut entraîner des pertes en vies humaines, des ruptures d'approvisionnement et une responsabilité accrue des fournisseurs et des exploitants d'équipements.
- Il sera essentiel de relever ces défis en améliorant la conception de la sécurité, le déploiement de technologies abordables, le développement d'une main-d'oeuvre qualifiée et un soutien réglementaire pour soutenir la croissance à long terme du marché des équipements de gaz.
Comment le marché nord-américain du matériel gazier est-il segmenté
Le marché est segmenté en fonction du type d'équipement, du procédé, du type de gaz et de l'utilisateur final.
- Par type d'équipement
Sur la base du type d'équipement, le marché nord-américain des équipements de gaz est segmenté en systèmes de livraison de gaz, régulateurs de gaz, dispositifs de débit, purificateurs et filtres, systèmes de génération de gaz, systèmes de détection de gaz et produits et accessoires cryogéniques. En 2025, le segment des systèmes de distribution de gaz a dominé la plus grande part de revenus du marché, soit environ 36,8 %. Cette prédominance est principalement attribuable à la demande croissante de gaz efficace et continu dans les industries manufacturières, les laboratoires de recherche et les établissements de soins de santé. Les systèmes de distribution de gaz jouent un rôle crucial dans le maintien d'une pression, d'une pureté et d'un débit stables de gaz industriels dans lesFabrication de métaux, la fabrication de semi-conducteurs et le traitement chimique. L'augmentation des investissements dans l'automatisation industrielle et les installations de production de pointe aux États-Unis et au Canada alimente davantage l'adoption de systèmes de distribution de gaz à haute performance. De plus, l'expansion des secteurs du pétrole et du gaz, de la production d'électricité et des produits pharmaceutiques dans toute l'Amérique du Nord accroît la nécessité d'une infrastructure fiable de distribution du gaz. Des réglementations strictes en matière de sécurité dans la région encouragent également les industries à remplacer les systèmes périmés par des unités de distribution de gaz de pointe, ce qui favorise la croissance de ce segment. La présence d'acteurs clés du marché et les améliorations technologiques continues sont un autre facteur important qui renforce sa position de leader.
Le segment des systèmes de détection de gaz devrait connaître le TCAC le plus rapide d'environ 8,9 % entre 2026 et 2033. Cette croissance rapide s'explique par les préoccupations croissantes liées à la sécurité industrielle, à la surveillance des lieux de travail et à la protection de l'environnement. Les gouvernements et les organismes de réglementation nord-américains appliquent des règles strictes pour la détection des fuites de gaz et la lutte contre les émissions, en particulier dans les industries pétrolières et gazières, chimiques et minières. Le nombre croissant d'incidents de fuite de gaz et d'accidents sur le lieu de travail pousse les industries à adopter des technologies de détection avancées, y compris des systèmes de surveillance en temps réel et compatibles avec l'IoT. Les usines intelligentes et les usines automatisées intègrent des capteurs de détection de gaz pour assurer la sécurité des travailleurs et la continuité opérationnelle. De plus, l'accent croissant mis sur les bâtiments verts et la surveillance de la qualité de l'air intérieur dans les espaces commerciaux et résidentiels contribue également à l'expansion de ce segment.
- Par processus
Sur la base du processus, le marché nord-américain du matériel de gaz est segmenté en production de gaz, stockage de gaz, détection de gaz et transport de gaz. Le segment du stockage du gaz représentait la plus grande part des revenus, soit près de 33,4 % en 2025. La prédominance de ce segment peut être attribuée à la demande croissante de solutions de stockage à grande échelle et sécurisées dans des secteurs comme le pétrole et le gaz, les soins de santé, les aliments et boissons et la transformation des métaux. L'Amérique du Nord a une forte demande pour le stockage en vrac de gaz industriels, y compris l'oxygène, l'azote et l'hydrogène, pour des opérations continues. L'expansion des terminaux de GNL et des installations de stockage d'hydrogène aux États-Unis a considérablement renforcé les besoins en systèmes de stockage de gaz de pointe. De plus, les réserves de gaz stratégiques maintenues par le gouvernement pour assurer la sécurité énergétique contribuent à la forte demande d'infrastructures de stockage. L'augmentation des investissements dans les systèmes de stockage d'énergies renouvelables utilisant des gaz comprimés et liquéfiés renforce encore la position de ce segment sur le marché.
Le processus de détection des gaz devrait enregistrer le TCAC le plus rapide d'environ 9,2 % entre 2026 et 2033. Cette croissance s'appuie sur une sensibilisation accrue à la sécurité des travailleurs et sur des normes de conformité rigoureuses partout en Amérique du Nord. Les industries déploient de plus en plus d'équipement de détection de gaz pendant la production, le transport et l'entreposage afin de minimiser les risques associés aux fuites et à l'exposition toxique. La technologie avancée des capteurs, la connectivité sans fil et l'analyse prédictive basée sur l'IA rendent les systèmes modernes de détection des gaz plus efficaces et attrayants pour les utilisateurs finaux. En outre, le nombre croissant de projets d ' infrastructure industrielle, notamment de raffineries de pétrole, d ' usines chimiques et d ' unités de fabrication, accélère encore l ' adoption de procédés de détection du gaz dans toute la région.
- Par type de gaz
Sur la base du gaz, le marché est segmenté en azote, hydrogène, hélium, oxygène,Dioxyde de carbone, et autres. Le segment de l'azote domine le marché nord-américain de l'équipement gazier avec une part d'environ 38,5 % en 2025. L'azote est le gaz industriel le plus utilisé dans plusieurs applications, notamment l'emballage alimentaire, la fabrication électronique, les produits pharmaceutiques et le traitement des métaux. Dans l'industrie des aliments et des boissons, l'azote est largement utilisé pour l'emballage en atmosphère modifiée (MAP) pour prolonger la durée de conservation. Le secteur de l'électronique s'appuie sur l'azote pour créer des environnements inertes pendant les processus de production sensibles. Dans l'industrie pétrolière et gazière, l'azote est utilisé pour améliorer la récupération des hydrocarbures et la purge des pipelines. La demande constante de divers secteurs, conjuguée à son rapport coût-efficacité et à sa polyvalence, a placé l'azote au premier plan du marché en Amérique du Nord.
Le segment de l'hydrogène devrait connaître le TCAC le plus rapide de près de 10,3 % entre 2026 et 2033. Cette croissance remarquable est alimentée par l'augmentation des investissements dans l'énergie propre et le passage à une économie basée sur l'hydrogène. L'adoption croissante de l'hydrogène comme combustible de remplacement dans les processus de transport, de production d'électricité et d'industrie accélère le besoin d'équipement spécialisé en gaz. Les initiatives gouvernementales aux États-Unis et au Canada qui appuient la production d'hydrogène vert et le développement des infrastructures renforcent encore la croissance du marché. L'expansion de la technologie des piles à combustible et des stations de ravitaillement en hydrogène crée également des possibilités importantes pour les fabricants d'équipement gazier dans ce segment.
- Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en fabrication de métaux, produits chimiques, soins de santé, pétrole et gaz, aliments et boissons, et autres. En 2025, le segment du pétrole et du gaz détenait la plus grande part de revenus du marché, soit environ 35,9 %. La région nord-américaine, en particulier les États-Unis, est l'un des principaux producteurs mondiaux de pétrole et de gaz naturel. L'utilisation généralisée de l'équipement gazier dans l'exploration, le raffinage, le stockage et le transport entraîne une forte demande dans ce secteur. Les régulateurs de gaz, les détecteurs, les compresseurs et les systèmes de stockage sont essentiels pour une exploitation sûre et efficace. L'expansion des installations de production de gaz de schiste et d'exportation de GNL renforce encore la nécessité d'équipements de pointe. De plus, des réglementations strictes en matière de sécurité et d'émissions dans le secteur pétrolier et gazier exigent une surveillance et une mise à niveau continues des systèmes de gaz, ce qui contribue à la domination du segment.
Le segment des soins de santé devrait croître au TCAC le plus rapide d'environ 8,6% de 2026 à 2033. L'utilisation croissante de gaz médicaux comme l'oxygène, l'oxyde d'azote et le dioxyde de carbone dans les hôpitaux, les cliniques et les établissements de soins à domicile est à l'origine de cette croissance. L'augmentation de la population gériatrique et la prévalence des troubles respiratoires stimulent la demande de matériel d'oxygénothérapie. L'expansion de l'infrastructure hospitalière et l'augmentation des dépenses de santé en Amérique du Nord contribuent également à l'adoption rapide de l'équipement gazier dans ce secteur. De plus, le nombre croissant d'opérations chirurgicales et d'unités de soins essentiels ne cesse d'augmenter la demande de systèmes fiables de livraison et de surveillance des gaz médicaux.
Amérique du Nord Marché du gaz Analyse régionale
- L'Amérique du Nord a dominé le marché de l'équipement de gaz avec la plus grande part des revenus en 2025, grâce à des investissements considérables dans le développement de l'infrastructure de gaz, l'expansion des réseaux de distribution de gaz naturel, la modernisation des systèmes de pipeline vieillissants et l'augmentation de la demande de gaz naturel tout au long de la production d'électricité, de la fabrication industrielle et de l'utilisation du chauffage résidentiel.
- La région bénéficie de capacités technologiques de pointe, d'un secteur énergétique bien établi et d'investissements importants des pouvoirs publics et du secteur privé dans les systèmes de transport, de stockage et de surveillance du gaz, ce qui a considérablement accru l'adoption de systèmes de distribution, de détection et de régulation du gaz à haute performance.
- La hausse de la demande d'énergie, la forte production industrielle et la transition en cours vers des combustibles fossiles plus propres, comme le gaz naturel, par rapport au charbon et au pétrole, ont encore renforcé le leadership de la région sur le marché des équipements de gaz
Aperçu du marché américain des équipements de gaz
Le marché américain de l'équipement gazier a dominé le marché de l'équipement gazier avec la plus grande part de revenus d'environ 41,6 % en 2025 en Amérique du Nord, grâce à des investissements considérables dans l'expansion des pipelines, la modernisation de l'infrastructure gazière vieillissante, l'augmentation de la demande de gaz naturel dans la production d'électricité et une forte consommation industrielle. La présence d'importants acteurs du marché et de capacités technologiques de pointe dans les systèmes de traitement, de détection et de distribution du gaz continue de soutenir une domination soutenue du marché.
Perspectives du marché canadien de l'équipement gazier
Le marché canadien de l'équipement gazier devrait être le pays qui connaît la croissance la plus rapide en Amérique du Nord, avec un TCAC projeté d'environ 7,9 % entre 2026 et 2033, alimenté par l'augmentation des investissements dans les terminaux d'exportation de GNL, l'expansion des projets transfrontaliers de pipeline, l'augmentation de la production de gaz naturel et des initiatives gouvernementales visant à renforcer la sécurité énergétique et le potentiel d'exportation.
Quelles sont les principales entreprises du marché nord-américain de l'équipement gazier
L'industrie du matériel gazier est principalement dirigée par des entreprises bien établies, notamment :
•Air Liquide(France)
• Linde plc (Allemagne)
•Produits atmosphériques et produits chimiques, Inc.(États-Unis)
•Groupe Messer(Allemagne)
• Iwatani Corporation (Japon)
• Taiyo Nippon Sanso Corporation (Japon)
•Atlas Copco(Suède)
•Société Parker Hannifin(États-Unis)
• Emerson Electric Co. (États-Unis)
• Honeywell International Inc. (États-Unis)
• Le groupe Weir plc (Royaume-Uni)
• Swagelok Company (États-Unis)
Quelles sont les évolutions récentes du marché du gaz en Amérique du Nord
- En octobre 2021, Air Products a annoncé le développement d'un complexe d'énergie propre à l'hydrogène bleu de 4,5 milliards de dollars en Louisiane, conçu pour produire de l'hydrogène à faible teneur en carbone et capturer et séquestrer le dioxyde de carbone. Le projet vise à soutenir la demande industrielle et d'énergie propre le long de la côte du Golfe aux États-Unis et augmentera considérablement les besoins en équipement de production, de stockage et de transmission d'hydrogène.
- En avril 2022, Linde a dévoilé son plan d'expansion de sa capacité de production de gaz industriel à La Porte, au Texas, doublant la production de liquides marchands pour soutenir la demande croissante des industries chimiques, manufacturières, énergétiques propres et de raffinage en Amérique du Nord.
- En mai 2022, Air Liquide a inauguré sa plus grande installation de production et de logistique d'hydrogène liquide à North Las Vegas, Nevada, un investissement de 250 millions de dollars capable de fournir de l'hydrogène pour la mobilité, l'électronique et les applications industrielles dans l'ouest des États-Unis
- En septembre 2022, Linde a annoncé la construction d'une installation d'électrolyseur PEM de 35 MW à Niagara Falls, à New York, qui sera utilisée pour la production d'hydrogène vert à grande échelle. Cela a marqué l'un des développements les plus importants de l'hydrogène vert aux États-Unis et a renforcé la demande intérieure d'électrolyseurs spécialisés et d'équipements de traitement du gaz
- En octobre 2023, le gouvernement des États-Unis a sélectionné plusieurs projets régionaux dans le cadre du programme Clean Hydrogen Hubs (H2Hubs), en engageant des milliards de dollars pour la construction d'infrastructures de production, de transport et de stockage d'hydrogène dans l'ensemble du pays, ce qui a pour effet de stimuler directement la demande d'équipement de pointe dans plusieurs États nord-américains.
- En avril 2024, Air Products a annoncé son intention de développer un réseau de stations commerciales de ravitaillement en hydrogène en Alberta, au Canada, afin de soutenir les véhicules à hydrogène et les corridors de fret entre Edmonton et Calgary, renforçant ainsi l'écosystème de distribution de l'hydrogène en Amérique du Nord.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











